
Descripción General del Mercado de Pruebas de Anticuerpos Antinucleares:
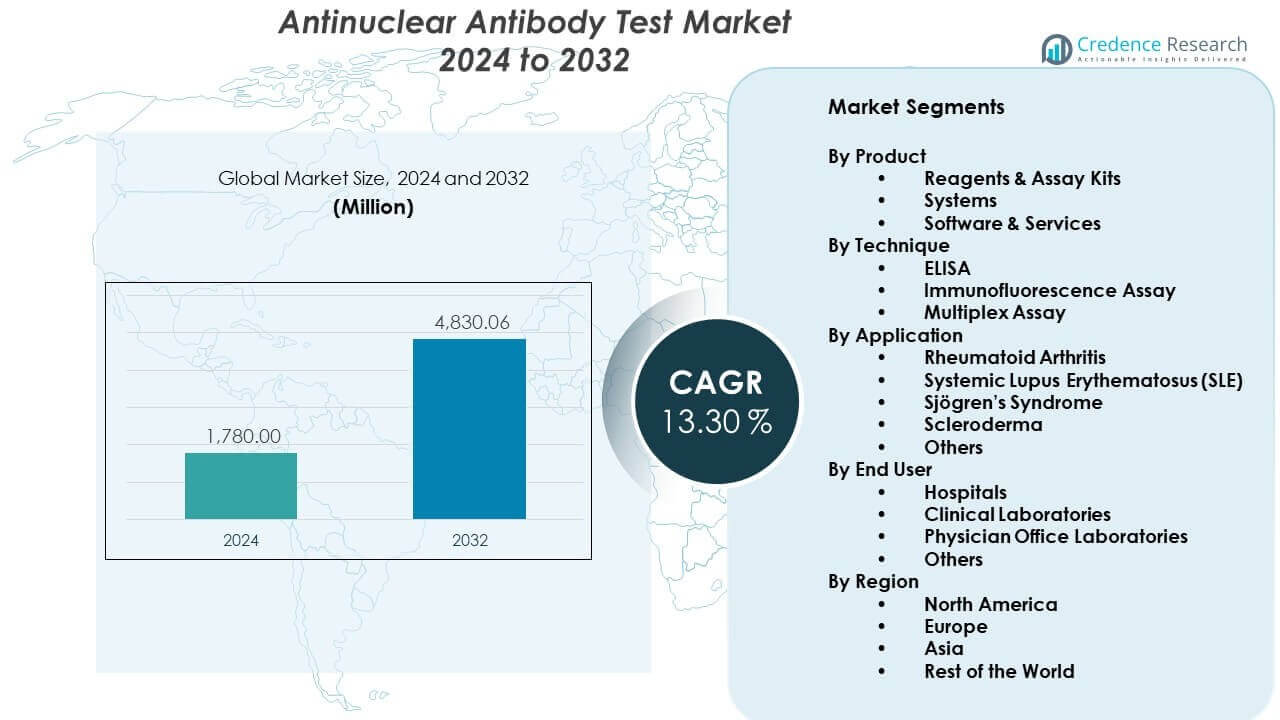
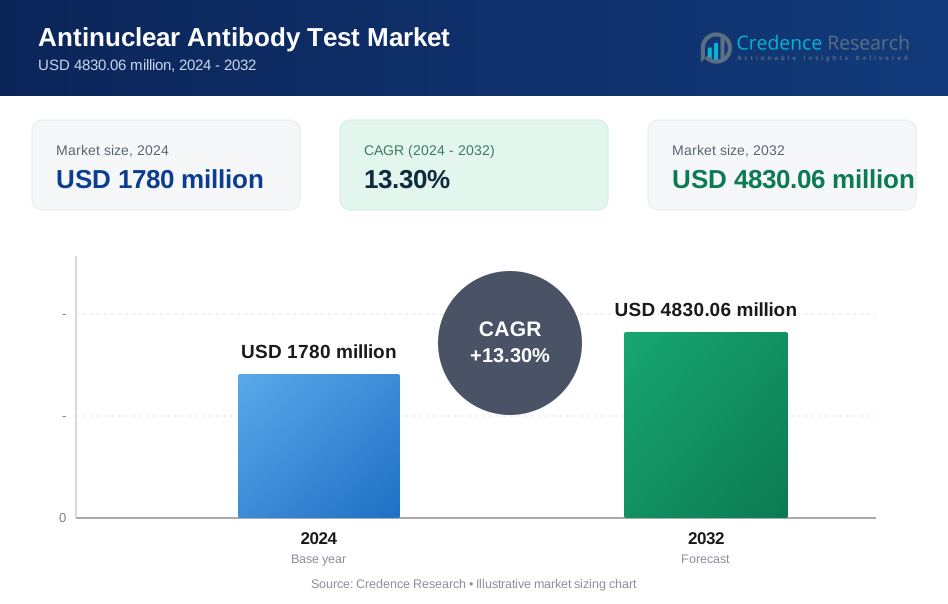
Se proyecta que el Mercado de Pruebas de Anticuerpos Antinucleares crecerá de USD 1780 millones en 2024 a un estimado de USD 4830.06 millones para 2032, con una tasa de crecimiento anual compuesta (CAGR) del 13.30% de 2024 a 2032.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Pruebas de Anticuerpos Antinucleares 2024 | USD 13.30 millones |
| Mercado de Pruebas de Anticuerpos Antinucleares, CAGR | 5.7% |
| Tamaño del Mercado de Pruebas de Anticuerpos Antinucleares 2032 | USD 4830.06 millones |
El creciente enfoque en la detección temprana de trastornos autoinmunes impulsa una fuerte adopción de las pruebas de anticuerpos antinucleares. Los proveedores de atención médica ahora enfatizan el cribado de rutina para condiciones como el lupus y la artritis reumatoide, lo que aumenta los volúmenes de pruebas. La automatización en plataformas de inmunoensayo mejora la precisión y la eficiencia del flujo de trabajo, fomentando la adopción en laboratorios de alto rendimiento. La creciente conciencia de los pacientes y el mejor acceso a diagnósticos especializados también apoyan una utilización más amplia. La expansión de las iniciativas de medicina de precisión acelera aún más la integración de las pruebas ANA en las vías de decisión clínica.
América del Norte lidera el Mercado de Pruebas de Anticuerpos Antinucleares debido a una sólida infraestructura de diagnóstico, mayor conciencia sobre las enfermedades y adopción generalizada de pruebas avanzadas de inmunología. Europa sigue con una fuerte adopción respaldada por redes de laboratorios bien establecidas y el enfoque de los médicos en el cribado temprano de enfermedades autoinmunes. La región de Asia Pacífico está emergiendo rápidamente a medida que crece el acceso a la atención médica y el diagnóstico de enfermedades autoinmunes se vuelve más prioritario. Las crecientes inversiones en automatización de laboratorios y la expansión de la capacidad de atención médica hacen que países como China e India sean contribuyentes clave para el crecimiento futuro.
Perspectivas del Mercado de Pruebas de Anticuerpos Antinucleares:
- Se proyecta que el mercado de pruebas de anticuerpos antinucleares crecerá de USD 1,780 millones en 2024 a USD 4,830.06 millones para 2032, reflejando un CAGR del 30%, impulsado por la creciente necesidad de detección de enfermedades autoinmunes y la creciente adopción de plataformas automatizadas.
- América del Norte (40%), Europa (30%) y Asia Pacífico (25%) dominan debido a una sólida infraestructura de diagnóstico, alta conciencia de los clínicos y redes de laboratorios estructuradas que apoyan pruebas avanzadas de autoinmunidad.
- La región de Asia Pacífico, que posee el 25%, es el mercado de más rápido crecimiento, respaldado por el aumento del gasto en salud, la mejora de la capacidad de los laboratorios y el aumento de las prioridades de diagnóstico temprano en los principales países.
- Los reactivos y kits de ensayo representan alrededor del 45% del segmento de productos, impulsados por su uso recurrente en la detección rutinaria de ANA y su amplia aplicación en laboratorios clínicos.
- Los hospitales contribuyen con casi el 40% de la participación de los usuarios finales debido a mayores volúmenes de pruebas, configuraciones diagnósticas avanzadas y mayor adopción de sistemas de inmunología automatizados.
Impulsores del Mercado de Pruebas de Anticuerpos Antinucleares:
Creciente Adopción de la Detección de Enfermedades Autoinmunes Apoyada por Capacidades Diagnósticas Avanzadas
El mercado de pruebas de anticuerpos antinucleares se expande debido al aumento de la conciencia sobre los trastornos autoinmunes y la demanda de detección temprana entre diversos grupos de pacientes. Los clínicos prefieren paneles de pruebas confiables que ayuden a identificar patrones de enfermedades con mayor confianza. Los laboratorios aumentan la inversión en plataformas automatizadas que mejoran la precisión y reducen los errores manuales. Los hospitales se centran en protocolos que apoyan el diagnóstico temprano y mejores resultados en el manejo de enfermedades. La demanda se fortalece debido al creciente número de derivaciones de reumatólogos y médicos de atención primaria. Los programas de capacitación para el personal médico crean una mejor comprensión de la interpretación de las pruebas. Los sistemas de salud mejoran la infraestructura diagnóstica para soportar un mayor rendimiento. El mercado se beneficia de un énfasis constante en las estrategias de intervención temprana.
Aumento de la Integración de Sistemas Automatizados de Inmunoensayo en Laboratorios Clínicos Medianos y Grandes
La adopción de la automatización se acelera debido a la necesidad de tiempos de respuesta más rápidos y mejor consistencia en el flujo de trabajo. Los analizadores de inmunoensayo automatizados ofrecen mayor reproducibilidad en entornos de alto volumen. Los kits de prueba estandarizados apoyan a los laboratorios que manejan paneles autoinmunes complejos. El mercado de pruebas de anticuerpos antinucleares gana tracción cuando la automatización reduce la carga sobre los técnicos calificados. Apoya la elaboración de informes sin problemas a través de características mejoradas de gestión de datos. Los laboratorios prefieren sistemas modulares que se escalen con la demanda de pruebas. Los equipos de adquisiciones evalúan los instrumentos basándose en la flexibilidad a través de múltiples ensayos. La automatización alienta a los laboratorios centrales a consolidar operaciones para obtener ganancias de eficiencia.
- Por ejemplo, el sistema BioPlex 2200 de Bio-Rad Laboratories utiliza tecnología de inmunoensayo de flujo multiplex para procesar hasta 100 muestras por hora, permitiendo a los laboratorios examinar simultáneamente 11 diferentes analitos ANA de un solo tubo de paciente.
Aumento de la Prevalencia de Trastornos Autoinmunes que Impulsa una Utilización Diagnóstica Más Amplia a lo Largo de las Vías de Atención
Los casos de enfermedades autoinmunes aumentan a nivel mundial, lo que impulsa a las redes de diagnóstico a expandir el acceso a las pruebas. Los pacientes buscan evaluaciones tempranas debido al reconocimiento más amplio de los síntomas de la enfermedad. Los clínicos dependen de las pruebas de ANA para guiar las investigaciones y decisiones de tratamiento posteriores. Los organismos de salud pública destacan las condiciones autoinmunes en los programas de enfermedades crónicas. El mercado de pruebas de anticuerpos antinucleares crece a medida que aumenta la demanda de clínicas ambulatorias y centros especializados. Gana impulso cuando los grupos de defensa de pacientes promueven campañas de concienciación. Las herramientas digitales ayudan a los pacientes a rastrear patrones de síntomas, lo que provoca visitas diagnósticas oportunas. El cribado se vuelve más rutinario en regiones que mejoran la infraestructura sanitaria.
Énfasis Clínico en la Intervención Temprana Fortaleciendo la Demanda de Paneles Autoinmunes Integrales
Los proveedores de atención médica priorizan las estrategias de detección temprana para prevenir la progresión de la enfermedad. Las pruebas de ANA siguen siendo una parte clave de los flujos de trabajo de diagnóstico para el lupus y condiciones relacionadas. Los proveedores expanden las pruebas en programas de atención preventiva. El mercado de pruebas de anticuerpos antinucleares se beneficia cuando las aseguradoras incluyen paneles autoinmunes bajo una cobertura más amplia. Esto anima a más pacientes a acceder a las pruebas a través de proveedores primarios. Los esfuerzos de investigación apoyan el desarrollo de biomarcadores para mejorar la precisión diagnóstica. Los hospitales desarrollan protocolos que agilizan el triaje de pacientes hacia reumatología. Los clínicos buscan pruebas que reduzcan los retrasos y mejoren la calidad de las derivaciones.
- Por ejemplo, Werfen (Inova Diagnostics) ha implementado la plataforma Aptiva, que utiliza tecnología de partículas para múltiples análisis (PMAT) para lograr un rango dinámico superior a 300 IU/mL, lo que permite a los clínicos detectar autoanticuerpos de bajo título que anteriormente pasaban desapercibidos con métodos tradicionales.
Tendencias del Mercado de Pruebas de Anticuerpos Antinucleares:
Expansión de Plataformas de Pruebas Multiplex que Apoyan un Perfil Autoinmune Más Detallado
Las plataformas multiplex ganan tracción debido a la necesidad de un perfil de anticuerpos más amplio en un solo flujo de trabajo. Estas plataformas apoyan a los laboratorios que buscan simplificar investigaciones autoinmunes complejas. El mercado de pruebas de anticuerpos antinucleares se beneficia cuando los paneles multiplex acortan los tiempos de diagnóstico. Fortalece la confianza del clínico al reducir los requisitos de pruebas repetidas. Los proveedores desarrollan plataformas con tecnologías de detección óptica y digital mejoradas. Los laboratorios adoptan soluciones que acomodan numerosos objetivos de anticuerpos con un volumen mínimo de muestra. La demanda crece en instituciones de investigación que estudian la heterogeneidad de la enfermedad. La adopción aumenta cuando la multiplexación se alinea con los objetivos de la medicina de precisión.
- Por ejemplo, el sistema Bio-Rad BioPlex 2200 utiliza tecnología multiplex basada en perlas magnéticas para detectar simultáneamente 11 autoanticuerpos específicos, incluidos dsDNA, Smith y RNP, a partir de una sola muestra de paciente de 10 microlitros.
Avances en la Interpretación de Patrones Impulsada por Algoritmos que Mejoran la Confianza Diagnóstica
La interpretación de patrones mejora con herramientas analíticas que guían a los técnicos a través de flujos de trabajo estandarizados. Las plataformas habilitadas con IA ayudan a reducir la variabilidad entre diferentes operadores. El mercado de pruebas de anticuerpos antinucleares gana relevancia cuando la interpretación automatizada respalda resultados consistentes. Mejora el apoyo a la toma de decisiones para los clínicos que evalúan casos autoinmunes ambiguos. Los proveedores integran software que señala patrones atípicos para una revisión adicional. Los laboratorios invierten en plataformas que simplifican los informes para los registros electrónicos de salud. Los avances en el reconocimiento de patrones ayudan a reducir las tasas de interpretación errónea. Los equipos de diagnóstico dependen de salidas visuales más claras que aceleran las evaluaciones de casos.
Cambio hacia pruebas de inmunología en el punto de atención en entornos de salud descentralizados
El interés crece en soluciones en el punto de atención que apoyan entornos rurales y descentralizados. Estas plataformas compactas ofrecen resultados rápidos para los equipos clínicos de primera línea. El mercado de pruebas de anticuerpos antinucleares se beneficia cuando las herramientas en el punto de atención reducen los retrasos en las derivaciones. Apoya a las clínicas que no pueden invertir en analizadores de alta capacidad. Los fabricantes diseñan instrumentos portátiles con flujos de trabajo simplificados. La adopción aumenta entre los centros ambulatorios que buscan un cribado autoinmune rápido. Los sistemas de salud exploran redes de diagnóstico distribuidas para mejorar la accesibilidad. Los participantes del mercado introducen consumibles adecuados para entornos cercanos al paciente.
Enfoque creciente en la armonización de protocolos de pruebas de ANA en redes regionales y globales
Los organismos reguladores trabajan para estandarizar las pautas de pruebas a través de las fronteras. Los laboratorios responden alineando los flujos de trabajo con formatos de informes actualizados. El mercado de pruebas de anticuerpos antinucleares progresa cuando la armonización mejora la comparabilidad de los resultados. Ayuda a los clínicos a interpretar las pruebas con más confianza en diferentes instituciones. Los proveedores revisan las formulaciones de reactivos para cumplir con las expectativas de las nuevas directrices. Los laboratorios adoptan programas compartidos de aseguramiento de la calidad para mejorar la competencia. Los esfuerzos de armonización apoyan vías de diagnóstico integradas. Los módulos de capacitación mejoran la competencia del personal en metodologías estandarizadas.
- Por ejemplo, la adopción del Consenso Internacional sobre Patrones de ANA (ICAP) ha fortalecido la armonización global de los informes de ANA IFA, y plataformas como NOVA View de Werfen incorporan la nomenclatura ICAP para apoyar el reconocimiento consistente de patrones y flujos de trabajo de diagnóstico estandarizados.
Análisis de Desafíos del Mercado de Pruebas de Anticuerpos Antinucleares:
Alta variabilidad en la interpretación de pruebas y limitada estandarización entre laboratorios
Las inconsistencias en la interpretación desafían la confianza clínica en las pruebas de ANA debido a la variación dependiente del operador. Los laboratorios luchan con diferencias en la intensidad de tinción y el reconocimiento de patrones. El mercado de pruebas de anticuerpos antinucleares experimenta presión cuando las salidas inconsistentes retrasan las decisiones diagnósticas. Esto lleva a los clínicos a solicitar pruebas repetidas para confirmación. Los esfuerzos de estandarización siguen siendo lentos en regiones con diversa supervisión regulatoria. Los laboratorios más pequeños enfrentan dificultades para invertir en herramientas de imagen avanzadas. Las brechas de capacitación amplían aún más la variabilidad de los resultados. El desafío persiste a pesar de las mejoras en los sistemas automatizados.
Acceso limitado a infraestructura de diagnóstico avanzada en regiones en desarrollo
Muchas regiones carecen del equipo necesario para apoyar pruebas autoinmunes de alta calidad. Los hospitales dependen de laboratorios centralizados que operan con capacidad limitada. El mercado de pruebas de anticuerpos antinucleares enfrenta obstáculos cuando la infraestructura limita el alcance de las pruebas. Esto restringe el diagnóstico oportuno para pacientes en entornos desatendidos. Los marcos de reembolso limitados reducen la asequibilidad de los paneles autoinmunes. La escasez de personal capacitado dificulta la interpretación precisa. Los problemas logísticos retrasan el suministro de reactivos y el mantenimiento del equipo. Estas barreras ralentizan la adopción en los mercados emergentes de atención médica.
Oportunidades en el Mercado de Pruebas de Anticuerpos Antinucleares:
Expansión de Plataformas Automatizadas y Multiplex en Redes de Diagnóstico Emergentes
La adopción de la automatización en regiones en desarrollo ofrece nuevas vías para la expansión del mercado. Los laboratorios buscan plataformas que reduzcan la carga de trabajo manual y mejoren la fiabilidad. El mercado de pruebas de anticuerpos antinucleares gana impulso cuando la automatización llega a hospitales de nivel medio. Esto anima a los proveedores a actualizar sistemas heredados. Los proveedores pueden expandir canales de distribución que apoyen la capacitación y el servicio a largo plazo. Los hospitales buscan sistemas compatibles con paneles de pruebas autoinmunes más amplios. La adopción crece cuando las inversiones en infraestructura se alinean con las reformas nacionales de salud. La oportunidad se fortalece a medida que los laboratorios modernizan su capacidad de prueba.
Creciente Uso de Herramientas de IA Basadas en Patrones para Mejorar la Precisión de la Interpretación en Pruebas Autoinmunes
Las plataformas de interpretación basadas en IA crean un fuerte potencial comercial para los desarrolladores. Estas herramientas ayudan a reducir las inconsistencias entre laboratorios. El mercado de pruebas de anticuerpos antinucleares se beneficia cuando la IA fortalece el soporte de decisiones. Introduce oportunidades para asociaciones con empresas de salud digital. Grupos de investigación despliegan herramientas de IA para estudios de mapeo de anticuerpos. Los hospitales integran software que mejora la claridad de los informes. Los proveedores promueven sistemas con características analíticas escalables. La integración de IA permite un reconocimiento de patrones más fiable en casos complejos.
Análisis de Segmentación del Mercado de Pruebas de Anticuerpos Antinucleares:
Por Segmento de Producto
El mercado de pruebas de anticuerpos antinucleares se expande gracias a la fuerte demanda de reactivos y kits de ensayo que apoyan las pruebas autoinmunes de rutina en diversos entornos clínicos. Los sistemas ganan tracción debido a las necesidades de automatización en laboratorios de alto volumen que buscan tiempos de respuesta más rápidos y una mejor estandarización. El software y los servicios juegan un papel creciente al apoyar la interpretación de datos, el control de calidad y las funciones de informes. La estructura del segmento refleja la creciente adopción de plataformas integradas que agilizan los flujos de trabajo y reducen los errores manuales. Se alinea con las prioridades del laboratorio centradas en la precisión y la eficiencia operativa. Los proveedores mejoran sus carteras con configuraciones de productos flexibles. La combinación de productos apoya una amplia cobertura diagnóstica y un rendimiento de prueba consistente.
Por Segmento de Técnica
ELISA mantiene un uso amplio debido a su simplicidad, escalabilidad y compatibilidad con los flujos de trabajo de laboratorio establecidos. El ensayo de inmunofluorescencia sigue siendo un método de referencia preferido por su capacidad de reconocimiento de patrones detallados. La adopción de ensayos multiplex crece donde los clínicos requieren un perfil de anticuerpos integral para casos autoinmunes complejos. El mercado de pruebas de anticuerpos antinucleares apoya la diversificación de técnicas para satisfacer diversas necesidades diagnósticas. Refleja la preferencia de los laboratorios por plataformas que equilibran precisión, rendimiento y claridad interpretativa. Cada segmento de técnica contribuye a distintas vías de prueba. Las actualizaciones tecnológicas mejoran la reproducibilidad y reducen la variabilidad dependiente del operador. Los laboratorios evalúan las técnicas basándose en la complejidad del caso y los requisitos de tiempo de respuesta.
- Por ejemplo, la plataforma de pruebas autoinmunes EliA de Thermo Fisher Scientific utiliza un método de inmunoensayo enzimático basado en fluorescencia que ofrece alta precisión analítica y mejor estandarización para la detección de anticuerpos dsDNA, apoyando una interpretación clínica más fiable que las técnicas tradicionales de ELISA manual.
Por Segmentos de Aplicación y Usuario Final
La artritis reumatoide, el LES, el síndrome de Sjögren, la esclerodermia y otras condiciones autoinmunes impulsan la demanda de cribado a lo largo de las vías de atención. Los proveedores utilizan las pruebas ANA para guiar el diagnóstico temprano y las decisiones de derivación. Los hospitales lideran la adopción debido a sus capacidades diagnósticas avanzadas. Los laboratorios clínicos apoyan grandes volúmenes de pruebas con plataformas automatizadas. Los laboratorios de consultorios médicos amplían el acceso a pruebas para la evaluación de primera línea. La distribución del segmento destaca la amplia relevancia clínica del cribado ANA. Apoya el monitoreo constante de enfermedades en las redes de atención médica.
- Por ejemplo, en entornos hospitalarios de alto volumen, el analizador de quimioluminiscencia Werfen BIO-FLASH apoya los flujos de trabajo de pruebas autoinmunes rápidas al ofrecer una detección rápida y totalmente automatizada de autoanticuerpos clave relacionados con el LES, permitiendo a los equipos de atención aguda acelerar la evaluación diagnóstica para pacientes con síntomas multisistémicos complejos.
Segmentación:
Por Producto
- Reactivos y Kits de Ensayo
- Sistemas
- Software y Servicios
Por Técnica
- ELISA
- Ensayo de Inmunofluorescencia
- Ensayo Multiplex
Por Aplicación
- Artritis Reumatoide
- Lupus Eritematoso Sistémico (LES)
- Síndrome de Sjögren
- Esclerodermia
- Otros
Por Usuario Final
- Hospitales
- Laboratorios Clínicos
- Laboratorios de Consultorios Médicos
- Otros
Por Región
- América del Norte
- EE.UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Análisis Regional:
América del Norte
América del Norte posee la mayor participación del mercado de pruebas de anticuerpos antinucleares, representando alrededor del 40% del total de ingresos. Una sólida infraestructura diagnóstica respalda la alta adopción en hospitales y laboratorios. Los clínicos confían en plataformas avanzadas de inmunología que mejoran la precisión y reducen las brechas de interpretación. La región se beneficia de marcos de reembolso establecidos que fomentan el cribado autoinmune. Las instituciones de investigación contribuyen al desarrollo constante de ensayos y mejoras en los flujos de trabajo. El mercado se fortalece debido a la creciente concienciación sobre los síntomas de enfermedades autoinmunes. Mantiene el liderazgo a través de la inversión continua en sistemas de diagnóstico automatizados y digitales.
Europa
Europa representa aproximadamente el 30% del mercado global, impulsada por fuertes redes de laboratorios y prácticas diagnósticas estandarizadas. Los países de la región adoptan directrices de pruebas armonizadas que apoyan la consistencia en los informes. Los hospitales amplían los paneles autoinmunes para mejorar las tasas de detección temprana. El mercado de pruebas de anticuerpos antinucleares se beneficia de amplios programas de formación para clínicos que mejoran las habilidades de interpretación de patrones. Crece de manera constante debido al aumento de la prevalencia de trastornos autoinmunes y al mejor acceso a la atención médica. Los organismos reguladores promueven programas de aseguramiento de la calidad para mejorar la competencia en los laboratorios. Europa sigue siendo una región clave debido a su ecosistema diagnóstico estructurado.
Asia Pacífico y el Resto del Mundo
Asia Pacífico posee casi el 25% de la participación global, respaldada por la rápida expansión de la infraestructura sanitaria y la creciente concienciación sobre las pruebas. La demanda aumenta en China e India, donde el cribado autoinmune se integra más en la atención rutinaria. Los laboratorios invierten en sistemas automatizados que mejoran la escalabilidad. Gana impulso a medida que grandes grupos de pacientes impulsan el crecimiento del volumen de pruebas. El 5% restante de la participación proviene de regiones en América Latina, Oriente Medio y África, donde las capacidades diagnósticas continúan desarrollándose. Los proveedores buscan plataformas rentables que apoyen el acceso amplio de la población. El potencial de crecimiento sigue siendo fuerte a medida que las inversiones fortalecen la capacidad de pruebas en los mercados emergentes.
Análisis de Jugadores Clave:
- Thermo Fisher Scientific Inc.
- Bio-Rad Laboratories Inc.
- Abbott Laboratories
- Zeus Scientific Inc.
- EUROIMMUN AG
- Inova Diagnostics
- Antibodies Inc.
- Immuno Concepts
- Trinity Biotech plc
- ERBA Diagnostics Inc.
Análisis Competitivo:
El mercado de pruebas de anticuerpos antinucleares presenta una fuerte competencia impulsada por la innovación en plataformas automatizadas, calidad de reactivos y software de interpretación avanzada. Los principales actores se centran en expandir los menús de pruebas, mejorar la estandarización y fortalecer las redes de distribución globales. Las empresas invierten en actualizaciones tecnológicas que apoyan un mayor rendimiento y un reconocimiento de patrones más consistente. Las colaboraciones estratégicas ayudan a los proveedores a ingresar a nuevas regiones y expandir sus bases de clientes. Se beneficia de mejoras continuas en la precisión de los ensayos y la integración del flujo de trabajo. Los competidores enfatizan el cumplimiento normativo y los programas de capacitación que mejoran el rendimiento del laboratorio. La diferenciación de productos sigue centrada en la precisión, la facilidad de uso y las características de soporte digital.
Desarrollos Recientes:
- En febrero de 2025, Bio-Rad Laboratories anunció su intención de adquirir Stilla Technologies, un desarrollador de soluciones de PCR digital, para expandir su alcance en diagnósticos clínicos hacia aplicaciones de alta sensibilidad como biopsias líquidas y pruebas de enfermedades infecciosas. Para febrero de 2026, Bio-Rad confirmó que su segmento de diagnósticos había vuelto a crecer, impulsado por la fuerte demanda de su familia QX700 Droplet Digital PCR y planes para más lanzamientos de productos IVD a lo largo del año.
- En enero de 2024, ZEUS Scientific comenzó oficialmente a operar como Sebia Autoimmune & Infectious Diseases tras su adquisición anterior por Sebia. Este cambio de marca integró el sistema de inmunofluorescencia digital dIFine aprobado por la FDA de ZEUS y los ensayos de anticuerpos fluorescentes indirectos (IFA) ANA HEp-2 en un catálogo más amplio que incluye el sistema Alegria 2 para pruebas autoinmunes automatizadas.
Cobertura del Informe:
El informe de investigación ofrece un análisis profundo basado en Producto, Técnica, Enfermedad/Aplicación, Usuario Final y Región. Detalla a los principales actores del mercado, proporcionando una visión general de sus negocios, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye información sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Además, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, los escenarios regulatorios y los avances tecnológicos que están moldeando la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos participantes y empresas establecidas para navegar por las complejidades del mercado.
Perspectivas Futuras:
- El creciente demanda de detección temprana de enfermedades autoinmunes impulsará una mayor adopción de plataformas de diagnóstico avanzadas en hospitales y laboratorios de referencia, mejorando las vías de decisión clínica en todo el mundo.
- Los laboratorios dependerán cada vez más de sistemas de inmunoensayo automatizados que apoyen un procesamiento más rápido, mejor consistencia y menor dependencia del técnico en entornos de pruebas autoinmunes de rutina.
- Las herramientas de interpretación habilitadas por IA elevarán la precisión al apoyar un reconocimiento de patrones más claro y minimizar la variabilidad subjetiva vinculada a la evaluación manual.
- El aumento de la concienciación sobre las enfermedades autoinmunes alentará a los proveedores a integrar paneles de anticuerpos más amplios en las evaluaciones de rutina, fortaleciendo la cobertura diagnóstica para condiciones complejas.
- Los sistemas de prueba portátiles y descentralizados ampliarán el acceso en regiones desatendidas, apoyando la detección temprana y la intervención clínica oportuna en diversas poblaciones de pacientes.
- Las herramientas de informes basadas en la nube remodelarán los flujos de trabajo de laboratorio al mejorar la conectividad, el intercambio de datos en tiempo real y la accesibilidad de conocimientos diagnósticos estructurados.
- Los programas de formación continua para profesionales de laboratorio mejorarán la competencia en la interpretación de patrones y fortalecerán la fiabilidad diagnóstica general en las instituciones.
- Los mercados emergentes experimentarán una rápida expansión debido a la creciente inversión en salud, la mejora de la infraestructura de laboratorio y una mayor concienciación clínica sobre los trastornos autoinmunes.
- Las colaboraciones entre empresas de diagnóstico y grupos de investigación acelerarán la innovación en el rendimiento de los ensayos y el desarrollo de software analítico.
- La adopción de soluciones de pruebas multiplex aumentará a medida que los clínicos demanden capacidades de perfilado integral que simplifiquen las investigaciones autoinmunes y reduzcan las pruebas repetidas.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de pruebas de anticuerpos antinucleares y cuál es su tamaño proyectado para 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crezca el mercado de pruebas de anticuerpos antinucleares entre 2025 y 2032?
¿Qué segmento del mercado de pruebas de anticuerpos antinucleares tuvo la mayor participación en 2024?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado de pruebas de anticuerpos antinucleares?
¿Quiénes son las empresas líderes en el mercado de pruebas de anticuerpos antinucleares?
¿Qué región comandó la mayor parte del mercado de pruebas de anticuerpos antinucleares en 2024?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Pruebas de Anticuerpos Antinucleares Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Pruebas de Anticuerpos Antinucleares Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 1780 million → 2032: USD 4830.06 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Pruebas de Anticuerpos Antinucleares Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Pruebas de Anticuerpos Antinucleares Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Pruebas de Anticuerpos Antinucleares Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Pruebas de Anticuerpos Antinucleares Market Drivers
- 3.3 Mercado de Pruebas de Anticuerpos Antinucleares Market Restraints & Challenges
- 3.4 Mercado de Pruebas de Anticuerpos Antinucleares Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Pruebas de Anticuerpos Antinucleares Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Pruebas de Anticuerpos Antinucleares Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Pruebas de Anticuerpos Antinucleares category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Pruebas de Anticuerpos Antinucleares Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Pruebas de Anticuerpos Antinucleares Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Pruebas de Anticuerpos Antinucleares market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Pruebas de Anticuerpos Antinucleares Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Pruebas de Anticuerpos Antinucleares Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Pruebas de Anticuerpos Antinucleares Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Pruebas de Anticuerpos Antinucleares (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Pruebas de Anticuerpos Antinucleares Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Pruebas de Anticuerpos Antinucleares Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Pruebas de Anticuerpos Antinucleares Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Pruebas de Anticuerpos Antinucleares Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Pruebas de Anticuerpos Antinucleares Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Pruebas de Anticuerpos Antinucleares Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Pruebas de Anticuerpos Antinucleares Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Pruebas de Anticuerpos Antinucleares Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Pruebas de Anticuerpos Antinucleares Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
