
Descripción general del tamaño del mercado de análisis de ARN libre de células (cfRNA):
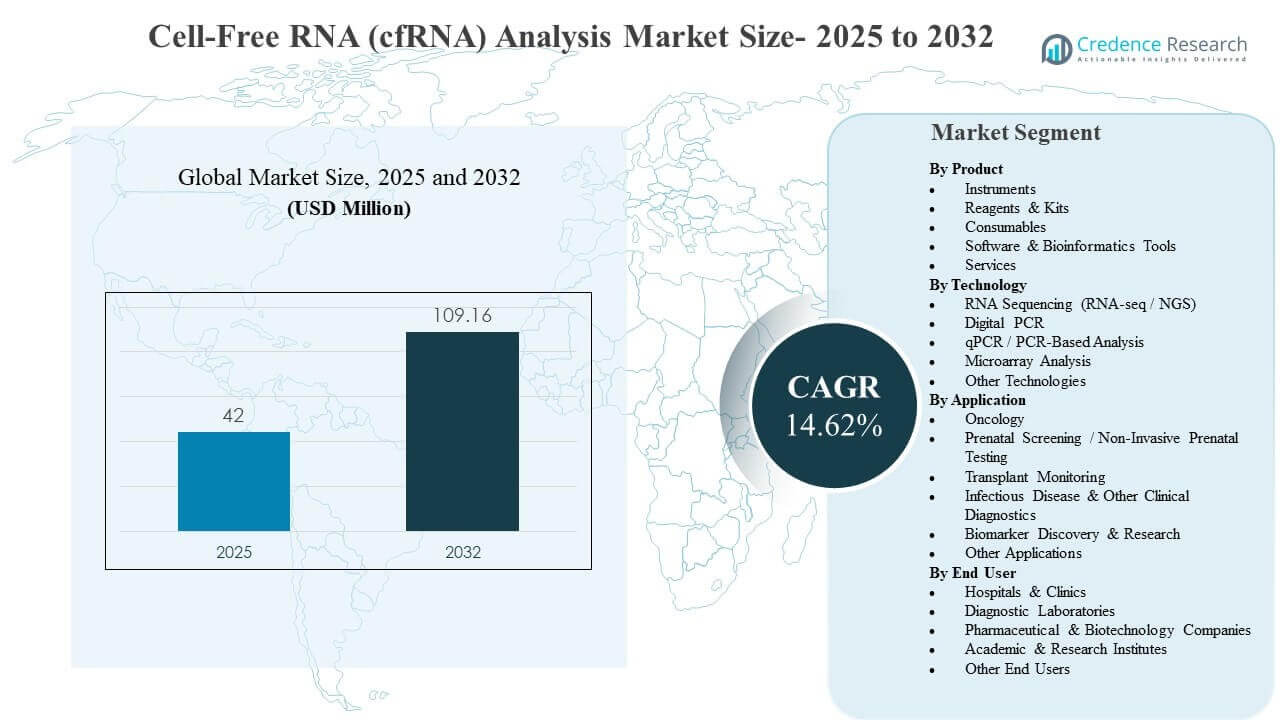
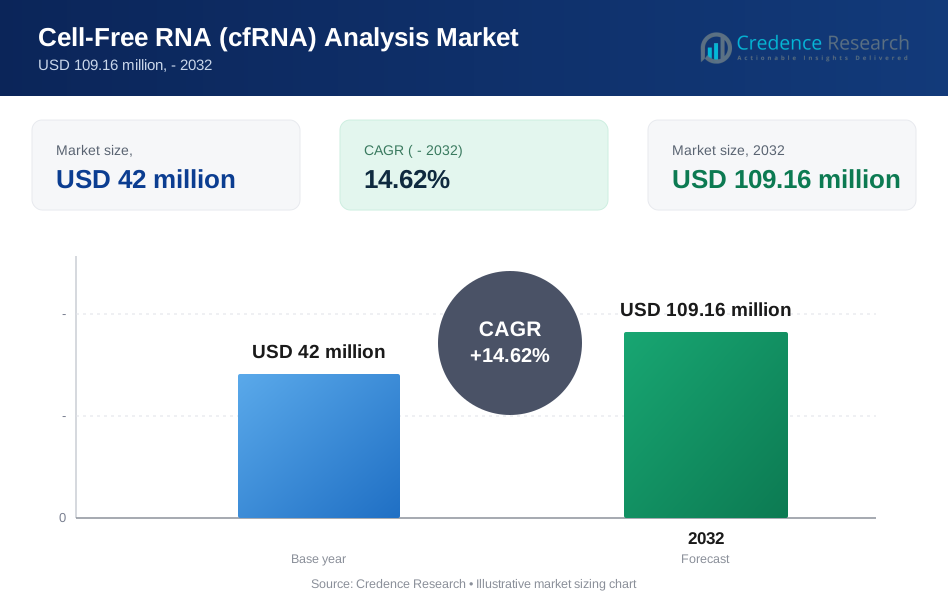
Se estimó que el tamaño del mercado global de análisis de ARN libre de células (cfRNA) fue de 42 millones de USD en 2025 y se espera que alcance los 109.16 millones de USD para 2032, creciendo a una tasa compuesta anual (CAGR) del 14.62% de 2025 a 2032. El impulso de crecimiento se debe principalmente a la expansión de los flujos de trabajo de biopsia líquida que requieren cada vez más señales a nivel de ARN para mejorar la caracterización de enfermedades, el monitoreo de terapias y la validación de biomarcadores en entornos clínicos y traslacionales. América del Norte sigue siendo el mayor centro de comercialización, respaldado por una sólida infraestructura de secuenciación, adopción de diagnósticos avanzados y ecosistemas de proveedores concentrados en instrumentos, reactivos y bioinformática.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2024 |
| Año Base | 2025 |
| Período de Pronóstico | 2026-2032 |
| Tamaño del Mercado de Análisis de ARN Libre de Células (cfRNA) 2025 | 42 millones de USD |
| Mercado de Análisis de ARN Libre de Células (cfRNA), CAGR | 14.62% |
| Tamaño del Mercado de Análisis de ARN Libre de Células (cfRNA) 2032 | 109.16 millones de USD |
Tendencias y Perspectivas Clave del Mercado
- El tamaño del mercado de análisis de ARN libre de células (cfRNA) se expande de 42 millones de USD (2025) a 109.16 millones de USD (2032) a una CAGR del 14.62% (2025–2032).
- La secuenciación de ARN (RNA-seq/NGS) lidera la adopción tecnológica con una participación del 48.6% (2025) ya que el perfilado a escala de transcriptoma apoya el descubrimiento de firmas y el desarrollo de ensayos.
- Los reactivos y kits representan el mayor grupo de productos con una participación del 41.7% (2025) debido al consumo por muestra en los pasos de extracción, preparación de bibliotecas y control de calidad.
- La oncología representa la mayor aplicación con una participación del 39.4% (2025) ya que el cfRNA complementa al ctDNA para el monitoreo y la comprensión de la biología tumoral.
- América del Norte ocupa la posición regional líder con una participación del 39.2% (2025), reflejando una infraestructura de diagnóstico molecular madura y alta intensidad de investigación.
Análisis de Segmentos
La adopción del análisis de ARN libre de células está determinada por la sensibilidad del flujo de trabajo, donde el ARN de baja abundancia y fragmentado genera una fuerte demanda de químicas de extracción optimizadas, control de contaminación y pre-analíticas repetibles. Las líneas de trabajo estandarizadas que reducen la variabilidad en la recolección, estabilización, aislamiento y preparación de bibliotecas siguen siendo un factor decisivo de compra para hospitales, laboratorios de diagnóstico y grupos de investigación traslacional. A medida que las firmas de cfRNA se amplían más allá de los estudios de descubrimiento, los usuarios finales priorizan cada vez más los flujos de trabajo llave en mano que preservan la compatibilidad con RT-qPCR, PCR digital y resultados de secuenciación.
La selección de tecnología está cada vez más impulsada por el caso de uso. RNA-seq/NGS sigue siendo central para el descubrimiento y refinamiento de ensayos, especialmente cuando el objetivo requiere una detección amplia de transcritos, variantes de empalme y señales a nivel de vías. Los enfoques basados en PCR digital y qPCR ganan terreno para la confirmación sensible y el monitoreo longitudinal una vez que se definen los paneles objetivo, apoyando la ampliación operativa en laboratorios de diagnóstico. Las herramientas y servicios de bioinformática se expanden junto con estudios de múltiples muestras, ya que la interpretación robusta de señales de cfRNA requiere normalización, corrección de lotes e informes clínicamente significativos.
Por Información del Producto
Reactivos & Kits representaron la mayor participación de 41.7% en 2025. Los reactivos & kits lideran porque los flujos de trabajo de cfRNA consumen insumos de extracción y preparación por muestra, y mayores volúmenes de muestras aumentan directamente el gasto recurrente. La demanda se concentra en torno a la estabilización del RNA, aislamiento, preparación de bibliotecas y controles de ensayos que mejoran la reproducibilidad y reducen señales falsas por degradación o contaminación. La expansión de servicios y software también incrementa el uso de reactivos porque la secuenciación y análisis subcontratados aún requieren químicas estándar y protocolos validados.
Por Información de Tecnología
Secuenciación de RNA (RNA-seq / NGS) representó la mayor participación de 48.6% en 2025. RNA-seq/NGS lidera porque el perfilado a escala de transcriptoma apoya el descubrimiento de biomarcadores, el diseño de paneles y el desarrollo de firmas de múltiples enfermedades a partir de plasma y otros biofluidos. RNA-seq/NGS también permite una interpretación de mayor dimensión, como la expresión diferencial y señales a nivel de vías, lo que mejora la resolución biológica frente a ensayos de un solo objetivo. El análisis basado en PCR digital y qPCR sigue siendo esencial para la verificación sensible y el monitoreo rutinario una vez que se establecen los objetivos.
Por Información de Aplicación
Oncología representó la mayor participación de 39.4% en 2025. La oncología lidera porque los programas de biopsia líquida requieren herramientas mínimamente invasivas para la detección de enfermedades, estratificación y monitoreo longitudinal, y el cfRNA expande el espacio de biomarcadores más allá de las alteraciones del ADN. Las señales de expresión y fusión derivadas de cfRNA apoyan la evaluación de la respuesta a la terapia y la investigación de enfermedades residuales en entornos de investigación y traslacionales. La demanda de descubrimiento de biomarcadores sigue siendo fuerte porque los programas de oncología actualizan continuamente los paneles objetivo y requieren validación a gran escala.
Por Información del Usuario Final
Laboratorios de Diagnóstico representaron la mayor participación de 31.8% en 2025. Los laboratorios de diagnóstico lideran porque los modelos de pruebas centralizadas permiten la consolidación del rendimiento de muestras, la utilización de instrumentos y los SOPs estandarizados en colecciones de múltiples sitios. Los laboratorios de diagnóstico también mantienen la estructura operativa para integrar la automatización de extracción, flujos de trabajo de secuenciación y herramientas de interpretación de datos a escala. Los hospitales y clínicas contribuyen significativamente a través de la recolección de muestras y vías de atención, pero el procesamiento y análisis de alta complejidad siguen concentrados en entornos de laboratorio.
Impulsores del Mercado de Análisis de RNA Libre de Células (cfRNA)
Expansión de los Flujos de Trabajo de Biopsia Líquida y Monitoreo Longitudinal
Los programas de biopsia líquida buscan cada vez más señales a nivel de ARN para complementar las alteraciones del ADN, mejorando la caracterización de la enfermedad y la interpretación biológica. El cfRNA apoya el monitoreo no invasivo a lo largo de los ciclos de tratamiento, lo que aumenta la demanda de pruebas recurrentes en oncología y otras áreas clínicas. La traducción de la investigación a la clínica también fortalece la financiación y la adquisición para flujos de trabajo estandarizados que abarcan extracción, cuantificación y secuenciación. A medida que las líneas de biomarcadores maduran, los programas de validación clínica amplían los volúmenes de muestras, aumentando el consumo sostenido de reactivos, kits y capacidades de análisis de datos.
- Por ejemplo, en el estudio PREMOM (NCT04990141) que abarca 9,586 mujeres embarazadas en 14 hospitales españoles (2021–2024), el perfil de cfRNA plasmático específico del trimestre predijo la preeclampsia de inicio temprano con un 83% de sensibilidad y un 88% de especificidad (AUC 0.85) a 18.0 semanas antes del inicio clínico, y la preeclampsia de inicio tardío con un 86% de sensibilidad y un 89% de especificidad (AUC 0.88) a 14.9 semanas antes del inicio, demostrando una validación clínica a gran escala que impulsa la adopción de flujos de trabajo estandarizados de cfRNA.
Requisitos de Mayor Sensibilidad para Biomarcadores de Baja Abundancia
Las muestras de cfRNA a menudo contienen material fragmentado y de baja concentración, creando un fuerte énfasis en la extracción de alto rendimiento y la detección robusta posterior. Los usuarios finales priorizan tecnologías que mejoran la sensibilidad y la reproducibilidad, lo que apoya la adopción de flujos de trabajo avanzados de NGS y plataformas de PCR de alto rendimiento. La optimización del flujo de trabajo reduce la variabilidad del manejo pre-analítico y mejora la confianza en la medición longitudinal. Este comportamiento de compra impulsado por la sensibilidad fortalece la demanda de kits validados, controles de calidad y protocolos compatibles con la automatización.
Creciente Uso en Biopharma para el Descubrimiento de Biomarcadores y Habilitación de Ensayos
Las empresas biofarmacéuticas y biotecnológicas expanden el uso de cfRNA para la investigación traslacional, la estratificación de pacientes y el monitoreo de respuestas en ensayos clínicos. Las señales de expresión y fusión de cfRNA pueden apoyar los conocimientos farmacodinámicos y la validación del mecanismo de acción, fortaleciendo el papel de los análisis de cfRNA en las líneas de desarrollo. A medida que crecen los alcances de los ensayos, los socios externos y los laboratorios vinculados a CRO aumentan las necesidades de rendimiento en secuenciación y análisis. El volumen ampliado impulsado por ensayos fortalece la demanda de reactivos, secuenciación, software y servicios especializados.
Avances en Bioinformática e Integración Multi-Omics
La interpretación de cfRNA requiere flujos de trabajo computacionales robustos para la normalización, corrección de lotes y reportes clínicamente significativos. La creciente integración de enfoques multi-ómicos fomenta la adopción de herramientas bioinformáticas que vinculan señales de cfRNA con variantes de ADN, proteínas y metadatos clínicos. Los flujos de trabajo mejorados reducen los falsos positivos y mejoran la reproducibilidad, apoyando una adopción más amplia en entornos traslacionales. También aumenta la demanda de módulos de análisis estandarizados que apoyen flujos de trabajo regulados e informes escalables en laboratorios de diagnóstico.
- Por ejemplo, Exai Bio desarrolló Exai-1, un modelo base multimodal basado en transformadores preentrenado en 7,349 características de cfRNA a través de 13,014 muestras de plasma y suero (6,792 suero, 6,222 plasma) de 11 proveedores, logrando R² 0.89 (IC 95%: 0.88–0.89) frente a 0.57 para la línea base promedio del conjunto de datos, junto con un ensayo automatizado de cfRNA que procesa cientos de muestras por lote.
Desafíos del Mercado de Análisis de ARN Libre de Células (cfRNA)
La variabilidad pre-analítica sigue siendo una gran limitación para los flujos de trabajo de cfRNA porque los tubos de recolección, las condiciones de estabilización, el tiempo de transporte y los protocolos de procesamiento pueden alterar la integridad del ARN y los resultados posteriores. La estandarización entre sitios sigue siendo difícil, especialmente en estudios multicéntricos donde las diferencias operativas influyen en la reproducibilidad del ensayo. La escasez y fragmentación de muestras complican aún más la calidad de los datos, aumentando la carga sobre el rendimiento de la extracción y el control de calidad. Estos factores ralentizan la traducción clínica y aumentan la necesidad de flujos de trabajo validados de extremo a extremo.
- Por ejemplo, los tubos Cell-Free RNA BCT® de Streck demostraron una preservación estable de cfRNA durante 7 días a 18–25°C sin degradación significativa en la recuperación del control de espiga (coeficiente de variación <8%) en 48 muestras en un estudio de validación multisite de 2024, mientras prevenían la lisis de glóbulos blancos que de otro modo aumentaría el ARN de fondo de 12 a 15 veces en comparación con los tubos estándar de K3EDTA.
La complejidad de la interpretación de datos añade otra barrera porque los perfiles de cfRNA reflejan señales biológicas mixtas de múltiples tejidos y tipos de células, lo que complica la atribución y la toma de decisiones clínicas. Los pipelines de bioinformática requieren una normalización cuidadosa y control de factores de confusión, particularmente cuando surgen efectos de lote en las corridas de secuenciación o sitios. La validación clínica requiere grandes conjuntos de datos y líneas base de referencia robustas, aumentando el costo y el tiempo de implementación. Las brechas de habilidades en biología computacional e informes regulados limitan aún más la adopción en entornos con recursos limitados.
Tendencias y Oportunidades del Mercado de Análisis de ARN Libre de Células (cfRNA)
Los diseños de estudio multi-ómicos representan una gran oportunidad ya que los desarrolladores combinan cfRNA con analitos complementarios para mejorar la sensibilidad y la interpretabilidad biológica. El enfoque apoya firmas más ricas para oncología y diagnósticos clínicos más amplios, lo que fortalece la demanda de plataformas integradas de preparación de muestras, secuenciación y análisis. La adopción de la automatización también está en aumento porque los laboratorios buscan reducir el tiempo de manipulación y mejorar la repetibilidad en operaciones de alto rendimiento. Estas tendencias amplían la captura de valor a través de instrumentos, reactivos, software y servicios.
- Por ejemplo, un flujo de trabajo multi-ómico de 2024 que combina firmas de cfDNA (metilación, longitud de fragmento, extremos de motivos, alteraciones en el número de copias) con características de cfmRNA de 822 sujetos aumentó la sensibilidad general del 64–81% (solo cfDNA) al 71–73% en cánceres de mama, colorrectal y gástrico con una especificidad del 92.6%, con características de cfmRNA que contribuyen al 19% de las características discriminativas totales enriquecidas en vías relacionadas con el sistema inmunológico.
Los paneles de cfRNA dirigidos y los flujos de trabajo simplificados crean otra vía de crecimiento a medida que los resultados de descubrimiento se transforman en ensayos operativos con marcadores definidos. Los diseños dirigidos reducen la carga de secuenciación y permiten un monitoreo escalable en laboratorios de diagnóstico, apoyando un despliegue más amplio y pruebas repetidas. El uso expandido más allá de la oncología, incluyendo el monitoreo de trasplantes y aplicaciones relacionadas con enfermedades infecciosas, amplía la base de clientes abordables a través de redes clínicas. Una adopción clínica más amplia aumenta la necesidad de análisis estandarizados, sistemas de calidad y soluciones de informes interoperables.
Perspectivas Regionales
América del Norte
América del Norte tiene una participación del 39.2% en 2025, respaldada por una sólida infraestructura de secuenciación, adopción avanzada de diagnósticos moleculares y ecosistemas de proveedores concentrados en instrumentos, reactivos e bioinformática. Las redes de investigación clínica y la actividad de ensayos biofarmacéuticos crean una demanda sostenida de flujos de trabajo de descubrimiento y monitoreo de cfRNA. La consolidación de laboratorios y las inversiones en automatización fortalecen la economía del rendimiento y la estandarización. Las tuberías listas para regulación y la experimentación de reembolsos establecidos refuerzan aún más el impulso de comercialización.
Europa
Europa tiene una participación del 26.1% en 2025, respaldada por una fuerte capacidad de investigación traslacional, colaboraciones académicas establecidas e integración constante de diagnósticos moleculares en la atención especializada. Los laboratorios europeos a menudo enfatizan protocolos armonizados y sistemas de calidad, lo que apoya la adopción de flujos de trabajo de cfRNA validados. Las asociaciones público-privadas y los programas vinculados a biobancos fomentan estudios a escala de cohortes que expanden la demanda de secuenciación y análisis. El potencial de crecimiento sigue vinculado al progreso de la estandarización y la validación clínica escalable.
Asia Pacífico
Asia Pacífico tiene una participación del 24.3% en 2025, con una capacidad de secuenciación en expansión, iniciativas crecientes de medicina de precisión y una creciente actividad de investigación clínica en los principales sistemas de salud. El crecimiento regional se fortalece con el desarrollo de infraestructuras en laboratorios centralizados y la creciente adopción de plataformas de pruebas moleculares. La expansión de la fabricación local y la optimización de costos también mejoran la accesibilidad de reactivos y consumibles. La traducción más rápida a pruebas de rutina dependerá del progreso de la estandarización y la preparación de la fuerza laboral para análisis avanzados.
América Latina
América Latina tiene una participación del 6.4% en 2025, impulsada por la expansión gradual de las capacidades de diagnóstico molecular en laboratorios centralizados y la creciente participación en programas de investigación clínica. La adopción a menudo se concentra en los centros urbanos más grandes donde el acceso a la secuenciación y las redes de atención especializada son más fuertes. La sensibilidad en la adquisición y la infraestructura desigual pueden ralentizar la estandarización en múltiples sitios. Las asociaciones con proveedores globales y laboratorios de referencia regionales pueden acelerar la escalabilidad durante el período de pronóstico.
Medio Oriente y África
Medio Oriente y África tiene una participación del 4,0% en 2025, respaldada por inversiones selectivas en centros de medicina de precisión, laboratorios de referencia y programas de investigación traslacional liderados por instituciones académicas. La adopción sigue siendo desigual entre los países, con un crecimiento concentrado en centros de salud bien financiados. El acceso limitado a infraestructura avanzada de secuenciación y capacidad de bioinformática capacitada puede restringir un despliegue más amplio. La expansión de redes de investigación regionales e iniciativas de automatización de laboratorios pueden mejorar el potencial de adopción.
Panorama Competitivo
La competencia en el tamaño del mercado de Análisis de ARN Libre de Células (cfRNA) se centra en construir flujos de trabajo confiables de extremo a extremo que reduzcan la variabilidad preanalítica y mejoren la sensibilidad en la extracción, cuantificación, secuenciación y análisis. Los proveedores líderes se diferencian por la amplitud de sus carteras de productos, la validación de flujos de trabajo, la compatibilidad con la automatización y la informática integrada que respalda la interpretación escalable. Las asociaciones entre laboratorios y proveedores de plataformas ayudan a acelerar la adopción al simplificar la implementación y mejorar la reproducibilidad. Las ofertas de servicios y herramientas de software también se expanden a medida que los clientes buscan una ejecución de estudios más rápida y reportes estandarizados.
Thermo Fisher Scientific Inc. mantiene una posición sólida a través de una amplia cobertura de flujos de trabajo que abarca la preparación de muestras, detección basada en PCR, consumibles que permiten la secuenciación y capacidades de análisis de soporte. Thermo Fisher Scientific Inc. se beneficia de la escala en la fabricación y distribución que respalda el suministro confiable de kits y reactivos de alto consumo. Thermo Fisher Scientific Inc. también alinea el desarrollo de productos con las necesidades de investigación multi-ómica y traslacional, apoyando la adopción tanto en entornos de descubrimiento como aplicados. Este enfoque fortalece la retención de clientes al reducir la fragmentación de flujos de trabajo en protocolos de múltiples pasos.
El informe de investigación y crecimiento de la industria incluye análisis detallados del panorama competitivo del mercado e información sobre empresas clave, incluyendo:
- Thermo Fisher Scientific Inc.
- Illumina, Inc.
- QIAGEN N.V.
- Bio-Rad Laboratories, Inc.
- Agilent Technologies, Inc.
- Promega Corporation
- Merck KGaA
- New England Biolabs, Inc.
- Zymo Research Corporation
- Norgen Biotek Corp
Se ha realizado un análisis cualitativo y cuantitativo de las empresas para ayudar a los clientes a comprender el entorno empresarial más amplio, así como las fortalezas y debilidades de los principales actores de la industria. Los datos se analizan cualitativamente para categorizar a las empresas como especializadas, enfocadas en categorías, enfocadas en la industria y diversificadas; se analizan cuantitativamente para categorizar a las empresas como dominantes, líderes, fuertes, tentativas y débiles.
Desarrollos Recientes
- En enero de 2026, nRichDX (EE.UU.) y Hamilton (Suiza) ampliaron su colaboración estratégica para ofrecer soluciones automatizadas de preparación de muestras de biopsia líquida, combinando el Sistema de Preparación de Muestras Revolution Plus de nRichDX con la plataforma Hamilton Microlab STAR para la extracción automatizada de cfDNA, cfRNA, cfTNA (ácidos nucleicos totales) y células tumorales circulantes (CTCs).
- En enero de 2025, Flomics Biotech (Portugal) reportó una prueba innovadora de detección temprana de múltiples cánceres (MCED) que combina la secuenciación de cfRNA, secuenciación de nueva generación (NGS) e inteligencia artificial, logrando aproximadamente un 92% de AUC y un 83% de sensibilidad con un 90% de especificidad para cinco cánceres principales (colorrectal, pulmón, mama, próstata y pancreático), con ~80% de sensibilidad incluso para cánceres en Etapa I.
- En septiembre de 2024, PreAnalytiX GmbH, una empresa conjunta entre QIAGEN (Alemania) y BD (Becton, Dickinson, and Company) (EE.UU.), introdujo el Conjunto de Biopsia Líquida de Orina PAXgene, que permite un análisis confiable de ácidos nucleicos libres de células (incluyendo cfRNA) de orina y es compatible con tecnologías qPCR, PCR digital y NGS, con QIAGEN comercializando el nuevo conjunto.
Alcance del Informe
| Atributo del Informe | Detalles |
| Valor del tamaño del mercado en 2025 | USD 42 millones |
| Pronóstico de ingresos en 2032 | USD 109.16 millones |
| Tasa de crecimiento (CAGR) | 14.62% (2025–2032) |
| Año base | 2025 |
| Período de pronóstico | 2026-2032 |
| Unidades cuantitativas | Millones de USD |
| Segmentos cubiertos | Por Perspectiva de Producto: Instrumentos, Reactivos & Kits, Consumibles, Software & Herramientas de Bioinformática, Servicios; Por Perspectiva Tecnológica: Secuenciación de ARN (RNA-seq / NGS), PCR Digital, Análisis basado en qPCR / PCR, Análisis de Microarrays, Otras Tecnologías; Por Perspectiva de Aplicación: Oncología, Detección Prenatal / Pruebas Prenatales No Invasivas, Monitoreo de Trasplantes, Enfermedades Infecciosas & Otros Diagnósticos Clínicos, Descubrimiento & Investigación de Biomarcadores, Otras Aplicaciones; Por Perspectiva de Usuario Final: Hospitales & Clínicas, Laboratorios de Diagnóstico, Empresas Farmacéuticas & Biotecnológicas, Institutos Académicos & de Investigación, Otros Usuarios Finales |
| Alcance regional | Norteamérica, Europa, Asia Pacífico, América Latina, Medio Oriente & África |
| Empresas clave perfiladas | Thermo Fisher Scientific Inc.; Illumina, Inc.; QIAGEN N.V.; Bio-Rad Laboratories, Inc.; Agilent Technologies, Inc.; Promega Corporation; Merck KGaA; New England Biolabs, Inc.; Zymo Research Corporation; Norgen Biotek Corp |
| Número de páginas | 336 |
Segmentación
Por Producto
- Instrumentos
- Reactivos & Kits
- Consumibles
- Software & Herramientas de Bioinformática
- Servicios
Por Tecnología
- Secuenciación de ARN (RNA-seq / NGS)
- PCR Digital
- Análisis basado en qPCR / PCR
- Análisis de Microarrays
- Otras Tecnologías
Por Aplicación
- Oncología
- Cribado Prenatal / Pruebas Prenatales No Invasivas
- Monitoreo de Trasplantes
- Enfermedades Infecciosas & Otros Diagnósticos Clínicos
- Descubrimiento & Investigación de Biomarcadores
- Otras Aplicaciones
Por Usuario Final
- Hospitales & Clínicas
- Laboratorios de Diagnóstico
- Empresas Farmacéuticas & Biotecnológicas
- Institutos Académicos & de Investigación
- Otros Usuarios Finales
Por Región
- América del Norte
- EE.UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio & África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual y pronosticado del mercado para el mercado de análisis de ARN libre de células (cfRNA)?
¿Cuál es la TACC para el tamaño del mercado de análisis de ARN libre de células (cfRNA) durante 2025–2032?
¿Cuál es el segmento más grande del mercado por producto en 2025?
¿Qué factores están impulsando el crecimiento en el tamaño del mercado de análisis de ARN libre de células (cfRNA)?
¿Quiénes son las empresas líderes que operan en el mercado de análisis de ARN libre de células (cfRNA)?
¿Qué región lidera el mercado en 2025?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Análisis de ARN Libre de Células (cfRNA) Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (the historical period; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Análisis de ARN Libre de Células (cfRNA) Market Snapshot
- 2.1.1 Market Size – Historical (the historical period) & Forecast (2032) (base year: USD 42 million → 2032: USD 109.16 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Análisis de ARN Libre de Células (cfRNA) Market Segmentation Snapshot
- 2.2.1 Market Split by Region – vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share –
- 2.3.2 Top 10 Players by Volume Share –
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Análisis de ARN Libre de Células (cfRNA) Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Análisis de ARN Libre de Células (cfRNA) Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Análisis de ARN Libre de Células (cfRNA) Market Drivers
- 3.3 Mercado de Análisis de ARN Libre de Células (cfRNA) Market Restraints & Challenges
- 3.4 Mercado de Análisis de ARN Libre de Células (cfRNA) Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Análisis de ARN Libre de Células (cfRNA) Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Análisis de ARN Libre de Células (cfRNA) Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Análisis de ARN Libre de Células (cfRNA) category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Análisis de ARN Libre de Células (cfRNA) Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Análisis de ARN Libre de Células (cfRNA) Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (the historical period)
- 5.1.2 Global Export Volume by Country (the historical period)
- 5.1.3 Global Import Value by Country (the historical period)
- 5.1.4 Global Import Volume by Country (the historical period)
- 5.1.5 Net Trade Balance by Country (the historical period)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (the historical period)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Análisis de ARN Libre de Células (cfRNA) market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Análisis de ARN Libre de Células (cfRNA) Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs.
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Análisis de ARN Libre de Células (cfRNA) Market Share Analysis –
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. )
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Análisis de ARN Libre de Células (cfRNA) Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Análisis de ARN Libre de Células (cfRNA) (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Análisis de ARN Libre de Células (cfRNA) Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Análisis de ARN Libre de Células (cfRNA) Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel ( & 2032)
- 7.1.2 Channel Mix Evolution (2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Análisis de ARN Libre de Células (cfRNA) Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Análisis de ARN Libre de Células (cfRNA) Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Análisis de ARN Libre de Células (cfRNA) Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Análisis de ARN Libre de Células (cfRNA) Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Análisis de ARN Libre de Células (cfRNA) Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Análisis de ARN Libre de Células (cfRNA) Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Análisis de ARN Libre de Células (cfRNA) Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
