
Visión General del Mercado de Clasificación de Células:
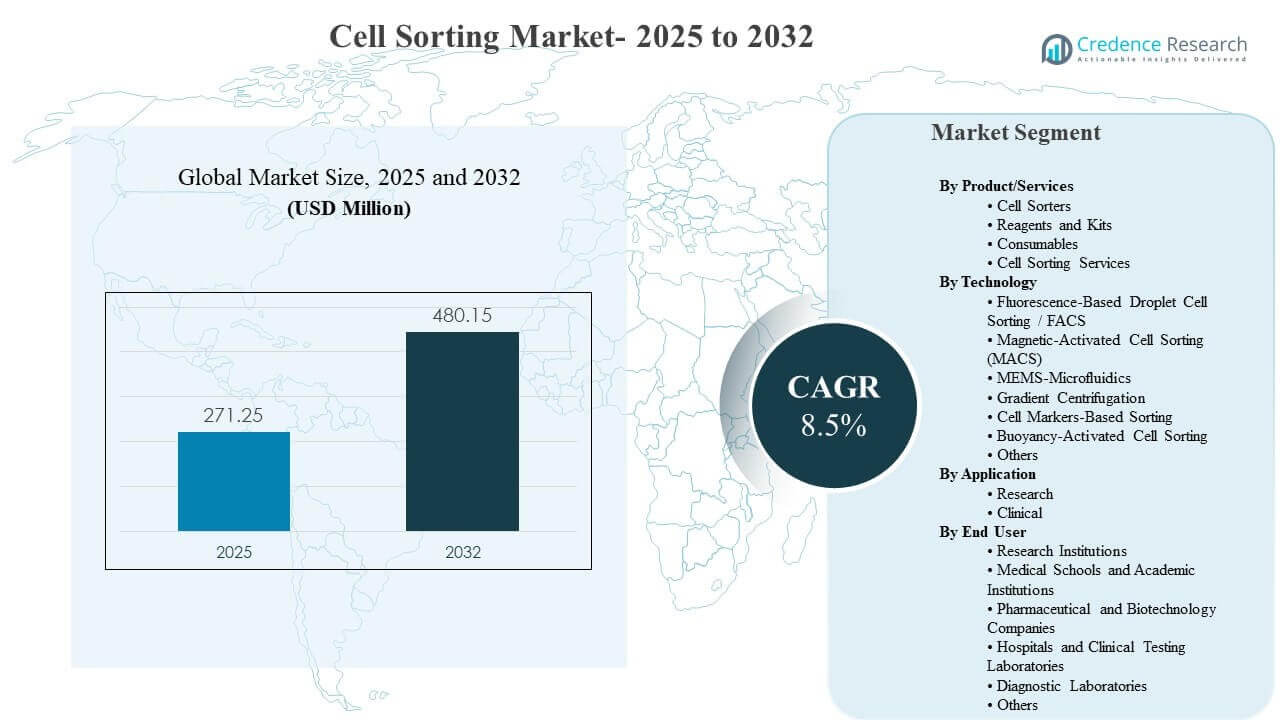
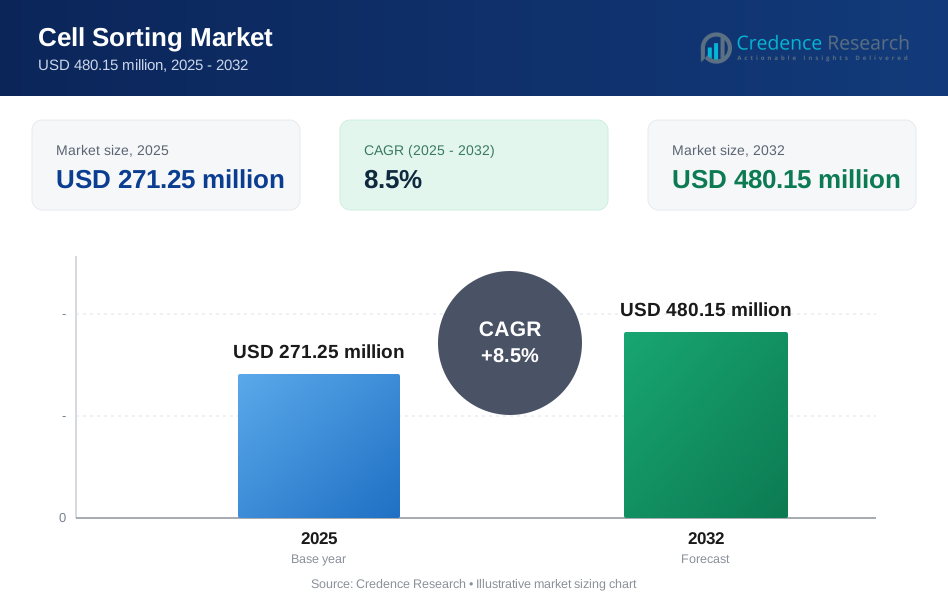
Se estimó que el tamaño del mercado global de Clasificación de Células era de USD 271.25 millones en 2025 y se espera que alcance los USD 480.15 millones para 2032, creciendo a una tasa compuesta anual (CAGR) del 8.5% de 2025 a 2032. El crecimiento se debe principalmente a la creciente adopción de aislamiento celular de alta resolución en inmunología, oncología y flujos de trabajo de células individuales, donde la mejora en la sensibilidad y el rendimiento aumenta la utilización diaria de instrumentos y el uso recurrente de reactivos. La expansión de la infraestructura de investigación y la actividad biofarmacéutica en Asia Pacífico fortalece aún más la demanda de plataformas de clasificación modernas en núcleos académicos y laboratorios industriales.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2024 |
| Año Base | 2025 |
| Período de Pronóstico | 2026-2032 |
| Tamaño del Mercado de Clasificación de Células 2025 | USD 271.25 millones |
| Mercado de Clasificación de Células, CAGR | 8.5% |
| Tamaño del Mercado de Clasificación de Células 2032 | USD 480.15 millones |
Tendencias y Perspectivas Clave del Mercado
- Se proyecta que el Mercado de Clasificación de Células se expanda de USD 271.25 millones (2025) a USD 480.15 millones (2032), reflejando un CAGR del 8.5% (2025–2032).
- Los reactivos y consumibles representaron la mayor parte del producto/servicio con un 58.5% en 2025, respaldados por los requisitos recurrentes de ensayos y paneles.
- La clasificación de células por gota basada en fluorescencia / FACS tuvo una participación del 36.9% en 2025, reflejando la continua preferencia por la resolución multiparamétrica y la clasificación de alta pureza.
- Las aplicaciones de investigación representaron el 56.4% en 2025, impulsadas por la demanda sostenida de perfiles inmunológicos, investigación de células madre y flujos de trabajo de descubrimiento de alto rendimiento.
- América del Norte lideró con una participación del 36.2% en 2025, reflejando una sólida base instalada y una amplia adopción en instalaciones centrales y laboratorios biofarmacéuticos.
Análisis de Segmento
La demanda del Mercado de Clasificación de Células está anclada en el consumo recurrente de flujos de trabajo y la necesidad de aislamiento celular de alta calidad a lo largo de los procesos de descubrimiento y traslacionales. Los reactivos, kits y consumibles sostienen una gran base de ingresos porque los paneles de anticuerpos, tintes, perlas, tampones y componentes de un solo uso se compran repetidamente en experimentos y proyectos. Las actualizaciones de instrumentos están influenciadas por el rendimiento, la pureza de clasificación, la viabilidad y la compatibilidad con flujos de trabajo genómicos y multi-ómicos posteriores. La demanda de clasificación basada en servicios está aumentando donde la capacidad interna está limitada o se requiere experiencia especializada.
Las elecciones tecnológicas dependen de las necesidades de resolución, la complejidad operativa y la escala del flujo de trabajo. FACS sigue siendo central en la fenotipificación de alto parámetro y la clasificación de poblaciones raras, donde la compuerta multiparamétrica respalda una separación confiable. Los enfoques basados en magnetismo ganan adopción donde se requiere un enriquecimiento rápido, operación simplificada o preparación de muestras escalable. La demanda de aplicaciones sigue siendo liderada por la investigación, con el uso clínico expandiéndose a medida que los laboratorios aumentan los flujos de trabajo estandarizados y desarrollan capacidades para pruebas reguladas y actividades relacionadas con terapias avanzadas.
Por Perspectivas de Productos/Servicios
Reactivos y Kits y Consumibles representaron la mayor parte con un 58.5% en 2025. El Mercado de Clasificación Celular se beneficia de ciclos de compra repetidos impulsados por pasos rutinarios de tinción, etiquetado y enriquecimiento. Los paneles de alto contenido y los flujos de trabajo multicolor aumentan el uso de reactivos por muestra y fomentan compras estandarizadas en los laboratorios. Las instalaciones centrales y los entornos de múltiples usuarios sostienen una demanda constante de consumibles debido a la alta utilización diaria de instrumentos.
Por Perspectivas Tecnológicas
La Clasificación Celular Basada en Fluorescencia / FACS representó la mayor parte con un 36.9% en 2025. El Mercado de Clasificación Celular sigue confiando en FACS para la separación de alta pureza y la discriminación multiparamétrica necesaria en el perfil inmunológico y el análisis de células raras. La clasificación de alto rendimiento permite grandes diseños experimentales y acelera los programas de descubrimiento. Las mejoras del sistema que mejoran la estabilidad, la automatización y la flexibilidad de configuración apoyan una adopción más amplia en laboratorios de diversos tamaños.
Por Perspectivas de Aplicación
La Investigación representó la mayor parte con un 56.4% en 2025. El Mercado de Clasificación Celular ve una fuerte demanda de estudios de célula única, investigación en inmuno-oncología y biología de células madre, donde las poblaciones clasificadas mejoran la fidelidad de los ensayos posteriores. Los grandes ecosistemas de investigación priorizan plataformas versátiles que manejan paneles complejos y eventos raros. La creciente integración de la clasificación con los flujos de trabajo de genómica y proteómica refuerza el uso sostenido de la investigación en instituciones y laboratorios biofarmacéuticos.
Por Perspectivas de Usuario Final
Las Instituciones de Investigación representaron la mayor parte con un 34.1% en 2025. El Mercado de Clasificación Celular está respaldado por instalaciones centrales que concentran la experiencia, maximizan la utilización de instrumentos y sirven a múltiples grupos de investigación. Los modelos de infraestructura compartida favorecen sistemas de alta gama con configuraciones flexibles y una demanda constante de consumibles. Los entornos con alta colaboración aumentan los volúmenes de muestras y promueven la adopción de flujos de trabajo estandarizados para la repetibilidad y la comparabilidad entre sitios.
Impulsores del Mercado de Clasificación Celular
Expansión de la Investigación de Célula Única y Multiómica
El crecimiento del Mercado de Clasificación Celular está respaldado por el uso creciente de flujos de trabajo de genómica de célula única y multiómica que requieren poblaciones celulares de alta pureza y viabilidad. Los programas de investigación demandan una separación precisa para reducir el ruido en la secuenciación posterior y los ensayos funcionales. Las instalaciones centrales priorizan plataformas que pueden procesar diversos tipos de muestras y mantener un rendimiento estable a lo largo de largas ejecuciones. Un mayor rendimiento de muestras permite diseños de estudio más grandes, fortaleciendo la demanda continua de instrumentos y consumibles recurrentes.
Aumento de la Actividad de Investigación en Inmunología y Oncología
La adopción del mercado de clasificación celular aumenta a medida que los programas de inmunología y oncología expanden la fenotipificación celular, el monitoreo inmunológico y los ensayos funcionales. Los estudios de subconjuntos inmunes raros y del microambiente tumoral requieren discriminación multiparamétrica y clasificación de alta resolución. Los laboratorios académicos y biofarmacéuticos asignan presupuestos a sistemas que mejoran la pureza de la clasificación, la viabilidad y la productividad del flujo de trabajo. El cambio hacia el diseño de paneles complejos aumenta el uso de reactivos y eleva las compras repetidas a lo largo de ciclos de investigación sostenidos.
- Por ejemplo, BD informa que el FACSymphony S6 es configurable para hasta 50 parámetros de detección, puede clasificar hasta 6 poblaciones resueltas simultáneamente y puede personalizarse con hasta 9 láseres separados espacialmente, mientras que sus matrices de cascada de alto parámetro admiten hasta 20 parámetros en una sola línea de láser.
Crecimiento en I+D Biofarmacéutica y Canales Traslacionales
La demanda del mercado de clasificación celular se beneficia del creciente actividad de I+D biofarmacéutica donde el aislamiento celular apoya el descubrimiento de objetivos, la selección y el desarrollo de ensayos. Los programas traslacionales requieren flujos de trabajo consistentes para conectar la investigación temprana con la validación en etapas posteriores. Las plataformas que integran automatización y estandarización del flujo de trabajo reducen la variabilidad operativa entre equipos. La creciente dependencia de la clasificación especializada para la caracterización y los flujos de trabajo de calidad expande la colocación de instrumentos y fortalece los ingresos recurrentes de consumibles y soporte de servicio.
Actualizaciones Tecnológicas y Automatización del Flujo de Trabajo
Los proveedores del mercado de clasificación celular impulsan la adopción a través de mejoras en la usabilidad, la automatización y la flexibilidad de configuración que amplían la base de laboratorios accesibles. El inicio automatizado, la limpieza y los flujos de trabajo guiados reducen la carga del operador y aumentan la utilización diaria. Las configuraciones ampliadas permiten a los laboratorios ajustar la capacidad del instrumento al presupuesto y la complejidad del ensayo. La integración del flujo de trabajo con herramientas de análisis y consumibles estandarizados reduce la fricción, apoyando los ciclos de actualización en núcleos académicos y laboratorios industriales.
- Por ejemplo, Sony afirma que el MA900 admite 12 parámetros de fluorescencia y clasificación en 4 vías, automatiza el inicio, la limpieza aséptica, el control de calidad y la configuración de clasificación, y con un chip de clasificación de 70 micrómetros a 52 kHz puede lograr una pureza superior al 98% y una recuperación superior al 80% a una tasa de umbral de 12,000 eventos por segundo.
Desafíos del Mercado de Clasificación Celular
La expansión del mercado de clasificación celular enfrenta restricciones debido al alto costo de capital, los requisitos de mantenimiento continuo y la necesidad de operadores capacitados para flujos de trabajo multiparamétricos avanzados. El diseño de paneles complejos y la optimización de instrumentos pueden aumentar el tiempo de configuración e introducir variabilidad entre sitios. Los ciclos de adquisición pueden prolongarse en instituciones con restricciones presupuestarias, retrasando las decisiones de reemplazo o actualización. Las necesidades de estandarización en entornos regulados añaden carga de validación y documentación, aumentando el tiempo de implementación para nuevos flujos de trabajo.
Los participantes del mercado de clasificación celular también gestionan desafíos vinculados a la variabilidad de la calidad de las muestras, los cuellos de botella en el rendimiento y la dependencia del suministro de consumibles para flujos de trabajo de alta frecuencia. Las muestras sensibles pueden reducir la viabilidad durante el procesamiento, afectando el rendimiento de los ensayos posteriores y limitando la adopción en algunos casos de uso. La complejidad de la interpretación de datos aumenta con paneles de mayor dimensión, incrementando la dependencia de la experiencia especializada y el análisis. La competencia entre enfoques tecnológicos puede complicar las decisiones de compra cuando múltiples métodos parecen viables para flujos de trabajo de enriquecimiento.
- Por ejemplo, el Clasificador de Células MACSQuant Tyto de Miltenyi Biotec utiliza un cartucho de un solo uso completamente cerrado y opera a menos de 3 psi, mientras entrega hasta 55,000 células por segundo, hasta 30,000 activaciones de válvula por segundo, más del 99% de pureza y más del 99% de viabilidad para linfocitos, mostrando cómo los proveedores están mejorando el rendimiento de clasificación suave incluso cuando el uso rutinario sigue dependiendo de consumibles basados en cartuchos.
Tendencias y Oportunidades del Mercado de Clasificación de Células
La innovación en el Mercado de Clasificación de Células se centra cada vez más en el análisis de parámetros más altos, la mejora de la sensibilidad y la integración de capacidades de imagen en tiempo real o detección avanzada. La diferenciación de plataformas se está desplazando hacia la productividad del flujo de trabajo, la reducción del riesgo de contaminación y la facilitación de la incorporación de nuevos operadores. La demanda de configuraciones flexibles apoya una adopción más amplia por parte de laboratorios más pequeños que requieren escalamiento de capacidades sin gastar en exceso. Los ecosistemas integrados que conectan instrumentos, consumibles y software fortalecen la fidelidad del proveedor y el crecimiento a largo plazo de las cuentas.
- Por ejemplo, el FACSDiscover S8 de BD Biosciences combina la citometría de flujo espectral con imágenes en tiempo real capaces de clasificación a través de 5 láseres, 78 detectores de fluorescencia, 3 detectores de imagen dedicados y 12 métricas de imagen derivadas para cada parámetro de imagen, mostrando cómo los proveedores están elevando tanto la profundidad analítica como la confianza en la clasificación en flujos de trabajo avanzados de caracterización celular.
La oportunidad en el Mercado de Clasificación de Células se está expandiendo en modelos basados en servicios a medida que las organizaciones externalizan la clasificación especializada para reducir la presión de personal interno y mejorar los tiempos de respuesta. El crecimiento en la investigación traslacional fomenta la adopción de flujos de trabajo estandarizados que conectan el descubrimiento con entornos aplicados. La inversión en infraestructura de investigación en Asia Pacífico aumenta el potencial de colocación para sistemas modernos y expande la demanda recurrente de reactivos. Las asociaciones entre proveedores de flujos de trabajo pueden acelerar la adopción al agrupar la preparación de muestras, la clasificación y los análisis posteriores en soluciones cohesivas.
Perspectivas Regionales
América del Norte
El liderazgo del Mercado de Clasificación de Células en América del Norte está respaldado por una sólida base instalada en instalaciones centrales, una gran presencia de biofarmacéuticas y un financiamiento de investigación sostenido. América del Norte representó un 36.2% de participación en 2025, reflejando una amplia adopción de la clasificación multiparamétrica para perfiles inmunológicos y flujos de trabajo de alto rendimiento. La demanda se refuerza por frecuentes actualizaciones tecnológicas y un fuerte uso recurrente de reactivos en entornos de múltiples usuarios. La intensidad competitiva sigue siendo alta a medida que los proveedores posicionan plataformas diferenciadas para necesidades de investigación complejas y traslacionales.
Europa
La actividad del Mercado de Clasificación de Células en Europa está moldeada por redes académicas establecidas, programas de investigación colaborativa e infraestructura robusta en ciencias de la vida. Europa mantuvo un 21.4% de participación en 2025, respaldada por una utilización constante de instrumentos en núcleos de investigación centralizados e institutos vinculados a universidades. El enfoque en la reproducibilidad y los procedimientos operativos estándar sostiene la demanda de consumibles estandarizados y flujos de trabajo validados. La competencia entre proveedores enfatiza la fiabilidad, la calidad del servicio y la flexibilidad de configuración para diversos portafolios de investigación.
Asia Pacífico
El impulso del mercado de clasificación celular en Asia Pacífico se refuerza con la expansión de la capacidad de investigación, el crecimiento de las carteras de biopharma y la creciente adopción de flujos de trabajo avanzados de análisis celular. Asia Pacífico alcanzó una participación del 29.8% en 2025, reflejando un aumento en las instalaciones y una mayor utilización en los principales centros de investigación. El crecimiento está respaldado por inversiones en infraestructura traslacional y un acceso más amplio a sistemas modernos a través de configuraciones flexibles. La expansión de la fuerza laboral capacitada y el desarrollo de instalaciones centrales fortalecen el perfil de demanda a largo plazo de la región.
América Latina
El desarrollo del mercado de clasificación celular en América Latina continúa a medida que la actividad de investigación académica se amplía y los laboratorios especializados expanden sus capacidades. América Latina representó una participación del 7.9% en 2025, reflejando una base instalada más pequeña en comparación con los mercados maduros. La demanda se concentra en los principales centros de investigación donde las instalaciones centrales compartidas permiten una mayor utilización. La expansión gradual de la investigación biopharma y el mejor acceso al soporte de servicios pueden fortalecer la adopción en los países prioritarios.
Oriente Medio y África
La adopción del mercado de clasificación celular en Oriente Medio y África está impulsada por selectos centros de investigación y el desarrollo de laboratorios vinculados a la salud. Oriente Medio y África representaron una participación del 4.7% en 2025, reflejando una escalada en etapas tempranas en muchos países. El crecimiento está respaldado por inversiones específicas en investigación biomédica, desarrollo de talento y modernización de la infraestructura de laboratorios. Los modelos de acceso basados en servicios y las instalaciones centralizadas pueden acelerar la adopción al reducir las barreras de costos iniciales.
Panorama Competitivo
La competencia en el mercado de clasificación celular está moldeada por la innovación continua en capacidad multiparamétrica, automatización de flujos de trabajo y ecosistemas integrados de instrumentos y consumibles. Los proveedores se diferencian a través del rendimiento en pureza, viabilidad, rendimiento y estabilidad, junto con mejoras de software que mejoran la usabilidad y el soporte de diseño de paneles. Las estrategias comerciales a menudo combinan la colocación de sistemas con el consumo recurrente de consumibles y contratos de servicio que fortalecen el valor a largo plazo. Las asociaciones y la agrupación de flujos de trabajo expanden aún más la adopción al reducir la complejidad en los procesos de laboratorio de extremo a extremo.
Becton, Dickinson and Company (BD) mantiene una posición sólida en el mercado de clasificación celular a través de una amplia cobertura de flujos de trabajo de citometría y un énfasis en expandir la accesibilidad de capacidades avanzadas. El desarrollo de la plataforma BD se centra en mejorar la productividad del flujo de trabajo y permitir un fenotipado más rico a través de enfoques de análisis modernos. La amplitud de configuraciones apoya la adopción en diferentes tamaños de laboratorio y niveles de presupuesto. Una sólida infraestructura de servicios y la compatibilidad con flujos de trabajo recurrentes de reactivos refuerzan la retención a largo plazo de clientes y la intensidad de utilización.
El informe de investigación y crecimiento de la industria incluye análisis detallados del panorama competitivo del mercado e información sobre las principales empresas, incluyendo:
- Becton, Dickinson and Company (BD)
- Bio-Rad Laboratories, Inc.
- Miltenyi Biotec
- Beckman Coulter, Inc.
- Sony Biotechnology
- Thermo Fisher Scientific Inc.
- Cytek Biosciences
- NanoCellect Biomedical
- Cytonome/ST
- Sysmex Corporation
- STEMCELL Technologies
- Merck KGaA
- On-Chip Biotechnologies
- Union Biometrica, Inc.
Se ha realizado un análisis cualitativo y cuantitativo de las empresas para ayudar a los clientes a comprender el entorno empresarial más amplio, así como las fortalezas y debilidades de los principales actores de la industria. Los datos se analizan cualitativamente para categorizar a las empresas como de juego puro, enfocadas en categorías, enfocadas en la industria y diversificadas; se analizan cuantitativamente para categorizar a las empresas como dominantes, líderes, fuertes, tentativas y débiles.
Desarrollos Recientes
| Atributo del Informe | Detalles |
| Valor del tamaño del mercado en 2025 | USD 271.25 millones |
| Pronóstico de ingresos en 2032 | USD 480.15 millones |
| Tasa de crecimiento (CAGR) | 8.5% (2025–2032) |
| Año base | 2025 |
| Periodo de pronóstico | 2026-2032 |
| Unidades cuantitativas | USD millones |
| Segmentos cubiertos | Por Perspectiva de Productos/Servicios: Clasificadores de Células, Reactivos y Kits, Consumibles, Servicios de Clasificación de Células; Por Perspectiva Tecnológica: Clasificación de Células por Gotas Basada en Fluorescencia / FACS, Clasificación de Células Activada Magnéticamente (MACS), MEMS-Microfluidos, Centrifugación en Gradiente, Clasificación Basada en Marcadores Celulares, Clasificación de Células Activada por Flotabilidad, Otros; Por Perspectiva de Aplicación: Investigación, Clínica; Por Perspectiva de Usuario Final: Instituciones de Investigación, Facultades de Medicina e Instituciones Académicas, Empresas Farmacéuticas y Biotecnológicas, Hospitales y Laboratorios de Pruebas Clínicas, Laboratorios de Diagnóstico, Otros |
| Alcance regional | América del Norte, Europa, Asia Pacífico, América Latina, Medio Oriente y África |
| Empresas clave perfiladas | Becton, Dickinson and Company (BD); Bio-Rad Laboratories, Inc.; Miltenyi Biotec; Beckman Coulter, Inc.; Sony Biotechnology; Thermo Fisher Scientific Inc.; Cytek Biosciences; NanoCellect Biomedical; Cytonome/ST; Sysmex Corporation; STEMCELL Technologies; Merck KGaA; On-Chip Biotechnologies; Union Biometrica, Inc. |
| Número de páginas | 334 |
Segmentación
Por Productos/Servicios
- Clasificadores de Células
- Reactivos y Kits
- Consumibles
- Servicios de Clasificación de Células
Por Tecnología
- Clasificación de Células por Gotas Basada en Fluorescencia / FACS
- Clasificación de Células Activada Magnéticamente (MACS)
- MEMS-Microfluidos
- Centrifugación en Gradiente
- Clasificación Basada en Marcadores Celulares
- Clasificación de Células Activada por Flotabilidad
- Otros
Por Aplicación
- Investigación
- Clínica
Por Usuario Final
- Instituciones de Investigación
- Escuelas de Medicina e Instituciones Académicas
- Empresas Farmacéuticas y Biotecnológicas
- Hospitales y Laboratorios de Pruebas Clínicas
- Laboratorios de Diagnóstico
- Otros
Por Región
- Norteamérica
- EE. UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño del mercado y la previsión para el mercado de clasificación celular?
¿Cuál es la TACC para el mercado de clasificación celular durante 2025–2032?
¿Cuál segmento tiene la mayor participación en el mercado de clasificación celular?
¿Cuáles son los principales factores que impulsan el crecimiento en el mercado de clasificación celular?
¿Qué empresas lideran el mercado de clasificación celular?
¿Qué región lidera el mercado de clasificación celular?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Clasificación Celular Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2025; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Clasificación Celular Market Snapshot
- 2.1.1 Market Size – Historical (2025) & Forecast (2025-2032) (2025: USD 271.25 million → 2032: USD 480.15 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Clasificación Celular Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2025 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2025
- 2.3.2 Top 10 Players by Volume Share – 2025
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Clasificación Celular Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Clasificación Celular Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Clasificación Celular Market Drivers
- 3.3 Mercado de Clasificación Celular Market Restraints & Challenges
- 3.4 Mercado de Clasificación Celular Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Clasificación Celular Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Clasificación Celular Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Clasificación Celular category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Clasificación Celular Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Clasificación Celular Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2025)
- 5.1.2 Global Export Volume by Country (2025)
- 5.1.3 Global Import Value by Country (2025)
- 5.1.4 Global Import Volume by Country (2025)
- 5.1.5 Net Trade Balance by Country (2025)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2025)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Clasificación Celular market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Clasificación Celular Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2025
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Clasificación Celular Market Share Analysis – 2025
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2025)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Clasificación Celular Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Clasificación Celular (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Clasificación Celular Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Clasificación Celular Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2025 & 2032)
- 7.1.2 Channel Mix Evolution (2025-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Clasificación Celular Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Clasificación Celular Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Clasificación Celular Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Clasificación Celular Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Clasificación Celular Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Clasificación Celular Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Clasificación Celular Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
