
Descripción General del Mercado de Filtración de Laboratorio:
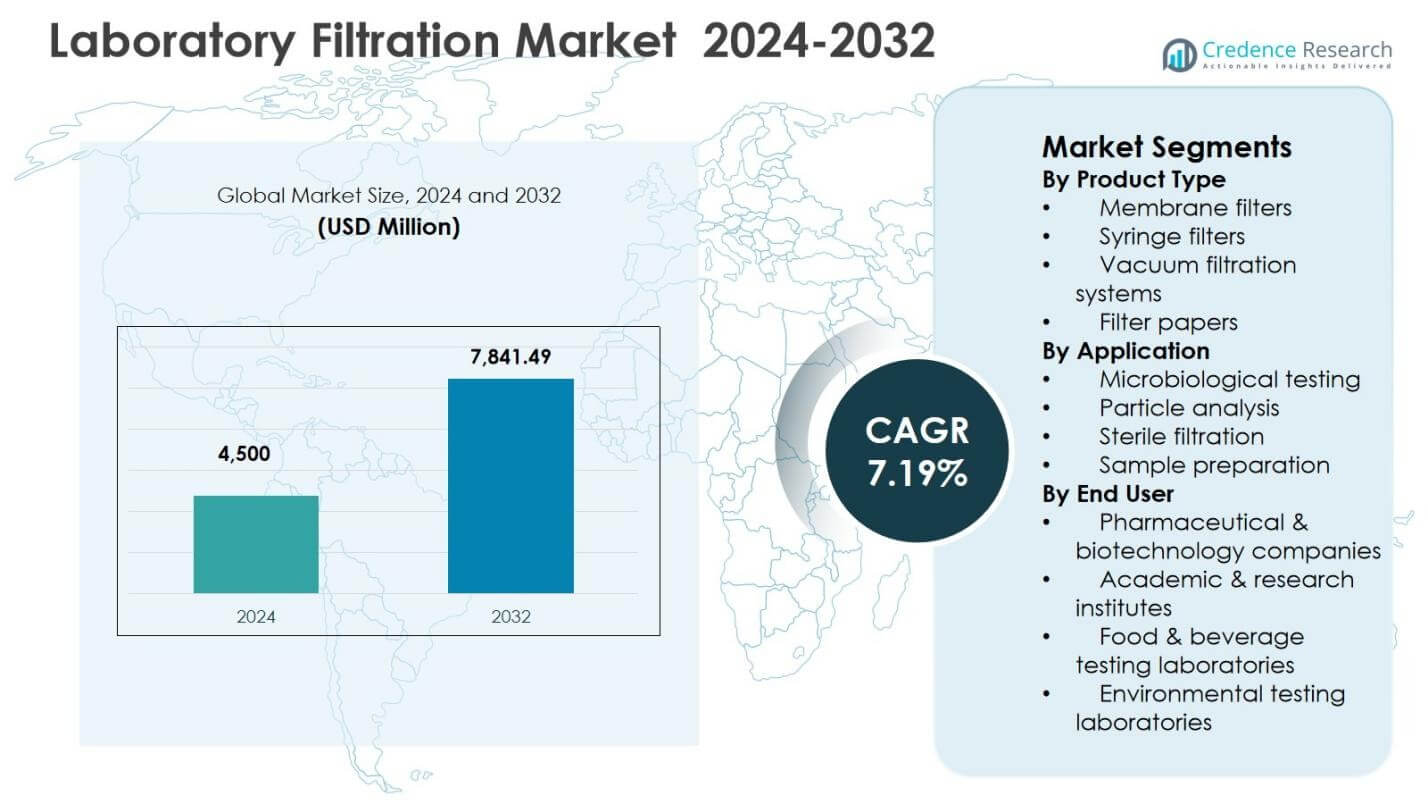
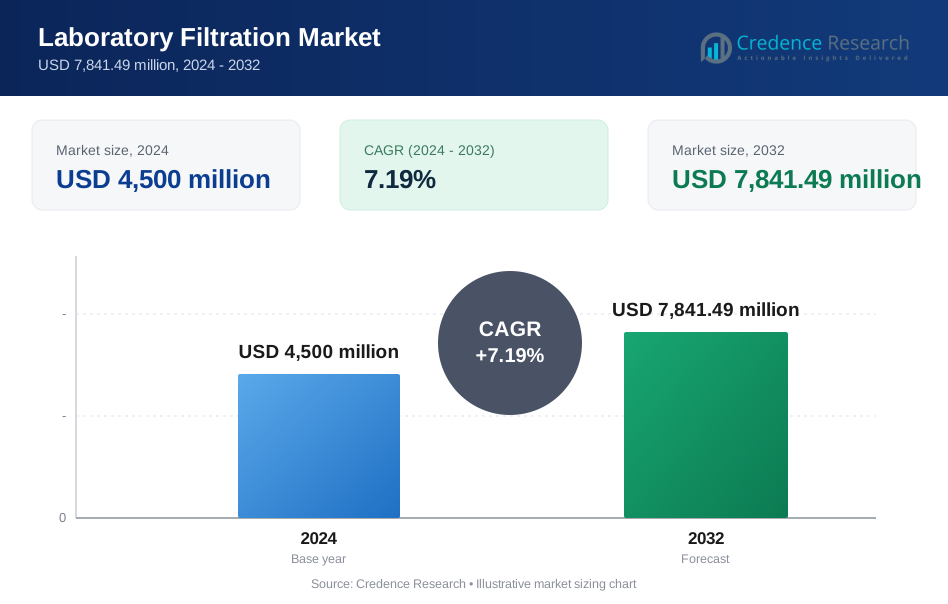
El tamaño del mercado de filtración de laboratorio se valoró en USD 4,500 millones en 2024 y se anticipa que alcanzará USD 7,841.49 millones para 2032, con un CAGR del 7.19% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Filtración de Laboratorio 2024 | USD 4,500 millones |
| Mercado de Filtración de Laboratorio, CAGR | 7.19% |
| Tamaño del Mercado de Filtración de Laboratorio 2032 | USD 7,841.49 millones |
Perspectivas del Mercado de Filtración de Laboratorio
- El crecimiento del mercado está impulsado por el aumento de la producción farmacéutica y biotecnológica, el incremento de los diagnósticos clínicos y la expansión de las pruebas microbiológicas, con los filtros de membrana liderando el segmento de productos con un 8% de participación en 2024 debido a su alta eficiencia y aplicaciones estériles.
- Las tendencias actuales incluyen una fuerte adopción de tecnologías de filtración de membrana y de un solo uso, el crecimiento en aplicaciones de filtración estéril con un 6% de participación, y una creciente demanda de laboratorios de pruebas ambientales y alimentarias en todo el mundo.
- La expansión del mercado enfrenta restricciones debido a los altos costos de los sistemas de filtración avanzados y los estrictos requisitos regulatorios y de validación, que pueden limitar la adopción entre laboratorios pequeños y medianos.
- Regionalmente, América del Norte lideró con un 36.8% de participación de mercado en 2024, seguida por Europa con un 28.4% y Asia Pacífico con un 23.6%, mientras que América Latina y Medio Oriente & África juntos representaron la participación restante, apoyados por un desarrollo gradual de infraestructura.
Análisis de Segmentación del Mercado de Filtración de Laboratorio:
Por Tipo de Producto:
El mercado de filtración de laboratorio por tipo de producto está liderado por filtros de membrana, que representaron un 41.8% de participación de mercado en 2024, impulsados por su alta eficiencia de filtración, compatibilidad química y adecuación para aplicaciones estériles y analíticas. Los filtros de membrana se utilizan ampliamente en el control de calidad farmacéutico y pruebas microbiológicas debido al control preciso del tamaño de los poros. Los filtros de jeringa siguieron con un 26.4% de participación, respaldados por las crecientes necesidades de preparación de muestras. Los sistemas de filtración al vacío representaron un 18.7%, beneficiándose de flujos de trabajo de laboratorio de alto rendimiento, mientras que los papeles de filtro contribuyeron con un 13.1%, utilizados principalmente en laboratorios rutinarios y educativos.
- Por ejemplo, Sirion Biotech GmbH utiliza Sartorius Sartoclear Dynamics Lab con Multistation para clarificar hasta 6 L de lisados de vectores virales en minutos, logrando altas recuperaciones de rAAV listas para FPLC posterior.
Por Aplicación:
Por aplicación, la filtración estéril dominó el Mercado de Filtración de Laboratorio con un 38.6% de participación en 2024, respaldada por el aumento en la producción farmacéutica, el desarrollo de biológicos y los estrictos requisitos de control de contaminación. La filtración estéril es crítica para garantizar la seguridad del producto durante la formulación de medicamentos y la investigación clínica. Las pruebas microbiológicas representaron el 27.9%, impulsadas por el aumento de pruebas diagnósticas y regulaciones de seguridad alimentaria. La preparación de muestras capturó el 20.3%, apoyada por el crecimiento de la investigación analítica, mientras que el análisis de partículas representó el 13.2%, principalmente utilizado en aplicaciones de ciencia de materiales y monitoreo ambiental.
- Por ejemplo, Sartorius ofrece filtros de presión Sartolab® P20 (superficie de 20 cm²) para la preparación de muestras en análisis de partículas, procesando lotes de hasta 10 L para detectar metales pesados y cloro en agua con las tasas de flujo más altas.
Por Usuario Final: Basado en los usuarios finales, las empresas farmacéuticas y biotecnológicas tuvieron la mayor participación de 46.2% en 2024, impulsada por la expansión de las líneas de medicamentos, la fabricación de vacunas y el cumplimiento regulatorio de los procesos de filtración. Estas organizaciones dependen en gran medida de tecnologías de filtración avanzadas para operaciones de I+D y a escala de producción. Los institutos académicos y de investigación representaron el 22.8%, respaldados por actividades de investigación financiadas por el gobierno. Los laboratorios de pruebas de alimentos y bebidas capturaron el 17.1%, impulsados por las necesidades de aseguramiento de la calidad, mientras que los laboratorios de pruebas ambientales representaron el 13.9%, apoyados por el aumento de iniciativas de monitoreo de calidad del agua y aire.
Principales Impulsores de Crecimiento
Aumento de la Producción Farmacéutica y Biotecnológica
El Mercado de Filtración de Laboratorio está fuertemente impulsado por la rápida expansión de la fabricación farmacéutica y biotecnológica, respaldada por el aumento de aprobaciones de medicamentos, el desarrollo de vacunas y la producción de biológicos. La filtración juega un papel crítico en garantizar la esterilidad, la pureza del producto y el cumplimiento regulatorio en los flujos de trabajo de investigación, control de calidad y fabricación. Las crecientes inversiones en biológicos, terapias celulares y génicas, y biosimilares han aumentado la demanda de productos de filtración de membranas y estériles. Además, los estrictos estándares regulatorios impuestos por las autoridades de salud globales continúan reforzando la adopción de soluciones de filtración de laboratorio de alto rendimiento.
- Por ejemplo, los sistemas Stericup y Steritop de Merck, equipados con membranas Millipore Express® PLUS, permiten la filtración estéril de medios de cultivo celular, tampones y reactivos en volúmenes de 150 mL a 1,000 mL.
Crecimiento en Pruebas Clínicas, Diagnósticas y Microbiológicas
El creciente volumen de diagnósticos clínicos y pruebas microbiológicas es otro importante impulsor de crecimiento para el Mercado de Filtración de Laboratorio. La creciente prevalencia de enfermedades infecciosas, enfermedades transmitidas por alimentos y condiciones crónicas ha expandido significativamente las actividades de pruebas de laboratorio. Los sistemas de filtración se utilizan ampliamente en la preparación de muestras, detección de patógenos y procesos de control de contaminación. La expansión de laboratorios de diagnóstico, particularmente en economías emergentes, junto con el aumento de fondos para infraestructura de salud pública, continúa acelerando la demanda de tecnologías de filtración de laboratorio confiables y eficientes.
- Por ejemplo, Sartorius AG ofrece dispositivos de ultrafiltración como Vivaspin® para diagnósticos clínicos, concentrando marcadores de enfermedades como la proteína de Bence Jones a partir de muestras de suero sanguíneo, orina y líquido cefalorraquídeo en pruebas de mieloma múltiple.
Expansión de Actividades de Investigación Académica e Industrial
Las crecientes inversiones en investigación académica, innovación en ciencias de la vida y actividades de I+D industrial están impulsando la demanda de filtración de laboratorio. Las universidades, institutos de investigación y organizaciones de investigación por contrato dependen cada vez más de soluciones de filtración avanzadas para pruebas analíticas, estudios de ciencia de materiales y análisis ambiental. Los programas de financiación gubernamental y las subvenciones de investigación privada han fortalecido la infraestructura de laboratorio a nivel mundial. La creciente complejidad de los flujos de trabajo de investigación, junto con la necesidad de resultados precisos y reproducibles, sigue apoyando el crecimiento sostenido en la adopción de productos de filtración de laboratorio.
Tendencias y Oportunidades Clave
Cambio Hacia Tecnologías Avanzadas de Membranas y Filtración de Un Solo Uso
Una tendencia importante en el Mercado de Filtración de Laboratorio es la creciente adopción de tecnologías de membranas avanzadas y sistemas de filtración de un solo uso. Los laboratorios están cambiando cada vez más hacia productos de filtración desechables para reducir los riesgos de contaminación cruzada, minimizar los requisitos de validación de limpieza y mejorar la eficiencia operativa. Los avances en la ciencia de polímeros han mejorado la durabilidad de las membranas, la resistencia química y las tasas de flujo. Esta tendencia crea fuertes oportunidades para que los fabricantes desarrollen soluciones de filtración de alto rendimiento específicas para aplicaciones, adaptadas a laboratorios biofarmacéuticos y de diagnóstico.
- Por ejemplo, los ensamblajes finales de un solo uso Mobius® de Merck Millipore incorporan membranas Durapore® PVDF y Millipore Express® PES para la filtración estéril en procesos biofarmacéuticos.
Creciente Demanda de Laboratorios de Pruebas Ambientales y de Alimentos
El creciente enfoque en la sostenibilidad ambiental y la seguridad alimentaria está creando nuevas oportunidades de crecimiento para el Mercado de Filtración de Laboratorio. Las regulaciones más estrictas relacionadas con la calidad del agua, la contaminación del aire y la contaminación de alimentos están impulsando mayores volúmenes de pruebas en laboratorios ambientales y de alimentos. Los sistemas de filtración son esenciales para la concentración de muestras, la eliminación de partículas y el análisis microbiano. Se espera que la expansión de los programas de monitoreo ambiental y los requisitos de cumplimiento del comercio mundial de alimentos generen una demanda sostenida de productos de filtración de laboratorio durante el período de pronóstico.
- Por ejemplo, los filtros estériles Stericup® E y Steritop® E de Sigma Aldrich eliminan el embudo de plástico al conectarse directamente a las botellas de medios, reduciendo el desperdicio de plástico en un 23-48% por unidad y disminuyendo las necesidades de embalaje.
Desafíos Clave
Alto Costo de los Sistemas de Filtración Avanzados
Uno de los desafíos clave que enfrenta el Mercado de Filtración de Laboratorio es el costo relativamente alto de los productos y sistemas de filtración avanzados. Las membranas de alto rendimiento, las unidades de filtración estéril y el equipo de filtración automatizada implican una inversión inicial significativa. Los laboratorios más pequeños y las instituciones de investigación con presupuestos limitados pueden dudar en adoptar soluciones de filtración premium. Además, los costos recurrentes asociados con consumibles y reemplazos pueden restringir aún más la penetración en el mercado, particularmente en los mercados emergentes sensibles al costo.
Requisitos Regulatorios y de Validación Estrictos
El Mercado de Filtración de Laboratorio enfrenta desafíos relacionados con requisitos regulatorios y de validación complejos, especialmente en aplicaciones farmacéuticas y biotecnológicas. Los productos de filtración deben cumplir con estrictos estándares de calidad, seguridad y rendimiento, lo que aumenta el tiempo de desarrollo del producto y los costos de cumplimiento para los fabricantes. Los requisitos de validación y documentación también pueden ralentizar la adopción de productos entre los usuarios finales. Navegar por diversos marcos regulatorios en diferentes regiones sigue siendo un desafío crítico, particularmente para las empresas que operan en mercados globales.
Análisis Regional
América del Norte
América del Norte dominó el Mercado de Filtración de Laboratorio con un 36.8% de participación de mercado en 2024, impulsado por una fuerte fabricación farmacéutica, infraestructura de investigación avanzada y alta adopción de tecnologías de filtración estéril. Estados Unidos lidera el crecimiento regional debido a importantes inversiones en I+D biofarmacéutica, diagnósticos clínicos e innovación en ciencias de la vida. Los estrictos estándares regulatorios para la seguridad de los medicamentos y el control de calidad de los laboratorios continúan apoyando la demanda sostenida de filtros de membrana y jeringa. La presencia de importantes fabricantes de productos de filtración y organizaciones de investigación por contrato fortalece aún más la expansión del mercado en laboratorios académicos, industriales y de diagnóstico.
Europa
Europa representó un 28.4% de participación en el Mercado de Filtración de Laboratorio en 2024, respaldada por industrias farmacéuticas bien establecidas, fuerte financiamiento para la investigación académica y estrictas regulaciones de calidad. Países como Alemania, el Reino Unido y Francia impulsan la demanda a través del aumento de la producción de biológicos y actividades de pruebas ambientales. Los marcos regulatorios que enfatizan el control de la contaminación y la seguridad del producto aceleran la adopción de soluciones de filtración avanzadas. El crecimiento en laboratorios de pruebas de alimentos y bebidas, junto con el aumento de iniciativas de monitoreo ambiental, continúa reforzando la expansión del mercado en Europa Occidental y del Norte.
Asia Pacífico
Asia Pacífico tuvo una 23.6% de participación de mercado en 2024, reflejando un rápido crecimiento en la fabricación farmacéutica, diagnósticos y actividades de investigación en China, India, Japón y Corea del Sur. La expansión de la infraestructura sanitaria y el aumento de inversiones en investigación biotecnológica son impulsores clave del crecimiento. El creciente número de instituciones académicas y organizaciones de investigación por contrato ha incrementado significativamente la demanda de productos de filtración de laboratorio. Las iniciativas gubernamentales que apoyan la producción farmacéutica nacional y los laboratorios de pruebas ambientales fortalecen aún más el crecimiento regional, haciendo de Asia Pacífico la región de más rápido crecimiento en el Mercado de Filtración de Laboratorio.
América Latina
América Latina capturó un 6.7% de participación en el Mercado de Filtración de Laboratorio en 2024, impulsada por la expansión gradual de la producción farmacéutica y los servicios de laboratorios de diagnóstico. Brasil y México lideran la demanda regional debido a la mejora de la infraestructura sanitaria y al mayor enfoque en los estándares de pruebas de calidad. El crecimiento en las pruebas de seguridad alimentaria y los programas de monitoreo ambiental está apoyando la adopción de productos de filtración. Aunque las restricciones presupuestarias limitan las actualizaciones tecnológicas rápidas, la creciente conciencia regulatoria y el aumento de inversiones privadas en salud continúan mejorando la penetración del mercado en las principales economías de América Latina.
Oriente Medio y África
La región de Oriente Medio y África representó un 4.5% de cuota de mercado en 2024, respaldada por el creciente interés en inversiones en infraestructura de salud, pruebas ambientales e instalaciones de investigación académica. Países como Arabia Saudita, los EAU y Sudáfrica están impulsando la demanda a través de iniciativas de modernización de laboratorios. El creciente énfasis en el monitoreo de la calidad del agua y las regulaciones de seguridad alimentaria contribuyen a la adopción constante de productos de filtración de laboratorio. Aunque el crecimiento del mercado sigue siendo moderado, la expansión de las capacidades de diagnóstico y los programas de salud respaldados por el gobierno continúan creando oportunidades a largo plazo.
Segmentaciones del Mercado de Filtración de Laboratorio
Por Tipo de Producto
- Filtros de membrana
- Filtros de jeringa
- Sistemas de filtración al vacío
- Papeles de filtro
Por Aplicación
- Pruebas microbiológicas
- Análisis de partículas
- Filtración estéril
- Preparación de muestras
Por Usuario Final
- Empresas farmacéuticas y biotecnológicas
- Institutos académicos y de investigación
- Laboratorios de pruebas de alimentos y bebidas
- Laboratorios de pruebas ambientales
Por Geografía
- Norteamérica
- EE.UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Panorama Competitivo
El análisis del panorama competitivo del Mercado de Filtración de Laboratorio presenta a actores clave como Merck KGaA, Thermo Fisher Scientific Inc., Danaher Corporation, Sartorius AG, 3M, GEA Group Aktiengesellschaft, STERIS, Avantor, Inc., ALFA LAVAL y Veolia Water Technologies. El mercado permanece moderadamente consolidado, con empresas líderes enfocándose en la innovación de productos, tecnologías avanzadas de membranas y soluciones de filtración específicas para aplicaciones para fortalecer sus posiciones. Las inversiones estratégicas en investigación y desarrollo, la expansión de capacidades de fabricación y el desarrollo de productos de filtración de un solo uso y de alto rendimiento son estrategias competitivas clave. Las empresas también están enfatizando la expansión de la distribución global y las asociaciones con instituciones farmacéuticas, biotecnológicas y de investigación. El cumplimiento de estrictos estándares regulatorios y la capacidad de ofrecer una calidad de producto consistente continúan definiendo la diferenciación competitiva, mientras que los nuevos actores se centran en soluciones rentables para penetrar en mercados sensibles al precio.
Análisis de Jugadores Clave
- Sartorius AG (Alemania)
- Thermo Fisher Scientific Inc. (EE.UU.)
- Veolia Water Technologies (Francia)
- 3M (EE.UU.)
- ALFA LAVAL (Suecia)
- Avantor, Inc. (EE.UU.)
- GEA Group Aktiengesellschaft (Alemania)
- Danaher Corporation (EE.UU.)
- STERIS (Irlanda)
- Merck KGaA (Alemania)
Desarrollos Recientes
- En septiembre de 2025, Thermo Fisher Scientific completó la adquisición del negocio de Purificación y Filtración de Solventum, fortaleciendo su cartera de filtración en flujos de trabajo de bioproducción y purificación para aplicaciones de laboratorio y biofarmacéuticas.
- En junio de 2025, Cytiva amplió la capacidad de fabricación de filtración estableciendo nuevas líneas de producción de filtración en Pensacola, Florida, con el objetivo de aumentar la producción de filtros de membrana en América del Norte en un 20%.
- En 2025, Repligen lanzó el Sistema CTech™ SoloVPE PLUS, una tecnología avanzada de longitud de trayectoria variable basada en UV que mejora el análisis de filtración en laboratorios y el control de procesos para laboratorios de bioprocesos.
Cobertura del Informe
El informe de investigación ofrece un análisis detallado basado en Tipo de Producto, Aplicación, Uso Final y Geografía. Detalla a los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye información sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Asimismo, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, escenarios regulatorios y avances tecnológicos que están moldeando la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos participantes y empresas establecidas para navegar por las complejidades del mercado.
Perspectivas Futuras
- El mercado de Filtración de Laboratorio continuará expandiéndose debido al aumento de actividades de investigación farmacéutica y biotecnológica.
- La creciente adopción de tecnologías de filtración estéril y de membrana fortalecerá la demanda de productos en los laboratorios.
- El crecimiento en biológicos, vacunas y terapias basadas en células impulsará requisitos sostenidos de filtración.
- Los volúmenes de pruebas diagnósticas y microbiológicas aumentarán, apoyando un mayor uso de consumibles de filtración.
- Los avances en materiales de membrana mejorarán la eficiencia de filtración y la versatilidad de aplicaciones.
- Los sistemas de filtración de un solo uso y desechables ganarán una mayor aceptación para mejorar la seguridad y eficiencia en los laboratorios.
- La expansión de regulaciones ambientales y de pruebas alimentarias creará nuevas oportunidades para la adopción de productos de filtración.
- Las economías emergentes experimentarán un crecimiento más rápido debido a la mejora de la infraestructura de laboratorios y la financiación de la investigación.
- Los fabricantes se centrarán en soluciones de filtración personalizadas y específicas para aplicaciones para obtener una ventaja competitiva.
- Las asociaciones estratégicas y la expansión de la distribución global seguirán siendo clave para el desarrollo a largo plazo del mercado.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de filtración de laboratorios y cuál se proyecta que será su tamaño en 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de filtración de laboratorios entre 2024 y 2032?
¿Qué segmento del mercado de filtración de laboratorios tuvo la mayor participación en 2024?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado de filtración de laboratorios?
¿Quiénes son las empresas líderes en el mercado de filtración de laboratorio?
¿Qué región comandó la mayor parte del mercado de filtración de laboratorio en 2024?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Filtración de Laboratorio Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Filtración de Laboratorio Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 4,500 million → 2032: USD 7,841.49 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Filtración de Laboratorio Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Filtración de Laboratorio Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Filtración de Laboratorio Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Filtración de Laboratorio Market Drivers
- 3.3 Mercado de Filtración de Laboratorio Market Restraints & Challenges
- 3.4 Mercado de Filtración de Laboratorio Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Filtración de Laboratorio Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Filtración de Laboratorio Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Filtración de Laboratorio category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Filtración de Laboratorio Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Filtración de Laboratorio Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Filtración de Laboratorio market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Filtración de Laboratorio Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Filtración de Laboratorio Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Filtración de Laboratorio Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Filtración de Laboratorio (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Filtración de Laboratorio Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Filtración de Laboratorio Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Filtración de Laboratorio Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Filtración de Laboratorio Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Filtración de Laboratorio Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Filtración de Laboratorio Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Filtración de Laboratorio Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Filtración de Laboratorio Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Filtración de Laboratorio Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
