
Visión General del Mercado de CDMO de Terapia Celular:
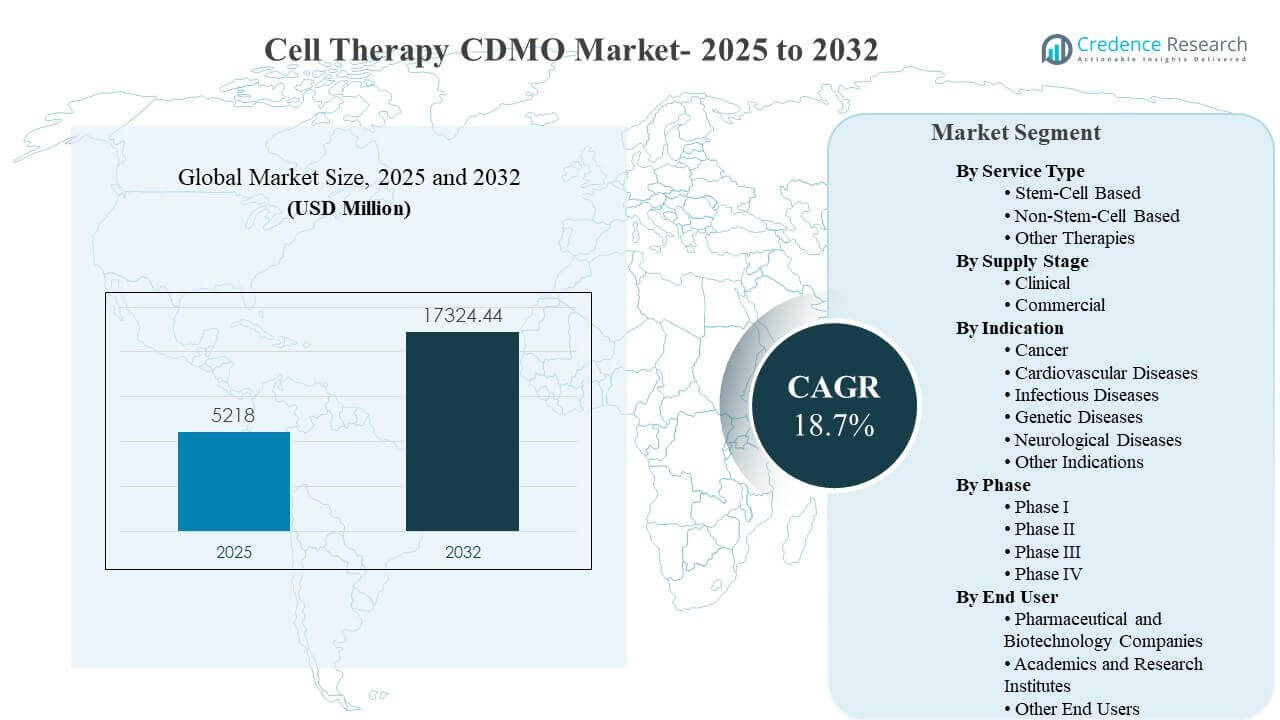
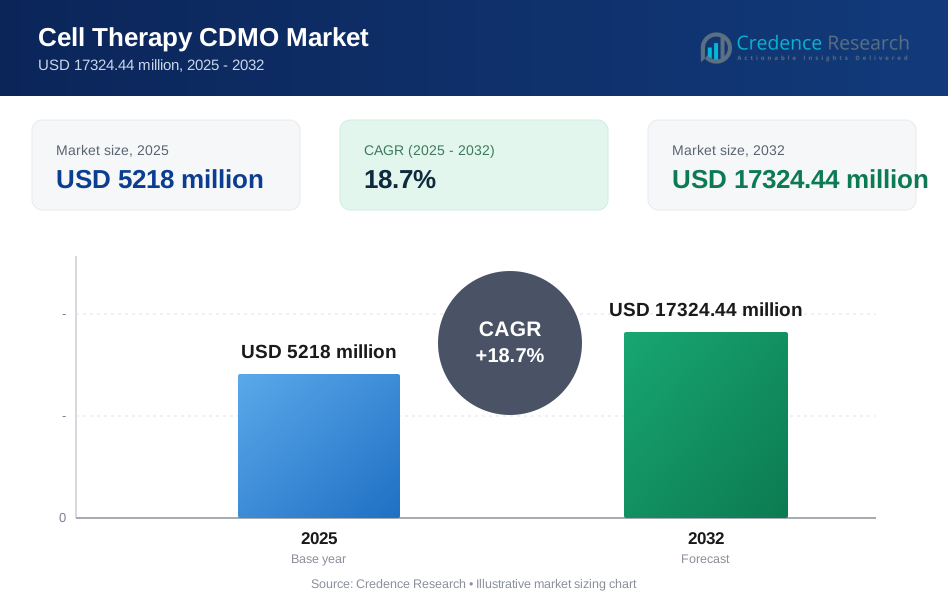
El tamaño del mercado global de CDMO de Terapia Celular se estimó en USD 5218 millones en 2025 y se espera que alcance los USD 17324.44 millones para 2032, creciendo a una CAGR del 18.7% de 2025 a 2032. La expansión en las líneas clínicas para oncología y enfermedades raras está aumentando la demanda de desarrollo de procesos especializados, fabricación GMP y sistemas de calidad que muchos patrocinadores prefieren subcontratar a CDMOs experimentados. Asia Pacífico está aumentando rápidamente la capacidad de subcontratación, mientras que América del Norte continúa anclando la demanda a través de una alta concentración de patrocinadores, rutas regulatorias maduras y redes de fabricación de terapias avanzadas establecidas.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2024 |
| Año Base | 2025 |
| Período de Pronóstico | 2026-2032 |
| Tamaño del Mercado de CDMO de Terapia Celular 2025 | USD 5218 millones |
| Mercado de CDMO de Terapia Celular, CAGR | 18.7% |
| Tamaño del Mercado de CDMO de Terapia Celular 2032 | USD 17324.44 millones |
Tendencias Clave del Mercado e Información
- Se proyecta que el Mercado de CDMO de Terapia Celular crezca de USD 5218 millones en 2025 a USD 17324.44 millones para 2032 a una CAGR del 18.7% (2025–2032).
- Los servicios no basados en células madre representaron la mayor participación del 52% en 2025, respaldados por una fuerte demanda de flujos de trabajo complejos de fabricación de células inmunes.
- La etapa de suministro clínico representó el 71% de la participación en 2025, reflejando las necesidades de subcontratación ponderadas por el desarrollo a través del desarrollo de procesos, análisis y fabricación GMP.
- La indicación de cáncer tuvo la mayor participación del 57% en 2025, impulsada por volúmenes de ensayos sostenidos y la intensidad de fabricación para programas avanzados de oncología.
- América del Norte lideró la demanda regional con una participación del 39.1% en 2025, respaldada por la concentración de patrocinadores y ecosistemas de CDMO maduros.
Análisis de Segmentos
El perfil de demanda del Mercado de CDMO de Terapia Celular está conformado por pasos de fabricación complejos, estrictos controles de calidad y la necesidad de resultados reproducibles en terapias específicas para pacientes y basadas en plataformas. Las organizaciones patrocinadoras priorizan cada vez más a los CDMOs con flujos de trabajo cerrados, automatizados y resistentes a la contaminación para mejorar la consistencia de los lotes y reducir el riesgo operativo. La selección de servicios está estrechamente ligada a la complejidad de la modalidad de la terapia, la velocidad de transferencia de tecnología y la capacidad de ejecutar requisitos de comparabilidad y validación a medida que los programas avanzan. Las ofertas integradas que conectan el desarrollo, la fabricación GMP y el soporte de pruebas están ganando terreno porque menos transferencias de proveedores ayudan a acortar los plazos.
El comportamiento del comprador en el mercado de CDMO de terapia celular también refleja la disponibilidad de capacidad y la capacidad de escalar de clínico a comercial con documentación robusta. Los programas clínicos requieren suites flexibles, cambios rápidos y análisis receptivos, mientras que los programas comerciales requieren una garantía de suministro sostenida, pruebas de liberación validadas y controles más fuertes de la cadena de suministro. Los usuarios finales consideran el historial regulatorio, la madurez en la gestión de desviaciones y la capacidad para gestionar las necesidades de cadena de custodia y cadena de identidad en flujos de trabajo relevantes. La diferenciación de CDMO proviene cada vez más de la estandarización de plataformas, registros digitales por lotes y estrategias de capacidad modular que reducen los tiempos de entrega.
Por Perspectivas de Tipo de Servicio
Los basados en células no madre representaron la mayor participación del 52% en 2025. La posición de liderazgo está respaldada por una mayor actividad clínica a corto plazo en programas de células inmunes y una mayor intensidad de fabricación por lote para muchos flujos de trabajo avanzados de oncología. La demanda de CDMO se refuerza por la necesidad de un manejo aséptico robusto, controles de materias primas de alta calidad y resultados consistentes en el procesamiento celular. Los patrocinadores también prefieren CDMOs que puedan ejecutar la transferencia de tecnología de manera eficiente y mantener marcos de comparabilidad a través de cambios en el proceso.
Por Perspectivas de Etapa de Suministro
La etapa clínica representó la mayor participación del 71% en 2025. La posición de liderazgo refleja una intensa actividad en la fase inicial de la tubería que requiere desarrollo de procesos, preparación de métodos analíticos y fabricación GMP a pequeña y mediana escala. La demanda clínica favorece a los CDMOs con capacidad flexible, programación rápida y sistemas de calidad fuertes que apoyan iteraciones frecuentes. Muchos patrocinadores también utilizan CDMOs para mitigar riesgos de fabricación antes de las actividades de escalado a gran escala y validación comercial.
Por Perspectivas de Indicación
El cáncer representó la mayor participación del 57% en 2025. Los programas de oncología generan un volumen sustancial de subcontratación debido a la actividad de ensayos en múltiples sitios, la complejidad de la fabricación y los estrictos requisitos de liberación de calidad. La selección de CDMO en oncología enfatiza la fiabilidad, la disciplina de cadena de custodia donde sea relevante, y la capacidad de escalar la capacidad sin interrumpir el rendimiento de calidad. Una amplia tubería de oncología también sostiene la demanda de soporte integrado de desarrollo a fabricación para comprimir los plazos.
Por Perspectivas de Fase
La Fase I representó la mayor participación del 35% en 2025. La actividad en etapas tempranas lidera porque los patrocinadores requieren un establecimiento rápido de procesos, ejecuciones de viabilidad y fabricación GMP con expectativas de rápida respuesta. La demanda de la Fase I también depende de capacidades analíticas y de documentación sólidas para satisfacer las presentaciones regulatorias y la evolución de los protocolos. A medida que los programas avanzan a la Fase II y Fase III, el valor de CDMO se desplaza hacia la preparación para el escalado, la planificación de comparabilidad y una garantía de suministro más estructurada.
Por Perspectivas de Usuario Final
Las compañías farmacéuticas y biotecnológicas representaron la mayor participación del 74% en 2025. La subcontratación impulsada por patrocinadores sigue siendo dominante porque muchos desarrolladores carecen de infraestructura GMP interna o prefieren preservar el capital para la expansión clínica. La evaluación de socios se centra en el historial regulatorio, la madurez de los sistemas de calidad y la capacidad de escalar de manera confiable bajo restricciones GMP. Los grupos académicos y de traducción contribuyen con una demanda significativa a través del trabajo de desarrollo temprano, pero las expectativas de escalado comercial y en etapas avanzadas son en gran medida impulsadas por los patrocinadores.
Impulsores del Mercado de CDMO de Terapia Celular
Expansión de las Líneas Clínicas de Terapia Celular
El mercado de CDMO de Terapia Celular está impulsado por el aumento de la actividad clínica en programas de oncología y enfermedades raras que requieren sistemas de fabricación y calidad especializados. El incremento en el volumen de ensayos amplifica la demanda de desarrollo de procesos, preparación analítica y capacidad de producción GMP que los patrocinadores no siempre pueden construir internamente. La complejidad de la fabricación, la necesidad de plazos ajustados y las expectativas regulatorias en evolución aumentan aún más la dependencia de socios externos. Los patrocinadores también prefieren modelos de servicio integrados que reduzcan la transferencia entre proveedores y optimicen la ejecución del programa a través de hitos.
Requisitos de Escalado y Restricciones de Capacidad
El crecimiento del mercado de CDMO de Terapia Celular se ve respaldado por la disponibilidad global limitada de suites calificadas, personal experimentado y flujos de trabajo validados para terapias avanzadas. El escalado desde lotes clínicos tempranos hasta el suministro en etapas avanzadas requiere estrategias de comparabilidad disciplinadas, controles más estrictos de la cadena de suministro y pruebas de liberación validadas. Muchos patrocinadores aseguran la capacidad temprano a través de acuerdos a largo plazo para reducir el riesgo de programación. Los CDMOs que pueden expandir la capacidad utilizando suites modulares y plataformas estandarizadas se benefician de una utilización más fuerte y negocios repetidos.
Automatización y Flujos de Trabajo de Fabricación Cerrados
El mercado de CDMO de Terapia Celular está cada vez más influenciado por la demanda de diseños de fabricación cerrados, automatizados y resistentes a la contaminación. La automatización apoya la consistencia de lote a lote, reduce el riesgo de manejo manual y mejora el rendimiento operativo para pasos complejos de procesamiento celular. Los flujos de trabajo cerrados también pueden fortalecer el control de desviaciones y apoyar resultados de calidad más predecibles. Los patrocinadores ven la modernización de la fabricación como un diferenciador al seleccionar CDMOs, especialmente para programas que anticipan escalado y ejecución en múltiples sitios.
- Por ejemplo, Cellares dice que su plataforma cerrada Cell Shuttle reduce las fallas de proceso en un 75 por ciento, requiere un 90 por ciento menos de mano de obra y necesita un 90 por ciento menos de espacio en las instalaciones, permitiendo cargar hasta 16 cartuchos de manera asincrónica para la fabricación concurrente de múltiples productos.
Complejidad del Sistema Regulatorio y de Calidad
El mercado de CDMO de Terapia Celular se beneficia de la preferencia de los patrocinadores por socios con sólidos sistemas de gestión de calidad y ejecución regulatoria probada. Las terapias celulares requieren documentación rigurosa, controles de trazabilidad donde sea relevante, y prácticas robustas de control de desviaciones y cambios. Las presentaciones regulatorias e inspecciones recompensan el desempeño de calidad consistente y los procesos validados. Los CDMOs con culturas de cumplimiento establecidas y equipos regulatorios experimentados ayudan a los patrocinadores a reducir el riesgo de ejecución y mantener el impulso del desarrollo.
- Por ejemplo, Catalent afirma que sus instalaciones de terapia celular en Bélgica y Estados Unidos cumplen con la FDA y la EMA, y que su campus de Gosselies incluye más de 130,000 pies cuadrados de espacio dedicado, más de 20 salas limpias de Grado B y C CGMP, laboratorios de control de calidad dedicados y servicios de persona cualificada, todo lo cual refuerza el tipo de documentación, liberación y capacidades de supervisión que los patrocinadores buscan en la fabricación regulada de terapia celular.
Desafíos del Mercado de CDMO de Terapia Celular
Las operaciones del Mercado de CDMO de Terapia Celular enfrentan presión por cuellos de botella de capacidad, escasez de mano de obra especializada y preparación desigual en sitios globales. La fabricación de terapias avanzadas requiere operadores capacitados, una fuerte supervisión de aseguramiento de calidad y un control de materiales consistente, lo cual puede ser difícil de escalar rápidamente. Las fallas de lotes y desviaciones pueden ser costosas debido a los altos costos de insumos y la flexibilidad limitada de programación. Las líneas de tiempo de los programas también pueden verse interrumpidas por la complejidad de la transferencia tecnológica y la preparación variable de los procesos y análisis de los patrocinadores.
- Por ejemplo, Cellares informa que su Cell Shuttle automatizado puede procesar 16 lotes en paralelo, reducir las fallas de proceso en un 75%, disminuir los requisitos de mano de obra y espacio de instalaciones en un 90%, y soportar hasta 2,800 lotes por año por Cell Shuttle, destacando cómo se está utilizando la automatización para aliviar los cuellos de botella y reducir la dependencia del operador.
El Mercado de CDMO de Terapia Celular también enfrenta desafíos vinculados a los límites de estandarización a través de diversas modalidades de terapia y expectativas regulatorias en evolución. Las diferencias en las fuentes celulares, los pasos del proceso y los atributos críticos de calidad reducen la capacidad de aplicar plantillas de fabricación universales. La variabilidad de las materias primas y las restricciones de la cadena de suministro pueden afectar la consistencia y la confiabilidad de la programación. La complejidad de la contratación aumenta cuando los patrocinadores requieren estrategias de suministro multirregionales, compromisos de capacidad a largo plazo y garantías de rendimiento.
Tendencias y Oportunidades del Mercado de CDMO de Terapia Celular
El Mercado de CDMO de Terapia Celular está viendo una mayor adopción de enfoques de fabricación modulares y flexibles que permiten la expansión de capacidad sin largos ciclos de construcción. Las plataformas estandarizadas para el procesamiento upstream y downstream pueden reducir la fricción en la transferencia tecnológica y fortalecer la reproducibilidad. Los registros digitales de lotes, la analítica avanzada y un monitoreo de procesos más fuerte apoyan mejores resultados a la primera. Estas tendencias crean oportunidades para los CDMO que invierten en infraestructura escalable y ejecución de calidad basada en datos.
El conjunto de oportunidades del Mercado de CDMO de Terapia Celular también se está expandiendo a través de la agrupación de servicios de extremo a extremo que combina desarrollo, fabricación GMP y soporte de pruebas. Los patrocinadores prefieren menos transferencias y una responsabilidad más clara a lo largo de la cadena de suministro. Las estrategias de diversificación regional están creciendo a medida que los patrocinadores buscan reducir el riesgo de suministro y mejorar la proximidad a los mercados clínicos y comerciales. Los CDMO con redes de múltiples sitios y marcos de calidad consistentes están posicionados para ganar contratos a más largo plazo a medida que los programas avanzan.
- Por ejemplo, la red de terapia celular de Catalent abarca Gosselies, Princeton y Düsseldorf, incluyendo aproximadamente 67,000 pies cuadrados de espacio de fabricación clínica con 12 salas limpias CGMP en Gosselies, 60,000 pies cuadrados de espacio comercial en el mismo campus belga, una instalación clínica de iPSC de 7,500 pies cuadrados en Düsseldorf y aproximadamente 30,000 pies cuadrados con 16 salas limpias CGMP flexibles en Princeton.
Perspectivas Regionales
Norteamérica
América del Norte representó el 39.1% de la participación en 2025, reflejando una alta concentración de patrocinadores y ecosistemas maduros para el desarrollo y fabricación de terapias avanzadas. La demanda está respaldada por una fuerte actividad de ensayos clínicos y vías regulatorias establecidas que fomentan la planificación de escalado. La selección de CDMO enfatiza la madurez del sistema de calidad, personal experimentado y disponibilidad de suites validadas para flujos de trabajo complejos. Los acuerdos de capacidad a largo plazo son comunes ya que los patrocinadores buscan reducir el riesgo de programación y proteger los cronogramas de desarrollo.
Europa
Europa representó el 22.1% de la participación en 2025, respaldada por una capacidad de fabricación GMP establecida y fuertes expectativas de calidad y cumplimiento. La demanda regional se beneficia de programas clínicos activos y un enfoque creciente en la preparación para la fabricación escalable. Los patrocinadores valoran los CDMO que pueden ejecutar documentación consistente, estrategias de comparabilidad y pruebas de liberación validadas. La expansión de la fabricación está cada vez más vinculada a la capacidad flexible y la estandarización de procesos que apoyan las necesidades de suministro multinacional.
Asia Pacífico
Asia Pacífico contribuyó con el 29.6% de la participación en 2025, reflejando rápidas expansiones de capacidad y una mayor adopción de la subcontratación en centros biotecnológicos emergentes y establecidos. El crecimiento está respaldado por la expansión de la infraestructura de fabricación y una integración más fuerte en las cadenas de suministro globales. Los CDMO en la región compiten en velocidad, escala y eficiencia de costos mientras mejoran los sistemas de calidad para cumplir con las expectativas globales de los patrocinadores. La expansión regional también mejora la proximidad a la actividad de desarrollo clínico y fortalece las estrategias de resiliencia de suministro.
América Latina
América Latina tuvo el 6.2% de la participación en 2025, respaldada por grupos selectos de países con infraestructura biofarmacéutica en mejora y una creciente participación en actividades clínicas. La demanda de CDMO es más limitada que en las principales regiones debido a una menor profundidad de fabricación y menos programas de terapias avanzadas a gran escala. Las asociaciones y los modelos de transferencia de tecnología pueden acelerar el desarrollo de capacidades para flujos de trabajo especializados. Los patrocinadores a menudo utilizan estrategias regionales para apoyar las necesidades de suministro clínico y la planificación de acceso al mercado dirigido.
Oriente Medio y África
Oriente Medio y África registraron el 3.0% de la participación en 2025, reflejando el desarrollo de ecosistemas en etapas tempranas y una profundidad limitada de fabricación de terapias avanzadas localizadas. La demanda se concentra en un conjunto más pequeño de países con creciente inversión en salud y actividad de investigación. La participación de CDMO a menudo se centra en proyectos específicos, asociaciones tecnológicas y construcción de capacidades a largo plazo. La capacidad externa sigue siendo importante para escalar y cumplir con las estrictas expectativas GMP y regulatorias.
Panorama Competitivo
La competencia en el mercado de CDMO de Terapia Celular se centra en la fiabilidad de la fabricación, la madurez del sistema de calidad y la capacidad de escalar la capacidad sin comprometer el rendimiento de cumplimiento. Los CDMO líderes invierten en suites flexibles, automatización y plataformas estandarizadas para reducir la fricción en la transferencia de tecnología y mejorar la consistencia de los lotes. Las ofertas integradas que combinan soporte de desarrollo, fabricación GMP y pruebas permiten una responsabilidad más clara y una ejecución más rápida. Las redes de múltiples sitios y los compromisos de capacidad a largo plazo se utilizan cada vez más para asegurar las relaciones con los patrocinadores y estabilizar la utilización.
Catalent, Inc. compite a través de una presencia establecida como CDMO y un enfoque en la ejecución de programas complejos con una fuerte supervisión de calidad. Catalent, Inc. se beneficia de capacidades que respaldan el desarrollo de procesos a través de la fabricación GMP y la ejecución operativa alineada con las expectativas de tiempo de los patrocinadores. Las prioridades de inversión a menudo enfatizan la preparación de capacidad, la estandarización de plataformas y la gestión disciplinada de proyectos para reducir el riesgo de desviación. Catalent, Inc. está posicionada para beneficiarse de inversiones a largo plazo que fortalecen la competitividad en la fabricación de modalidades avanzadas.
El informe de investigación y crecimiento de la industria incluye análisis detallados del panorama competitivo del mercado e información sobre las principales empresas, incluyendo:
- Catalent, Inc.
- Lonza Group
- Recipharm AB
- WuXi Advanced Therapies
- Charles River Laboratories International, Inc.
- Cytiva
- Samsung Biologics
- Thermo Fisher Scientific Inc.
- Novartis AG
- WuXi AppTec
- AGC Biologics
- OmniaBio
- Rentschler Biopharma
- Charles River Laboratories
Se ha realizado un análisis cualitativo y cuantitativo de las empresas para ayudar a los clientes a comprender el entorno empresarial más amplio, así como las fortalezas y debilidades de los principales actores de la industria. Los datos se analizan cualitativamente para categorizar a las empresas como especializadas, enfocadas en categorías, enfocadas en la industria y diversificadas; se analizan cuantitativamente para categorizar a las empresas como dominantes, líderes, fuertes, tentativas y débiles.
Desarrollos Recientes
- En febrero de 2026, Cellipont Bioservices anunció una colaboración estratégica con Soter Bio para apoyar vías de fabricación integradas para terapias celulares complejas, convirtiéndose en una actualización reciente de asociación en el mercado de CDMO de terapia celular.
- En febrero de 2026, OXB amplió su asociación estratégica con Bristol Myers Squibb a través de un nuevo acuerdo de suministro comercial plurianual para fabricar y suministrar vectores lentivirales para los programas CAR-T de BMS.
- En mayo de 2025, CellProthera seleccionó a CELLforCURE por SEQENS como su socio CDMO para la fabricación GMP de Fase 3 de ProtheraCytes, con la transferencia de tecnología programada para 2025 y la producción de lotes clínicos planificada para 2026.
- En abril de 2025, AGC Biologics lanzó una nueva División dedicada a Tecnologías de Células y Genes para fortalecer su oferta de servicios CDMO y apoyar a los desarrolladores que necesitan capacidad de fabricación adicional y experiencia técnica.
Alcance del Informe
| Atributo del Informe | Detalles |
| Valor del tamaño del mercado en 2025 | USD 5218 millones |
| Pronóstico de ingresos en 2032 | USD 17324.44 millones |
| Tasa de crecimiento (CAGR) | 18.7% (2025–2032) |
| Año base | 2025 |
| Período de pronóstico | 2026-2032 |
| Unidades cuantitativas | USD millones |
| Segmentos cubiertos | Por Perspectiva de Tipo de Servicio: Basado en Células Madre, No Basado en Células Madre, Otras Terapias; Por Perspectiva de Etapa de Suministro: Clínico, Comercial; Por Perspectiva de Indicación: Cáncer, Enfermedades Cardiovasculares, Enfermedades Infecciosas, Enfermedades Genéticas, Enfermedades Neurológicas, Otras Indicaciones; Por Perspectiva de Fase: Fase I, Fase II, Fase III, Fase IV; Por Perspectiva de Usuario Final: Empresas Farmacéuticas y Biotecnológicas, Institutos Académicos y de Investigación, Otros Usuarios Finales |
| Alcance regional | Norteamérica, Europa, Asia Pacífico, América Latina, Medio Oriente y África |
| Empresas clave perfiladas | Catalent, Inc.; Lonza Group; Recipharm AB; WuXi Advanced Therapies; Charles River Laboratories International, Inc.; Cytiva; Samsung Biologics; Thermo Fisher Scientific Inc.; Novartis AG; WuXi AppTec; AGC Biologics; OmniaBio; Rentschler Biopharma; Charles River Laboratories |
| Número de páginas | 328 |
Segmentación
Por tipo de servicio
- Basado en Células Madre
- No Basado en Células Madre
- Otras Terapias
Por etapa de suministro
- Clínico
- Comercial
Por Indicación
- Cáncer
- Enfermedades cardiovasculares
- Enfermedades infecciosas
- Enfermedades genéticas
- Enfermedades neurológicas
- Otras indicaciones
Por fase
- Fase I
- Fase II
- Fase III
- Fase IV
Por usuario final
- Empresas farmacéuticas y biotecnológicas
- Académicos e institutos de investigación
- Otros usuarios finales
Por región
- América del Norte
- EE. UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual y pronosticado del mercado para el mercado de CDMO de terapia celular?
¿Cuál es la tasa de crecimiento esperada para el mercado de CDMO de terapia celular?
¿Qué segmento tiene la mayor participación en el mercado de CDMO de terapia celular?
¿Qué factores están impulsando el crecimiento en el mercado de CDMO de terapia celular?
¿Quiénes son las empresas líderes en el mercado de CDMO de terapia celular?
¿Qué región lidera el mercado de CDMO de terapia celular?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de CDMO de Terapia Celular Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2025; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de CDMO de Terapia Celular Market Snapshot
- 2.1.1 Market Size – Historical (2025) & Forecast (2025-2032) (2025: USD 5218 million → 2032: USD 17324.44 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de CDMO de Terapia Celular Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2025 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2025
- 2.3.2 Top 10 Players by Volume Share – 2025
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de CDMO de Terapia Celular Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de CDMO de Terapia Celular Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de CDMO de Terapia Celular Market Drivers
- 3.3 Mercado de CDMO de Terapia Celular Market Restraints & Challenges
- 3.4 Mercado de CDMO de Terapia Celular Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de CDMO de Terapia Celular Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de CDMO de Terapia Celular Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de CDMO de Terapia Celular category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de CDMO de Terapia Celular Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de CDMO de Terapia Celular Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2025)
- 5.1.2 Global Export Volume by Country (2025)
- 5.1.3 Global Import Value by Country (2025)
- 5.1.4 Global Import Volume by Country (2025)
- 5.1.5 Net Trade Balance by Country (2025)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2025)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de CDMO de Terapia Celular market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de CDMO de Terapia Celular Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2025
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de CDMO de Terapia Celular Market Share Analysis – 2025
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2025)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de CDMO de Terapia Celular Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de CDMO de Terapia Celular (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de CDMO de Terapia Celular Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de CDMO de Terapia Celular Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2025 & 2032)
- 7.1.2 Channel Mix Evolution (2025-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de CDMO de Terapia Celular Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de CDMO de Terapia Celular Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de CDMO de Terapia Celular Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de CDMO de Terapia Celular Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de CDMO de Terapia Celular Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de CDMO de Terapia Celular Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de CDMO de Terapia Celular Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
