
Visión General del Mercado de Instrumentos de Análisis Celular:
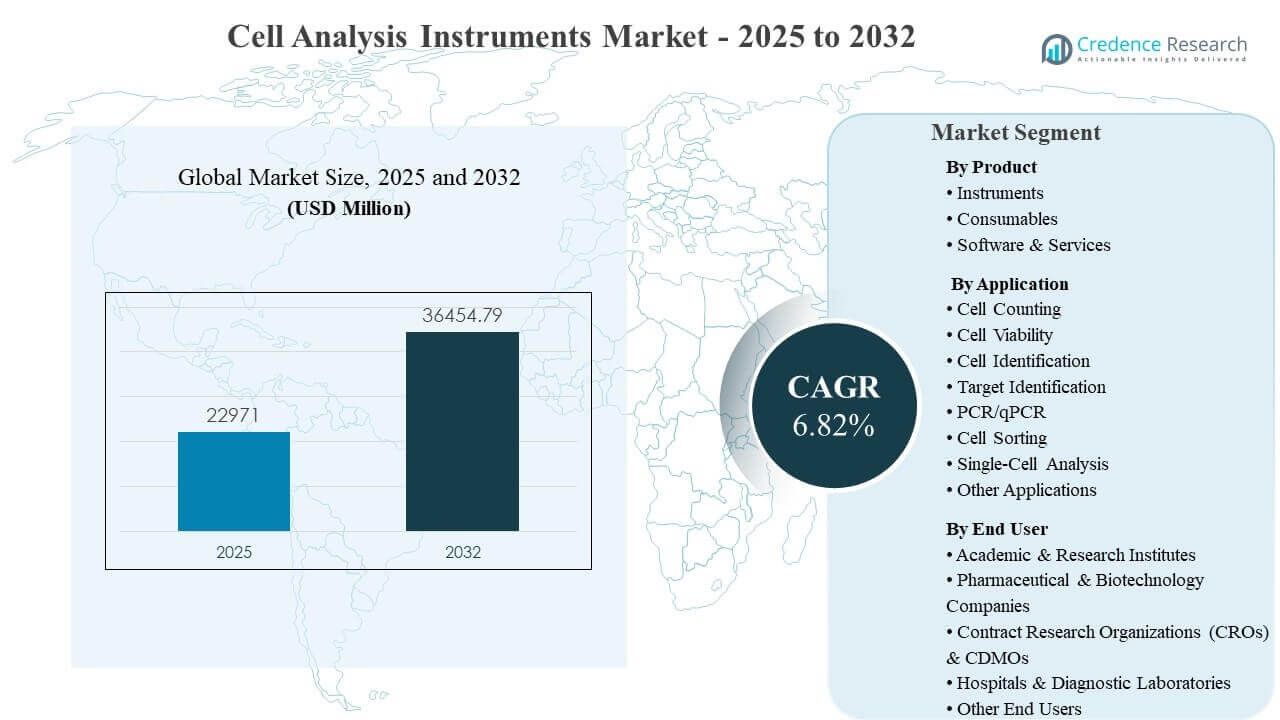
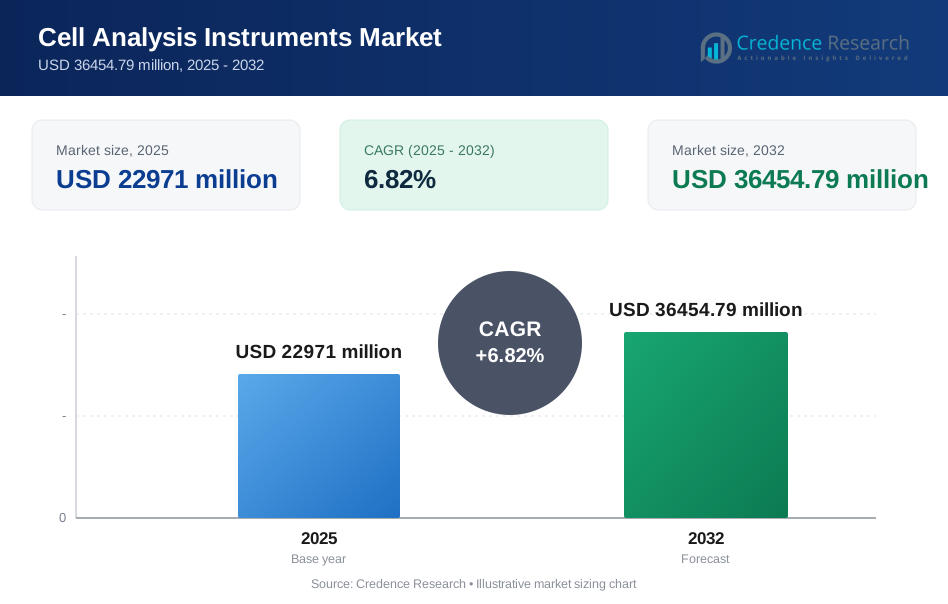
El tamaño del mercado global de instrumentos de análisis celular se estimó en USD 22971 millones en 2025 y se espera que alcance los USD 36454.79 millones para 2032, creciendo a una tasa compuesta anual (CAGR) del 6.82% de 2025 a 2032. La expansión de los flujos de trabajo basados en células a través del descubrimiento de fármacos, la investigación traslacional y el desarrollo de terapias avanzadas está aumentando la demanda de mediciones precisas y repetibles de fenotipo, viabilidad y respuestas funcionales. La adopción más amplia de la automatización y las plataformas de parámetros más altos está fortaleciendo la utilización en mercados maduros y acelerando la adopción en centros de investigación y biofabricación de Asia Pacífico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2024 |
| Año Base | 2025 |
| Período de Pronóstico | 2026-2032 |
| Tamaño del Mercado de Instrumentos de Análisis Celular 2025 | USD 22971 millones |
| Mercado de Instrumentos de Análisis Celular, CAGR | 6.82% |
| Tamaño del Mercado de Instrumentos de Análisis Celular 2032 | USD 36454.79 millones |
Tendencias y Perspectivas Clave del Mercado
- Se proyecta que el mercado de instrumentos de análisis celular aumente de USD 22971 millones (2025) a USD 36454.79 millones (2032) a una CAGR del 6.82% (2025–2032).
- Los consumibles representaron el 55.40% de la participación en 2025 dentro de la segmentación por producto, respaldados por el reabastecimiento recurrente vinculado a las bases de instrumentos instalados.
- El conteo celular representó el 34.20% de la participación en 2025 dentro de la segmentación por aplicación, reflejando la demanda continua de control de calidad rutinario y estandarización de flujos de trabajo.
- Los institutos académicos y de investigación capturaron el 41.30% de la participación en 2025 dentro de la segmentación por usuario final, impulsados por la alta utilización en instalaciones compartidas y programas de investigación.
- Asia Pacífico representó el 31.70% de la participación en 2025, reflejando la expansión de la infraestructura de investigación y la creciente adopción de flujos de trabajo avanzados de análisis celular.
Análisis de Segmentos
Los patrones de adquisición en el mercado de instrumentos de análisis celular están moldeados por una combinación de inversiones de capital en instrumentos y compras recurrentes de consumibles de flujo de trabajo. La demanda de consumibles sigue siendo estructuralmente resistente porque los ensayos, tinciones, preparación de muestras y componentes desechables requieren un reabastecimiento continuo, particularmente en entornos de alto rendimiento. La compra de instrumentos está cada vez más influenciada por el rendimiento, la preparación para la automatización, la capacidad de multiplexación y los procedimientos operativos estandarizados que reducen la variabilidad entre operadores y sitios.
La generación de datos está aumentando rápidamente en el mercado de instrumentos de análisis celular a medida que los laboratorios hacen la transición hacia la fenotipificación multiparamétrica, la medición vinculada a la imagen y los flujos de trabajo de resolución de una sola célula. Este cambio incrementa la demanda de software y servicios que apoyen la estandarización de flujos de trabajo, la preparación para auditorías y la interoperabilidad con sistemas de datos. La actividad de investigación y fabricación subcontratada también expande la intensidad de consumo porque los CROs y CDMOs requieren análisis escalables, métodos validados y resultados repetibles para programas de múltiples clientes.
Por Perspectivas de Producto
Los consumibles representaron la mayor participación del 55.40% en 2025. Los consumibles lideran el mercado de instrumentos de análisis celular porque los reactivos, kits de ensayo, colorantes, tampones, placas y componentes desechables de flujo de trabajo se compran repetidamente en flujos de trabajo rutinarios y avanzados. Las bases de instrumentos instaladas en núcleos académicos, laboratorios biofarmacéuticos y proveedores de servicios subcontratados sostienen ciclos de reposición constantes. Los requisitos de estandarización de métodos también fomentan ecosistemas de consumibles validados que reducen la variabilidad de ejecución y mejoran la reproducibilidad.
Por Perspectivas de Aplicación
El conteo celular representó la mayor participación del 34.20% en 2025. El conteo celular sigue siendo fundamental en el mercado de instrumentos de análisis celular porque los flujos de trabajo ascendentes y descendentes dependen de la medición precisa de la concentración para el diseño experimental, el control de calidad y los cálculos relacionados con la fabricación. Los conteos rutinarios y las verificaciones vinculadas a la viabilidad están integrados en entornos de cribado, investigación y producción, creando una utilización consistente. La automatización en el conteo mejora el rendimiento y reduce la variabilidad impulsada por el operador en laboratorios de alto volumen.
Por Perspectivas de Usuario Final
Los Institutos Académicos y de Investigación representaron la mayor participación del 41.30% en 2025. Los centros académicos y de investigación lideran el mercado de instrumentos de análisis celular porque las instalaciones centrales compartidas operan en múltiples departamentos y proyectos, impulsando una alta utilización de instrumentos y un consumo frecuente de consumibles. La adquisición respaldada por subvenciones amplía el acceso a la citometría de flujo, la imagen y las herramientas emergentes de una sola célula en universidades e institutos. La intensidad de publicaciones y la actividad de investigación traslacional también fomentan la adopción continua de flujos de trabajo y actualizaciones periódicas de capacidades.
Impulsores del Mercado de Instrumentos de Análisis Celular
Expansión de la Investigación Basada en Células en Programas de Descubrimiento de Fármacos y Traslacionales
El mercado de instrumentos de análisis celular está respaldado por un crecimiento sostenido en la investigación basada en células en programas de descubrimiento de fármacos y traslacionales. Los flujos de trabajo de cribado dependen cada vez más de fenotipos celulares, respuestas funcionales y lecturas de señalización de vías que demandan una instrumentación analítica robusta. La adopción de flujos de trabajo de mayor rendimiento aumenta la utilización de instrumentos y eleva el consumo de consumibles por experimento. Las presiones de estandarización también promueven la inversión en plataformas validadas que mejoran la reproducibilidad en sitios y equipos.
- Por ejemplo, Bruker Cellular Analysis lanzó el sistema optofluídico Beacon Discovery™ en AACR 2025, permitiendo el análisis funcional de células individuales en vivo con automatización impulsada por aprendizaje automático; la plataforma aísla y analiza células individuales durante días o semanas, vinculando fenotipos funcionales con datos transcriptómicos de la misma célula, y ya ha apoyado múltiples publicaciones revisadas por pares en programas de descubrimiento de inmuno-oncología y receptores de células T.
Crecimiento en Requisitos de Terapias Avanzadas y Análisis de Bioprocesamiento
El mercado de instrumentos de análisis celular está impulsado por el creciente desarrollo en terapias celulares y génicas, que requiere una caracterización estricta de la identidad, potencia y viabilidad celular en múltiples pasos. Los entornos relacionados con la fabricación priorizan análisis repetibles, flujos de trabajo documentados y resultados trazables, aumentando la demanda de instrumentos conformes y software de apoyo. La actividad de escalado aumenta los volúmenes de muestras y eleva los requisitos de rendimiento, fomentando la automatización y los flujos de trabajo integrados. Estas dinámicas aumentan el valor de las soluciones integrales que conectan instrumentos, consumibles y servicios.
- Por ejemplo, el Sistema de Separación Magnética Gibco CTS DynaCellect™ de Thermo Fisher Scientific logra una pureza de >96% y una eficiencia de aislamiento de >86% para células T objetivo activadas mientras mantiene la viabilidad celular, y automatiza la eliminación de Dynabeads con una recuperación de células objetivo de >91%, reduciendo el manejo manual en flujos de trabajo autólogos y alogénicos.
Aumento de la Adopción de Flujos de Trabajo Multiparamétricos y de Célula Única
El mercado de instrumentos de análisis celular se beneficia del cambio hacia una fenotipificación más profunda y la medición de resolución de célula única en inmunología, oncología y biología de sistemas. Los flujos de trabajo multiplexados aumentan la necesidad de instrumentos de mayor parámetro, paneles de tinción estandarizados y consumibles de preparación de muestras robustos. Los experimentos ricos en datos también elevan la demanda de software analítico que pueda manejar conjuntos de datos complejos y apoyar una interpretación consistente. Esta dirección tecnológica apoya tanto las actualizaciones de instrumentos como el consumo recurrente de reactivos de flujo de trabajo.
Automatización y Estandarización de Flujos de Trabajo en Laboratorios
El mercado de instrumentos de análisis celular está respaldado por un creciente énfasis en la automatización para mejorar el rendimiento y reducir la variabilidad impulsada por el operador. Los laboratorios que adoptan flujos de trabajo estandarizados priorizan instrumentos que ofrecen resultados consistentes con una configuración simplificada y pasos manuales reducidos. La automatización también apoya la eficiencia de recursos, especialmente en laboratorios de alto volumen que enfrentan limitaciones de personal o cargas de proyectos en expansión. Estos factores aumentan la demanda de sistemas integrados, soporte de servicio y gestión de flujo de trabajo habilitada por software.
Desafíos del Mercado de Instrumentos de Análisis Celular
El mercado de instrumentos de análisis celular enfrenta desafíos vinculados a los altos costos de capital para plataformas avanzadas, especialmente sistemas de flujo espectral, herramientas de imagen de alto contenido y equipos de flujo de trabajo de célula única. Las restricciones presupuestarias pueden retrasar los ciclos de adquisición, particularmente en laboratorios más pequeños y mercados emergentes. El costo total de propiedad también incluye mantenimiento, calibración, contratos de servicio y consumibles, lo que puede comprimir la flexibilidad de compra. Los instrumentos complejos también requieren capacitación y soporte técnico continuo para mantener el rendimiento y la consistencia.
El mercado de instrumentos de análisis celular también enfrenta la complejidad de los datos y las barreras de interoperabilidad, ya que los flujos de trabajo multiparamétricos generan conjuntos de datos más grandes y complejos. Las diferencias en los formatos de archivo, las líneas de análisis y los requisitos de integración pueden ralentizar la adopción de nuevas herramientas en organizaciones con múltiples sedes. La estandarización de métodos entre usuarios y sitios puede ser difícil cuando los protocolos varían según el diseño del ensayo y el comportamiento del operador. Estos desafíos aumentan la necesidad de soporte robusto de aplicaciones, flujos de trabajo validados y análisis estandarizados.
- Por ejemplo, una sola ejecución de flujo espectral de 50 parámetros en el BD FACSymphony A5 produce >2 GB de archivos FCS 3.1 en modo lista por muestra, requiriendo algoritmos especializados de desmezcla espectral y herramientas de análisis de alta dimensión que no son compatibles de forma nativa con las líneas de compensación heredadas, obligando a los consorcios de múltiples sedes a invertir de 3 a 6 meses en armonizar estrategias de compuerta y conversiones de formato de archivo antes de que la agrupación de datos entre laboratorios sea factible.
Tendencias y Oportunidades del Mercado de Instrumentos de Análisis Celular
El mercado de instrumentos de análisis celular está viendo una creciente oportunidad en software y servicios que permiten un análisis estandarizado, trazabilidad de flujos de trabajo e integración con sistemas de informática de laboratorio. La adopción creciente de flujos de trabajo de alta dimensión y de célula única crea una demanda sostenida de herramientas avanzadas de análisis, visualización y control de calidad. Los modelos de software orientados a suscripción pueden mejorar el acceso del usuario y acortar los tiempos de incorporación para flujos de trabajo complejos. Estas capacidades fortalecen la diferenciación de los proveedores más allá de las especificaciones de hardware solamente.
El mercado de instrumentos de análisis celular también se beneficia de la adopción más amplia de arquitecturas de instrumentos modulares y actualizables que reducen los costos de reemplazo y aceleran la adopción de características. Las actualizaciones espectrales modulares, los complementos de automatización y las configuraciones específicas de flujo de trabajo ayudan a las organizaciones a expandir la capacidad sin necesidad de reemplazar todo el sistema. La expansión de la capacidad de servicios de CRO y CDMO crea oportunidades adicionales porque los entornos subcontratados requieren análisis escalables y flujos de trabajo validados para múltiples patrocinadores. Estas tendencias apoyan soluciones integradas que conectan instrumentos, consumibles y cobertura de servicios.
- Por ejemplo, el Módulo de Detección Espectral en Mosaico CytoFLEX de Beckman Coulter, lanzado en marzo de 2025, proporciona una primera actualización espectral modular en la industria para las plataformas CytoFLEX existentes, ampliando la capacidad de detección a hasta 88 canales y mejorando la resolución de desmezcla espectral en más del 40% en comparación con las configuraciones convencionales de paso de banda, una capacidad ahora desplegada en entornos CRO para validar paneles de inmunofenotipado de más de 40 colores para ensayos oncológicos de múltiples patrocinadores.
Perspectivas Regionales
América del Norte
América del Norte contribuyó con 34.60% de los ingresos de 2025 en el mercado de instrumentos de análisis celular, respaldada por una sólida infraestructura de investigación y una alta adopción de flujos de trabajo analíticos avanzados en la academia y la industria. Los densos ecosistemas biotecnológicos y biofarmacéuticos sostienen la demanda de citometría, imágenes y flujos de trabajo de célula única utilizados en descubrimientos y líneas de traducción. Las expectativas de estandarización y la cobertura de servicios técnicos maduros fomentan actualizaciones periódicas y alta utilización. La actividad de desarrollo de terapias avanzadas aumenta aún más la demanda de flujos de trabajo validados y resultados analíticos consistentes.
Europa
Europa representó el 20,80% de los ingresos de 2025 en el mercado de instrumentos de análisis celular, respaldada por una presencia farmacéutica establecida, sólidas redes académicas y el uso sostenido de métodos analíticos estandarizados. Los laboratorios europeos enfatizan la reproducibilidad, la validación de métodos y la interoperabilidad, lo que apoya la adopción de instrumentos y análisis integrados. La actividad de investigación traslacional sostiene la demanda de fenotipado, viabilidad y lecturas moleculares. La modernización de las instalaciones centrales y los ciclos de reemplazo continúan reforzando la adquisición constante.
Asia Pacífico
Asia Pacífico representó el 31,70% de los ingresos de 2025 en el mercado de instrumentos de análisis celular, reflejando una rápida expansión de la capacidad de investigación y la ampliación de las huellas de biomanufactura. La adopción está aumentando en el ámbito académico e industrial a medida que se expanden los programas de medicina de precisión y las capacidades de fabricación de biológicos. La mayor disponibilidad de distribución y soporte técnico mejora el acceso a plataformas avanzadas en múltiples países. El aumento de los volúmenes de proyectos y la construcción de infraestructura respaldan tanto la demanda de instrumentos como el consumo recurrente de consumibles.
América Latina
América Latina capturó el 7,90% de los ingresos de 2025 en el mercado de instrumentos de análisis celular, con la adopción concentrada en los principales centros de investigación y redes hospitalarias líderes. La sensibilidad presupuestaria orienta la adquisición hacia flujos de trabajo de alta utilidad e instalaciones centrales compartidas que maximizan la utilización de instrumentos. La dependencia de las importaciones aumenta la importancia de la cobertura de distribuidores y la disponibilidad de servicios para las decisiones de compra. La expansión gradual de la actividad de CRO y los programas de investigación regionales apoyan la adopción constante.
Oriente Medio y África
Oriente Medio y África contribuyeron con el 5,00% de los ingresos de 2025 en el mercado de instrumentos de análisis celular, con la demanda concentrada en centros de investigación selectos y sistemas de salud que invierten en la modernización de laboratorios. La adopción a menudo se acelera cuando las soluciones integradas incluyen capacitación, mantenimiento y soporte para la estandarización de flujos de trabajo. La expansión de la capacidad académica y las iniciativas de investigación traslacional están fortaleciendo la utilización básica de herramientas de análisis centrales. El crecimiento incremental está respaldado por inversiones más amplias en capacidad de diagnóstico e infraestructura de investigación.
Panorama Competitivo
La competencia en el mercado de instrumentos de análisis celular está determinada por la amplitud de la plataforma, la integración de flujos de trabajo y los modelos de ingresos recurrentes vinculados a consumibles y software. Los proveedores se diferencian a través de mediciones de mayor parámetro, preparación para la automatización, escalabilidad de rendimiento y mejor reproducibilidad en los flujos de trabajo. Los ecosistemas integrados que conectan instrumentos, reactivos y análisis pueden aumentar los costos de cambio y fortalecer la retención de clientes. El soporte de aplicaciones y las redes de servicio también influyen en las decisiones de compra tanto en entornos de investigación intensiva como regulados.
Thermo Fisher Scientific Inc. compite en el mercado de instrumentos de análisis celular a través de una amplia cobertura de flujos de trabajo que vincula instrumentos, reactivos y análisis habilitado por software en flujos de trabajo celulares rutinarios y avanzados. Thermo Fisher Scientific Inc. se beneficia de la escala en distribución y servicio técnico, lo que apoya el tiempo de actividad y la ejecución estandarizada de ensayos. El posicionamiento de productos a menudo prioriza flujos de trabajo integrados que reducen las transferencias operativas y mejoran los tiempos de respuesta para el análisis celular. La amplitud del portafolio apoya la adopción en entornos académicos, biofarmacéuticos y subcontratados.
El informe de investigación y crecimiento de la industria incluye análisis detallados del panorama competitivo del mercado e información sobre las principales empresas, incluyendo:
- Thermo Fisher Scientific Inc.
- Danaher Corporation (Beckman Coulter Life Sciences)
- Becton, Dickinson and Company (BD)
- Merck KGaA
- Sartorius AG
- Agilent Technologies
- Bio-Rad Laboratories
- Miltenyi Biotec
- PerkinElmer (Revvity)
- 10x Genomics
- Nikon Corporation
- Yokogawa Electric Corporation
- Sysmex Corporation
- STEMCELL Technologies
- Luminex Corporation (DiaSorin)
Se ha realizado un análisis cualitativo y cuantitativo de las empresas para ayudar a los clientes a comprender el entorno empresarial más amplio, así como las fortalezas y debilidades de los principales actores de la industria. Los datos se analizan cualitativamente para categorizar a las empresas como especializadas, enfocadas en categorías, enfocadas en la industria y diversificadas; se analizan cuantitativamente para categorizar a las empresas como dominantes, líderes, fuertes, tentativas y débiles.
Desarrollos Recientes
- En enero de 2025, Revvity, Inc. presentó Phenologic.AI en SLAS2025 como una nueva solución de software para flujos de trabajo de imágenes celulares. Revvity dijo que la plataforma utiliza modelos de aprendizaje profundo preentrenados para analizar imágenes de campo claro y optimizar el análisis de células vivas en su entorno de software Harmony y Signals Image Artist.
- En abril de 2025, Bruker Corporation anunció el lanzamiento del Sistema Optofluídico Beacon Discovery, una plataforma compacta de sobremesa diseñada para ampliar el acceso al análisis funcional de células individuales vivas. La compañía dijo que el nuevo sistema ofrece un menor costo de propiedad, apoya la automatización impulsada por aprendizaje automático y se abrió para pedidos anticipados con envíos comerciales esperados para finales de 2025.
- En abril de 2025, BioSkryb Genomics y Tecan Group introdujeron un flujo de trabajo de multiómica de células individuales de alto rendimiento a través de una nueva asociación. La colaboración combina el Kit Central de Célula Única del Genoma Completo y Transcriptoma ResolveOME de BioSkryb con el Dispensador de Células Individuales Uno de Tecan para apoyar el análisis escalable y de alta resolución de cientos a miles de células individuales.
- En mayo de 2025, BD (Becton, Dickinson and Company) lanzó el Analizador de Células BD FACSDiscover A8, posicionándolo como un sistema emblemático para el análisis de imágenes espectrales y en tiempo real de células. Según BD, el analizador fue construido para llevar capacidades avanzadas de análisis celular a una gama más amplia de investigadores en el ámbito académico y biofarmacéutico.
Alcance del Informe
| Atributo del Informe | Detalles |
| Valor del tamaño del mercado en 2025 | USD 22971 millones |
| Pronóstico de ingresos en 2032 | USD 36454.79 millones |
| Tasa de crecimiento (CAGR) | 6.82% (2025–2032) |
| Año base | 2025 |
| Periodo de pronóstico | 2026-2032 |
| Unidades cuantitativas | USD millones |
| Segmentos cubiertos | Por Perspectiva de Producto: Instrumentos, Consumibles, Software & Servicios; Por Perspectiva de Aplicación: Conteo de Células, Viabilidad Celular, Identificación Celular, Identificación de Objetivos, PCR/qPCR, Clasificación de Células, Análisis de Célula Única, Otras Aplicaciones; Por Perspectiva de Usuario Final: Institutos Académicos & de Investigación, Empresas Farmacéuticas & Biotecnológicas, Organizaciones de Investigación por Contrato (CROs) & CDMOs, Hospitales & Laboratorios de Diagnóstico, Otros Usuarios Finales |
| Alcance regional | Norteamérica, Europa, Asia Pacífico, América Latina, Medio Oriente & África |
| Empresas clave perfiladas | Thermo Fisher Scientific Inc.; Danaher Corporation (Beckman Coulter Life Sciences); Becton, Dickinson and Company (BD); Merck KGaA; Sartorius AG; Agilent Technologies; Bio-Rad Laboratories; Miltenyi Biotec; PerkinElmer (Revvity); 10x Genomics; Nikon Corporation; Yokogawa Electric Corporation; Sysmex Corporation; STEMCELL Technologies; Luminex Corporation (DiaSorin) |
| Número de páginas | 334 |
Segmentación
Por Producto
- Instrumentos
- Consumibles
- Software & Servicios
Por Aplicación
- Conteo de Células
- Viabilidad Celular
- Identificación Celular
- Identificación de Objetivos
- PCR/qPCR
- Clasificación de Células
- Análisis de Célula Única
- Otras Aplicaciones
Por Usuario Final
- Institutos Académicos & de Investigación
- Empresas Farmacéuticas & Biotecnológicas
- Organizaciones de Investigación por Contrato (CROs) & CDMOs
- Hospitales & Laboratorios de Diagnóstico
- Otros Usuarios Finales
Por Región
- Norteamérica
- EE. UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio & África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual y pronosticado del mercado de instrumentos de análisis celular?
¿Cuál es la TACC para el mercado de instrumentos de análisis celular durante el período de pronóstico?
¿Cuál segmento es el más grande en el mercado de instrumentos de análisis celular?
¿Qué factores están impulsando el crecimiento en el mercado de instrumentos de análisis celular?
¿Quiénes son las empresas líderes en el mercado de instrumentos de análisis celular?
¿Qué región lidera el mercado de instrumentos de análisis celular?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Instrumentos de Análisis Celular Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2025; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Instrumentos de Análisis Celular Market Snapshot
- 2.1.1 Market Size – Historical (2025) & Forecast (2025-2032) (2025: USD 22971 million → 2032: USD 36454.79 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Instrumentos de Análisis Celular Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2025 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2025
- 2.3.2 Top 10 Players by Volume Share – 2025
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Instrumentos de Análisis Celular Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Instrumentos de Análisis Celular Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Instrumentos de Análisis Celular Market Drivers
- 3.3 Mercado de Instrumentos de Análisis Celular Market Restraints & Challenges
- 3.4 Mercado de Instrumentos de Análisis Celular Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Instrumentos de Análisis Celular Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Instrumentos de Análisis Celular Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Instrumentos de Análisis Celular category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Instrumentos de Análisis Celular Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Instrumentos de Análisis Celular Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2025)
- 5.1.2 Global Export Volume by Country (2025)
- 5.1.3 Global Import Value by Country (2025)
- 5.1.4 Global Import Volume by Country (2025)
- 5.1.5 Net Trade Balance by Country (2025)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2025)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Instrumentos de Análisis Celular market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Instrumentos de Análisis Celular Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2025
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Instrumentos de Análisis Celular Market Share Analysis – 2025
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2025)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Instrumentos de Análisis Celular Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Instrumentos de Análisis Celular (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Instrumentos de Análisis Celular Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Instrumentos de Análisis Celular Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2025 & 2032)
- 7.1.2 Channel Mix Evolution (2025-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Instrumentos de Análisis Celular Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Instrumentos de Análisis Celular Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Instrumentos de Análisis Celular Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Instrumentos de Análisis Celular Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Instrumentos de Análisis Celular Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Instrumentos de Análisis Celular Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Instrumentos de Análisis Celular Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
