
Visión General del Mercado
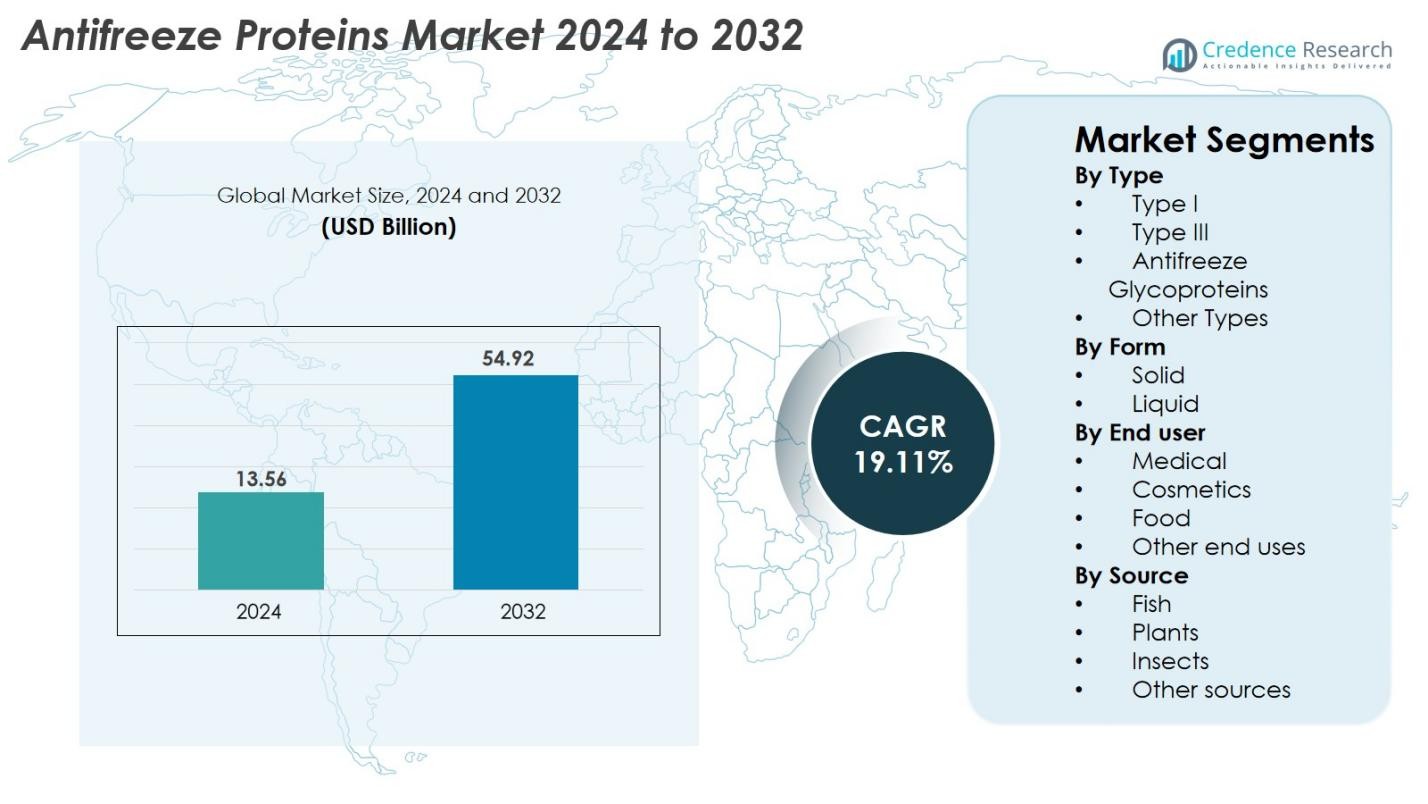
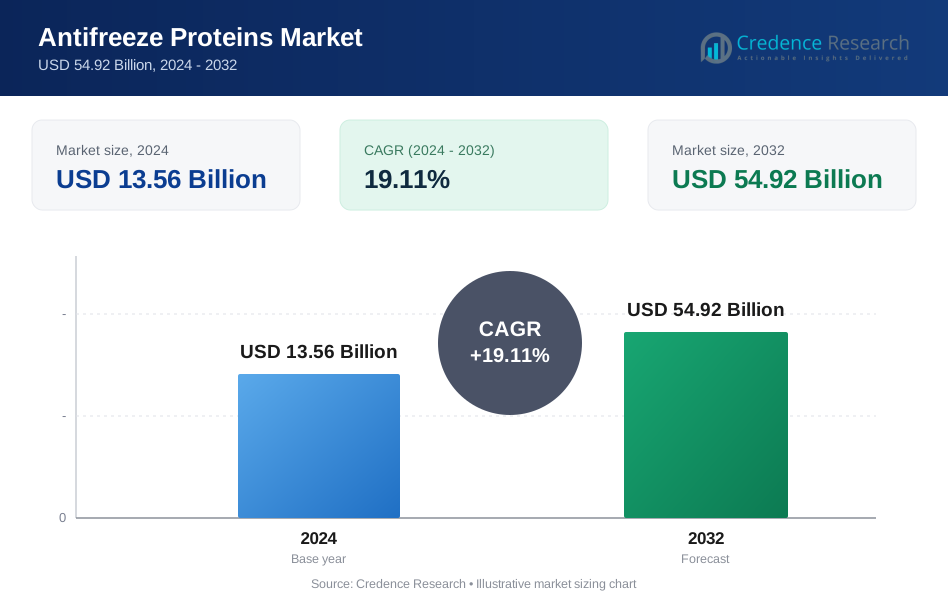
El tamaño del mercado de proteínas anticongelantes se valoró en USD 13.56 mil millones en 2024 y se anticipa que alcanzará los USD 54.92 mil millones para 2032, con un CAGR del 19.11% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Proteínas Anticongelantes 2024 | USD 13.56 mil millones |
| Mercado de Proteínas Anticongelantes, CAGR | 19.11% |
| Tamaño del Mercado de Proteínas Anticongelantes 2032 | USD 54.92 mil millones |
El mercado de proteínas anticongelantes está impulsado por la fuerte participación de empresas líderes en biotecnología e innovación alimentaria, incluidas Unilever, Kaneka Corporation, Nichirei Corporation, Sirona Biochem, ProtoKinetix Inc., A/F Protein Inc., Shanghai Yu Tao Industrial Co., Ltd., Beijing Huacheng Jinke Technology Co., Ltd., y Rishon Biochem Co., Ltd. Estos actores se centran en la ingeniería avanzada de proteínas, la producción recombinante y formulaciones de alto rendimiento para aplicaciones médicas, cosméticas y de alimentos congelados. Regionalmente, América del Norte lidera el mercado con aproximadamente el 37% de participación, respaldada por una sólida investigación biofarmacéutica y la adopción de criopreservación, mientras que Europa y Asia-Pacífico siguen con un avance tecnológico significativo y una creciente demanda en los sectores de alimentos, cosméticos y acuicultura.
Perspectivas del Mercado
- El mercado de proteínas anticongelantes se valoró en USD 13.56 mil millones en 2024 y se proyecta que alcance los USD 54.92 mil millones para 2032, registrando un CAGR del 19.11% durante el período de pronóstico.
- El fuerte crecimiento del mercado está impulsado por la creciente demanda en criopreservación, medicina regenerativa, estabilización de alimentos congelados y formulaciones cosméticas, respaldado por avances en biotecnología e ingeniería de proteínas.
- Las tendencias clave incluyen la creciente adopción de AFP recombinantes, la expansión de aplicaciones en agricultura resistente al clima y el creciente uso de productos de cuidado de la piel premium infundidos con AFP en los mercados globales.
- Grandes empresas como Unilever, Kaneka Corporation, Nichirei Corporation, Sirona Biochem, ProtoKinetix Inc., y A/F Protein Inc. fortalecen la competitividad del mercado a través de la innovación, asociaciones e iniciativas de producción a gran escala.
- Regionalmente, América del Norte lidera con alrededor del 37% de participación, seguida por Europa con el 29% y Asia-Pacífico con el 24%, mientras que el segmento de usuarios finales médicos domina con casi el 42% de participación debido a la alta demanda en criobiología y sistemas avanzados de preservación.
Análisis de Segmentación del Mercado
Por Tipo
El mercado de proteínas anticongelantes por tipo está dominado por las proteínas de Tipo I, que representan el 38% de la cuota de mercado en 2024. Su uso generalizado en la preservación de alimentos, criopreservación y mejora de la acuicultura impulsa este dominio. Las proteínas de Tipo I ofrecen una eficiencia superior en la inhibición del crecimiento del hielo, lo que las hace preferidas en la logística de cadena de frío y aplicaciones biotecnológicas. Las proteínas de Tipo III y las glicoproteínas anticongelantes también ganan tracción debido a la creciente demanda en investigación biomédica y preservación de órganos. La creciente adopción en el procesamiento de alimentos congelados, medicina regenerativa y cosméticos acelera aún más la expansión de todos los subtipos.
- Por ejemplo, Unilever incorporó una proteína estructurante de hielo derivada del pez ocean pout en su línea de productos “Soft Scoop”, utilizando concentraciones tan bajas como 0.01% para reducir el tamaño de los cristales de hielo durante ciclos repetidos de congelación-descongelación, permitiendo una textura más suave y una estabilidad mejorada.
Por Forma
El mercado por forma está liderado por el segmento sólido, con un 57% de participación en 2024. Las proteínas anticongelantes sólidas se utilizan ampliamente en productos farmacéuticos, alimentos congelados y biotecnología debido a su estabilidad, mayor vida útil y facilidad de transporte. Su rendimiento robusto en formulaciones de dosis controlada las hace ideales para laboratorios de investigación y aplicaciones clínicas. La forma líquida, aunque crece rápidamente debido a la creciente demanda en formulaciones cosméticas y emulsiones alimenticias, aún queda rezagada debido a su menor estabilidad. El aumento de las inversiones en I+D continúa fortaleciendo la adopción de proteínas anticongelantes en forma sólida.
- Por ejemplo, A/F Protein Inc. suministra polvos de AFGP liofilizados utilizados en concentraciones entre 1 mg y 10 mg por vial para investigaciones de preservación de órganos y tejidos, permitiendo un transporte estable a –20°C sin degradación por más de 12 meses.
Por Usuario Final
Entre los usuarios finales, el sector médico domina el mercado con un 42% de participación en 2024. La fuerte presencia de proteínas anticongelantes en criocirugía, preservación de órganos, almacenamiento celular y medicina regenerativa impulsa su liderazgo. Su capacidad para prevenir la formación de cristales de hielo las hace esenciales en aplicaciones biomédicas avanzadas. La industria alimentaria es el siguiente gran contribuyente, utilizando AFPs para la extensión de la vida útil y la mejora de la textura en productos congelados. Los cosméticos también registran un crecimiento notable debido a los beneficios de protección de la piel y estabilidad anticongelante de las AFPs. Otros usos finales se expanden constantemente con la creciente adopción industrial.
Principales Impulsores del Crecimiento
Expansión de Aplicaciones en Criopreservación y Medicina Regenerativa
El mercado de proteínas anticongelantes experimenta un fuerte crecimiento impulsado por los rápidos avances en criopreservación y medicina regenerativa. Estas proteínas previenen la formación de cristales de hielo durante la congelación de células, tejidos y órganos, mejorando significativamente la viabilidad post-descongelación. Su adopción está aumentando en bancos de células madre, procedimientos de FIV, tejidos diseñados, logística de trasplante de órganos y preservación de sangre. Las instituciones de salud invierten cada vez más en criotecnologías avanzadas para apoyar la medicina de precisión y reducir los tiempos de espera para trasplantes. Los biobancos y los grandes repositorios de células dependen de soluciones crioprotectoras de alto rendimiento, posicionando a las AFPs como alternativas superiores a los crioprotectores convencionales como el glicerol o el DMSO, que pueden ser citotóxicos. La expansión de la I+D en terapias basadas en células, inmunología del cáncer y edición genética fortalece aún más la necesidad de herramientas de preservación optimizadas, haciendo que las AFPs sean esenciales para la innovación biomédica de próxima generación.
· Por ejemplo, ProtoKinetix informó que su molécula AAGP® mejoró la supervivencia de células de islotes humanos durante ensayos preclínicos de criopreservación, manteniendo la viabilidad después de 72 horas de almacenamiento a –80°C cuando se usó a 100–200 mcg/mL.
Aumento de la demanda de la industria de alimentos congelados y cadena de frío
El crecimiento global de alimentos congelados y procesados apoya significativamente la demanda de proteínas anticongelantes. A medida que los consumidores eligen cada vez más comidas listas para comer, mariscos congelados, productos de panadería, confitería y alimentos de origen vegetal, las AFPs ayudan a mejorar la retención de textura, prevenir la recristalización del hielo y mantener la calidad del producto durante el almacenamiento. La expansión de la cadena de frío—impulsada por la entrega de comestibles a través del comercio electrónico, las exportaciones multinacionales de alimentos y la logística sensible a la temperatura—amplifica su uso. Los principales fabricantes de alimentos integran AFPs para mejorar la estabilidad de congelación-descongelación y reducir el desperdicio. Las economías emergentes están invirtiendo rápidamente en infraestructura de cadena de frío, abriendo nuevas vías para la incorporación de AFPs. La tendencia de etiquetas limpias también fomenta la adopción, ya que las AFPs ofrecen alternativas naturales y biológicas a los estabilizadores sintéticos, fortaleciendo su presencia en las categorías globales de alimentos congelados.
- Por ejemplo, Unilever incorporó una proteína estructurante de hielo en sus formulaciones de postres congelados en concentraciones tan bajas como 0.01 g por kg, permitiendo una textura más suave durante ciclos repetidos de congelación-descongelación.
Uso creciente en formulaciones cosméticas y productos de cuidado personal
La industria cosmética contribuye sustancialmente al crecimiento del mercado de proteínas anticongelantes debido a la creciente demanda de ingredientes protectores, hidratantes y anti-envejecimiento. Las AFPs apoyan la hidratación de la piel, mejoran la función de barrera y protegen contra el estrés inducido por el frío, haciéndolas adecuadas para líneas de cuidado invernal, anti-contaminación y cuidado de la piel premium. Su estructura molecular ayuda a mantener la estabilidad del producto bajo temperaturas extremas, mejorando la consistencia durante el envío global. Las principales marcas de belleza incorporan AFPs en sueros, cremas, fórmulas para debajo de los ojos y cuidado de la piel anti-estrés debido a su funcionalidad bio-inspirada. El creciente interés del consumidor en la belleza basada en biotecnología, formulaciones limpias y activos de alto rendimiento eleva la demanda de AFPs. La adopción es especialmente fuerte en Corea del Sur, Japón, Europa y Estados Unidos, donde la innovación en dermo-cosméticos impulsa expansiones continuas de productos.
Tendencias y oportunidades clave
Avances biotecnológicos en la ingeniería de AFP y producción a gran escala
El progreso tecnológico significativo en biotecnología está creando grandes oportunidades para la producción de AFP a gran escala y rentable. Históricamente, la extracción de especies marinas era costosa y limitada, pero la biología sintética moderna, la tecnología de ADN recombinante, la fermentación de precisión y la ingeniería de proteínas ahora permiten una fabricación escalable. Variantes de AFP diseñadas con un mejor rendimiento de unión al hielo, estabilidad mejorada y características específicas de aplicación están surgiendo para uso médico, alimentario y cosmético. La modelización de proteínas habilitada por IA apoya el diseño de AFPs de próxima generación optimizadas para entornos de temperaturas extremas. Además, la investigación sobre AFPs de origen vegetal, algas y microbios reduce la dependencia de organismos marinos y se alinea con los mandatos de sostenibilidad. A medida que las industrias priorizan ingredientes ecológicos, de etiqueta limpia y de alta funcionalidad, los avances en la ingeniería de AFP desbloquean un potencial comercial significativo en los mercados globales.
· Por ejemplo, A/F Protein Inc. suministra variantes de Glicoproteína Anticongelante (AFGP) purificadas de fuentes naturales de pescado, produciendo fracciones individuales con masas moleculares típicamente entre 2.6 kDa y 33 kDa.
Crecientes Oportunidades en Agricultura, Acuicultura y Producción de Alimentos Resilientes al Clima
El cambio climático está generando grandes oportunidades para las proteínas anticongelantes en la agricultura y la acuicultura. Las AFPs protegen los cultivos del daño por heladas al inhibir la formación de hielo dentro de los tejidos de las plantas, ofreciendo un camino prometedor para el desarrollo de cultivos resistentes a las heladas. Los investigadores están integrando genes de AFP en plantas para reducir las pérdidas de cultivos estacionales y mejorar la resiliencia climática. En la acuicultura, las AFPs apoyan la supervivencia de especies de aguas frías, mejoran la estabilidad del alimento y mejoran la calidad post-cosecha de productos de pescado congelado. Las granjas de ambiente controlado, invernaderos y sistemas de agricultura vertical están explorando soluciones basadas en AFP para mantener la vitalidad de los cultivos bajo estrés térmico. A medida que los gobiernos e industrias invierten en agricultura inteligente para el clima, las tecnologías basadas en AFP presentan nuevas oportunidades para fortalecer la seguridad alimentaria y mejorar la eficiencia de producción a nivel global.
- Por ejemplo, la Universidad de Guelph desarrolló líneas de tomate tolerantes al frío mediante la expresión de un gen de AFP Tipo I del lenguado de invierno, logrando niveles de proteína detectables entre 5 y 18 µg por gramo de tejido fresco.
Desafíos Clave
Altos Costos de Producción y Disponibilidad Comercial Limitada a Gran Escala
Los altos costos de producción siguen siendo un desafío importante que limita la adopción generalizada de las proteínas anticongelantes. La extracción de fuentes naturales produce volúmenes pequeños y requiere procesos de purificación costosos. Aunque la producción recombinante y la biología sintética ofrecen mejoras, los costos de fabricación actuales aún superan a los de los crioprotectores convencionales. Industrias como la alimentaria y la cosmética, que son sensibles a los precios y la disponibilidad de volumen, enfrentan restricciones financieras al integrar AFPs en formulaciones a gran escala. La infraestructura comercial limitada, los estrictos requisitos de control de calidad y la necesidad de entornos de fabricación regulados por temperatura elevan aún más los gastos operativos. Sin una adopción más amplia de sistemas de fermentación de alto rendimiento y un procesamiento posterior optimizado en costos, las AFPs pueden tener dificultades para lograr una penetración en el mercado masivo a pesar de la fuerte demanda.
Complejidades Regulatorias y Cumplimiento de Seguridad en Diversas Industrias
Los obstáculos regulatorios siguen siendo un desafío crítico para la comercialización de las AFPs, especialmente en los sectores alimentario, médico y cosmético. Las AFPs deben someterse a extensas evaluaciones de seguridad, evaluaciones de alergenicidad y estudios de impacto ambiental antes de su aprobación. Las diferencias en los marcos regulatorios globales en regiones como EE.UU., la UE, Japón y China conducen a caminos de aprobación complejos que ralentizan la introducción de productos. Las AFPs de grado médico requieren una rigurosa validación clínica, mientras que las AFPs de grado alimentario derivadas de organismos genéticamente modificados enfrentan un escrutinio más intenso y restricciones de etiquetado. Los cosméticos requieren pruebas exhaustivas de toxicología y estabilidad para cumplir con los estándares de cumplimiento. Estas restricciones regulatorias crean barreras para los fabricantes más pequeños y extienden los plazos de desarrollo, limitando un crecimiento más rápido del mercado.
Análisis Regional
América del Norte
América del Norte lidera el mercado de proteínas anticongelantes, representando el 37% de la cuota global en 2024. La región se beneficia de fuertes capacidades en biotecnología, prácticas avanzadas de criopreservación y una creciente adopción en medicina regenerativa y bancos de células madre. Estados Unidos impulsa la demanda con importantes inversiones en investigación biofarmacéutica, medicina de precisión y aplicaciones clínicas que requieren crioprotectores de alto rendimiento. El creciente uso de proteínas anticongelantes en alimentos congelados, cosméticos especializados y acuicultura fortalece aún más la penetración del mercado. La creciente presencia de empresas líderes en biotecnología y centros de investigación académica asegura una innovación continua, consolidando a América del Norte como la región dominante en generación de ingresos.
Europa
Europa representa el 29% del mercado global, impulsada por fuertes avances en biotecnología farmacéutica, tecnologías de criopreservación clínica y procesamiento de alimentos sostenibles. Países como Alemania, el Reino Unido, Francia y los Países Bajos adoptan ampliamente las proteínas anticongelantes en criobiología, cosméticos dermatológicos y estabilización de alimentos congelados. La región también se beneficia de importantes inversiones en soluciones agrícolas resilientes al clima, incluidos los sistemas de gestión de heladas respaldados por proteínas anticongelantes. Las estrictas regulaciones de la UE promueven el uso de agentes estabilizantes naturales y derivados biológicamente, aumentando la adopción de proteínas anticongelantes. Las sólidas colaboraciones de I+D entre empresas biotecnológicas, procesadores de alimentos e instituciones académicas continúan mejorando el crecimiento del mercado en toda Europa.
Asia-Pacífico
Asia-Pacífico es el mercado regional de más rápido crecimiento, con un 24% de participación en 2024 y expandiéndose rápidamente debido a la creciente demanda en biotecnología, acuicultura y fabricación de alimentos congelados. China, Japón y Corea del Sur lideran la adopción a través de sólidas líneas farmacéuticas, activa innovación cosmética y crecientes inversiones en agricultura adaptativa al clima. La creciente producción acuícola en China y el sudeste asiático impulsa el uso de proteínas anticongelantes en la preservación de pescado y protección de especies de aguas frías. La gran base de consumidores de la región para cosméticos y alimentos envasados acelera la incorporación de proteínas anticongelantes en formulaciones premium. El apoyo gubernamental a la financiación de la investigación biotecnológica y la rápida industrialización elevan aún más el potencial de crecimiento de Asia-Pacífico.
América Latina
América Latina representa el 6% del mercado global, con un crecimiento constante impulsado por el aumento del consumo de alimentos congelados, el desarrollo de la acuicultura y el creciente interés en tecnologías de criopreservación. Brasil, Chile y México son los principales adoptantes debido a los avances en pesca, operaciones de exportación de mariscos y biotecnología médica. Las crecientes inversiones industriales en logística de cadena de frío apoyan un mayor uso de proteínas anticongelantes en carnes congeladas, productos de panadería y confitería. Aunque los niveles de adopción siguen siendo más bajos que en las regiones desarrolladas, las crecientes asociaciones con proveedores biotecnológicos de América del Norte y Europa están ayudando a acelerar la penetración del mercado en toda la región.
Oriente Medio y África (MEA)
Oriente Medio y África tienen un 4% de participación de mercado, caracterizado por la adopción emergente en procesamiento de alimentos, formulaciones cosméticas e investigación médica. Países del Golfo como los Emiratos Árabes Unidos y Arabia Saudita invierten en logística de alimentos a temperatura controlada, apoyando el uso de proteínas anticongelantes en importaciones de alimentos congelados y productos de belleza premium. En África, la demanda está aumentando gradualmente con el crecimiento de la acuicultura y la infraestructura de almacenamiento en frío. Sin embargo, las capacidades limitadas de I+D y los costos más altos de los productos restringen la adopción generalizada. Las mejoras continuas en biotecnología sanitaria y las asociaciones con proveedores globales se espera que impulsen un crecimiento modesto en el futuro en MEA.
Segmentaciones de Mercado
Por Tipo
- Tipo I
- Tipo III
- Glicoproteínas Anticongelantes
- Otros Tipos
Por Forma
- Sólido
- Líquido
Por Usuario Final
- Médico
- Cosméticos
- Alimentos
- Otros usos finales
Por Fuente
- Peces
- Plantas
- Insectos
- Otras fuentes
Por Geografía
- Norteamérica
- EE.UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Panorama Competitivo
El panorama competitivo del mercado de Proteínas Anticongelantes está moderadamente concentrado, con empresas enfocadas en la innovación biotecnológica, producción recombinante y expansión hacia aplicaciones de alto valor como criopreservación, medicina regenerativa, cosméticos y procesamiento de alimentos congelados. Los principales actores, incluidos Unilever, Kaneka Corporation, Nichirei Corporation, Sirona Biochem, ProtoKinetix Inc., A/F Protein Inc., Shanghai Yu Tao Industrial Co., Ltd., Beijing Huacheng Jinke Technology Co., Ltd., Rishon Biochem Co., Ltd., y Kodera Herb Garden Co., Ltd., invierten activamente en I+D para desarrollar variantes avanzadas de AFP con mayor estabilidad y rendimiento. Muchas empresas están orientándose hacia una producción sostenible y escalable mediante fermentación microbiana y biología sintética. Las colaboraciones estratégicas entre empresas biotecnológicas e institutos de investigación apoyan el desarrollo de AFPs de próxima generación para aplicaciones médicas y agrícolas. La expansión hacia ingredientes alimentarios de etiqueta limpia, formulaciones dermocosméticas y preservación en acuicultura fortalece aún más la posición competitiva, mientras que las aprobaciones regulatorias y la producción rentable siguen siendo diferenciadores clave en los mercados globales.
Análisis de Jugadores Clave
- Unilever (Países Bajos)
- Shanghai Yu Tao Industrial Co., Ltd. (China)
- ProtoKinetix, Inc. (EE.UU.)
- Sirona Biochem (Canadá)
- Kaneka Corporation (Japón)
- Beijing Huacheng Jinke Technology Co., Ltd. (China)
- Nichirei Corporation (Japón)
- Rishon Biochem Co., Ltd (China)
- Kodera Herb Garden Co., Ltd (Japón)
- A/F Protein Inc. (EE.UU.)
Desarrollos Recientes
- En 2025, una colaboración en la Universidad de New Hampshire (UNH) informó que científicos trabajaban en aplicaciones de proteínas anticongelantes para la agricultura y la biotecnología.
- En marzo de 2024, Kaneka Corporation lanzó un proceso de producción innovador para proteínas anticongelantes sintéticas destinado a reducir los costos de fabricación y mejorar la escalabilidad.
Cobertura del Informe
El informe de investigación ofrece un análisis en profundidad basado en Tipo, Forma, Usuario Final, Fuente y Geografía. Detalla a los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye perspectivas sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Asimismo, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, los escenarios regulatorios y los avances tecnológicos que están dando forma a la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos entrantes y empresas establecidas para navegar por las complejidades del mercado.
Perspectiva Futura
- El mercado experimentará una rápida expansión a medida que la criopreservación y la medicina regenerativa integren cada vez más tecnologías avanzadas de proteínas anticongelantes.
- La demanda de alimentos congelados mejorados con AFP aumentará a medida que los fabricantes prioricen la estabilidad de la textura y los ingredientes de etiqueta limpia.
- Las marcas de cosméticos adoptarán más activos basados en AFP para desarrollar formulaciones de alto rendimiento, resistentes al frío y antienvejecimiento.
- La innovación en biotecnología mejorará la producción recombinante a gran escala, reduciendo costos y aumentando la disponibilidad comercial.
- El uso de AFP en la agricultura resiliente al clima crecerá a medida que las tecnologías de protección contra heladas se vuelvan esenciales para la sostenibilidad de los cultivos.
- Las aplicaciones en acuicultura se expandirán a medida que los productores busquen mejorar la tolerancia al frío y la preservación para la logística de exportación.
- Las colaboraciones estratégicas entre empresas biotecnológicas e instituciones de investigación acelerarán el desarrollo de la próxima generación de AFP.
- La claridad regulatoria en los principales mercados apoyará una adopción industrial más amplia y reducirá los tiempos de aprobación.
- Asia-Pacífico emergerá como la región de más rápido crecimiento debido al aumento de las capacidades biotecnológicas y la demanda de la industria alimentaria.
- El aumento de la inversión en biología sintética permitirá variantes de AFP diseñadas con mayor rendimiento y aplicabilidad industrial más amplia.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de proteínas antifreeze y cuál es su tamaño proyectado para 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de proteínas anticongelantes entre 2025 y 2032?
¿Qué segmento del mercado de proteínas anticongelantes tuvo la mayor participación en 2024?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado de las proteínas anticongelantes?
¿Quiénes son las empresas líderes en el mercado de las proteínas antifreeze?
¿Qué región comandó la mayor parte del mercado de proteínas antifreeze en 2024?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Proteínas Anticongelantes Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Proteínas Anticongelantes Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 13.56 Billion → 2032: USD 54.92 Billion)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Proteínas Anticongelantes Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Proteínas Anticongelantes Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Proteínas Anticongelantes Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Proteínas Anticongelantes Market Drivers
- 3.3 Mercado de Proteínas Anticongelantes Market Restraints & Challenges
- 3.4 Mercado de Proteínas Anticongelantes Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Proteínas Anticongelantes Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Proteínas Anticongelantes Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Proteínas Anticongelantes category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Proteínas Anticongelantes Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Proteínas Anticongelantes Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Proteínas Anticongelantes market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Proteínas Anticongelantes Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Proteínas Anticongelantes Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Proteínas Anticongelantes Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Proteínas Anticongelantes (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Proteínas Anticongelantes Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Proteínas Anticongelantes Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Proteínas Anticongelantes Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Proteínas Anticongelantes Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Proteínas Anticongelantes Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Proteínas Anticongelantes Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Proteínas Anticongelantes Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Proteínas Anticongelantes Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Proteínas Anticongelantes Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
