
Visión General del Mercado
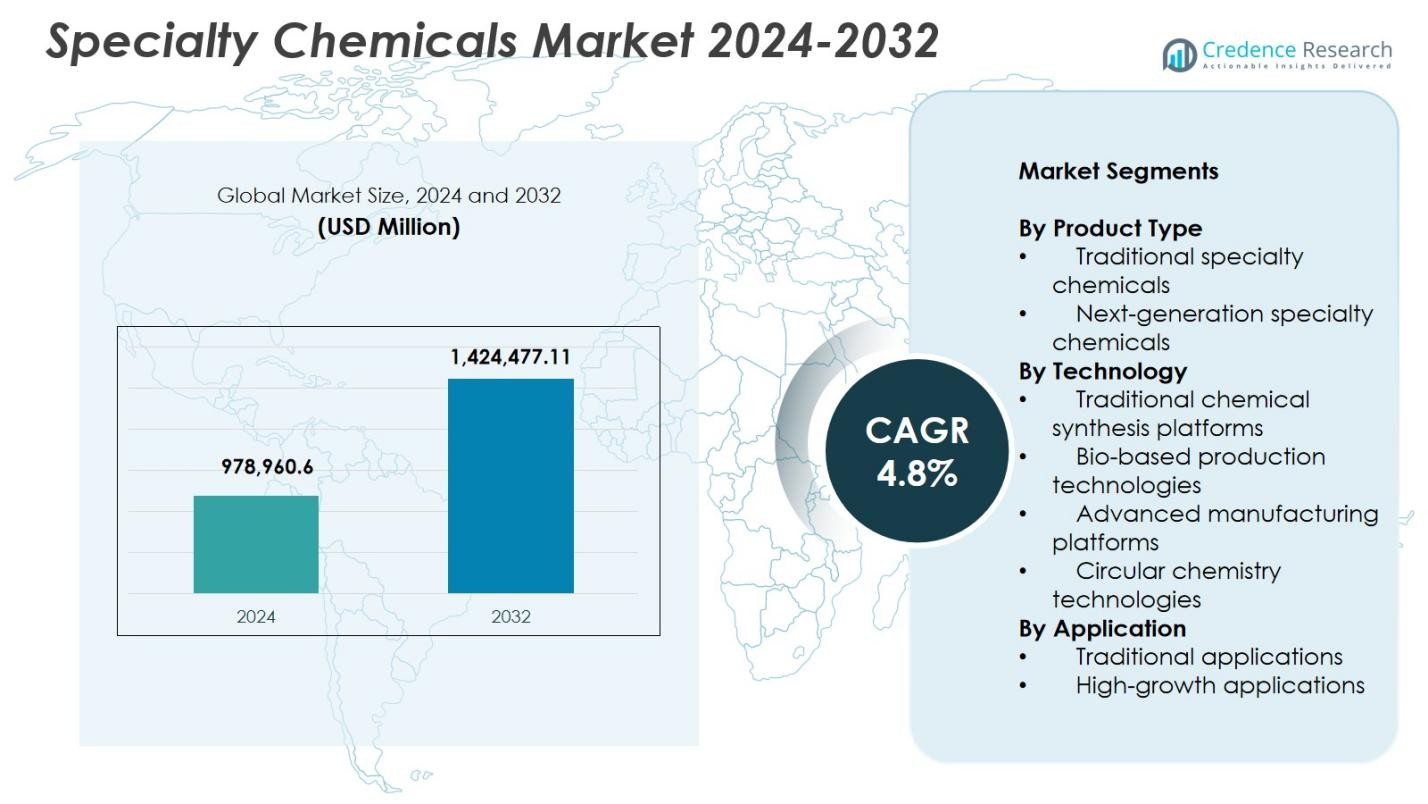
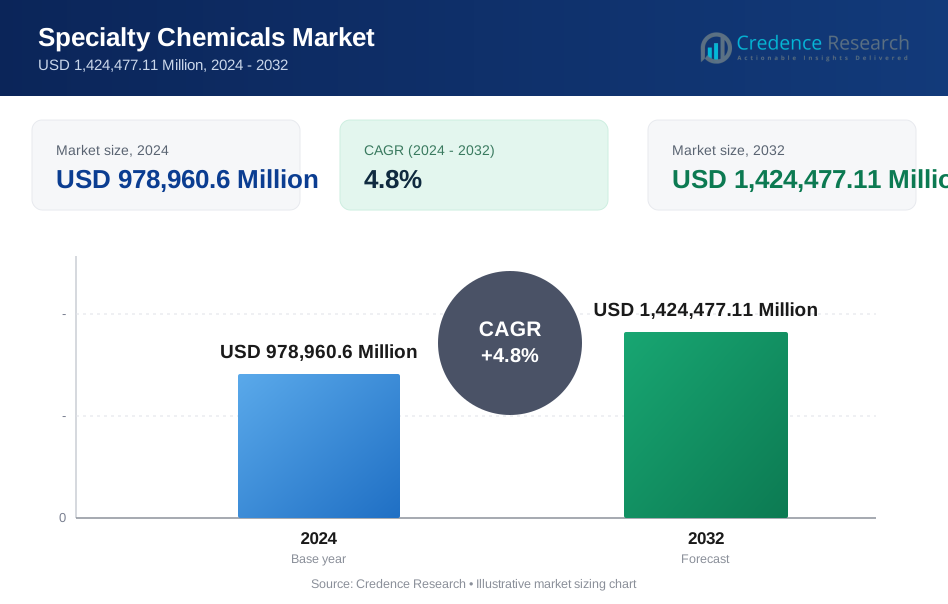
El tamaño del mercado de productos químicos especializados fue valorado en USD 978,960.6 millones en 2024 y se anticipa que alcanzará USD 1,424,477.11 millones para 2032, con un CAGR del 4.8% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Productos Químicos Especializados 2024 | USD 978,960.6 Millones |
| Mercado de Productos Químicos Especializados, CAGR | 4.8% |
| Tamaño del Mercado de Productos Químicos Especializados 2032 | USD 1,424,477.11 Millones |
El mercado de productos químicos especializados está impulsado por productores líderes como Arkema, Huntsman Corporation, BASF SE, Croda International, LANXESS, Dow Inc., Solvay, Evonik Industries, Ashland y Clariant AG, todos los cuales se enfocan en formulaciones avanzadas, materiales sostenibles y soluciones químicas de alto rendimiento. Estas empresas fortalecen sus posiciones a través de la innovación de productos, la expansión de I+D y el aumento de las capacidades de fabricación en sectores de alto crecimiento. Regionalmente, Asia-Pacífico lidera el mercado con una participación del 38.8%, respaldada por la rápida industrialización y los amplios ecosistemas de fabricación. América del Norte sigue con una participación del 27.6%, mientras que Europa tiene una participación del 24.3%, impulsada por fuertes regulaciones y avances tecnológicos en la producción de productos químicos especializados.
Perspectivas del Mercado
- El mercado de productos químicos especializados alcanzó USD 978,960.6 millones en 2024 y crecerá a un CAGR del 4.8% hasta 2032.
- El aumento de la demanda de los sectores de electrónica, automotriz, construcción y energía renovable impulsa el mercado, con los productos químicos especializados tradicionales manteniendo una participación del 62.4% debido a su uso industrial generalizado.
- Las tendencias clave incluyen la expansión de soluciones basadas en bio, la adopción de química circular y un fuerte crecimiento en productos químicos de alta pureza para semiconductores, baterías de vehículos eléctricos y aplicaciones de fabricación avanzada.
- Jugadores líderes como Arkema, BASF SE, Dow Inc., Solvay, LANXESS y Evonik Industries se enfocan en la innovación, inversiones en sostenibilidad y expansión de capacidad para fortalecer su presencia global.
- Asia-Pacífico lidera con una participación del 38.8%, seguida por América del Norte con un 27.6% y Europa con un 24.3%, mientras que América Latina y Medio Oriente y África crecen de manera constante; las aplicaciones tradicionales dominan con una participación del 58.9% en las industrias de uso final.
Análisis de Segmentación del Mercado:
Por Tipo de Producto:
El mercado de productos químicos especializados exhibe un fuerte impulso en las categorías de productos, con productos químicos especializados tradicionales dominando con una participación del 62.4% en 2024 debido a su uso extensivo en recubrimientos, productos químicos para la construcción, adhesivos, agroquímicos y formulaciones de cuidado personal. Su relevancia industrial arraigada, consistencia de rendimiento comprobada y cadenas de suministro globales establecidas continúan impulsando la adopción a gran escala. Mientras tanto, los productos químicos especializados de próxima generación ganan terreno a medida que las industrias se desplazan hacia materiales de alto rendimiento, sostenibles y funcionalmente avanzados. El crecimiento en electrónica, sistemas de energía renovable y compuestos ligeros acelera aún más la adopción de formulaciones innovadoras, ofreciendo oportunidades a largo plazo en aplicaciones de nicho impulsadas por la tecnología.
- Por ejemplo, la resina acrílica Joncryl 910 de BASF permite recubrimientos de poliuretano de secado rápido para componentes metálicos y plásticos, logrando niveles de COV tan bajos como 3.2 libras por galón mientras ofrece una excelente retención de brillo en pruebas de intemperie en el sur de Florida.
Por Tecnología:
Dentro de la segmentación tecnológica, las plataformas de síntesis química tradicional lideraron el mercado con un 55.7% de participación en 2024, respaldadas por su escalabilidad, eficiencia de costos y despliegue generalizado en líneas de producción industrial. Estas plataformas siguen siendo fundamentales para formulaciones a granel y líneas de productos heredadas. Sin embargo, las tecnologías de producción bio-basadas y las plataformas de química circular se están expandiendo rápidamente a medida que los fabricantes priorizan la descarbonización, la valorización de residuos y la integración de materias primas renovables. Las tecnologías de fabricación avanzada, como la intensificación de procesos, los sistemas de flujo continuo y la optimización habilitada por IA, mejoran la precisión, el aumento de rendimiento y la eficiencia de recursos, impulsando una transformación sustancial en los ecosistemas de producción de productos químicos especializados.
- Por ejemplo, la planta de bio-BDO QIRA de Cargill en Iowa emplea un proceso de fermentación de un solo paso utilizando azúcares derivados del maíz para la producción a escala comercial de este precursor plástico.
Por Aplicación:
En el panorama de aplicaciones, las aplicaciones tradicionales representaron un 58.9% de participación en 2024, impulsadas por el consumo a gran escala en las industrias automotriz, de construcción, manufactura, agricultura y de productos de consumo. La demanda está respaldada por el aumento de la urbanización, el crecimiento de la infraestructura y la expansión de la producción industrial. Las aplicaciones de alto crecimiento, incluidos los materiales electrónicos, químicos para baterías, compuestos avanzados, químicos de grado semiconductor y materiales de rendimiento para energía renovable, están experimentando una fuerte aceleración. El auge de la movilidad eléctrica, las tendencias de miniaturización y los materiales de ingeniería de alto rendimiento impulsan la adopción, posicionando estas aplicaciones emergentes como contribuyentes principales a la futura expansión de ingresos y diversificación del mercado impulsada por la tecnología.
Principales Impulsores de Crecimiento
Aumento de la Demanda de Industrias de Uso Final de Alto Rendimiento y Especializadas
El Mercado de Químicos Especializados se beneficia de la creciente demanda en sectores de alto rendimiento como la electrónica, automotriz, energía renovable, construcción y manufactura avanzada. Las industrias dependen cada vez más de formulaciones especializadas para mejorar la durabilidad, eficiencia, precisión y sostenibilidad. El crecimiento en vehículos eléctricos, producción de semiconductores, materiales ligeros y mejoras de infraestructura sigue elevando el consumo. Los fabricantes priorizan soluciones químicas a medida que mejoran la funcionalidad del producto y el cumplimiento normativo. Esta creciente dependencia de materiales orientados al rendimiento fortalece el crecimiento del mercado y apoya la innovación continua en las ofertas de químicos especializados.
- Por ejemplo, Himadri Speciality Chemical se asocia con Sicona para localizar y comercializar la tecnología de ánodo de silicio-carbono SiCx® para baterías de iones de litio en vehículos eléctricos. Cuando se mezcla con grafito en un 5–20%, SiCx® aumenta la densidad energética en un 20% y la velocidad de carga en un 40%.
Cambio hacia soluciones químicas sostenibles y de base biológica
Los mandatos globales de sostenibilidad y las regulaciones ambientales más estrictas impulsan una fuerte adopción de productos químicos especiales de base biológica y bajas emisiones. Las industrias están en transición hacia materias primas renovables, aditivos biodegradables, solventes verdes y plataformas de fabricación eficientes en energía para reducir las huellas de carbono y alinearse con los objetivos de economía circular. Los incentivos gubernamentales y los compromisos corporativos de ESG aceleran aún más este cambio. Las empresas invierten cada vez más en biocatálisis, tecnologías de fermentación y química derivada de residuos para crear productos sostenibles de alto valor. Esta transición remodela las cadenas de suministro, estimula las inversiones en I+D y abre nuevas oportunidades para innovaciones químicas especiales ecológicas.
- Por ejemplo, LANXESS ha cambiado la producción de ácido benzoico, benzaldehído, alcohol bencílico y benzoato de sodio en su planta de Botlek en los Países Bajos a electricidad de bajas emisiones, eliminando los combustibles fósiles y reduciendo la huella de carbono de estos ingredientes esenciales para alimentos, bebidas y productos de cuidado personal.
Avances tecnológicos rápidos en plataformas de producción
El progreso tecnológico en la síntesis química, la intensificación de procesos, la automatización, la optimización habilitada por IA y la fabricación de flujo continuo fortalecen significativamente la productividad del mercado y la eficiencia de costos. Estas innovaciones mejoran la precisión, reducen el desperdicio, acortan los ciclos de producción y permiten la personalización escalable para aplicaciones de nicho. La fabricación avanzada también mejora el cumplimiento normativo al permitir entornos de producción más limpios, seguros y controlados. La integración de gemelos digitales, el mantenimiento predictivo y el control de procesos basado en datos modernizan aún más las operaciones, permitiendo a los fabricantes cumplir con las crecientes expectativas de calidad. Estos avances apoyan una sólida expansión del mercado a largo plazo.
Tendencias y oportunidades clave
Expansión de la química circular y sistemas de materiales de ciclo cerrado
La química circular está emergiendo como una tendencia transformadora a medida que los fabricantes rediseñan procesos para reducir desechos, reutilizar materiales y valorizar subproductos industriales. Las empresas están evaluando cada vez más la reciclabilidad, la eficiencia energética y los impactos de los productos al final de su vida útil. Surgen oportunidades en sistemas de recuperación de solventes, vías de residuos a químicos y tecnologías de despolimerización que apoyan plásticos circulares y materiales sostenibles. La adopción de materias primas renovables y ciclos de producción regenerativos permite tanto ahorros de costos como el cumplimiento de las regulaciones globales de sostenibilidad. Esta tendencia posiciona a los productos químicos especiales en el centro de la innovación en la cadena de valor circular.
- Por ejemplo, la División de Moléculas Pequeñas de Lonza recicló el 35% de los disolventes utilizados en sus procesos de producción en Suiza en 2023, con un 20% reutilizado directamente en la fabricación de API mediante destilación en 10 columnas en su Complejo de Química Fina y siete más en una planta de recuperación dedicada.
Mayor Penetración de Materiales Avanzados en Sectores de Alto Crecimiento
La demanda de materiales avanzados como productos químicos para semiconductores, electrolitos para baterías, recubrimientos de alto rendimiento y compuestos ligeros está acelerándose en industrias emergentes como vehículos eléctricos, aeroespacial, semiconductores y energía renovable. Estos materiales permiten una estabilidad térmica superior, conductividad, almacenamiento de energía y rendimiento estructural, haciéndolos esenciales para las tecnologías de próxima generación. Las empresas que invierten en productos químicos de ultra alta pureza, materiales nano-ingenierizados y aditivos funcionales obtienen oportunidades de crecimiento sustanciales. Esta tendencia amplía la profundidad tecnológica del mercado y alinea el desarrollo de productos químicos especializados con industrias globales impulsadas por la innovación.
- Por ejemplo, los calentadores de grafito de Mersen ofrecen alta conductividad térmica y resistencia al choque térmico en procesos de semiconductores como epitaxia y crecimiento de cristales de silicio, asegurando un calentamiento uniforme y estabilidad de temperatura.
Desafíos Clave
Volatilidad en los Precios de Materias Primas y Disrupciones en la Cadena de Suministro
El Mercado de Productos Químicos Especializados enfrenta desafíos continuos debido a la fluctuación de los precios del petróleo crudo, la escasez de suministros y las incertidumbres geopolíticas que afectan la disponibilidad de materias primas. Estas fluctuaciones interrumpen la planificación de la producción, inflan los costos operativos y presionan los márgenes para los fabricantes que dependen en gran medida de las materias primas petroquímicas. Las restricciones globales en la cadena de suministro, los retrasos logísticos y las restricciones comerciales regionales complican aún más la estabilidad del aprovisionamiento. Las empresas deben fortalecer la diversificación de proveedores, adoptar estrategias de abastecimiento resilientes e invertir en materias primas alternativas para mitigar la volatilidad y mantener una entrega constante en el mercado.
Aumento de la Presión Regulatoria y Complejidad del Cumplimiento
Las estrictas regulaciones ambientales, los estándares de seguridad química y los mandatos de control de emisiones crean cargas de cumplimiento significativas para los fabricantes de productos químicos especializados. Los requisitos relacionados con REACH, restricciones de sustancias peligrosas, protocolos de química verde y objetivos de reducción de carbono impulsan la necesidad de costosas actualizaciones de procesos y documentación extensa. Cumplir con las variaciones regulatorias regionales también complica las operaciones globales y ralentiza la comercialización de productos. Estas presiones requieren una inversión continua en formulaciones más seguras, tecnologías de producción más limpias y procedimientos de prueba rigurosos, planteando desafíos sustanciales especialmente para las pequeñas y medianas empresas.
Análisis Regional
Norteamérica
Norteamérica tuvo una participación del 27.6% en el Mercado de Productos Químicos Especializados en 2024, respaldada por una fuerte demanda de las industrias automotriz, de construcción, electrónica y de petróleo y gas. La región se beneficia de capacidades avanzadas de I+D, una infraestructura de fabricación robusta y una rápida adopción de soluciones químicas de alto rendimiento y sostenibles. El crecimiento en la producción de vehículos eléctricos, las inversiones en semiconductores y la expansión de energías renovables impulsan aún más el consumo. El énfasis regulatorio en formulaciones más limpias y con bajo contenido de COV acelera la innovación en productos químicos ecológicos y basados en bio. Las colaboraciones estratégicas y las expansiones de capacidad entre los principales productores continúan fortaleciendo la posición de la región en el desarrollo de materiales especializados.
Europa
Europa representó un 24.3% de participación del mercado de productos químicos especializados en 2024, impulsada por ecosistemas industriales maduros, estrictas regulaciones ambientales y capacidades tecnológicas avanzadas. La región lidera en productos químicos especializados sostenibles debido a fuertes mandatos de economía circular y la adopción generalizada de plataformas de producción bio-basadas. La demanda crece en los sectores automotriz, de embalaje, construcción y manufactura de alto valor. Las crecientes inversiones en química verde, tecnologías de reciclaje y polímeros especializados apoyan la expansión a largo plazo del mercado. La innovación continua impulsada por el cumplimiento de REACH y los objetivos de reducción de carbono posicionan a Europa como un centro clave para el desarrollo de productos químicos especializados de próxima generación.
Asia-Pacífico
Asia-Pacífico dominó con un 38.8% de participación en 2024, convirtiéndolo en el mercado regional más grande para productos químicos especializados. La rápida industrialización, la expansión de bases de manufactura, el aumento de la actividad de construcción y el crecimiento significativo en los sectores de electrónica, automotriz y bienes de consumo impulsan una fuerte demanda. China, India, Japón y Corea del Sur actúan como principales centros de producción y consumo. Las iniciativas gubernamentales que promueven la modernización industrial, la energía renovable y la fabricación de materiales avanzados aceleran aún más la penetración del mercado. Las crecientes inversiones de empresas químicas globales en expansión de capacidad, centros de I+D y asociaciones tecnológicas refuerzan el liderazgo de Asia-Pacífico en la producción e innovación de productos químicos especializados.
América Latina
América Latina capturó un 5.4% de participación del mercado de productos químicos especializados en 2024, respaldada por la creciente demanda de las industrias de agricultura, minería, construcción y productos de consumo. Brasil y México impulsan la mayoría del consumo debido a la expansión de la actividad manufacturera y al aumento de inversiones en el desarrollo de infraestructura. El crecimiento en agroquímicos, recubrimientos de alto rendimiento y formulaciones de cuidado personal mejora las oportunidades regionales. Sin embargo, las ineficiencias en la cadena de suministro y las fluctuaciones económicas siguen siendo desafíos. La creciente adopción de productos químicos especializados sostenibles y de alto rendimiento, apoyada por iniciativas regionales de modernización industrial, contribuye al progreso constante del mercado en toda América Latina.
Oriente Medio y África
La región de Oriente Medio y África representó un 3.9% de participación en 2024, impulsada por la creciente diversificación industrial, la rápida expansión de infraestructura y la fuerte demanda de los sectores de petróleo y gas, construcción, tratamiento de agua y minería. La ventaja petroquímica de la región respalda la producción rentable de productos químicos especializados, mientras que la creciente adopción de materiales avanzados en energía, transporte y manufactura impulsa un crecimiento adicional. Las inversiones en proyectos químicos de downstream, infraestructura de energía renovable y programas de transformación industrial, particularmente en los países del CCG, fortalecen el potencial del mercado. A pesar de las variaciones regulatorias y las limitaciones logísticas, la región continúa expandiendo su presencia en productos químicos especializados.
Segmentaciones del Mercado:
Por Tipo de Producto
- Productos químicos especializados tradicionales
- Productos químicos especializados de próxima generación
Por Tecnología
- Plataformas tradicionales de síntesis química
- Tecnologías de producción bio-basadas
- Plataformas de manufactura avanzada
- Tecnologías de química circular
Por Aplicación
- Aplicaciones tradicionales
- Aplicaciones de alto crecimiento
Por Geografía
- América del Norte
- EE. UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Panorama Competitivo
El panorama competitivo en el mercado de productos químicos especializados presenta a actores importantes como BASF SE, Dow Inc., Clariant AG, Evonik Industries, Solvay, Huntsman Corporation, LANXESS, Ashland, Croda International y Arkema, cada uno aprovechando capacidades robustas de I&D y redes de producción globales para fortalecer sus posiciones en el mercado. Estas empresas se centran en formulaciones de alto rendimiento, química sostenible y tecnologías de fabricación avanzadas para abordar las demandas industriales en evolución. Iniciativas estratégicas como fusiones, adquisiciones, asociaciones y expansiones de capacidad les permiten mejorar carteras y entrar en segmentos de alto crecimiento, incluidos materiales electrónicos, productos químicos para baterías, aditivos de base biológica y compuestos avanzados. El creciente énfasis en el cumplimiento de ESG impulsa la inversión en materias primas renovables, plataformas de química circular y sistemas de producción de bajas emisiones. Los actores también priorizan la transformación digital a través de la optimización de procesos habilitada por IA y la fabricación continua para mejorar la eficiencia operativa. A medida que las industrias de uso final se orientan hacia materiales ligeros, duraderos y respetuosos con el medio ambiente, los principales fabricantes intensifican los esfuerzos de innovación para mantener el liderazgo tecnológico y el impulso de crecimiento a largo plazo en productos químicos especializados.
Análisis de Jugadores Clave
- Arkema
- Huntsman Corporation
- BASF SE
- Croda International
- LANXESS
- Dow Inc.
- Solvay
- Evonik Industries
- Ashland
- Clariant AG
Desarrollos Recientes
- En octubre de 2025, Bhageria Industries Ltd. lanzó una nueva línea de productos de plastificantes y etoxilatos, mejorando las propiedades de los polímeros para diversas aplicaciones mientras expandía su cartera de productos químicos especializados a través de una fabricación sostenible.
- En junio de 2025, DCM Shriram Ltd. aprobó la adquisición de Hindusthan Specialty Chemicals Ltd. por Rs 375 crore ($44 millones), permitiendo la entrada en materiales avanzados para sectores como renovables, aeroespacial y vehículos eléctricos.
- En marzo de 2025, Evonik Industries firmó un acuerdo exclusivo de distribución en EE.UU. con Sea‑Land Chemical Company para sus soluciones de limpieza, expandiendo significativamente su alcance en los mercados estadounidenses de cuidado del hogar y limpieza institucional.
Cobertura del Informe
El informe de investigación ofrece un análisis en profundidad basado en Tipo de Producto, Tecnología, Aplicación y Geografía. Detalla a los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye perspectivas sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Asimismo, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, escenarios regulatorios y avances tecnológicos que están moldeando la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos entrantes y empresas establecidas para navegar por las complejidades del mercado.
Perspectivas Futuras
- El mercado experimentará un crecimiento constante impulsado por la creciente demanda de materiales de alto rendimiento en sectores de manufactura avanzada.
- La adopción de productos químicos especializados bio-basados y sostenibles se acelerará a medida que las industrias se alineen con los objetivos globales de descarbonización.
- Las tecnologías de manufactura avanzada mejorarán la eficiencia de producción y apoyarán el desarrollo de productos químicos especializados de alta pureza.
- Las prácticas de química circular se expandirán a medida que las empresas prioricen el reciclaje, la reducción de desechos y las materias primas renovables.
- Las aplicaciones de alto crecimiento en electrónica, baterías de vehículos eléctricos, semiconductores y energía renovable fortalecerán el impulso del mercado.
- La transformación digital mejorará la optimización de procesos, la personalización de productos y la resiliencia de la cadena de suministro.
- La presión regulatoria fomentará la innovación en soluciones químicas de bajas emisiones, seguras y ambientalmente compatibles.
- Las fusiones, adquisiciones y asociaciones estratégicas aumentarán a medida que las empresas busquen diversificación de portafolio y expansión global.
- Las economías emergentes jugarán un papel más importante en la producción y el consumo debido a la rápida industrialización.
- La inversión en I+D para nuevas químicas y aditivos funcionales se intensificará para satisfacer las demandas de rendimiento en evolución de la industria.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de productos químicos especiales y cuál es su tamaño proyectado para 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de productos químicos especiales entre 2024 y 2032?
¿Qué segmento del mercado de productos químicos especializados tuvo la mayor participación en 2024?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado de productos químicos especializados?
¿Quiénes son las empresas líderes en el mercado de productos químicos especializados?
¿Qué región comandó la mayor parte del mercado de productos químicos especiales en 2024?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Productos Químicos Especializados Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Productos Químicos Especializados Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 978,960.6 Million → 2032: USD 1,424,477.11 Million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Productos Químicos Especializados Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Productos Químicos Especializados Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Productos Químicos Especializados Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Productos Químicos Especializados Market Drivers
- 3.3 Mercado de Productos Químicos Especializados Market Restraints & Challenges
- 3.4 Mercado de Productos Químicos Especializados Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Productos Químicos Especializados Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Productos Químicos Especializados Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Productos Químicos Especializados category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Productos Químicos Especializados Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Productos Químicos Especializados Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Productos Químicos Especializados market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Productos Químicos Especializados Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Productos Químicos Especializados Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Productos Químicos Especializados Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Productos Químicos Especializados (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Productos Químicos Especializados Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Productos Químicos Especializados Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Productos Químicos Especializados Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Productos Químicos Especializados Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Productos Químicos Especializados Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Productos Químicos Especializados Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Productos Químicos Especializados Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Productos Químicos Especializados Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Productos Químicos Especializados Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
