
Descripción General del Mercado de Productos Químicos de Acabado para Telas Recubiertas:
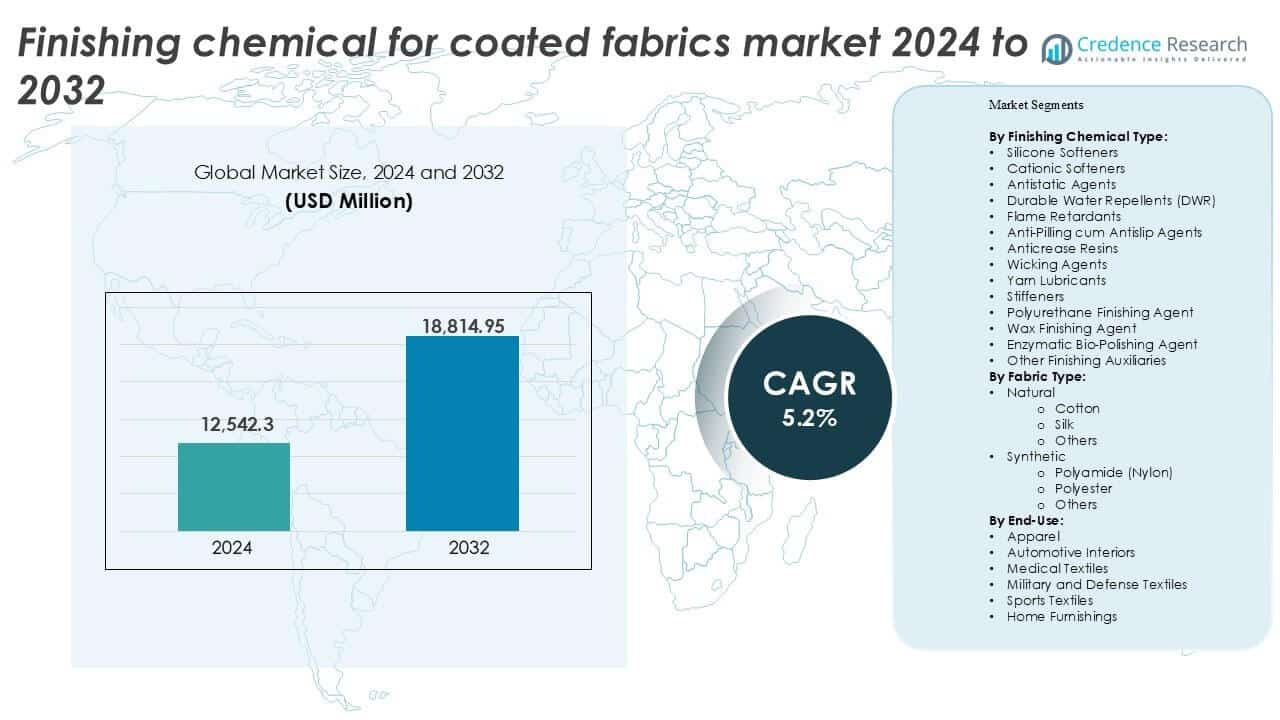
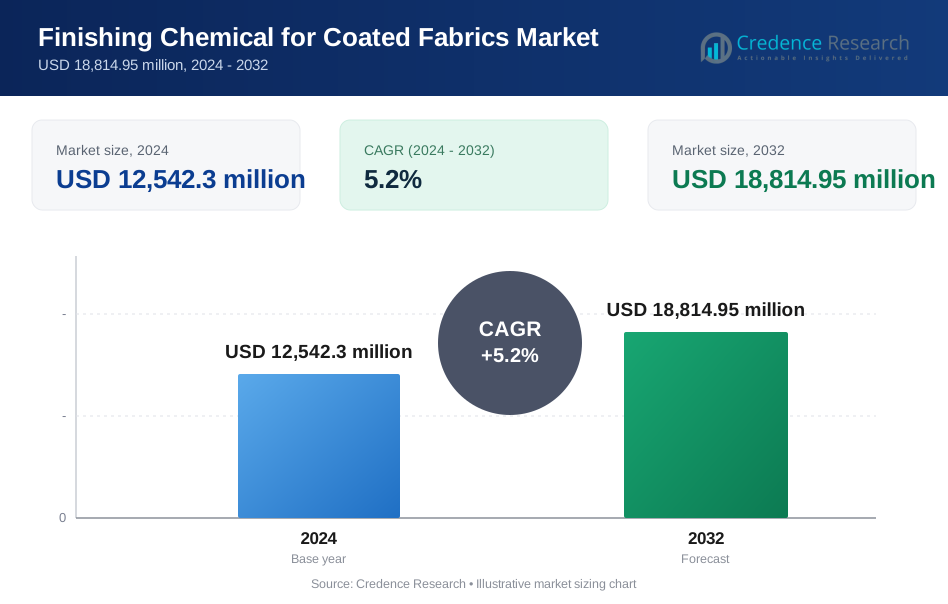
El tamaño del mercado de productos químicos de acabado para telas recubiertas se valoró en USD 12,542.3 millones en 2024 y se anticipa que alcanzará los USD 18,814.95 millones para 2032, con un CAGR del 5.2% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Productos Químicos de Acabado para Telas Recubiertas 2024 | USD 12,542.3 millones |
| Mercado de Productos Químicos de Acabado para Telas Recubiertas, CAGR | 5.2% |
| Tamaño del Mercado de Productos Químicos de Acabado para Telas Recubiertas 2032 | USD 18,814.95 millones |
Los principales actores en el mercado de productos químicos de acabado para telas recubiertas incluyen a Sarex, Pidilite, FCL Fineotex, Chemicone y Nisshinbo Textile Inc., cada uno ofreciendo soluciones personalizadas para el procesamiento textil en tipos de telas sintéticas y naturales. Proveedores asiáticos como Agrawal Drugs & Chemicals Pvt. Ltd., Colourinn y Embassy Silicones mantienen una fuerte presencia en mercados sensibles al costo a través de amplios portafolios de productos y redes de distribución local. Mientras tanto, actores globales como Kowa Emori Co Ltd y HT Fine Chemicals se centran en recubrimientos sostenibles y de alto rendimiento para aplicaciones industriales y especializadas. Empresas europeas como William Clark, Pincroft y Bekaert enfatizan soluciones ecológicas y conformes a REACH para defensa, muebles para el hogar y textiles técnicos. Asia Pacífico lidera regionalmente con una cuota de mercado del 42%, respaldada por su escala de fabricación y la creciente demanda de textiles funcionales, seguida por América del Norte con un 23% y Europa con un 21%, donde el enfoque regulatorio impulsa la adopción de química sostenible.
Perspectivas del Mercado de Productos Químicos de Acabado para Telas Recubiertas
- El mercado de productos químicos de acabado para telas recubiertas se valoró en USD 12,542.3 millones en 2024 y se proyecta que alcance los USD 18,814.95 millones para 2032, creciendo a un CAGR del 5.2% durante el período de pronóstico.
- La demanda está impulsada por el uso creciente de telas recubiertas en ropa, interiores automotrices y textiles de defensa, siendo los repelentes de agua duraderos y los retardantes de llama los productos químicos de acabado más utilizados.
- Una tendencia clave es el cambio hacia acabados ecológicos, no fluorados y de base biológica debido al aumento de las regulaciones ambientales y la conciencia del consumidor en los mercados globales.
- Asia Pacífico posee la mayor cuota regional con un 42%, liderada por los centros de fabricación textil en China e India; las telas sintéticas, particularmente el poliéster, dominan con la mayor cuota de segmento.
- El crecimiento del mercado está limitado por desafíos regulatorios, especialmente en Europa y América del Norte, donde el cumplimiento de REACH y otros estándares de seguridad química aumenta los costos y ralentiza las aprobaciones de productos.
Análisis de Segmentación del Mercado de Productos Químicos de Acabado para Tejidos Recubiertos:
Por Tipo de Producto Químico de Acabado
Los repelentes de agua duraderos (DWR) tienen la mayor cuota de mercado entre los tipos de productos químicos de acabado. Su dominio se debe a la creciente demanda de tejidos recubiertos resistentes al agua en ropa para exteriores, tiendas de campaña y tapicería. Los recubrimientos DWR mejoran la vida útil y el rendimiento de los textiles expuestos a la humedad. Los retardantes de llama y los agentes antiestáticos también experimentan una adopción constante en aplicaciones industriales y automotrices. Los agentes de absorción y los agentes de biopulido enzimático ganan terreno en ropa deportiva y textiles de alto rendimiento. El creciente enfoque regulatorio en químicas sostenibles apoya la transición hacia agentes de acabado de base biológica y no fluorados, especialmente en aplicaciones de ropa y mobiliario.
- Por ejemplo, el protector de telas 3M Scotchgard proporciona repelencia al agua con una reducción de la tensión superficial a aproximadamente 22 dyn/cm, ayudando a los textiles recubiertos a desprender humedad.
Por Tipo de Tejido
Los tejidos sintéticos dominan el mercado, liderados por el poliéster, que representa la mayor cuota. El uso generalizado del poliéster en tejidos recubiertos en ropa, automoción y decoración del hogar se debe a su durabilidad, asequibilidad y fácil compatibilidad con productos químicos de acabado. La poliamida (nylon) también desempeña un papel clave en aplicaciones textiles de alto rendimiento y técnicas. Los tejidos naturales, especialmente el algodón, mantienen una fuerte presencia en casos de uso de ropa y decoración del hogar debido a su comodidad y transpirabilidad. Los productos químicos de acabado adaptados para el algodón apoyan la suavidad, resistencia a las arrugas y retención del color, ampliando su valor en textiles de alta calidad.
- Por ejemplo, las fibras de poliéster de Invista utilizadas en tejidos recubiertos a menudo tienen valores de tenacidad alrededor de 6.0 g/d, promoviendo la resistencia en usos exteriores y automotrices.
Por Uso Final
El segmento de ropa lidera el mercado por uso final, impulsado por la fuerte demanda global de ropa funcional. Los productos químicos de acabado mejoran la comodidad de las prendas, la resistencia al agua, la resistencia al fuego y la durabilidad, apoyando las necesidades de uso diario y técnico. Los textiles deportivos siguen de cerca, con una creciente adopción de tratamientos de absorción de humedad y antiestáticos. Los interiores automotrices y la decoración del hogar representan mercados en crecimiento a medida que los consumidores demandan mejores estéticas, resistencia a las manchas y longevidad. Los textiles médicos y militares requieren acabados especializados como propiedades antimicrobianas o retardantes de llama, lo que continúa estimulando la demanda de nicho de compradores institucionales y contratos gubernamentales.
Visión General del Mercado de Productos Químicos de Acabado para Tejidos Recubiertos
Principales Impulsores del Crecimiento
Creciente Demanda de Textiles Funcionales y de Rendimiento
La necesidad de tejidos recubiertos de alto rendimiento sigue aumentando en sectores como la confección, automotriz, médico y defensa. Los consumidores y las industrias demandan cada vez más productos textiles que ofrezcan mayor durabilidad, resistencia al agua, retardancia al fuego y comportamiento antiestático. Esto ha impulsado el uso de productos químicos de acabado como repelentes al agua duraderos (DWR), retardantes de llama y agentes antiestáticos. Las marcas de ropa para exteriores priorizan características como la transpirabilidad y la resistencia a las manchas, impulsando la innovación en soluciones de acabado. Los fabricantes de automóviles también aplican estos productos químicos a los tejidos interiores para mejorar la seguridad y el confort. Además, los sectores militar y médico requieren tejidos recubiertos con acabados especializados para cumplir con estrictos estándares de higiene, térmicos y de protección. El creciente énfasis en textiles multifuncionales en casos de uso comercial e industrial sigue estimulando una demanda constante de productos químicos de acabado avanzados en todo el mundo.
- Por ejemplo, el acabado textil antimicrobiano de Polygiene logra una reducción bacteriana del 99 % en tejidos tratados, apoyando las necesidades de higiene en el ámbito médico y de ropa deportiva.
Expansión de Aplicaciones de Textiles Técnicos en Mercados Emergentes
Las economías emergentes están adoptando rápidamente textiles técnicos e industriales en sectores clave de uso final. El desarrollo de infraestructuras, la expansión de la atención médica y el crecimiento de la producción automotriz en Asia-Pacífico, América Latina y Oriente Medio apoyan el aumento del consumo de tejidos recubiertos. Países como India, China, Brasil y Vietnam están invirtiendo fuertemente en capacidades de procesamiento textil. Esto incluye la integración hacia atrás en unidades de acabado químico para servir a los mercados domésticos y de exportación. Los usuarios industriales en estas regiones favorecen cada vez más los textiles recubiertos para aplicaciones que requieren impermeabilización, control de higiene o aislamiento. A medida que las huellas de fabricación global se desplazan hacia regiones rentables, los proveedores de productos químicos de acabado se benefician de una mayor proximidad a los clústeres textiles. La demanda local de construcción, transporte y equipos de protección también apoya la adopción de productos químicos. Este crecimiento regional, combinado con políticas favorables, sostiene la expansión a largo plazo del mercado para productos químicos de acabado adaptados a tejidos recubiertos.
- Por ejemplo, los parques textiles en Surat y Tirupur aumentan la capacidad de acabado local en miles de toneladas anualmente, reduciendo la dependencia de las importaciones.
Impulso de Sostenibilidad y Desarrollo de Acabados Ecológicos
El cambio hacia una producción textil sostenible y ambientalmente responsable influye significativamente en el panorama de los productos químicos de acabado. Los organismos reguladores y los consumidores exigen formulaciones químicas de menor impacto. Esto ha impulsado la inversión en agentes de acabado a base de agua, sin solventes y de base biológica. Los acabados DWR no fluorados, suavizantes biodegradables y agentes de biopulido enzimático están ganando tracción en el mercado. Las marcas globales de ropa y mobiliario imponen cada vez más estándares de cumplimiento químico a los proveedores, acelerando la adopción de productos químicos ecológicos. Certificaciones voluntarias como OEKO-TEX, Bluesign® y protocolos ZDHC alientan a las fábricas a actualizarse a químicas más seguras. Las innovaciones en biotecnología y química verde continúan creando sustitutos viables para los agentes convencionales sin comprometer el rendimiento. Esta transición no solo reduce la huella ambiental, sino que también crea oportunidades de diferenciación para los fabricantes de productos químicos de acabado comprometidos con soluciones textiles circulares y sostenibles.
Tendencias y Oportunidades Clave del Mercado de Productos Químicos de Acabado para Tejidos Revestidos
Integración de Tecnologías de Recubrimiento Inteligente
Los recubrimientos inteligentes y funcionales son una tendencia creciente en el mercado de productos químicos de acabado para tejidos revestidos. Estos recubrimientos responden a estímulos como la temperatura, la luz o la presión. Los acabados autolimpiantes, bloqueadores UV, antimicrobianos y de cambio de fase se están incorporando en aplicaciones de alto valor en los sectores médico, deportivo y de defensa. Por ejemplo, los acabados antimicrobianos ayudan a prevenir la acumulación de bacterias en textiles hospitalarios y están en demanda tras la pandemia. Los laboratorios de I+D textil exploran cada vez más recubrimientos químicos basados en nanotecnología que mejoran la durabilidad sin afectar la transpirabilidad. Los recubrimientos inteligentes también apoyan la electrónica portátil y los tejidos con sensores integrados, abriendo nuevos casos de uso en salud y fitness. Los proveedores de productos químicos de acabado que se centran en la innovación en recubrimientos adaptativos pueden obtener una ventaja significativa en el mercado al aprovechar estas aplicaciones de alto margen.
- Por ejemplo, el nano-recubrimiento de Schoeller logra repelencia al agua con ángulos de contacto superiores a 150°, ayudando a los tejidos a desprenderse de la humedad y resistir manchas en exteriores y ropa de trabajo.
Compatibilidad con la Impresión Textil Digital y Acabado Personalizado
El auge de la impresión textil digital crea una oportunidad para productos químicos de acabado compatibles que mantengan la nitidez de la impresión y la flexibilidad del tejido. La moda personalizada y la producción de ropa en tiradas cortas impulsan la demanda de tejidos revestidos que soporten impresiones de alta resolución y colores vibrantes. Los productos químicos de acabado diseñados para preservar la suavidad de la superficie, la absorción de tinta y la durabilidad del lavado están en foco. Las marcas que buscan fabricación justo a tiempo y modelos de bajo inventario se benefician de acabados de secado rápido y listos para imprimir. Esto también se alinea con la creciente demanda de decoración del hogar y aplicaciones interiores bajo demanda, donde los tejidos requieren recubrimientos personalizados. Los proveedores de productos químicos que ofrecen soluciones optimizadas para flujos de trabajo digitales, incluidos acabados de pretratamiento y postratamiento, pueden capitalizar el floreciente ecosistema textil personalizado.
Desafíos Clave del Mercado de Productos Químicos de Acabado para Tejidos Revestidos
Regulaciones Ambientales y Presiones de Cumplimiento
Las estrictas regulaciones ambientales continúan desafiando a la industria de productos químicos de acabado. Varios productos químicos de uso común enfrentan un escrutinio creciente debido a su toxicidad, no biodegradabilidad y persistencia en el medio ambiente. Las prohibiciones regulatorias sobre ciertos fluorquímicos y resinas a base de formaldehído interrumpen las cadenas de suministro y obligan a realizar esfuerzos de reformulación. El cumplimiento de las normas REACH, EPA y GHS requiere que los fabricantes inviertan fuertemente en I+D y pruebas de seguridad. Los actores más pequeños en mercados en desarrollo a menudo carecen de los recursos para cumplir con estas regulaciones en evolución, lo que limita su participación en las cadenas de suministro globales. El costo de la certificación y la transición a alternativas ecológicas puede aumentar la carga operativa, reduciendo los márgenes tanto para los productores de productos químicos como para los procesadores textiles.
Alto Costo y Compromisos de Rendimiento de Alternativas Sostenibles
Aunque los productos químicos de acabado ecológicos están en demanda, muchas alternativas aún enfrentan limitaciones de rendimiento o barreras de costo. Los repelentes de agua no fluorados, por ejemplo, a menudo tienen un rendimiento inferior en condiciones extremas en comparación con las formulaciones tradicionales. Los agentes a base de bio o enzimas pueden requerir tiempos de procesamiento más largos, afectando el rendimiento de producción. Para los fabricantes que buscan equilibrar rendimiento, costo y sostenibilidad, la transición es compleja. Los precios premium para las químicas verdes también pueden desalentar la adopción en mercados sensibles al precio, como la ropa de masas y los textiles automotrices. Lograr resultados consistentes en diferentes tipos de telas y procesos de recubrimiento sigue siendo un obstáculo técnico. Superar esta brecha de rendimiento-costo es un desafío clave para una adopción más amplia de soluciones de acabado sostenibles.
Análisis Regional del Mercado de Productos Químicos de Acabado para Telas Recubiertas
América del Norte
América del Norte posee una participación significativa en el mercado de productos químicos de acabado para telas recubiertas, impulsada por la fuerte demanda de los sectores automotriz, de defensa y de decoración del hogar. Estados Unidos lidera la región debido a su avanzada infraestructura de procesamiento textil y alta adopción de recubrimientos funcionales. Los retardantes de llama y agentes antiestáticos tienen un consumo constante en ropa industrial y de protección. La región representó alrededor del 23% del mercado global en 2024. El apoyo regulatorio para productos químicos sostenibles y la inversión en I+D en recubrimientos inteligentes fortalecen aún más el papel de América del Norte como un centro clave de innovación en el panorama global de productos químicos de acabado.
Europa
Europa representa aproximadamente el 21% del mercado global de productos químicos de acabado para telas recubiertas, respaldada por el estricto cumplimiento ambiental y un fuerte sector de textiles técnicos. Alemania, Italia y Francia dominan la producción regional, especialmente para interiores automotrices, ropa industrial y tapicería. Las regulaciones de la UE, como REACH y el Green Deal, impulsan a las fábricas textiles a adoptar agentes de acabado ecológicos y libres de flúor. Las marcas de los segmentos de moda y muebles enfatizan el abastecimiento sostenible, aumentando la demanda de productos químicos a base de agua y bio-pulido. La presencia de fabricantes líderes de productos químicos y OEM textiles asegura la continua adopción regional de formulaciones de acabado innovadoras y conformes.
Asia Pacífico
Asia Pacífico lidera el mercado global con más del 42% de participación, impulsada por la producción a gran escala de telas recubiertas en China, India, Japón y el sudeste asiático. La rápida industrialización, el creciente volumen de exportaciones de ropa y la demanda interna de textiles técnicos contribuyen al dominio. Las telas sintéticas a base de poliéster y nylon con acabados químicos se utilizan ampliamente en ropa para exteriores, automotriz y sectores militares. La fabricación rentable y las crecientes inversiones en infraestructura apoyan la expansión del mercado. Los gobiernos regionales promueven prácticas de fabricación ecológicas, acelerando la adopción de productos químicos de acabado no tóxicos y eficientes en agua. La fuerte integración hacia atrás y la inversión en productos químicos textiles refuerzan aún más el liderazgo de Asia Pacífico.
América Latina
América Latina representa aproximadamente el 7% del mercado de productos químicos de acabado para tejidos recubiertos, con Brasil y México como contribuyentes clave. La región experimenta una creciente demanda de tejidos recubiertos acabados en aplicaciones automotrices, de construcción y mobiliario. El aumento de la producción textil y las políticas orientadas a la exportación impulsan el uso de agentes repelentes al agua, retardantes de llama y suavizantes. Sin embargo, las capacidades limitadas de fabricación de productos químicos crean una dependencia de las importaciones. Las regulaciones ambientales están evolucionando, fomentando la adopción gradual de soluciones de acabado más seguras y sostenibles. El mercado tiene potencial de crecimiento a medida que las industrias locales se modernizan y los consumidores regionales muestran una creciente preferencia por productos de tejidos recubiertos funcionales y duraderos.
Medio Oriente y África (MEA)
La región MEA representa aproximadamente el 5% del mercado global, con los EAU, Arabia Saudita y Sudáfrica impulsando la demanda. El crecimiento proviene de la expansión de la actividad de construcción, el ensamblaje automotriz y la adquisición militar. Los tejidos recubiertos con productos químicos de acabado se utilizan en tiendas de campaña, uniformes e interiores de vehículos. Las condiciones climáticas extremas aumentan aún más la necesidad de acabados resistentes a los rayos UV, repelentes al agua y retardantes de llama. Sin embargo, la producción doméstica limitada y la infraestructura débil ralentizan la penetración del mercado. Las importaciones satisfacen la mayor parte de la demanda regional, aunque la inversión en zonas textiles locales y las asociaciones con proveedores globales pueden mejorar la accesibilidad a productos químicos e impulsar la adopción en los próximos años.
Segmentaciones del Mercado de Productos Químicos de Acabado para Tejidos Recubiertos:
Por Tipo de Producto Químico de Acabado
- Suavizantes de Silicona
- Suavizantes Catiónicos
- Agentes Antiestáticos
- Repelentes Duraderos al Agua (DWR)
- Retardantes de Llama
- Agentes Antipilling y Antideslizantes
- Resinas Anticrease
- Agentes de Absorción
- Lubricantes para Hilos
- Endurecedores
- Agente de Acabado de Poliuretano
- Agente de Acabado de Cera
- Agente de Biopulido Enzimático
- Otros Auxiliares de Acabado
Por Tipo de Tejido
- Natural
- Algodón
- Seda
- Otros
- Sintético
- Poliamida (Nylon)
- Poliéster
- Otros
Por Uso Final
- Vestimenta
- Interiores Automotrices
- Textiles Médicos
- Textiles Militares y de Defensa
- Textiles Deportivos
- Mobiliario para el Hogar
Por Geografía
- América del Norte
- EE. UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Panorama Competitivo
El mercado de productos químicos de acabado para telas recubiertas presenta una mezcla de actores globales y regionales que compiten en innovación de productos, rendimiento y cumplimiento normativo. Empresas como Pidilite, Sarex y FCL Fineotex mantienen una fuerte presencia en Asia con extensos portafolios de productos químicos textiles y soluciones adaptadas para telas sintéticas y naturales. Actores globales como Nisshinbo Textile Inc., Kowa Emori Co Ltd y HT Fine Chemicals se centran en formulaciones avanzadas, incluidos repelentes no fluorados y agentes de base biológica. Empresas europeas como William Clark, Pincroft y Bekaert enfatizan la sostenibilidad, ofreciendo acabados conformes a REACH para textiles industriales y de defensa. Proveedores locales como Chemicone, Colourinn y Agrawal Drugs & Chemicals Pvt. Ltd. atienden a mercados sensibles al precio con productos basados en valor. Las asociaciones estratégicas, la expansión de capacidad y las inversiones en I+D siguen siendo estrategias clave. A medida que las regulaciones se endurecen y la demanda se desplaza hacia acabados sostenibles, los actores que puedan equilibrar rendimiento, rentabilidad y cumplimiento ecológico están mejor posicionados para liderar el panorama competitivo.
Análisis de Jugadores Clave
- Pidilite
- NICAA
- Bekaert
- William Clark
- Colourinn
- Nisshinbo Textile Inc.
- FCL Fineotex
- Chemicone
- Kowa Emori Co Ltd
- Sarex
- HT Fine Chemicals
- Embassy Silicones
- Agrawal Drugs and Chemicals Pvt. Ltd.
- Pincroft
Desarrollos Recientes
- En abril de 2024, Devan Chemicals, un proveedor belga de soluciones textiles innovadoras, introdujo Devan Stain Release, una nueva tecnología de acabado textil. El lanzamiento puede ayudar a lavar manchas tanto de aceite como de agua con un alto enfoque en la sostenibilidad. El lanzamiento previene eficientemente que manchas como aceites, té, barro, ketchup y hierba penetren profundamente en las fibras. El producto está específicamente diseñado para aquellos que requieren los beneficios duales de propiedades de absorción y liberación de manchas.
- En 2022, Pincroft, con sede en el Reino Unido, adoptó el sistema único TexCoat™ G4 de Baldwin Technology. La empresa se centra en avanzar hacia un futuro sostenible en la industria textil. La nueva tecnología de pulverización de precisión ayudaría a la empresa a proporcionar productos de alta calidad y reducir las emisiones de carbono.
Cobertura del Informe
El informe de investigación ofrece un análisis profundo basado en Tipo de Químico de Acabado, Tipo de Tela, Uso Final y Geografía. Detalla a los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye perspectivas sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Asimismo, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, escenarios regulatorios y avances tecnológicos que están dando forma a la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos entrantes y empresas establecidas para navegar por las complejidades del mercado.
Perspectivas Futuras
- La demanda de químicos de acabado ecológicos y no tóxicos seguirá aumentando en todos los sectores.
- Los fabricantes invertirán en alternativas basadas en bio y en agua para cumplir con los objetivos globales de sostenibilidad.
- Los recubrimientos inteligentes y funcionales como los acabados antimicrobianos y resistentes a los rayos UV ganarán un uso más amplio.
- Las telas de poliéster y otros tejidos sintéticos seguirán siendo dominantes debido a su durabilidad y compatibilidad con acabados avanzados.
- Asia Pacífico mantendrá su liderazgo en producción y consumo debido a las operaciones textiles a gran escala.
- Los textiles automotrices y de defensa impulsarán la demanda de agentes de acabado retardantes de llama y antiestáticos.
- El aumento de la adopción de la impresión textil digital impulsará la demanda de químicos de acabado compatibles con la impresión.
- Los pequeños actores regionales enfrentarán presión para mejorar las formulaciones y cumplir con las estrictas regulaciones.
- La investigación y el desarrollo se centrarán en mejorar el rendimiento de los agentes de acabado ecológicos.
- Las colaboraciones estratégicas entre proveedores de químicos y fábricas textiles apoyarán una adaptación más rápida al mercado.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de productos químicos de acabado para tejidos recubiertos y cuál es su tamaño proyectado para 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de productos químicos de acabado para tejidos recubiertos entre 2024 y 2032?
¿Qué segmento del mercado de productos químicos de acabado para tejidos recubiertos tuvo la mayor participación en 2024?
¿Cuáles son los principales factores que impulsan el crecimiento del mercado de productos químicos de acabado para tejidos recubiertos?
¿Quiénes son las empresas líderes en el mercado de productos químicos de acabado para tejidos recubiertos?
¿Qué región tuvo la mayor participación en el mercado de productos químicos de acabado para tejidos recubiertos en 2024?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Productos Químicos de Acabado para Tejidos Recubiertos Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Productos Químicos de Acabado para Tejidos Recubiertos Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 12,542.3 million → 2032: USD 18,814.95 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Productos Químicos de Acabado para Tejidos Recubiertos Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Productos Químicos de Acabado para Tejidos Recubiertos Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Productos Químicos de Acabado para Tejidos Recubiertos Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Productos Químicos de Acabado para Tejidos Recubiertos Market Drivers
- 3.3 Mercado de Productos Químicos de Acabado para Tejidos Recubiertos Market Restraints & Challenges
- 3.4 Mercado de Productos Químicos de Acabado para Tejidos Recubiertos Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Productos Químicos de Acabado para Tejidos Recubiertos Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Productos Químicos de Acabado para Tejidos Recubiertos Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Productos Químicos de Acabado para Tejidos Recubiertos category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Productos Químicos de Acabado para Tejidos Recubiertos Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Productos Químicos de Acabado para Tejidos Recubiertos Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Productos Químicos de Acabado para Tejidos Recubiertos market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Productos Químicos de Acabado para Tejidos Recubiertos Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Productos Químicos de Acabado para Tejidos Recubiertos Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Productos Químicos de Acabado para Tejidos Recubiertos Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Productos Químicos de Acabado para Tejidos Recubiertos (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Productos Químicos de Acabado para Tejidos Recubiertos Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Productos Químicos de Acabado para Tejidos Recubiertos Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Productos Químicos de Acabado para Tejidos Recubiertos Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Productos Químicos de Acabado para Tejidos Recubiertos Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Productos Químicos de Acabado para Tejidos Recubiertos Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Productos Químicos de Acabado para Tejidos Recubiertos Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Productos Químicos de Acabado para Tejidos Recubiertos Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Productos Químicos de Acabado para Tejidos Recubiertos Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Productos Químicos de Acabado para Tejidos Recubiertos Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
