
Visión General del Mercado:
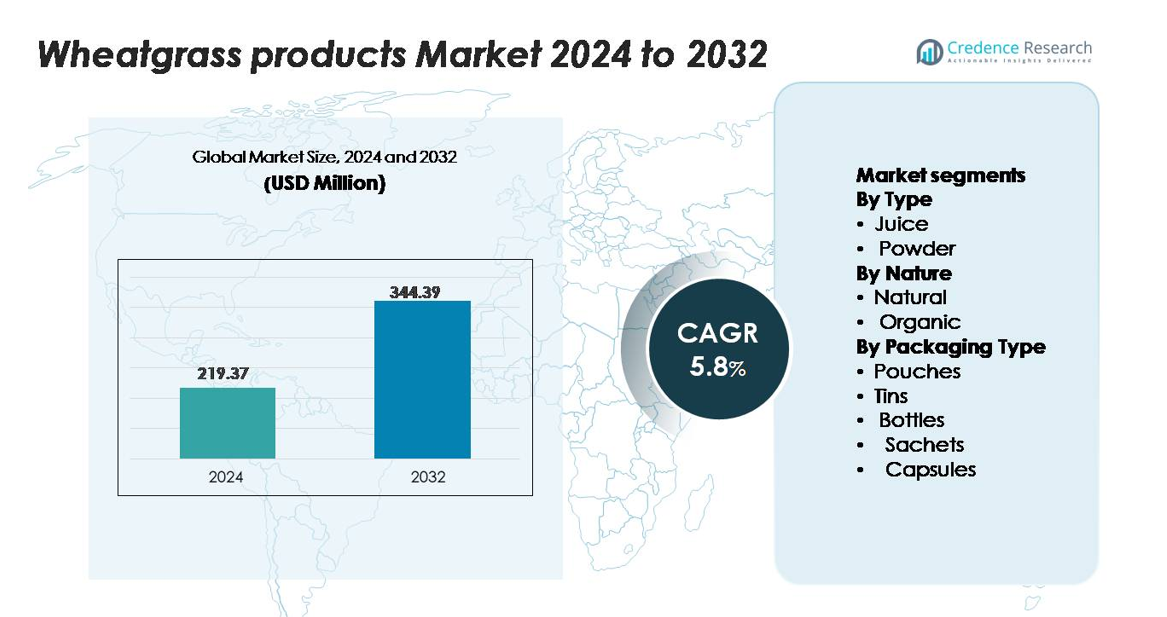
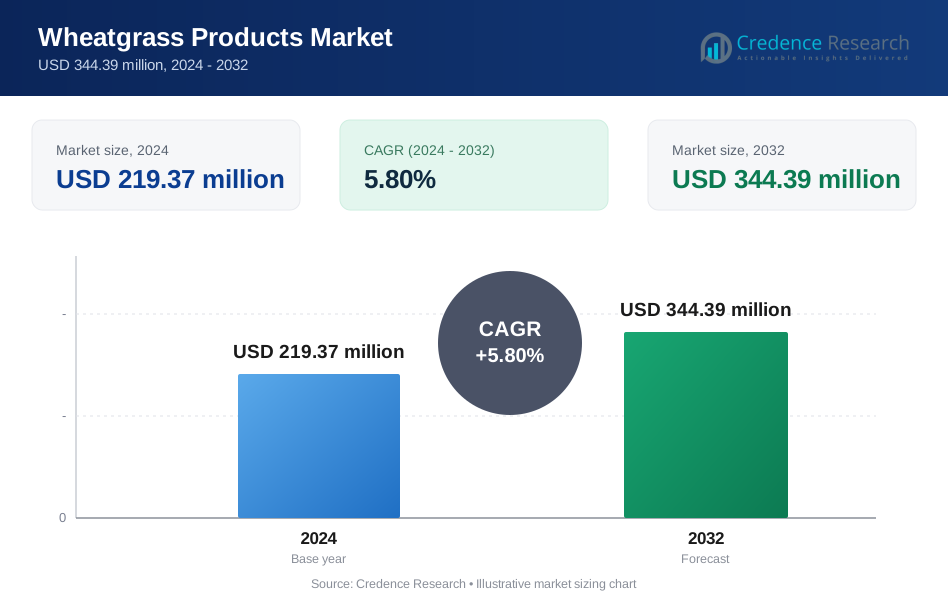
El mercado global de productos de pasto de trigo fue valorado en USD 219.37 millones en 2024 y se proyecta que alcance los USD 344.39 millones para 2032, reflejando un CAGR del 5.8% durante el período de pronóstico (2024–2032).
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Productos de Pasto de Trigo 2024 | USD 219.37 millones |
| Mercado de Productos de Pasto de Trigo, CAGR | 5.8% |
| Tamaño del Mercado de Productos de Pasto de Trigo 2032 | USD 344.39 millones |
El mercado de productos de pasto de trigo cuenta con varios actores prominentes, incluyendo Naturya, Dr. Berg, Pines International Inc., Nature Bell, Girmes Wheatgrass, Navitas Organics, Amazing Grass, Nutriblade, Terrasoul Superfoods, Synergy Natural, Dynamic Greens Wheatgrass Juice, Myprotein, Now Foods, Herbco International Inc., ABE’S Organics y E-Phamax. Estas empresas compiten a través de ofertas certificadas orgánicamente, formatos diversificados de polvo y jugo, y una fuerte distribución en línea. América del Norte sigue siendo el mercado regional líder con aproximadamente un 34% de participación, respaldado por la alta adopción de alimentos funcionales y redes minoristas avanzadas. Europa, con alrededor del 28%, sigue de cerca debido a las fuertes preferencias por etiquetas limpias y el creciente consumo de nutracéuticos.
Perspectivas del mercado:
- El mercado global de productos de pasto de trigo fue valorado en USD 219.37 millones en 2024 y se proyecta que alcance los USD 344.39 millones para 2032, expandiéndose a una CAGR del 5.8%, respaldado por el creciente demanda de nutrición funcional a base de plantas.
- Los fuertes impulsores del mercado incluyen el creciente enfoque del consumidor en la inmunidad, la desintoxicación y el bienestar con etiquetas limpias, lo que impulsa la adopción de polvos, jugos, cápsulas y mezclas funcionales de pasto de trigo en categorías convencionales y premium.
- Las tendencias clave reflejan la rápida expansión de formatos orgánicos y liofilizados, sobres de una sola porción y personalización impulsada por el comercio electrónico, mientras que el polvo sigue siendo el segmento dominante debido a su estabilidad y versatilidad de formulación.
- La intensidad competitiva aumenta a medida que las marcas enfatizan la certificación orgánica, las tecnologías de retención de nutrientes y el empaque sostenible, mientras que las restricciones del mercado incluyen la variabilidad de las materias primas, ciclos de cosecha cortos y el limitado conocimiento del consumidor en mercados emergentes.
- Regionalmente, América del Norte lidera con una participación de ~34%, seguida de Europa con ~28% y Asia-Pacífico con ~23%, reflejando una fuerte conciencia de salud y una creciente integración del pasto de trigo en aplicaciones nutracéuticas y de bebidas.
Análisis de segmentación del mercado:
Por tipo (Jugo, Polvo)
Los productos de pasto de trigo en polvo siguen siendo el subsegmento dominante, capturando la mayor participación debido a su vida útil más larga, mayor estabilidad y adecuación para diversas formulaciones, incluidas batidos, cápsulas y mezclas funcionales. Los fabricantes prefieren los formatos en polvo porque permiten la retención concentrada de nutrientes y una integración más fácil en aplicaciones nutracéuticas y alimentarias. Los formatos de jugo continúan expandiéndose en categorías de prensado en frío y listas para beber, impulsados por el creciente interés del consumidor en bebidas desintoxicantes. Sin embargo, la escalabilidad, portabilidad y menores costos de transporte del polvo consolidan su liderazgo en los canales globales B2B y minoristas.
- Por ejemplo, Amazing Grass Organic Wheat Grass Powder se basa en un tamaño de porción de 8 gramos (aproximadamente 1 cucharada), que proporciona aproximadamente 30 calorías, 2 gramos de proteína, 4 gramos de carbohidratos y 240 miligramos de potasio.
Por naturaleza (Natural, Orgánico)
El subsegmento orgánico mantiene la participación de mercado dominante, respaldado por la creciente preferencia del consumidor por superalimentos verdes libres de pesticidas y mínimamente procesados. El pasto de trigo certificado orgánico atrae una demanda premium en nutracéuticos, marcas de jugos prensados en frío y tiendas de salud especializadas, donde la posición de etiqueta limpia influye significativamente en las decisiones de compra. El énfasis regulatorio en el cultivo libre de químicos y la expansión de la superficie de cultivo orgánico mejoran aún más la disponibilidad. Mientras tanto, las variantes naturales siguen siendo importantes en aplicaciones minoristas e industriales convencionales, ofreciendo alternativas rentables. Sin embargo, la fuerte alineación del pasto de trigo orgánico con las tendencias de bienestar, los estilos de vida veganos y las formulaciones libres de toxinas continúa reforzando su liderazgo.
- Por ejemplo, el polvo de pasto de trigo orgánico de Pines International se procesa dentro de los 90 minutos posteriores a la cosecha mediante deshidratación a baja temperatura por debajo de 107°F (41.6°C) para preservar la clorofila y la actividad enzimática. Cada porción estándar de 3.5 g (1 1/4 cucharadita) proporciona aproximadamente 1 g de proteína, 10 kcal de energía y alrededor de 0.72 mg (4% VD) de hierro, que son medidas de su retención de nutrientes.
Por Tipo de Empaque (Bolsas, Latas, Botellas, Sobres, Cápsulas)
Las bolsas representan el subsegmento líder de empaque, impulsado por su estructura liviana, menor uso de material y adecuación para formatos tanto en polvo como en cápsulas. Sus propiedades de barrera mejoran la frescura del producto y extienden la vida útil, haciéndolas preferidas para la distribución en comercio electrónico y minorista. Los sobres están ganando terreno por su conveniencia de porción única, especialmente en productos de nutrición amigables para viajar y para llevar. Las botellas mantienen relevancia en formatos de jugo, mientras que las cápsulas están dirigidas a compradores nutracéuticos que buscan dosificación precisa. Las latas sirven a categorías premium de nicho pero rezagan en volumen. En general, la eficiencia de costos, la sostenibilidad y la portabilidad aseguran a las bolsas como líderes del mercado.
Principales Impulsores de Crecimiento
Creciente Cambio del Consumidor Hacia la Nutrición Funcional y Basada en Plantas
Un importante impulsor de crecimiento para los productos de pasto de trigo es la acelerada transición del consumidor hacia la nutrición basada en plantas, funcional y de apoyo inmunológico. El pasto de trigo ofrece un perfil denso de clorofila, aminoácidos esenciales, antioxidantes y micronutrientes, haciéndolo deseable en formulaciones de desintoxicación, suplementos para la salud digestiva y rutinas de bienestar diario. Con el aumento del estrés urbano, los desequilibrios dietéticos y las preocupaciones de salud relacionadas con el estilo de vida, los consumidores buscan constantemente soluciones naturales convenientes como polvos, jugos, tabletas y mezclas. Los minoristas amplían sus surtidos de superalimentos, mientras que las marcas nutracéuticas integran el pasto de trigo en mezclas verdes, bebidas efervescentes y suplementos de etiqueta limpia. Esta adopción generalizada tanto en la atención preventiva como en el bienestar rutinario apoya una expansión constante del mercado.
- Por ejemplo, el polvo de pasto de trigo orgánico de Amazing Grass típicamente proporciona 30 kcal de energía, 2 g de proteína y 4 g de carbohidratos por porción de 8 g. Los micronutrientes clave incluyen aproximadamente 240 mg de potasio y una fuente naturalmente rica de clorofila, que puede ser alrededor de 42 mg en algunas etiquetas.
Expansión de las Categorías de Nutracéuticos y Bebidas Funcionales
La rápida penetración de los nutracéuticos, la nutrición deportiva y las bebidas funcionales acelera significativamente la demanda de formulaciones a base de pasto de trigo. Las marcas posicionan cada vez más el pasto de trigo como un ingrediente central en polvos de bebidas ricos en antioxidantes, jugos prensados en frío, shots de superalimentos y tónicos de bienestar. Los atletas y los consumidores enfocados en el fitness adoptan el pasto de trigo por sus beneficios alcalinizantes y su densidad de micronutrientes. Los fabricantes invierten en polvos micro-molidos, extractos liofilizados y mezclas de sabor neutro para mejorar la mezclabilidad y el rendimiento del producto. El posicionamiento complementario con espirulina, moringa, pasto de cebada y probióticos mejora el uso entre categorías. El creciente posicionamiento minorista en farmacias, tiendas de salud y plataformas de bienestar en línea fortalece la visibilidad, mientras que las líneas de marca privada amplían aún más la asequibilidad y el alcance.
- Por ejemplo, la Mezcla de Superalimentos+ Verdes de Navitas Organics que contiene polvos de jugo de moringa, kale y pasto de trigo orgánicos proporciona aproximadamente 167 mg de calcio, 2 g de fibra y 147 mg de potasio por porción de 6 g.
Creciente Adopción en Cosméticos, Nutrición para Mascotas y Cuidado Natural del Hogar
El pasto de trigo se utiliza cada vez más en diversas aplicaciones no alimentarias, impulsando el crecimiento incremental del mercado. En el cuidado personal, sus propiedades antioxidantes y antiinflamatorias lo hacen adecuado para cremas rejuvenecedoras de la piel, limpiadores botánicos y formulaciones nutritivas para el cuero cabelludo. Las marcas destacan su contenido natural de clorofila y minerales traza para atraer a los consumidores de belleza limpia. En la nutrición para mascotas, el polvo de pasto de trigo se añade a masticables de apoyo digestivo, croquetas enriquecidas con nutrientes y mezclas de pasto para felinos. De manera similar, las categorías de hogar natural incorporan extractos de pasto de trigo en limpiadores ecológicos y productos purificadores de aire. Esta versatilidad en expansión ayuda a los fabricantes a diversificar las fuentes de ingresos mientras refuerzan la posición del pasto de trigo como un ingrediente multifuncional derivado de plantas.
Tendencias y Oportunidades Clave:
Premiumización a través de Formatos Orgánicos, Procesados en Frío y Liofilizados
Los formatos de productos premium representan una tendencia importante que está moldeando la innovación en las ofertas de pasto de trigo. Los consumidores prefieren cada vez más productos certificados orgánicos, procesados en frío y liofilizados que preservan la integridad de los nutrientes y los perfiles de sabor de manera más efectiva que los métodos convencionales de deshidratación. Los polvos liofilizados mantienen niveles más altos de clorofila y enzimas, permitiendo a las marcas posicionarlos como superalimentos de calidad superior. Los shots de jugo prensado en frío ganan tracción en cafés de bienestar y programas de desintoxicación por suscripción. La oportunidad radica en desarrollar grados de productos diferenciados, etiquetado transparente y abastecimiento respaldado por trazabilidad. Los fabricantes aprovechan la agricultura por contrato y las instalaciones de cultivo integradas para asegurar una producción libre de pesticidas mientras aprovechan la creciente demanda global de nutrición verde más limpia y premium.
- Por ejemplo, el Polvo de Jugo de Pasto de Trigo Liofilizado de Terrasoul Superfoods ofrece aproximadamente 7 kcal, 1 g de proteína y 0.5 g de carbohidratos por porción de 4 g (que son 2 cucharaditas), reflejando la alta densidad de nutrientes retenida a través de la liofilización.
Creciente Penetración en Línea y Formulaciones de Bienestar Personalizadas
El auge del comercio digital y las plataformas de nutrición personalizada abre nuevas oportunidades para los productos de pasto de trigo. Las marcas de comercio electrónico se benefician de la alta demanda de búsqueda de superalimentos verdes, permitiendo el crecimiento a través de ofertas de lotes pequeños, kits de suscripción y paquetes combinados. Las empresas de bienestar personalizado utilizan cada vez más evaluaciones basadas en IA para recomendar polvos o cápsulas de pasto de trigo adaptados al estilo de vida, dieta y perfiles de microbioma. Esto mejora el compromiso del consumidor y fomenta la consistencia en el uso. Los canales en línea también apoyan innovaciones de nicho como shots de pasto de trigo con sabor, tabletas efervescentes, mezclas fortificadas con adaptógenos y sobres funcionales para consumo sobre la marcha. La educación mejorada del producto, el marketing impulsado por influencers y las tendencias de desintoxicación digital fortalecen aún más esta trayectoria.
- Por ejemplo, Naturya vende su Polvo de Pasto de Trigo Orgánico en paquetes de 100 g y 200 g, con una cantidad diaria recomendada de 10 g a 15 g que puede proporcionar clorofila, hierro y magnesio.
Desafíos Clave:
Variabilidad en la Calidad de la Materia Prima y Restricciones de la Cadena de Suministro
La calidad del pasto de trigo es muy sensible a las condiciones agrícolas, lo que crea desafíos en la consistencia de nutrientes, uniformidad de color y seguridad microbiana. Las variaciones en la nutrición del suelo, el momento de la cosecha y los entornos de cultivo afectan los niveles de clorofila, enzimas y antioxidantes, haciendo que la estandarización sea difícil para los productores a gran escala. Además, los ciclos de cosecha cortos y la perecibilidad requieren un procesamiento rápido para mantener los compuestos bioactivos. Las fluctuaciones estacionales y la limitada superficie de cultivo orgánico de alta calidad tensionan aún más las cadenas de suministro. Los fabricantes deben invertir en el cultivo en entornos controlados, protocolos de aseguramiento de calidad y procesamiento rápido en cadena de frío para garantizar una producción confiable. Estas complejidades aumentan los costos de producción y limitan la escalabilidad de las líneas de productos premium.
Conciencia Limitada del Consumidor y Conceptos Erróneos Sobre el Sabor y los Beneficios
A pesar de su perfil nutricional, el pasto de trigo enfrenta barreras de adopción debido a conceptos erróneos sobre su sabor fuerte, aroma a hierba y la complejidad percibida de su uso. Los consumidores ocasionales pueden subestimar sus beneficios funcionales o compararlo desfavorablemente con superalimentos más familiares como el matcha, la espirulina o la moringa. La falta de pautas de servicio estandarizadas también lleva a la confusión sobre la dosis y el consumo diario. Las marcas deben abordar estas brechas a través de innovaciones en sabores agradables, mejor educación del consumidor y etiquetado claro. Mezclar pasto de trigo con extractos de frutas, botánicos o probióticos ayuda a mejorar la aceptación, pero las preocupaciones sensoriales persistentes y la baja conciencia continúan desafiando una penetración más amplia en el mercado.
Análisis Regional:
Norteamérica
Norteamérica representa alrededor del 34% del mercado global de productos de pasto de trigo, impulsada por la adopción generalizada de alimentos funcionales, bebidas desintoxicantes y suplementos orgánicos. La fuerte penetración minorista a través de tiendas de salud, cadenas de nutrición especializadas y plataformas de comercio electrónico sostiene una demanda constante. EE.UU. lidera el consumo debido a la alta conciencia sobre el bienestar basado en plantas, mientras que Canadá ve un creciente interés en los jugos prensados en frío y las mezclas de superalimentos. La innovación en polvos liofilizados, shots con sabor y formulaciones de etiqueta limpia fortalece la expansión de la categoría. El apoyo regulatorio a la agricultura orgánica y el aumento de la población vegana mejoran aún más la posición competitiva de la región.
Europa
Europa representa aproximadamente el 28% de la cuota de mercado, respaldada por un fuerte enfoque regulatorio en la certificación orgánica, la nutrición de etiqueta limpia y el abastecimiento sostenible. Alemania, el Reino Unido y Francia lideran el consumo a través de redes minoristas de bienestar establecidas y una alta aceptación de los superalimentos. La demanda de polvos y cápsulas de pasto de trigo sigue aumentando en aplicaciones nutracéuticas y de bebidas funcionales. La región se beneficia de la expansión de la agricultura orgánica y un mayor enfoque del consumidor en la salud digestiva e inmunológica. Las ofertas de marca privada y la innovación en alimentos funcionales contribuyen a acelerar el impulso de la categoría, mientras que los fabricantes regionales enfatizan la trazabilidad y los formatos premium procesados en frío para diferenciar sus ofertas.
Asia-Pacífico
Asia-Pacífico captura casi el 23% del mercado global, impulsado por el creciente interés en la salud, la urbanización y el aumento del ingreso disponible. Países como Japón, China, Corea del Sur e India experimentan una rápida adopción de la hierba de trigo en nutracéuticos, batidos, suplementos herbales y productos de desintoxicación natural. Los fabricantes locales aprovechan las asociaciones tradicionales de bienestar para introducir variantes asequibles en polvo y cápsulas. El acceso en expansión al comercio electrónico y la demanda de soluciones de salud preventiva fortalecen aún más la adopción. El creciente interés en el cultivo orgánico y las exportaciones de superalimentos mejora las capacidades de producción regional, posicionando a Asia-Pacífico como uno de los mercados de más rápido crecimiento para productos funcionales a base de hierba de trigo.
América Latina
América Latina posee aproximadamente el 8% de la cuota de mercado, impulsada por el creciente interés en soluciones de desintoxicación natural, dietas basadas en plantas y bebidas funcionales. Brasil y México lideran la adopción, respaldados por la expansión de redes de tiendas de salud y la creciente preferencia del consumidor por superalimentos ricos en nutrientes. Las marcas locales incorporan cada vez más la hierba de trigo en polvos para batidos, mezclas de bienestar y suplementos herbales. La producción regional limitada hace que los mercados dependan de las importaciones, particularmente de EE. UU. y Europa. Sin embargo, la mejora en la conciencia sobre la agricultura orgánica y la expansión de líneas de productos premium en los centros urbanos contribuyen a oportunidades de crecimiento estables a largo plazo.
Oriente Medio y África
La región de Oriente Medio y África representa casi el 7% de la cuota de mercado global, respaldada por el creciente interés en la salud holística, la nutrición basada en plantas y las soluciones de desintoxicación natural. Los mercados urbanos como los EAU, Arabia Saudita y Sudáfrica muestran una creciente demanda de jugos de hierba de trigo, tabletas y sobres de polvo a través de farmacias y minoristas especializados. Las crecientes poblaciones expatriadas y la expansión de plataformas de bienestar en línea aumentan aún más la visibilidad. Sin embargo, la limitada producción local y la mayor dependencia de las importaciones restringen una penetración de mercado más amplia. A pesar de estas limitaciones, el posicionamiento premium y el cambio sostenido del consumidor hacia productos de bienestar natural apoyan un crecimiento regional constante.
Segmentaciones del Mercado:
Por Tipo
- Jugo
- Polvo
Por Naturaleza
- Natural
- Orgánico
Por Tipo de Empaque
- Bolsas
- Latas
- Botellas
- Sobres
- Cápsulas
Por Geografía
- América del Norte
- EE. UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Panorama Competitivo:
El panorama competitivo del mercado de productos de pasto de trigo está moderadamente fragmentado, con una mezcla de empresas nutracéuticas establecidas, marcas especializadas en superalimentos y productores orgánicos emergentes compitiendo por la cuota de mercado. Los líderes del mercado se centran en expandir sus carteras en formatos de polvo, jugo, cápsulas y listos para beber, mientras enfatizan la certificación orgánica, el posicionamiento de etiqueta limpia y la alta retención de nutrientes a través de tecnologías de procesamiento en frío o liofilización. Muchas empresas adoptan modelos de cultivo por contrato e integración vertical para asegurar calidad consistente y trazabilidad. Las prioridades estratégicas incluyen la expansión geográfica a través de canales de comercio electrónico, asociaciones con minoristas de bienestar e innovaciones de productos como shots con sabor, mezclas fortificadas y sobres de porción individual. La competencia de marca privada también está aumentando, particularmente en América del Norte y Europa, a medida que los minoristas introducen alternativas rentables. La diferenciación de marca, el empaque sostenible y el abastecimiento transparente siguen siendo palancas competitivas críticas. A medida que crece la conciencia del consumidor, las empresas que se alinean con estándares orgánicos premium, diversifican la distribución y enfatizan la validación científica de los beneficios para la salud mantienen una posición competitiva más fuerte en el mercado global de productos de pasto de trigo.
Análisis de Jugadores Clave:
- Naturya
- Berg
- Pines International Inc.
- Nature Bell
- Girmes Wheatgrass
- Navitas Organics
- Amazing Grass
- Nutriblade
- Terrasoul Superfoods
- Synergy Natural
Desarrollos Recientes:
- En marzo de 2025, Sunfood anunció una asociación estratégica con Amazing Grass para co-desarrollar y comercializar conjuntamente una línea de productos de polvo de pasto de trigo orgánico específicamente dirigida a minoristas norteamericanos. Esta asociación combina las fortalezas de ambas compañías, aprovechando la experiencia de Sunfood en la obtención de superalimentos y las redes de distribución establecidas y la presencia de marca de Amazing Grass en el mercado norteamericano. La colaboración tiene como objetivo expandir el alcance y la disponibilidad de productos premium de pasto de trigo orgánico a través de los principales canales minoristas en la región.
- En enero de 2025, Terrasoul Superfoods presentó una nueva línea de polvo de pasto de trigo 100% orgánico con frescura mejorada y una estrategia de empaque premium dedicada. Este lanzamiento de producto representa el compromiso de la compañía de mantener estándares de calidad premium y mejorar la experiencia del consumidor a través de mejores soluciones de empaque que preserven la integridad nutricional del polvo de pasto de trigo.
- En octubre de 2024, BulkSupplements anunció la adquisición de una instalación de producción de polvo de pasto de trigo de Green Foods Corporation. Esta adquisición estratégica expandió significativamente la capacidad de fabricación de BulkSupplements, permitiendo a la compañía aumentar los volúmenes de producción y satisfacer la creciente demanda de productos de pasto de trigo en el mercado. La adquisición fortalece la posición competitiva de BulkSupplements al proporcionar un mayor control sobre la cadena de suministro y las capacidades de producción.
Cobertura del Informe:
El informe de investigación ofrece un análisis en profundidad basado en Tipo, Naturaleza, Tipo de empaque y Geografía. Detalla los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye información sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Además, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, escenarios regulatorios y avances tecnológicos que están dando forma a la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos entrantes y empresas establecidas para navegar por las complejidades del mercado.
Perspectivas Futuras:
- El mercado seguirá expandiéndose a medida que los consumidores integren cada vez más el pasto de trigo en rutinas diarias de bienestar, nutrición deportiva y desintoxicación.
- Los productos de pasto de trigo orgánicos y con etiqueta limpia ganarán mayor impulso, impulsados por estándares de calidad más estrictos y una creciente preferencia por ingredientes libres de químicos.
- Los formatos liofilizados y procesados en frío verán una adopción acelerada debido a la superior retención de nutrientes y su posicionamiento premium.
- El comercio electrónico y las plataformas de salud basadas en suscripción fortalecerán la distribución, permitiendo paquetes de productos personalizados y compras recurrentes.
- El pasto de trigo ganará aplicaciones más amplias en bebidas funcionales, formulaciones nutracéuticas y polvos de superalimentos basados en mezclas.
- La innovación aumentará en disparos con sabor, mezclas listas para beber y sobres de una sola porción dirigidos a consumidores en movimiento.
- El embalaje sostenible, especialmente las bolsas y formatos biodegradables, se convertirá en un diferenciador competitivo entre las marcas líderes.
- La expansión de la agricultura orgánica y el cultivo en entornos controlados mejorará la consistencia del producto y la fiabilidad del suministro.
- Los mercados emergentes como India, China y el sudeste asiático impulsarán un crecimiento más rápido gracias a la creciente conciencia sobre la salud y la urbanización.
- Las empresas intensificarán las inversiones en branding, validación científica y certificaciones de grado premium para mejorar la competitividad en el mercado.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de productos de pasto de trigo y cuál se proyecta que será su tamaño en 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de productos de pasto de trigo entre 2024 y 2032?
¿Quiénes son los actores significativos que están aprovechando el crecimiento del mercado de productos de pasto de trigo?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado de productos de pasto de trigo?
¿Quiénes son las empresas líderes en el mercado de productos de pasto de trigo?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Productos de Pasto de Trigo Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Productos de Pasto de Trigo Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 219.37 million → 2032: USD 344.39 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Productos de Pasto de Trigo Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Productos de Pasto de Trigo Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Productos de Pasto de Trigo Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Productos de Pasto de Trigo Market Drivers
- 3.3 Mercado de Productos de Pasto de Trigo Market Restraints & Challenges
- 3.4 Mercado de Productos de Pasto de Trigo Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Productos de Pasto de Trigo Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Productos de Pasto de Trigo Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Productos de Pasto de Trigo category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Productos de Pasto de Trigo Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Productos de Pasto de Trigo Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Productos de Pasto de Trigo market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Productos de Pasto de Trigo Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Productos de Pasto de Trigo Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Productos de Pasto de Trigo Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Productos de Pasto de Trigo (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Productos de Pasto de Trigo Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Productos de Pasto de Trigo Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Productos de Pasto de Trigo Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Productos de Pasto de Trigo Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Productos de Pasto de Trigo Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Productos de Pasto de Trigo Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Productos de Pasto de Trigo Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Productos de Pasto de Trigo Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Productos de Pasto de Trigo Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
