
Visión General del Mercado
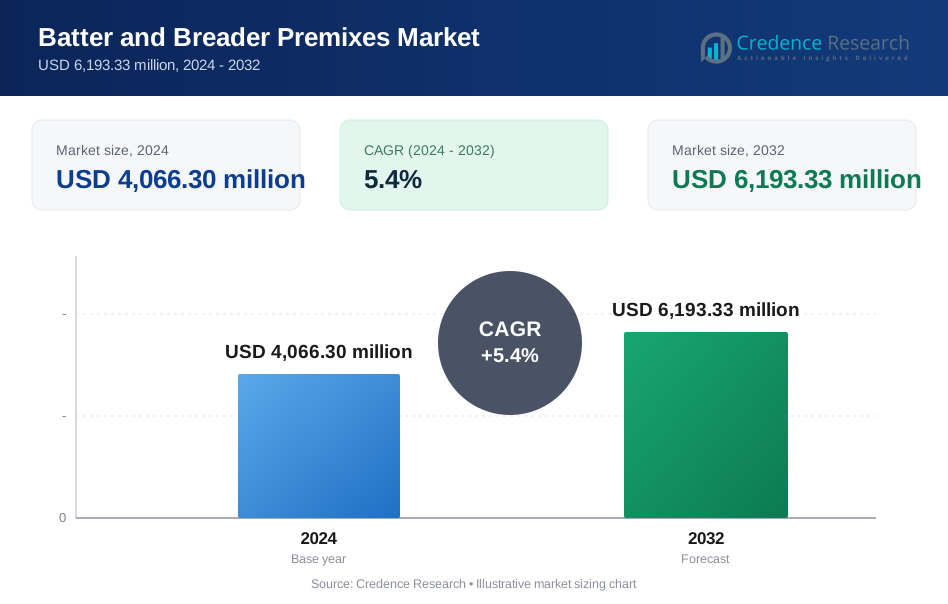
El mercado de mezclas preparadas para rebozados y empanizados alcanzó los USD 4,066.30 millones en 2024 y se proyecta que crezca hasta los USD 6,193.33 millones para 2032, registrando un CAGR del 5.4% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Mezclas Preparadas para Rebozados y Empanizados 2024 | USD 4,066.30 Millones |
| Mercado de Mezclas Preparadas para Rebozados y Empanizados, CAGR | 5.4% |
| Tamaño del Mercado de Mezclas Preparadas para Rebozados y Empanizados 2032 | USD 6,193.33 Millones |
El mercado de mezclas preparadas para rebozados y empanizados está impulsado por actores clave como Thai Nisshin Technomic Co., Ltd, House-Autry Mills Inc., Arcadia Foods, Blendex Company, BRATA Produktions, Breading & Coating Ltd., Kerry Group PLC, Shimakyu, Newly Weds, y Bowman Ingredients. Estas empresas fortalecen su posición a través de formulaciones innovadoras, soluciones de etiqueta limpia y asociaciones con grandes fabricantes de alimentos y cadenas de servicios de alimentos. América del Norte lidera el mercado con una participación del 34%, respaldada por una fuerte demanda de alimentos procesados y de conveniencia. Europa sigue con una participación del 28%, mientras que Asia Pacífico tiene una participación del 27%, impulsada por el rápido crecimiento en el consumo de productos de servicio de alimentos y listos para cocinar.
Perspectivas del Mercado
- El mercado de mezclas preparadas para rebozados y empanizados alcanzó los USD 4,066.30 millones en 2024 y crecerá a un CAGR del 5.4% hasta 2032.
- El aumento de la demanda de alimentos de conveniencia y comidas listas para cocinar impulsa una fuerte adopción de mezclas preparadas para rebozados y empanizados en los sectores de fabricación de alimentos y servicios de alimentos.
- Las tendencias clave incluyen el crecimiento de soluciones de recubrimiento de etiqueta limpia, sin gluten y a base de plantas, junto con formulaciones mejoradas para crujiente, adhesión y retención de sabor.
- La actividad competitiva aumenta a medida que los principales actores expanden la capacidad de producción e innovan mezclas especializadas, mientras que América del Norte lidera con una participación del 34%, seguida por Europa con un 28% y Asia Pacífico con un 27%.
- Las restricciones del mercado incluyen fluctuaciones en los precios de las materias primas y estrictas regulaciones de seguridad alimentaria, mientras que la mezcla para rebozado tiene una participación del 56% en el segmento y la fabricación de alimentos lidera la adopción final con una participación del 48%.
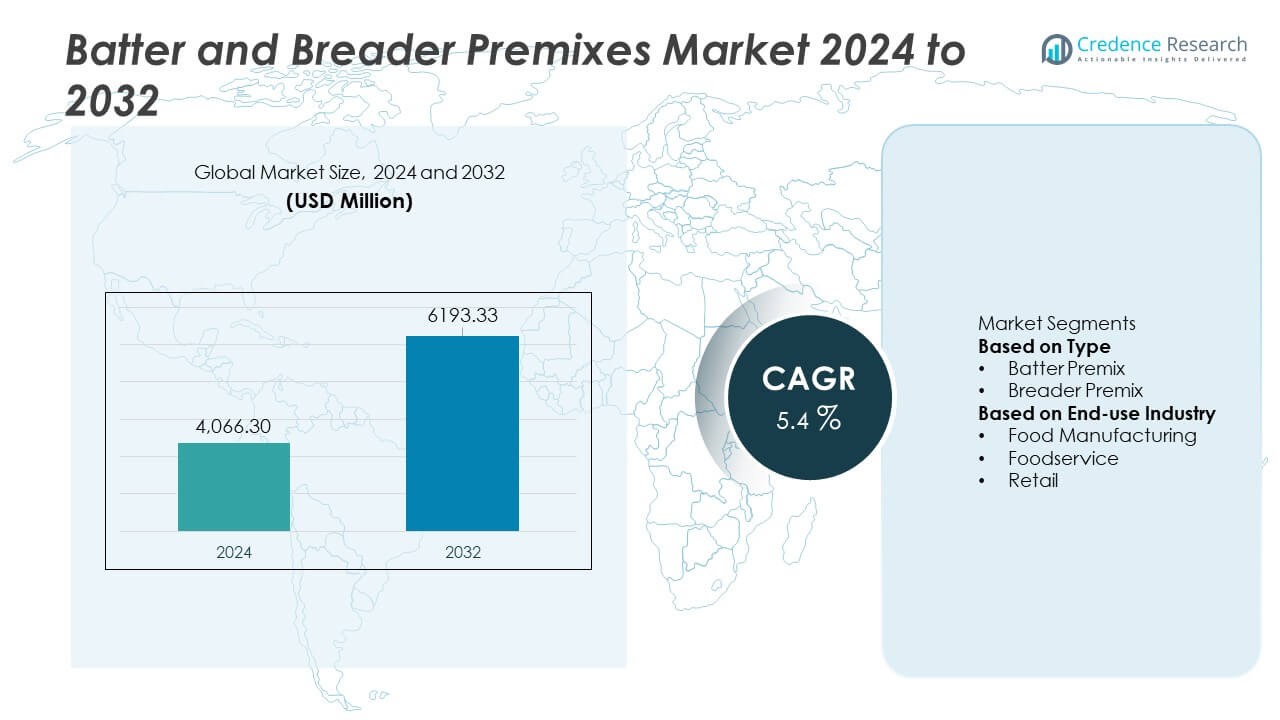 Análisis de Segmentación del Mercado:
Por Tipo
La mezcla para rebozado lidera el mercado con una participación del 56%, impulsada por la fuerte demanda de los fabricantes que buscan una textura consistente, estabilidad de sabor y un mejor rendimiento de recubrimiento en productos de carne, mariscos y vegetales. Su capacidad para proporcionar viscosidad uniforme y una adhesión más fuerte la hace preferida en entornos de producción a gran escala. La mezcla para empanizado también experimenta un crecimiento constante debido al aumento del consumo de alimentos crujientes y de conveniencia en los mercados globales. Sin embargo, la mezcla para rebozado mantiene su dominio porque mejora el rendimiento, reduce el desperdicio y apoya un procesamiento más rápido. La creciente adopción de sistemas de recubrimiento automatizados impulsa aún más la demanda de mezclas para rebozados en diversas aplicaciones alimentarias.
- Por ejemplo, Kerry Group introdujo sus sistemas funcionales que mejoran la adhesión del recubrimiento en líneas de fritura industrial y demostraron una reducción de la pérdida de recubrimiento durante pruebas en plantas avícolas.
Por Industria de Uso Final
La fabricación de alimentos ocupa la posición dominante con una participación del 48%, respaldada por la rápida expansión de líneas de productos procesados y listos para cocinar en todo el mundo. Los fabricantes dependen de las premezclas para mantener la consistencia del lote, reducir el tiempo de preparación y cumplir con los estándares de higiene en la producción a gran volumen. El sector de servicios de alimentos sigue, impulsado por la creciente demanda de platos fritos y recubiertos en restaurantes de servicio rápido. Los canales minoristas crecen a un ritmo constante a medida que los consumidores adoptan premezclas para cocinar en casa por conveniencia. Sin embargo, el sector manufacturero sigue siendo el mayor contribuyente debido a los altos volúmenes de consumo y la continua innovación en la formulación de productos y mejora de la textura.
- Por ejemplo, Newly Weds Foods realizó una inversión significativa para expandir una instalación en Tennessee para aumentar la capacidad. Esta expansión incrementa la producción para los clientes y mantiene estrictos protocolos de seguridad y calidad.
Principales Impulsores del Crecimiento
Aumento de la Demanda de Alimentos Convenientes y Listos para Cocinar
La demanda de premezclas de batido y empanizado aumenta a medida que los consumidores se inclinan hacia soluciones de comidas convenientes y productos listos para cocinar. Los fabricantes de alimentos dependen de estas premezclas para mantener una textura, sabor y calidad de recubrimiento consistentes en grandes lotes de producción. El crecimiento en bocadillos congelados, productos cárnicos recubiertos y productos del mar fortalece la expansión del mercado. Los estilos de vida ocupados, la creciente penetración minorista y la creciente adopción de alimentos envasados apoyan aún más la demanda. A medida que la preparación rápida se convierte en una preferencia clave del consumidor, las premezclas ganan mayor aceptación tanto en los sectores de servicios de alimentos como en el manufacturero.
- Por ejemplo, Tyson Foods adoptó una nueva línea de recubrimiento automatizada de Marel que mejora la uniformidad del lote y reduce los pasos de mezcla manual. El sistema apoya el monitoreo continuo, asegurando un rendimiento de recubrimiento consistente en grandes corridas de productos listos para cocinar a través de decisiones basadas en datos.
Expansión de Restaurantes de Servicio Rápido y Cadenas de Servicios de Alimentos
El rápido crecimiento de los restaurantes de servicio rápido impulsa la demanda de premezclas de batido y empanizado que ofrecen recubrimiento uniforme, vida útil prolongada y fácil manejo. Los operadores de servicios de alimentos prefieren productos de premezcla estandarizados que reducen el tiempo de preparación y mejoran la consistencia del menú. El aumento del consumo de alimentos fritos y crujientes, especialmente en mercados urbanos, impulsa un mayor uso. La expansión global de marcas de comida rápida, cocinas en la nube y cenas informales fortalece la adopción. Estos factores posicionan a las premezclas como ingredientes esenciales para ofrecer un sabor y textura consistentes en entornos de servicios de alimentos de alta demanda.
- Por ejemplo, un socio proveedor de restaurantes de servicio rápido, como McCain Foods, expandió sus plantas de procesamiento con mejoras de automatización para apoyar el reabastecimiento eficiente de esos establecimientos.
Avances Tecnológicos en Procesamiento y Formulación de Alimentos
Las innovaciones en tecnologías de procesamiento de alimentos mejoran el rendimiento de las premezclas al mejorar la adhesión, el crujido y el control de la humedad. Los fabricantes desarrollan formulaciones avanzadas con ingredientes de etiqueta limpia, opciones sin gluten y perfiles nutricionales mejorados. La automatización en los sistemas de recubrimiento apoya la aplicación uniforme, reduciendo el desperdicio y aumentando la eficiencia de producción. Estos avances permiten a los productores satisfacer las expectativas cambiantes de los consumidores por alimentos recubiertos más saludables y de mayor calidad. A medida que la tecnología de procesamiento evoluciona, las formulaciones de premezclas se vuelven más especializadas, apoyando el crecimiento en diversas categorías de alimentos.
Tendencias y Oportunidades Clave
Creciente Cambio Hacia Premixes de Etiqueta Limpia y Enfocados en la Salud
El aumento de la conciencia del consumidor sobre la transparencia de los ingredientes anima a los fabricantes a desarrollar premixes de etiqueta limpia con sabores naturales, ingredientes de origen vegetal y aditivos reducidos. La tendencia hacia bocadillos más saludables incrementa la demanda de soluciones de recubrimiento bajas en aceite, altas en fibra y sin gluten. Las marcas que ofrecen premixes premium y orientados a la salud capturan nuevas oportunidades en los mercados minoristas y de servicios alimentarios. Este cambio también se alinea con la presión regulatoria para un etiquetado más claro de los ingredientes. A medida que las tendencias de salud evolucionan globalmente, los premixes de etiqueta limpia emergen como una fuerte oportunidad de crecimiento para los fabricantes.
- Por ejemplo, Ingredion amplió su cartera de almidones de etiqueta limpia al agregar un texturizador a base de guisantes producido en su instalación de Nebraska, que obtiene guisantes de manera sostenible de granjas de América del Norte. El ingrediente ofrece un alto control de viscosidad en los sistemas de recubrimiento y apoya el desarrollo de premixes de etiqueta limpia.
Expansión de Productos a Base de Plantas y Proteínas Alternativas
La creciente popularidad de las alternativas a la carne y mariscos a base de plantas crea nuevas oportunidades para premixes especializados de batidos y empanizados. Los fabricantes diseñan recubrimientos que mejoran la textura, la retención de humedad y el sabor para proteínas derivadas de plantas. La creciente adopción de dietas veganas y flexitarianas aumenta la demanda de soluciones innovadoras de recubrimiento adaptadas a productos sin carne. Las marcas de servicios alimentarios amplían los elementos del menú a base de plantas, fortaleciendo aún más esta tendencia. A medida que los mercados de proteínas alternativas crecen, los proveedores de premixes se benefician de mayores necesidades de formulación y una mayor diversidad de aplicaciones.
- Por ejemplo, Conagra Brands, empresa matriz de la línea de alimentos sin carne Gardein, está invirtiendo en su instalación de Missouri para aumentar la capacidad de producción de su cartera de comidas congeladas, incluidas marcas como Healthy Choice y Marie Callender's.
Desafíos Clave
Fluctuación de Precios de Materias Primas y Restricciones en la Cadena de Suministro
Los costos de ingredientes clave como harinas, almidones y condimentos fluctúan debido a las condiciones climáticas, cambios en el comercio global y disrupciones en la cadena de suministro. Estas variaciones aumentan los costos de producción para los fabricantes de premixes e impactan la estabilidad de precios. Los procesadores de alimentos enfrentan desafíos para mantener márgenes de ganancia consistentes mientras satisfacen la demanda. Las demoras en la cadena de suministro también afectan la disponibilidad de ingredientes, lo que lleva a ajustes en la formulación. Gestionar las presiones de costos y asegurar un abastecimiento confiable siguen siendo desafíos importantes para los actores de la industria.
Regulaciones de Seguridad Alimentaria Estrictas y Requisitos de Cumplimiento
Los fabricantes deben cumplir con estrictos estándares de seguridad y calidad en los mercados globales, incluyendo el control de alérgenos, normas de etiquetado y prevención de contaminación. Cumplir con estos requisitos aumenta la complejidad operativa y demanda un monitoreo continuo. El incumplimiento conlleva riesgos de retiros de productos y daños a la marca. A medida que los marcos regulatorios se endurecen, las empresas deben invertir en pruebas avanzadas, sistemas de aseguramiento de calidad y prácticas de etiquetado transparente. Estas obligaciones aumentan los costos de producción y plantean desafíos para los fabricantes más pequeños que buscan competir con marcas establecidas.
Análisis Regional
América del Norte
América del Norte tiene una participación del 34% del mercado de mezclas para rebozados y empanizados, impulsada por la fuerte demanda de carne procesada, mariscos y bocadillos convenientes. Los fabricantes de alimentos en Estados Unidos y Canadá dependen de las mezclas para lograr una calidad de recubrimiento consistente y mejorar la eficiencia de producción. El crecimiento en restaurantes de servicio rápido y categorías de comidas listas para comer fortalece aún más la adopción. La creciente preferencia del consumidor por alimentos crujientes, sabrosos y de alta calidad también impulsa la expansión del mercado. Las tecnologías avanzadas de procesamiento de alimentos y un sector minorista maduro apoyan una demanda constante, posicionando a América del Norte como una región líder en el mercado global.
Europa
Europa representa un 28% de participación, respaldada por el alto consumo de alimentos procesados y empanizados y estrictos estándares de calidad en la fabricación de alimentos. La creciente demanda de mezclas de etiqueta limpia y sin gluten impulsa la innovación, especialmente en mercados como Alemania, el Reino Unido y Francia. La expansión del servicio de alimentos y la creciente preferencia por productos fritos premium fomentan un mayor uso de soluciones de recubrimiento. Los fabricantes también se benefician de tecnologías de procesamiento avanzadas que mejoran la uniformidad y textura del recubrimiento. La fuerte penetración minorista de productos congelados y listos para cocinar apoya un crecimiento regional constante, manteniendo a Europa como un importante contribuyente al mercado global.
Asia Pacífico
Asia Pacífico tiene una participación del 27%, impulsada por sectores de servicios de alimentos de rápido crecimiento y la creciente popularidad de bocadillos fritos y recubiertos. China, Japón, India y los países del sudeste asiático experimentan una fuerte demanda debido a los cambios en los hábitos alimenticios, la urbanización y el aumento del ingreso disponible. La expansión de cadenas de restaurantes de servicio rápido y el crecimiento en la producción de carne procesada y mariscos fortalecen la adopción del mercado. Los fabricantes invierten en sabores localizados y mezclas especializadas para satisfacer las diversas preferencias de los consumidores. La rápida industrialización en el sector alimentario y la creciente demanda de alimentos convenientes posicionan a Asia Pacífico como uno de los mercados de más rápido crecimiento.
América Latina
América Latina representa un 7% de participación, respaldada por el creciente consumo de aves de corral procesadas, mariscos y bocadillos. Brasil y México lideran la adopción debido a la expansión de las capacidades de fabricación de alimentos y el creciente interés en opciones de comidas convenientes. El crecimiento de los restaurantes de servicio rápido y el uso creciente de mezclas en cocinas comerciales contribuyen a la expansión del mercado. Sin embargo, las fluctuaciones económicas y la mayor dependencia de importaciones para algunos ingredientes plantean desafíos. A pesar de estas limitaciones, la creciente demanda de rendimiento consistente en el recubrimiento y la innovación en sabores apoya un desarrollo constante en toda la región.
Oriente Medio y África
Oriente Medio y África representan un 4% de participación, impulsados por la expansión de los sectores de servicios de alimentos y el aumento del consumo de productos de pollo y mariscos fritos. Países como los Emiratos Árabes Unidos, Arabia Saudita y Sudáfrica muestran un aumento en la adopción de mezclas tanto en la producción de alimentos minorista como comercial. El crecimiento de los restaurantes de servicio rápido y la creciente demanda de alimentos convenientes apoyan la expansión de la industria. La capacidad de producción local limitada y la dependencia de ingredientes importados presentan desafíos, sin embargo, la mejora de la infraestructura de la cadena de frío y el aumento de la urbanización fomentan un crecimiento gradual del mercado en toda la región.
Segmentaciones del Mercado:
Por Tipo
- Mezcla para Rebozado
- Mezcla para Empanizado
Por Industria de Uso Final
- Fabricación de Alimentos
- Servicio de Alimentos
- Minorista
Por Geografía
- América del Norte
- EE. UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Panorama Competitivo
El mercado de las premezclas de rebozados y empanizados está conformado por líderes como Thai Nisshin Technomic Co., Ltd, House-Autry Mills Inc., Arcadia Foods, Blendex Company, BRATA Produktions, Breading & Coating Ltd., Kerry Group PLC, Shimakyu, Newly Weds y Bowman Ingredients. Estas empresas invierten en tecnologías avanzadas de formulación para ofrecer una textura consistente, mejor adhesión y mayor crujiente en aplicaciones de carne, mariscos y snacks. Los fabricantes se centran en soluciones de recubrimiento de etiqueta limpia, sin gluten y especializadas para satisfacer las preferencias cambiantes de los consumidores. Las asociaciones estratégicas con cadenas de servicios de alimentos y grandes procesadores de alimentos fortalecen la presencia en el mercado. La innovación continua en eficiencia de procesamiento, sistemas de sabor y capacidades de retención de humedad mejora aún más la competitividad. Las empresas también amplían la capacidad de producción y las redes de distribución globales para satisfacer la creciente demanda de los sectores de alimentos convenientes y restaurantes de servicio rápido, apoyando el crecimiento sostenido en el mercado.
Análisis de Jugadores Clave
- Thai Nisshin Technomic Co., Ltd
- House-Autry Mills Inc.
- Arcadia Foods
- Blendex Company
- BRATA Produktions
- Breading & Coating Ltd.
- Kerry Group PLC
- Shimakyu
- Newly Weds
- Bowman Ingredients
Desarrollos Recientes
- En 2024, Kerry Group PLC lanzó una nueva solución enzimática Biobake Fibre que es adecuada para productos orgánicos y ayuda a los panaderos a satisfacer la demanda de alto contenido de fibra en productos de panadería de centeno e integral.
- En febrero de 2023, Kerry Group se asoció con Azelis y Caldic para fortalecer la distribución de sus productos, incluidos aquellos utilizados para recubrimientos como rebozados y empanizados, en toda Europa.
Cobertura del Informe
El informe de investigación ofrece un análisis en profundidad basado en Tipo, Industria de Uso Final y Geografía. Detalla a los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye información sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Asimismo, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, escenarios regulatorios y avances tecnológicos que están dando forma a la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos entrantes y empresas establecidas para navegar por las complejidades del mercado.
Perspectivas Futuras
- La demanda de mezclas para rebozados y empanizados aumentará a medida que los consumidores continúen inclinándose hacia los alimentos convenientes.
- Las formulaciones de etiqueta limpia e ingredientes naturales crecerán a medida que la transparencia se convierta en una prioridad.
- La expansión del servicio de alimentos impulsará una mayor adopción de soluciones de recubrimiento estandarizadas para la consistencia.
- Los productos a base de plantas y proteínas alternativas crearán nuevas oportunidades para mezclas especializadas.
- Las tecnologías de procesamiento avanzadas mejorarán el rendimiento del recubrimiento y la eficiencia de producción.
- El crecimiento global de los restaurantes de servicio rápido aumentará la demanda de sistemas de recubrimiento más crujientes y duraderos.
- La innovación en mezclas sin gluten y amigables con los alérgenos ampliará el alcance del mercado.
- La automatización en la fabricación de alimentos aumentará el uso de mezclas de recubrimiento listas para aplicar.
- La personalización de sabores y la adaptación a gustos regionales se convertirán en diferenciadores competitivos clave.
- Los mercados emergentes experimentarán un fuerte crecimiento a medida que la infraestructura de la cadena de frío y el consumo de alimentos procesados se expandan.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de mezclas para rebozar y empanizar, y cuál es su tamaño proyectado para 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de premixes de rebozado y empanizado entre 2025 y 2032?
¿Qué segmento del mercado de mezclas de rebozado y empanizado tuvo la mayor participación en 2024?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado de mezclas para rebozar y empanizar?
¿Quiénes son las empresas líderes en el mercado de mezclas para rebozar y empanizar?
¿Qué región comandó la mayor parte del mercado de mezclas para rebozar y empanizar en 2024?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Premezclas para Rebozados y Empanizados Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Premezclas para Rebozados y Empanizados Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 4,066.30 million → 2032: USD 6,193.33 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Premezclas para Rebozados y Empanizados Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Premezclas para Rebozados y Empanizados Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Premezclas para Rebozados y Empanizados Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Premezclas para Rebozados y Empanizados Market Drivers
- 3.3 Mercado de Premezclas para Rebozados y Empanizados Market Restraints & Challenges
- 3.4 Mercado de Premezclas para Rebozados y Empanizados Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Premezclas para Rebozados y Empanizados Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Premezclas para Rebozados y Empanizados Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Premezclas para Rebozados y Empanizados category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Premezclas para Rebozados y Empanizados Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Premezclas para Rebozados y Empanizados Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Premezclas para Rebozados y Empanizados market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Premezclas para Rebozados y Empanizados Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Premezclas para Rebozados y Empanizados Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Premezclas para Rebozados y Empanizados Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Premezclas para Rebozados y Empanizados (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Premezclas para Rebozados y Empanizados Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Premezclas para Rebozados y Empanizados Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Premezclas para Rebozados y Empanizados Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Premezclas para Rebozados y Empanizados Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Premezclas para Rebozados y Empanizados Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Premezclas para Rebozados y Empanizados Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Premezclas para Rebozados y Empanizados Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Premezclas para Rebozados y Empanizados Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Premezclas para Rebozados y Empanizados Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
