
Visión General del Mercado:
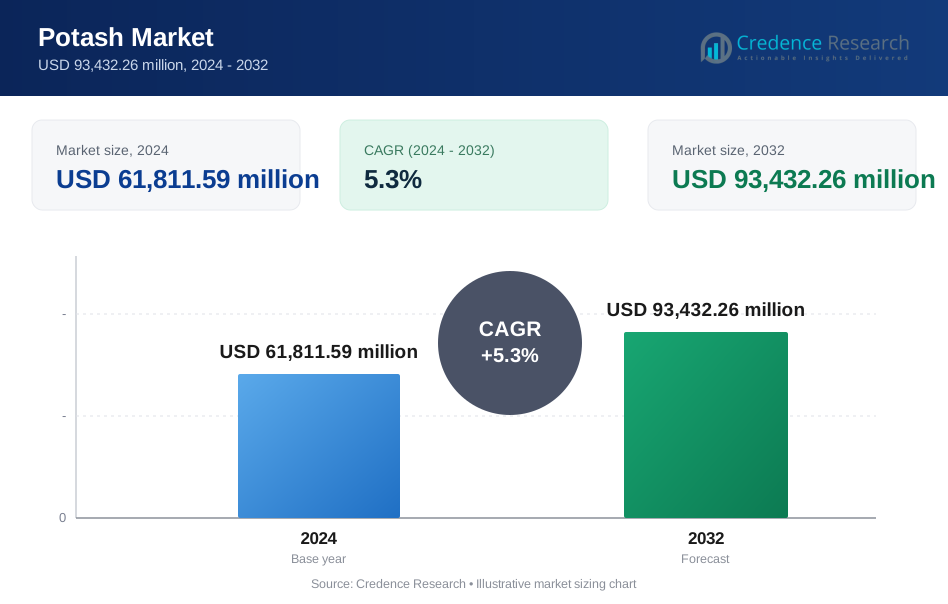
El mercado de la potasa fue valorado en USD 61,811.59 millones en 2024 y se proyecta que alcance los USD 93,432.26 millones para 2032. Se espera que el mercado crezca a una tasa compuesta anual (CAGR) del 5.3% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Potasa 2024 | USD 61,811.59 millones |
| Mercado de Potasa, CAGR | 5.3% |
| Tamaño del Mercado de Potasa 2032 | USD 93,432.26 millones |
El crecimiento del mercado está impulsado por la creciente demanda de fertilizantes de sistemas agrícolas intensivos en todo el mundo. Los agricultores aplican potasa para mejorar la salud del suelo, la fortaleza de los cultivos y la estabilidad del rendimiento. El crecimiento de la población aumenta la presión sobre la productividad de las tierras cultivables. Las prácticas de agricultura comercial favorecen la gestión consistente de nutrientes. Los programas gubernamentales de seguridad alimentaria fomentan el uso de fertilizantes. La expansión del cultivo de cultivos para biocombustibles añade una demanda adicional. Los avances en minería y procesamiento apoyan un suministro confiable y eficiencia de costos.
América del Norte y Europa lideran el mercado de la potasa debido a la actividad agrícola comercial a gran escala. Canadá sigue siendo un importante productor respaldado por una fuerte capacidad minera y exportaciones. Europa del Este muestra una demanda constante de cultivo de granos. Asia-Pacífico está emergiendo a medida que el consumo de alimentos aumenta rápidamente. China e India incrementan el uso de fertilizantes para sostener la producción de cultivos básicos. América Latina gana impulso con el cultivo de soja, mientras que África muestra un crecimiento inicial a través de la mejora en el acceso a fertilizantes.

Perspectivas del Mercado:
- El mercado de la potasa fue valorado en USD 61,811.59 millones en 2024 y se proyecta que alcance los USD 93,432.26 millones para 2032, creciendo a una CAGR del 5.3%, impulsado por la constante demanda global de fertilizantes y las necesidades de seguridad alimentaria.
- América del Norte lidera con aproximadamente el 30% de participación debido a la fuerte base de producción de Canadá, Asia-Pacífico sigue con casi el 28% respaldado por la demanda de alimentos impulsada por la población, y Europa mantiene alrededor del 25% apoyada por prácticas agrícolas estables e importaciones.
- Asia-Pacífico sigue siendo la región de más rápido crecimiento con aproximadamente el 28% de participación, impulsada por el aumento en el uso de fertilizantes en China e India, la expansión de la intensidad cultivable y el fuerte apoyo gubernamental para la productividad de los cultivos.
- Por tipo de producto, el cloruro de potasio (Muriato de Potasa) representa aproximadamente el 65% de la demanda debido a la eficiencia de costos y la amplia compatibilidad con los cultivos, mientras que el sulfato de potasio y los productos de potasa especializados juntos representan casi el 35% impulsados por cultivos de alto valor.
- Por aplicación, los fertilizantes y la agricultura dominan con cerca del 85% de participación, mientras que las aplicaciones industriales y otros nichos contribuyen con el 15% restante, apoyando la diversificación de la demanda básica.
Impulsores del Mercado:
Aumento de la Demanda Global de Alimentos y Presión para Optimizar el Rendimiento de los Cultivos
El mercado de la potasa se beneficia de las crecientes necesidades de consumo de alimentos a nivel mundial. Los agricultores enfrentan presión para aumentar los rendimientos de tierras cultivables limitadas. La potasa mejora el desarrollo de las raíces y la fortaleza de los cultivos. Los cultivos básicos dependen del potasio para ciclos de crecimiento estables. La consistencia del rendimiento sigue siendo una prioridad principal para las granjas. La pérdida de nutrientes del suelo aumenta la demanda a largo plazo de potasa. La eficiencia de los insumos influye en las decisiones de compra de fertilizantes. Apoya la planificación sostenible de la producción de cultivos.
- Por ejemplo, la FAO confirma que el potasio es uno de los tres macronutrientes esenciales para el crecimiento de las plantas.
Expansión de la Agricultura Comercial y Prácticas de Cultivo Intensivo
El mercado de la potasa gana impulso con la expansión a gran escala de las granjas. Las granjas comerciales dependen de programas estructurados de nutrientes. La potasa asegura un rendimiento uniforme de los cultivos en áreas extensas. La agricultura mecanizada favorece resultados predecibles de fertilizantes. Los cultivos de exportación exigen estándares de calidad consistentes. Los operadores de granjas buscan insumos de nutrientes confiables. La potasa se adapta bien a las mezclas de fertilizantes estandarizadas. Apoya sistemas agrícolas escalables.
- Por ejemplo, Nutrien informa que suministra productos de potasa a granjas comerciales en más de 40 países.
Apoyo Gubernamental para la Seguridad Alimentaria y la Productividad Agrícola
El mercado de la potasa recibe apoyo de iniciativas de seguridad alimentaria. Los gobiernos promueven el uso de fertilizantes para proteger los rendimientos de los cultivos. Los programas de subsidios fomentan la aplicación equilibrada de nutrientes. Las misiones agrícolas nacionales enfatizan las ganancias de productividad. La potasa se alinea con los objetivos de mejora de la salud del suelo. Las agencias públicas apoyan la concienciación sobre la gestión de nutrientes. La continuidad de las políticas estabiliza la demanda de fertilizantes. Fortalece la resiliencia del suministro de alimentos doméstico.
Crecimiento de Cultivos de Alto Valor y Cultivo de Cultivos Comerciales
El mercado de la potasa se beneficia del aumento en la superficie de cultivos comerciales. Las frutas y verduras requieren nutrición rica en potasio. Los cultivos comerciales demandan consistencia en tamaño, color y calidad. Los mercados de exportación imponen estrictos estándares de cultivos. La potasa mejora la tolerancia al estrés de las plantas. La horticultura depende de un suministro equilibrado de nutrientes. Los objetivos de ingresos agrícolas impulsan la inversión en fertilizantes. Apoya sistemas de cultivo de cultivos premium.
Tendencias del Mercado:
Cambio hacia la Agricultura de Precisión y Aplicación Dirigida de Nutrientes
El mercado de la potasa se alinea con la creciente adopción de la agricultura de precisión en todo el mundo. Los agricultores confían en las pruebas de suelo para guiar las decisiones de nutrientes. La tecnología de tasa variable mejora la eficiencia del uso del potasio. Las plataformas digitales apoyan la aplicación precisa a nivel de campo. Las herramientas de precisión ayudan a reducir el desperdicio de fertilizantes. Los sistemas de monitoreo de cultivos guían la entrega oportuna de nutrientes. Las actualizaciones de equipos apoyan la colocación controlada de fertilizantes. Mejora el control de costos y los resultados de rendimiento.
- Por ejemplo, John Deere confirma que sus sistemas de agricultura de precisión apoyan la precisión del GPS hasta niveles de centímetros.
Creciente Uso de Soluciones de Fertilizantes Mezclados y Personalizados
El mercado de la potasa refleja la demanda de formulaciones de fertilizantes personalizadas. Los agricultores prefieren mezclas adaptadas a las necesidades de los cultivos. La potasa se integra bien en productos de fertilizantes compuestos. Las mezclas personalizadas simplifican los procesos de aplicación en el campo. Los productores de fertilizantes expanden la flexibilidad de formulación. La nutrición específica para cultivos mejora la consistencia del rendimiento. Las mezclas apoyan la absorción eficiente de nutrientes. Fortalece las estrategias de diferenciación de productos.
- Por ejemplo, The Mosaic Company produce múltiples mezclas de fertilizantes NPK adaptadas por tipo de cultivo.
Enfoque Creciente en la Salud del Suelo y la Productividad a Largo Plazo
El Mercado de la Potasa sigue un enfoque creciente en la gestión de la salud del suelo. Los agricultores adoptan programas de nutrientes equilibrados para proteger la calidad del suelo. El potasio apoya los sistemas radiculares y la regulación del agua. La planificación a largo plazo del suelo gana importancia en la estrategia agrícola. Los programas de extensión promueven prácticas sostenibles de fertilización. La nutrición equilibrada ayuda a prevenir la disminución del rendimiento. La adopción de pruebas de suelo continúa expandiéndose. Apoya sistemas agrícolas resilientes.
Expansión del Uso de Potasa en Cultivos Especializados y de Alto Valor
El Mercado de la Potasa ve un uso más amplio en el cultivo de cultivos especializados. Frutas, verduras y plantaciones requieren niveles precisos de potasio. Los cultivos orientados a la calidad demandan mejoras en color y vida útil. La agricultura especializada favorece un rendimiento consistente de nutrientes. La potasa mejora la tolerancia al estrés de los cultivos. Los productores invierten en insumos de fertilizantes premium. El acceso al mercado impulsa la nutrición enfocada en la calidad. Apoya salidas agrícolas de mayor valor.
Análisis de Desafíos del Mercado:
Concentración de Suministro y Riesgos de Exposición Geopolítica
El Mercado de la Potasa enfrenta desafíos por fuentes de suministro global concentradas. La producción depende de un número limitado de países. Las restricciones comerciales afectan la disponibilidad de exportación. Las interrupciones logísticas impactan los plazos de entrega de fertilizantes. La volatilidad de precios crea incertidumbre en la planificación para los compradores. Las regiones dependientes de importaciones enfrentan un mayor riesgo de suministro. Los largos plazos de los proyectos limitan la rápida expansión de capacidad. Aumenta la complejidad de adquisición para los distribuidores.
Regulaciones Ambientales y Presión de Costos en los Productores
El Mercado de la Potasa encuentra presión por regulaciones ambientales. Las operaciones mineras enfrentan estrictos requisitos de cumplimiento. Los retrasos en los permisos afectan los plazos de los proyectos. Los costos de energía influyen en la economía de producción. Las expectativas de sostenibilidad aumentan los gastos operativos. La gestión del agua sigue siendo una preocupación clave. La oposición de la comunidad puede retrasar las aprobaciones. Aumenta las cargas de costos de capital y operativos.
Oportunidades del Mercado:
Aumento de la Demanda de Fertilizantes en Economías Agrícolas Emergentes
El Mercado de la Potasa tiene una fuerte oportunidad en economías emergentes. La expansión de la actividad agrícola aumenta el consumo de fertilizantes. Los gobiernos promueven el uso de nutrientes para aumentar los rendimientos. La diversificación de cultivos incrementa la demanda de potasio. Las mejoras en la infraestructura rural apoyan el acceso al mercado. La educación de los agricultores mejora la adopción de fertilizantes. Las redes de distribución continúan expandiéndose. Apoya el crecimiento de la demanda a largo plazo.
Innovación de Productos y Expansión en Aplicaciones de Valor Añadido
El Mercado de la Potasa ofrece oportunidades a través de la innovación de productos. Los productores desarrollan grados de fertilizantes de eficiencia mejorada. Las formulaciones especializadas se dirigen a necesidades específicas de cultivos. Los productos mezclados ganan mayor aceptación. Los servicios de asesoría digital apoyan la selección de fertilizantes. Las asociaciones fortalecen el alcance del mercado regional. La inversión en logística mejora la confiabilidad del suministro. Apoya el posicionamiento competitivo en el mercado.
Análisis de Segmentación del Mercado:
Por Producto / Tipo
El cloruro de potasio, también conocido como Muriato de Potasa, domina la demanda debido a su amplia compatibilidad con los cultivos y eficiencia de costos. Los agricultores dependen de este producto para cultivos básicos como cereales y semillas oleaginosas. El sulfato de potasio, o Sulfato de Potasa, sirve para cultivos sensibles al contenido de cloruro. Frutas de alto valor, verduras y cultivos de plantación prefieren este grado para mejorar la calidad. El nitrato de potasio y otros productos de potasa especializados abordan necesidades nutricionales precisas. Estos productos apoyan la fertirrigación y los sistemas de cultivos especializados. El mercado de la potasa se beneficia de esta mezcla de productos debido a los variados requisitos de suelo y cultivos. Apoya estrategias nutricionales flexibles en las regiones agrícolas.
- Por ejemplo, K+S Group confirma el cloruro de potasio como su producto de potasa de mayor volumen a nivel mundial.
Por Aplicación / Uso Final
Los fertilizantes y la agricultura representan el segmento de uso final dominante debido a las necesidades continuas de producción de alimentos. La potasa mejora la estabilidad del rendimiento, la fortaleza de los cultivos y la tolerancia al estrés. Los sistemas agrícolas a gran escala dependen de un suministro constante de potasio. Los usos industriales y generales incluyen productos químicos, vidrio y procesos de fabricación. Estas aplicaciones requieren potasa por sus propiedades químicas específicas. Otras aplicaciones menores y de nicho incluyen aditivos para piensos animales y usos en tratamiento de agua. La demanda de estos segmentos se mantiene estable pero limitada en volumen. Sostiene una demanda diversificada de uso final en varios sectores.
- Por ejemplo, SQM suministra nitrato de potasio para aplicaciones tanto agrícolas como industriales en todo el mundo.
Segmentación:
Por Producto / Tipo
- Cloruro de potasio (Muriato de Potasa / MOP)
- Sulfato de potasio (Sulfato de Potasa / SOP)
- Nitrato de potasio y otros productos de potasa especializados
Por Aplicación / Uso Final
- Fertilizantes y agricultura
- Usos industriales y generales
- Otras aplicaciones menores y de nicho
Por Región
- América del Norte
- EE.UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Análisis Regional:
América del Norte
América del Norte posee la mayor participación del mercado de potasa con alrededor del 30%. Canadá lidera el suministro regional debido a su fuerte capacidad minera y una red de exportación bien desarrollada. Estados Unidos impulsa la demanda a través de la agricultura comercial a gran escala. Los agricultores dependen de la potasa para el maíz, cereales y semillas oleaginosas. Las prácticas agronómicas avanzadas apoyan el uso estable de fertilizantes. La logística eficiente mejora la disponibilidad en las regiones agrícolas. Se beneficia de la estrecha coordinación entre productores, distribuidores y usuarios finales.
Europa y Asia Pacífico
Europa representa casi el 25% de la demanda del mercado de potasa. La región depende en gran medida de las importaciones para apoyar la producción de granos y horticultura. Las iniciativas de salud del suelo fomentan el uso equilibrado de nutrientes en las granjas. Asia Pacífico representa aproximadamente un 28% de participación debido a la demanda de alimentos impulsada por la población. China e India lideran el consumo a través del cultivo intensivo de cultivos básicos. Los programas gubernamentales apoyan el acceso a fertilizantes y la eficiencia en su uso. Muestra un fuerte potencial de demanda a largo plazo en diversos sistemas de cultivos.
América Latina y Medio Oriente & África
América Latina contribuye con cerca del 12% de la cuota de mercado de potasa. Brasil lidera la demanda regional a través del cultivo de soja y caña de azúcar. La agricultura orientada a la exportación apoya un consumo constante de fertilizantes. Medio Oriente & África posee actualmente alrededor del 5% de la cuota. Los sistemas de cultivo irrigados impulsan la demanda de potasio en regiones áridas. Los programas de acceso a fertilizantes mejoran la adopción gradualmente. Refleja un crecimiento en etapa inicial con potencial de desarrollo a largo plazo.
Análisis de Jugadores Clave:
- Nutrien Ltd.
- The Mosaic Company
- JSC Belaruskali
- Uralkali / Uralchem Group
- K+S Aktiengesellschaft
- EuroChem Group
- SQM (Sociedad Química y Minera)
- ICL Group Ltd.
- Intrepid Potash Inc.
- Compass Minerals International
- Arab Potash Company
- Yara International
- Rio Tinto
- BHP
Análisis Competitivo:
El mercado de potasa muestra una fuerte competencia entre productores integrados globales y proveedores regionales. Los grandes actores controlan activos mineros, logística y redes de distribución globales. Estas empresas se centran en la eficiencia de costos, la escala y la fiabilidad del suministro. La profundidad del portafolio de productos apoya múltiples necesidades agrícolas e industriales. Los productores regionales compiten a través de la proximidad a los usuarios finales y contratos de suministro flexibles. Las asociaciones estratégicas fortalecen el acceso a mercados agrícolas clave. La optimización de la capacidad sigue siendo una prioridad competitiva central. Las prácticas de sostenibilidad influyen en la preferencia del comprador y la alineación regulatoria. Refleja un mercado donde la escala, la fiabilidad y la seguridad de suministro a largo plazo definen la fortaleza competitiva.
Desarrollos Recientes:
- En diciembre de 2025, se prevé que el comercio de potasa bielorrusa con Estados Unidos se restablezca después de una ausencia de casi cuatro años tras el levantamiento de las sanciones estadounidenses. Este cambio de política representa un cambio significativo en la dinámica del comercio de potasa, ya que la MOP bielorrusa no ha tocado suelo estadounidense desde febrero de 2022, aunque históricamente entre 2017-2021 un promedio de 635,000 toneladas por año de MOP bielorrusa ingresaron al país. A principios de febrero de 2025, Belaruskali, el principal productor de potasa de Bielorrusia, planeó reducir la producción en 1 millón de toneladas métricas a principios de 2025 como un movimiento estratégico para influir en el sentimiento del mercado.
- En diciembre de 2025, Uralchem Group firmó un memorando de entendimiento con tres empresas indias de fertilizantes—Rashtriya Chemicals and Fertilizers Limited (RCF), National Fertilizers Limited (NFL) e Indian Potash Limited (IPL)—para establecer una empresa conjunta para la construcción de una planta de urea de 1.8-2 millones de toneladas en Rusia. Este acuerdo histórico se finalizó durante la visita del presidente ruso Vladimir Putin a India, representando una de las empresas conjuntas más significativas por parte de empresas indias de fertilizantes que establecen una instalación de producción en el extranjero, con suministro de amoníaco garantizado de Toaz JSC para asegurar una entrada constante de materia prima. En junio de 2025, el CEO de Uralchem destacó que Uralkali ha estado suministrando potasa a Indonesia durante 30 años, aunque la cuota de mercado de potasa rusa en Indonesia disminuyó del 20 por ciento al 8-10 por ciento desde 2022, lo que llevó a Uralchem a trabajar activamente para restaurar los volúmenes de suministro.
- En noviembre de 2025, Nutrien aumentó su guía de volumen de ventas de potasa para 2025 a 14-14.5 millones de toneladas métricas, reflejando una fuerte demanda global y la participación histórica consistente de la compañía en los envíos globales. La compañía destacó que las perspectivas de producción récord de cultivos apoyaron la demanda de productos fertilizantes, con un aumento esperado en la superficie de soja brasileña y se anticipan mayores retornos para los agricultores en Australia. Además, en septiembre de 2025, Nutrien anunció un acuerdo para vender su participación del 50 por ciento en Profertil S.A., el productor de nitrógeno de Argentina, por aproximadamente $0.6 mil millones. Adicionalmente, en junio de 2025, Nutrien comenzó a considerar opciones para aumentar su capacidad portuaria de potasa en la costa oeste en anticipación de la creciente demanda global, como parte de la estrategia a largo plazo de la compañía para fortalecer la resiliencia de la cadena de suministro.
- En noviembre de 2025, Mosaic completó la venta de sus operaciones mineras de Cloruro de Potasio en Brasil a VL Mineração Ltda., específicamente la mina de potasa Taquari-Vassouras ubicada en Rosário do Catete, Sergipe. La transacción incluyó pagos en efectivo de $12 millones al cierre, $10 millones un año después del cierre, y hasta $5 millones durante seis años como pagos contingentes, mientras que VL Mineração asumió la responsabilidad de aproximadamente $22 millones en obligaciones de retiro de activos. A principios de enero de 2025, Mosaic completó su transacción con la Compañía Minera de Arabia Saudita (Ma'aden) para vender su participación del 25 por ciento en Ma'aden Wa'ad Al Shamal Phosphate Company (MWSPC), recibiendo 111,012,433 acciones de Ma'aden valoradas en aproximadamente $1.5 mil millones con una ganancia antes de impuestos esperada de aproximadamente $0.5 mil millones.
Cobertura del Informe:
El informe de investigación ofrece un análisis en profundidad basado en segmentos de tipo de producto y aplicación. Detalla a los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye información sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Además, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, los escenarios regulatorios y los avances tecnológicos que están dando forma a la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos participantes y empresas establecidas para navegar por las complejidades del mercado.
Perspectivas Futuras:
- El crecimiento de la demanda sigue vinculado a las necesidades de seguridad alimentaria global
- La agricultura a gran escala sostiene un consumo constante de fertilizantes
- El uso de potasa especializada se expande en cultivos de alto valor
- La agricultura de precisión apoya el uso eficiente de nutrientes
- Las economías emergentes aumentan la adopción de fertilizantes
- La resiliencia de la cadena de suministro gana enfoque estratégico
- Las prácticas de sostenibilidad influyen en las estrategias de los productores
- La demanda industrial mantiene volúmenes base estables
- La diversificación regional reduce el riesgo de suministro
- La innovación fortalece la diferenciación de productos
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de potasa y cuál es su tamaño proyectado para 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de potasa entre 2025 y 2032?
¿Qué segmento del mercado de potasa tuvo la mayor participación en 2024?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado de la potasa?
¿Quiénes son las empresas líderes en el mercado de potasa?
¿Qué región comandó la mayor parte del mercado de potasa en 2024?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Potasa Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Potasa Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 61,811.59 million → 2032: USD 93,432.26 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Potasa Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Potasa Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Potasa Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Potasa Market Drivers
- 3.3 Mercado de Potasa Market Restraints & Challenges
- 3.4 Mercado de Potasa Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Potasa Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Potasa Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Potasa category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Potasa Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Potasa Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Potasa market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Potasa Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Potasa Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Potasa Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Potasa (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Potasa Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Potasa Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Potasa Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Potasa Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Potasa Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Potasa Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Potasa Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Potasa Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Potasa Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
