
Descripción General del Mercado:
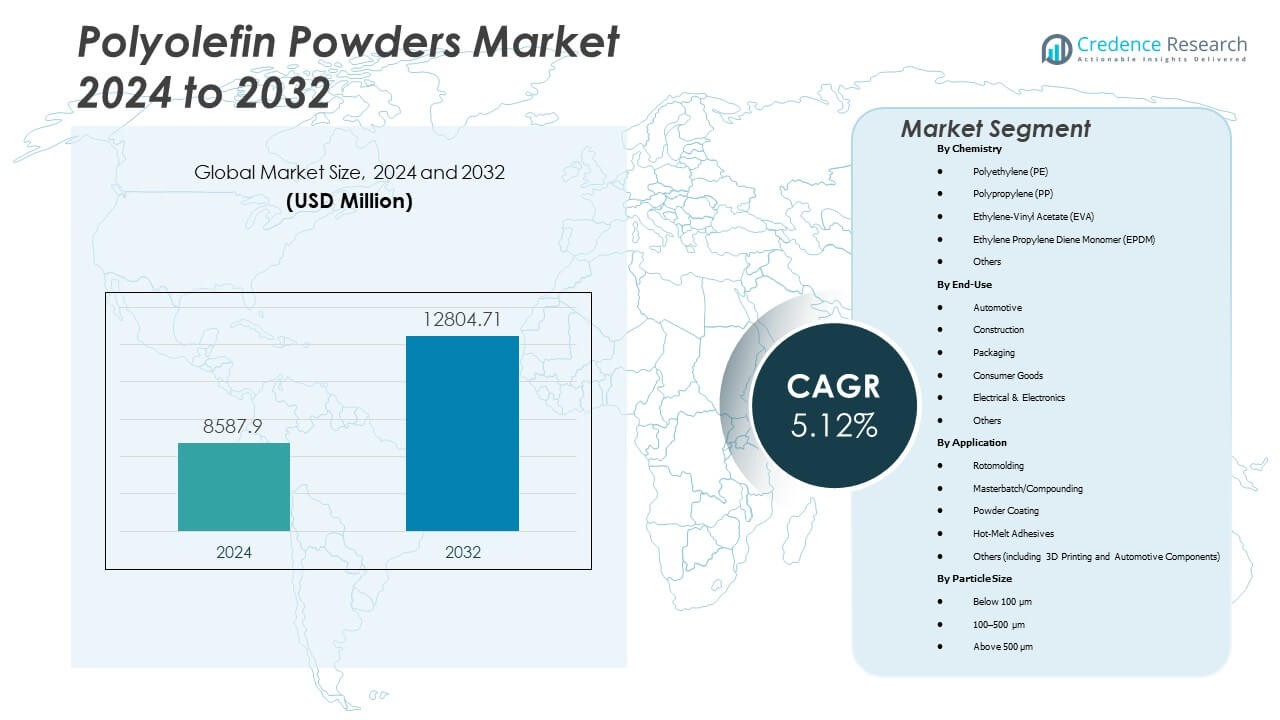
Se proyecta que el mercado de polvos de poliolefina crecerá de USD 8,587.9 millones en 2024 a un estimado de USD 12,804.71 millones para 2032, con una tasa de crecimiento anual compuesta (CAGR) de 5.12% de 2024 a 2032.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Periodo Histórico | 2020-2023 |
| Año Base | 2024 |
| Periodo de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Polvos de Poliolefina 2024 | USD 8,587.9 Millones |
| Mercado de Polvos de Poliolefina, CAGR | 5.12% |
| Tamaño del Mercado de Polvos de Poliolefina 2032 | USD 12,804.71 Millones |
La fuerte demanda de las industrias automotriz, de empaques y de construcción impulsa el mercado hacia adelante. Los fabricantes adoptan polvos de poliolefina para piezas ligeras, recubrimientos duraderos y materiales reciclables. El cambio hacia plásticos sostenibles fortalece la adopción en la industria, respaldado por regulaciones ambientales e iniciativas ecológicas. Los avances continuos en tecnologías de polimerización y recubrimiento mejoran el rendimiento y la calidad del producto. Gana impulso a medida que los productores se enfocan en materiales energéticamente eficientes y de bajas emisiones para uso industrial.
Asia-Pacífico lidera el mercado debido a su fuerte base manufacturera y la expansión de aplicaciones industriales en China, India y el sudeste asiático. América del Norte y Europa mantienen un crecimiento constante respaldado por altos estándares de calidad del producto y eficiencia en el reciclaje. Regiones emergentes como América Latina y Medio Oriente muestran una demanda creciente a través de la expansión de infraestructura y bienes de consumo. Las crecientes inversiones regionales y transferencias tecnológicas fortalecen la competencia global. Continúa evolucionando a medida que los países mejoran la capacidad de producción y adoptan estrategias de desarrollo enfocadas en la sostenibilidad.
Perspectivas del Mercado:
- Se proyecta que el mercado de polvos de poliolefina aumente de USD 8,587.9 millones en 2024 a USD 12,804.71 millones para 2032, creciendo a una CAGR de 5.12 %.
- La expansión de las industrias automotriz y de construcción impulsa una alta demanda de recubrimientos poliméricos duraderos y ligeros.
- Las fuertes políticas ambientales aceleran el cambio hacia materiales de poliolefina reciclables y de bajas emisiones.
- La creciente adopción de tecnologías de recubrimiento en polvo mejora la eficiencia de fabricación y el rendimiento de costos.
- Los avances tecnológicos en polimerización y mezcla de materiales mejoran la consistencia de calidad y la versatilidad del producto.
- La creciente preferencia del consumidor por empaques ecológicos fortalece la penetración a largo plazo del mercado.
- Asia-Pacífico lidera debido al rápido crecimiento industrial, mientras que América del Norte y Europa mantienen fuertes bases de producción.
Impulsores del Mercado
Creciente Demanda de Aplicaciones Automotrices e Industriales
El mercado de polvos de poliolefina se expande gracias a la creciente demanda de los sectores automotriz e industrial. Los materiales ligeros mejoran la eficiencia del combustible y cumplen con los estándares de emisiones. Los recubrimientos en polvo ofrecen mejor resistencia a la corrosión y acabado de superficie para componentes. Los fabricantes de automóviles utilizan estos polvos para aplicaciones bajo el capó y exteriores. Los fabricantes industriales dependen de ellos para tuberías, tanques y piezas moldeadas. El crecimiento en la automatización impulsa la adopción a gran escala de piezas basadas en plástico. Los usuarios finales prefieren los polvos por su procesamiento más rápido y calidad de acabado suave. El mercado se beneficia de la producción automotriz sostenida y la modernización de los sistemas de fabricación.
Expansión del Uso en Empaques y Bienes de Consumo
El sector de empaques contribuye fuertemente al crecimiento del mercado con la demanda de materiales duraderos y reciclables. Los polvos de poliolefina permiten contenedores de paredes delgadas, tapas y cierres con mejor flexibilidad. Los fabricantes de bienes de consumo los prefieren por su fuerte adhesión y eficiencia de costos. El aumento de la conciencia sobre la gestión de residuos plásticos apoya la transición hacia productos reciclables basados en poliolefina. El empaque minorista se enfoca en la protección contra la humedad y la seguridad del producto. Las aplicaciones de grado alimenticio fortalecen la adopción en soluciones de almacenamiento y utensilios de cocina. Encuentra nuevos usos en juguetes y empaques de cuidado personal debido al cumplimiento normativo. La demanda de acabados de alta calidad impulsa los estándares de diseño de productos en múltiples industrias.
- Por ejemplo, Borealis lanzó un grado de polietileno lineal de baja densidad reciclado (rLLDPE) bajo su cartera Borcycle M, adecuado para empaques flexibles, ofreciendo un 85% de contenido posconsumo mientras preserva el rendimiento.
Avances Tecnológicos en el Procesamiento de Polímeros
Las mejoras continuas en las tecnologías de polimerización y compounding aumentan la eficiencia de producción. Los fabricantes optimizan la morfología del polvo y el peso molecular para la uniformidad. Los reactores y catalizadores modernos mejoran el control de calidad en grandes lotes. La integración de sistemas avanzados de molienda y enfriamiento por pulverización apoya estructuras de partículas más finas. Mejora el comportamiento de flujo en operaciones de recubrimiento y moldeo. Las instituciones de investigación desarrollan grados de polvo personalizados para la fabricación aditiva. Estas innovaciones reducen el desperdicio de producción y el consumo de energía. Las crecientes asociaciones entre productores de polímeros y proveedores de equipos aseguran líneas de desarrollo de productos estables.
- Por ejemplo, la familia de productos de recubrimiento en polvo de Axalta incluye polvos procesados mediante molienda ambiental y criogénica de 200 micrones hasta 1500 micrones, mostrando capacidades de procesamiento controlado de polvo-resina.
Creciente Énfasis en la Sostenibilidad Ambiental
La presión regulatoria para materiales de bajas emisiones impulsa la innovación verde. Los polvos de poliolefina cumplen con los estándares ambientales con contenido reciclable y bajas emisiones volátiles. Los productores invierten en grados de polietileno y polipropileno de base biológica. Los incentivos gubernamentales fomentan la fabricación sostenible de plásticos en Europa y Asia. Apoya los compromisos corporativos hacia modelos de economía circular. La adopción de empaques sostenibles por parte de marcas de bienes de consumo mejora el reconocimiento del mercado. Los usuarios finales eligen materiales que se alinean con programas de responsabilidad extendida del productor. El cambio en el comportamiento del consumidor hacia productos de bajo carbono fortalece el potencial de adopción a largo plazo.
Tendencias del Mercado
Cambio Hacia Grados de Poliolefina de Alto Rendimiento
El mercado de polvos de poliolefina ve una creciente preferencia por materiales de alto rendimiento. Los grados avanzados soportan temperaturas más altas y exposición química. Estas propiedades son adecuadas para recubrimientos de alta resistencia e impresión 3D. Los fabricantes se dirigen a aplicaciones de nicho en petróleo y gas, aeroespacial y defensa. La innovación de productos se centra en mejorar la resistencia a la tracción y el impacto. La mezcla de aditivos mejora la estabilidad UV y la calidad de la superficie. Permite una vida útil más larga y un mantenimiento reducido. La demanda de polvos especiales refleja las tendencias de la industria hacia materiales de rendimiento personalizado.
Integración de Tecnologías de Manufactura Digital y Aditiva
La digitalización transforma los procesos de producción a través de la impresión 3D y la adopción de fábricas inteligentes. Los polvos de poliolefina ganan terreno en la creación rápida de prototipos y el diseño ligero. Los sistemas de automatización aseguran calidad consistente y bajos errores de producción. Los fabricantes integran análisis de datos para el mantenimiento predictivo. Apoya la manufactura flexible y la personalización de lotes pequeños. La manufactura aditiva amplía la velocidad de desarrollo de productos en las industrias automotriz y de consumo. Los OEM globales utilizan polvos de polímero para reducir el desperdicio de material. La convergencia tecnológica crea nuevas cadenas de valor en el suministro de materiales y diseño de ingeniería.
- Por ejemplo, Alpha Powders (una startup de polvos de polímero especializado) introdujo un proceso de esferoidización para plástico reciclado, produciendo polvos adecuados para la fusión en lecho de polvo en impresión 3D mejorando la fluidez y la calidad de impresión.
Expansión Regional y Localización de Cadenas de Suministro
Los fabricantes expanden instalaciones de producción regionales para satisfacer la creciente demanda doméstica. Asia-Pacífico domina las redes de suministro de materias primas de bajo costo y mano de obra. Los productores norteamericanos localizan la producción para reducir costos logísticos y el impacto de aranceles. Europa fortalece las iniciativas de reciclaje y polímeros de base biológica. Alinea la expansión del mercado con políticas de sostenibilidad localizadas. Las crecientes colaboraciones regionales fomentan el abastecimiento transfronterizo de materias primas. Las inversiones en centros de I+D mejoran el soporte técnico y el desarrollo de aplicaciones. La localización mejora la resiliencia del mercado contra la volatilidad de materias primas y la interrupción del suministro.
Enfoque Creciente en la Economía Circular y Reciclabilidad
Las iniciativas de reciclaje reformulan las estrategias de desarrollo de productos en las industrias de polímeros. Los polvos de poliolefina apoyan sistemas de producción de ciclo cerrado. Los fabricantes colaboran con recicladores para mejorar las tasas de recolección y reprocesamiento. Impulsa la adopción en embalaje, agricultura y bienes de consumo. El etiquetado de productos promueve la conciencia sobre materiales reciclables. Los esfuerzos de I+D se enfocan en mejorar el flujo de fusión y la retención mecánica después del reciclaje. Los usuarios industriales adoptan certificaciones de abastecimiento sostenible para cumplir con las normativas. La demanda de polvos reciclables sigue definiendo la diferenciación del mercado a largo plazo.
- Por ejemplo, la solución Borcycle M de Borealis convierte residuos plásticos posconsumo en poliolefinas recicladas de alta calidad, permitiendo su uso en nuevos productos mientras reduce la huella ambiental.
Análisis de Desafíos del Mercado
Volatilidad de Precios de Materias Primas y Restricciones de la Cadena de Suministro
La fluctuación de los precios del crudo crea inestabilidad de costos en la producción de resinas. Las escaseces de materias primas afectan la disponibilidad de polietileno y polipropileno. Los fabricantes enfrentan desafíos para mantener márgenes estables bajo mercados energéticos volátiles. Presiona a los productores aguas abajo a ajustar formulaciones o estrategias de abastecimiento. Los retrasos en el transporte y los costos de envío aumentan los tiempos de entrega. La dependencia de la cadena de suministro en centros petroquímicos limita la flexibilidad para pequeñas empresas. Las fluctuaciones de divisas añaden carga financiera para los exportadores. Los actores de la industria se enfocan en asociaciones estratégicas y gestión de inventarios para minimizar las interrupciones.
Regulaciones Ambientales Estrictas y Problemas de Gestión de Residuos
Las restricciones gubernamentales sobre plásticos de un solo uso limitan el crecimiento en varias regiones. Cumplir con los estándares de emisión requiere costosas actualizaciones de equipos. La infraestructura de gestión de residuos y reciclaje sigue subdesarrollada en los mercados emergentes. Afecta la adopción a gran escala de grados de polvo de poliolefina ecológicos. Los productores deben rediseñar formulaciones para cumplir con los criterios biodegradables. Los procesos de certificación retrasan la comercialización de productos. Las partes interesadas de la industria invierten en colaboraciones de reciclaje para cumplir con los objetivos de políticas. Los crecientes costos operativos desafían la competitividad frente a materiales alternativos como los biopolímeros.
Oportunidades de Mercado
Crecimiento en Tecnologías de Fabricación Aditiva y Recubrimientos
El Mercado de Polvos de Poliolefina obtiene fuertes oportunidades de la fabricación aditiva. El uso creciente en sinterización láser y moldeo rotacional amplía el alcance de las aplicaciones. La automatización industrial mejora la consistencia del flujo de polvo para piezas de precisión. Los sectores aeroespacial y de defensa exploran alternativas termoplásticas ligeras. Proporciona un mayor rendimiento con una temperatura de procesamiento más baja. Los nuevos sistemas de recubrimiento mejoran la adhesión en superficies metálicas y compuestas. Las inversiones en tecnologías avanzadas de superficies impulsan oportunidades de nicho. Las alianzas estratégicas entre productores de polímeros y empresas de impresión 3D fomentan la innovación de materiales.
Emergencia de Materiales de Poliolefina Basados en Bio y Reciclables
Los desarrollos de poliolefina basados en bio remodelan el panorama de la sostenibilidad. Los productores exploran materias primas renovables como el etanol y los derivados de la caña de azúcar. Los grados reciclables cumplen con los estándares globales para la certificación verde. Ayuda a las empresas a cumplir con los compromisos de neutralidad de carbono. Las tecnologías de reciclaje químico recuperan cadenas de polímeros con alta pureza. Los gobiernos apoyan la eco-innovación a través de subsidios e incentivos de I+D. La expansión de los marcos de economía circular mejora la trazabilidad de los materiales. El mercado se beneficia de la creciente demanda de empaques y recubrimientos industriales de bajo carbono en las principales economías.
Análisis de Segmentación del Mercado:
Por Química
El Mercado de Polvos de Poliolefina se segmenta por química en Polietileno (PE), Polipropileno (PP), Acetato de Etileno-Vinilo (EVA), Monómero de Etileno Propileno Dieno (EPDM) y otros. El polietileno domina el segmento debido a su amplia aplicación en recubrimientos, empaques y moldeo. El PP sigue de cerca con una fuerte demanda en los sectores automotriz y de bienes de consumo. Los polvos de EVA encuentran un uso creciente en adhesivos y recubrimientos flexibles. El EPDM sirve para usos industriales que requieren resistencia al calor y a productos químicos. Otras químicas como el polibuteno y los elastómeros mejoran la diversidad de materiales para aplicaciones de nicho.
- Por ejemplo, INEOS Group ofrece sus polvos Eltex® P en grados de PE y PP. Su hoja de datos técnicos señala que estos polvos permiten una “muy buena dispersión de aditivos, pigmentos o rellenos”, haciéndolos adecuados para aplicaciones de masterbatch, compuestos y compuestos de madera-plástico.
Por Uso Final
Las industrias de uso final incluyen automotriz, construcción, empaque, bienes de consumo, eléctricos y electrónicos, y otros. El sector automotriz sigue siendo el mayor contribuyente, utilizando polvos para recubrimientos, piezas moldeadas e interiores. La construcción sigue con aplicaciones en tanques, pisos y aislamiento. El empaque gana participación con soluciones plásticas reciclables y ligeras. Los sectores de bienes de consumo y electrónicos se benefician de acabados duraderos y estéticos. Fortalece la demanda en categorías de productos para el hogar, eléctricos e industriales.
Por Aplicación
Las aplicaciones cubren rotomoldeo, masterbatch/compounding, recubrimiento en polvo, adhesivos termofusibles y otros. El rotomoldeo lidera la categoría con uso en tanques, contenedores y piezas industriales. El masterbatch y el compounding se expanden con la demanda de dispersiones de color y aditivos. Los recubrimientos en polvo ofrecen superficies uniformes para metales y plásticos. Los adhesivos termofusibles apoyan la unión flexible en el embalaje y la construcción. Encuentra un nuevo alcance en la impresión 3D y la producción de componentes automotrices, impulsado por la flexibilidad de diseño.
- Por ejemplo, ExxonMobil Chemical ofrece resinas de polietileno de alto rendimiento (línea Exceed™) adecuadas para rotomoldeo, permitiendo la producción de tanques y contenedores resistentes y a prueba de intemperie. Su documentación informa una mayor resistencia al agrietamiento por estrés ambiental y una mejor resistencia al impacto en productos rotomoldeados.
Por Tamaño de Partícula
La segmentación por tamaño de partícula incluye por debajo de 100 µm, 100–500 µm y por encima de 500 µm. Los polvos entre 100–500 µm dominan debido a su flujo equilibrado y rendimiento de recubrimiento. Las partículas más pequeñas por debajo de 100 µm apoyan la impresión de alta precisión y recubrimientos delgados. Las partículas más grandes por encima de 500 µm sirven para moldes industriales especializados. Soporta diversos requisitos de proceso y mejora la versatilidad del material en aplicaciones de fabricación.
Segmentación:
Por Química
- Polietileno (PE)
- Polipropileno (PP)
- Acetato de Etileno-Vinilo (EVA)
- Monómero de Etileno Propileno Dieno (EPDM)
- Otros
Por Uso Final
- Automotriz
- Construcción
- Embalaje
- Bienes de Consumo
- Eléctrico y Electrónico
- Otros
Por Aplicación
- Rotomoldeo
- Masterbatch/Compounding
- Recubrimiento en Polvo
- Adhesivos Termofusibles
- Otros (incluyendo Impresión 3D y Componentes Automotrices)
Por Tamaño de Partícula
- Por debajo de 100 µm
- 100–500 µm
- Por encima de 500 µm
Por Región
- Norteamérica
- EE.UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Análisis Regional:
Dominio y Crecimiento Rápido de Asia-Pacífico
La región de Asia-Pacífico lidera el mercado de polvos de poliolefina, manteniendo alrededor del 45–50 % de la participación de ingresos globales. La industrialización, urbanización y expansión de la fabricación en China, India y el Sudeste Asiático impulsan una alta demanda. Los crecientes sectores automotriz, de embalaje y construcción fomentan el uso de polvos. Se beneficia de menores costos laborales, suministro local de resinas y políticas gubernamentales de apoyo. El aumento de la producción de bienes de consumo y proyectos de infraestructura refuerzan la estabilidad de la demanda. Los fabricantes ubican cada vez más la producción y distribución en esta región para atender los mercados domésticos y de exportación.
Norteamérica y Europa Mantienen una Participación Sólida
Norteamérica y Europa juntas representan una porción significativa de la cuota de mercado restante. Norteamérica lidera en algunos segmentos enfocados en recubrimientos con aproximadamente un 30-38 % de participación en los mercados de recubrimientos en polvo. La fuerte demanda de automóviles, electrodomésticos y bienes de consumo respalda un consumo estable. La infraestructura de fabricación avanzada y las estrictas regulaciones ambientales fomentan la adopción de polvos reciclables y de bajas emisiones. Esto apoya la demanda de grados de alto rendimiento y aplicaciones especiales, incluidos recubrimientos industriales e impresión 3D. Los proveedores regionales aprovechan la I&D y el cumplimiento normativo para mantener la competitividad.
Mercados emergentes en América Latina, Medio Oriente y África ganan tracción
América Latina y Medio Oriente & África muestran una adopción gradual pero creciente de polvos de poliolefina. El desarrollo de infraestructura, la creciente industrialización y el aumento de la demanda de los consumidores impulsan el crecimiento. Los centros de fabricación locales y la mejora de las cadenas de suministro apoyan una mayor disponibilidad. Los fabricantes apuntan a estas regiones para una producción rentable y exportación. La demanda de empaques, materiales de construcción y bienes de consumo aumenta con el crecimiento económico. Estas regiones ofrecen un potencial a largo plazo para la expansión del mercado, aunque la participación actual sigue siendo modesta.
Análisis de los principales actores:
- LyondellBasell Industries
- ExxonMobil Chemical
- INEOS Group Holdings S.A.
- SABIC (Saudi Basic Industries Corporation)
- Borealis AG
- BASF SE
- Dow Inc.
- Braskem
Análisis competitivo:
El mercado de polvos de poliolefina cuenta con varios productores globales que compiten en calidad de producto, costo y alcance geográfico. Los principales actores se centran en los polvos de polietileno y polipropileno debido a su amplio uso final en recubrimientos, moldeo y empaques. Las empresas se diferencian a través de tecnologías avanzadas de polimerización y grados de polvo adaptados para aplicaciones específicas. Las empresas líderes invierten en I&D para desarrollar polvos con tamaño de partícula uniforme, propiedades de flujo mejoradas y mayor reciclabilidad. La competencia se intensifica en torno a la presencia de fabricación regional; los proveedores de Asia-Pacífico ganan ventaja por costos de producción más bajos y proximidad a fuentes de materia prima. Las empresas en Norteamérica y Europa enfatizan la sostenibilidad, el cumplimiento normativo y los grados de alto rendimiento para aplicaciones premium. Esto impulsa un equilibrio entre la eficiencia de costos y la diferenciación de valor añadido. En general, la competencia sigue siendo moderada; ninguna empresa domina globalmente, lo que permite la coexistencia de especialistas regionales y actores globales.
Desarrollos Recientes:
- En septiembre de 2025, Borealis anunció que su nueva línea de compounding para poliolefinas recicladas (rPO) en Beringen ya está completamente operativa. La instalación utiliza su tecnología Borcycle M para procesar poliolefinas posconsumo y vírgenes para aplicaciones en los sectores de movilidad, bienes de consumo, electrodomésticos y energía.
- En marzo de 2025, LyondellBasell anunció que ampliará la capacidad de producción de propileno en su complejo de Channelview cerca de Houston. La nueva instalación, que planea comenzar operaciones alrededor de 2028, tiene como objetivo apoyar el aumento de la demanda de polipropileno (PP) y poliolefinas relacionadas.
- En enero de 2025, LyondellBasell dijo que IOCL seleccionó su tecnología Hostalen ACP para una nueva planta de HDPE de 500 kta en Paradip, India. Este acuerdo extiende su asociación y apoya la producción de resinas de polietileno de alta densidad para diversas aplicaciones.
Cobertura del Informe:
El informe de investigación ofrece un análisis en profundidad basado en Química, Uso Final, Aplicación y Tamaño de Partícula. Detalla los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye información sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Asimismo, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, los escenarios regulatorios y los avances tecnológicos que están dando forma a la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos entrantes y empresas establecidas para navegar por las complejidades del mercado.
Perspectivas Futuras:
- El mercado de polvos de poliolefinas se expandirá de manera constante con la creciente demanda en los sectores automotriz, de embalaje y construcción.
- La innovación en materiales sostenibles dará forma al desarrollo de nuevos productos para cumplir con los estándares de reciclaje y emisiones.
- La adopción incrementada de tecnologías de procesamiento avanzadas mejorará la consistencia y eficiencia del producto.
- El crecimiento en aplicaciones de fabricación aditiva y recubrimiento fortalecerá el uso en sectores industriales.
- Las empresas invertirán en poliolefinas basadas en bio y reciclables para alinearse con los objetivos de sostenibilidad global.
- Las expansiones de capacidad regional en Asia-Pacífico sostendrán cadenas de suministro competitivas a largo plazo.
- Las fusiones estratégicas y asociaciones mejorarán la posición en el mercado y el intercambio de tecnología entre los principales productores.
- La transición hacia materiales ligeros en el transporte impulsará las aplicaciones de polvo para piezas de alto rendimiento.
- Los mercados emergentes en América Latina y el Medio Oriente presenciarán un crecimiento industrial que impulsará el consumo de polvo.
- Las tendencias de fabricación digital y las colaboraciones de I+D seguirán redefiniendo los estándares de materiales y las expectativas de los usuarios finales.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de polvos de poliolefina y cuál es su tamaño proyectado para 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de polvos de poliolefina entre 2024 y 2032?
¿Qué segmento del mercado de polvos de poliolefina tuvo la mayor participación en 2024?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado de polvos de poliolefina?
¿Quiénes son las empresas líderes en el mercado de polvos de poliolefina?
¿Qué región comandó la mayor parte del mercado de polvos de poliolefina en 2024?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Polvos de Poliolefina Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Polvos de Poliolefina Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 8,587.9 million → 2032: USD 12,804.71 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Polvos de Poliolefina Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Polvos de Poliolefina Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Polvos de Poliolefina Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Polvos de Poliolefina Market Drivers
- 3.3 Mercado de Polvos de Poliolefina Market Restraints & Challenges
- 3.4 Mercado de Polvos de Poliolefina Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Polvos de Poliolefina Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Polvos de Poliolefina Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Polvos de Poliolefina category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Polvos de Poliolefina Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Polvos de Poliolefina Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Polvos de Poliolefina market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Polvos de Poliolefina Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Polvos de Poliolefina Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Polvos de Poliolefina Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Polvos de Poliolefina (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Polvos de Poliolefina Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Polvos de Poliolefina Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Polvos de Poliolefina Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Polvos de Poliolefina Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Polvos de Poliolefina Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Polvos de Poliolefina Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Polvos de Poliolefina Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Polvos de Poliolefina Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Polvos de Poliolefina Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
