
Visión General del Mercado
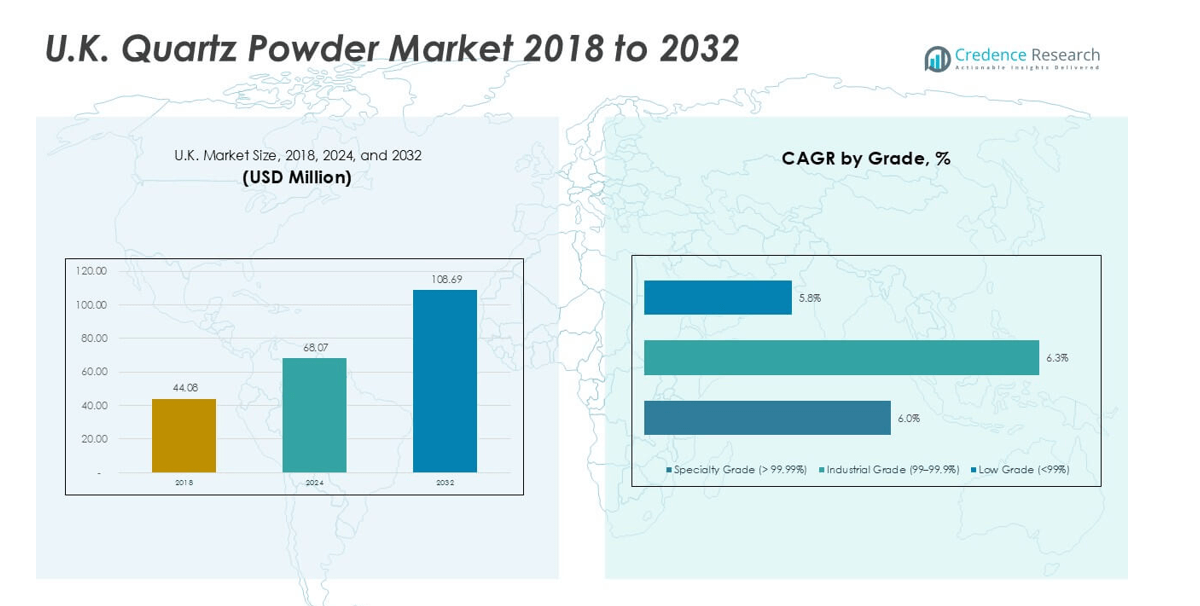
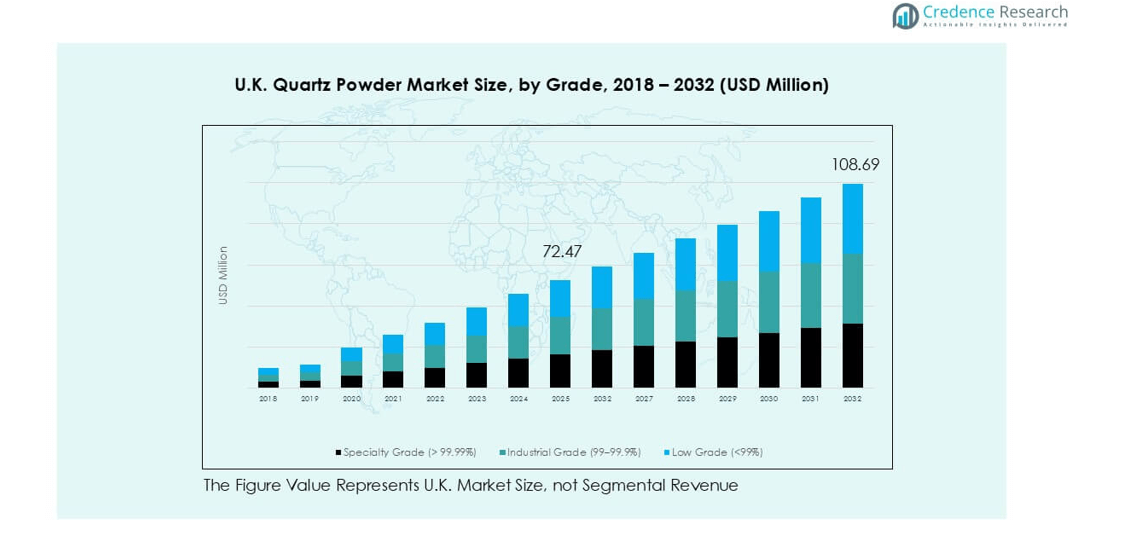
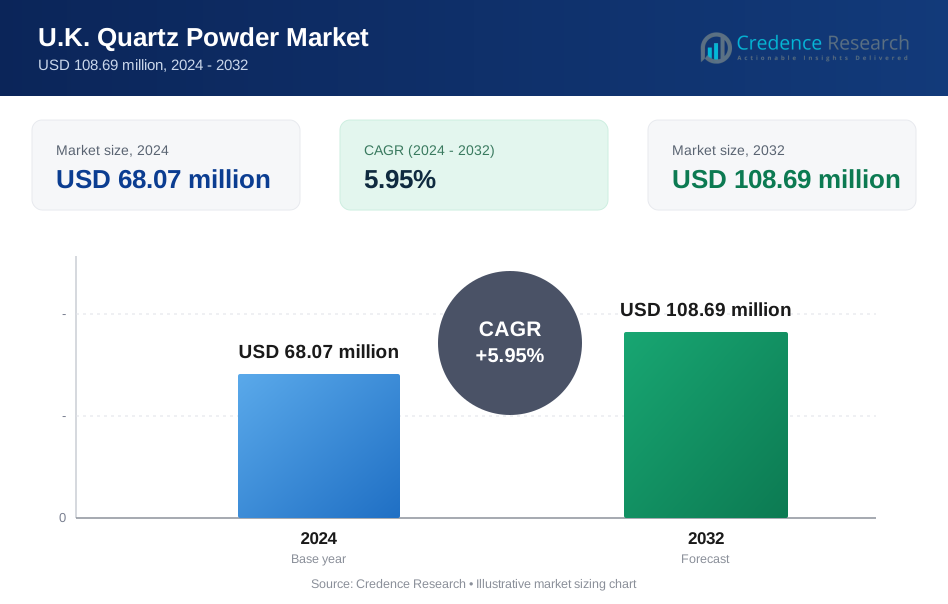
El tamaño del mercado de polvo de cuarzo en el Reino Unido se valoró en USD 44.08 millones en 2018, aumentó a USD 68.07 millones en 2024, y se anticipa que alcanzará USD 108.69 millones para 2032, con un CAGR de 5.95% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Polvo de Cuarzo en el Reino Unido 2024 | USD 68.07 millones |
| Mercado de Polvo de Cuarzo en el Reino Unido, CAGR | 5.95% |
| Tamaño del Mercado de Polvo de Cuarzo en el Reino Unido 2032 | USD 108.69 millones |
Los principales actores en el mercado de polvo de cuarzo del Reino Unido incluyen Sibelco, Imerys, Quarzwerke Group, BritEx Enterprises, Advanced Ceramics y Speciality Geochem, cada uno compitiendo a través del control de pureza, el refinamiento del tamaño de las partículas y fuertes redes de suministro. Estas empresas atienden a usuarios de electrónica, vidrio, recubrimientos y construcción con grados especiales e industriales. Inglaterra, incluyendo el Gran Londres y el Sureste, se destaca como la región dominante con un 55% de participación de mercado debido a su densa base manufacturera y fuertes industrias de semiconductores, vidrio y recubrimientos. Escocia y el norte de Inglaterra siguen, apoyados por aplicaciones en cerámica, energía e industria. Los proveedores establecidos mantienen su liderazgo a través de mejoras de capacidad, mejoras de calidad y contratos a largo plazo con clientes.
Perspectivas del Mercado
- El mercado de polvo de cuarzo en el Reino Unido alcanzó USD 68.07 millones en 2024 y está previsto que llegue a USD 108.69 millones para 2032, creciendo a un CAGR de 5.95% durante el período de pronóstico.
- La fuerte demanda de usuarios de electrónica y semiconductores impulsa los grados de alta pureza, mientras que la construcción, los recubrimientos y la cerámica mantienen un consumo constante en los grados industriales. El grado especial tiene la mayor participación con un 52% debido a las estrictas necesidades de pureza.
- Las tendencias incluyen el uso creciente de material de ultra alta pureza, la automatización en el procesamiento y la adopción ampliada en óptica avanzada, recubrimientos y materiales compuestos.
- La competencia involucra a Sibelco, Imerys, Quarzwerke Group, BritEx Enterprises y procesadores regionales que se centran en el control de pureza, el suministro estable y el refinamiento del tamaño de las partículas.
- Inglaterra lidera con un 55% de participación regional, seguida por Escocia y el norte de Inglaterra con un 20%, Gales y West Midlands con un 15%, y las regiones restantes con un 10%, reflejando diversos clústeres industriales y una demanda equilibrada en las aplicaciones.
Análisis de Segmentación del Mercado:
Por Grado
El grado de especialidad mantuvo la mayor participación con aproximadamente el 52% debido a la demanda de alta pureza en electrónica. Los productores suministran material de >99.99% de pureza para cuarzo, asegurando un comportamiento térmico estable en fábricas avanzadas. El grado industrial siguió como un usuario de volumen constante en operaciones de vidrio y cerámica. El grado bajo permaneció más pequeño porque las impurezas pesadas limitan su uso en cadenas de alto valor. El crecimiento se fortaleció a medida que las líneas de semiconductores expandieron su capacidad y requirieron un control estricto de impurezas. El segmento de especialidad ganó más tracción a medida que los fabricantes de obleas aumentaron las necesidades de cuarzo ultrapuro para tubos de difusión y crisoles.
- Por ejemplo, Heraeus Quarzglas suministra cuarzo fundido de grado semiconductor con niveles de impurezas documentados por debajo de 1 ppm para metales como Fe, Al y Na, apoyando la producción de tubos de difusión y crisoles para la fabricación de obleas de 300 mm.
Por Aplicación
La electrónica y los semiconductores dominaron el mercado con casi un 40% de participación debido a las estrictas necesidades de pureza. Los fabricantes utilizaron polvo de alta pureza para obleas, lentes y partes de hornos que apoyan la producción de nodos avanzados. El vidrio y la cerámica formaron el siguiente área principal porque los fabricantes requerían estabilidad térmica consistente. Las pinturas y recubrimientos adoptaron grados refinados para mejorar la resistencia de la superficie. Los materiales de construcción usaron grados más bajos para rellenos con ventajas de costo. El petróleo y gas aplicaron cuarzo para fluidos de perforación y apuntalantes. La demanda aumentó a medida que los productores de chips elevaron la precisión del proceso y los umbrales de pureza.
- Por ejemplo, los materiales de cuarzo de grado semiconductor de Momentive utilizados en sistemas de hornos de 300 mm tienen coeficientes de expansión térmica certificados cerca de 0.55×10⁻⁶/K, permitiendo una operación estable en pasos de LPCVD y oxidación a alta temperatura.
Principales Impulsores del Crecimiento
Aumento de la Demanda de Producción de Electrónica y Semiconductores
El crecimiento de la electrónica impulsa un fuerte uso de polvo de cuarzo de alta pureza. Las plantas de chips necesitan materiales estables y limpios para herramientas de obleas y partes de lentes. El cuarzo apoya la resistencia al calor durante los pasos de alta temperatura. Los productores en el Reino Unido ven un aumento en los pedidos a medida que los nodos de diseño cambian a reglas más estrictas. Muchas fábricas aumentan la ingesta para apoyar nuevas herramientas y cámaras más limpias. El crecimiento mejora a medida que los fabricantes de dispositivos expanden unidades ópticas y de sensores. El ecosistema de semiconductores depende de una pureza consistente, lo que impulsa ganancias de suministro constantes. Este segmento se beneficia de fuertes controles de calidad y un control estricto de los metales traza. Estas necesidades mantienen la demanda en un camino ascendente a largo plazo.
- Por ejemplo, Heraeus Quarzglas suministra componentes de cuarzo fundido para fábricas globales con impurezas metálicas documentadas por debajo de 1 ppm y concentraciones de hidroxilo (OH) por debajo de 10 ppm, permitiendo un uso confiable en tubos de difusión, cámaras de oxidación y ensamblajes de hornos de obleas de 300 mm.
Expansión en el Uso de Vidrio, Cerámica y Materiales Avanzados
Los fabricantes de vidrio utilizan polvo de cuarzo para mejorar la claridad, la resistencia al calor y la durabilidad. Las plantas de cerámica adoptan grados refinados para apoyar la sinterización limpia y formas estables. Estos usos crecen a medida que las empresas impulsan diseños más fuertes y ligeros. Los materiales avanzados en óptica y utensilios de laboratorio también dependen de la pureza del cuarzo. Los constructores de vidrio inteligente y paneles seguros para el calor aumentan los pedidos a lo largo de las líneas de suministro del Reino Unido. Esta amplia base de uso hace que la demanda sea resistente durante las oscilaciones del sector. Muchas plantas mejoran a grados más altos debido a mejores resultados de proceso. Estos cambios apoyan una fuerte ingesta y amplían los canales de crecimiento a largo plazo en las principales industrias.
- Por ejemplo, SCHOTT fabrica vidrios ópticos de cuarzo de alta pureza, como sus sustratos BOROFLOAT®, que mantienen una expansión térmica alrededor de 3.25×10⁻⁶/K y soportan temperaturas superiores a 450 °C, apoyando la producción de material de laboratorio avanzado y vidrio especializado.
Aumento del Uso en Pinturas, Revestimientos, Adhesivos y Construcción
Las empresas de pinturas y revestimientos utilizan polvo de cuarzo para aumentar la dureza y la resistencia al desgaste. Los fabricantes de adhesivos añaden grados refinados para mejorar la vida útil de la unión y el agarre superficial. Las plantas de construcción utilizan material de grado medio y bajo como relleno rentable para paneles y mezclas. La demanda aumenta a medida que los códigos de construcción exigen productos más fuertes y estables. Muchos usuarios cambian a grados mejores para mejorar el acabado superficial y la vida útil más larga. Estos avances ayudan a mantener un crecimiento constante durante los cambios en los ciclos inmobiliarios. El cuarzo también apoya líneas de revestimientos seguros para el clima. Estos factores refuerzan la amplia aceptación tanto en zonas industriales como comerciales.
Tendencias y Oportunidades Clave
Crecimiento de Cadenas de Suministro de Ultra Alta Pureza
Los grados de cuarzo ultra puro ganan tracción a medida que las fábricas endurecen los límites de impurezas. Los proveedores del Reino Unido invierten en líneas mejoradas de lavado, clasificación y cribado avanzado. Estas mejoras ayudan a cumplir con estrictas normas de control de metales y partículas. La fuerte demanda de óptica y electrónica de alta gama crea un claro espacio para la expansión de la capacidad. Muchos compradores buscan pureza probada a nivel de trazas para nuevos sensores y pilas de lentes. Este cambio abre espacio para precios premium y contratos largos. Las empresas con laboratorios de pruebas sólidos ganan una ventaja clave. El impulso por piezas de dispositivos más limpias y pequeñas hace de esta una oportunidad activa a largo plazo.
- Por ejemplo, las operaciones de cuarzo de alta pureza de Sibelco proporcionan materiales con impurezas documentadas de Fe, Ti y Al, cada una por debajo de 10 ppm, y apoyan sistemas avanzados de filtración y cribado óptico diseñados para asegurar niveles de contaminación consistentes para productores de semiconductores y vidrio especializado.
Aumento del Papel de la Automatización y el Procesamiento Avanzado
Los productores añaden unidades de clasificación automatizada y molienda fina para aumentar el rendimiento y la pureza. Estos pasos reducen el desperdicio y mejoran la consistencia de los lotes. La automatización también ayuda a rastrear cada lote y reducir el error humano. Muchos usuarios del Reino Unido desean un tamaño de partícula estable para un mejor flujo y comportamiento de revestimiento. Esta demanda anima a los proveedores a comprar nuevos molinos y clasificadores ópticos. La tendencia apoya una mayor producción con menos defectos. Las líneas avanzadas permiten a los proveedores alcanzar grados más altos y abordar necesidades clave de exportación. Estos avances también apoyan la entrada en nuevas áreas como la óptica avanzada y la cerámica técnica.
- Por ejemplo, las plataformas de clasificación mineral óptica de TOMRA utilizan sensores de alta resolución que operan hasta 5000 escaneos por segundo, permitiendo la separación precisa del cuarzo de fragmentos no deseados durante el procesamiento automatizado para líneas de material industrial de alta pureza.
Expansión hacia Usos Industriales de Alto Rendimiento
La perforación de petróleo y gas y las plantas químicas buscan cuarzo por su resistencia y estabilidad. Estos sitios necesitan materiales de relleno fuertes que resistan el desgaste y el calor. El cuarzo satisface estas necesidades y ofrece beneficios de costo. A medida que los pozos complejos crecen, la demanda de mezclas de apuntalante estables aumenta. Las empresas adoptan grados refinados para apoyar el flujo de fluidos y un mejor espaciamiento. El sector crea nuevos caminos para productos de mayor valor. Muchos usuarios buscan mejorar la seguridad del suministro y el apoyo local. Estos cambios abren más espacio para que los proveedores del Reino Unido ingresen a redes industriales fuertes.
Desafíos Clave
Altos Requisitos de Pureza y Costos de Control de Calidad Estrictos
Los grados ultra puros necesitan un control estricto sobre los elementos traza y el tamaño de las partículas. Estos pasos aumentan los costos de producción y ralentizan la escalabilidad. Muchos proveedores deben invertir en nuevas líneas de limpieza y pantallas avanzadas. Estos gastos limitan la rápida expansión de las empresas más pequeñas. Los usuarios finales también requieren largos ciclos de prueba antes de la aprobación. Este ritmo lento crea barreras de entrada y retrasa el suministro a nuevos sectores. Cualquier error en el lote puede llevar a una gran pérdida debido a reglas de aceptación estrictas. Estos factores restringen el crecimiento rápido y presionan los márgenes a lo largo de la cadena de valor.
Inestabilidad del Suministro y Variabilidad de Materias Primas
Los depósitos de cuarzo difieren en niveles de impureza y forma cristalina. Las empresas deben procesar cada lote para cumplir con reglas de grado estrictas. Esto añade presión sobre el costo y el rendimiento. Los cambios climáticos y las normas mineras también limitan el acceso constante. Muchos proveedores enfrentan retrasos cuando los depósitos cambian en calidad. Estas variaciones dificultan mantener una pureza constante. Las empresas necesitan pruebas y clasificaciones exhaustivas para corregir estas brechas. Los usuarios finales prefieren un suministro estable, por lo que cualquier variación puede perjudicar los contratos. Este desafío afecta la escalabilidad y la planificación a largo plazo en todo el mercado del Reino Unido.
Análisis Regional
Inglaterra (Incluyendo Gran Londres y Sureste)
Inglaterra tuvo la mayor participación con aproximadamente el 55% debido al fuerte consumo industrial. Las plantas de electrónica, vidrio y recubrimientos en Gran Londres y el Sureste impulsaron la demanda de alta pureza. Muchos usuarios de semiconductores y óptica eligieron grados especiales por su comportamiento térmico estable. Las empresas de construcción y pinturas añadieron un consumo constante en regiones más amplias. Las cadenas de suministro se beneficiaron de fuertes enlaces portuarios y densos clústeres de manufactura. Los productores locales expandieron las líneas de molienda fina y cribado para cumplir con las normas de pureza. El creciente uso en materiales avanzados mantuvo a la región en una clara ventaja. Inglaterra mantuvo un crecimiento constante gracias a la amplia diversidad de usuarios finales.
Escocia y Norte de Inglaterra
Escocia y el Norte de Inglaterra capturaron casi el 20% del mercado, respaldados por las industrias de vidrio, cerámica y energía. Muchos usuarios adoptaron grados industriales para partes de hornos, productos refractarios y artículos ópticos. Los clústeres de electrónica en el norte elevaron la demanda de lotes de alta pureza. La región ganó fuerza gracias a proyectos químicos y de recubrimientos industriales estables. La actividad de petróleo y gas en Escocia añadió consumo para materiales de perforación y soporte. La estabilidad del suministro mejoró a medida que los procesadores actualizaron el control de partículas. Esta área mostró un crecimiento equilibrado debido a bases industriales variadas. La expansión manufacturera mantuvo la demanda en una tendencia ascendente.
Gales y West Midlands
Gales y West Midlands mantuvieron cerca del 15% de la cuota de mercado impulsados por la construcción, recubrimientos y materiales automotrices. Muchos productores utilizaron cuarzo de grado medio para mejorar la resistencia en paneles y mezclas. Las plantas de recubrimiento valoraron tamaños de partículas estables para un mejor acabado y vida útil. Las empresas locales de cerámica y componentes añadieron un mayor consumo. Los enlaces logísticos mejorados ayudaron a mantener un flujo constante a las fábricas. La región vio un creciente interés en grados refinados debido a las mejoras en los procesos. Las actualizaciones industriales más amplias apoyaron la demanda continua. El crecimiento se mantuvo estable a medida que los usuarios buscaban un mejor rendimiento y equilibrio de costos.
Irlanda del Norte, East Midlands y Otras Regiones
Irlanda del Norte, East Midlands y otras áreas juntas representaron aproximadamente el 10% del mercado. La demanda provino principalmente de la construcción, pinturas y rellenos industriales. Unidades electrónicas y ópticas más pequeñas utilizaron lotes especiales para herramientas y lentes selectos. Estas regiones dependían de grados rentables con suministro estable. Muchas empresas mejoraron sus operaciones adoptando materiales de partículas controladas. El crecimiento se mantuvo moderado pero constante debido a diversas pequeñas industrias. La mejora en los enlaces de transporte apoyó una distribución más amplia. La creciente adopción en compuestos locales y cerámicas técnicas añadió nuevas oportunidades.
Segmentaciones del Mercado:
Por Grado
- Grado Especial (> 99.99%)
- Grado Industrial (99–99.9%)
- Grado Bajo (<99%)
Por Aplicación
- Electrónica & Semiconductores
- Vidrio & Cerámicas
- Pinturas, Recubrimientos & Adhesivos
- Materiales de Construcción
- Petróleo y Gas
- Otros
Por Geografía
- Inglaterra (incluyendo Gran Londres & Sureste)
- Escocia & Norte de Inglaterra
- Gales & West Midlands
- Irlanda del Norte, East Midlands & Otras Regiones
Panorama Competitivo
El mercado de polvo de cuarzo en el Reino Unido presenta una mezcla de grupos minerales globales y procesadores regionales que compiten en niveles de pureza, control de partículas y estabilidad de suministro. Empresas líderes como Sibelco, Imerys, Quarzwerke Group y BritEx Enterprises se centran en grados especiales e industriales que cumplen con estrictos requisitos en electrónica, vidrio y recubrimientos. Varios proveedores nacionales fortalecen su ventaja mediante molienda refinada, cribado avanzado y sistemas de control de impurezas. Muchos actores amplían lazos con usuarios de semiconductores y óptica que demandan lotes de alta pureza consistentes. Empresas de tamaño medio apoyan los segmentos de construcción y pinturas con grados rentables. La actividad competitiva incluye mejoras de capacidad, enlaces de distribución más amplios y asociaciones selectivas destinadas a mejorar la calidad del producto y los tiempos de entrega. Las empresas también invierten en líneas de procesamiento más limpias para cumplir con las crecientes expectativas ambientales. El mercado permanece moderadamente consolidado, con actores establecidos aprovechando contratos a largo plazo y carteras diversificadas para mantener una posición fuerte en los principales sectores de uso final en el Reino Unido.
Análisis de Jugadores Clave
- BritEx Enterprises
- Eon Enterprises
- Cerámicas Avanzadas
- Sibelco
- El Grupo Sharad
- Speciality Geochem
- Grupo Quarzwerke
- Imerys S.A.
- PAL Quartz
- Grupo HTMC
Desarrollos Recientes
- En 2024, Caesarstone introdujo The Time Collection, que incluyó diez nuevos artículos, siete de los cuales eran nuevos colores de porcelana y tres superficies minerales. Estas superficies minerales representan un gran avance en el diseño de superficies y son un testimonio de la última innovación de Caesarstone. Utilizando su vasta experiencia y tecnología avanzada, la empresa ha desarrollado superficies que combinan minerales como feldespato y cuarzo con contenido reciclado para crear superficies que tienen un mejor rendimiento y son mejores para el medio ambiente.
- En enero de 2023, Caesarstone Ltd. declaró el lanzamiento de su línea de superficies multimateriales, que incluye porcelana y piedra natural además de cuarzo para exteriores.
- En diciembre de 2022, Kyocera Corporation anunció su propósito de invertir 1.3 billones de yenes (9.78 mil millones de dólares), o hasta marzo de 2026, en la fabricación de nuevos componentes de chips y la evolución de otros sectores de sus capacidades.
Cobertura del Informe
El informe de investigación ofrece un análisis en profundidad basado en Grado, Aplicación y Geografía. Detalla los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye información sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Además, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora las dinámicas del mercado, escenarios regulatorios y avances tecnológicos que están moldeando la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos entrantes y empresas establecidas para navegar las complejidades del mercado.
Perspectivas Futuras
- La demanda de cuarzo de alta pureza aumentará a medida que se expanda la fabricación de semiconductores y óptica.
- Los productores invertirán en sistemas avanzados de cribado y purificación para cumplir con límites de pureza más estrictos.
- La automatización en la molienda y clasificación mejorará la estabilidad de los lotes y reducirá el desperdicio.
- La adopción en recubrimientos avanzados y materiales compuestos crecerá en los sectores industriales.
- Los proyectos de construcción e infraestructura continuarán apoyando el uso constante de material de grado medio.
- Las cadenas de suministro se desplazarán hacia métodos de procesamiento más limpios y eficientes en energía.
- Los actores regionales fortalecerán las asociaciones con fabricantes de electrónica y vidrio.
- Las importaciones y el abastecimiento local se equilibrarán a medida que los usuarios busquen un suministro confiable a largo plazo.
- La personalización de productos aumentará para óptica, sensores y cerámicas de alto rendimiento.
- La competencia se intensificará a medida que los grupos minerales globales expandan su capacidad y actualicen su tecnología.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de polvo de cuarzo en el Reino Unido y cuál se proyecta que será su tamaño en 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de polvo de cuarzo en el Reino Unido entre 2024 y 2032?
¿Qué segmento del mercado de polvo de cuarzo del Reino Unido tuvo la mayor participación en 2024?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado de polvo de cuarzo en el Reino Unido?
¿Quiénes son las empresas líderes en el mercado de polvo de cuarzo en el Reino Unido?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Polvo de Cuarzo del Reino Unido Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Polvo de Cuarzo del Reino Unido Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 68.07 million → 2032: USD 108.69 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Polvo de Cuarzo del Reino Unido Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Polvo de Cuarzo del Reino Unido Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Polvo de Cuarzo del Reino Unido Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Polvo de Cuarzo del Reino Unido Market Drivers
- 3.3 Mercado de Polvo de Cuarzo del Reino Unido Market Restraints & Challenges
- 3.4 Mercado de Polvo de Cuarzo del Reino Unido Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Polvo de Cuarzo del Reino Unido Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Polvo de Cuarzo del Reino Unido Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Polvo de Cuarzo del Reino Unido category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Polvo de Cuarzo del Reino Unido Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Polvo de Cuarzo del Reino Unido Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Polvo de Cuarzo del Reino Unido market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Polvo de Cuarzo del Reino Unido Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Polvo de Cuarzo del Reino Unido Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Polvo de Cuarzo del Reino Unido Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Polvo de Cuarzo del Reino Unido (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Polvo de Cuarzo del Reino Unido Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Polvo de Cuarzo del Reino Unido Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Polvo de Cuarzo del Reino Unido Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Polvo de Cuarzo del Reino Unido Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Polvo de Cuarzo del Reino Unido Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Polvo de Cuarzo del Reino Unido Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Polvo de Cuarzo del Reino Unido Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Polvo de Cuarzo del Reino Unido Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Polvo de Cuarzo del Reino Unido Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
