
Visión General del Mercado:
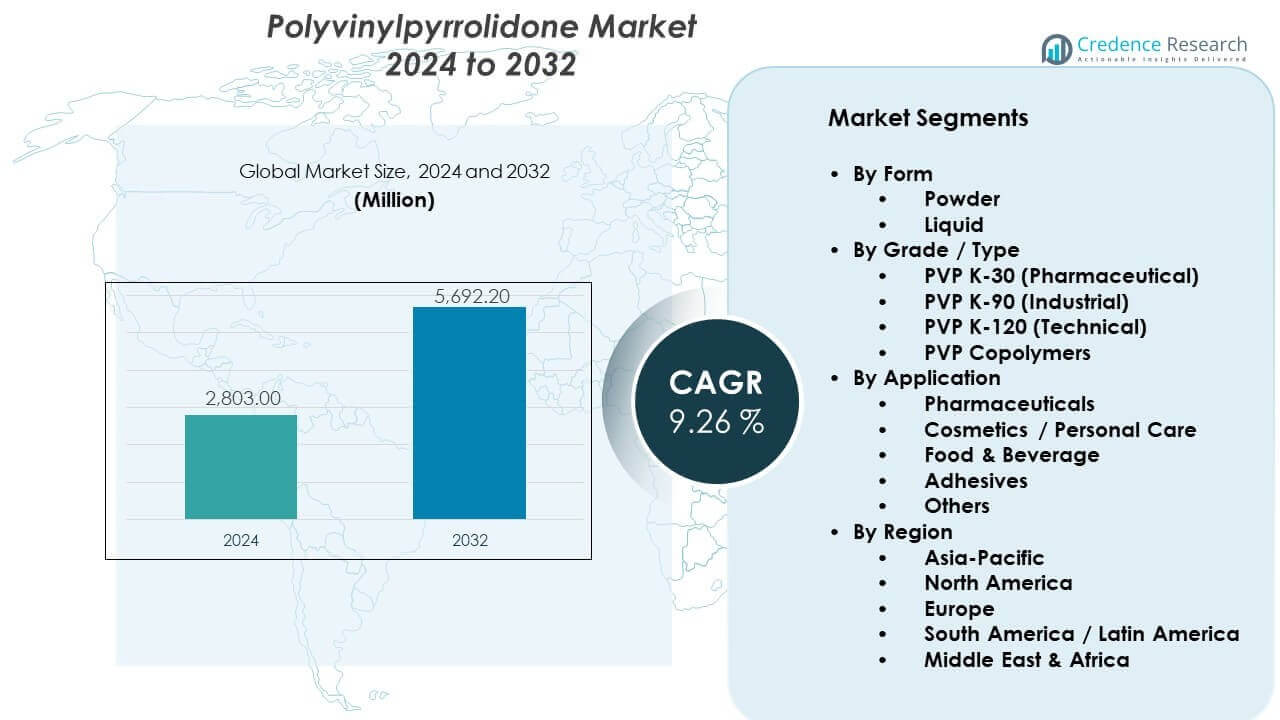
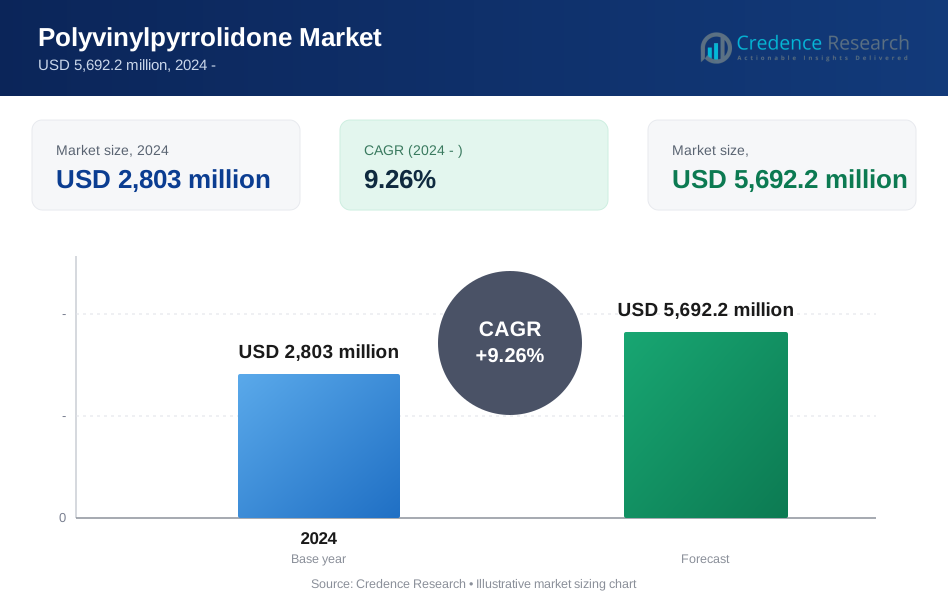
Se proyecta que el mercado de Polivinilpirrolidona crezca de USD 2,803 millones en 2024 a USD 5,692.2 millones para 2032, registrando un CAGR de 9.26% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Polivinilpirrolidona 2024 | USD 2,803 millones |
| Mercado de Polivinilpirrolidona, CAGR | 9.26% |
| Tamaño del Mercado de Polivinilpirrolidona 2032 | USD 5,692.2 millones |
El crecimiento del mercado está impulsado por el uso extensivo de polivinilpirrolidona en formulaciones farmacéuticas. Los fabricantes de medicamentos dependen del polímero para la unión, mejora de solubilidad y liberación controlada. Los productores de cuidado personal lo utilizan para la formación de películas y control de textura. Las aplicaciones en alimentos y bebidas apoyan la demanda a través de funciones estabilizadoras. Los usuarios industriales lo aplican en adhesivos, recubrimientos y productos químicos especiales. Los grados de alta pureza permiten el uso en medicamentos inyectables. El aumento del gasto en salud apoya el consumo. La seguridad y el rendimiento del producto generan confianza en los proveedores.
América del Norte lidera debido a la fuerte fabricación farmacéutica y actividad de investigación. Estados Unidos muestra una alta demanda de formulación de medicamentos y aplicaciones médicas. Europa sigue con un uso estable en los sectores de salud y cosméticos. Alemania y Francia se benefician de la fortaleza en la fabricación regulada. Asia Pacífico emerge como una región de alto crecimiento impulsada por la expansión de la producción farmacéutica y de cuidado personal. China e India aumentan la capacidad de producción. La fabricación rentable apoya el crecimiento del suministro regional. América Latina y el Medio Oriente registran una adopción gradual.
Perspectivas del Mercado:
- El mercado de Polivinilpirrolidona fue valorado en USD 2,803 millones en 2024 y se proyecta que alcance USD 5,692.2 millones para 2032, creciendo a un CAGR de 9.26% durante el período de pronóstico.
- América del Norte lidera con aproximadamente un 34% de participación debido a la fuerte fabricación farmacéutica, seguida por Asia-Pacífico con casi un 32% impulsada por la producción a gran escala de medicamentos, y Europa con alrededor del 22% apoyada por las industrias de salud y cosmética reguladas.
- Asia-Pacífico es la región de más rápido crecimiento con cerca del 32% de participación, respaldada por la expansión de la fabricación de medicamentos genéricos, la producción rentable y la creciente demanda de cuidado personal en China e India.
- Por grado, el PVP K-30 de grado farmacéutico representa casi el 45% de participación debido al uso extensivo en formulaciones de medicamentos y los estrictos requisitos de calidad.
- Por forma, la polivinilpirrolidona en polvo tiene alrededor del 60% de participación, respaldada por la facilidad de manejo, estabilidad de almacenamiento y preferencia en la fabricación de dosis sólidas.
Impulsores del Mercado:
Aumento de la Demanda Farmacéutica para la Mejora de Solubilidad y Funciones de Unión
El mercado de la Polivinilpirrolidona se beneficia de la fuerte demanda farmacéutica. Los formuladores de medicamentos utilizan el polímero para el control de solubilidad. Las tabletas requieren un rendimiento de unión confiable. Los medicamentos inyectables dependen de grados de alta pureza. Los sistemas de liberación controlada favorecen los excipientes estables. La consistencia en la formulación apoya el cumplimiento regulatorio. La expansión de la producción de medicamentos genéricos aumenta su uso. Las líneas de investigación respaldan la demanda a largo plazo. El crecimiento del sector salud sostiene el consumo.
- Por ejemplo, BASF suministra grados Kollidon® que cumplen con los estándares USP–NF y Ph. Eur.
Expansión del Uso en Formulaciones de Productos de Cuidado Personal y Cosméticos
Las marcas de cuidado personal adoptan polivinilpirrolidona para la formación de películas. Los productos para el peinado del cabello dependen de propiedades de fijación fuerte. Las formulaciones para el cuidado de la piel se benefician de una textura suave. La claridad del producto mejora el atractivo visual. La compatibilidad con ingredientes activos apoya su uso. La demanda del consumidor favorece los ingredientes de rendimiento. La diferenciación de marca impulsa las mejoras en formulación. Los cosméticos premium aumentan la ingesta de polímeros. Este impulsor apoya el crecimiento del volumen.
- Por ejemplo, Ashland confirma la claridad de PVP en sistemas cosméticos a base de alcohol.
Aumento de Aplicaciones Industriales en Adhesivos y Químicos Especiales
Los usuarios industriales valoran la versatilidad de la polivinilpirrolidona. Las formulaciones adhesivas necesitan agentes de unión estables. Los recubrimientos se benefician del mejor control de dispersión. Las aplicaciones electrónicas requieren un comportamiento polimérico consistente. Los procesos de fabricación favorecen el rendimiento predecible. Los productores de químicos especiales expanden los casos de uso. El control de calidad impulsa la preferencia de materiales. La diversificación industrial fortalece la demanda. Este impulsor apoya una expansión constante.
Crecimiento en Aplicaciones de Procesamiento de Alimentos y Bebidas
Los procesadores de alimentos utilizan polivinilpirrolidona como estabilizador. La clarificación de bebidas se beneficia de las propiedades del polímero. La eficiencia del procesamiento mejora la calidad del producto. El cumplimiento de los estándares de seguridad alimentaria apoya la adopción. Las tendencias de etiquetas limpias favorecen los aditivos comprobados. La extensión de la vida útil agrega valor. El suministro consistente apoya la planificación de la producción. El crecimiento de la demanda de alimentos apoya su uso. Este segmento agrega estabilidad.
Tendencias del Mercado:
Cambio Hacia Variantes de Polímero de Alta Pureza y Grado Farmacéutico
Los fabricantes aumentan el enfoque en grados de alta pureza. Los compradores farmacéuticos exigen un estricto control de calidad. Los métodos avanzados de purificación ganan importancia. La trazabilidad apoya las auditorías regulatorias. Los proveedores invierten en sistemas de aseguramiento de calidad. La diferenciación de productos mejora los márgenes. Las variantes de alta calidad atraen precios premium. Esta tendencia moldea las estrategias de los proveedores. Los estándares de calidad del mercado continúan aumentando.
- Por ejemplo, BASF opera líneas de producción de PVP alineadas con ISO 9001 y GMP.
Aumento de la Adopción en Sistemas Avanzados de Liberación de Medicamentos
La innovación en la liberación de medicamentos apoya la demanda de polímeros. Los sistemas de liberación modificada ganan tracción. La polivinilpirrolidona apoya la dispersión uniforme. La mejora de la biodisponibilidad sigue siendo una prioridad. Las colaboraciones de investigación impulsan los avances en formulación. Los polímeros especiales ganan atención. La demanda impulsada por la tecnología crece de manera constante. La innovación apoya la relevancia a largo plazo. Esta tendencia remodela las aplicaciones.
- Por ejemplo, Ashland destaca las mejoras en la biodisponibilidad habilitadas por PVP en formulaciones orales.
Aumento del Enfoque en la Eficiencia del Proceso y la Estabilidad de la Formulación
Los fabricantes buscan consistencia en el proceso. La polivinilpirrolidona apoya formulaciones estables. La reducción de la variabilidad de los lotes mejora la producción. Las ganancias de eficiencia reducen el riesgo de producción. Los compradores enfocados en la calidad prefieren materiales probados. La confiabilidad del suministro influye en las decisiones de abastecimiento. La optimización del proceso impulsa la elección de materiales. Esta tendencia apoya las compras repetidas. El enfoque operativo fortalece la demanda.
Preferencia Creciente por Excipientes Multifuncionales en Diversas Industrias
Los usuarios finales prefieren ingredientes versátiles. La polivinilpirrolidona ofrece múltiples beneficios funcionales. Las soluciones de un solo material reducen la complejidad. La gestión de inventarios mejora con el uso multifuncional. Los formuladores valoran la flexibilidad. El control de costos apoya la consolidación. Los plazos de desarrollo de productos se acortan. Esta tendencia apoya una adopción más amplia. La penetración en el mercado se expande.
Análisis de Desafíos del Mercado:
Volatilidad de Precios de Materias Primas y Sensibilidad al Costo de Producción
El mercado de la polivinilpirrolidona enfrenta presión de costos por las materias primas. La volatilidad de los precios de las materias primas afecta los márgenes. Los costos de energía influyen en la producción de polímeros. Los fabricantes gestionan cuidadosamente los riesgos de precios. Los proveedores más pequeños enfrentan desafíos de rentabilidad. Los contratos a largo plazo limitan la flexibilidad. Los compradores buscan estabilidad de costos. Las fluctuaciones de precios impactan la planificación. Este desafío afecta la competitividad.
Complejidad de Cumplimiento Regulatorio en Diversas Industrias de Uso Final
Los requisitos regulatorios varían según la aplicación. Los estándares farmacéuticos requieren documentación extensa. Las regulaciones alimentarias exigen validación de seguridad. Los costos de cumplimiento aumentan la carga operativa. Los plazos de aprobación ralentizan la entrada al mercado. Los actores más pequeños enfrentan barreras de entrada. Las auditorías de calidad requieren inversión. Los estándares globales difieren por región. La complejidad regulatoria sigue siendo un obstáculo.
Oportunidades del Mercado:
Expansión de la Fabricación Farmacéutica en Economías Emergentes
Los mercados emergentes expanden la capacidad de producción de medicamentos. La fabricación local reduce la dependencia de importaciones. La demanda de polivinilpirrolidona crece con la producción de formulaciones. El apoyo gubernamental impulsa la inversión en salud. Los fabricantes por contrato aumentan las necesidades de abastecimiento. Los excipientes de calidad ganan prioridad. Las cadenas de suministro regionales se desarrollan rápidamente. El acceso al mercado mejora. Esta oportunidad apoya el crecimiento en volumen.
Innovación en Grados Especiales y Soluciones de Polímeros Personalizados
Los fabricantes desarrollan grados específicos para aplicaciones. Los polímeros personalizados apoyan formulaciones de nicho. La colaboración con clientes mejora el ajuste del producto. La optimización del rendimiento crea valor. Las ofertas especiales mejoran los márgenes. La innovación fortalece la posición competitiva. La inversión en investigación impulsa la diferenciación. La lealtad del cliente aumenta. Esta oportunidad apoya el crecimiento a largo plazo.
Análisis de Segmentación del Mercado:
Por Forma
El mercado de la Polivinilpirrolidona muestra una clara demanda en formas de polvo y líquido. La forma en polvo domina debido a su facilidad de manejo y larga estabilidad en almacenamiento. Los fabricantes farmacéuticos prefieren el polvo para formulaciones de dosificación sólida. La forma líquida apoya su uso en recubrimientos, adhesivos y soluciones cosméticas. Los grados líquidos ofrecen una dispersión más rápida y una mezcla uniforme. Los usuarios industriales valoran la eficiencia del proceso de las variantes líquidas. La selección de la forma depende del método de aplicación y las necesidades de almacenamiento. Ambas formas apoyan diversos requisitos de uso final.
- Por ejemplo, BASF suministra PVP en polvo con estabilidad de varios años bajo almacenamiento controlado.
Por Grado / Tipo
PVP K-30 lidera debido a su amplio uso farmacéutico como aglutinante y potenciador de solubilidad. La alta pureza apoya el cumplimiento de estrictos estándares de medicamentos. PVP K-90 sirve aplicaciones industriales que requieren un peso molecular más alto. Los adhesivos y recubrimientos se benefician de una fuerte formación de película. PVP K-120 apoya usos técnicos donde el control de la viscosidad es importante. Los copolímeros abordan necesidades de rendimiento especializado en cosméticos y administración de medicamentos. La selección del grado depende del peso molecular y el papel funcional. Esta segmentación refleja un comportamiento de compra impulsado por el rendimiento.
Segmentación:
Por Forma- Polvo
- Líquido
- PVP K-30 (Farmacéutico)
- PVP K-90 (Industrial)
- PVP K-120 (Técnico)
- Copolímeros de PVP
- Farmacéuticos
- Cosméticos / Cuidado Personal
- Alimentos y Bebidas
- Adhesivos
- Otros
- América del Norte
- EE.UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Análisis Regional:
América del Norte
América del Norte posee la mayor participación del mercado de Polivinilpirrolidona con alrededor del 34%. La región se beneficia de una sólida base de fabricación farmacéutica y de atención médica. Estados Unidos impulsa la demanda a través de la formulación de medicamentos y la actividad de investigación médica. La alta adopción de excipientes premium apoya un consumo estable. Las marcas de cosméticos y cuidado personal también contribuyen a la demanda de volumen. Los estrictos estándares de calidad favorecen a los proveedores establecidos. La infraestructura avanzada de I+D sostiene el liderazgo regional.
Asia-Pacífico
Asia-Pacífico representa casi el 32% del mercado y muestra el ritmo de expansión más rápido. China lidera debido a su gran capacidad de producción farmacéutica y química. India sigue con el creciente desarrollo y actividad de exportación de medicamentos genéricos. La producción rentable apoya un suministro competitivo. El aumento del consumo de cuidado personal añade demanda incremental. El apoyo gubernamental a la fabricación de atención médica fortalece la adopción. Los actores regionales continúan expandiendo la capacidad y los grados.
Europa, América del Sur, y Medio Oriente & África
Europa representa aproximadamente un 22% del mercado impulsado por las industrias farmacéutica y cosmética reguladas. Alemania y Francia lideran debido a una fabricación centrada en el cumplimiento normativo. La demanda se mantiene estable para grados de alta pureza. América del Sur posee cerca del 7% del mercado, respaldada por el crecimiento farmacéutico en Brasil. Medio Oriente & África representan casi un 5% del mercado con una adopción gradual. La inversión en salud mejora la aceptación regional. Estas regiones ofrecen oportunidades de crecimiento estables y emergentes.
Análisis de Jugadores Clave:
- BASF SE
- Ashland (Global Holdings Inc.)
- Boai NKY Pharmaceuticals Ltd.
- Sichuan Tianhua Chemical Group Co., Ltd.
- JH Nanhang Life Sciences Co., Ltd.
Análisis Competitivo:
El mercado de la Polivinilpirrolidona muestra una intensidad competitiva de moderada a alta. Las empresas químicas globales lideran gracias a su escala y experiencia técnica. Estos actores se centran en la consistencia de grados farmacéuticos y cosméticos. Un fuerte control de calidad respalda contratos a largo plazo con clientes. Los fabricantes asiáticos compiten en costo y suministro a gran volumen. Los portafolios de productos cubren múltiples grados y formas. El soporte técnico fortalece las relaciones con los compradores. Las barreras de entrada siguen siendo altas debido al cumplimiento normativo. Favorece a los proveedores con estándares de fabricación comprobados. La expansión estratégica de capacidad moldea la competencia.
Desarrollos Recientes:
- 2023 – Nueva Capacidad de Producción de 10,000 toneladas Operativa: Boai NKY lanzó una nueva línea de producción anual de 10,000 toneladas en Jiaozuo, China, diseñada específicamente para servir a fabricantes de baterías de almacenamiento de energía y vehículos eléctricos (EV) como CATL y BYD. Esta expansión de capacidad subraya el giro estratégico de la empresa hacia el sector de baterías de iones de litio en rápido crecimiento.
- 2024 – Desarrollo de PVP K30 para Baterías de Litio Completado: A lo largo de 2024, Boai NKY completó el desarrollo del proceso de producción de polvo de PVP K30 formulado específicamente para aplicaciones en baterías de iones de litio. Además, la empresa logró hitos significativos en propiedad intelectual, obteniendo 3 patentes internacionales PCT y 13 patentes de invención chinas, demostrando su compromiso con la innovación en química de polímeros y aplicaciones de nuevos materiales. La participación de la empresa en el mercado de PVP de China es de aproximadamente el 22%.
- 2024 – Centro Internacional de I+D de Materiales Poliméricos en Shanghái Establecido: Boai NKY estableció su Centro Internacional de I+D de Materiales Poliméricos en Shanghái en 2024, marcando una expansión significativa de sus capacidades de investigación. Esta instalación se centra en el crecimiento empresarial a largo plazo y colabora con clientes internacionales para abordar requisitos específicos de aplicación. El centro se une a la infraestructura de I+D existente de la empresa en Boai y Tianjin, creando un ecosistema de innovación integral en múltiples regiones de China. Como el primer fabricante de PVP en China con más de 27 años de experiencia en producción, Boai NKY mantiene la posición de mayor productor nacional de PVP y el tercero más grande a nivel mundial.
Cobertura del Informe:
El informe de investigación ofrece un análisis en profundidad basado en segmentos Por Forma y Por Grado / Tipo. Detalla a los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye información sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Además, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, escenarios regulatorios y avances tecnológicos que están dando forma a la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos participantes y empresas establecidas para navegar por las complejidades del mercado.
Perspectivas Futuras:
- La demanda farmacéutica seguirá siendo el principal impulsor del crecimiento.
- Los grados de alta pureza ganarán una preferencia más fuerte.
- La producción de medicamentos genéricos apoyará la expansión del volumen.
- Las aplicaciones de cuidado personal mostrarán una adopción constante.
- La capacidad de fabricación asiática continuará aumentando.
- La fiabilidad de la cadena de suministro ganará importancia.
- Los grados personalizados apoyarán formulaciones de nicho.
- El cumplimiento regulatorio dará forma a la selección de proveedores.
- Los usos industriales se expandirán gradualmente.
- Las asociaciones estratégicas influirán en la estructura del mercado.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de polivinilpirrolidona y cuál es su tamaño proyectado para 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de polivinilpirrolidona entre 2025 y 2032?
¿Qué segmento del mercado de polivinilpirrolidona tuvo la mayor participación en 2024?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado de Polivinilpirrolidona?
¿Quiénes son las empresas líderes en el mercado de polivinilpirrolidona?
¿Qué región comandó la mayor parte del mercado de Polivinilpirrolidona en 2024?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Polivinilpirrolidona Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to the forecast period)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Polivinilpirrolidona Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (the forecast period) (2024: USD 2,803 million → forecast year: USD 5,692.2 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Polivinilpirrolidona Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs.
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Polivinilpirrolidona Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Polivinilpirrolidona Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Polivinilpirrolidona Market Drivers
- 3.3 Mercado de Polivinilpirrolidona Market Restraints & Challenges
- 3.4 Mercado de Polivinilpirrolidona Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Polivinilpirrolidona Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Polivinilpirrolidona Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Polivinilpirrolidona category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Polivinilpirrolidona Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through the forecast period
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through the forecast period
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Polivinilpirrolidona Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Polivinilpirrolidona market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Polivinilpirrolidona Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Polivinilpirrolidona Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Polivinilpirrolidona Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Polivinilpirrolidona (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Polivinilpirrolidona Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Polivinilpirrolidona Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & )
- 7.1.2 Channel Mix Evolution (the forecast period)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through the forecast period
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Polivinilpirrolidona Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Polivinilpirrolidona Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Polivinilpirrolidona Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Polivinilpirrolidona Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Polivinilpirrolidona Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Polivinilpirrolidona Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Polivinilpirrolidona Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
