
Visión General del Mercado:
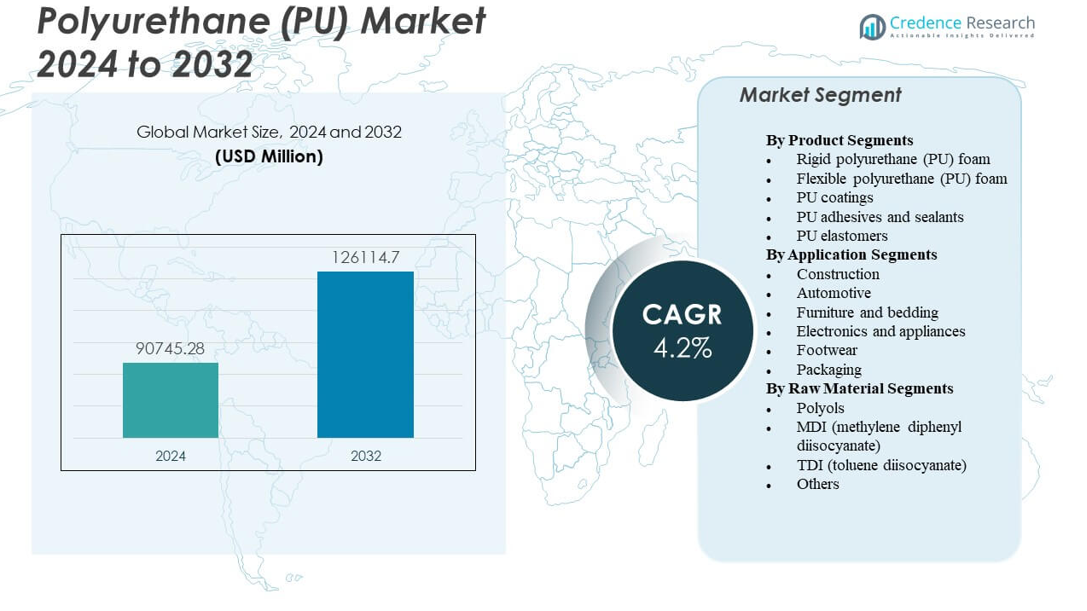
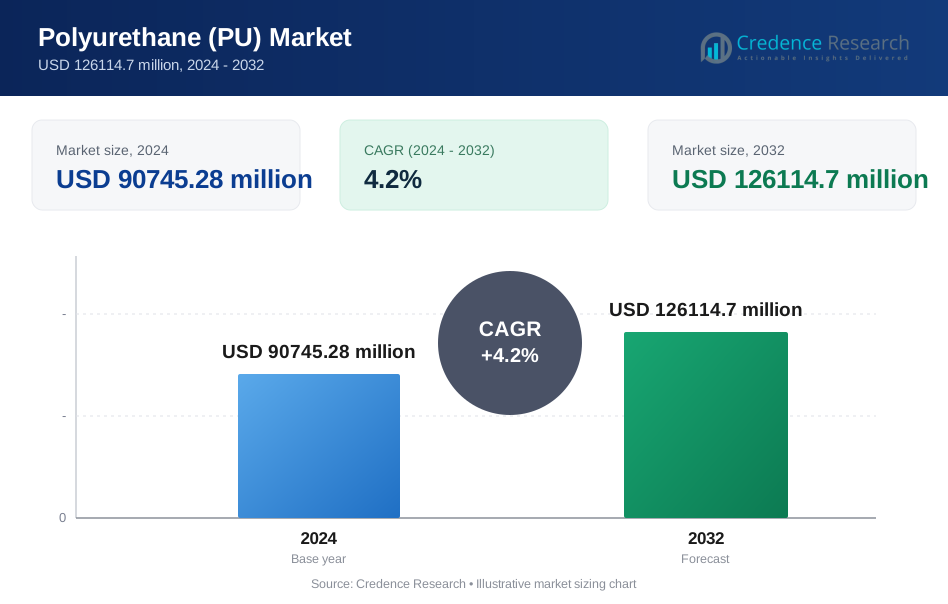
Se proyecta que el mercado de poliuretano (PU) crezca de USD 90745.28 millones en 2024 a un estimado de USD 126114.7 millones para 2032, con una tasa de crecimiento anual compuesta (CAGR) del 4.2% de 2024 a 2032.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Poliuretano (PU) 2024 | USD 90745.28 millones |
| Mercado de Poliuretano (PU), CAGR | 4.2% |
| Tamaño del Mercado de Poliuretano (PU) 2032 | USD 126114.7 millones |
El mercado de poliuretano (PU) gana impulso por el uso creciente de espumas rígidas y flexibles en edificios, sistemas de movilidad y bienes de consumo. Los productores mejoran las formulaciones para mejorar la durabilidad, estabilidad térmica y rendimiento de confort. Los fabricantes de automóviles aumentan el uso de PU en asientos, interiores y módulos ligeros que apoyan la eficiencia energética. Los proveedores de muebles y colchones confían en el PU para un acolchado confiable y una resiliencia a largo plazo. Los fabricantes de electrodomésticos y electrónicos adoptan el PU para el control de ruido y necesidades de aislamiento. Los adhesivos, selladores y recubrimientos fortalecen la demanda a través de la actividad de infraestructura industrial. La adopción amplia en la industria apoya un crecimiento estable a largo plazo.
El crecimiento regional sigue siendo liderado por Asia Pacífico, respaldado por una fuerte producción industrial, expansión de la construcción y alta producción automotriz. China, India y el sudeste asiático impulsan una amplia adopción de PU debido al rápido desarrollo urbano y la escala de fabricación. Europa sigue con una fuerte demanda vinculada a estrictos estándares de aislamiento y aplicaciones de ingeniería avanzada. América del Norte mantiene un uso constante en mejoras de vivienda, electrodomésticos y sistemas de transporte. América Latina y Medio Oriente & África emergen como mercados en desarrollo con creciente actividad de construcción y expansión de industrias de consumo. La demanda global se mantiene equilibrada entre regiones maduras y emergentes.
Perspectivas del Mercado:
- Se proyecta que el mercado de poliuretano (PU) crezca de USD 90745.28 millones en 2024 a USD 126114.7 millones para 2032, con un CAGR del 4.2%.
- La fuerte demanda de construcción, automotriz, muebles y electrodomésticos impulsa la expansión del mercado.
- Materiales primas volátiles, reglas estrictas de emisiones y desafíos de reciclaje limitan una adopción más amplia.
- Asia Pacífico lidera debido al rápido crecimiento industrial, mientras que Europa y América del Norte muestran una demanda estable.
- Regiones emergentes como América Latina y Medio Oriente & África ganan tracción a través de la expansión de la construcción y sectores de consumo.
Impulsores del Mercado
Aumento de la Demanda en Construcción, Automotriz y Sistemas Industriales
La fuerte adopción en la construcción impulsa el uso en aislamiento, techos y estructuras que elevan el Mercado de Poliuretano (PU). Los constructores prefieren las espumas de PU por el ahorro energético y la estabilidad a largo plazo. Los fabricantes de automóviles se inclinan hacia asientos de PU, acabados interiores y módulos ligeros que mejoran el confort. Los productores de electrodomésticos utilizan PU rígido para cumplir con las leyes de eficiencia en sistemas de refrigeración. Las empresas de muebles amplían las líneas de espuma flexible para necesidades de colchones y cojines. El PU de grado para recubrimientos gana demanda por la actividad de reparación de infraestructuras. El mercado se beneficia de una amplia versatilidad entre los grupos de usuarios finales. Mantiene un crecimiento estable debido a la constante gama de aplicaciones industriales.
- Por ejemplo, los sistemas de espuma rígida PU Elastopor® H de BASF están diseñados para un aislamiento de alto rendimiento y son conocidos por sus bajos valores de conductividad térmica. Una conductividad térmica alrededor de 022 W/(m·K) se alinea con los rangos de rendimiento publicados para espumas rígidas de PU avanzadas utilizadas en aplicaciones de construcción energéticamente eficientes.
Cambio hacia Materiales de Alto Rendimiento en Sectores de Consumo y Técnicos
Los productores mejoran las calidades de PU para mejorar la estabilidad térmica, la resistencia mecánica y la durabilidad en muchos sistemas. Los consumidores prefieren bienes de confort basados en PU que mantienen la forma y la suavidad a largo plazo. Las plantas de electrónica y electrodomésticos adoptan PU para el control de ruido y la reducción de vibraciones. Las espumas flexibles siguen siendo vitales para diseños de colchones y asientos. Los recubrimientos y adhesivos se benefician de una mejor resistencia de unión. Las marcas de calzado eligen entresuelas de PU para el control de impactos y la resistencia al desgaste. El Mercado de Poliuretano (PU) gana fuerte tracción por patrones de demanda orientados al rendimiento. Apoya mejoras industriales más amplias que requieren polímeros confiables.
- Por ejemplo, las calidades de TPU Desmopan® de Covestro incluyen variantes reforzadas diseñadas para un fuerte rendimiento mecánico en interiores automotrices. Los materiales de TPU reforzados comúnmente alcanzan resistencias a la tracción cercanas a 50 MPa, lo que se alinea con los rangos publicados para TPU mejorado con fibra de vidrio utilizado en componentes interiores duraderos.
Creciente Enfoque en la Eficiencia Energética y Objetivos de Sostenibilidad a Nivel Mundial
Las normas gubernamentales impulsan un mayor uso de aislamiento en proyectos residenciales y comerciales. Los productores invierten en sistemas de PU de bajas emisiones para cumplir con estrictas normas regulatorias. El interés en alternativas de PU de base biológica crece debido a los crecientes objetivos de sostenibilidad. Los fabricantes de espuma reducen los niveles de COV para cumplir con los estándares de construcción ecológica. La demanda de paneles rígidos de PU aumenta debido a sus fuertes características de resistencia térmica. Los sectores de transporte se mueven hacia módulos ligeros de PU para mejorar la eficiencia. El Mercado de Poliuretano (PU) obtiene un apoyo constante de los objetivos globales de ahorro energético. Permite a las industrias cumplir con las expectativas ambientales en evolución.
Expansión de la Capacidad de Manufactura y Tecnologías de Procesamiento Avanzadas
Los productores instalan líneas automatizadas para mejorar el rendimiento, la calidad y el control de materiales. Las inversiones en máquinas de espuma de alta presión mejoran el rendimiento. Los formuladores crean mezclas de PU con mejor comportamiento de curado y estabilidad. Los proveedores de recubrimientos diseñan sistemas de PU que ofrecen larga duración y resistencia química. Las plantas de calzado despliegan unidades de moldeo de PU para una producción consistente. Los proveedores automotrices expanden las operaciones de moldeo de PU para diseños avanzados de asientos. El Mercado de Poliuretano (PU) se beneficia de una infraestructura de planta mejorada. Gana impulso a través de una mejor fortaleza de suministro global.
Tendencias del Mercado
Aumento en la Adopción de Formulaciones de PU Basadas en Bio y de Baja Emisión
El uso de materias primas basadas en bio se expande debido a las fuertes prioridades ambientales en todo el mundo. Los productores introducen sistemas de PU con huellas de carbono reducidas. Los recubrimientos y espumas se desplazan hacia formulaciones de bajo VOC para cumplir con las normas de salud. Los programas de construcción ecológica fomentan un uso más amplio de grados sostenibles de PU. Las marcas de muebles eligen opciones de espuma renovable para consumidores enfocados en el medio ambiente. Los proveedores de adhesivos adoptan químicas de PU más seguras. El mercado de Poliuretano (PU) refleja una clara tendencia hacia cambios en la producción limpia. Se alinea con las expectativas de sostenibilidad globales.
Crecimiento en el Uso de PU para Electrodomésticos Inteligentes, Vehículos Eléctricos y Productos de Alta Tecnología
Los fabricantes de vehículos eléctricos utilizan PU para cubiertas de baterías ligeras, bloques de aislamiento y capas acústicas. Las marcas de electrodomésticos integran PU para cumplir con normas de ruido más estrictas. Los fabricantes de dispositivos inteligentes adoptan recubrimientos de PU para resistencia a los arañazos. Los sistemas HVAC utilizan PU para mejorar la eficiencia y el control del flujo de aire. Los interiores de los vehículos eléctricos usan PU para mayor comodidad y niveles reducidos de vibración. Las unidades de robótica utilizan amortiguadores de PU para una operación segura. El mercado de Poliuretano (PU) gana tracción en líneas de productos de próxima generación. Apoya el creciente nivel de sofisticación técnica en diseños de consumo e industriales.
Expansión de Elastómeros y Recubrimientos de PU en Usos Industriales y de Protección
Los elastómeros de PU ganan un uso más amplio en minería, petróleo, maquinaria pesada y rodillos. Su resistencia a la abrasión mejora la vida útil en entornos difíciles. Los recubrimientos de PU protegen estructuras de acero y pisos del desgaste intenso. Los sistemas de tuberías y marinos ganan revestimientos de PU para el control de la corrosión. Las ruedas y engranajes industriales utilizan PU para resistencia a los impactos. Las aplicaciones de herramientas dependen del PU para la producción de moldes flexibles. El mercado de Poliuretano (PU) muestra un fuerte interés en sistemas de elastómeros resistentes. Refleja un movimiento constante hacia tecnologías de polímeros protectores.
- Por ejemplo, los sistemas de elastómeros Desmodur® de Covestro logran una pérdida por abrasión por debajo de 80 mm³ en pruebas de desgaste DIN, apoyando rodillos y ruedas industriales de larga vida. Refleja un movimiento constante hacia tecnologías de polímeros protectores.
Creciente Demanda de Productos de Espuma Ligeros, Flexibles y Personalizables
Los productores diseñan espumas avanzadas que mejoran la comodidad y la resistencia a la carga. Las empresas de colchones y muebles solicitan perfiles de densidad personalizados. Los fabricantes de automóviles adoptan estructuras de espuma que mejoran la ergonomía de los asientos. Las marcas deportivas utilizan espumas de PU para cascos, almohadillas y calzado. Los diseñadores de embalajes usan insertos de PU para amortiguación protectora. Los sectores de aviación y ferrocarril exploran interiores de PU ligeros. El mercado de Poliuretano (PU) ve un fuerte interés en tecnologías de espuma ergonómicas y flexibles. Apoya la libertad de diseño en muchas categorías de alto uso.
- Por ejemplo, las espumas flexibles Elastoflex® de BASF alcanzan valores de dureza de compresión superiores a 4.0 kPa, apoyando aplicaciones enfocadas en la comodidad en colchones y asientos automotrices. Apoya la libertad de diseño en muchas categorías de alto uso.
Análisis de Desafíos del Mercado
Regulaciones Ambientales, Volatilidad de Materias Primas y Presiones de Control de Emisiones
Las estrictas normas apuntan a los niveles de VOC, obligando a los productores a ajustar las formulaciones de PU. El cumplimiento genera presión de costos en muchas operaciones. Las fluctuaciones de materias primas en isocianatos y polioles afectan los ciclos de planificación. Algunas regiones enfrentan acceso limitado a un suministro estable de materias primas. Las normas de gestión de residuos restringen la disposición abierta de residuos de PU. La complejidad del reciclaje limita la recuperación a gran escala. El mercado de Poliuretano (PU) enfrenta un mayor escrutinio debido al impacto ambiental. Se adapta a través de mejoras técnicas y pasos de abastecimiento mejorados.
Limitaciones Técnicas, Barreras de Reciclaje y Sustitución Competitiva de Materiales
El reciclaje mecánico de PU sigue siendo difícil debido a estructuras complejas. El reciclaje químico necesita una alta inversión y pasos de control estrictos. Materiales competidores como el poliestireno expandido o el caucho atraen a compradores en mercados sensibles al precio. Los OEMs comparan el PU con espumas alternativas durante las revisiones de costos. Fallos de producto relacionados con la sensibilidad a la humedad impulsan pruebas estrictas. Los fabricantes luchan por equilibrar el costo con el rendimiento en ciertos grados. El mercado de poliuretano (PU) enfrenta presión competitiva de sustitutos. Responde desarrollando variantes mejoradas y más duraderas.
Oportunidades de Mercado
Expansión del PU de Base Biológica, Química Verde y Vías de Fabricación Sostenible
Los bio-polioles crean un nuevo alcance para materiales de PU renovables. Los productores amplían instalaciones para cumplir con los objetivos de sostenibilidad global. Los edificios se orientan hacia soluciones de aislamiento eco-certificadas. Las empresas de muebles y colchones adoptan líneas de espuma verde para mejorar el atractivo de la marca. Los gobiernos impulsan productos de baja emisión en sectores principales. Los recubrimientos y adhesivos se actualizan a químicas más seguras. El mercado de poliuretano (PU) obtiene una oportunidad a largo plazo en modelos de producción más limpios. Construye relevancia en industrias impulsadas por la sostenibilidad.
Crecimiento en Espumas de Alto Rendimiento, Componentes para Vehículos Eléctricos y Usos Industriales Avanzados
Las espumas de alta resistencia apoyan la próxima ola de sistemas de transporte, aeroespaciales y logísticos. Los fabricantes de vehículos eléctricos expanden la demanda de PU para acústica, aislamiento e interiores. La maquinaria industrial utiliza elastómeros de PU para entornos operativos difíciles. Los proyectos de construcción adoptan paneles de PU para rendimiento estructural y térmico. Las marcas deportivas diseñan equipo de protección con mezclas avanzadas de PU. Las marcas de electrodomésticos necesitan mejor PU para cumplir con las normas energéticas. El mercado de poliuretano (PU) se beneficia del creciente interés en materiales duraderos, ligeros y técnicos. Se mueve hacia una integración más amplia en sectores de rápido crecimiento.
Análisis de Segmentación del Mercado:
Por Segmentos de Producto
La espuma rígida de poliuretano tiene una fuerte relevancia en el mercado de poliuretano (PU) debido a su amplio uso en aislamiento y paneles estructurales. La demanda aumenta en construcción y refrigeración donde la eficiencia térmica es importante. Los productores mejoran la densidad de la espuma para apoyar la durabilidad a largo plazo. Gana tracción constante por las normas de construcción enfocadas en la energía. La espuma flexible de poliuretano mantiene un uso fuerte en muebles, colchones y asientos automotrices. Los usuarios la prefieren por su comodidad, resiliencia y libertad de diseño. Los recubrimientos de PU se expanden en sectores industriales y de consumo que necesitan superficies protectoras. Los adhesivos y selladores de PU apoyan tareas de construcción y fabricación que requieren una fuerte adhesión. Los elastómeros de PU crecen en maquinaria, calzado y partes industriales donde la durabilidad es esencial.
- Por ejemplo, Henkel Loctite logra una resistencia al cizallamiento de 2170 psi después de 1 hora. Los elastómeros de PU crecen en maquinaria, calzado y partes industriales donde la durabilidad es esencial, por ejemplo, productos de poliuretano de Nagase con elongación a la rotura del 300 al 700%.
Por Segmentos de Aplicación
La construcción sigue siendo una aplicación central dentro del mercado de poliuretano (PU), impulsada por tableros de aislamiento, espumas en aerosol y sistemas energéticamente eficientes. Los constructores adoptan el PU para un rendimiento térmico estable y una menor pérdida de energía. Las aplicaciones automotrices ganan impulso a través de asientos, interiores y módulos ligeros. Beneficia a los fabricantes de vehículos que buscan mejoras en eficiencia y confort. Los productores de muebles y colchones utilizan PU para amortiguación y soporte estructural. La electrónica y los electrodomésticos adoptan PU para aislamiento, control de ruido y carcasas protectoras. Los fabricantes de calzado utilizan PU para suelas y entresuelas orientadas al rendimiento. Las empresas de embalaje confían en las estructuras de PU para la absorción de impactos y la seguridad del producto.
Por segmentos de materia prima
Los polioles sirven como materias primas centrales en todo el mercado de poliuretano (PU), apoyando la flexibilidad, el control de densidad y el ajuste de rendimiento en muchos productos. El MDI mantiene una fuerte demanda debido a su uso esencial en espumas rígidas y recubrimientos. Los productores adoptan sistemas basados en MDI por su resistencia y baja conductividad térmica. El TDI sigue siendo importante para las espumas flexibles utilizadas en muebles y colchones. Apoya la producción en masa en productos enfocados en el confort. Otras materias primas, incluidos isocianatos especiales y aditivos, permiten formulaciones avanzadas para sistemas de PU industriales y técnicos.
- Por ejemplo, polioles BASF en espuma rígida con temperaturas de hasta +200°C. El MDI mantiene una fuerte demanda debido a su uso esencial en espumas rígidas y recubrimientos,
Segmentación:
Por segmentos de producto
- Espuma rígida de poliuretano (PU)
- Espuma flexible de poliuretano (PU)
- Recubrimientos de PU
- Adhesivos y selladores de PU
- Elastómeros de PU
Por segmentos de aplicación
- Construcción
- Automotriz
- Muebles y colchones
- Electrónica y electrodomésticos
- Calzado
- Embalaje
Por segmentos de materia prima
- Polioles
- MDI (metileno difenil diisocianato)
- TDI (tolueno diisocianato)
- Otros
Por región
- Norteamérica
- EE.UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Análisis Regional:
Asia Pacífico posee la mayor participación del mercado de poliuretano (PU), representando alrededor del 45% de la demanda global. Las fuertes bases manufactureras en China, India, Corea del Sur y el Sudeste Asiático apoyan el consumo continuo de PU en las cadenas de suministro de construcción y automotriz. Los productores expanden su capacidad para satisfacer la creciente demanda local de productos de aislamiento y confort. Recibe apoyo del crecimiento urbano, la actividad industrial y el uso más amplio de electrodomésticos. Europa sigue con casi un 25% de participación, impulsada por estrictas normas de aislamiento y fuertes programas automotrices. La región mantiene una adopción estable debido a su base industrial madura y altos estándares de calidad.
América del Norte representa cerca del 20% de la participación, respaldada por mejoras en viviendas, demanda de electrodomésticos y sistemas avanzados de PU para usos en transporte e industriales. Los productores se benefician de sólidas cadenas de suministro químico que aseguran una producción constante. Mantiene una adopción saludable en aislamiento, muebles y piezas automotrices. La penetración de espuma de PU sigue siendo alta debido a las necesidades de rendimiento en aplicaciones de confort y enfocadas en la energía. Canadá y EE. UU. muestran un interés constante en grados premium de PU. Los fuertes ciclos de innovación apoyan la competitividad regional en espumas y recubrimientos avanzados.
América Latina tiene aproximadamente un 6% de participación y muestra un crecimiento constante liderado por los sectores de construcción y bienes de consumo. Brasil impulsa la mayor parte de la demanda de espumas flexibles, recubrimientos y sistemas de PU de grado de construcción. Gana impulso a partir del consumo de la clase media en expansión y los planes de infraestructura. Oriente Medio y África siguen con alrededor del 4% de participación, respaldados por mejoras en edificios, usos industriales y crecimiento de electrodomésticos. Los materiales energéticamente eficientes ganan mayor aceptación en nuevos proyectos. La diversificación regional mejora la demanda de PU en mercados emergentes.
Análisis de Jugadores Clave:
- BASF SE
- Covestro AG
- Dow
- Huntsman International LLC
- Wanhua Chemical Group
- Carpenter Co.
- DIC Corporation
- INOAC Corporation
- LANXESS
- Mitsui Chemicals Inc.
Análisis Competitivo:
Los jugadores clave en el mercado de poliuretano (PU) operan en un entorno competitivo moldeado por la innovación, la expansión de capacidad y los patrones de crecimiento regional. Las empresas líderes invierten en espumas avanzadas, elastómeros, adhesivos y recubrimientos para satisfacer las necesidades industriales en evolución. Esto impulsa a los productores a centrarse en el aislamiento energéticamente eficiente, componentes automotrices ligeros y sistemas de protección de larga duración. Las empresas químicas globales fortalecen sus carteras con PU de base biológica y formulaciones de bajas emisiones que apoyan los objetivos de sostenibilidad. Las fusiones y asociaciones ayudan a las empresas a asegurar materias primas, expandir líneas de producción e ingresar a nuevos mercados de aplicación. Los competidores también mejoran las redes de servicio técnico para apoyar a los OEM en muebles, electrónica, transporte y construcción. Los jugadores regionales se centran en la eficiencia de costos, la producción flexible y los modelos de entrega rápida. El mercado mantiene una fuerte rivalidad en innovación de productos, estrategias de precios y experiencia técnica específica de aplicación.
Desarrollos Recientes:
- En junio de 2025, Colson Group adquirió ESCO Plastics, un fabricante de piezas de poliuretano moldeadas a medida con sede en Houston, para fortalecer sus capacidades de fabricación en EE. UU. y su experiencia en uretano para ruedas y rodillos.
- En abril de 2025, BASF SE lideró innovaciones sostenibles en el evento PU TECH 2025, presentando una gama de soluciones avanzadas de poliuretano de alto rendimiento en diversas industrias. BASF introdujo una solución de cuero sintético llamada Haptex para asientos de automóviles y un portafolio llamado Elastopan®Ultra diseñado para el segmento de ropa deportiva.
Cobertura del Informe:
El informe de investigación ofrece un análisis detallado basado en Producto, Aplicación y Materia Prima. Detalla a los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye información sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Asimismo, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, escenarios regulatorios y avances tecnológicos que están moldeando la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos participantes y empresas establecidas para navegar por las complejidades del mercado.
Perspectivas Futuras:
- La demanda de sistemas de aislamiento avanzados se expandirá debido al uso más amplio de PU en edificios modernos.
- Los proveedores automotrices adoptarán más espumas de PU para comodidad, reducción de peso y mejoras interiores.
- Los paneles rígidos de PU ganarán impulso en proyectos de construcción enfocados en la energía en mercados clave.
- Las calidades de PU de base biológica crecerán a medida que los productores se alineen con los objetivos globales de sostenibilidad y química más limpia.
- Los elastómeros de PU verán un mayor uso en aplicaciones de maquinaria, transporte y desgaste industrial.
- Los fabricantes de electrónica y electrodomésticos integrarán más PU para control de ruido y estructuras protectoras.
- Las marcas de muebles y colchones dependerán de espumas de PU para apoyar la comodidad, durabilidad y libertad de diseño.
- Los productores globales expandirán la capacidad para satisfacer la creciente demanda en economías emergentes.
- Los recubrimientos de PU asegurarán una mayor relevancia en la protección de infraestructuras y superficies industriales.
- Los sectores de embalaje y logística explorarán sistemas de PU ligeros para un acolchado más seguro y estable.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de poliuretano (PU) y cuál se proyecta que será su tamaño en 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de poliuretano (PU) entre 2024 y 2032?
¿Qué segmento del mercado de poliuretano (PU) tuvo la mayor participación en 2024?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado de poliuretano (PU)?
¿Quiénes son las empresas líderes en el mercado de poliuretano (PU)?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de poliuretano (PU) Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de poliuretano (PU) Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 90745.28 million → 2032: USD 126114.7 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de poliuretano (PU) Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de poliuretano (PU) Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de poliuretano (PU) Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de poliuretano (PU) Market Drivers
- 3.3 Mercado de poliuretano (PU) Market Restraints & Challenges
- 3.4 Mercado de poliuretano (PU) Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de poliuretano (PU) Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de poliuretano (PU) Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de poliuretano (PU) category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de poliuretano (PU) Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de poliuretano (PU) Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de poliuretano (PU) market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de poliuretano (PU) Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de poliuretano (PU) Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de poliuretano (PU) Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de poliuretano (PU) (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de poliuretano (PU) Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de poliuretano (PU) Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de poliuretano (PU) Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de poliuretano (PU) Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de poliuretano (PU) Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de poliuretano (PU) Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de poliuretano (PU) Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de poliuretano (PU) Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de poliuretano (PU) Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
