
Visión General del Mercado:
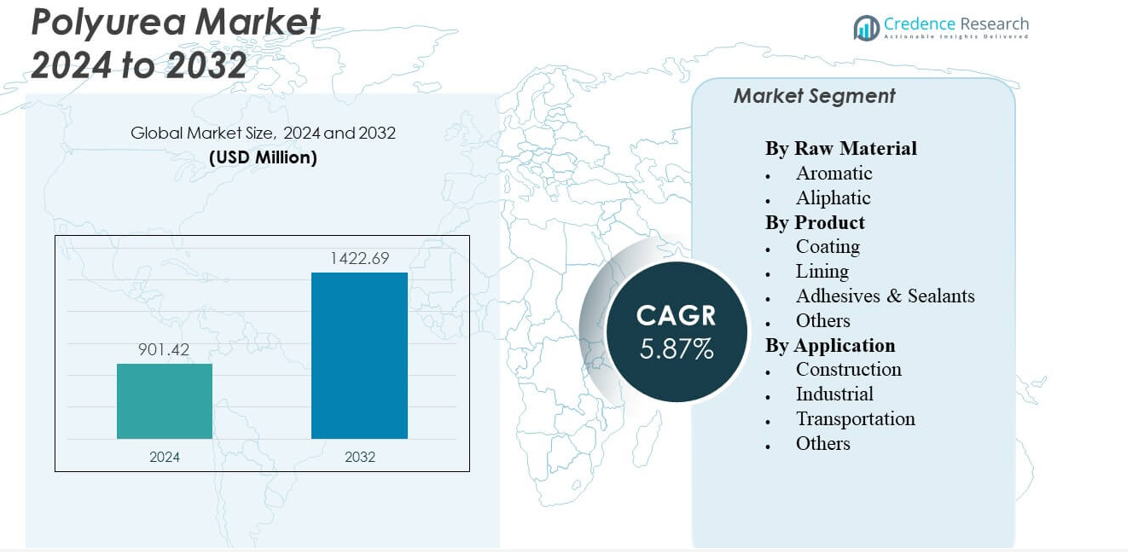
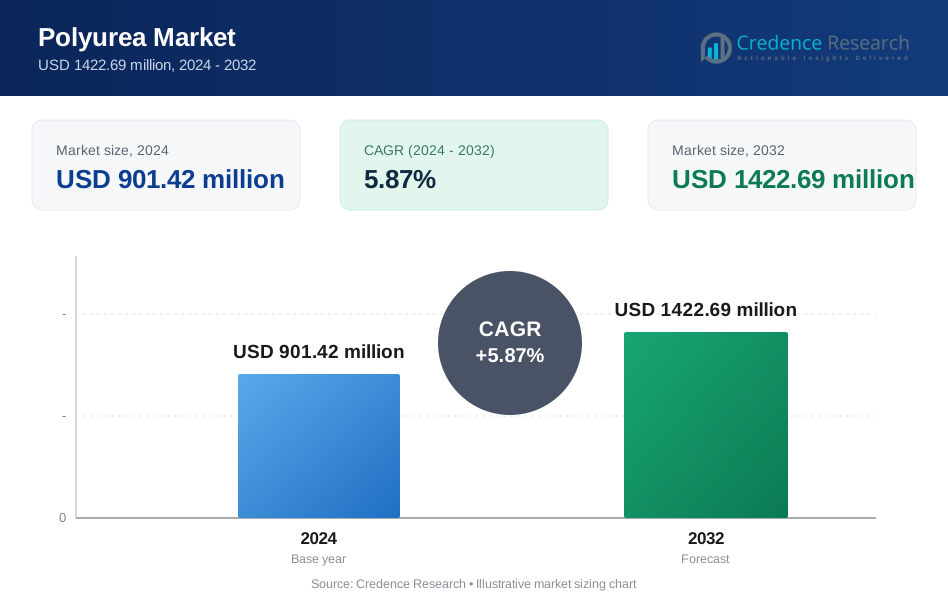
Se proyecta que el mercado de la poliurea crecerá de USD 901.42 millones en 2024 a un estimado de USD 1422.69 millones para 2032, con una tasa de crecimiento anual compuesta (CAGR) del 5.87% de 2024 a 2032.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Poliurea 2024 | USD 901.42 millones |
| Mercado de Poliurea, CAGR | 5.87% |
| Tamaño del Mercado de Poliurea 2032 | USD 1422.69 millones |
Crece a través de mejoras en infraestructura, estrictas necesidades de durabilidad y una mayor aceptación de sistemas de protección de alto rendimiento. Los contratistas confían en la poliurea para una rápida rotación durante los ciclos de reparación. Los usuarios industriales la adoptan para el control de corrosión en maquinaria, tuberías y unidades de almacenamiento. Los sectores automotriz y marino utilizan estos recubrimientos para resistencia a la abrasión y protección a largo plazo. La fuerte adhesión y la aplicación sin costuras ayudan a reducir los costos de mantenimiento. Mejores herramientas de aplicación amplían su uso en estructuras complejas. El mercado de la poliurea se beneficia de una preferencia más fuerte por recubrimientos que ofrecen una vida útil confiable.
La demanda regional varía entre los clústeres de desarrollo. América del Norte lidera debido al fuerte uso en reparación industrial y proyectos de infraestructura a gran escala. Europa sigue debido a estrictas normas de calidad y necesidades constantes de renovación en activos públicos. Asia Pacífico emerge rápidamente debido al rápido crecimiento de la construcción en China, India y el sudeste asiático. Estas regiones adoptan la poliurea para techos, pisos y sistemas de agua que enfrentan alto estrés. América Latina expande su uso en corredores industriales, mientras que Medio Oriente y África se centran en aplicaciones protectoras en centros de energía y construcción.
Perspectivas del Mercado:
- Se proyecta que el mercado de la poliurea crecerá de USD 901.42 millones en 2024 a USD 1422.69 millones para 2032, respaldado por un CAGR del 5.87% durante el período de pronóstico.
- La demanda crece debido al fuerte uso en impermeabilización, protección contra la abrasión y recubrimientos de curado rápido en proyectos de construcción, industriales y de transporte.
- El crecimiento enfrenta restricciones por la alta sensibilidad de aplicación, la necesidad de mano de obra calificada y estrictos requisitos de preparación de superficies que limitan una adopción más amplia.
- América del Norte lidera el mercado debido a la fuerte actividad de reparación industrial, mientras que Asia Pacífico muestra la expansión más rápida debido al creciente desarrollo de infraestructura.
- Europa mantiene una demanda constante a través de ciclos de renovación y estrictos estándares de durabilidad, con una adopción emergente en América Latina y Medio Oriente y África.
Impulsores del Mercado
Creciente Necesidad de Recubrimientos Protectores de Alto Rendimiento
El mercado de la poliurea crece debido a la fuerte demanda de sistemas protectores de curado rápido en diversos sectores. Los constructores prefieren la poliurea porque forma capas continuas que resisten la humedad y la abrasión. Los usuarios industriales confían en ella para tanques, maquinaria y tuberías que requieren una fuerte estabilidad química. Las flotas de transporte utilizan estos recubrimientos para proteger las camas de carga y las piezas de uso intensivo. Los contratistas valoran el corto tiempo de inactividad durante los ciclos de reparación. Los equipos de infraestructura emplean poliurea en puentes y techos para extender la vida útil. Las herramientas de pulverización avanzadas mejoran la precisión del recubrimiento en superficies complejas. Una mayor conciencia fortalece la adopción en proyectos nuevos y de reemplazo.
- Por ejemplo, Specialty Products Inc. (SPI) PTU-300 logra un tiempo de gel de <5 segundos, apoyando la formación rápida de películas para protección industrial de alto rendimiento
Creciente Adopción en Proyectos de Modernización de Infraestructura
Las mejoras en infraestructura impulsan un mayor uso debido a las estrictas necesidades de durabilidad en activos públicos. Los ingenieros aplican poliurea en túneles, presas y reservorios de agua para protección a largo plazo. Apoya una rápida rotación durante el trabajo de mantenimiento en zonas urbanas concurridas. Los equipos municipales confían en la poliurea por su resistencia al choque térmico y a las cargas de tráfico pesado. Los corredores industriales la adoptan para asegurar canales de servicios. El aumento del trabajo de renovación en estructuras antiguas expande el uso del producto. La fuerte resistencia de unión ayuda a reducir la fatiga estructural con el tiempo. La mayor flexibilidad de diseño aumenta el uso en diversos diseños arquitectónicos.
- Por ejemplo, Sika’s Sikalastic®-8800 demuestra una capacidad de puenteo de grietas de >2 mm y un alto rendimiento de tracción verificado bajo EN 1062-7, apoyando los requisitos de impermeabilización de infraestructura.
Expansión del Uso en Sectores Automotriz, Marino e Industrial
Las empresas automotrices utilizan poliurea para revestimientos de camas y recubrimientos de la parte inferior que enfrentan un desgaste intenso. Los operadores marinos aplican estas capas para proteger los barcos de la corrosión y la presión de impacto. Ayuda a las zonas industriales a asegurar equipos en entornos químicos hostiles. Las plantas de alimentos y productos químicos eligen poliurea por su superficie higiénica y no porosa. Los fabricantes la utilizan para moldes, rodillos y transportadores bajo estrés constante. Los equipos de reparación valoran el curado rápido para minimizar el tiempo de inactividad. La mejor calidad de las materias primas fortalece el rendimiento en condiciones extremas. La fuerte eficiencia del ciclo de vida impulsa la adopción sostenida en el sector.
Creciente Preferencia por Sistemas Duraderos de Impermeabilización y a Prueba de Fugas
Los contratistas utilizan poliurea para controlar fugas en techos, áreas subterráneas y unidades de almacenamiento. El mercado de la poliurea gana fuerte tracción debido a los claros beneficios de fiabilidad en condiciones húmedas. Los equipos de impermeabilización valoran el material por su capacidad de puenteo de grietas y estabilidad UV. Forma fuertes enlaces con concreto, metal y compuestos. Los especialistas en revestimiento de tanques eligen poliurea para evitar fallos de recubrimiento bajo choques de presión. La creciente demanda de envolventes de edificios duraderos moldea la adopción. Las ciudades invierten en protección resiliente para reducir los ciclos de reparación. La fuerte consistencia del material apoya su uso en diversas zonas climáticas.
Tendencias del Mercado
Cambio Hacia Sistemas Híbridos de Poliurea para un Rendimiento Equilibrado
Los productores desarrollan grados híbridos que combinan características de poliurea y poliuretano para resultados rentables. Estas mezclas ayudan a los usuarios a gestionar la flexibilidad y la dureza en una variedad más amplia de tareas. Permite a los constructores optimizar la protección mientras mantienen los presupuestos estables. Los clientes industriales utilizan híbridos para entornos de carga moderada que necesitan un curado confiable. Los aplicadores obtienen un mayor control en variaciones de temperatura. El uso creciente de máquinas de componentes plurales mejora la estabilidad de la aplicación. Los sistemas híbridos apoyan una mayor libertad de diseño en la construcción. El mercado de la poliurea ve interés en formulaciones equilibradas con un rendimiento constante en el campo.
- Por ejemplo, Teknos confirma que TEKNODUR COMBI 3560 está diseñado para curar en condiciones ambientales y no requiere el curado tradicional en horno de alta temperatura. Este enfoque de curado ayuda a reducir la demanda total de energía en los procesos de recubrimiento industrial. El sistema apoya un manejo rápido y un rendimiento duradero de la película en entornos de producción.
Mayor Integración de la Poliurea en la Construcción Inteligente y Sostenible
Los objetivos de construcción ecológica fomentan la adopción de poliurea para estructuras de larga duración. Apoya la reducción de la frecuencia de mantenimiento en diseños energéticamente eficientes. Los constructores utilizan estos recubrimientos para fortalecer cimientos expuestos a la humedad y cambios de calor. Las herramientas de construcción inteligente mejoran el monitoreo de la aplicación en sitios complejos. La demanda aumenta por sistemas que reducen el desperdicio de material. Los urbanistas se centran en recubrimientos que apoyan la resiliencia climática. La creciente innovación en formulaciones de bajo VOC se alinea con las normas ambientales. Los nuevos modelos de construcción destacan la necesidad de capas de protección estables y a largo plazo.
Creciente Popularidad de Tecnologías Avanzadas de Rociado Robótico y Automatizado
La automatización mejora la consistencia del recubrimiento en grandes estructuras y espacios reducidos. La robótica ayuda a los trabajadores a completar tareas con menos riesgos de seguridad. Proporciona patrones de rociado estables que reducen defectos durante trabajos de alta velocidad. Los equipos industriales valoran la automatización para ciclos repetidos en grandes activos. La uniformidad del recubrimiento aumenta la vida útil del sistema durante cargas de alta presión. La automatización reduce las tasas de retrabajo durante la rehabilitación de infraestructuras. El mercado de la poliurea se beneficia de soluciones robóticas que acortan los tiempos de los proyectos. Las crecientes herramientas digitales ayudan a los aplicadores a gestionar perfiles de curado con mayor precisión.
- Por ejemplo, los proporcionadores Graco Reactor E-XP2 pueden mantener el control de temperatura dentro de ±1°F durante el rociado, permitiendo una formación consistente de la película de poliurea en líneas automatizadas o semiautomatizadas
Creciente Uso de la Poliurea en Segmentos Especializados y Zonas Industriales de Nicho
Los usuarios especializados adoptan poliurea para necesidades de minería, energía y defensa. Fortalece superficies expuestas a explosivos, agua salada y alta abrasión. Nuevos grados sirven para fosas de contención y salas de materiales peligrosos. Los fabricantes de equipos utilizan estos recubrimientos para extender la vida útil en zonas extremas. Las unidades de bomberos usan contenedores revestidos de poliurea para un almacenamiento químico más seguro. La demanda se expande desde parques temáticos y estadios para pisos resistentes a impactos. Gana presencia en diseños arquitectónicos únicos que necesitan alta flexibilidad. El mercado de la poliurea se adapta a necesidades de nicho a través de formulaciones dirigidas.
Análisis de Desafíos del Mercado
Alta Sensibilidad de Aplicación y Requisitos de Mano de Obra Calificada
El mercado de la poliurea enfrenta desafíos debido a las estrictas condiciones de aplicación. Los instaladores deben controlar la humedad, la preparación de la superficie y la temperatura para evitar defectos. Se necesita personal capacitado que entienda el manejo de pulverización de componentes plurales. Las habilidades limitadas de la fuerza laboral ralentizan la adopción en nuevas regiones. Los errores durante la pulverización reducen la resistencia y la vida útil del recubrimiento. La variabilidad en las condiciones de campo aumenta los riesgos del proyecto. La calibración del equipo crea una complejidad adicional para los pequeños contratistas. Las fuertes necesidades de capacitación crean obstáculos para una rápida expansión.
Suministro Volátil de Materias Primas y Restricciones de Cumplimiento
Los productores manejan la creciente presión de los cambiantes cadenas de suministro de materias primas. Depende de la disponibilidad estable de isocianatos y aminas. Las verificaciones regulatorias sobre la seguridad química crean cargas de cumplimiento. Las empresas pasan más tiempo alineándose con las normas regionales. Los altos costos de producción limitan la adopción en zonas sensibles al presupuesto. Las demoras en las importaciones interrumpen los cronogramas de proyectos en mercados emergentes. La inestabilidad del suministro afecta los ciclos de planificación a largo plazo. Las empresas ajustan las estrategias de precios para proteger la estabilidad del margen.
Oportunidades de Mercado
Creciente Demanda en Infraestructura, Energía y Programas de Renovación Industrial
El mercado de la poliurea gana oportunidades a través de la inversión global en estructuras resilientes. Los gobiernos invierten en rutas de transporte, sistemas de agua y edificios públicos que necesitan recubrimientos duraderos. Los centros de energía adoptan poliurea para tuberías y activos de contención secundaria. Apoya amplios proyectos de renovación que apuntan a la longevidad de los activos. Las estructuras envejecidas en las ciudades ofrecen un fuerte potencial de reemplazo. El crecimiento industrial crea una necesidad a largo plazo de capas de alto rendimiento. Una mayor conciencia entre los contratistas expande la adopción del producto. Las nuevas reglas de diseño destacan la demanda de materiales de ciclo de vida extendido.
Avances en Innovación de Formulación e Integración Tecnológica
Las nuevas formulaciones mejoran la estabilidad UV, el rendimiento contra incendios y la resistencia a la abrasión. Ayuda a los productores a servir sectores avanzados como el marino, la defensa y la fabricación de vehículos eléctricos. Un mejor control de curado permite su uso en climas más fríos. Las herramientas de monitoreo inteligente rastrean la calidad de la pulverización durante la aplicación. La robótica ayuda a mantener la uniformidad del recubrimiento en grandes superficies. La creciente demanda de opciones sostenibles y de bajo VOC fortalece la innovación. Las mejoras en la ciencia de materiales desbloquean nuevos usos especializados. Las empresas exploran mezclas específicas para sectores para ampliar el alcance del mercado.
Análisis de Segmentación del Mercado:
Por Materia Prima
Los grados aromáticos tienen un fuerte uso en recubrimientos protectores donde el curado rápido y la alta resistencia mecánica guían la elección del material. Estos grados sirven para pisos de concreto, zonas de contención y activos industriales que operan en entornos controlados. Ofrece una resistencia química confiable en cargas de trabajo exigentes. Los grados alifáticos ganan tracción debido a su fuerte estabilidad UV y retención de color. Estos grados apoyan estructuras al aire libre que enfrentan una larga exposición al sol. Los usuarios los adoptan para techos, barandillas y flotas de transporte. Los diseñadores eligen sistemas alifáticos para proyectos que necesitan una apariencia estable y durabilidad a largo plazo. El mercado de la poliurea crece a través del uso equilibrado en ambas clases de materiales.
Por Producto
Los sistemas de recubrimiento lideran debido a su amplio uso en techos, pisos, unidades de contención y maquinaria pesada. Los usuarios los adoptan por su resistencia a la abrasión y su rápido curado. Apoya a los equipos que necesitan protección continua en zonas industriales difíciles. Los productos de revestimiento ganan demanda en plantas químicas, sistemas de agua e interiores de tanques. Los selladores y adhesivos sirven para tareas de reparación que necesitan una fuerte adhesión en sustratos mixtos. Otros incluyen sistemas de nicho diseñados para necesidades avanzadas de durabilidad. El rendimiento versátil mantiene cada línea de productos relevante. El mercado de la poliurea se beneficia de una fuerte aceptación en diversos roles de protección.
- Por ejemplo, BASF suministra una gama de sistemas de recubrimiento protector de poliurea y alto rendimiento diseñados para una fuerte durabilidad mecánica en concreto y acero. Estos sistemas se someten a pruebas estandarizadas para confirmar la resistencia a la abrasión, impacto y condiciones ambientales adversas. Sus formulaciones apoyan las necesidades de protección industrial e infraestructura exigentes.
Por Aplicación
La construcción lidera debido a la fuerte demanda de impermeabilización, protección de concreto y reparación de techos. Ofrece una larga vida útil en diversos envolventes de edificios. Los usuarios industriales adoptan estos sistemas para el control de corrosión en maquinaria, contención secundaria y áreas de procesamiento. El transporte adopta la poliurea para revestimientos de camas, partes del chasis y componentes de puentes. Otros segmentos involucran zonas de petróleo y gas y áreas de protección especializadas. Cada segmento aprovecha la rápida velocidad de curado y alta resistencia. El mercado de la poliurea crece a través de una fuerte adopción en estos variados entornos de trabajo.
- Por ejemplo, Fosroc Polyurea WCS ofrece un tiempo de gel de 1–2 minutos y se puede caminar sobre él en 15–20 minutos, según su hoja de datos técnicos. El sistema apoya un rápido retorno al servicio en entornos industriales que requieren impermeabilización duradera y protección contra la corrosión.
Segmentación:
Por Materia Prima
- Aromático
- Alifático
Por Producto
- Recubrimiento
- Revestimiento
- Adhesivos & Selladores
- Otros
Por Aplicación
- Construcción
- Industrial
- Transporte
- Otros
Por Región
- América del Norte
- EE.UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio & África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Análisis Regional:
América del Norte lidera el mercado de la poliurea con una estimación del 41% de participación debido al fuerte uso en reparación industrial y fortalecimiento de infraestructuras. Los contratistas regionales prefieren la poliurea por su rápido curado y durabilidad a largo plazo en grandes activos públicos. Apoya el trabajo de recubrimiento en transporte, servicios públicos e instalaciones de contención. EE.UU. impulsa la mayor parte de la demanda debido a los altos ciclos de mantenimiento. Canadá sigue con mejoras en estructuras municipales. México amplía su uso en zonas de reparación de construcción. El mercado de la poliurea gana un crecimiento estable en toda la región debido a la fuerte adopción técnica.
Asia Pacífico tiene aproximadamente un 30% de participación y registra el crecimiento más rápido debido a la intensa actividad de construcción. China lidera debido a la rápida modernización de los corredores industriales. India aumenta el uso en techos, pisos e infraestructura de agua. Apoya proyectos de gran volumen que necesitan impermeabilización fuerte y resistencia a la abrasión. El sudeste asiático adopta poliurea para zonas de transporte y marinas. Corea del Sur y Japón invierten en sistemas de alto rendimiento para infraestructura avanzada. El mercado de poliurea fortalece su posición a través del creciente desarrollo urbano.
Europa captura cerca del 20% de participación impulsada por estrictas normas de calidad y un fuerte trabajo de renovación. Alemania y Francia lideran el uso en estructuras civiles y plantas industriales. Apoya la demanda de sistemas estables a los rayos UV en activos al aire libre. El sur de Europa aplica poliurea en zonas de protección marina y costera. Europa del Este expande la adopción a través de programas de renovación industrial. América Latina tiene alrededor del 5%, mientras que Medio Oriente y África representan casi el 4% debido a proyectos industriales y de construcción de nicho. El mercado de poliurea amplía su alcance en todos los clústeres emergentes.
Análisis de Jugadores Clave:
- Alberts Spray Solutions, LLC
- Armorthane Inc.
- BASF SE
- Chemline, Inc.
- Covestro AG
- Dow Chemical Company
- Huntsman Corporation
- PPG Industries, Inc.
- Sika AG
- The Sherwin-Williams Company
- Rhino Linings Corporation
- Specialty Products Inc.
- Nukote Coating Systems
- Kukdo Chemical Co., Ltd.
- LINE-X Protective Coatings Inc.
- Teknos AB
- VersaFlex
Análisis Competitivo:
El mercado de poliurea presenta una fuerte competencia entre productores químicos establecidos, formuladores de recubrimientos especializados y proveedores de servicios de aplicación. Las empresas líderes invierten en innovación de materias primas para mejorar la estabilidad UV, la resistencia a la abrasión y el control de curado. Esto impulsa a los proveedores a refinar sistemas aromáticos y alifáticos para un uso más amplio en el campo. Las empresas amplían sus carteras para servir a los sectores de construcción, industrial, marino y de transporte con soluciones específicas. Las asociaciones con fabricantes de equipos ayudan a las empresas a ofrecer sistemas de pulverización integrados que mejoran la calidad de aplicación. Los competidores se centran en programas de capacitación para apoyar a los aplicadores y reducir errores en el campo. Las marcas globales dependen de programas de certificación para mantener la confianza en segmentos de alto rendimiento. Las empresas regionales ganan participación a través del control de costos y ciclos de entrega más rápidos. El mercado de poliurea continúa evolucionando a través de lanzamientos de productos, actualizaciones tecnológicas y expansión en clústeres de demanda emergentes.
Desarrollos Recientes:
- En mayo de 2024, ArmorThane anunció el lanzamiento de un innovador recubrimiento de poliurea diseñado específicamente para mejorar la longevidad de los techos de vehículos recreativos, con el objetivo de revolucionar el mercado de recubrimientos y reparaciones de techos de RV.
Cobertura del Informe:
El informe de investigación ofrece un análisis en profundidad basado en Materia Prima, Producto y Aplicación. Detalla a los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye información sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Asimismo, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, escenarios regulatorios y avances tecnológicos que están moldeando la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos entrantes y empresas establecidas para navegar por las complejidades del mercado.
Perspectivas Futuras:
- La demanda aumentará debido al uso más intensivo de recubrimientos de curado rápido en programas de renovación de infraestructura a gran escala.
- La adopción aumentará en estructuras al aire libre debido a la mayor preferencia por sistemas alifáticos estables a los rayos UV.
- La innovación de productos se expandirá con nuevos grados diseñados para activos marinos, energéticos y de transporte.
- El crecimiento de la construcción urbana impulsará un uso más amplio de capas de impermeabilización y protección de larga duración.
- Los sistemas de pulverización automatizados y robóticos mejorarán la precisión del recubrimiento en sitios industriales complejos.
- La renovación global de activos públicos impulsará una demanda constante de soluciones resistentes a la abrasión.
- La poliurea ganará terreno en zonas industriales de alta carga debido a su larga vida útil y curado estable.
- Las normas de sostenibilidad influirán en el desarrollo de formulaciones más limpias y con bajo contenido de COV con gran durabilidad.
- Programas de capacitación más amplios para aplicadores mejorarán el rendimiento en el campo y la confiabilidad del sistema.
- El mercado de la poliurea fortalecerá su presencia en regiones emergentes a través de diversas necesidades de aplicación.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de la poliurea y cuál es su tamaño proyectado para 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de poliurea entre 2024 y 2032?
¿Cuáles son los principales factores que impulsan el crecimiento del mercado de la poliurea?
¿Quiénes son las empresas líderes en el mercado de la poliurea?
¿Qué región comandó la mayor parte del mercado de poliurea en 2024?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Poliurea Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Poliurea Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 901.42 million → 2032: USD 1422.69 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Poliurea Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Poliurea Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Poliurea Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Poliurea Market Drivers
- 3.3 Mercado de Poliurea Market Restraints & Challenges
- 3.4 Mercado de Poliurea Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Poliurea Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Poliurea Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Poliurea category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Poliurea Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Poliurea Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Poliurea market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Poliurea Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Poliurea Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Poliurea Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Poliurea (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Poliurea Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Poliurea Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Poliurea Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Poliurea Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Poliurea Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Poliurea Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Poliurea Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Poliurea Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Poliurea Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
