
Visión General del Mercado:
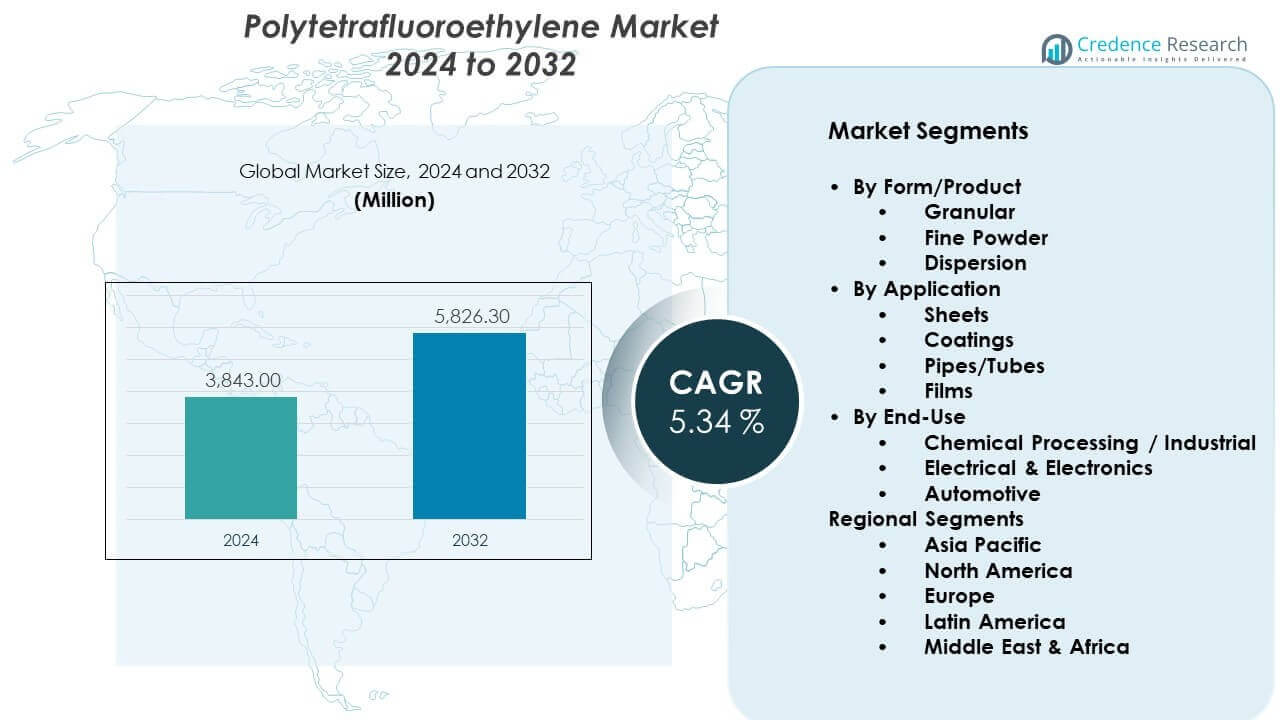
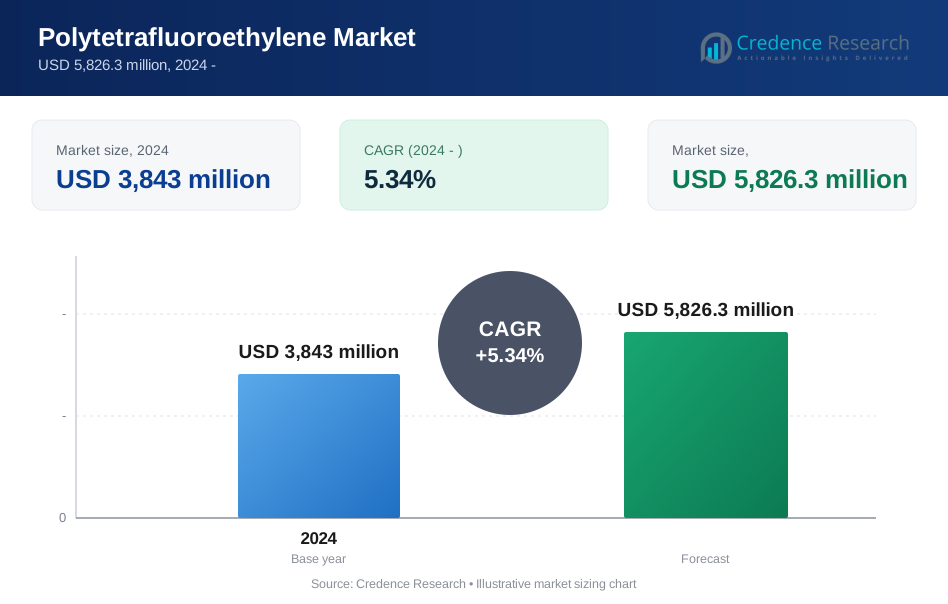
Se proyecta que el mercado de Politetrafluoroetileno crecerá de USD 3,843 millones en 2024 a USD 5,826.3 millones para 2032. Se espera que el mercado se expanda a una tasa compuesta anual (CAGR) del 5.34% de 2024 a 2032.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Politetrafluoroetileno 2024 | USD 3,843 millones |
| Mercado de Politetrafluoroetileno, CAGR | 5.34% |
| Tamaño del Mercado de Politetrafluoroetileno 2032 | USD 5,826.3 millones |
El mercado de Politetrafluoroetileno crece debido al aumento del uso en entornos de alta temperatura y corrosivos. Las plantas de procesamiento químico dependen de revestimientos, sellos y juntas de PTFE para seguridad y durabilidad. Los fabricantes de electrónica utilizan PTFE en cables y alambres para estabilidad de aislamiento. Los productores automotrices adoptan recubrimientos de PTFE para reducir el desgaste y la fricción. La demanda de dispositivos médicos también apoya el crecimiento a través de componentes de tubería e implantes. La fuerte demanda de reemplazo y los estrictos estándares de rendimiento sostienen la adopción a largo plazo en diversas industrias.
Asia Pacífico lidera el mercado de Politetrafluoroetileno debido a la fuerte actividad manufacturera y capacidad de producción química. China domina la demanda regional a través de la producción de fluoropolímeros y la fabricación de electrónica. Japón y Corea del Sur apoyan el crecimiento a través de la electrónica avanzada y la ingeniería automotriz. América del Norte sigue siendo un mercado clave impulsado por la industria aeroespacial, dispositivos médicos y mejoras industriales. Europa muestra una demanda estable de procesamiento químico y equipos de energía renovable. Las regiones emergentes ganan tracción a medida que las inversiones en infraestructura e industrial se expanden.
Perspectivas del Mercado:
- El mercado de Politetrafluoroetileno alcanzó los USD 3,843 millones en 2024 y se proyecta que alcance los USD 5,826.3 millones para 2032, creciendo a una CAGR del 5.34% debido a la demanda constante en los sectores industrial y electrónico.
- Asia Pacífico (45%), América del Norte (25%) y Europa (20%) dominan el mercado, respaldados por fuertes bases de manufactura, producción avanzada de electrónica e industrias de procesamiento químico maduras.
- Asia Pacífico también es la región de más rápido crecimiento, impulsada por la expansión de capacidad en China e India, el aumento de la producción electrónica y ecosistemas de manufactura de fluoropolímeros rentables.
- Por uso final, las aplicaciones de Procesamiento Químico / Industrial representan casi el 40% de la participación, respaldadas por la demanda de revestimientos, sellos y juntas resistentes a la corrosión en entornos operativos hostiles.
- Por forma y aplicación, el PTFE Granular y en Polvo Fino juntos tienen aproximadamente el 55% de participación, mientras que las Láminas y Recubrimientos contribuyen con casi el 45%, reflejando un amplio uso en aislamiento, protección de superficies y componentes industriales.
Impulsores del Mercado:
Aumento de la Demanda de Aplicaciones Industriales de Alto Rendimiento
El mercado de Politetrafluoroetileno se beneficia de una fuerte demanda en entornos industriales hostiles. Las plantas químicas dependen del PTFE por su resistencia a la corrosión y larga vida útil. Las refinerías prefieren los sellos de PTFE por su rendimiento estable bajo presión. Las instalaciones de generación de energía utilizan aislamiento de PTFE por su estabilidad térmica. Los usuarios industriales valoran la baja fricción en componentes móviles. Los fabricantes priorizan materiales que reducen el tiempo de inactividad por mantenimiento. El PTFE cumple con estrictas normas de seguridad y fiabilidad. Esta demanda respalda el consumo industrial constante.
- Por ejemplo, The Chemours Company informa que sus grados de Teflon™ PTFE operan continuamente por encima de 260 °C y resisten más del 95% de los productos químicos industriales.
Expansión de la Base de Manufactura Eléctrica y Electrónica
La producción de electrónica impulsa el uso constante de materiales de PTFE en los mercados globales. El aislamiento de cables y alambres requiere alta resistencia dieléctrica y estabilidad térmica. El PTFE apoya diseños electrónicos miniaturizados y de alta frecuencia. El equipo de semiconductores depende de componentes poliméricos limpios y estables. La electrónica de consumo demanda materiales resistentes al calor confiables. Las normas de seguridad eléctrica favorecen la adopción de fluoropolímeros. El mercado de Politetrafluoroetileno se beneficia de las actualizaciones tecnológicas continuas. Este sector asegura una demanda de volumen recurrente.
- Por ejemplo, Daikin Industries suministra grados de PTFE con constantes dieléctricas cercanas a 2.1 y resistividad volumétrica superior a 10¹⁸ ohm·cm, satisfaciendo las necesidades de electrónica avanzada.
Creciente Adopción en Sistemas Automotrices y de Transporte
Los sistemas automotrices requieren materiales duraderos y livianos para la eficiencia. Los recubrimientos de PTFE reducen la fricción en componentes de motores y frenos. Los sistemas de combustible dependen de partes de PTFE resistentes a productos químicos. Los vehículos eléctricos aumentan la demanda de soluciones de aislamiento térmico. Los fabricantes de automóviles se enfocan en la eficiencia y la longevidad de los componentes. El PTFE apoya las necesidades de control de ruido y vibración. La producción global de vehículos sostiene la demanda de materiales. La diversificación del transporte fortalece la estabilidad del mercado.
Aumento del Uso en Equipos Médicos y Farmacéuticos
Los sectores de salud demandan materiales inertes y biocompatibles por seguridad. El PTFE apoya tubos, catéteres y componentes de implantes. Los procesos de esterilización requieren polímeros con alta resistencia al calor. Las plantas farmacéuticas prefieren superficies de contacto libres de contaminación. Las normas regulatorias favorecen el rendimiento probado de los polímeros. Los fabricantes de dispositivos médicos buscan ciclos de vida largos para los materiales. El mercado de Politetrafluoroetileno se alinea con el crecimiento del sector salud. Esta aplicación asegura una demanda de grado premium.
Tendencias del Mercado:
Cambio Hacia Grados de PTFE de Alta Pureza y Especialidad
Los fabricantes se centran en grados de material PTFE refinados para usos críticos. Las variantes de alta pureza cumplen con los requisitos de electrónica sensible. Los grados especiales apoyan las necesidades de precisión aeroespacial y médica. Los productores invierten en técnicas de procesamiento controladas. Los clientes demandan un rendimiento molecular consistente. La diferenciación de calidad fortalece la posición de los proveedores. El mercado de Politetrafluoroetileno evoluciona hacia la especialización. Esta tendencia mejora el potencial de margen.
- Por ejemplo, AGC Chemicals produce PTFE de alta pureza con impurezas metálicas controladas por debajo de niveles de ppm de un solo dígito para procesos de semiconductores.
Enfoque Creciente en la Ligereza y Flexibilidad de Diseño
Las industrias prefieren materiales más ligeros con fuertes propiedades mecánicas. El PTFE apoya diseños de componentes compactos y complejos. Los ingenieros favorecen polímeros que facilitan los procesos de ensamblaje. La flexibilidad de diseño mejora el rendimiento general del producto. El PTFE reemplaza partes metálicas más pesadas en aplicaciones selectas. La sustitución de materiales apoya los objetivos de eficiencia. El mercado de Politetrafluoroetileno se adapta a los diseños modernos. La innovación da forma a la adopción de materiales a largo plazo.
- Por ejemplo, Saint-Gobain utiliza componentes de PTFE para reemplazar partes metálicas, reduciendo el peso de los componentes en más del 40% en ensamblajes industriales seleccionados.
Preferencia Creciente por Materiales de Larga Vida Útil y Bajo Mantenimiento
Los usuarios finales buscan materiales con ciclos de servicio extendidos. El PTFE reduce el desgaste en aplicaciones de alto movimiento. La baja fricción limita el reemplazo frecuente de componentes. El control de costos de mantenimiento influye en las decisiones de compra. Los operadores industriales valoran el comportamiento predecible del material. El PTFE ofrece un rendimiento estable a lo largo del tiempo. El mercado de Politetrafluoroetileno se alinea con el valor del ciclo de vida. La durabilidad se convierte en un factor clave de selección.
Avances en Técnicas de Procesamiento y Fabricación
Los productores mejoran las capacidades de moldeo y extrusión para satisfacer la demanda. El procesamiento avanzado mejora la consistencia del producto. La fabricación apoya tolerancias dimensionales más estrictas. Los componentes personalizados de PTFE ganan mayor aceptación. Los fabricantes amplían las ofertas de productos con valor añadido. La eficiencia en el procesamiento apoya la optimización de costos. El mercado de Politetrafluoroetileno se beneficia del progreso técnico. La innovación en la fabricación sostiene la competitividad.
Análisis de Desafíos del Mercado:
Altos Costos de Producción y Procesos de Fabricación Complejos
La producción de PTFE requiere equipos especializados y experiencia técnica. La obtención de materias primas involucra insumos basados en flúor. Los procesos intensivos en energía aumentan los costos operativos. La complejidad de la fabricación limita la rápida expansión de la capacidad. La presión de costos afecta a los usuarios finales sensibles al precio. Los pequeños productores enfrentan altas barreras de entrada. El mercado de Politetrafluoroetileno enfrenta sensibilidad de margen. El control de costos sigue siendo un desafío crítico.
Presión Ambiental Y Regulatoria Sobre Los Fluoropolímeros
El escrutinio regulatorio afecta la producción de fluoropolímeros en todo el mundo. Las normas ambientales aumentan los requisitos de cumplimiento. El manejo de residuos y el control de emisiones elevan los costos operativos. La incertidumbre política afecta los planes de inversión a largo plazo. Las preocupaciones públicas influyen en las decisiones de selección de materiales. Los productores invierten en métodos de producción más limpios. El mercado de Politetrafluoroetileno navega por regulaciones en evolución. El cumplimiento da forma a las estrategias de crecimiento futuro.
Oportunidades de Mercado:
Expansión En Vehículos Eléctricos Y Sistemas De Energía Renovable
La movilidad eléctrica crea demanda de aislamiento térmico avanzado. El PTFE apoya los sistemas de baterías y la electrónica de potencia. El equipo de energía renovable requiere componentes poliméricos duraderos. Las instalaciones eólicas y solares demandan materiales resistentes a la intemperie. La transición energética apoya la demanda de materiales avanzados. El PTFE cumple con las expectativas de rendimiento en sistemas de energía limpia. El mercado de Politetrafluoroetileno se alinea con los cambios energéticos. Esta oportunidad apoya el crecimiento futuro en volumen.
Crecimiento En Dispositivos Médicos Avanzados Y Electrónica De Alta Gama
La innovación médica aumenta la demanda de materiales poliméricos de precisión. El PTFE es adecuado para diseños de dispositivos mínimamente invasivos. La electrónica de alta gama requiere soluciones de aislamiento estables. Los dispositivos portátiles e implantables apoyan el uso de polímeros. Los fabricantes buscan un rendimiento de material confiable. La miniaturización de productos favorece a los fluoropolímeros. El mercado de Politetrafluoroetileno se beneficia de la innovación. El avance tecnológico abre nuevas áreas de aplicación.
Análisis De Segmentación De Mercado:
Por Forma / Producto
El PTFE granular mantiene una fuerte demanda debido a su facilidad de procesamiento y rendimiento consistente. Los fabricantes utilizan grados granulares en moldeo y extrusión para componentes industriales. El polvo fino sirve para aplicaciones que necesitan paredes delgadas y formas precisas. Los productores prefieren el polvo fino para extrusión de pasta y piezas especiales. Los grados de dispersión apoyan la producción de recubrimientos y películas. Estos grados permiten una cobertura superficial uniforme y un grosor controlado. El mercado de Politetrafluoroetileno se beneficia de una demanda equilibrada en todas las formas de producto. Cada forma apoya necesidades distintas de procesamiento y rendimiento.
- Por ejemplo, Gujarat Fluorochemicals informa que los grados de polvo fino de PTFE permiten un espesor de pared inferior a 0.5 mm en aplicaciones de tubería.
Por Aplicación
Las láminas representan una aplicación central debido a su uso en revestimientos y aislamiento. Los usuarios industriales seleccionan láminas de PTFE por su resistencia química y durabilidad. Los recubrimientos ganan tracción para la reducción de fricción y protección de superficies. Las tuberías y tubos sirven para el manejo de fluidos en entornos corrosivos. Las plantas químicas dependen de la tubería de PTFE para seguridad y pureza. Las películas apoyan el aislamiento eléctrico y componentes flexibles. La diversidad de aplicaciones fortalece la estabilidad de la demanda. La fiabilidad del rendimiento impulsa la adopción a largo plazo.
Por Uso Final
El procesamiento químico sigue siendo el segmento de uso final más grande. El PTFE apoya sellos, juntas y revestimientos en condiciones agresivas. La demanda en electricidad y electrónica se centra en la estabilidad de aislamiento y dieléctrica. Los sistemas de alta frecuencia dependen del comportamiento constante del polímero. El uso automotriz se enfoca en el control de fricción y resistencia al calor. Los sistemas de combustible y frenos prefieren componentes de PTFE. El mercado de Politetrafluoroetileno se alinea con sectores industriales y tecnológicos. La diversidad de uso final apoya un consumo constante.
Segmentación:
Por Forma/Producto- Granular
- Polvo Fino
- Dispersión
- Láminas
- Recubrimientos
- Tubos
- Películas
- Procesamiento Químico / Industrial
- Eléctrico y Electrónica
- Automotriz
Segmentos Regionales
- América del Norte
- EE.UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Análisis Regional:
Asia Pacífico
Asia Pacífico posee la mayor parte del mercado global con alrededor del 45%. China lidera la demanda regional debido a la fuerte producción de fluorquímicos y el amplio uso industrial. Japón apoya el crecimiento a través de los sectores de electrónica, automotriz y manufactura de precisión. Corea del Sur contribuye mediante la demanda de semiconductores y aislamiento eléctrico. India muestra un consumo creciente por el procesamiento químico y la expansión de infraestructura. La capacidad de producción local apoya la seguridad del suministro. El mercado de Politetrafluoroetileno se beneficia de la fabricación rentable y la alta demanda de uso final en esta región.
América del Norte y Europa
América del Norte representa casi el 25% de la demanda global, respaldada por la industria aeroespacial, dispositivos médicos y manufactura avanzada. Estados Unidos impulsa el consumo a través de aplicaciones industriales y de salud de alto rendimiento. Europa representa aproximadamente el 20% del mercado, liderada por Alemania, Francia y el Reino Unido. El procesamiento químico y la manufactura automotriz anclan la demanda regional. Los estrictos estándares de calidad favorecen los grados premium de PTFE. Las industrias impulsadas por la investigación sostienen un consumo estable. El mercado de Politetrafluoroetileno sigue bien respaldado por ecosistemas industriales maduros en estas regiones.
América Latina y Oriente Medio y África
América Latina posee cerca del 6% de la cuota de mercado global, liderada por Brasil y México. La expansión industrial y los proyectos de procesamiento químico apoyan el crecimiento de la demanda. Medio Oriente y África representan alrededor del 4% del consumo. Las operaciones de petróleo y gas dependen del PTFE para la resistencia a la corrosión. El desarrollo de infraestructura apoya la adopción constante de materiales. La dependencia de las importaciones sigue siendo alta en estas regiones. El mercado de Politetrafluoroetileno gana tracción gradual a través de la diversificación industrial y las actualizaciones de capacidad.
Análisis de Jugadores Clave:
- The Chemours Company
- Daikin Industries, Ltd.
- AGC Inc.
- Gujarat Fluorochemicals Limited
- 3M Company
- Dongyue Group
Análisis Competitivo:
El mercado de Politetrafluoroetileno presenta una estructura competitiva moderadamente consolidada con productores globales y regionales. Las empresas líderes se centran en la escala, la consistencia del producto y los grados específicos para aplicaciones. Un fuerte control sobre las cadenas de suministro de fluorquímicos apoya la estabilidad de costos. Los productores invierten en la optimización de procesos para mejorar la pureza y el rendimiento. Los portafolios de productos cubren formas granulares, de polvo fino y de dispersión. La alineación con los sectores químico, electrónico y automotriz da forma a la competencia. La expansión estratégica de capacidad fortalece la presencia regional. El mercado de Politetrafluoroetileno sigue impulsado por la capacidad técnica y los contratos a largo plazo con clientes.
Desarrollos Recientes:
- En noviembre de 2025 (anunciado el 10 de diciembre de 2025), AGC logró un hito mundial al completar la verificación de terceros bajo el estándar UL 2809 para su Fluon® PTFE grado G fabricado utilizando fluorita reciclada como materia prima principal. La verificación UL 2809, basada en los protocolos ISO 14021, certifica los porcentajes autodeclarados de contenido reciclado en productos a través de procedimientos estandarizados de validación por terceros. Esto representa la primera instancia a nivel mundial donde una resina de PTFE fluoropolímero ha logrado tal verificación, siendo el grado Fluon® PTFE G—ampliamente utilizado en la fabricación de semiconductores—el producto inaugural en el portafolio de AGC en obtener esta certificación. El logro subraya el compromiso de AGC con el avance de una economía circular para los recursos de flúor; la empresa ha mejorado con éxito la calidad de la fluorita reciclada recuperada de desechos de fabricación utilizando tecnologías de purificación patentadas y ahora incorpora este material reciclado en productos comerciales. AGC planea expandir la verificación UL 2809 a otros productos fluoropoliméricos en su portafolio y está explorando iniciativas para reutilizar fluorita reciclada de materiales de desecho generados en las instalaciones de otros fabricantes, alineándose con su plan de gestión a medio plazo, AGC plus-2026.
- El 18 de julio de 2025, AGC Inc. anunció el lanzamiento comercial de grados innovadores sin surfactantes y sin solventes de polimerización fluorados dentro de su serie de fluoroelastómeros AFLAS™ FFKM. Estos nuevos productos, fabricados utilizando la Tecnología Sin Surfactantes & Sin Solventes Fluorados patentada por AGC, ofrecen un rendimiento equivalente al de los fluoroelastómeros convencionales mientras abordan la creciente demanda de la industria de semiconductores por procesos de fabricación que eliminen surfactantes y solventes de polimerización fluorados. Históricamente, estos aditivos químicos se consideraban esenciales para mejorar la reactividad de los monómeros fluorados y la eficiencia de fabricación; sin embargo, lograr estándares de alto rendimiento sin ellos representaba un desafío técnico significativo que AGC superó con éxito. Los nuevos grados SF (sin surfactantes), disponibles inicialmente para variantes FFKM resistentes a altas temperaturas diseñadas para equipos de fabricación de semiconductores, están entrando en disponibilidad comercial de inmediato, con una expansión progresiva a otros tipos de FFKM planificada como parte de la hoja de ruta de desarrollo en curso. La serie AFLAS™ FFKM es reconocida como un elastómero industrial que ofrece una resistencia excepcional a químicos, calor y plasma, lo que lo convierte en un material de sellado y grabado indispensable en la fabricación de semiconductores donde sus propiedades de resistencia al plasma extienden significativamente los intervalos de mantenimiento y mejoran la seguridad operativa.
- En mayo de 2025, The Chemours Company anunció un acuerdo estratégico de fabricación con Navin Fluorine International Limited, un productor indio de fluorquímicos, para fabricar su fluido de enfriamiento por inmersión en dos fases Opteon™. Esta asociación representa un hito crítico en la ampliada Iniciativa de Enfriamiento Líquido de Chemours, que aprovecha más de 90 años de experiencia en gestión térmica para abordar las demandas de enfriamiento de los centros de datos de próxima generación y el hardware de IA. El fluido Opteon™, una solución dieléctrica basada en hidrofluorolefina, ofrece características de rendimiento excepcionales, incluyendo un potencial de calentamiento global (GWP) ultra bajo de solo 10 y una efectividad de uso de energía (PUE) cercana a 1. En comparación con los sistemas de enfriamiento convencionales, casi elimina el uso de agua, reduce los requisitos de espacio en un 60% y disminuye el consumo de energía hasta en un 40%, mientras reduce el uso de energía de enfriamiento hasta en un 90%. La comercialización del fluido de enfriamiento por inmersión en dos fases Opteon™ a través de las instalaciones de fabricación de Navin Fluorine está programada para comenzar en 2026, con sitios de producción ubicados en Surat, Dahej (ambos en el oeste de India) y Dewas (centro de India).
Cobertura del Informe:
El informe de investigación ofrece un análisis en profundidad basado en Por Forma/Producto, Por Aplicación, y Por Segmentos de Uso Final. Detalla a los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye información sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Asimismo, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, los escenarios regulatorios y los avances tecnológicos que están dando forma a la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos entrantes y empresas establecidas para navegar las complejidades del mercado.
Perspectivas Futuras:
- La demanda industrial continuará anclando el crecimiento a largo plazo en los sectores químico y manufacturero.
- La producción de electrónica aumentará el uso de grados de PTFE de alta pureza y especialidad.
- La expansión de vehículos eléctricos incrementará la demanda de materiales de aislamiento térmico y eléctrico.
- La innovación en dispositivos médicos apoyará la adopción constante de componentes de PTFE biocompatibles.
- Los productores se centrarán en la eficiencia de los procesos para gestionar los requisitos de costo y calidad.
- La presión por la sostenibilidad fomentará métodos de producción de fluoropolímeros más limpios y conformes.
- Asia Pacífico fortalecerá su posición a través de la expansión de capacidad y el crecimiento de exportaciones.
- Las soluciones de PTFE diseñadas a medida ganarán preferencia en aplicaciones de alto rendimiento.
- Los acuerdos de suministro a largo plazo mejorarán la visibilidad de la demanda para los principales productores.
- El avance tecnológico mejorará la fiabilidad del producto y el alcance de las aplicaciones.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de politetrafluoroetileno y cuál es su tamaño proyectado para 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de politetrafluoroetileno entre 2025 y 2032?
¿Qué segmento del mercado de politetrafluoroetileno tuvo la mayor participación en 2024?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado de Politetrafluoroetileno?
¿Quiénes son las empresas líderes en el mercado del politetrafluoroetileno?
¿Qué región comandó la mayor parte del mercado de Politetrafluoroetileno en 2024?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de politetrafluoroetileno Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to the forecast period)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de politetrafluoroetileno Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (the forecast period) (2024: USD 3,843 million → forecast year: USD 5,826.3 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de politetrafluoroetileno Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs.
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de politetrafluoroetileno Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de politetrafluoroetileno Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de politetrafluoroetileno Market Drivers
- 3.3 Mercado de politetrafluoroetileno Market Restraints & Challenges
- 3.4 Mercado de politetrafluoroetileno Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de politetrafluoroetileno Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de politetrafluoroetileno Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de politetrafluoroetileno category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de politetrafluoroetileno Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through the forecast period
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through the forecast period
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de politetrafluoroetileno Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de politetrafluoroetileno market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de politetrafluoroetileno Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de politetrafluoroetileno Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de politetrafluoroetileno Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de politetrafluoroetileno (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de politetrafluoroetileno Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de politetrafluoroetileno Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & )
- 7.1.2 Channel Mix Evolution (the forecast period)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through the forecast period
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de politetrafluoroetileno Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de politetrafluoroetileno Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de politetrafluoroetileno Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de politetrafluoroetileno Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de politetrafluoroetileno Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de politetrafluoroetileno Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de politetrafluoroetileno Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
