
Visión General del Mercado:
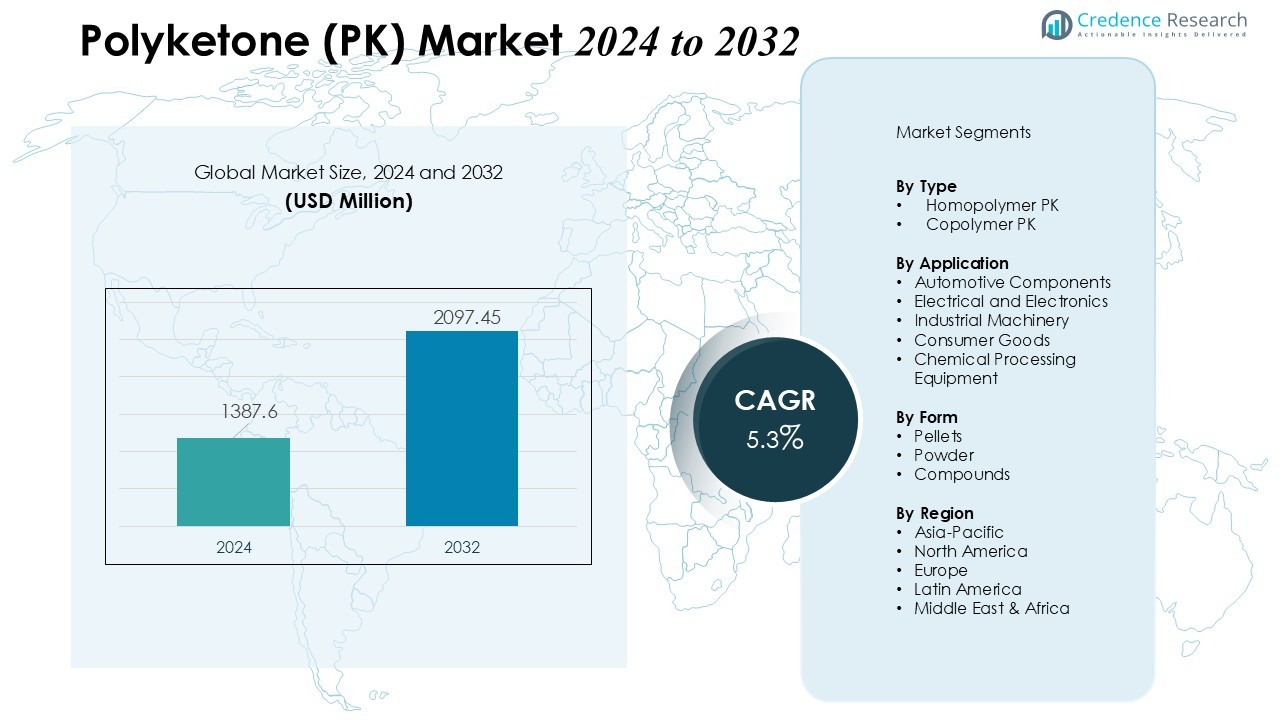
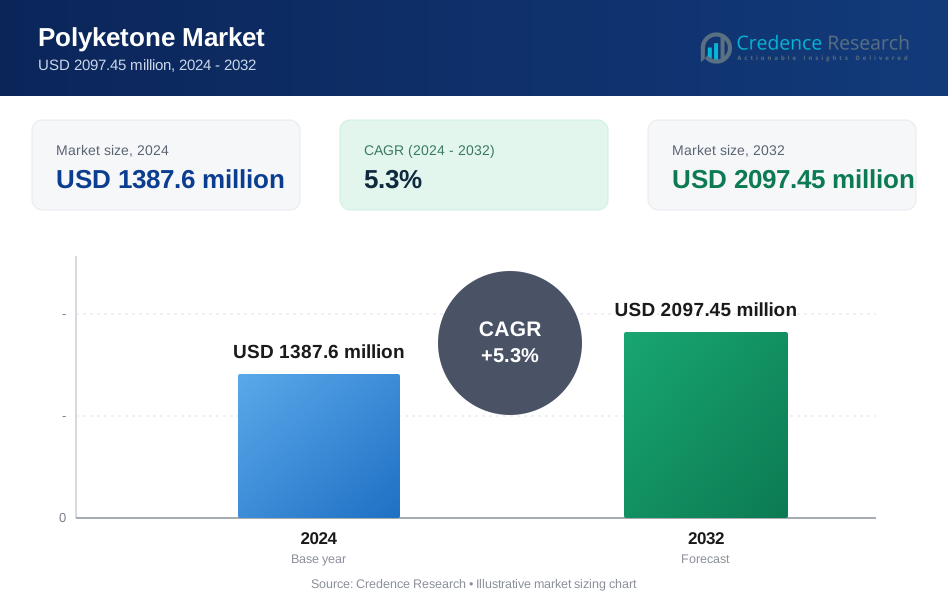
El tamaño del mercado de Polyketone (PK) se valoró en USD 1387.6 millones en 2024 y se anticipa que alcanzará USD 2097.45 millones para 2032, con un CAGR del 5.3% durante el período de pronóstico (2024-2032).
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Polyketone (PK) 2024 | USD 1387.6 Millones |
| Mercado de Polyketone (PK), CAGR | 5.3% |
| Tamaño del Mercado de Polyketone (PK) 2032 | USD 2097.45 Millones |
Los principales impulsores que dan forma al crecimiento del mercado incluyen el aumento de la demanda del sector automotriz, donde PK mejora los componentes del sistema de combustible, engranajes y aplicaciones bajo el capó debido a su durabilidad y resistencia al desgaste. El uso creciente en electrónica de consumo y maquinaria industrial también apoya el consumo, ya que los fabricantes priorizan los polímeros que ofrecen alto rendimiento en condiciones operativas exigentes. Además, su bajo impacto ambiental y reciclabilidad se alinean con las iniciativas de sostenibilidad global, fortaleciendo su penetración en el mercado.
Regionalmente, Asia Pacífico asegura la mayor participación, respaldada por fuertes bases de manufactura, creciente producción automotriz y expansión de las industrias electrónicas en China, Japón y Corea del Sur. Europa mantiene una adopción significativa impulsada por estrictas regulaciones ambientales y un sector automotriz maduro. América del Norte continúa creciendo de manera constante, respaldada por capacidades industriales avanzadas y un enfoque creciente en soluciones de polímeros de alto rendimiento.
 Perspectivas del Mercado:
- El mercado de Polyketone (PK) registra USD 1387.6 millones en 2024 y se prevé que alcance USD 2097.45 millones para 2032 con un CAGR del 5.3%, respaldado por la creciente adopción en industrias de uso final de alto rendimiento.
- Los fabricantes de automóviles aumentan la integración de PK en sistemas de combustible, engranajes y componentes bajo el capó debido a su resistencia al desgaste, estabilidad dimensional y contribución a diseños de vehículos ligeros.
- Los productores de electricidad y electrónica fortalecen el uso de PK en conectores, componentes de circuitos y carcasas de precisión porque ofrece fuertes propiedades dieléctricas y fiabilidad bajo estrés térmico y mecánico.
- Las industrias impulsadas por la sostenibilidad prefieren PK por su reciclabilidad, bajo perfil de VOC y reducida huella de carbono, apoyando una transición más amplia hacia polímeros de ingeniería ecoeficientes.
- Asia Pacífico lidera la adopción, seguida por Europa y América del Norte, respaldada por industrias automotrices, electrónicas y de maquinaria establecidas que dependen de soluciones de polímeros duraderos y de alto rendimiento.
Impulsores del Mercado:
Creciente Adopción en Aplicaciones Automotrices y de Transporte
El mercado de Polyketone (PK) se beneficia de la fuerte demanda de los sectores automotriz y de transporte. Los fabricantes prefieren PK para componentes que requieren alta resistencia al desgaste, estabilidad dimensional y tolerancia química. Reduce el peso de los componentes mientras mantiene los estándares de rendimiento, lo que apoya los objetivos de eficiencia de combustible. El uso creciente en sistemas de combustible, engranajes y piezas bajo el capó refuerza su relevancia en el diseño moderno de vehículos.
- Por ejemplo, Hyosung Polyketone desarrolló grados POKETONE™ para componentes de sistemas de combustible automotriz y engranajes, aprovechando su superior rendimiento de baja fricción y excelente resistencia química. La empresa actualmente posee una participación dominante de más del 83% de todo el mercado global de polyketone.
Creciente Uso en la Fabricación de Equipos Eléctricos y Electrónicos
La demanda se fortalece debido al aumento de la producción de dispositivos eléctricos y electrónicos. PK ofrece alta resistencia dieléctrica y excelente resistencia a la humedad, lo que respalda su uso en conectores, sistemas de protección de circuitos y carcasas de precisión. Cumple con los requisitos de miniaturización sin comprometer la resistencia mecánica. Los fabricantes en este sector valoran su fiabilidad bajo estrés térmico y mecánico continuo.
- Por ejemplo, el material Tachyon 100G de Isola Group demuestra una mínima absorción de humedad en remojos de agua DI de 24 horas, manteniendo una constante dieléctrica estable (Dk) incluso a temperaturas elevadas.
Expansión en Aplicaciones Industriales y Mecánicas
Los fabricantes de maquinaria industrial y equipos mecánicos adoptan PK para piezas expuestas a fricción, ambientes corrosivos y estrés repetido. Funciona bien en bombas, válvulas y componentes de transportadores debido a su dureza y compatibilidad química. Las empresas prefieren PK sobre los plásticos de ingeniería convencionales cuando la larga vida útil es una prioridad. Su versatilidad contribuye a la creciente adopción en industrias de procesos y aplicaciones de alta resistencia.
Mayor Enfoque en Materiales Sostenibles y Ecoeficientes
Los objetivos de sostenibilidad global fomentan el cambio hacia polímeros con menor impacto ambiental. PK apoya estos objetivos a través de su reciclabilidad, bajas emisiones de COV y una huella de carbono reducida durante el procesamiento. Las industrias que buscan cumplir con los estándares ambientales lo ven como una alternativa viable a los plásticos de ingeniería tradicionales. El crecimiento del mercado se alinea con la creciente preferencia por materiales que apoyan prácticas de fabricación circular.
Tendencias del Mercado:
Creciente Cambio hacia Polímeros de Ingeniería de Alto Rendimiento y Ligereza
El mercado de Polyketone (PK) muestra un fuerte cambio hacia materiales que ofrecen alto rendimiento mientras apoyan el diseño de productos ligeros. Los fabricantes buscan polímeros que reduzcan el peso del sistema sin comprometer la durabilidad, lo que fortalece la adopción de PK en los sectores automotriz, industrial y de consumo. Ofrece superior resistencia al desgaste, estabilidad química y propiedades de baja fricción que cumplen con los requisitos de ingeniería en evolución. La demanda aumenta por materiales que funcionan de manera confiable bajo condiciones extremas de temperatura y estrés mecánico. Las industrias integran PK en componentes que requieren larga vida útil y precisión. La tendencia se alinea con los esfuerzos globales para mejorar la eficiencia energética y la fiabilidad operativa a través de la ingeniería avanzada de materiales.
- Por ejemplo, PK mantiene la resistencia mecánica en engranajes industriales de alto estrés y partes estructurales bajo condiciones extremas.
Creciente Preferencia por Soluciones Poliméricas Sostenibles y Ecoeficientes
Las industrias globales fortalecen su enfoque en la sostenibilidad, lo que apoya un uso más amplio de PK en sistemas de producción alineados con el medio ambiente. El mercado de Polyketone (PK) se beneficia del creciente interés en polímeros con menores emisiones, reciclabilidad y reducido impacto en el ciclo de vida. Responde bien a las presiones regulatorias que fomentan el cambio hacia opciones de materiales más limpios y seguros. Los fabricantes buscan reducir las huellas ambientales mientras mantienen un alto rendimiento mecánico y funcional. PK se adapta a las iniciativas de fabricación circular que enfatizan la eficiencia de recursos y la recuperación de materiales. La tendencia promueve la innovación en formulaciones de PK adaptadas para aplicaciones industriales más ecológicas.
- Por ejemplo, Hyosung avanzó en formulaciones de PK con superior resistencia química y baja absorción de humedad para sistemas de combustible automotriz. Los fabricantes buscan reducir las huellas ambientales mientras mantienen un alto rendimiento mecánico y funcional, demostrado por el PK de Hyosung que mantiene la resistencia mecánica a una exposición de 150°C.
Análisis de Desafíos del Mercado:
Altos Costos de Producción y Disponibilidad Limitada de Materias Primas
El mercado de Polyketone (PK) enfrenta desafíos relacionados con altos costos de producción y dependencia de cadenas de suministro de monómeros específicos. Depende del monóxido de carbono y olefinas, que requieren entornos de procesamiento controlados y tecnologías especializadas. Los gastos de producción restringen una adopción más amplia en industrias sensibles al costo que prefieren plásticos de ingeniería más económicos. Los fabricantes evalúan cuidadosamente las relaciones costo-rendimiento antes de integrar PK en aplicaciones de gran volumen. La disponibilidad limitada de materias primas en ciertas regiones influye en la estabilidad de precios. El problema afecta la planificación de adquisiciones a largo plazo para sectores de uso final que buscan un suministro de materiales predecible.
Competencia de Polímeros de Ingeniería Establecidos y Restricciones de Procesamiento
La fuerte competencia de poliamidas, poliacetales y otros plásticos de ingeniería presenta una barrera significativa para la adopción de PK. El mercado de Polyketone (PK) debe demostrar claras ventajas de rendimiento para justificar la sustitución en aplicaciones existentes. Encuentra desafíos de procesamiento en instalaciones no equipadas para sus requisitos térmicos y mecánicos específicos. Los fabricantes pueden dudar en modificar la infraestructura o invertir en nuevas herramientas para líneas de productos basadas en PK. La penetración en el mercado depende de una mayor conciencia de los beneficios únicos de PK y una mejor compatibilidad con el equipo de procesamiento estándar. La presión competitiva continúa moldeando las estrategias de mercado y los esfuerzos de innovación.
Oportunidades del Mercado:
Potencial de Expansión en Aplicaciones Automotrices, Electrónicas e Industriales
El mercado de Polyketone (PK) ofrece fuertes oportunidades en los segmentos automotriz, electrónico e industrial que buscan materiales duraderos y ligeros. La demanda aumenta por polímeros que apoyan la eficiencia del combustible, la ingeniería de precisión y la mejora de la fiabilidad de los componentes. Cumple con los requisitos de alta resistencia al desgaste y estabilidad química, lo que fomenta su adopción en engranajes, conectores, componentes de sistemas de combustible y piezas mecánicas. Los fabricantes exploran PK para reemplazar plásticos de ingeniería tradicionales donde se requiere un mayor rendimiento. El crecimiento se acelera en dispositivos electrónicos que necesitan materiales aislantes robustos con un comportamiento térmico consistente. La oportunidad se fortalece a medida que las industrias priorizan materiales que mejoran la eficiencia operativa.
Avances en Materiales Sostenibles y Modelos de Fabricación Circular
Las tendencias de sostenibilidad crean nuevos caminos para la integración de PK en sistemas de productos ecoeficientes. El mercado de Polyketone (PK) se alinea bien con las iniciativas globales que priorizan polímeros con reciclabilidad y un impacto ambiental reducido. Apoya modelos de fabricación circular que dependen de la recuperación de recursos y el procesamiento de bajas emisiones. Las industrias consideran el PK para aplicaciones que requieren cumplimiento con estándares ambientales sin sacrificar el rendimiento mecánico. La innovación en materias primas de base biológica y métodos de producción más ecológicos mejora el potencial de mercado a largo plazo del PK. Estos desarrollos permiten una aceptación más amplia en sectores que implementan estrategias de adquisición impulsadas por la sostenibilidad.
Análisis de Segmentación del Mercado:
Por Tipo
El mercado de Polyketone (PK) incluye PK homopolímero y PK copolímero como los tipos principales. El PK homopolímero asegura una fuerte demanda debido a su alta resistencia al desgaste y superior estabilidad química, que se adaptan a componentes automotrices e industriales. El PK copolímero gana tracción donde se requiere mayor flexibilidad y propiedades mecánicas equilibradas. Soporta aplicaciones que necesitan un rendimiento adaptado para entornos operativos dinámicos. Los fabricantes evalúan ambos tipos basándose en la durabilidad, facilidad de procesamiento y requisitos de uso final.
- Por ejemplo, los grados de PK homopolímero de Hyosung ofrecen hasta un 50% menos de tasas de desgaste que el poliamida 66 en aplicaciones de engranajes para transmisiones automotrices.
Por Aplicación
Las aplicaciones clave incluyen componentes automotrices, maquinaria industrial, equipos eléctricos y electrónicos, bienes de consumo y equipos de procesamiento químico. El mercado de Polyketone (PK) registra una alta adopción en sistemas de combustible automotriz, engranajes y piezas de precisión que dependen de la resistencia y la fricción. Los productores de equipos eléctricos y electrónicos integran PK en conectores, interruptores y estructuras aislantes. También apoya la maquinaria industrial donde la larga vida útil y la resistencia a la corrosión son críticas. El creciente uso en bienes de consumo refuerza su posición en aplicaciones de alto rendimiento.
- Por ejemplo, Hyosung amplió la capacidad de producción para resinas PK utilizadas en componentes de sistemas de combustible automotriz, logrando un 50% menos de permeabilidad al combustible en comparación con PA66.
Por Forma
El mercado incluye formas de pellets, polvo y compuestos personalizados. Los pellets tienen la mayor participación debido a su idoneidad para procesos de moldeo por inyección y extrusión a gran escala. Las formas de polvo sirven aplicaciones de nicho que requieren una dispersión fina del material o tratamientos de superficie especializados. El mercado de Polyketone (PK) se beneficia de la creciente demanda de compuestos personalizados diseñados para criterios de rendimiento específicos. Soporta la flexibilidad de procesamiento en diversos entornos de fabricación.
Segmentaciones:
Por Tipo
- PK Homopolímero
- PK Copolímero
Por Aplicación
- Componentes Automotrices
- Equipos Eléctricos y Electrónicos
- Maquinaria Industrial
- Bienes de Consumo
- Equipos de Procesamiento Químico
Por Forma
- Pellets
- Polvo
- Compuestos
Por Región
- América del Norte
- EE. UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Análisis Regional:
Asia Pacífico Lidera la Demanda Global con el 46% de la Cuota de Mercado
Asia Pacífico posee el 46% del Mercado de Poliquetona (PK), impulsado por una fuerte expansión industrial y capacidades de producción robustas. China, Corea del Sur y Japón mantienen altos niveles de consumo respaldados por sectores automotrices, electrónicos y de maquinaria establecidos. Gana tracción en componentes que requieren durabilidad, resistencia química y estabilidad dimensional. La región incrementa la integración de PK a través de inversiones continuas en tecnologías avanzadas de polímeros. El creciente enfoque en materiales de ingeniería livianos fortalece la adopción en aplicaciones de transporte e industriales.
Europa Mantiene el 27% de la Cuota Apoyada por la Adopción de Materiales de Alto Rendimiento
Europa representa el 27% del Mercado de Poliquetona (PK), reflejando una demanda estable de usuarios automotrices, eléctricos e industriales. Alemania, Francia y el Reino Unido impulsan el consumo respaldados por estrictos estándares regulatorios que promueven materiales sostenibles y de alto rendimiento. Se alinea con el énfasis de la región en la fiabilidad, reciclabilidad y cumplimiento ambiental. Los fabricantes adoptan PK para mejorar el rendimiento mecánico mientras cumplen con los requisitos cambiantes de la industria. La innovación continua en diseño de ingeniería sigue reforzando su papel en aplicaciones especializadas.
América del Norte Posee el 19% de la Cuota Impulsada por el Crecimiento Tecnológico e Industrial
América del Norte asegura el 19% del Mercado de Poliquetona (PK), respaldada por fuertes capacidades industriales y una creciente demanda de soluciones avanzadas de polímeros. Gana importancia en aplicaciones automotrices, electrónicas y de equipos industriales que requieren larga vida útil y estabilidad química. La región se beneficia de la inversión en tecnologías de procesamiento avanzadas que expanden la usabilidad de PK. Las industrias de uso final prefieren PK cuando buscan alternativas a los plásticos de ingeniería tradicionales con mayor potencial de rendimiento. El crecimiento continúa a medida que los fabricantes priorizan la eficiencia, durabilidad e innovación en materiales.
Análisis de Jugadores Clave:
- Hyosung (Poketone)
- K.D. Feddersen
- Akro-Plastic
- Poly-Source
- BASF
- Chevron Phillips Chemical
- Evonik
- Mitsui Chemicals
Análisis Competitivo:
El mercado de Polyketone (PK) presenta un panorama competitivo consolidado dominado por fabricantes de polímeros establecidos que se centran en la innovación de materiales orientada al rendimiento. Las empresas líderes invierten en tecnologías de producción avanzadas para mejorar la calidad del polímero, reducir los costos de procesamiento y ampliar la idoneidad de las aplicaciones. Se beneficia de colaboraciones estratégicas entre proveedores de materiales, OEMs automotrices y fabricantes de electrónica que buscan confiabilidad a largo plazo y una funcionalidad mejorada del producto. Los competidores fortalecen sus carteras mediante el desarrollo de grados de PK especializados adaptados para entornos operativos exigentes. Los actores del mercado también priorizan la sostenibilidad avanzando en formulaciones reciclables y prácticas de fabricación energéticamente eficientes. Los esfuerzos de investigación continuos apoyan la introducción de materiales PK que ofrecen una mejor resistencia química, rendimiento al desgaste y estabilidad mecánica, reforzando la competitividad en los mercados globales.
Desarrollos Recientes:
- En enero de 2025, Evonik lanzó una nueva empresa llamada Smart Effects al fusionar sus líneas de negocio de sílice y silano, empleando a 3,500 personas a nivel mundial.
- En octubre de 2025, BASF lanzó una asociación estratégica con IFF para desarrollar innovaciones de enzimas y polímeros de próxima generación para productos de limpieza y cuidado personal.
Cobertura del Informe:
El informe de investigación ofrece un análisis en profundidad basado en Tipo, Aplicación, Forma y Región. Detalla a los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye información sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Asimismo, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, escenarios regulatorios y avances tecnológicos que están moldeando la industria. Evalúa el impacto de factores externos y cambios económicos en ITALIA sobre el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos participantes y empresas establecidas para navegar las complejidades del mercado.
Perspectivas Futuras:
- Se espera que el mercado de Polyketone (PK) experimente una adopción creciente en sistemas automotrices que requieren alta durabilidad, baja fricción y resistencia química.
- Los fabricantes ampliarán el uso de PK en componentes eléctricos y electrónicos para apoyar la miniaturización y la estabilidad térmica a largo plazo.
- La demanda aumentará para grados de PK adaptados a maquinaria industrial que opera bajo alto estrés y ambientes corrosivos.
- Se beneficiará del creciente interés en materiales ligeros que mejoran la eficiencia energética en aplicaciones de transporte y mecánicas.
- Las tendencias de sostenibilidad impulsarán el desarrollo de formulaciones de PK reciclables que se alineen con los objetivos de fabricación circular.
- Los avances en tecnologías de compounding mejorarán la compatibilidad de PK con diversos métodos de procesamiento y ampliarán el potencial de uso final.
- Los participantes del mercado invertirán en capacidades de producción regionales para fortalecer la estabilidad del suministro y reducir la dependencia de fuentes limitadas de materias primas.
- Surgirán nuevas oportunidades de aplicación en bienes de consumo donde se requiere fiabilidad y alto rendimiento mecánico.
- La innovación colaborativa entre fabricantes de polímeros y OEMs acelerará la personalización de productos para necesidades industriales de nicho.
- La demanda global se fortalecerá a medida que las industrias busquen alternativas a los plásticos de ingeniería tradicionales con mayor consistencia de rendimiento y beneficios ambientales.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de Poliketona (PK) y cuál es su tamaño proyectado para 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de poliketona (PK) entre 2024 y 2032?
¿Qué segmento del mercado de poliketona (PK) tuvo la mayor participación en 2024?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado de Poliketona (PK)?
¿Quiénes son las empresas líderes en el mercado de Poliketona (PK)?
¿Qué región tuvo la mayor participación en el mercado de Poliketona (PK) en 2024?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Poliketona Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Poliketona Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 1387.6 million → 2032: USD 2097.45 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Poliketona Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Poliketona Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Poliketona Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Poliketona Market Drivers
- 3.3 Mercado de Poliketona Market Restraints & Challenges
- 3.4 Mercado de Poliketona Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Poliketona Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Poliketona Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Poliketona category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Poliketona Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Poliketona Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Poliketona market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Poliketona Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Poliketona Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Poliketona Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Poliketona (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Poliketona Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Poliketona Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Poliketona Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Poliketona Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Poliketona Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Poliketona Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Poliketona Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Poliketona Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Poliketona Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
