
Visión General del Mercado:
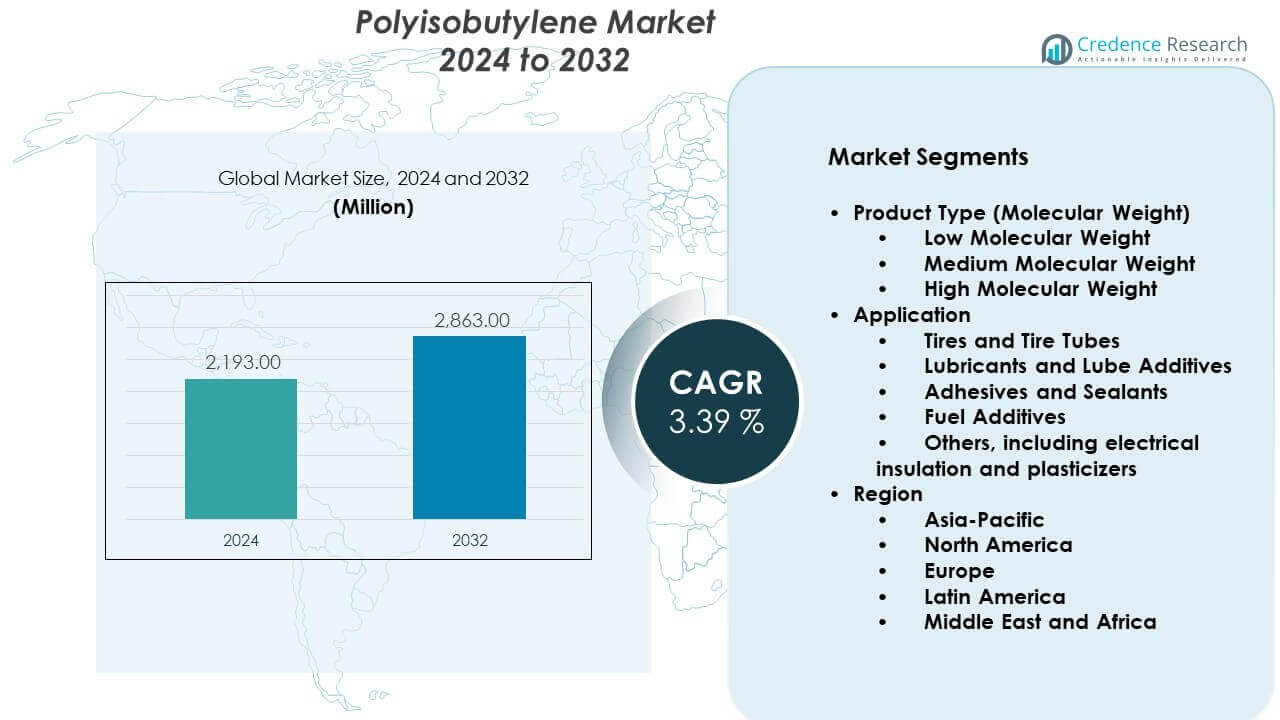
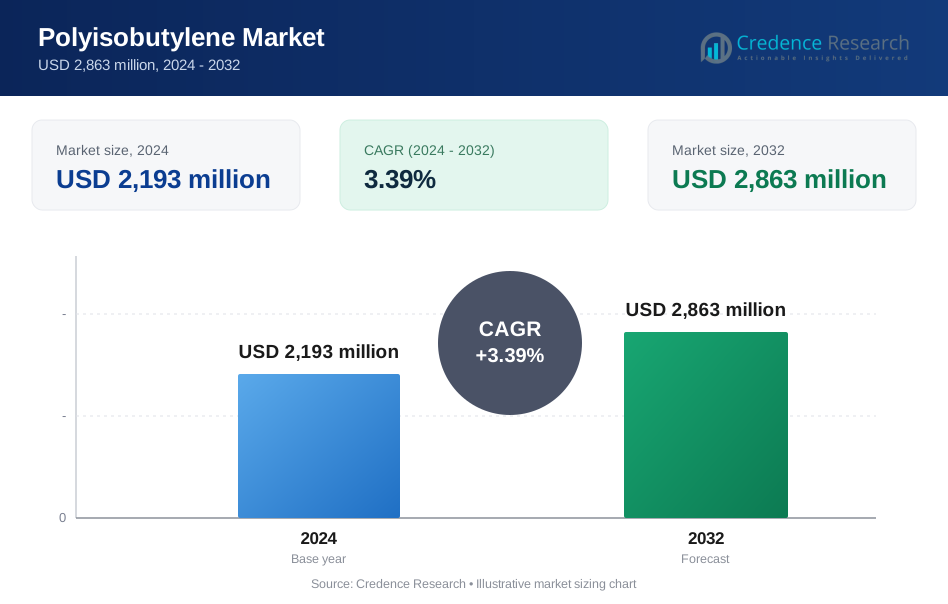
Se proyecta que el mercado de Poliisobutileno crecerá de USD 2,193 millones en 2024 a USD 2,863 millones para 2032. Se espera que el mercado se expanda a una CAGR del 3.39% de 2024 a 2032.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Poliisobutileno 2024 | USD 2,193 Millones |
| Mercado de Poliisobutileno, CAGR | 3.39% |
| Tamaño del Mercado de Poliisobutileno 2032 | USD 2,863 Millones |
La demanda aumenta debido al fuerte uso en lubricantes automotrices y aditivos para combustibles. El poliisobutileno mejora el control de la viscosidad y la protección del motor. El crecimiento en la producción de vehículos respalda el consumo constante en todas las regiones. La actividad de construcción también impulsa la demanda de selladores y materiales impermeabilizantes. Los fabricantes prefieren el polímero por su durabilidad y resistencia a la intemperie. El crecimiento industrial aumenta el uso en adhesivos y elastómeros. Las mejoras continuas del producto mejoran el rendimiento y la eficiencia del procesamiento. Estos factores sostienen la demanda a largo plazo en las industrias de uso final.
Norteamérica y Europa lideran el mercado de Poliisobutileno debido a sectores automotrices y de construcción maduros. Un fuerte enfoque regulador en la eficiencia del combustible apoya la demanda de aditivos en estas regiones. Asia Pacífico emerge como la región de más rápido crecimiento, impulsada por la expansión industrial y el aumento de la producción de vehículos. China e India juegan roles clave debido a sus grandes bases manufactureras. La expansión de proyectos de infraestructura apoya aún más el crecimiento regional. América Latina y Medio Oriente muestran una adopción gradual, respaldada por el desarrollo industrial y aplicaciones relacionadas con la energía.
Perspectivas del Mercado:
- El mercado de polibuteno fue valorado en USD 2,193 millones en 2024 y se proyecta que alcance los USD 2,863 millones para 2032, expandiéndose a una tasa compuesta anual del 3.39% durante el período de pronóstico.
- Asia-Pacífico lidera con aproximadamente un 38% de participación debido a la fuerte manufactura automotriz e industrial, seguida por América del Norte con un 27% impulsada por la demanda de aditivos para lubricantes, y Europa con un 23% apoyada por estrictos estándares de rendimiento automotriz.
- Asia-Pacífico es también la región de más rápido crecimiento, manteniendo casi un 38% de participación, respaldada por el aumento de la producción de vehículos, la expansión de infraestructura y bases de manufactura rentables en China e India.
- Por aplicación, los lubricantes y aditivos para lubricantes representan alrededor del 42% de participación debido al uso generalizado en motores automotrices e industriales, mientras que los neumáticos y tubos de neumáticos tienen aproximadamente un 31% de participación impulsados por las necesidades de retención de aire.
- Por tipo de producto, el polibuteno de alto peso molecular representa casi un 46% de participación para usos en neumáticos y sellado, mientras que los grados de peso molecular medio contribuyen con aproximadamente un 34% debido a su rendimiento equilibrado en lubricantes y selladores.
Impulsores del Mercado:
Aumento de la Dependencia de Lubricantes Automotrices y Aditivos de Combustible
El mercado de polibuteno se beneficia de la fuerte demanda en lubricantes automotrices. El polímero mejora la estabilidad de la viscosidad y la limpieza del motor. Los fabricantes de automóviles prefieren materiales que apoyen una vida útil más larga del motor. La demanda de aditivos de combustible apoya el consumo constante de material. Los estándares de control de emisiones impulsan las mejoras de lubricantes en todas las regiones. El mercado se beneficia del crecimiento constante de la producción de vehículos. Las flotas industriales también apoyan la demanda de volumen. Este impulsor sostiene la relevancia a largo plazo del material.
- Por ejemplo, The Lubrizol Corporation utiliza dispersantes basados en polibuteno que cumplen con los estándares de aceite de motor API SP, que limitan la formación de depósitos en los pistones bajo pruebas de oxidación severa definidas por secuencias ASTM.
Creciente Uso en Selladores de Construcción y Sistemas de Impermeabilización
La actividad de construcción apoya la creciente demanda de selladores en todo el mundo. El polibuteno ofrece fuerte resistencia a la humedad y flexibilidad. Los constructores valoran la durabilidad en condiciones climáticas adversas. El mercado de polibuteno atiende aplicaciones de techado y acristalamiento. Los proyectos de infraestructura urbana aumentan los niveles de uso de material. Los proyectos de renovación también apoyan la demanda repetida. El polímero asegura una larga vida útil en juntas. Los ciclos de construcción mantienen la demanda estable.
- Por ejemplo, BASF SE afirma que los selladores de vidrio aislante basados en PIB que utilizan Oppanol logran vidas útiles de servicio superiores a 20 años bajo pruebas de durabilidad EN 1279.
Expansión de Adhesivos Industriales y Aplicaciones de Elastómeros
La manufactura industrial depende de materiales de unión de alto rendimiento. El polibuteno apoya una fuerte adhesión en superficies. Los fabricantes de equipos prefieren materiales con estabilidad química. El mercado de polibuteno se alinea con las necesidades de fiabilidad industrial. Las mezclas de elastómeros mejoran el control de vibraciones y el sellado. La automatización de fábricas apoya el consumo constante de adhesivos. Los ciclos de mantenimiento de equipos impulsan el uso repetido. El crecimiento industrial fortalece los fundamentos de la demanda.
Preferencia por Materiales con Estabilidad Química y Térmica
Los fabricantes prefieren polímeros que resistan productos químicos y calor. El poliisobutileno funciona bien bajo condiciones exigentes. El mercado de poliisobutileno se beneficia de este factor de fiabilidad. Las plantas químicas utilizan el polímero en sistemas de protección. Las aplicaciones en el sector energético apoyan la demanda de nicho. La estabilidad reduce los costos de mantenimiento y reemplazo. Los compradores prefieren un rendimiento de material comprobado. Esta preferencia apoya la adopción a largo plazo.
Tendencias del Mercado:
Cambio hacia grados de polímero de alta pureza y personalizados
Los productores se centran en grados de polímero personalizados para los usuarios finales. Los clientes buscan un control preciso del peso molecular. El mercado de poliisobutileno observa una demanda de formulaciones especializadas. Los grados de alta pureza apoyan usos industriales sensibles. Los estándares de control de calidad ganan importancia en todas las industrias. Los proveedores invierten en el refinamiento de procesos. Los grados personalizados mejoran la retención de clientes. Esta tendencia aumenta el valor por unidad.
- Por ejemplo, INEOS informa procesos de polimerización de PIB controlados que entregan distribuciones de peso molecular estrechas requeridas para detergentes aditivos de combustible que cumplen con los estándares de limpieza ISO.
Mayor enfoque en la optimización del rendimiento en productos finales
Los fabricantes optimizan las formulaciones para mejorar el rendimiento del producto final. El poliisobutileno apoya una mejor elasticidad y fuerza de sellado. El mercado de poliisobutileno se alinea con los objetivos de diferenciación de productos. Los usuarios finales demandan un comportamiento consistente del material. La evaluación comparativa del rendimiento guía la selección de materiales. Los proveedores ofrecen servicios de soporte técnico. Esta tendencia fortalece las relaciones proveedor-cliente. Las ofertas de valor agregado ganan tracción.
- Por ejemplo, TPC Group destaca el uso de elastómeros de PIB en sistemas adhesivos que mantienen la flexibilidad en un rango operativo de −40°C a 100°C, verificado a través de pruebas de tracción ASTM D412.
Adopción de técnicas avanzadas de procesamiento y mezcla
Las mejoras en la tecnología de procesamiento mejoran la eficiencia de producción. Las mezclas de poliisobutileno logran mejor uniformidad. El mercado de poliisobutileno se beneficia del mejor control de fabricación. Los reactores avanzados apoyan una calidad de salida consistente. La automatización reduce la variabilidad operativa. Los productores se centran en la optimización del rendimiento. La innovación en el procesamiento apoya el control de costos. La adopción de tecnología da forma al posicionamiento competitivo.
Creciente integración en sistemas de materiales multicomponentes
Las industrias integran el poliisobutileno en sistemas de materiales complejos. Las formulaciones híbridas mejoran el rendimiento general del producto. El mercado de poliisobutileno apoya la compatibilidad con otros polímeros. Los sistemas de sellantes y adhesivos se benefician de la sinergia. La integración de materiales reduce la complejidad de la formulación. Los proveedores colaboran estrechamente con los compuestos. Esta tendencia amplía el alcance de la aplicación. Las soluciones a nivel de sistema ganan preferencia.
Análisis de Desafíos del Mercado:
Exposición a la volatilidad de precios de materias primas y riesgos de suministro
Las fluctuaciones en los costos de materias primas afectan la estabilidad de precios. La producción de poliisobutileno depende de materias primas petroquímicas. El mercado de poliisobutileno enfrenta presión de márgenes durante las oscilaciones de precios. Las interrupciones en el suministro crean desafíos de planificación para los productores. Los contratos a largo plazo ofrecen protección limitada. La transferencia de costos sigue siendo difícil en mercados competitivos. Los compradores demandan consistencia de precios. La volatilidad complica la previsión de ingresos.
Competencia de Polímeros Alternativos y Materiales Sustitutos
Los polímeros alternativos compiten en selladores y lubricantes. Algunos sustitutos ofrecen opciones de menor costo. El mercado de Poliisobutileno enfrenta riesgo de sustitución en usos sensibles al precio. Los compradores prueban materiales alternativos durante períodos de presión de costos. Las compensaciones de rendimiento influyen en las decisiones de cambio. La innovación sigue siendo crítica para defender la participación. La diferenciación técnica ayuda a reducir la sustitución. La presión competitiva sigue siendo persistente.
Oportunidades de Mercado:
Expansión en Economías Industriales Emergentes de Alto Crecimiento
Las economías emergentes invierten en manufactura e infraestructura. La demanda de Poliisobutileno aumenta con la expansión industrial. El mercado de Poliisobutileno se beneficia del aumento en la propiedad de vehículos. El crecimiento de la construcción apoya el consumo de selladores. La capacidad de producción local atrae el interés de los proveedores. Las calidades rentables se adaptan a las necesidades regionales. Las estrategias de entrada al mercado se centran en asociaciones. Las regiones emergentes ofrecen crecimiento en volumen.
Innovación de Producto para Abordar Aplicaciones Especializadas y Premium
La innovación abre el acceso a aplicaciones premium. El Poliisobutileno apoya usos avanzados de sellado y amortiguación. El mercado de Poliisobutileno puede dirigirse a nichos de alto margen. Las calidades especiales sirven a los sectores de electrónica y energía. Los compradores enfocados en el rendimiento aceptan precios premium. La colaboración técnica impulsa el desarrollo de aplicaciones. La innovación reduce la presión competitiva. Surgen oportunidades de crecimiento basadas en el valor.
Análisis de Segmentación de Mercado:
Tipo de Producto (Peso Molecular)
El poliisobutileno de bajo peso molecular apoya el control de fluidos y las propiedades adhesivas. Los fabricantes utilizan esta calidad en aditivos para combustibles y plastificantes. Las calidades de peso molecular medio equilibran elasticidad y viscosidad. El mercado de Poliisobutileno utiliza ampliamente este segmento en lubricantes y selladores. El poliisobutileno de alto peso molecular ofrece fuerte elasticidad y retención de aire. Los productores de neumáticos y tubos confían en esta calidad para la durabilidad. La estabilidad química apoya una larga vida útil. Cada clase molecular sirve a una necesidad de rendimiento definida.
- Por ejemplo, BASF SE confirma que el PIB de alto peso molecular en los revestimientos interiores de neumáticos reduce la permeabilidad al aire casi diez veces en comparación con el caucho natural, basado en pruebas de permeabilidad estandarizadas.
Aplicación
Los neumáticos y tubos de neumáticos representan una aplicación central debido a las propiedades de retención de aire. Los lubricantes y aditivos para lubricantes dependen del poliisobutileno para el control de la viscosidad. Los adhesivos y selladores se benefician de una fuerte adhesión y resistencia a la humedad. El mercado de Poliisobutileno apoya aditivos para combustibles que mejoran la limpieza del motor. La aislación eléctrica utiliza el polímero por su resistencia química. Los plastificantes aplican el material para mejorar la flexibilidad. Los usuarios industriales valoran el rendimiento consistente. La diversidad de aplicaciones apoya una demanda estable.
- Por ejemplo, Braskem señala que las formulaciones de selladores basadas en PIB utilizadas en acristalamientos industriales mantienen una resistencia de adhesión por encima de 0.3 MPa después de pruebas de intemperismo acelerado definidas por estándares ISO.
Alineación de Producto y Aplicación
La selección del tipo de producto depende de las necesidades de rendimiento del uso final. Los grados de bajo peso molecular son adecuados para usos críticos de flujo. Los grados medios sirven para formulaciones industriales equilibradas. Los grados de alto peso molecular satisfacen las demandas de resistencia mecánica. El mercado de Poliisobutileno se beneficia de esta clara alineación. Los compradores seleccionan grados basados en la durabilidad y estabilidad. Esta estructura mejora la eficiencia del suministro. La claridad del segmento apoya el desarrollo de productos específicos.
Segmentación:
Por Tipo de Producto (Peso Molecular)
- Bajo Peso Molecular
- Peso Molecular Medio
- Alto Peso Molecular
Por Aplicación
- Neumáticos y Cámaras de Neumáticos
- Lubricantes y Aditivos para Lubricantes
- Adhesivos y Selladores
- Aditivos para Combustibles
- Otros, incluyendo aislamiento eléctrico y plastificantes
Por Región
- Norteamérica
- EE. UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Análisis Regional:
Asia-Pacífico
Asia-Pacífico posee la mayor parte del mercado de Poliisobutileno con casi el 38%. China lidera debido a su fuerte capacidad de fabricación automotriz e industrial. Japón apoya la demanda a través de la producción avanzada de lubricantes y productos químicos especializados. India contribuye mediante el aumento de la producción de vehículos y el crecimiento de la infraestructura. La expansión de la fabricación de neumáticos apoya el uso constante de polímeros. La producción rentable atrae a proveedores globales. La región se beneficia de una amplia demanda de aplicaciones.
Norteamérica
Norteamérica representa alrededor del 27% de la cuota de mercado de Poliisobutileno. Estados Unidos domina debido a la fuerte demanda de lubricantes y aditivos para combustibles. El mantenimiento automotriz y los servicios del mercado secundario impulsan un consumo constante. La región favorece grados de polímeros de alta calidad y enfoque en el rendimiento. Los adhesivos y selladores industriales apoyan volúmenes estables. La infraestructura petroquímica establecida asegura la fiabilidad del suministro. El enfoque en la innovación fortalece la posición competitiva.
Europa, América Latina y Oriente Medio y África
Europa representa casi el 23% del mercado de Poliisobutileno, liderada por Alemania y Francia. Los estrictos estándares automotrices apoyan la demanda de lubricantes y selladores. América Latina tiene aproximadamente un 7% de participación, impulsada por Brasil y México. El crecimiento industrial apoya una adopción gradual en adhesivos y neumáticos. Oriente Medio y África representan aproximadamente un 5% de participación. Los sectores de energía y construcción apoyan la demanda de nicho. Estas regiones muestran un potencial de crecimiento constante pero selectivo.
Análisis de Jugadores Clave:
Análisis Competitivo:
El mercado de Poliisobutileno muestra una concentración moderada con productores químicos globales liderando el suministro. Los grandes jugadores compiten a través de la consistencia del producto y una amplia cobertura de aplicaciones. Las ventajas de escala apoyan el control de costos y un suministro confiable. El conocimiento tecnológico ayuda a las empresas a servir a los segmentos de lubricantes y neumáticos de alto rendimiento. El mercado de Poliisobutileno también refleja fuertes lazos con los productores de aditivos y selladores. La personalización del producto apoya los contratos a largo plazo. Los productores regionales se centran en aplicaciones sensibles al precio. La presión competitiva se mantiene constante en regiones maduras y emergentes.
Desarrollos Recientes:
- El Grupo TPC, posicionado como el principal productor de poliisobutileno en América del Norte y un importante proveedor global, avanzó en su estrategia de innovación de productos con el lanzamiento de PIBplus™ en 2025. Esta tecnología patentada de poliisobutileno epoxidado representa un avance tecnológico significativo, ofreciendo una mayor reactividad y una plataforma química más amplia en comparación con los productos PIB convencionales. Los dispersantes derivados de PIBplus™ demuestran una estabilidad de oxidación notablemente mejorada en comparación con las formulaciones tradicionales de succinimida de poliisobutileno (PIBSI), haciéndolos adecuados para motores modernos, más pequeños y de alto rendimiento diseñados para maximizar la eficiencia del combustible y reducir las emisiones. Además, en diciembre de 2025, el Grupo TPC completó su primera transacción de certificación Plus de Sostenibilidad Internacional y Carbono (ISCC) para 1,3 Butadieno originado de sus operaciones en Houston, reflejando el compromiso de la empresa con los estándares ambientales y prácticas comerciales responsables.
- El enfoque de Braskem dentro de los mercados de poliisobutileno se ha centrado en iniciativas de sostenibilidad más amplias en lugar de lanzamientos de productos PIB tradicionales. En K 2025, la feria comercial líder mundial para plásticos y caucho celebrada en Düsseldorf, Alemania, en octubre de 2025, Braskem presentó soluciones de productos de próxima generación basadas en bio y circulares en su portafolio I'm green™, aunque estos anuncios abordaron principalmente polietileno y polímeros relacionados en lugar de innovaciones específicas de poliisobutileno. El reciente énfasis estratégico de la empresa refleja un giro a nivel corporativo hacia materiales basados en bio y principios de economía circular en todo su portafolio petroquímico.
- Lubrizol anunció una importante adquisición estratégica de terrenos en julio de 2024, firmando un Memorando de Entendimiento con las autoridades del Estado de Maharashtra para comprar un sitio de 120 acres en Aurangabad, India, planeado para convertirse en la mayor instalación de fabricación de la empresa en la región. Esta expansión apoya la estrategia de crecimiento regional y desarrollo de capacidad de Lubrizol. En agosto de 2025, Lubrizol amplió aún más sus asociaciones estratégicas al extender su colaboración de tres décadas con Arihant Innochem, un destacado distribuidor de productos químicos especializados en los mercados de Salud, Hogar y Cuidado Personal, para incluir su creciente portafolio de ingredientes nutracéuticos. Además, en julio de 2025, Lubrizol inauguró su primer Centro de Innovación Asia-Pacífico en Singapur, reforzando el compromiso de la empresa con la investigación regional, la colaboración y el desarrollo de mercado en toda la región Asia-Pacífico.
Cobertura del Informe:
El informe de investigación ofrece un análisis en profundidad basado en segmentos de Tipo de Producto (Peso Molecular) y Aplicación. Detalla a los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye información sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Asimismo, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, escenarios regulatorios y avances tecnológicos que están dando forma a la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos entrantes y empresas establecidas para navegar por las complejidades del mercado.
Perspectivas Futuras:
- Se espera que la demanda de lubricantes automotrices y aditivos para combustibles se mantenga estable en las principales regiones.
- Es probable que las aplicaciones de neumáticos y cámaras de aire continúen siendo un impulsor clave de volumen para los productores.
- Se espera que los adhesivos y selladores industriales apoyen un crecimiento constante del consumo.
- La personalización de productos y la diferenciación de grados ganarán importancia entre los usuarios finales.
- Se espera que las economías emergentes contribuyan con una demanda incremental a través de la expansión industrial.
- Es probable que los fabricantes se centren en mejorar la eficiencia de producción y el control de costos.
- La resiliencia de la cadena de suministro se convertirá en una prioridad más fuerte para los productores globales.
- Las mejoras tecnológicas apoyarán estándares consistentes de calidad y rendimiento.
- La competencia favorecerá a las empresas con escala, experiencia técnica y fuertes lazos con los clientes.
- La estabilidad del mercado a largo plazo dependerá de la innovación y la demanda diversificada de aplicaciones.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de poliisobutileno y cuál es su tamaño proyectado para 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de poliisobutileno entre 2025 y 2032?
¿Qué segmento del mercado de poliisobutileno tuvo la mayor participación en 2024?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado de Poliisobutileno?
¿Quiénes son las empresas líderes en el mercado de poliisobutileno?
¿Qué región comandó la mayor parte del mercado de Poliisobutileno en 2024?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Poliisobutileno Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Poliisobutileno Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 2,193 million → 2032: USD 2,863 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Poliisobutileno Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Poliisobutileno Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Poliisobutileno Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Poliisobutileno Market Drivers
- 3.3 Mercado de Poliisobutileno Market Restraints & Challenges
- 3.4 Mercado de Poliisobutileno Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Poliisobutileno Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Poliisobutileno Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Poliisobutileno category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Poliisobutileno Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Poliisobutileno Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Poliisobutileno market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Poliisobutileno Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Poliisobutileno Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Poliisobutileno Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Poliisobutileno (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Poliisobutileno Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Poliisobutileno Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Poliisobutileno Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Poliisobutileno Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Poliisobutileno Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Poliisobutileno Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Poliisobutileno Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Poliisobutileno Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Poliisobutileno Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
