
Visión General del Mercado
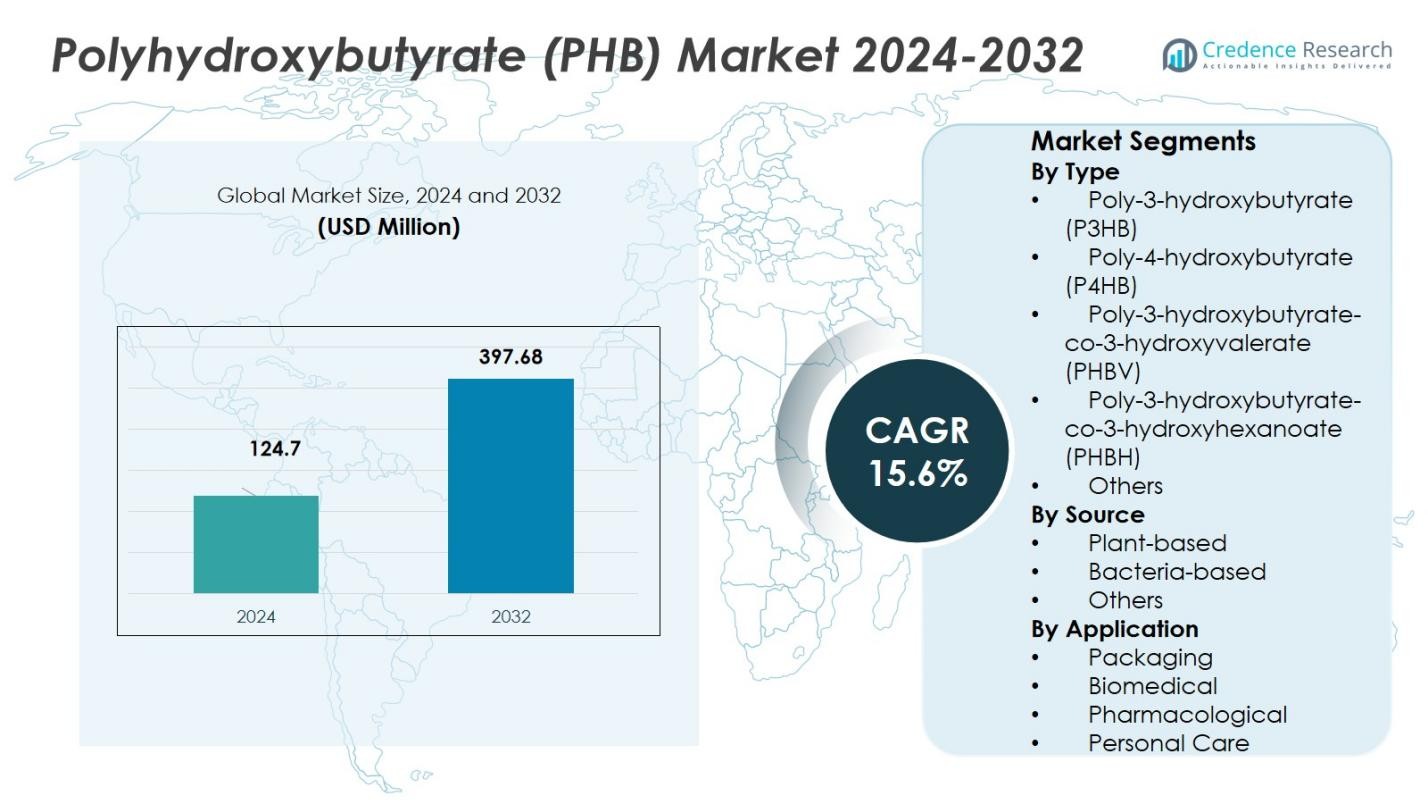
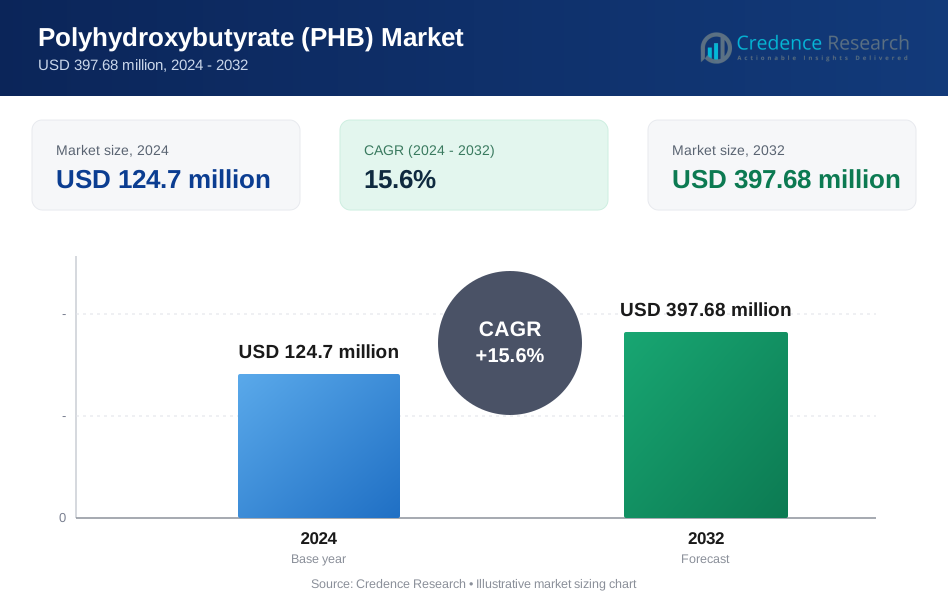
El tamaño del mercado de Polihidroxibutirato (PHB) se valoró en USD 124.7 millones en 2024 y se anticipa que alcanzará los USD 397.68 millones para 2032, creciendo a una CAGR del 15.6% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Polihidroxibutirato (PHB) 2024 | USD 124.7 Millones |
| Mercado de Polihidroxibutirato (PHB), CAGR | 15.6% |
| Tamaño del Mercado de Polihidroxibutirato (PHB) 2032 | USD 397.68 Millones |
El mercado de Polihidroxibutirato (PHB) está impulsado por actores clave como BASF SE, Biomer, TianAn Biologic Materials Co., Ltd., PHB Industrial S.A., BIO‑ON, TEPHA INC., y Telles, LLC, quienes lideran el camino en la producción de biopolímeros a través de innovaciones tecnológicas y capacidades de fabricación ampliadas. La región de Asia-Pacífico posee la mayor cuota de mercado con un 46.2%, principalmente debido al aumento de la demanda de plásticos biodegradables y al creciente uso industrial en embalaje y bienes de consumo. Europa sigue de cerca, respaldada por estrictas regulaciones ambientales y un fuerte énfasis en prácticas sostenibles. América del Norte también muestra un crecimiento significativo, particularmente en aplicaciones de embalaje, agricultura y biomédicas, impulsado por la creciente demanda de los consumidores de productos ecológicos e incentivos regulatorios destinados a reducir los desechos plásticos.
Perspectivas del Mercado
- El mercado de Polihidroxibutirato (PHB) se valoró en USD 124.7 millones en 2024 y se proyecta que alcance los USD 397.68 millones para 2032, creciendo a una CAGR del 15.6% durante el período de pronóstico.
- Los principales impulsores del crecimiento del mercado incluyen el aumento de las preocupaciones ambientales, un cambio hacia el embalaje sostenible y la creciente adopción de plásticos biodegradables en múltiples industrias como el embalaje de alimentos, la agricultura y las aplicaciones biomédicas.
- Las principales tendencias que están dando forma al mercado incluyen el desarrollo de métodos de producción más eficientes, particularmente a través de la fermentación bacteriana, y la creciente demanda de alternativas ecológicas a los plásticos derivados del petróleo.
- El mercado enfrenta desafíos como los altos costos de producción y la necesidad de una inversión significativa en investigación y desarrollo para mejorar la viabilidad comercial del PHB.
- Regionalmente, Asia-Pacífico posee la mayor cuota de mercado con un 46.2%, seguida por Europa y América del Norte, que también están experimentando un crecimiento constante debido a las presiones regulatorias y la demanda de productos sostenibles.
Análisis de Segmentación del Mercado:
Por Tipo:
El mercado de Polihidroxibutirato (PHB) está segmentado por tipo en Polihidroxibutirato-3 (P3HB), Polihidroxibutirato-4 (P4HB), Polihidroxibutirato-co-3-hidroxivalerato (PHBV), Polihidroxibutirato-co-3-hidroxihexanoato (PHBH) y otros. Entre estos, el Polihidroxibutirato-co-3-hidroxivalerato (PHBV) ocupa la posición dominante, con un 45% de participación en el mercado debido a su superior biodegradabilidad y amplia gama de aplicaciones en los sectores de embalaje y biomédico. La creciente demanda de materiales sostenibles y la adopción de PHBV en soluciones de embalaje ecológicas son impulsores clave para el crecimiento de este segmento. Además, la capacidad de PHBV para ser procesado como plásticos convencionales contribuye a su uso creciente en diversas industrias.
- Por ejemplo, las mezclas de PHBV/PBSA (70% en peso de PHBV) se soplaron con éxito en una escala piloto con una altura de burbuja de 180 cm, logrando una resistencia al impacto de 7.7 kJ/m² y capacidad de sellado térmico para embalaje flexible de alimentos.
Por Fuente:
El mercado de PHB se categoriza por fuente en basado en plantas, basado en bacterias y otros. El segmento basado en bacterias lidera el mercado, con un 60% de participación, debido al proceso de producción eficiente y rentabilidad de la fermentación bacteriana en la producción de PHB de alta calidad. El PHB basado en bacterias ofrece una alternativa sostenible a los plásticos tradicionales basados en petróleo, y su uso generalizado en aplicaciones de embalaje, biomédicas y agrícolas está impulsando su crecimiento. Además, el creciente enfoque en reducir el impacto ambiental y la huella de carbono apoya el dominio continuo de la producción de PHB basada en bacterias.
- Por ejemplo, Kaneka ha desarrollado Kaneka PHBH™, un polímero biodegradable hecho de aceites vegetales renovables, con producción a gran escala que permite su uso en embalaje, agricultura y bienes de consumo.
Por Aplicación:
El mercado de Polihidroxibutirato (PHB) está segmentado en aplicaciones de embalaje, biomédicas, farmacológicas y de cuidado personal. El embalaje es el segmento de aplicación más grande, con un 50% de participación en el mercado, impulsado por la creciente demanda de materiales de embalaje biodegradables y ecológicos. El cambio hacia el embalaje sostenible en respuesta a las crecientes preocupaciones ambientales, particularmente en la industria de alimentos y bebidas, impulsa la adopción de PHB en soluciones de embalaje. Además, los avances en técnicas de procesamiento y las regulaciones gubernamentales que favorecen los materiales sostenibles están aumentando la participación de mercado de PHB en el embalaje.
 Principales Impulsores del Crecimiento
Creciente Demanda de Plásticos Biodegradables El creciente cambio global hacia la sostenibilidad y los productos ecológicos es un impulsor significativo del crecimiento para el mercado de Polihidroxibutirato (PHB). A medida que las preocupaciones ambientales sobre los desechos plásticos se intensifican, los gobiernos y las industrias están buscando activamente alternativas a los plásticos tradicionales. El PHB, siendo biodegradable y compostable, se alinea con estos objetivos de sostenibilidad. Con una creciente presión regulatoria para reducir los desechos plásticos, las aplicaciones de PHB en embalaje y bienes de consumo se están expandiendo, particularmente en industrias como el embalaje de alimentos, la agricultura y los textiles, impulsando un crecimiento significativo del mercado.
- Por ejemplo, Xampla ha desarrollado materias primas plásticas biodegradables a partir de proteínas vegetales como guisante y soja que forman películas insolubles en agua comparables a los plásticos convencionales, degradándose completamente en el suelo en 28 días, adecuadas para películas flexibles y recubrimientos utilizados en embalajes.
Regulaciones Gubernamentales y Políticas Ambientales Las regulaciones gubernamentales que promueven el uso de materiales biodegradables y sostenibles son un impulsor crucial para el mercado de PHB. En regiones como Europa y América del Norte, regulaciones más estrictas sobre la producción de plásticos y la gestión de residuos están obligando a las industrias a adoptar bioplásticos como el PHB. Estas regulaciones, como la Estrategia de Plásticos de la UE y las prohibiciones sobre plásticos de un solo uso, están fomentando inversiones en alternativas sostenibles. El entorno político favorable no solo impulsa la adopción de PHB, sino que también atrae a las empresas a invertir en investigación y desarrollo, promoviendo una mayor innovación y expansión en el mercado.
- Por ejemplo, Kaneka Corporation completó la expansión de su capacidad de producción de polímeros biodegradables PHBH a 5,000 toneladas anuales en su sitio de Takasago en Japón para diciembre de 2019. Esta expansión tenía como objetivo satisfacer la demanda global y alinearse con las regulaciones cada vez más estrictas sobre residuos plásticos.
Avances Tecnológicos en Procesos de Producción Los avances en tecnologías de fermentación microbiana y otros métodos de producción están acelerando el crecimiento del mercado de PHB. Estas mejoras tecnológicas han hecho que la producción de PHB sea más rentable, eficiente y escalable. Los investigadores están optimizando los procesos de producción para reducir los altos costos asociados con el PHB y aumentar el rendimiento, haciéndolo una opción más viable para el uso comercial a gran escala. A medida que las tecnologías de producción avanzan, el PHB se está volviendo más competitivo con los plásticos tradicionales, facilitando su aplicación más amplia en diversas industrias, incluyendo embalaje, automotriz y salud.
Tendencias Clave y Oportunidades
Creciente Popularidad de Soluciones de Embalaje Ecológicas La creciente preferencia por soluciones de embalaje sostenibles y ecológicas presenta una oportunidad significativa para el mercado de PHB. Con el aumento de la conciencia del consumidor sobre los problemas ambientales, las industrias están priorizando materiales biodegradables para el embalaje. La capacidad del PHB para descomponerse naturalmente sin dañar el medio ambiente lo posiciona como un sustituto ideal para el plástico convencional en aplicaciones de embalaje. El crecimiento del comercio electrónico, junto con regulaciones estrictas sobre residuos plásticos, está creando una fuerte demanda de embalajes sostenibles, impulsando una mayor adopción de PHB en la industria del embalaje.
- Por ejemplo, IKEA ha adoptado embalajes basados en micelio hechos de raíces de hongos, que son completamente biodegradables y se descomponen rápidamente en condiciones de compostaje.
Crecimiento en Aplicaciones Agrícolas y Médicas La adopción de PHB en los sectores agrícola y médico está emergiendo como una oportunidad clave. En la agricultura, el PHB se utiliza para películas de mantillo biodegradables, ofreciendo a los agricultores una alternativa ecológica al plástico. La demanda de tales soluciones está impulsada por la creciente tendencia de prácticas agrícolas sostenibles y la necesidad de reducir la contaminación plástica en el suelo. En el sector médico, la biocompatibilidad del PHB lo hace adecuado para aplicaciones como sistemas de liberación de medicamentos e implantes biodegradables. Estos usos en expansión en la agricultura y la atención médica presentan un potencial de crecimiento no explotado para el mercado de PHB.
- Por ejemplo, en el sector médico, la biocompatibilidad del PHB ha permitido su uso en sistemas de liberación de medicamentos e implantes biodegradables, donde empresas como Danimer Scientific y Kaneka están innovando métodos de producción para expandir aplicaciones como andamios para ingeniería de tejidos y dispositivos implantables.
Desafíos Clave
Altos Costos de Producción A pesar de los avances en la tecnología de producción, el PHB sigue siendo caro de fabricar en comparación con los plásticos tradicionales. Los altos costos asociados con las materias primas y los procesos de producción limitan su competitividad, especialmente en industrias con márgenes ajustados. Aunque la fermentación microbiana es el método más común de producción de PHB, todavía requiere una inversión sustancial en infraestructura biotecnológica y experiencia. Como resultado, los altos costos de producción presentan una barrera significativa para su adopción generalizada, obstaculizando el potencial de crecimiento del mercado, particularmente en sectores sensibles al costo como el embalaje y los textiles.
Conciencia y Adopción Limitadas en las Industrias Aunque el PHB ofrece importantes beneficios ambientales, su adopción sigue siendo limitada en ciertas industrias debido a la falta de conciencia y comprensión de sus ventajas. Muchas empresas siguen siendo reacias a cambiar de plásticos convencionales a bioplásticos como el PHB debido a los riesgos percibidos relacionados con el rendimiento, la disponibilidad y la rentabilidad. La necesidad de una mayor educación y concienciación en la industria sobre los beneficios a largo plazo del PHB, incluida su sostenibilidad y biodegradabilidad, es crucial para expandir su adopción. Esta adopción limitada obstaculiza el crecimiento más amplio del mercado e impacta el desarrollo de la infraestructura para la producción y aplicación del PHB.
Análisis Regional
Asia-Pacífico
Asia-Pacífico ocupa una posición líder en el mercado de Polihidroxibutirato (PHB), capturando una participación del 46.2% en 2024. La fuerte demanda proviene de la rápida industrialización, la expansión del embalaje, la agricultura y la fabricación de bienes de consumo en economías importantes como China, India y Japón. Las regulaciones ambientales y la creciente conciencia del consumidor sobre la sostenibilidad refuerzan aún más la adopción del PHB. Además, los menores costos laborales y de fabricación, combinados con políticas gubernamentales de apoyo para materiales biodegradables, hacen que la región sea especialmente atractiva tanto para productores locales como para inversores extranjeros que buscan escalar la producción y el despliegue del PHB.
América del Norte
América del Norte representó el 25% de la cuota de mercado global de PHB en estimaciones recientes. La región se beneficia de un sólido ecosistema de I+D y un fuerte impulso regulatorio y corporativo hacia la sostenibilidad. Las estrictas regulaciones ambientales y la creciente demanda de los consumidores por embalajes y productos ecológicos impulsan la adopción del PHB. La bien establecida infraestructura biotecnológica y las inversiones en procesos de producción avanzados mejoran las capacidades de suministro. Como resultado, América del Norte sigue siendo un mercado clave para el PHB, especialmente en segmentos como embalaje, aplicaciones biomédicas y bienes de consumo sostenibles.
Europa
Europa tiene una participación del 20% del mercado global de PHB, respaldada por una rigurosa legislación ambiental y un compromiso con los principios de economía circular. Las regulaciones que apuntan a los plásticos de un solo uso y los fuertes incentivos para alternativas biodegradables han fomentado la adopción del PHB en los segmentos de embalaje, agricultura y automotriz. Países como Alemania, Francia e Italia lideran tanto en la producción como en el consumo de bioplásticos, aprovechando la capacidad de fabricación establecida y los marcos de políticas favorables. La demanda europea es especialmente fuerte en embalajes sostenibles y bienes de consumo compostables, alineándose con las preferencias del consumidor y los mandatos regulatorios.
América Latina
América Latina contribuye con alrededor del 7.4% al mercado global de PHB. La creciente conciencia ambiental y la presión regulatoria emergente para reducir los desechos plásticos están aumentando gradualmente la adopción de PHB en esta región. Se observa un crecimiento clave en aplicaciones de embalaje y agrícolas, donde los materiales biodegradables ofrecen ventajas para la salud del suelo y la reducción de residuos. Aunque la adopción sigue siendo incipiente en comparación con otras regiones, América Latina está presenciando un creciente interés en polímeros sostenibles, impulsado tanto por el estímulo gubernamental como por la creciente demanda de productos de consumo ecológicos.
Medio Oriente y África
La región de Medio Oriente y África (MEA) posee aproximadamente un 5.6% de la cuota del mercado global de PHB. El desarrollo del mercado está en una etapa temprana, pero la creciente conciencia sobre la degradación ambiental y la contaminación plástica está fomentando la adopción inicial. La demanda está surgiendo en sectores como el embalaje y la agricultura, donde las alternativas biodegradables se alinean con los objetivos de sostenibilidad. La infraestructura de fabricación limitada y el menor consumo per cápita actualmente limitan el crecimiento, pero el creciente énfasis en la sostenibilidad ambiental y los posibles incentivos gubernamentales sugieren que MEA podría expandir gradualmente su participación en el mercado de PHB.
Segmentaciones del Mercado:
Por Tipo
- Poli-3-hidroxibutirato (P3HB)
- Poli-4-hidroxibutirato (P4HB)
- Poli-3-hidroxibutirato-co-3-hidroxivalerato (PHBV)
- Poli-3-hidroxibutirato-co-3-hidroxihexanoato (PHBH)
- Otros
Por Fuente
- De origen vegetal
- De origen bacteriano
- Otros
Por Aplicación
- Embalaje
- Biomédico
- Farmacológico
- Cuidado Personal
Por Geografía
- Norteamérica
- EE.UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Medio Oriente y África
- Países del CCG
- Sudáfrica
- Resto de Medio Oriente y África
Panorama Competitivo
El panorama competitivo del mercado de Poli-hidroxibutirato (PHB) está marcado por la presencia de actores clave como GreenBio Materials, Shenzhen Ecomann Technology, MHG, P&G Chemicals, Metabolix, Tianan Biopolymer, Kaneka, Biomer, Newlight Technologies y PHB Industrial. Estas empresas están a la vanguardia del desarrollo y comercialización de PHB, impulsadas por la creciente demanda de materiales sostenibles y biodegradables en diversas industrias, incluyendo embalaje, agricultura y salud. Los actores clave se centran en expandir sus capacidades de producción a través de innovaciones tecnológicas, como avances en la fermentación microbiana y la optimización de procesos de producción para reducir costos y aumentar el rendimiento. Además, las colaboraciones y asociaciones con otros líderes de la industria, junto con inversiones en investigación y desarrollo, son estrategias cruciales que se están empleando para fortalecer sus posiciones en el mercado. A medida que el mercado continúa evolucionando, el énfasis en la escalabilidad, el cumplimiento normativo y la capacidad de cumplir con los objetivos de sostenibilidad seguirá siendo vital para las empresas que buscan capturar una mayor participación del creciente mercado de PHB.
Análisis de Jugadores Clave
- Tianan Biopolymer
- Metabolix
- Kaneka
- Shenzhen Ecomann Technology
- PHB Industrial
- GreenBio Materials
- Newlight Technologies
- MHG
- P&G Chemicals
- Biomer
Desarrollos Recientes
- En noviembre de 2025, Renaissance BioScience y Biome Bioplastics lanzaron una asociación de US$1.06 millones para desarrollar alternativas de plásticos renovables (dirigidas a envases y bienes de consumo).
- En octubre de 2025, CJ Biomaterials ganó un premio de “Innovación en Bioplásticos” por el desarrollo de un producto llamado PHACT A1000P, señalando un nuevo avance en bioplásticos relacionados con PHA/PHB.
- En 2023, un artículo de la Universidad de Washington en St. Louis (WashU) describió un diseño de bioplástico “inspirado en hojas” que introduce nanofibras de celulosa en bioplásticos, mejorando específicamente la resistencia y biodegradabilidad de las mezclas de PHB (y PLA).
Cobertura del Informe
El informe de investigación ofrece un análisis en profundidad basado en Tipo, Fuente, Aplicación y Geografía. Detalla a los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye perspectivas sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Asimismo, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora las dinámicas del mercado, escenarios regulatorios y avances tecnológicos que están moldeando la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos participantes y empresas establecidas para navegar las complejidades del mercado.
Perspectivas Futuras
- La demanda de materiales sostenibles y biodegradables continuará impulsando el crecimiento del mercado de PHB en industrias como el embalaje, la agricultura y la atención médica.
- Los avances tecnológicos en los procesos de producción, como las técnicas mejoradas de fermentación microbiana, reducirán los costos y mejorarán la escalabilidad, haciendo que el PHB sea más competitivo con los plásticos convencionales.
- El aumento de las regulaciones gubernamentales y las prohibiciones sobre plásticos de un solo uso acelerará la adopción de PHB como una alternativa ecológica en varios sectores.
- La creciente conciencia del consumidor sobre la sostenibilidad ambiental y el impacto negativo de la contaminación plástica impulsará aún más la demanda de bioplásticos biodegradables como el PHB.
- La expansión de las aplicaciones de PHB en el sector automotriz, particularmente para componentes ligeros y piezas ecológicas, contribuirá al crecimiento del mercado.
- Los actores clave continuarán invirtiendo en investigación y desarrollo para innovar y mejorar el rendimiento del PHB en diversas aplicaciones.
- La adopción de PHB en el sector agrícola para películas biodegradables y protección del suelo será un importante impulsor de crecimiento, especialmente en prácticas agrícolas sostenibles.
- La colaboración entre los actores de la industria y los organismos gubernamentales creará condiciones favorables para el uso generalizado de PHB, respaldado por incentivos regulatorios.
- A medida que avancen las tecnologías de producción, la disponibilidad de materias primas para PHB mejorará, lo que llevará a una cadena de suministro más estable y eficiente.
- Los mercados emergentes en América Latina, África y el Medio Oriente presentarán nuevas oportunidades para la adopción de PHB, impulsadas por preocupaciones ambientales y crecientes presiones regulatorias.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de Polihidroxibutirato (PHB) y cuál es su tamaño proyectado para 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de polihidroxibutirato (PHB) entre 2025 y 2032?
¿Qué segmento del mercado de Polihidroxibutirato (PHB) tuvo la mayor participación en 2024?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado de polihidroxibutirato (PHB)?
¿Quiénes son las empresas líderes en el mercado de polihidroxibutirato (PHB)?
¿Qué región comandó la mayor parte del mercado de Polihidroxibutirato (PHB) en 2024?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Polihidroxibutirato (PHB) Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Polihidroxibutirato (PHB) Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 124.7 million → 2032: USD 397.68 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Polihidroxibutirato (PHB) Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Polihidroxibutirato (PHB) Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Polihidroxibutirato (PHB) Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Polihidroxibutirato (PHB) Market Drivers
- 3.3 Mercado de Polihidroxibutirato (PHB) Market Restraints & Challenges
- 3.4 Mercado de Polihidroxibutirato (PHB) Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Polihidroxibutirato (PHB) Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Polihidroxibutirato (PHB) Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Polihidroxibutirato (PHB) category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Polihidroxibutirato (PHB) Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Polihidroxibutirato (PHB) Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Polihidroxibutirato (PHB) market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Polihidroxibutirato (PHB) Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Polihidroxibutirato (PHB) Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Polihidroxibutirato (PHB) Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Polihidroxibutirato (PHB) (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Polihidroxibutirato (PHB) Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Polihidroxibutirato (PHB) Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Polihidroxibutirato (PHB) Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Polihidroxibutirato (PHB) Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Polihidroxibutirato (PHB) Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Polihidroxibutirato (PHB) Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Polihidroxibutirato (PHB) Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Polihidroxibutirato (PHB) Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Polihidroxibutirato (PHB) Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
