
Visión General del Mercado:
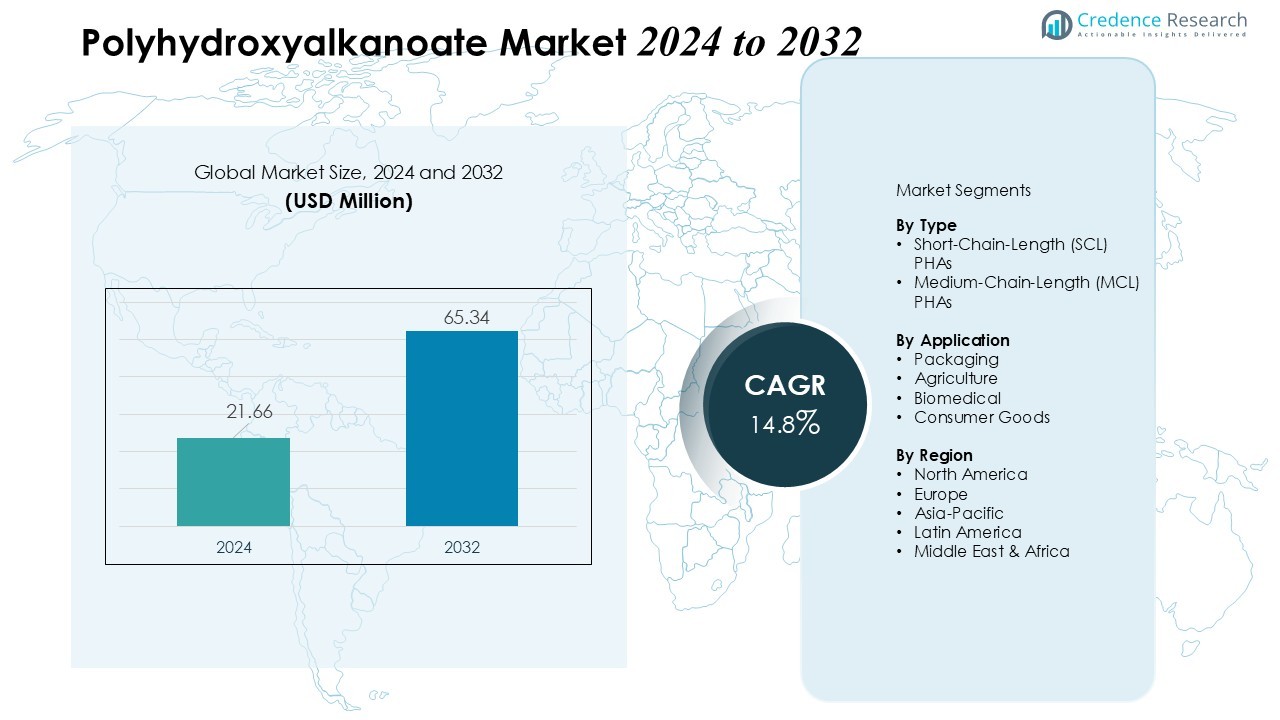
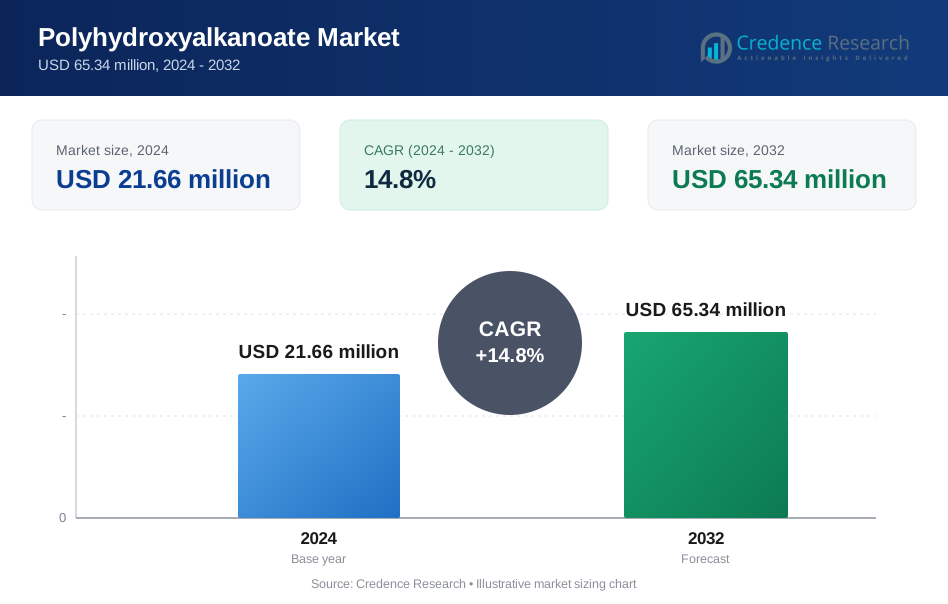
El tamaño del mercado de Polihidroxialcanoato se valoró en USD 21.66 millones en 2024 y se anticipa que alcance los USD 65.34 millones para 2032, con un CAGR del 14.8% durante el período de pronóstico (2024-2032).
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Polihidroxialcanoato 2024 | USD 21.66 Millones |
| Mercado de Polihidroxialcanoato, CAGR | 14.8% |
| Tamaño del Mercado de Polihidroxialcanoato 2032 | USD 65.34 Millones |
El crecimiento del mercado de PHA está impulsado principalmente por el aumento de las preocupaciones ambientales, regulaciones estrictas contra los plásticos de un solo uso y la creciente demanda de alternativas sostenibles de industrias clave de uso final como el empaque, la agricultura y los sectores biomédicos. Los avances tecnológicos, incluidos las mejoras en la fermentación microbiana y la adopción de materias primas basadas en desechos, también están reduciendo los costos de producción y ampliando el potencial de aplicación, lo que impulsa aún más la adopción del mercado.
Regionalmente, la expansión del mercado está liderada por la región de Asia-Pacífico, que se beneficia de abundantes materias primas agrícolas, capacidades de producción de bajo costo y creciente demanda industrial. Europa continúa manteniendo una participación significativa debido a marcos regulatorios sólidos y fuertes mandatos de sostenibilidad, mientras que América del Norte demuestra un crecimiento constante impulsado por la presión regulatoria y la demanda de materiales ecológicos.
Perspectivas del Mercado:
- El mercado de Polihidroxialcanoato alcanzó los USD 21.66 millones en 2024 y se proyecta que crezca a USD 65.34 millones para 2032, registrando un CAGR del 14.8%, impulsado por el aumento de las regulaciones ambientales y la demanda de alternativas sostenibles.
- El aumento de los mandatos gubernamentales contra los plásticos de un solo uso y políticas ambientales más estrictas alientan a las industrias a adoptar polímeros biodegradables, creando oportunidades de crecimiento significativas para el PHA en los sectores de empaque, bienes de consumo y venta al por menor.
- El creciente conocimiento del consumidor sobre los problemas ecológicos y la preferencia por productos ecológicos impulsa la adopción, posicionando al PHA como una alternativa preferida a los plásticos convencionales en múltiples industrias.
- El PHA demuestra versatilidad en sectores como el empaque, la agricultura, el biomédico y los bienes de consumo debido a su biodegradabilidad y orígenes de materias primas renovables, apoyando una penetración más amplia del mercado.
- América del Norte posee el 35% del mercado debido a la infraestructura de producción avanzada y el apoyo regulatorio, Europa representa el 30% respaldada por mandatos de sostenibilidad, mientras que Asia-Pacífico contribuye con el 25% impulsada por la producción de bajo costo y la expansión industrial.
 Impulsores del Mercado:
Aumento de la Rigurosidad de las Regulaciones Ambientales y Políticas de Residuos Plásticos
Los gobiernos de las principales economías continúan endureciendo las regulaciones destinadas a reducir la contaminación por plásticos y la dependencia de plásticos de un solo uso. Muchas jurisdicciones imponen prohibiciones totales o restricciones sobre artículos de plástico desechables, desde bolsas de supermercado hasta cubiertos, lo que lleva a las industrias a buscar alternativas sostenibles y biodegradables. El mercado de polihidroxialcanoatos se beneficia directamente de este impulso regulatorio. Atrae un interés creciente de los sectores de embalaje, bienes de consumo y minoristas que deben cumplir con los mandatos ambientales en evolución.
- Por ejemplo, Tetra Pak ha aumentado el uso de bioplásticos derivados de la caña de azúcar en sus soluciones de embalaje de cartón, y los contenedores están diseñados para ser 100% reciclables donde exista una infraestructura adecuada y instalaciones especializadas.
Cambio de Preferencia del Consumidor hacia Materiales Sostenibles
Los consumidores de todo el mundo son cada vez más conscientes de los problemas ecológicos relacionados con los desechos plásticos y exigen cada vez más productos responsables con el medio ambiente. Esta demanda impulsa a las empresas a adoptar polímeros biodegradables, creando una fuerte atracción por las soluciones basadas en PHA. El atractivo de los orígenes de recursos renovables y la compostabilidad del PHA se alinea con los valores más amplios de los consumidores sobre sostenibilidad y responsabilidad social corporativa. La creciente conciencia ecológica entre los usuarios finales lo posiciona como una alternativa preferida a los plásticos convencionales.
- Por ejemplo, Danimer Scientific fue uno de los primeros productores de resinas PHA biodegradables, y aunque inicialmente tenía una capacidad de fabricación de aproximadamente 9,000 toneladas métricas (alrededor de 10,000 toneladas estadounidenses) anualmente en su planta de Winchester, Kentucky, en marzo de 2020, su capacidad de producción varió significativamente en los años siguientes debido a expansiones, desafíos operativos y dificultades financieras.
Versatilidad en Múltiples Industrias de Uso Final
El PHA demuestra ser adecuado para una amplia gama de aplicaciones, desde embalaje y agricultura hasta bienes de consumo y biomédicos. Su biodegradabilidad y los orígenes de materias primas renovables lo hacen atractivo en el embalaje de alimentos, artículos desechables, películas de mantillo y desechables médicos. Esta flexibilidad intersectorial expande el potencial del mercado y apoya una adopción más amplia. Los fabricantes valoran el PHA porque permite la sustitución de plásticos tradicionales sin comprometer la biodegradabilidad ni el cumplimiento normativo.
Impulsores Económicos por las Fluctuaciones de Precios de Materias Primas y Tendencias de Economía Circular
Los precios volátiles de los combustibles fósiles y el petróleo crudo aumentan el costo de los plásticos convencionales, haciendo que las alternativas de base biológica como el PHA sean más atractivas económicamente. Paralelamente, el impulso global hacia modelos de economía circular, que enfatizan insumos renovables, reducción de desechos y reutilización de recursos, crea condiciones favorables para los polímeros sostenibles. Las industrias que buscan reducir la huella de carbono y la dependencia de los petroquímicos encuentran que ofrece una ventaja estratégica. Este cambio fomenta la inversión a largo plazo en la capacidad de producción de PHA y el desarrollo de aplicaciones.
Tendencias del Mercado:
Aumento de la Demanda de Materiales Sostenibles y Biodegradables Impulsando la Expansión del Mercado
El mercado de polihidroxialcanoatos experimenta un crecimiento robusto debido al creciente énfasis global en la sostenibilidad y la preservación del medio ambiente. Los fabricantes y usuarios finales están cambiando hacia alternativas biodegradables a los plásticos convencionales, impulsando la demanda de PHAs en los sectores de embalaje, agricultura y biomédico. Ofrece una excelente biodegradabilidad y biocompatibilidad, lo que lo convierte en una opción preferida en aplicaciones médicas, incluyendo sistemas de liberación de fármacos e ingeniería de tejidos. Los marcos regulatorios y las iniciativas gubernamentales que promueven materiales ecológicos apoyan aún más la adopción del mercado. Los actores industriales invierten en tecnologías de producción rentables, mejorando el rendimiento y reduciendo la dependencia de materias primas derivadas del petróleo. La fuerte conciencia del consumidor sobre la contaminación plástica fortalece el potencial de crecimiento a largo plazo del mercado.
- Por ejemplo, RWDC Industries produce un material PHA (con la marca Solon®) que está certificado por TÜV Austria como completamente biodegradable en entornos naturales, incluyendo suelo, agua dulce y condiciones marinas.
Avances Tecnológicos y Colaboraciones Estratégicas Mejoran la Competitividad del Mercado
La innovación tecnológica impulsa el mercado de polihidroxialcanoatos, centrándose en la eficiencia de producción mejorada y diversas propiedades de los polímeros. Se beneficia de técnicas avanzadas de fermentación microbiana e ingeniería metabólica, que reducen los costos de producción y mejoran el rendimiento del material. Las empresas buscan asociaciones estratégicas, empresas conjuntas y adquisiciones para expandir carteras de productos y fortalecer la presencia regional. El aumento de aplicaciones en los sectores de embalaje, automotriz y médico crea oportunidades para soluciones personalizadas y productos de alto valor. La inversión en investigación y desarrollo permite una producción escalable y aborda limitaciones como la fragilidad y el alto costo de producción. El mercado muestra una creciente competencia entre los principales actores, motivando la innovación continua y la optimización de procesos.
- Por ejemplo, Danimer Scientific y PepsiCo se asociaron a partir de 2017 para desarrollar películas flexibles basadas en PHA. Para 2021, Danimer había completado una expansión para llevar su capacidad de producción a 20 millones de libras anuales en su instalación de Kentucky.
Análisis de Desafíos del Mercado:
Altos Costos de Producción y Limitaciones Técnicas Restringen el Crecimiento del Mercado
El mercado de polihidroxialcanoatos enfrenta desafíos debido a los altos costos de producción en comparación con los plásticos convencionales, lo que limita su adopción generalizada. Depende de la fermentación microbiana compleja y la disponibilidad de materias primas, lo que afecta la escalabilidad y rentabilidad general. Las limitaciones técnicas, incluyendo la fragilidad y menor estabilidad térmica, restringen la aplicación en ciertos sectores industriales. Los fabricantes invierten mucho en investigación y optimización de procesos para superar estas barreras. Las fluctuaciones en los precios de las materias primas y las restricciones de la cadena de suministro afectan aún más la eficiencia de producción. La limitada conciencia entre las pequeñas y medianas empresas ralentiza la penetración del mercado. La presión competitiva de alternativas biodegradables más baratas también influye en las estrategias de precios.
El Cumplimiento Regulatorio y las Barreras de Entrada al Mercado Plantean Desafíos Adicionales
Los estrictos requisitos regulatorios para los biopolímeros y las certificaciones ambientales plantean obstáculos para los nuevos participantes en el mercado de polihidroxialcanoatos. Requiere adherirse a normas de seguridad, calidad y medio ambiente, lo que aumenta el tiempo y el costo de comercialización. La infraestructura limitada para la producción a gran escala en regiones emergentes dificulta la rápida expansión del mercado. Los actores del mercado enfrentan desafíos al educar a los usuarios finales sobre los beneficios del producto y las prácticas de manejo. La alta inversión de capital inicial y el riesgo asociado con tecnologías innovadoras afectan a los fabricantes más pequeños. La consolidación de la industria y el dominio de los jugadores establecidos crean barreras competitivas. La innovación continua sigue siendo crítica para superar estos desafíos operativos y regulatorios.
Oportunidades de Mercado:
Potencial de Expansión en Envases Biodegradables y Bienes de Consumo
El mercado de polihidroxialcanoatos presenta oportunidades significativas en los sectores de envases y bienes de consumo debido a la creciente demanda de alternativas ecológicas a los plásticos convencionales. Ofrece biodegradabilidad completa y propiedades no tóxicas, lo que lo hace ideal para envases de alimentos, artículos desechables y productos de cuidado personal. La creciente conciencia del consumidor sobre la contaminación plástica alienta a los fabricantes a adoptar soluciones basadas en PHA. Las crecientes regulaciones que limitan los plásticos de un solo uso en Europa, América del Norte y Asia-Pacífico estimulan aún más la adopción del mercado. Las empresas que invierten en técnicas de producción escalables pueden capitalizar la eficiencia de costos y márgenes de beneficio más altos. Los sectores minorista y de comercio electrónico en expansión crean una demanda adicional de soluciones de embalaje sostenibles.
Oportunidades en Aplicaciones Médicas, Agrícolas e Industriales
Los avances tecnológicos y la innovación impulsada por la investigación proporcionan nuevas vías para el mercado de polihidroxialcanoatos. Demuestra un fuerte potencial en aplicaciones biomédicas, incluidos los sistemas de administración de medicamentos, apósitos para heridas e ingeniería de tejidos debido a su biocompatibilidad. En la agricultura, las películas y recubrimientos basados en PHA apoyan prácticas agrícolas sostenibles. Las aplicaciones industriales, incluidos los plásticos biodegradables para los sectores automotriz y electrónico, están ganando terreno. Las colaboraciones entre empresas biotecnológicas y fabricantes químicos aceleran el desarrollo de productos y la penetración en el mercado. Los incentivos gubernamentales crecientes para materiales ecológicos fortalecen aún más las perspectivas de crecimiento y atraen inversión.
Análisis de Segmentación del Mercado:
Por Tipo
El mercado de polihidroxialcanoatos se categoriza principalmente en PHAs de cadena corta (SCL) y PHAs de cadena media (MCL). Muestra una fuerte demanda de SCL-PHAs debido a su biodegradabilidad superior y su idoneidad para envases, artículos desechables y películas agrícolas. Los MCL-PHAs ganan terreno en aplicaciones especializadas, incluidos dispositivos médicos, ingeniería de tejidos y componentes industriales de alto rendimiento, debido a su flexibilidad mejorada y propiedades térmicas. Las estrategias de producción varían según las cepas microbianas y los tipos de materia prima, influyendo en el rendimiento, la calidad del polímero y la eficiencia de costos. Los actores de la industria invierten en I&D para optimizar la composición del polímero, enfocándose en mejoras de rendimiento específicas para cada aplicación.
- Por ejemplo, los datos de plantas piloto para un proceso de producción de PHA a gran escala han indicado la capacidad de lograr títulos de fermentación en el rango de 80-100 g/L utilizando cepas microbianas optimizadas y conceptos de producción integrados.
Por Aplicación
PHA encuentra un uso generalizado en los sectores de embalaje, agricultura, biomédico y bienes de consumo. Demuestra una adopción significativa en el envasado de alimentos y cubiertos desechables debido a su naturaleza compostable y cumplimiento con las normativas ambientales. En la agricultura, sirve como películas de mantillo biodegradables y recubrimientos que reducen los desechos plásticos y apoyan prácticas agrícolas sostenibles. Las aplicaciones biomédicas, incluidos los sistemas de administración de medicamentos, implantes quirúrgicos y apósitos para heridas, aprovechan la biocompatibilidad y propiedades no tóxicas del PHA. Los fabricantes de bienes de consumo integran cada vez más el PHA en productos ecológicos para satisfacer la creciente demanda de alternativas sostenibles. La creciente conciencia sobre la sostenibilidad ambiental y el apoyo regulatorio impulsan la adopción en todas las aplicaciones.
Segmentaciones:
Por Tipo
- PHAs de Cadena Corta (SCL)
- PHAs de Cadena Media (MCL)
Por Aplicación
- Embalaje
- Agricultura
- Biomédico
- Bienes de Consumo
Por Región
- América del Norte
- EE.UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Análisis Regional:
América del Norte Domina con Fuerte Producción de Biopolímeros y Apoyo Regulatorio
América del Norte posee una porción significativa del Mercado de Polihidroxialcanoato, representando el 35% de los ingresos globales, impulsada por una infraestructura de producción avanzada y un sólido respaldo regulatorio. Se beneficia de iniciativas gubernamentales que promueven materiales sostenibles y estrictas restricciones sobre plásticos de un solo uso. La alta adopción en los sectores de embalaje, médico y automotriz fortalece la demanda regional. Las instituciones de investigación y los actores de la industria colaboran para desarrollar métodos de producción rentables y aplicaciones innovadoras. La creciente preferencia del consumidor por productos ecológicos refuerza la expansión del mercado. La inversión en instalaciones de producción a gran escala posiciona a la región como un contribuyente clave al suministro global.
Europa Gana Tracción a través de Regulaciones Ambientales y Prácticas Sostenibles
Europa captura el 30% del Mercado Global de Polihidroxialcanoato, respaldada por políticas ambientales estrictas y fuertes mandatos de sostenibilidad. Ve una creciente adopción en los sectores de embalaje, agricultura y salud. Los fabricantes se centran en mejorar el rendimiento del producto y reducir los costos de producción para satisfacer las crecientes expectativas del mercado. Las asociaciones estratégicas y colaboraciones entre empresas químicas y firmas biotecnológicas aceleran la innovación y el despliegue comercial. La presencia de productores líderes de PHA en Alemania, Francia y los Países Bajos refuerza la estabilidad del mercado. La creciente conciencia del consumidor sobre el impacto ambiental impulsa un uso más amplio de alternativas biodegradables.
Asia-Pacífico Experimenta un Crecimiento Rápido con Aplicaciones Industriales en Expansión
Asia-Pacífico representa el 25% del mercado de polihidroxialcanoatos, impulsado por la creciente demanda industrial y políticas gubernamentales de apoyo. Experimenta una creciente adopción en los sectores de embalaje, agricultura y medicina debido al crecimiento poblacional y la urbanización. Países como China, Japón e India invierten en I+D y en la ampliación de tecnologías de producción de biopolímeros. Las colaboraciones entre empresas nacionales e internacionales facilitan la transferencia de tecnología y la expansión del mercado. Las fuertes capacidades de manufactura y la creciente conciencia sobre alternativas sostenibles impulsan la adopción en múltiples industrias. La región ofrece oportunidades lucrativas tanto para nuevos participantes como para jugadores establecidos que buscan crecimiento.
Análisis de Jugadores Clave:
- Bio-on SpA Source (Italia)
- PolyFerm Canada (Canadá)
- Tianjin GreenBio Materials Co., Ltd. (China)
- Kaneka Corporation (Japón)
- Danimer Scientific (EE.UU.)
- Newlight Technologies (EE.UU.)
- RWDC (EE.UU.)
- Tianan Enmat (China)
- Paques Biomaterials (Países Bajos)
- CjBio (Corea del Sur)
- Bluepha (China)
- Full Cycle Bioplastics (EE.UU.)
Análisis Competitivo:
El mercado de polihidroxialcanoatos es altamente competitivo, caracterizado por la presencia de jugadores globales y regionales que se centran en la innovación, la eficiencia de producción y las asociaciones estratégicas. Está dominado por empresas que invierten en tecnologías avanzadas de fermentación microbiana y métodos de producción rentables para mejorar el rendimiento y la calidad del polímero. Los principales actores persiguen fusiones, adquisiciones y colaboraciones para expandir su alcance geográfico y carteras de productos. Los esfuerzos de investigación y desarrollo se concentran en mejorar las propiedades del material, incluida la flexibilidad, la estabilidad térmica y la biodegradabilidad, para atender diversas aplicaciones finales. Los nuevos participantes enfrentan desafíos de empresas establecidas con fuertes redes de distribución y experiencia en cumplimiento normativo. La innovación continua, las inversiones estratégicas y la adopción de materias primas sostenibles son factores críticos que impulsan la competitividad. La trayectoria de crecimiento del mercado depende de la capacidad de los jugadores para equilibrar el costo de producción, los requisitos regulatorios y la demanda cambiante de los consumidores por alternativas ecológicas.
Desarrollos Recientes:
- En junio de 2025, Teknor Apex adquirió Danimer Scientific, fortaleciendo su posición en el mercado de bioplásticos.
- En noviembre de 2025, CJ Biomaterials firmó una asociación con BIQ Materials para producir relleno de césped artificial utilizando el biopolímero PHACT™ PHA, con la ceremonia realizada a finales de octubre de 2025.
Cobertura del Informe:
El informe de investigación ofrece un análisis en profundidad basado en Tipo, Aplicación y Región. Detalla a los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye información sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Además, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, los escenarios regulatorios y los avances tecnológicos que están dando forma a la industria. Evalúa el impacto de factores externos y cambios económicos en ITALIA sobre el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos participantes y empresas establecidas para navegar por las complejidades del mercado.
Perspectivas Futuras:
- El creciente énfasis global en la sostenibilidad continuará impulsando la adopción de PHA en múltiples industrias.
- Los avances tecnológicos en la fermentación microbiana y las materias primas basadas en desechos reducirán los costos de producción y mejorarán la escalabilidad.
- La creciente demanda de envases biodegradables y productos desechables ampliará la penetración en el mercado de bienes de consumo y sectores minoristas.
- La presión regulatoria contra los plásticos de un solo uso reforzará el cambio hacia alternativas de polímeros ecológicos.
- La versatilidad del PHA apoyará un aumento de aplicaciones en los sectores biomédico, agrícola e industrial.
- Las colaboraciones y asociaciones estratégicas entre fabricantes e instituciones de investigación acelerarán la innovación y el desarrollo de productos.
- Los mercados emergentes en Asia-Pacífico y América Latina ofrecerán oportunidades de crecimiento significativas debido a la producción de bajo costo y la creciente demanda industrial.
- La inversión en I&D se centrará en mejorar las propiedades del material, incluyendo flexibilidad, estabilidad térmica y resistencia mecánica.
- El aumento de la conciencia del consumidor sobre el impacto ambiental fortalecerá la demanda de soluciones de polímeros sostenibles y renovables.
- Los actores de la industria que prioricen la producción a gran escala, la optimización de costos y el cumplimiento de las normas ambientales mantendrán una ventaja competitiva en el mercado.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de los polihidroxialcanoatos y cuál es su tamaño proyectado para 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de polihidroxialcanoatos entre 2024 y 2032?
¿Qué segmento del mercado de polihidroxialcanoatos tuvo la mayor participación en 2024?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado de polihidroxialcanoatos?
¿Quiénes son las empresas líderes en el mercado de los polihidroxialcanoatos?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Polihidroxialcanoatos Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Polihidroxialcanoatos Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 21.66 million → 2032: USD 65.34 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Polihidroxialcanoatos Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Polihidroxialcanoatos Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Polihidroxialcanoatos Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Polihidroxialcanoatos Market Drivers
- 3.3 Mercado de Polihidroxialcanoatos Market Restraints & Challenges
- 3.4 Mercado de Polihidroxialcanoatos Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Polihidroxialcanoatos Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Polihidroxialcanoatos Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Polihidroxialcanoatos category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Polihidroxialcanoatos Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Polihidroxialcanoatos Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Polihidroxialcanoatos market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Polihidroxialcanoatos Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Polihidroxialcanoatos Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Polihidroxialcanoatos Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Polihidroxialcanoatos (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Polihidroxialcanoatos Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Polihidroxialcanoatos Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Polihidroxialcanoatos Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Polihidroxialcanoatos Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Polihidroxialcanoatos Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Polihidroxialcanoatos Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Polihidroxialcanoatos Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Polihidroxialcanoatos Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Polihidroxialcanoatos Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
