
Visión General del Mercado:
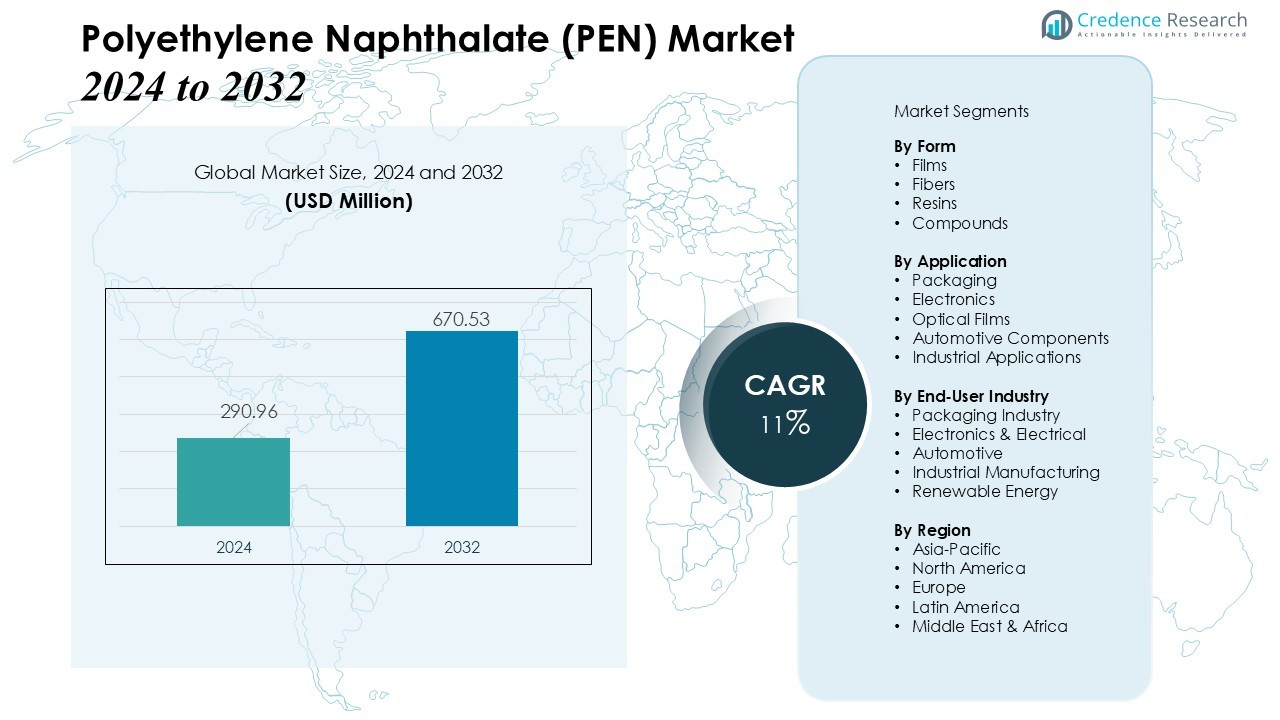
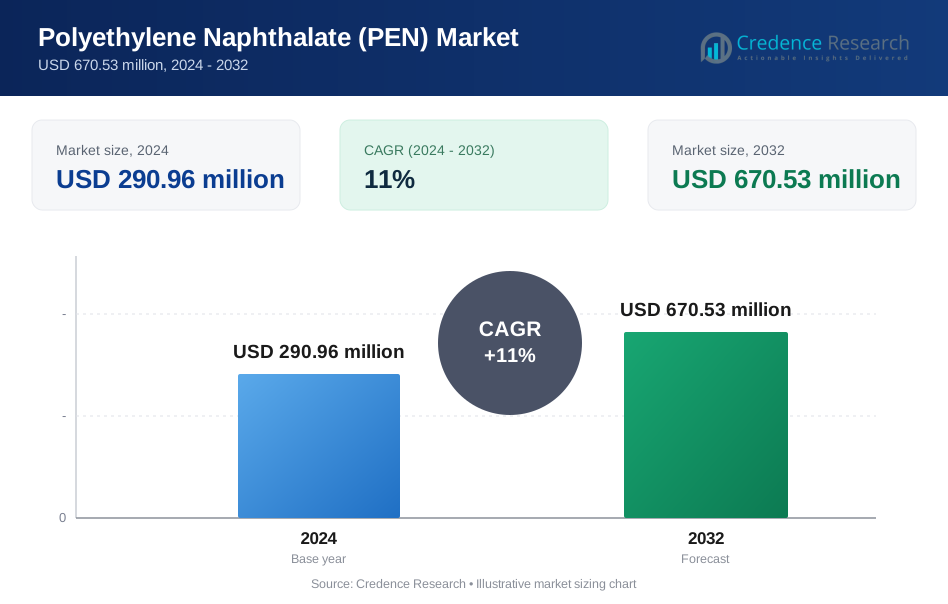
El tamaño del mercado de Polietileno Naftalato (PEN) se valoró en USD 290.96 millones en 2024 y se anticipa que alcance los USD 670.53 millones para 2032, con un CAGR del 11% durante el período de pronóstico (2024-2032).
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Polietileno Naftalato (PEN) 2024 | USD 290.96 Millones |
| Mercado de Polietileno Naftalato (PEN), CAGR | 11% |
| Tamaño del Mercado de Polietileno Naftalato (PEN) 2032 | USD 670.53 Millones |
Los principales impulsores del mercado incluyen la creciente adopción de PEN en electrónica, automotriz y embalaje de alimentos y bebidas debido a su excelente resistencia química y estabilidad dimensional. La creciente necesidad de materiales duraderos en aplicaciones de alta temperatura y los avances en electrónica flexible contribuyen aún más a su creciente popularidad. El uso expandido de PEN en películas ópticas, electrónica de alta frecuencia y aplicaciones industriales especializadas también respalda el impulso del mercado a largo plazo. Además, las iniciativas de sostenibilidad alientan a los fabricantes a explorar polímeros reciclables y de alto rendimiento como el PEN.
Regionalmente, Asia-Pacífico domina el mercado global de PEN, impulsado por fuertes bases manufactureras, rápida industrialización y expansión de los sectores de electrónica y embalaje en China, Japón y Corea del Sur. América del Norte y Europa muestran un crecimiento constante, respaldado por la innovación tecnológica, la creciente adopción de polímeros especializados y un fuerte enfoque en aplicaciones de alto valor como la aeroespacial, la electrónica automotriz y las soluciones avanzadas de embalaje.
Perspectivas del Mercado:
- El mercado de Polietileno Naftalato (PEN) registra un fuerte impulso de crecimiento, aumentando de USD 290.96 millones en 2024 a USD 670.53 millones para 2032 con un CAGR del 11%.
- La demanda se fortalece en electrónica, automotriz y embalaje de alimentos y bebidas de alta barrera debido a la resistencia química y estabilidad dimensional del PEN.
- Los avances en electrónica flexible y el uso expandido en películas ópticas, circuitos de alta frecuencia y componentes industriales especializados apoyan la expansión del mercado a largo plazo.
- Los objetivos de sostenibilidad y el interés en polímeros reciclables de alto rendimiento fomentan una adopción más amplia en los sectores de manufactura y embalaje.
- Asia-Pacífico sigue siendo el mercado regional líder, respaldado por fuertes bases industriales en China, Japón y Corea del Sur, mientras que América del Norte y Europa crecen a través de aplicaciones de alto valor impulsadas por la innovación.
 Impulsores del Mercado:
Creciente Demanda de Soluciones de Embalaje de Alto Rendimiento
El mercado de Polietileno Naftalato (PEN) gana un fuerte impulso en el sector del embalaje, especialmente en aplicaciones que requieren protección superior contra oxígeno, humedad y productos químicos. Los fabricantes de alimentos y bebidas prefieren el PEN por su capacidad para extender la vida útil del producto y mantener la integridad del sabor. Proporciona una mayor resistencia térmica que el PET, lo que apoya los procesos de llenado en caliente. Los convertidores de embalaje cambian al PEN para cumplir con los estándares en evolución de seguridad y rendimiento del producto.
- Por ejemplo, SKC Co., un productor líder de PEN, destaca que sus películas de PEN logran una tasa de transmisión de oxígeno tan baja como 0.04 cc/m²/día, mejorando significativamente la vida útil y la protección del producto en comparación con el PET convencional.
Aumento de la Adopción en Electrónica y Componentes Eléctricos
Los fabricantes en el sector de la electrónica impulsan el crecimiento del mercado al incorporar películas de PEN en circuitos de alta frecuencia, capacitores y materiales de aislamiento avanzados. El mercado de Polietileno Naftalato (PEN) se beneficia de sus propiedades dieléctricas y estabilidad dimensional bajo calor. Apoya las tendencias de miniaturización en la electrónica de consumo. La demanda aumenta de circuitos impresos flexibles y aplicaciones optoelectrónicas emergentes.
- Por ejemplo, Panasonic utiliza películas de PEN en algunos de sus capacitores de película de montaje en superficie, los cuales están diseñados para mantener la funcionalidad a temperaturas de hasta 125°C.
Expansión de Aplicaciones Automotrices e Industriales
Los OEM automotrices adoptan el PEN para componentes bajo el capó, sensores y fibras de alto rendimiento debido a su resistencia mecánica y resistencia a entornos hostiles. El mercado de Polietileno Naftalato (PEN) responde a la demanda de materiales ligeros que apoyan la eficiencia de combustible y los estándares de rendimiento. Funciona de manera confiable bajo estrés térmico, lo que lo hace adecuado para usos en proximidad al motor. Los sectores industriales también dependen del PEN para cintas transportadoras, sistemas de filtración y recubrimientos especiales.
Creciente Enfoque en Polímeros Sostenibles y de Alto Valor
Las tendencias de sostenibilidad fomentan el cambio hacia materiales reciclables con ciclos de vida largos, lo que posiciona al PEN como una opción preferida en múltiples industrias. El mercado de Polietileno Naftalato (PEN) atrae la atención de los fabricantes que buscan reducir residuos y adoptar ingeniería avanzada de polímeros. Se alinea con la presión regulatoria para el desarrollo de productos ambientalmente responsables. Las empresas invierten en innovaciones basadas en PEN para cumplir con los objetivos de rendimiento y sostenibilidad.
Tendencias del Mercado:
Aumento del Uso de Películas de PEN en Aplicaciones Electrónicas y Ópticas de Alto Valor
El mercado de Polietileno Naftalato (PEN) refleja un fuerte interés en aplicaciones electrónicas y ópticas avanzadas debido a su superior resistencia dieléctrica, estabilidad térmica y precisión dimensional. Los fabricantes expanden el uso de películas de PEN en pantallas flexibles, circuitos de alta frecuencia y componentes optoelectrónicos que requieren un rendimiento consistente bajo temperaturas elevadas. Apoya la innovación en electrónica portátil y dispositivos inteligentes, donde los sustratos ligeros y duraderos son esenciales. Los productores de películas ópticas integran el PEN en aplicaciones de alta claridad y baja contracción para lentes y sistemas de imagen. La demanda crece en tecnología de sensores, módulos fotovoltaicos y componentes de precisión. Los fabricantes se centran en mejorar la uniformidad de la película y el control de grosor para apoyar la próxima generación de electrónica. Los participantes del mercado posicionan al PEN como un material confiable para aplicaciones de ingeniería de alto rendimiento.
- Por ejemplo, DuPont Teijin Films suministró láminas de Teonex Q65 PEN de 125 μm de grosor para TFTs orgánicos flexibles de bajo voltaje con una resistencia de contacto tan baja como 10 Ω·cm.
Creciente Cambio Hacia Polímeros Sostenibles y de Alto Rendimiento en Todas las Industrias
El mercado de Polietileno Naftalato (PEN) observa una clara tendencia hacia soluciones de polímeros sostenibles y duraderos que cumplen con las expectativas regulatorias y ambientales. Atrae el interés de los sectores de embalaje, automotriz e industrial que buscan materiales reciclables con una vida útil prolongada y fuertes propiedades mecánicas. Los fabricantes invierten en el desarrollo de PEN de base biológica para apoyar los objetivos de economía circular. Aumenta la demanda de envases de alta barrera y resistentes al calor que respaldan una distribución más segura de alimentos y bebidas. Los usuarios automotrices e industriales adoptan fibras y componentes de PEN para reducir el peso y mejorar la resistencia química. Los avances en el procesamiento de polímeros mejoran la eficiencia de costos y amplían la idoneidad del PEN para categorías de uso final más amplias. Las empresas persiguen estrategias de optimización de productos para satisfacer la creciente preferencia por materiales especiales de alto valor.
- Por ejemplo, la película de PEN tiene una permeabilidad al oxígeno significativamente menor que la película de PET tradicional. Puede ofrecer una mejora de cinco veces en las propiedades de barrera al oxígeno cuando se utiliza como barrera pasiva, o una mejora dramática de más de 100 veces cuando se integra con captadores de oxígeno activos en una película mezclada, extendiendo significativamente la vida útil y la seguridad del producto en aplicaciones de embalaje.
Análisis de Desafíos del Mercado:
Altos Costos de Producción y Economías de Escala Limitadas
El mercado de Polietileno Naftalato (PEN) enfrenta una presión notable debido a los altos costos de producción vinculados a procesos de polimerización complejos y la naturaleza costosa de las materias primas. Compite con alternativas de menor costo como el PET, que tiene una penetración de mercado más fuerte. Los fabricantes luchan por lograr economías de escala debido a volúmenes de producción más pequeños y capacidad global limitada. La sensibilidad al costo en los sectores de embalaje y electrónica restringe una adopción más amplia de soluciones basadas en PEN. Los participantes del mercado evalúan estrategias de precios que equilibren los beneficios de rendimiento con la asequibilidad. Los requisitos de inversión para mejoras en el procesamiento también desafían a los fabricantes pequeños y medianos. Los materiales competitivos con propiedades comparables intensifican aún más el desafío de costos.
Alcance de Aplicación Restringido y Limitaciones Tecnológicas
El mercado de Polietileno Naftalato (PEN) enfrenta restricciones derivadas de la limitada conciencia y familiaridad técnica entre los usuarios finales. Requiere capacidades de procesamiento especializadas que muchos convertidores y fabricantes de electrónica aún no han integrado en sus operaciones. Las limitaciones técnicas en ciertos entornos de temperatura extrema también reducen la adopción en aplicaciones de ingeniería avanzada. Sustitutos con rangos de rendimiento más amplios, como poliamidas de alta temperatura y PEEK, atraen el interés de industrias con especificaciones exigentes. El crecimiento del mercado se ralentiza en regiones con inversión insuficiente en I+D o infraestructura débil de polímeros especiales. Depende de la innovación tecnológica y el desarrollo de aplicaciones para superar estas restricciones. La complejidad regulatoria en el embalaje y la electrónica añade aún más desafíos al mercado.
Oportunidades de Mercado:
Crecientes Oportunidades en Aplicaciones Electrónicas Avanzadas y Ópticas
El mercado de Naphthalate de Polietileno (PEN) se beneficia de las crecientes oportunidades en aplicaciones de electrónica, optoelectrónica y películas de alto rendimiento. Apoya el diseño de circuitos de próxima generación, pantallas flexibles y películas ópticas de precisión que requieren una estabilidad dimensional superior. La demanda se fortalece en sensores, dispositivos portátiles inteligentes y componentes electrónicos ligeros. Los fabricantes exploran el potencial del PEN en módulos fotovoltaicos y tecnologías de imagen con un creciente interés en materiales energéticamente eficientes. El crecimiento en la fabricación automatizada fomenta la adopción de sustratos premium con rendimiento consistente. Las empresas invierten en mejorar la calidad de las películas y tecnologías de tratamiento de superficies para mejorar la compatibilidad con sistemas electrónicos avanzados. Los participantes del mercado aprovechan la innovación de materiales para penetrar en segmentos tecnológicos de alto valor.
Expansión del Uso en Empaques Sostenibles y Aplicaciones Industriales
El mercado de Naphthalate de Polietileno (PEN) ve oportunidades en empaques sostenibles y reciclables que cumplen con los requisitos regulatorios en evolución y las preferencias de los consumidores. Ofrece propiedades de alta barrera y resistencia al calor que apoyan la protección premium de alimentos y bebidas. La adopción aumenta en envases rellenables, contenedores esterilizables y formatos de productos de larga duración. Los sectores industriales exploran fibras de PEN para filtración, sistemas de transporte y materiales de seguridad debido a su resistencia química y durabilidad. Los fabricantes de automóviles evalúan componentes de PEN para estructuras ligeras y aplicaciones bajo el capó. Los avances en el procesamiento de polímeros amplían la viabilidad del PEN en casos de uso más amplios. Las empresas posicionan al PEN como un material de alto valor para industrias que buscan rendimiento y sostenibilidad juntos.
Análisis de Segmentación del Mercado:
Por Forma
El mercado de Naphthalate de Polietileno (PEN) muestra una fuerte demanda en películas, fibras, resinas y compuestos, con las películas manteniendo una posición dominante debido al uso extensivo en electrónica, aplicaciones ópticas y empaques premium. Proporciona alta estabilidad térmica y precisión dimensional, lo que apoya el procesamiento avanzado de películas. Las fibras ganan adopción en sectores industriales y automotrices que requieren durabilidad y resistencia química. Las resinas mantienen relevancia en contenedores especiales y componentes de ingeniería. Los compuestos apoyan aplicaciones personalizadas donde el rendimiento mejorado es esencial.
- Por ejemplo, Toray Industries desarrolló películas de PEN con superior estabilidad térmica, encogiéndose alrededor de 190°C en comparación con 130°C para películas de PET. Proporciona alta estabilidad térmica y precisión dimensional, lo que apoya el procesamiento avanzado de películas.
Por Aplicación
La adopción de PEN crece en empaques, electrónica, películas ópticas y componentes automotrices. Los empaques utilizan PEN para estructuras de alta barrera que protegen la calidad del producto en entornos exigentes. Los fabricantes de electrónica confían en el PEN para circuitos de alta frecuencia, materiales de aislamiento y sustratos flexibles que requieren un rendimiento consistente. Las aplicaciones ópticas y de imagen utilizan PEN para películas de bajo encogimiento con alta claridad y estabilidad. Las aplicaciones automotrices se expanden a través de componentes ligeros, sensores y piezas resistentes al calor que apoyan la eficiencia de los vehículos modernos.
- Por ejemplo, PAXXUS desarrolló el empaque White Eclipse que bloquea los rayos UV utilizando ClearFoil Z de ultra alta barrera, logrando un rendimiento de barrera de oxígeno y humedad comparable al del papel de aluminio mientras permite la compatibilidad con RFID.
Por Industria de Uso Final
La demanda abarca los sectores de embalaje, electrónica, automotriz e industrial con diferentes prioridades de rendimiento. El mercado de Polietileno Naftalato (PEN) apoya a los fabricantes de embalajes que necesitan materiales reciclables y resistentes al calor para aplicaciones de alimentos y bebidas. Las industrias electrónicas y eléctricas integran PEN en películas de precisión y componentes utilizados en dispositivos avanzados. Los fabricantes de automóviles implementan PEN en piezas bajo el capó, fibras de ingeniería y componentes funcionales. Los usuarios industriales adoptan PEN para sistemas de filtración, materiales de transporte y aplicaciones de protección que requieren durabilidad y resistencia química.
Segmentaciones:
Por Forma
- Películas
- Fibras
- Resinas
- Compuestos
Por Aplicación
- Embalaje
- Electrónica
- Películas Ópticas
- Componentes Automotrices
- Aplicaciones Industriales
Por Industria de Uso Final
- Industria del Embalaje
- Electrónica & Eléctrica
- Automotriz
- Manufactura Industrial
- Energía Renovable
Por Región
- América del Norte
- EE.UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Medio Oriente & África
- Países del CCG
- Sudáfrica
- Resto de Medio Oriente y África
Análisis Regional:
Asia-Pacífico Lidera con un Fuerte Ecosistema de Manufactura y Expansión de Industrias de Uso Final
Asia-Pacífico posee 47% de la cuota de mercado del mercado de Polietileno Naftalato (PEN) y continúa fortaleciendo su posición a través de la producción a gran escala y el alto consumo. La región mantiene su dominio mediante una fuerte manufactura electrónica y una amplia demanda de embalaje. China, Japón y Corea del Sur impulsan el crecimiento a través del uso de películas ópticas, producción de componentes electrónicos y procesamiento de materiales avanzados. Se beneficia de la inversión en tecnologías de polímeros que apoyan el desarrollo de películas de alto rendimiento. Las políticas regionales fomentan la adopción de materiales sostenibles en segmentos industriales y de consumo. La expansión de los sectores automotriz y eléctrico mejora aún más el potencial de crecimiento a largo plazo.
América del Norte Muestra un Crecimiento Constante con Énfasis en Aplicaciones de Alto Valor
América del Norte posee 23% de la cuota de mercado y demuestra una adopción constante de PEN impulsada por la demanda de materiales de ingeniería de alto rendimiento. La región aprovecha una fuerte infraestructura de I&D y la adopción temprana de polímeros avanzados en electrónica y aeroespacial. Gana tracción en películas fotovoltaicas, componentes resistentes al calor y sustratos flexibles. Los fabricantes se centran en innovaciones que apoyan circuitos de alta frecuencia y fibras especiales. El apoyo regulatorio para materiales reciclables y duraderos da forma a la adopción en sectores de embalaje y tecnología. La demanda se fortalece en electrónica de precisión que requiere un rendimiento consistente bajo condiciones variables.
Europa se Enfoca en la Sostenibilidad, Innovación Automotriz y Polímeros Especiales
Europa posee el 19% del mercado y avanza en su posición a través de fuertes regulaciones de sostenibilidad y experiencia en polímeros especializados. La región evalúa el PEN para aplicaciones en electrónica automotriz, estructuras ligeras y empaques de alta barrera. Se beneficia de una infraestructura de procesamiento madura y una estrecha colaboración entre innovadores de materiales e industrias de uso final. La demanda aumenta en sectores que adoptan materiales reciclables y de alto rendimiento alineados con objetivos ambientales. Los fabricantes integran PEN en aplicaciones que requieren estabilidad térmica y larga vida útil. Las oportunidades de crecimiento mejoran a medida que las industrias europeas invierten en tecnologías avanzadas de polímeros.
Análisis de Jugadores Clave:
Análisis Competitivo:
El mercado de Polietileno Naftalato (PEN) presenta un panorama competitivo dominado por productores químicos globales, fabricantes de polímeros especializados y proveedores avanzados de películas. Las empresas líderes se centran en grados de PEN de alto rendimiento que apoyan aplicaciones electrónicas, de empaques y ópticas. Esto fomenta la inversión continua en innovación de materiales, capacidades de procesamiento de películas y tecnologías de modificación de superficies. Los competidores fortalecen sus posiciones a través de asociaciones estratégicas con fabricantes de electrónica y convertidores de empaques que demandan calidad consistente y soporte técnico. La expansión hacia grados de PEN reciclables y de base biológica mejora la diferenciación de marca en mercados impulsados por objetivos de sostenibilidad. Las empresas también priorizan la expansión de capacidad en Asia-Pacífico, donde la fuerte demanda y los centros de manufactura establecidos crean oportunidades de crecimiento a largo plazo. La intensidad competitiva sigue siendo alta, impulsada por los esfuerzos para reducir costos de producción, mejorar el rendimiento del producto y asegurar la estabilidad de la cadena de suministro en las industrias de uso final.
Desarrollos Recientes:
- En octubre de 2025, SKC anunció una fusión con su subsidiaria SK enpulse para fortalecer su negocio de back-end de chips, asegurando 380 mil millones de KRW en financiamiento.
- En noviembre de 2025, Sumitomo Chemical adquirió AUECC de Taiwán para expandir su cartera de productos químicos para semiconductores y fortalecer las cadenas de suministro globales.
Cobertura del Informe:
El informe de investigación ofrece un análisis en profundidad basado en Forma, Aplicación, Industria de Usuario Final y Región. Detalla a los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye perspectivas sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Además, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora las dinámicas del mercado, los escenarios regulatorios y los avances tecnológicos que están dando forma a la industria. Evalúa el impacto de factores externos y cambios económicos en ITALIA sobre el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos participantes y empresas establecidas para navegar por las complejidades del mercado.
Perspectivas Futuras:
- El mercado de Polietileno Naftalato (PEN) avanzará con la creciente demanda de películas de alto rendimiento en aplicaciones electrónicas, ópticas y tecnologías de circuitos flexibles.
- Ganará mayor aceptación en el embalaje premium debido a la necesidad de una fuerte protección de barrera y una vida útil prolongada del producto.
- Los fabricantes invertirán en tecnologías mejoradas de procesamiento de películas para ofrecer mayor claridad, uniformidad y estabilidad térmica.
- La adopción se expandirá en la electrónica automotriz y componentes ligeros que requieren materiales resistentes al calor y duraderos.
- El interés global en polímeros reciclables y de larga duración fortalecerá las oportunidades para el PEN en industrias impulsadas por la sostenibilidad.
- Los esfuerzos de I&D se centrarán en grados de PEN de base biológica que apoyen los objetivos de economía circular y el cumplimiento normativo.
- Las aplicaciones industriales crecerán mediante el uso incrementado de PEN en sistemas de filtración, materiales de transporte y componentes resistentes a químicos.
- La demanda de PEN en módulos fotovoltaicos y tecnologías de imagen aumentará debido a su estabilidad dimensional y rendimiento óptico.
- Las expansiones de fabricación regional en Asia-Pacífico reforzarán la eficiencia de la cadena de suministro y la competitividad del mercado global.
- Las colaboraciones estratégicas entre proveedores de materiales, fabricantes de electrónica y convertidores de embalaje acelerarán la innovación de productos y la penetración en el mercado.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de Naftaleno de Polietileno (PEN) y cuál es su tamaño proyectado para 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de Naftaleno de Polietileno (PEN) entre 2024 y 2032?
¿Qué segmento del mercado de Naftalato de Polietileno (PEN) tuvo la mayor participación en 2024?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado de Naftalato de Polietileno (PEN)?
¿Quiénes son las empresas líderes en el mercado de Naftalato de Polietileno (PEN)?
¿Qué región comandó la mayor parte del mercado de Naftalato de Polietileno (PEN) en 2024?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Polietileno Naftalato (PEN) Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Polietileno Naftalato (PEN) Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 290.96 million → 2032: USD 670.53 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Polietileno Naftalato (PEN) Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Polietileno Naftalato (PEN) Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Polietileno Naftalato (PEN) Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Polietileno Naftalato (PEN) Market Drivers
- 3.3 Mercado de Polietileno Naftalato (PEN) Market Restraints & Challenges
- 3.4 Mercado de Polietileno Naftalato (PEN) Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Polietileno Naftalato (PEN) Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Polietileno Naftalato (PEN) Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Polietileno Naftalato (PEN) category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Polietileno Naftalato (PEN) Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Polietileno Naftalato (PEN) Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Polietileno Naftalato (PEN) market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Polietileno Naftalato (PEN) Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Polietileno Naftalato (PEN) Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Polietileno Naftalato (PEN) Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Polietileno Naftalato (PEN) (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Polietileno Naftalato (PEN) Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Polietileno Naftalato (PEN) Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Polietileno Naftalato (PEN) Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Polietileno Naftalato (PEN) Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Polietileno Naftalato (PEN) Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Polietileno Naftalato (PEN) Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Polietileno Naftalato (PEN) Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Polietileno Naftalato (PEN) Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Polietileno Naftalato (PEN) Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
