
Visión General del Mercado
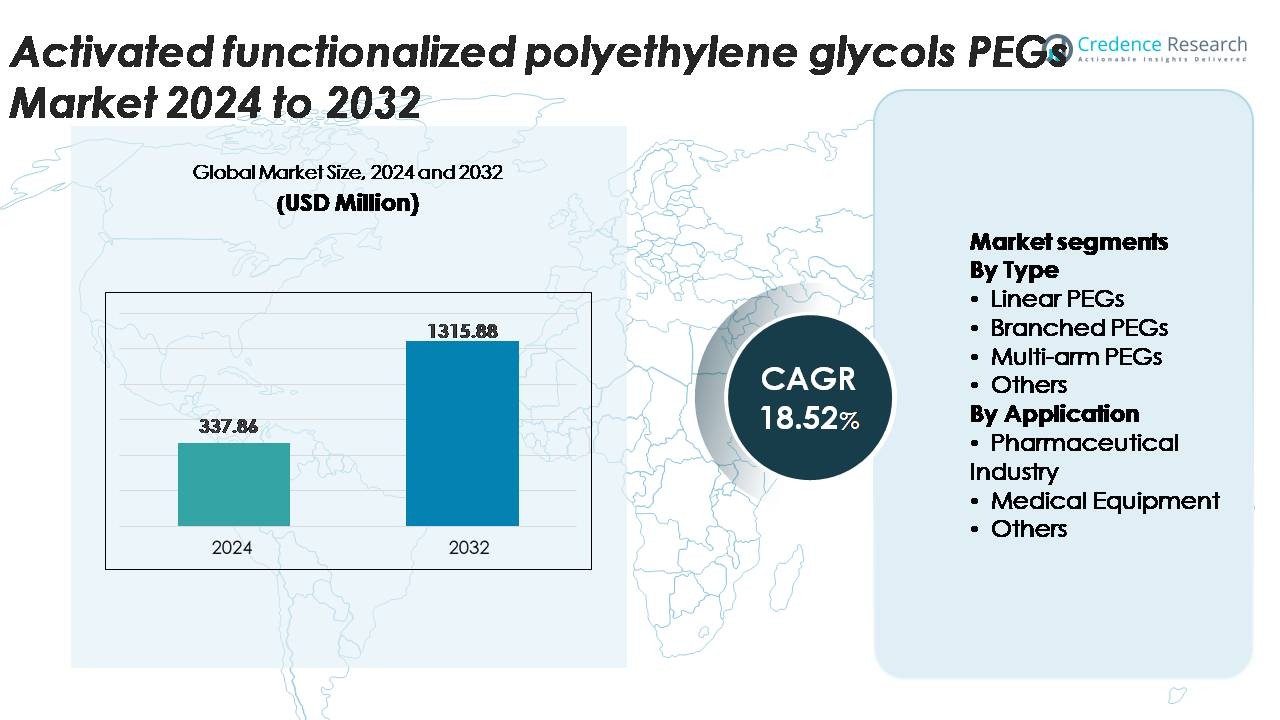
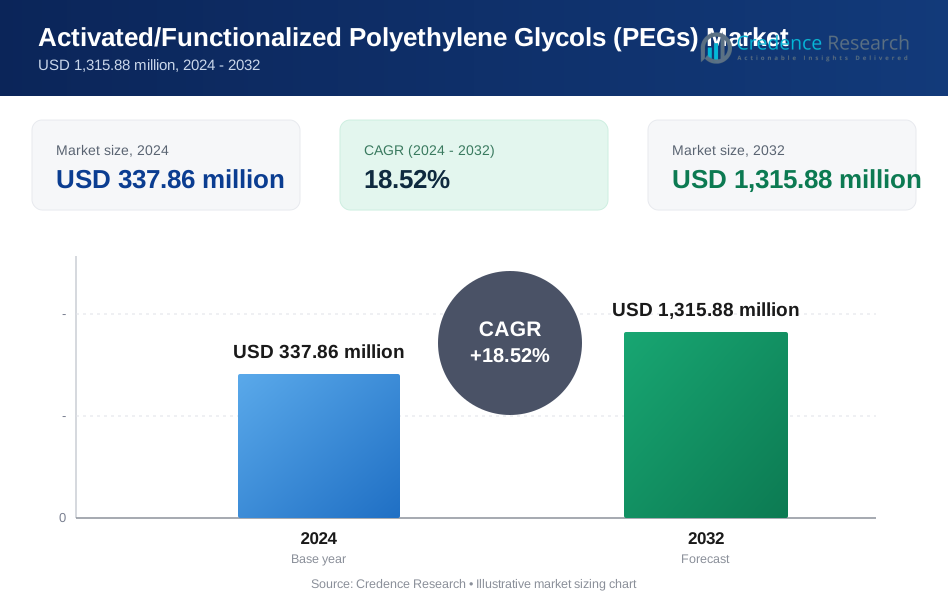
El mercado de polietilenglicoles (PEGs) funcionalizados activados fue valorado en USD 337.86 millones en 2024 y se proyecta que alcance USD 1,315.88 millones para 2032, registrando un CAGR del 18.52% durante el período de pronóstico (2025–2032).
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Polietilenglicoles (PEGs) Funcionalizados Activados 2024 | USD 337.86 Millones |
| Mercado de Polietilenglicoles (PEGs) Funcionalizados Activados, CAGR | 18.52% |
| Tamaño del Mercado de Polietilenglicoles (PEGs) Funcionalizados Activados 2032 | USD 1,315.88 Millones |
El mercado de polietilenglicoles (PEGs) funcionalizados activados está conformado por un fuerte grupo de fabricantes especializados y líderes químicos globales, incluidos Nektar Therapeutics, Laysan Bio, SINOPEG, Chemgen Pharma, Creative PEGWorks, BASF, NOF, SunBio, Merck y JenKem Technology. Estas empresas compiten a través de la producción de PEG de alta pureza, químicas de funcionalización diversificadas y fabricación conforme a GMP adaptada para biológicos, entrega de mRNA y aplicaciones de dispositivos médicos. América del Norte sigue siendo la región líder, manteniendo alrededor del 38% del mercado global debido a su avanzado ecosistema biofarmacéutico y fuerte capacidad de innovación. Europa sigue con aproximadamente el 27%, impulsada por una sólida investigación en biológicos y estándares de excipientes regulados, mientras que Asia-Pacífico crece rápidamente como un centro de fabricación competitivo.
Perspectivas del Mercado:
- El mercado de glicoles de polietileno funcionalizados activados (PEGs) fue valorado en USD 337.86 millones en 2024 y se espera que alcance USD 1,315.88 millones para 2032, registrando un CAGR del 18.52% durante el período de pronóstico.
- El crecimiento del mercado está impulsado por la creciente adopción de PEGilación en biológicos, la expansión de terapias de ARNm y la creciente demanda de derivados de PEG de alta pureza en la administración de medicamentos, recubrimientos médicos y tecnologías de diagnóstico.
- Las tendencias clave incluyen el cambio hacia arquitecturas de PEG personalizadas, el creciente uso en medicina regenerativa y nanomedicina, y la expansión de aplicaciones en biomateriales de alto rendimiento y plataformas terapéuticas avanzadas.
- La dinámica competitiva sigue siendo fuerte, con los principales actores centrados en la fabricación GMP, PEGs de baja dispersidad y químicas funcionales diversificadas, mientras que las restricciones incluyen altos costos de producción y regulaciones estrictas de pureza.
- América del Norte lidera con un 38% de participación regional, seguida de Europa con un 27% y Asia-Pacífico con un 24%, mientras que los PEGs lineales dominan el segmento de tipo con la mayor adopción en aplicaciones farmacéuticas.
Análisis de Segmentación del Mercado:
Por Tipo
Los PEGs lineales comandan la mayor cuota de mercado entre todas las categorías de tipo debido a su alta uniformidad estructural, reactividad predecible y amplia compatibilidad con grupos funcionales activados utilizados en la administración de medicamentos, biomateriales y modificación de superficies. Su dominio se ve aún más respaldado por una fuerte adopción en APIs PEGilados y procesos de estabilización de proteínas. Los PEGs ramificados y de múltiples brazos están ganando terreno en la conjugación avanzada y la ingeniería de nanopartículas, aunque siguen siendo nicho en comparación con los grados lineales. Los formatos especiales y otros PEGs continúan expandiendo su uso en aplicaciones de entrega dirigida y modificación de reología, impulsados por la creciente complejidad de las formulaciones y el desarrollo de biológicos.
- Por ejemplo, el mPEG-NHS lineal SUNBRIGHT® ME-050HS de NOF Corporation proporciona un éster activado con un peso molecular de 5,000 Da y una vida media de hidrólisis de aproximadamente 40 minutos a 25 °C, permitiendo flujos de trabajo eficientes de conjugación de proteínas.
Por Aplicación
La industria farmacéutica representa el segmento de aplicación dominante, respaldado por el uso extensivo de PEGs funcionalizados activados en la conjugación de medicamentos, modificación de anticuerpos, formulaciones de liberación controlada y mejora de solubilidad. Este segmento mantiene la mayor participación debido al aumento de la producción de biológicos y la adopción continua de estrategias de PEGilación para mejorar la farmacocinética. Las aplicaciones en equipos médicos también muestran un crecimiento constante, particularmente en recubrimientos de superficies, mejora de biocompatibilidad y modificación hidrofílica de implantes y dispositivos de diagnóstico. Otras aplicaciones, incluidas las de productos químicos especiales e ingeniería de materiales, se benefician de la expansión de la investigación sobre polímeros vinculados a PEG e interfaces biofuncionales para productos terapéuticos y analíticos de próxima generación.
- Por ejemplo, la plataforma de PEGilación clínicamente validada de Nektar Therapeutics ha producido conjugados PEG-medicamento utilizando PEGs activados lineales y de múltiples brazos de 20,000 Da y 40,000 Da para lograr vidas medias de circulación extendidas en terapias proteicas.
Principales Impulsores del Crecimiento
Aumento de la Adopción de PEGilación en Biológicos y Sistemas Avanzados de Liberación de Fármacos
La expansión de la cartera de biológicos, péptidos y terapias basadas en anticuerpos sigue impulsando una fuerte demanda de PEGs funcionalizados activados debido a su capacidad para mejorar la solubilidad, estabilidad y vida media de las moléculas terapéuticas. La PEGilación mejora el rendimiento farmacocinético, reduce la frecuencia de dosificación y minimiza la inmunogenicidad, haciéndola indispensable para las formulaciones de próxima generación. Las compañías farmacéuticas dependen cada vez más de PEGs activados por NHS, terminados en maleimida y funcionalizados con azida para apoyar la conjugación precisa y la orientación molecular controlada. Con más de 2,000 biológicos en desarrollo a nivel mundial, los fabricantes requieren PEGs consistentes y de alta pureza que cumplan con estrictas expectativas regulatorias. Esta tendencia acelera el consumo a largo plazo, especialmente a medida que los biosimilares, inyectables de acción prolongada y terapias altamente dirigidas ganan una presencia comercial más amplia.
- Por ejemplo, una cadena de PEG ramificada de 40,000 Da (40 kDa) se utilizó en el desarrollo del producto aprobado Peginterferón alfa-2a (desarrollado por un licenciatario, Roche, y comercializado como Pegasys), lo que extendió la vida media del fármaco, permitiendo una dosificación semanal para el tratamiento de la Hepatitis C, una mejora significativa sobre la dosificación diaria de la versión no PEGilada.
Creciente Integración de PEGs Funcionalizados en Biomateriales y Recubrimientos de Dispositivos Médicos
Los PEGs funcionales activados juegan un papel crucial en la mejora de la hidrofilicidad, la reducción del ensuciamiento de proteínas y el aumento de la biocompatibilidad en dispositivos médicos, implantes y superficies de diagnóstico. Su capacidad para crear cepillos poliméricos no reactivos, estables y uniformes en metales, cerámicas y sustratos poliméricos impulsa la adopción en catéteres, biosensores, componentes microfluídicos y sistemas de liberación controlada. A medida que aumentan los procedimientos mínimamente invasivos y el diseño de dispositivos se vuelve más sofisticado, los fabricantes requieren materiales con ingeniería de superficies que resistan la formación de biopelículas y permitan interacciones biológicas confiables. Los derivados funcionales de PEG como los tipos activados con epoxi, aldehído y tiol apoyan el injerto molecular preciso, expandiendo su uso en el cuidado avanzado de heridas, implantes ortopédicos y andamios de medicina regenerativa.
- Por ejemplo, la serie SUNBRIGHT® 4-arm PEG-NHS de NOF Corporation, suministrada en pesos moleculares de 10,000 Da y 20,000 Da, permite la formación de redes de hidrogel uniformes y reduce la adsorción de proteínas por debajo de 5 ng/cm² en superficies recubiertas, mejorando significativamente la biocompatibilidad del dispositivo.
Expansión de PEGs de Alta Pureza en Plataformas de ARNm, Inmunoterapias y Tecnologías de Diagnóstico
La rápida escalada de las vacunas de ARNm, las formulaciones de nanopartículas lipídicas (LNP) y las inmunoterapias de precisión ha aumentado significativamente la demanda de PEGs activados de ultra alta pureza. Estos PEGs funcionan como excipientes críticos en sistemas de entrega de nanopartículas, asegurando estabilidad, tiempo de circulación optimizado y encapsulación eficiente. Las tecnologías de diagnóstico emergentes como los chips de microarrays, los sensores de afinidad y las herramientas analíticas de alto rendimiento también dependen de los enlazadores de PEG funcionales para la inmovilización molecular y la reducción de ruido. El énfasis regulatorio en la trazabilidad de excipientes y la consistencia de lotes impulsa a los fabricantes a producir PEGs con bajos niveles de endotoxinas, estrecha polidispersidad y alta eficiencia de activación. A medida que las inversiones globales en I+D en terapias génicas, plataformas de ARNm y medicina personalizada se aceleran, la demanda de derivados especiales de PEG continúa fortaleciéndose.
Tendencias Clave y Oportunidades
Aumento de la Tendencia hacia Arquitecturas PEG Personalizables para Conjugación de Precisión
Una tendencia clave que está moldeando el mercado es la creciente preferencia por estructuras PEG personalizadas adaptadas a objetivos moleculares específicos, químicas de conjugación y necesidades de entrega terapéutica. Las empresas farmacéuticas requieren cada vez más PEGs con pesos moleculares definidos, perfiles de dispersidad estrechos y funcionalidades específicas de grupos terminales para apoyar la conjugación específica del sitio. Los PEGs de múltiples brazos, heterobifuncionales y reactivos ortogonales están ganando terreno a medida que los desarrolladores de medicamentos buscan una mayor eficiencia en la entrega de carga útil y efectos fuera del objetivo reducidos. Esta tendencia de personalización abre fuertes oportunidades para los fabricantes de PEG que ofrecen plataformas de síntesis modulares, producción conforme a GMP y servicios de desarrollo rápido para apoyar las nuevas líneas de productos biofarmacéuticos.
- Por ejemplo, JenKem Technology suministra PEGs heterobifuncionales como NHS-PEG-Maleimida en pesos moleculares que van desde 2,000 Da hasta 40,000 Da, con índices de polidispersidad típicamente por debajo de 1.05, permitiendo una conjugación altamente controlada de proteínas y péptidos.
Crecientes Oportunidades en Nanomedicina, Medicina Regenerativa y Biomateriales Inteligentes
Los avances en nanomedicina y terapias regenerativas están ampliando las oportunidades para los PEGs activados como enlaces funcionales, materiales de recubrimiento y estabilizadores. Los hidrogeles basados en PEG, andamios entrecruzados con PEG y nanopartículas modificadas con PEG permiten una liberación controlada de medicamentos, una interacción celular mejorada y una integración de implantes mejorada. El auge de la bioimpresión 3D, la ingeniería de tejidos y el diseño de biomateriales habilitado por IA incrementa aún más el uso de PEG en matrices terapéuticas personalizadas. En diagnósticos, las interfaces funcionales de PEG mejoran la sensibilidad en biosensores, microarrays y plataformas de detección molecular. Estos dominios emergentes proporcionan un potencial de crecimiento a largo plazo a medida que los sistemas de salud adoptan cada vez más materiales de precisión y dispositivos terapéuticos miniaturizados.
- Por ejemplo, Creative PEGWorks suministra hidrogeles de 4 brazos PEG-Vinil Sulfona en variantes de 10,000 Da y 20,000 Da, capaces de formar redes entrecruzadas con tiempos de gelificación inferiores a 60 segundos, apoyando la formación rápida de andamios para aplicaciones de nanomedicina y regenerativas.
Desafíos Clave
Complejidad Regulatoria y Requisitos de Pureza Estrictos
Los PEGs activados utilizados en productos farmacéuticos y dispositivos médicos deben cumplir con estándares de pureza, trazabilidad y consistencia excepcionalmente estrictos. Las agencias reguladoras imponen controles estrictos sobre los niveles de endotoxinas, solventes residuales, eficiencia de activación y caracterización del producto. Cumplir con estos requisitos exige una fabricación avanzada, un aseguramiento de calidad riguroso y metodologías analíticas validadas, lo que aumenta los costos de producción y extiende los ciclos de desarrollo. La variabilidad en los marcos regulatorios globales complica aún más el cumplimiento para las empresas que operan en múltiples regiones. Estos desafíos crean barreras de entrada para los fabricantes más pequeños y requieren inversiones continuas en tecnología analítica, documentación e infraestructura certificada por GMP.
Altos Costos de Producción y Dependencia de Materias Primas
La fabricación de PEGs funcionalizados activados implica síntesis de múltiples pasos, catalizadores especializados, entornos de polimerización controlados y sistemas de purificación de alta pureza. Las fluctuaciones en los precios del óxido de etileno y precursores relacionados impactan directamente la economía de producción, mientras que los requisitos estrictos de manejo añaden complejidad operativa. La necesidad de grados de ultra alta pureza para biológicos y entrega de ARNm incrementa significativamente los costos de fabricación. Las empresas más pequeñas pueden tener dificultades para lograr competitividad en costos o asegurar cadenas de suministro de materias primas confiables. Estas presiones de costos pueden limitar la escalabilidad, retrasar los cronogramas de comercialización y reducir la adopción en mercados sensibles al costo, como dispositivos médicos básicos o formulaciones terapéuticas de bajo margen.
Análisis Regional
Norteamérica
Norteamérica posee la mayor cuota del mercado de PEGs funcionalizados activados, representando alrededor del 38%, impulsada por una fuerte fabricación biofarmacéutica, tuberías maduras de biológicos y alta adopción de tecnologías de PEGilación. La región se beneficia de una extensa inversión en I+D, marcos regulatorios robustos y la presencia de empresas biotecnológicas líderes especializadas en anticuerpos monoclonales, entrega de ARNm y terapias dirigidas. La creciente demanda de PEGs de alta pureza en dispositivos médicos y plataformas de diagnóstico fortalece aún más el consumo regional. Además, EE.UU. lidera en capacidades de producción de PEG certificados por GMP, asegurando un suministro consistente para programas avanzados de desarrollo de medicamentos.
Europa
Europa representa aproximadamente el 27% del mercado, respaldada por su avanzada infraestructura farmacéutica, fuerte ecosistema de investigación de biológicos y un creciente énfasis en excipientes de alta calidad para terapias de precisión. Países como Alemania, el Reino Unido y Suiza siguen siendo centros clave para el desarrollo de medicamentos PEGilados e innovación en dispositivos médicos. La creciente adopción de biomateriales basados en PEG en medicina regenerativa, recubrimientos quirúrgicos y formulaciones de liberación controlada eleva aún más la demanda. La armonización regulatoria bajo las directrices de la EMA también acelera la comercialización de terapéuticos modificados con PEG. El impulso de la región por la innovación clínica y materiales biocompatibles continúa sosteniendo una expansión constante del mercado.
Asia-Pacífico
Asia-Pacífico comanda alrededor del 24% del mercado global y exhibe el crecimiento más rápido debido a la expansión de la fabricación de biológicos, el aumento de la inversión gubernamental en I+D farmacéutica y la rápida escalada de plataformas terapéuticas basadas en ARNm y nanopartículas. China, India, Japón y Corea del Sur están fortaleciendo las capacidades de producción de PEG para apoyar el desarrollo de medicamentos domésticos y APIs orientados a la exportación. La creciente demanda de PEGs funcionalizados en equipos médicos, recubrimientos y consumibles de diagnóstico impulsa aún más el consumo regional. El creciente sector de fabricación por contrato de la región, junto con costos de producción competitivos, mejora su posicionamiento como un proveedor clave de derivados de PEG activados.
América Latina
América Latina representa aproximadamente el 6% del mercado, impulsada principalmente por el aumento de la producción farmacéutica en Brasil, México y Argentina. La demanda está en aumento para PEGs activados utilizados en la mejora de solubilidad, estabilidad de formulación y modificación de superficies de dispositivos médicos. El apoyo gubernamental para la fabricación local de APIs y la mejora de los marcos regulatorios contribuyen a una mayor adopción de excipientes basados en PEG. Aunque la región aún depende en gran medida de las importaciones para PEGs de alta pureza, la expansión de las inversiones en biológicos y biosimilares está creando nuevas oportunidades. El crecimiento sigue siendo gradual pero constante a medida que los sistemas de salud se modernizan y los fabricantes locales mejoran sus capacidades de producción.
Medio Oriente y África
La región de Medio Oriente y África representa aproximadamente el 5% del mercado, respaldada por la creciente modernización del sector salud, el aumento en la adopción de biológicos y la creciente demanda de equipos médicos recubiertos con PEG. Países como los Emiratos Árabes Unidos, Arabia Saudita y Sudáfrica están invirtiendo en infraestructura farmacéutica y tecnologías de diagnóstico, impulsando el uso incremental de PEGs activados en formulaciones terapéuticas y recubrimientos de dispositivos. Aunque la fabricación doméstica limitada restringe el desarrollo general del mercado, el aumento de asociaciones con proveedores globales y la expansión de la actividad de investigación clínica están fortaleciendo el perfil de demanda a largo plazo de la región.
Segmentaciones del Mercado:
Por Tipo
- PEGs Lineales
- PEGs Ramificados
- PEGs de Múltiples Brazos
- Otros
Por Aplicación
- Industria Farmacéutica
- Equipos Médicos
- Otros
Por Geografía
- América del Norte
- Europa
- Asia Pacífico
- América Latina
- Medio Oriente
- África
Panorama Competitivo:
El panorama competitivo del mercado de glicoles de polietileno (PEGs) funcionalizados y activados se caracteriza por una mezcla de productores químicos globales establecidos, fabricantes especializados de PEG y proveedores enfocados en biotecnología que compiten en pureza del producto, diversidad funcional y cumplimiento regulatorio. Las empresas líderes priorizan la producción certificada por GMP, el control de polidispersidad estrecha y la alta eficiencia de activación para cumplir con los estrictos estándares farmacéuticos y de dispositivos médicos. Las áreas de enfoque estratégico incluyen la expansión de portafolios de PEG heterobifuncionales y de múltiples brazos, el mejoramiento de capacidades de caracterización analítica y el fortalecimiento de la fiabilidad del suministro para biológicos, vacunas de ARNm y sistemas avanzados de administración de medicamentos. Las asociaciones con empresas biofarmacéuticas, las inversiones en plataformas de síntesis a medida y la expansión geográfica hacia centros de fabricación en Asia-Pacífico se están convirtiendo en estrategias competitivas centrales. Los actores del mercado también se diferencian a través de servicios de soporte técnico, tiempos rápidos de desarrollo y la capacidad de entregar arquitecturas de PEG hechas a medida optimizadas para la química de conjugación. A medida que las líneas de I+D se desplazan hacia terapias dirigidas y materiales de precisión, la competencia se intensifica en torno a la innovación, la escalabilidad y la preparación regulatoria.
Análisis de Jugadores Clave:
- Nektar Therapeutics
- Laysan Bio
- SINOPEG
- Chemgen Pharma
- Creative PEGWorks
- BASF
- NOF
- SunBio
- Merck
- JenKem Technology
Desarrollos Recientes:
- En junio de 2024, SunBio publicó un artículo importante sobre un producto de hidrogel tipo masa que, al entrecruzarse, aumentó su módulo de almacenamiento de 3.7 kPa a 32 kPa, aprovechando andamios funcionales derivados de PEG para la reparación de defectos óseos irregulares.
- En marzo de 2024, BASF Pharma Solutions lanzó su producto protector contra el cizallamiento “Kolliphor® P188 Cell Culture” e invirtió en un nuevo centro de soluciones GMP en América del Norte, reforzando su posicionamiento en excipientes de alto rendimiento, incluidos los sistemas de polímeros-PEG.
- En 2024, la empresa Laysan Bio continúa listando un amplio portafolio de productos PEG activados de grado cGMP (monofuncionales, bifuncionales, multi-brazo, heterobifuncionales) como parte de su oferta.
Cobertura del Informe:
El informe de investigación ofrece un análisis profundo basado en Tipo, Aplicación y Geografía. Detalla a los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye información sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Asimismo, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, los escenarios regulatorios y los avances tecnológicos que están dando forma a la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos entrantes y empresas establecidas para navegar por las complejidades del mercado.
Perspectivas Futuras:
- La demanda de PEGs funcionalizados activados seguirá aumentando a medida que los biológicos, péptidos y conjugados de anticuerpos-fármacos se expandan globalmente.
- Los derivados de PEG lograrán una integración más profunda en los sistemas de nanopartículas lipídicas que respaldan las plataformas de próxima generación de mRNA y entrega de genes.
- Las arquitecturas de PEG personalizables, incluidos los formatos heterobifuncionales y multi-brazo, verán una adopción más amplia para la conjugación de precisión.
- El énfasis regulatorio en la trazabilidad de excipientes y el cumplimiento de GMP impulsará a los fabricantes hacia una mayor pureza y capacidades analíticas avanzadas.
- Los biomateriales basados en PEG experimentarán un uso creciente en medicina regenerativa, ingeniería de tejidos y modificación de superficies de implantes.
- Las asociaciones entre productores de PEG y empresas biofarmacéuticas se fortalecerán para acelerar la formulación de fármacos y el escalado.
- Asia-Pacífico emergerá como un centro de fabricación líder para PEGs funcionalizados debido a la expansión de la infraestructura biofarmacéutica.
- Los dispositivos médicos incorporarán cada vez más recubrimientos de PEG para mejorar la hidrofilicidad, biocompatibilidad y seguridad del paciente.
- Las innovaciones en la química de PEGilación mejorarán la estabilidad terapéutica, la entrega dirigida y la eficiencia de dosificación.
- La competencia en el mercado se intensificará a medida que nuevos proveedores ingresen con derivados de PEG especializados y tecnologías de producción rentables.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de los Polietilenglicoles (PEGs) funcionalizados activados, y cuál es su tamaño proyectado para 2032?
¿A qué tasa de crecimiento anual compuesta se espera que crezca el mercado de PEGs funcionalizados activados entre 2024 y 2032?
¿Qué segmento de PEGs funcionalizados activados tuvo la mayor participación en 2024?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado de PEGs funcionalizados activados?
¿Quiénes son las empresas líderes en el mercado de PEGs funcionalizados activados?
¿Qué región tuvo la mayor participación de mercado de PEGs funcionalizados activados en 2024?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Polietilenglicoles (PEGs) Activados/Funcionalizados Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Polietilenglicoles (PEGs) Activados/Funcionalizados Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 337.86 million → 2032: USD 1,315.88 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Polietilenglicoles (PEGs) Activados/Funcionalizados Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Polietilenglicoles (PEGs) Activados/Funcionalizados Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Polietilenglicoles (PEGs) Activados/Funcionalizados Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Polietilenglicoles (PEGs) Activados/Funcionalizados Market Drivers
- 3.3 Mercado de Polietilenglicoles (PEGs) Activados/Funcionalizados Market Restraints & Challenges
- 3.4 Mercado de Polietilenglicoles (PEGs) Activados/Funcionalizados Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Polietilenglicoles (PEGs) Activados/Funcionalizados Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Polietilenglicoles (PEGs) Activados/Funcionalizados Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Polietilenglicoles (PEGs) Activados/Funcionalizados category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Polietilenglicoles (PEGs) Activados/Funcionalizados Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Polietilenglicoles (PEGs) Activados/Funcionalizados Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Polietilenglicoles (PEGs) Activados/Funcionalizados market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Polietilenglicoles (PEGs) Activados/Funcionalizados Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Polietilenglicoles (PEGs) Activados/Funcionalizados Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Polietilenglicoles (PEGs) Activados/Funcionalizados Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Polietilenglicoles (PEGs) Activados/Funcionalizados (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Polietilenglicoles (PEGs) Activados/Funcionalizados Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Polietilenglicoles (PEGs) Activados/Funcionalizados Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Polietilenglicoles (PEGs) Activados/Funcionalizados Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Polietilenglicoles (PEGs) Activados/Funcionalizados Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Polietilenglicoles (PEGs) Activados/Funcionalizados Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Polietilenglicoles (PEGs) Activados/Funcionalizados Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Polietilenglicoles (PEGs) Activados/Funcionalizados Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Polietilenglicoles (PEGs) Activados/Funcionalizados Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Polietilenglicoles (PEGs) Activados/Funcionalizados Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
