
Visión General del Mercado
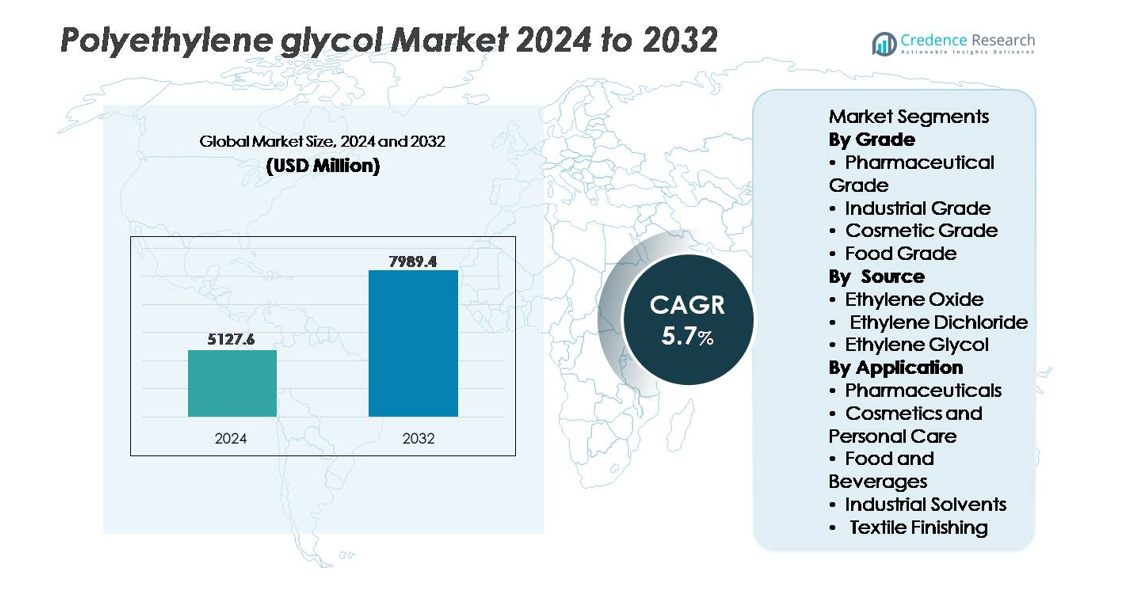
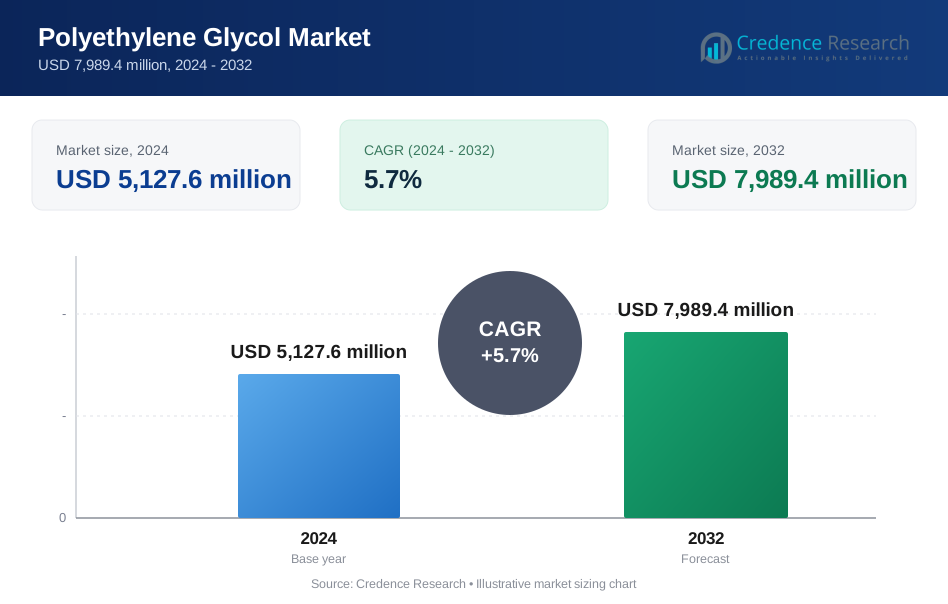
El mercado global de polietilenglicol fue valorado en USD 5,127.6 millones en 2024 y se proyecta que alcance USD 7,989.4 millones para 2032, reflejando un CAGR del 5.7% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Polietilenglicol 2024 | USD 5,127.6 millones |
| Mercado de Polietilenglicol, CAGR | 5.7% |
| Tamaño del Mercado de Polietilenglicol 2032 | USD 7,989.4 millones |
El mercado de polietilenglicol está dominado por una combinación de fabricantes químicos globales y productores regionales especializados, incluyendo Huntsman Corporation, BASF SE, Dow Chemicals, INEOS, Clariant, Croda International, AkzoNobel N.V., India Glycols, Liaoning Oxiranchem, y Jiangsu Haian Petrochemical Plant. Asia Pacífico se destaca como el principal centro de producción y consumo, manteniendo aproximadamente el 48% de la cuota de mercado global, respaldado por grandes bases de fabricación farmacéutica, cosmética e industrial. Norteamérica y Europa siguen, representando colectivamente alrededor del 44%, impulsadas por la demanda de grados de PEG de alta pureza utilizados en biológicos, sistemas de administración de medicamentos y formulaciones avanzadas de cuidado personal. El panorama competitivo enfatiza cada vez más los niveles de pureza, la personalización del peso molecular y la innovación en fabricación sostenible.
Perspectivas del Mercado
- El mercado global de polietilenglicol fue valorado en USD 5,127.6 millones en 2024 y se proyecta que alcance USD 7,989.4 millones para 2032, reflejando un CAGR del 5.7%.
- El crecimiento del mercado está impulsado principalmente por la expansión de formulaciones farmacéuticas, el aumento de la utilización de PEG en biológicos y aplicaciones tópicas, y la creciente demanda en cosméticos, cuidado personal y procesamiento industrial.
- Las tendencias clave incluyen la personalización del peso molecular del PEG para la administración de medicamentos, el aumento de la inversión en tecnologías de PEGilación, y el creciente interés en el PEG de base biológica para apoyar la fabricación sostenible.
- El mercado permanece moderadamente consolidado con los principales actores compitiendo en grados de pureza, producción conforme y soporte de formulación específica para aplicaciones; las expansiones estratégicas y los contratos de suministro a largo plazo dan forma al entorno competitivo.
- Regionalmente, Asia Pacífico lidera con alrededor del 48% de participación, seguido por Norteamérica y Europa que conjuntamente mantienen alrededor del 44%, mientras que el PEG de grado farmacéutico representa la participación dominante del segmento, respaldado por la demanda regulada de excipientes y aplicaciones orientadas a biológicos.
Análisis de Segmentación del Mercado:
Por Grado
El polietilenglicol de grado farmacéutico posee la mayor cuota de mercado, impulsado por su uso extensivo como aglutinante, plastificante y agente solubilizante en formulaciones orales, oftálmicas e inyectables. Su aceptación regulatoria a través de los estándares USP, EP y JP respalda la adopción acelerada en la fabricación de genéricos y biológicos. El grado industrial sigue en demanda para lubricantes, refrigerantes e intermediarios químicos, mientras que el grado cosmético continúa expandiéndose en productos acondicionadores de la piel debido a su perfil no irritante. El PEG de grado alimenticio mantiene una posición de nicho, principalmente en ayudas de procesamiento de alimentos y aditivos de embalaje, restringido por estrictos requisitos de cumplimiento.
- Por ejemplo, Clariant suministra Polyglykol 8000 P, un PEG con un peso molecular medio de 8,000 g/mol que cumple con los estándares IPEC-GMP para su uso en excipientes farmacéuticos y procesamiento de medicamentos.
Por Fuente
El óxido de etileno sigue siendo la fuente principal para la producción de polietilenglicol, comandando la mayor cuota debido a su eficiencia, alto rendimiento de pureza y escalabilidad para PEG de grado farmacéutico y cosmético. Su proceso de polimerización controlada asegura pesos moleculares consistentes esenciales para la entrega de medicamentos y la funcionalidad de excipientes. El etilenglicol contribuye significativamente como una ruta rentable para aplicaciones industriales, pero es menos preferido para usos regulados. El dicloruro de etileno representa la menor cuota debido a preocupaciones ambientales y estándares de emisión más estrictos, que continúan limitando su utilización en las cadenas de valor modernas de PEG.
- Por ejemplo, la adquisición de INEOS de la instalación de Bayport de LyondellBasell proporciona acceso a una unidad de óxido de etileno de 420,000 toneladas por año y una unidad de glicoles de etileno de 375,000 toneladas por año, fortaleciendo directamente su base de suministro de PEG.
Por Aplicación
Los productos farmacéuticos representan el segmento de aplicación dominante, utilizando polietilenglicol en laxantes, ungüentos, recubrimientos de geles blandos y sistemas de liberación controlada, impulsados por el aumento de tratamientos para enfermedades crónicas y la expansión de las líneas de productos biofarmacéuticos. Los cosméticos y el cuidado personal siguen, ya que el PEG apoya la emulsificación, la retención de humedad y la mejora de la textura en cremas, champús y formulaciones para el cuidado solar. En alimentos y bebidas, el PEG se aplica en ayudas de procesamiento y agentes antiespumantes, mientras que los disolventes industriales dependen de la lubricidad y estabilidad química del PEG. El acabado textil demanda PEG para la lubricación de fibras y propiedades antiestáticas, apoyando la eficiencia en las operaciones de hilado y tejido.
Principales Impulsores del Crecimiento
Expansión de Formulaciones Farmacéuticas y Biofarmacéuticas
El polietilenglicol (PEG) se beneficia significativamente del aumento en formulaciones farmacéuticas, incluyendo dosis orales, inyectables, aplicaciones tópicas y plataformas de liberación controlada. Su capacidad de mejora de solubilidad, capacidad de unión y perfil de tolerancia posicionan al PEG como un excipiente preferido en terapias genéricas y especializadas. El auge de los biológicos y biosimilares impulsa una demanda adicional, particularmente para técnicas de PEGilación que prolongan la vida media y mejoran la biodisponibilidad de las proteínas terapéuticas. Los medicamentos PEGilados continúan obteniendo aprobaciones a nivel mundial, reforzando la visibilidad comercial. El aumento de la longevidad de la población, la prevalencia de enfermedades crónicas y el gasto en atención médica apoyan colectivamente la continua integración del PEG en la entrega avanzada de medicamentos, estabilización de formulaciones y expansión de líneas de productos biológicos.
- Por ejemplo, la plataforma de PEGilación patentada de Nektar Therapeutics ha permitido que las proteínas modificadas con PEG superen pesos moleculares de 20,000 g/mol para extender el tiempo de circulación de biológicos en aplicaciones de oncología e inmunología.
Creciente Penetración en Soluciones Cosméticas, de Cuidado Personal y Dermatológicas
El aumento del gasto del consumidor en cuidado de la piel, dermocosméticos y formulaciones premium impulsa la adopción de PEG como emulsionante, humectante y modificador de textura. Su capacidad para mejorar la sensación del producto, estabilizar fases aceite-agua y apoyar formulaciones no grasosas permite que el PEG se alinee con la demanda en evolución de productos ligeros y multifuncionales. Los compuestos basados en PEG juegan un papel importante en protectores solares, acondicionadores, limpiadores y cremas anti-envejecimiento. La creciente influencia de la belleza limpia y la transparencia de ingredientes anima a los fabricantes a reformular utilizando aditivos reconocidos y conformes con la normativa. Con el comercio digital remodelando los ciclos de producto y las tendencias de personalización avanzando, el PEG sigue siendo relevante en la fabricación escalable y líneas de productos cosméticos especializados.
- Por ejemplo, el polietilenglicol 6000 (PEG 6000) utiliza un polietilenglicol con un peso molecular de 6,000 g/mol para mejorar la estabilidad de la viscosidad y el acondicionamiento en formulaciones para el cuidado del cabello de varios proveedores. Croda International vende un producto similar para el cuidado del hogar y usos industriales llamado Renex™ PEG 6000.
Aplicaciones Industriales que Apoyan la Eficiencia de Procesos y la Fabricación Especializada
El polietilenglicol ofrece ventajas de rendimiento en cadenas de valor industriales, incluyendo lubricidad, estabilidad térmica, humectancia y solvatación. Estas características hacen que el PEG sea integral para fluidos de trabajo de metales, plastificantes, tintas, resinas, lubricantes textiles y ayudas de procesamiento químico. La demanda se acelera con la automatización de la fabricación, el crecimiento del ensamblaje de electrónicos y el equipo industrial que requiere estabilidad térmica y mecánica precisa. La compatibilidad del PEG con sistemas a base de agua también apoya la transición de formulaciones con alto contenido de solventes. Su versatilidad funcional en resistencia a la temperatura, modificación de la viscosidad y rendimiento antiestático refuerza su adopción en recubrimientos automotrices, adhesivos y acabados textiles, alineándose con mejoras de productividad y estandarización de calidad en sectores industriales globales.
Tendencias y Oportunidades Clave
Avances en PEGilación y Tecnologías de Administración de Medicamentos Biológicos
La PEGilación crea oportunidades en la administración especializada de medicamentos al mejorar la estabilidad molecular y reducir la inmunogenicidad de biológicos y péptidos. Los innovadores farmacéuticos exploran longitudes y arquitecturas de cadenas de PEG personalizadas para ajustar la farmacocinética, permitiendo intervalos de dosis más largos y mejor cumplimiento del paciente. Esta tendencia se expande a terapias de próxima generación, incluidas medicinas basadas en ARN, fragmentos de anticuerpos y vectores de entrega genética. A medida que los biológicos requieren mayor estabilidad en estantería y dispersión controlada, el PEG sigue posicionado como un material habilitador crítico. El aumento de la especificidad de la orientación regulatoria para excipientes modificados promueve aún más la inversión en innovación de administración de medicamentos basada en PEG.
- Por ejemplo, Nektar Therapeutics ha desarrollado polímeros PEG que alcanzan pesos moleculares de hasta 40,000 g/mol para la conjugación con terapias de péptidos y proteínas, extendiendo el tiempo de circulación sistémica.
Fabricación Sostenible y Desarrollo de PEG de Base Biológica
La producción química centrada en la sostenibilidad abre nuevos caminos para el PEG de base biológica derivado de materias primas renovables. Con directrices globales sobre reducción de carbono y transparencia del ciclo de vida, los fabricantes exploran la integración de materias primas ecológicas, métodos de polimerización eficientes en energía y aplicaciones de bajo VOC. El PEG de base biológica ofrece oportunidades en el cuidado personal, farmacéuticos y procesamiento de alimentos, donde el etiquetado de productos y el rendimiento ambiental influyen en las decisiones de compra. Los avances tecnológicos en fermentación y conversión catalítica podrían mejorar la competitividad de costos, aumentando la viabilidad comercial. La transición hacia polímeros circulares, la optimización del embalaje y la reciclabilidad al final de la vida útil continúan enmarcando al PEG derivado de fuentes biológicas como una oportunidad de crecimiento estratégico en el panorama más amplio de la sostenibilidad química.
- Por ejemplo, India Glycols Limited produce óxido de etileno bio y glicol de etileno bio derivados de etanol a base de melaza, permitiendo la producción de PEG a través de rutas de materias primas renovables y apoyando variantes de PEG derivadas de insumos de glicol a base de plantas.
Desafíos Clave
Restricciones Regulatorias y de Cumplimiento en Industrias de Uso Final
El polietilenglicol interactúa con estrictos marcos regulatorios que rigen los productos farmacéuticos, aditivos alimentarios e ingredientes cosméticos. Las variaciones en los estándares de cumplimiento regional, la certificación de excipientes, los niveles de concentración permisibles y los requisitos de documentación imponen altos costos de validación. Los fabricantes que operan en múltiples mercados enfrentan aprobaciones complejas, obligaciones de pruebas de estabilidad y estándares de etiquetado de ingredientes en evolución. El escrutinio regulatorio se intensifica para los excipientes utilizados en biológicos y formulaciones pediátricas, aumentando las expectativas de pruebas analíticas. Estas dinámicas crean barreras de entrada al mercado, retrasan los plazos de comercialización y aumentan los costos operativos, particularmente para los productores pequeños y medianos.
Volatilidad de Precios de Materias Primas y Dependencia de la Cadena de Suministro de Insumos Petroquímicos
La producción de PEG depende en gran medida de derivados petroquímicos como el óxido de etileno y el glicol de etileno, exponiendo a los fabricantes a fluctuaciones en los precios del crudo, interrupciones en el suministro y riesgos geopolíticos. La inestabilidad en la disponibilidad de materias primas impacta la economía de producción y la previsibilidad de márgenes. Los costos de transporte, los ciclos de mantenimiento de refinerías y la dependencia de importaciones en mercados emergentes agravan aún más la volatilidad. Estos desafíos influyen en la competitividad de costos del PEG frente a polímeros y aditivos alternativos. La imprevisibilidad de los precios también afecta los contratos a largo plazo con compradores farmacéuticos e industriales, creando complejidades de planificación y obstaculizando la inversión de capital para la expansión de capacidad.
Análisis Regional
Asia Pacífico
La región de Asia Pacífico lidera el mercado de PEG, comandando aproximadamente el 47%-48% de la cuota de ingresos global en 2024. La rápida industrialización, el creciente producción farmacéutica y la creciente demanda de productos de cuidado personal y cosméticos impulsan este dominio. Las poblaciones de clase media en expansión en países clave como China e India aumentan el consumo de productos de salud y cuidado de la piel que utilizan PEG. Además, el crecimiento en la construcción, textiles y manufactura industrial aumenta la demanda de PEG en lubricantes, disolventes y ayudas de proceso, haciendo de Asia Pacífico la región de más rápido crecimiento para el PEG a nivel mundial.
Norteamérica
Norteamérica tiene una participación significativa estimada en alrededor del 26%-28% en los últimos años. El sector farmacéutico maduro de la región, los estrictos estándares regulatorios y la alta demanda de PEG de alta pureza en formulaciones médicas respaldan una fuerte adopción. La demanda de los segmentos de cuidado personal, cosméticos e industriales, como solventes especiales y recubrimientos, fortalece aún más el consumo. La innovación tecnológica y el cumplimiento normativo impulsan a los fabricantes a confiar en el PEG para sistemas de administración de medicamentos, aplicaciones tópicas y procesos industriales.
Europa
Europa representa aproximadamente el 18%-20% de la cuota de mercado global de PEG a partir de 2024. La demanda está impulsada por el énfasis regulatorio en la calidad, la biocompatibilidad y, cada vez más, la sostenibilidad, lo que promueve la adopción de variantes de PEG de alta pureza y eco-conscientes. La creciente demanda en cuidado personal, cosméticos y productos farmacéuticos bajo las regulaciones CE/REACH sostiene un consumo de mercado constante. Además, el interés en la "química verde" y las soluciones de PEG de origen biológico, particularmente para cosméticos y salud, crea oportunidades para la expansión del mercado en la región.
América Latina (LAMEA)
América Latina (junto con Medio Oriente y África) contribuye con una porción más pequeña del mercado global de PEG, alrededor del 8%-9% en 2024. El crecimiento en esta región es modesto debido a la menor infraestructura industrial y farmacéutica en comparación con los mercados maduros. Sin embargo, existe demanda en industrias como el procesamiento de alimentos, cosméticos básicos y aplicaciones industriales ligeras, donde el PEG se utiliza en solventes, ayudas de procesamiento y productos de cuidado personal. A medida que el desarrollo económico y la industrialización mejoran gradualmente, la región muestra potencial para un crecimiento incremental en el consumo de PEG.
Medio Oriente y África
La región de Medio Oriente y África, aunque más pequeña en escala, constituye parte de la amplia categoría "LAMEA" mencionada anteriormente, contribuyendo junto con América Latina a la cuota de mercado de aproximadamente 8%-9%. La demanda en esta región surge de las necesidades de procesamiento industrial y químico, el cuidado personal básico y los sectores farmacéuticos emergentes. Sin embargo, los niveles de adopción siguen limitados por el menor consumo per cápita, los marcos regulatorios variables y la demanda limitada de PEG de alta pureza. A medida que aumentan las inversiones en infraestructura y salud, esta región puede ver una aceptación gradual, aunque a un ritmo más lento en comparación con Asia Pacífico o Norteamérica.
Segmentaciones del Mercado:
Por Grado
· Grado Farmacéutico
- Grado Industrial
- Grado Cosmético
- Grado Alimenticio
Por Fuente
- Óxido de Etileno
- Dicloruro de Etileno
- Glicol de Etileno
Por Aplicación
- Productos Farmacéuticos
- Cosméticos y Cuidado Personal
- Alimentos y Bebidas
- Solventes Industriales
- Acabado Textil
Por Geografía
- América del Norte
- EE.UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Panorama Competitivo
El panorama competitivo del mercado de polietilenglicol (PEG) se caracteriza por la presencia de productores químicos establecidos, fabricantes de polímeros especializados y empresas petroquímicas integradas que compiten en pureza del producto, capacidad de personalización y fuerza de distribución global. Los principales participantes se centran en la producción de PEG de grado farmacéutico y alta pureza para abordar la creciente demanda de biológicos, formulaciones tópicas y sistemas de liberación controlada de medicamentos, mientras también apuntan a aplicaciones especiales en cosméticos, disolventes industriales y acabado textil. Las iniciativas estratégicas incluyen la expansión de capacidad, optimización de materias primas, investigación de PEG de base biológica y asociaciones de suministro a largo plazo con marcas farmacéuticas y de cuidado personal. La diferenciación competitiva depende cada vez más de la experiencia técnica, el cumplimiento de estándares regulatorios multirregionales y la capacidad de entregar variantes de PEG con peso molecular consistente. La innovación centrada en la sostenibilidad está emergiendo como una palanca competitiva clave, con empresas explorando abastecimiento ecológico, reducción de emisiones y formulaciones reciclables para alinearse con las expectativas cambiantes de los clientes y las políticas ambientales.
Análisis de Jugadores Clave
- Huntsman Corporation
- India Glycols
- BASF SE
- Liaoning Oxiranchem
- Clariant
- AkzoNobel N.V.
- Jiangsu Haian Petrochemical Plant
- Dow Chemicals
- INEOS
- Croda International
Desarrollos Recientes
- En mayo de 2025, BASF introdujo un nuevo producto de polietilenglicol reactivo Pluriol® A 2400 I para su uso en superplastificantes de la industria de la construcción en Europa, ampliando así su cartera relacionada con PEG.
- En octubre de 2024, Clariant presentó una expansión de su cartera de excipientes de alto rendimiento para productos farmacéuticos en una importante feria comercial de la industria, enfocándose explícitamente en aplicaciones como inyectables y otras formulaciones sensibles, señalando su compromiso con el suministro de PEG y polímeros de grado excipiente.
- En mayo de 2024, INEOS completó la adquisición del negocio de óxidos de etileno y derivados de LyondellBasell, incluyendo la capacidad de materia prima asociada, mejorando el acceso de INEOS a materias primas de óxido de etileno/glicol de etileno que son críticas para la producción de PEG.
Cobertura del Informe
El informe de investigación ofrece un análisis detallado basado en Grado, Fuente, Aplicación y Geografía. Detalla a los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye información sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Asimismo, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, los escenarios regulatorios y los avances tecnológicos que están moldeando la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos participantes y empresas establecidas para navegar por las complejidades del mercado.
Perspectivas Futuras
- La demanda de PEG de alta pureza aumentará a medida que los biológicos, biosimilares y terapias inyectables ganen una mayor adopción clínica.
- Las tecnologías de PEGilación seguirán evolucionando para mejorar la estabilidad terapéutica y la liberación controlada de medicamentos.
- Los productores de cosméticos y cuidado personal integrarán PEG en formulaciones multifuncionales centradas en el rendimiento.
- Las alternativas de PEG de origen biológico y sostenible ganarán tracción a medida que se endurezcan los estándares ambientales.
- La automatización industrial aumentará el consumo de lubricantes, solventes y ayudas de procesamiento a base de PEG.
- Los grados de PEG de peso molecular personalizado expandirán las aplicaciones de precisión en productos farmacéuticos y químicos especializados.
- La alineación regulatoria entre regiones dará forma al posicionamiento competitivo y los requisitos de certificación.
- Las asociaciones estratégicas entre proveedores químicos y empresas farmacéuticas acelerarán la innovación en formulaciones.
- Los mercados emergentes contribuirán al crecimiento incremental impulsado por la expansión de la atención médica y la industrialización.
- El comercio digital y los ciclos rápidos de desarrollo de productos impulsarán la demanda de PEG en marcas de consumo de cuidado personal.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado para el Polietilenglicol y cuál es su tamaño proyectado para 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de polietilenglicol entre 2024 y 2032?
¿Cuál segmento de Polietilenglicol tuvo la mayor participación en 2024?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado de Polietilenglicol?
¿Quiénes son las empresas líderes en el mercado de Polietilenglicol?
¿Qué región tuvo la mayor participación en el mercado de Polietilenglicol en 2024?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Polietilenglicol Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Polietilenglicol Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 5,127.6 million → 2032: USD 7,989.4 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Polietilenglicol Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Polietilenglicol Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Polietilenglicol Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Polietilenglicol Market Drivers
- 3.3 Mercado de Polietilenglicol Market Restraints & Challenges
- 3.4 Mercado de Polietilenglicol Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Polietilenglicol Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Polietilenglicol Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Polietilenglicol category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Polietilenglicol Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Polietilenglicol Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Polietilenglicol market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Polietilenglicol Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Polietilenglicol Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Polietilenglicol Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Polietilenglicol (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Polietilenglicol Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Polietilenglicol Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Polietilenglicol Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Polietilenglicol Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Polietilenglicol Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Polietilenglicol Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Polietilenglicol Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Polietilenglicol Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Polietilenglicol Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
