
Visión General del Mercado
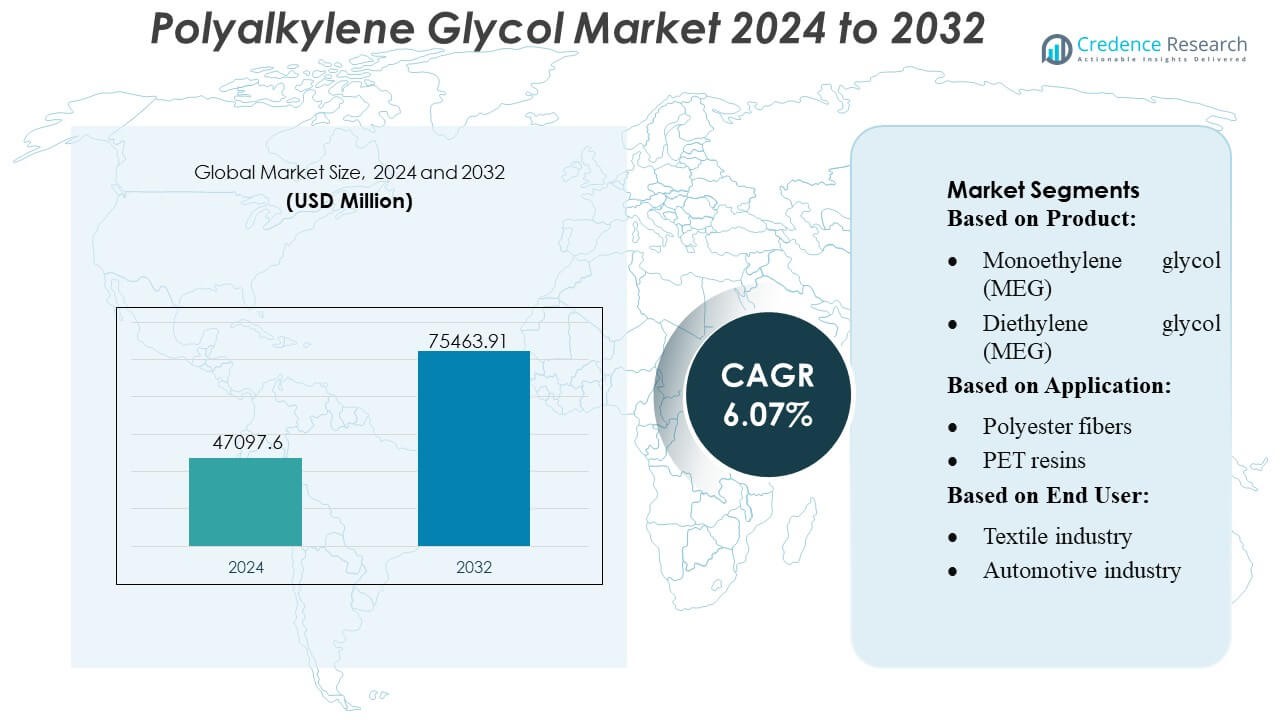
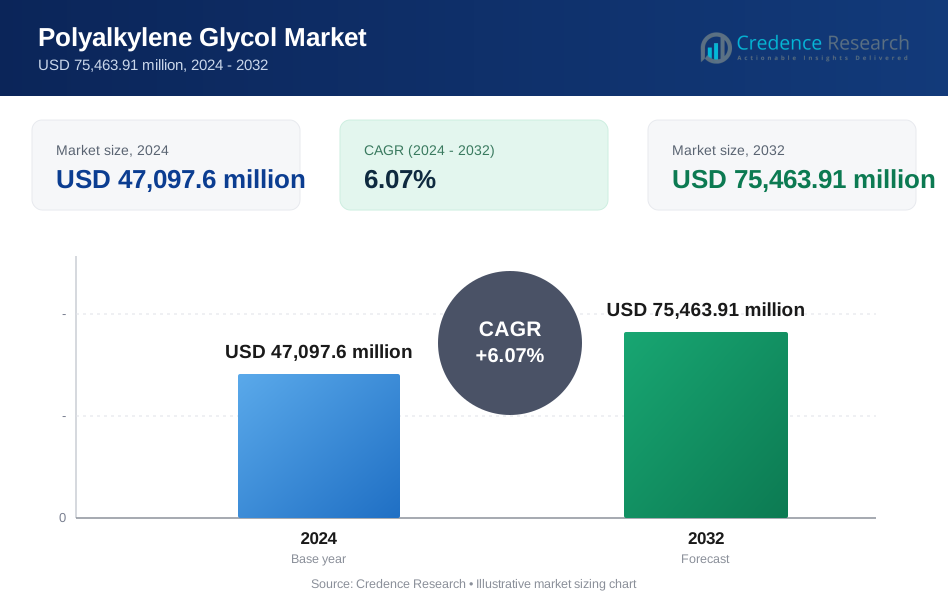
El tamaño del mercado de glicol de polialquileno se valoró en USD 47,097.6 millones en 2024 y se anticipa que alcance USD 75,463.91 millones para 2032, con un CAGR del 6.07% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Glicol de Polialquileno 2024 | USD 47,097.6 Millones |
| Mercado de Glicol de Polialquileno, CAGR | 6.07% |
| Tamaño del Mercado de Glicol de Polialquileno 2032 | USD 75,463.91 Millones |
El mercado global de glicol de polialquileno es altamente competitivo, con jugadores líderes como Mitsubishi Chemical, LOTTE Chemical, Eastman Chemical, Dow Chemical, BASF SE, Indian Oil, LyondellBasell, LG Chem, Ineos Group y Formosa Plastics. Estas empresas mantienen el liderazgo en el mercado a través de amplias capacidades de producción, carteras de productos diversificadas e inversión continua en investigación y desarrollo para mejorar las ofertas de glicol de alta pureza y especialidad. Asia-Pacífico emerge como la región líder, representando aproximadamente el 40% del consumo global, impulsada por la fuerte demanda de la fabricación textil, la producción de fibra de poliéster y el embalaje basado en resina PET. La rápida industrialización, los bajos costos de producción y una infraestructura petroquímica robusta fortalecen aún más el dominio de la región. Los jugadores del mercado se enfocan en expansiones de capacidad, innovación tecnológica e iniciativas de sostenibilidad para capturar oportunidades de crecimiento, satisfacer los requisitos industriales en evolución y mantener una ventaja competitiva en los mercados globales y regionales.
Perspectivas del Mercado
- El tamaño del mercado global de glicol de polialquileno se valoró en USD 47,097.6 millones en 2024 y se proyecta que alcance USD 75,463.91 millones para 2032, creciendo a un CAGR del 6.07% durante el período de pronóstico.
- Asia-Pacífico es la región líder con aproximadamente el 40% del consumo global, impulsada por la fuerte demanda de la fabricación textil, la producción de fibra de poliéster y el embalaje basado en resina PET, seguida por América del Norte y Europa con aplicaciones industriales y automotrices significativas.
- El monoetilenglicol domina el segmento de productos debido a su uso extensivo en fibras de poliéster y producción de resina PET, mientras que las fibras de poliéster y las resinas PET son los segmentos de aplicación más grandes.
- Los jugadores clave del mercado mantienen el liderazgo a través de altas capacidades de producción, carteras diversificadas, inversión en I+D, innovación tecnológica e iniciativas de sostenibilidad para mejorar las ofertas de glicol de alta pureza y especialidad.
- El crecimiento del mercado está respaldado por la industrialización y urbanización, pero los precios fluctuantes de las materias primas y los requisitos de cumplimiento normativo plantean desafíos, requiriendo que las empresas optimicen las cadenas de suministro y adopten métodos de producción ecológicos.
 Análisis de Segmentación del Mercado:
Por Producto
El segmento de Monoetilenglicol (MEG) domina el mercado de polialquilenglicol, representando la mayor participación debido a su uso extensivo como materia prima para fibras de poliéster y resinas PET. Su adopción generalizada se debe al crecimiento de las industrias textiles y de embalaje a nivel mundial, donde la producción de fibra de poliéster requiere cantidades sustanciales de MEG. El MEG también es un componente clave en anticongelantes, refrigerantes y fluidos de transferencia de calor, lo que refuerza aún más su dominio. El Dietilenglicol (DEG) tiene una participación de mercado moderada y se utiliza principalmente en intermedios químicos, plastificantes, resinas y solventes. Mientras tanto, el Trietilenglicol (TEG) ocupa un segmento más pequeño, utilizado principalmente en aplicaciones especializadas como la deshidratación de gas natural, solventes industriales y ciertas formulaciones farmacéuticas. El crecimiento del segmento de productos en general está estrechamente vinculado al consumo de MEG en sectores industriales importantes, mientras que el DEG y el TEG experimentan un crecimiento de demanda constante pero de nicho.
- Por ejemplo, Mitsubishi Chemical ha desarrollado un proceso catalítico de MEG propietario llamado "OMEGA" que logra una selectividad de producción superior al 99 %, en comparación con aproximadamente el 90 % en métodos convencionales.
Por Aplicación
En el segmento de aplicación, las Fibras de Poliéster representan el subsegmento líder, capturando la mayor participación del mercado. El aumento en la demanda global de productos textiles, incluidos ropa, textiles para el hogar y telas industriales, impulsa este dominio. Las fibras de poliéster producidas a partir de MEG son altamente valoradas por su durabilidad, asequibilidad y versatilidad, lo que las convierte en la opción preferida en textiles de mercado masivo. Las Resinas PET constituyen el segundo subsegmento más grande, utilizadas extensamente en la fabricación de botellas de bebidas, envases de alimentos, películas y materiales de grado técnico. La demanda de resinas PET está impulsada por la expansión de la industria del embalaje y la creciente preferencia del consumidor por soluciones de embalaje reciclables. Otras aplicaciones como Anticongelantes & Refrigerantes aprovechan la estabilidad térmica y protección contra congelación del glicol, mientras que usos industriales de nicho como fluidos de transferencia de calor y agentes deshidratantes continúan sosteniendo una demanda constante. El crecimiento de la aplicación está fuertemente impulsado por el aumento de la producción industrial y el consumo de productos de consumo en regiones emergentes y desarrolladas.
- Por ejemplo, LOTTE Chemical opera la producción de etilenglicol (EG) con una capacidad anual de 1,830 kt por año, suministrando la materia prima de glicol necesaria para la producción de fibra de poliéster y resina PET, esta capacidad respalda su capacidad para satisfacer la demanda de fibra a gran escala.
Por Industria de Usuario Final
La Industria Textil domina el segmento de usuario final, consumiendo la mayoría del polialquilenglicol principalmente a través de la producción de fibra de poliéster. El crecimiento en la demanda de ropa, textiles técnicos y productos de decoración para el hogar contribuye a los altos niveles de consumo. La Industria del Embalaje, principalmente para botellas y contenedores de PET, está creciendo rápidamente debido al aumento del consumo global de alimentos envasados, bebidas y otros bienes de consumo. La Industria Automotriz también consume glicoles, especialmente para anticongelantes, refrigerantes y fluidos de transferencia de calor, mientras que la Industria Química los utiliza como intermedios en varias formulaciones. Otros sectores como Salud y Farmacéutica, Construcción y Aplicaciones Industriales contribuyen a una demanda constante, pero su participación de mercado es relativamente menor. En general, el crecimiento del usuario final está estrechamente ligado al desarrollo industrial, la urbanización y el aumento de la demanda del consumidor en los mercados globales, siendo los textiles y el embalaje los principales impulsores.
Principales Impulsores del Crecimiento
- Aumento de la Demanda de las Industrias Textil y de Empaques El crecimiento del mercado de polialquilenglicol está impulsado en gran medida por el aumento de la demanda en los sectores textil y de empaques. La producción de fibra de poliéster consume cantidades significativas de MEG, mientras que la fabricación de resina PET para botellas y películas impulsa el uso de glicol en empaques. La expansión de la producción textil global, especialmente en Asia-Pacífico, y la creciente preferencia del consumidor por los productos empaquetados contribuyen a una demanda constante. Esta adopción industrial, combinada con la urbanización y el crecimiento poblacional, asegura que el polialquilenglicol siga siendo una materia prima clave, apoyando un crecimiento constante en volumen y expansión del mercado.
- Por ejemplo, Eastman Chemical Company ha aprovechado su tecnología avanzada de reciclaje molecular para apoyar esta tendencia: su planta en Kingsport, Tennessee procesa 110,000 toneladas métricas de desechos de poliéster anualmente, convirtiéndolos de nuevo en etilenglicol y otros monómeros para su reutilización en la producción de fibra de poliéster y resina PET.
- Expansión de Aplicaciones Automotrices e Industriales Los sectores automotriz e industrial son contribuyentes significativos a la demanda de polialquilenglicol. Los glicoles sirven como componentes esenciales en anticongelantes, refrigerantes y fluidos de transferencia de calor, asegurando la eficiencia del motor y la regulación de la temperatura. Las aplicaciones industriales incluyen intermediarios químicos, agentes deshidratantes y solventes especiales. El aumento de la producción automotriz, particularmente en economías emergentes, junto con el incremento de actividades industriales, crea una base de demanda robusta. Las mejoras tecnológicas continuas en procesos de fabricación y motores mejoran la eficiencia de los fluidos a base de glicol, reforzando aún más su presencia en el mercado y su adopción en múltiples sectores.
- Por ejemplo, DOWCAL™ 100 (un fluido de transferencia de calor a base de glicol) sigue siendo efectivo desde –50 °C hasta 175 °C en aplicaciones industriales de calefacción y refrigeración.
- Crecimiento de la Fabricación de Resina PET y Fibra de Poliéster La fabricación de resina PET y fibra de poliéster sigue siendo un impulsor crucial para el consumo de polialquilenglicol. El PET se utiliza ampliamente en empaques de bebidas, películas y aplicaciones de grado técnico, mientras que las fibras de poliéster dominan la producción textil debido a su durabilidad y rentabilidad. La expansión del consumo de bebidas, bienes de consumo de rápido movimiento e industrias de moda a nivel mundial intensifica la demanda de glicol. Además, las iniciativas que promueven el reciclaje y el empaque sostenible impulsan indirectamente la utilización de MEG, ya que el PET reciclado requiere glicoles de alta calidad para su procesamiento. Esta demanda sostenida de producción asegura un crecimiento continuo para el mercado de polialquilenglicol.
Tendencias y Oportunidades Clave
- Cambio hacia Aplicaciones de PET Sostenible y Reciclado El creciente enfoque en la sostenibilidad presenta una oportunidad para los productores de polialquilenglicol. El uso de PET reciclado en empaques requiere glicoles de alta pureza para mantener la calidad, impulsando la demanda de MEG en iniciativas de economía circular. Las empresas están invirtiendo en métodos de producción ecológicos y tecnologías avanzadas de reciclaje, creando oportunidades de crecimiento. La tendencia hacia materiales sostenibles se alinea con las preferencias de los consumidores por empaques reciclables y productos conscientes del medio ambiente, permitiendo a los proveedores de glicol expandir su cuota de mercado y posicionarse como socios en cadenas de suministro impulsadas por la sostenibilidad.
- Por ejemplo, BASF SE logró con éxito la certificación ISCC+ en todos los principales sitios globales para su cartera de productos relacionados con glicoles, permitiéndole ofrecer más de 60 productos con credenciales de sostenibilidad.
- Avances Tecnológicos en Derivados de Glicol La innovación en derivados a base de glicol ofrece potencial de expansión de mercado. La investigación y el desarrollo se centran en variantes de TEG y DEG de alto rendimiento para solventes industriales, formulaciones farmacéuticas y productos químicos especiales. La estabilidad térmica mejorada, la resistencia química y las propiedades de solubilidad de los derivados avanzados de glicol abren nuevas áreas de aplicación. La adopción de estos derivados en procesos industriales de nicho y fabricación especializada proporciona flujos de ingresos incrementales. Las empresas que invierten en I+D para mejorar la eficiencia y el rendimiento del producto pueden capitalizar estas tendencias, fortaleciendo su presencia en el mercado y diferenciándose de los competidores.
- Por ejemplo, Indian Oil renovó su planta de MEG/DEG/TEG en su complejo de Panipat a una capacidad total de 457,000 toneladas por año (con MEG: 425,000 tpa; DEG: 31,000 tpa; TEG: 1,000 tpa) a partir de 2022.
- Crecimiento en Mercados Emergentes Las economías emergentes, particularmente en Asia-Pacífico, África y América Latina, están experimentando una rápida industrialización, urbanización y aumento de ingresos disponibles. Estos factores incrementan la demanda de textiles, bienes empaquetados y productos automotrices, impactando directamente el consumo de polialquilenglicol. La expansión de instalaciones de fabricación e iniciativas gubernamentales que apoyan el crecimiento industrial crean oportunidades para que los productores de glicol capturen nuevas cuotas de mercado. Las tendencias de crecimiento regional sugieren un potencial significativo para aumentos de demanda a largo plazo, particularmente para MEG y otras variantes de glicol utilizadas en la producción de fibra de poliéster y resina PET.
Desafíos Clave
- Fluctuación de los Precios de Materias Primas El mercado de polialquilenglicol enfrenta desafíos debido a la volatilidad en los costos de materias primas, principalmente etileno y otras materias primas. Las fluctuaciones de precios afectan los costos de producción y los márgenes de beneficio, creando incertidumbre para los fabricantes. Esto puede ralentizar los planes de expansión y llevar a estrategias de precios cautelosas. Las empresas necesitan implementar gestión de costos y optimización de la cadena de suministro para mitigar el impacto de las oscilaciones de precios. La dependencia de materias primas derivadas del petróleo hace que el mercado sea vulnerable a las fluctuaciones de precios del petróleo crudo a nivel mundial, representando un desafío significativo para el crecimiento estable y la planificación a largo plazo.
- Restricciones Ambientales y Regulatorias Las estrictas regulaciones ambientales sobre el manejo de productos químicos, emisiones y tratamiento de aguas residuales impactan la producción de polialquilenglicol. El cumplimiento de estos estándares aumenta los costos operativos y puede limitar la expansión, especialmente en regiones con políticas ambientales estrictas. La necesidad de métodos de producción sostenibles y la reducción de contaminantes químicos añade presión a los fabricantes para invertir en tecnologías ecológicas. El incumplimiento conlleva riesgos de multas y daños a la reputación, haciendo que la adherencia regulatoria sea un desafío crítico que influye en las decisiones de producción, estrategias de entrada al mercado y competitividad general en el mercado global de glicol.
Análisis Regional
Norteamérica
Norteamérica posee aproximadamente 25 % del mercado global de polialquilenglicol. La demanda en la región está impulsada por industrias automotrices, químicas y de empaques maduras. Los glicoles se utilizan ampliamente en anticongelantes, refrigerantes, fluidos de transferencia de calor y producción de resina PET. La presencia de infraestructura de fabricación avanzada y el enfoque en glicoles de alto rendimiento y a base de bio también apoyan el crecimiento. La creciente preferencia del consumidor por empaques sostenibles y estándares regulatorios más estrictos fomentan la adopción de variantes de glicol ecológicas. Los mercados clave incluyen EE. UU. y Canadá, donde el desarrollo industrial y los avances tecnológicos en los sectores automotriz y químico mantienen un consumo constante y una expansión moderada del mercado.
Asia-Pacífico
Asia-Pacífico domina el mercado global, representando aproximadamente el 40 % del consumo total de polialquilenglicol. La fuerte demanda proviene de la expansión de la fabricación textil, la producción de fibra de poliéster y el embalaje basado en resina PET, especialmente en China e India. La rápida industrialización, urbanización y los bajos costos de producción apoyan el uso a gran escala de glicol. La región se beneficia de una infraestructura petroquímica robusta, lo que permite una producción y suministro competitivos. Además, el creciente mercado de fluidos automotrices e industriales contribuye significativamente a la demanda. Las inversiones en I+D, la adopción de derivados avanzados de glicol y las iniciativas gubernamentales que promueven la fabricación fortalecen aún más el mercado, haciendo de Asia-Pacífico la región de más rápido crecimiento y más influyente a nivel mundial.
Europa
Europa representa alrededor del 20 % del mercado global de polialquilenglicol, respaldada por industrias automotrices, textiles, químicas y de embalaje bien establecidas. La demanda es impulsada por la producción de fibra de poliéster y resina PET, así como por aplicaciones industriales como recubrimientos, adhesivos e intermediarios químicos. La región enfatiza la sostenibilidad y el cumplimiento normativo, impulsando la adopción de productos de glicol de base biológica y alta pureza. Europa Occidental, particularmente Alemania, Francia e Italia, lidera el consumo debido a la diversificación industrial y los avances tecnológicos. En general, Europa muestra un crecimiento estable respaldado por fuertes estándares ambientales, capacidades de producción de alta calidad y una creciente demanda de embalajes sostenibles y aplicaciones industriales.
América Latina
América Latina contribuye con aproximadamente el 5–7 % del mercado global de polialquilenglicol. El crecimiento de la región es impulsado por el aumento de la producción automotriz, la fabricación textil y las industrias de embalaje en países como Brasil y México. El aumento de la industrialización, la expansión del procesamiento químico y el desarrollo de mercados de bienes de consumo mejoran la demanda de glicol. La adopción de resinas PET y fibras de poliéster está aumentando gradualmente, creando nuevas oportunidades. Sin embargo, el crecimiento está limitado por las limitaciones de infraestructura y una expansión industrial más lenta en comparación con Asia-Pacífico y América del Norte. América Latina presenta potencial para la expansión futura del mercado a través de la inversión en instalaciones de fabricación química y la modernización de las industrias textil y de embalaje.
Oriente Medio y África
La región de Oriente Medio y África posee aproximadamente el 8–10 % del mercado global. La demanda es impulsada por aplicaciones petroquímicas y de fluidos industriales, incluidos lubricantes, anticongelantes y fluidos de transferencia de calor. Países clave como Arabia Saudita, EAU y Sudáfrica están invirtiendo en producción química e infraestructura, apoyando el consumo de glicol. La rápida urbanización, industrialización y los crecientes sectores automotriz y de embalaje contribuyen a un crecimiento constante. La región también se beneficia de abundantes materias primas, lo que permite una producción rentable. Aunque el crecimiento es moderado, la combinación de desarrollo de infraestructura, expansión industrial y creciente adopción de glicoles sintéticos presenta un potencial significativo a largo plazo para el mercado.
Segmentaciones del Mercado:
Por Producto:
- Monoetilenglicol (MEG)
- Dietilenglicol (MEG)
Por Aplicación:
- Fibras de poliéster
- Resinas PET
Por Usuario Final:
- Industria textil
- Industria automotriz
Por Geografía
- América del Norte
- EE. UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Panorama Competitivo
El panorama competitivo del mercado de glicol de polialquileno incluye a jugadores como Mitsubishi Chemical, LOTTE Chemical, Eastman Chemical, Dow Chemical, BASF SE, Indian Oil, LyondellBasell, LG Chem, Ineos Group y Formosa Plastics. El mercado de glicol de polialquileno se define por fuertes capacidades de producción global, innovación tecnológica y expansión estratégica en regiones de alto crecimiento. Las empresas se centran en diversificar las carteras de productos, incluyendo glicoles de alta pureza y especialidad, para satisfacer las demandas cambiantes de los sectores textil, de embalaje, automotriz e industrial. Las inversiones en investigación y desarrollo impulsan la optimización de procesos, el mejor rendimiento de productos y métodos de producción sostenibles. La competencia en el mercado se intensifica aún más por iniciativas como expansiones de capacidad, fusiones y adquisiciones, y entrada en mercados emergentes. Las empresas aprovechan la gestión avanzada de la cadena de suministro y las eficiencias operativas para reducir costos y asegurar una entrega constante, mientras que la diferenciación a través de la innovación y las iniciativas de sostenibilidad sigue siendo un factor clave que moldea la dinámica competitiva y el posicionamiento a largo plazo en el mercado.
Análisis de Jugadores Clave
- Mitsubishi Chemical
- LOTTE Chemical
- Eastman Chemical
- Dow Chemical
- BASF SE
- Indian Oil
- LyondellBasell
- LG Chem
- Ineos Group
- Formosa Plastics
Desarrollos Recientes
- En julio de 2024, Sinopec, con sede en China, anunció planes para reducir aún más la producción de etileno, tras un recorte en junio. La medida probablemente tenía como objetivo aumentar la producción de combustible, ya que la empresa cambió su enfoque para satisfacer la creciente demanda en el sector energético.
- En mayo de 2024, Asahi Kasei, Mitsui Chemicals y Mitsubishi Chemical acordaron realizar un estudio de viabilidad conjunto sobre la conversión de materias primas y combustibles en sus instalaciones de producción de etileno en el oeste de Japón. Esta iniciativa tenía como objetivo promover la neutralidad de carbono y avanzar en la descarbonización de la sociedad a través de prácticas sostenibles.
- En mayo de 2024, Dow anunció la finalización de una expansión de capacidad anual de 80,000 toneladas de propilenglicol en su instalación de Map Ta Phut, Tailandia, convirtiéndola en la planta de PG más grande de Asia Pacífico con 250,000 toneladas/año.
Cobertura del Informe
El informe de investigación ofrece un análisis en profundidad basado en Producto, Aplicación, Usuario Final y Geografía. Detalla a los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye información sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Asimismo, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, los escenarios regulatorios y los avances tecnológicos que están moldeando la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos entrantes y empresas establecidas para navegar por las complejidades del mercado.
Perspectivas Futuras
- La demanda de polialquilenglicol crecerá de manera constante debido al aumento de la producción de fibra de poliéster.
- Las aplicaciones de resina PET seguirán impulsando la expansión del mercado en el sector del embalaje.
- Los requisitos de la industria automotriz para anticongelantes y fluidos de transferencia de calor sostendrán el consumo de glicol.
- Las economías emergentes verán un crecimiento significativo del mercado debido a la industrialización y urbanización.
- El desarrollo de glicoles de alta pureza y especialidad abrirá nuevas áreas de aplicación.
- Las tendencias de sostenibilidad promoverán la adopción de productos de glicol basados en bio y reciclables.
- La expansión de las instalaciones de fabricación textil y química apoyará la demanda a largo plazo.
- Los avances tecnológicos en derivados de glicol mejorarán el rendimiento y la eficiencia del producto.
- El énfasis regulatorio en la producción ecológica influirá en las estrategias de mercado e inversiones.
- La integración de cadenas de suministro avanzadas y la optimización de la producción fortalecerán la competitividad global.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de glicoles de polialquileno y cuál es su tamaño proyectado para 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de glicoles polialquilenos entre 2025 y 2032?
¿Qué segmento del mercado de glicoles polialquilenos tuvo la mayor participación en 2024?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado de polialquilenglicoles?
¿Quiénes son las empresas líderes en el mercado de glicoles de polialquileno?
¿Qué región comandó la mayor parte del mercado de polialquilenglicoles en 2024?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Polialquilenglicol Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Polialquilenglicol Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 47,097.6 million → 2032: USD 75,463.91 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Polialquilenglicol Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Polialquilenglicol Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Polialquilenglicol Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Polialquilenglicol Market Drivers
- 3.3 Mercado de Polialquilenglicol Market Restraints & Challenges
- 3.4 Mercado de Polialquilenglicol Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Polialquilenglicol Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Polialquilenglicol Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Polialquilenglicol category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Polialquilenglicol Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Polialquilenglicol Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Polialquilenglicol market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Polialquilenglicol Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Polialquilenglicol Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Polialquilenglicol Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Polialquilenglicol (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Polialquilenglicol Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Polialquilenglicol Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Polialquilenglicol Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Polialquilenglicol Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Polialquilenglicol Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Polialquilenglicol Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Polialquilenglicol Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Polialquilenglicol Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Polialquilenglicol Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
