
Visión General del Mercado
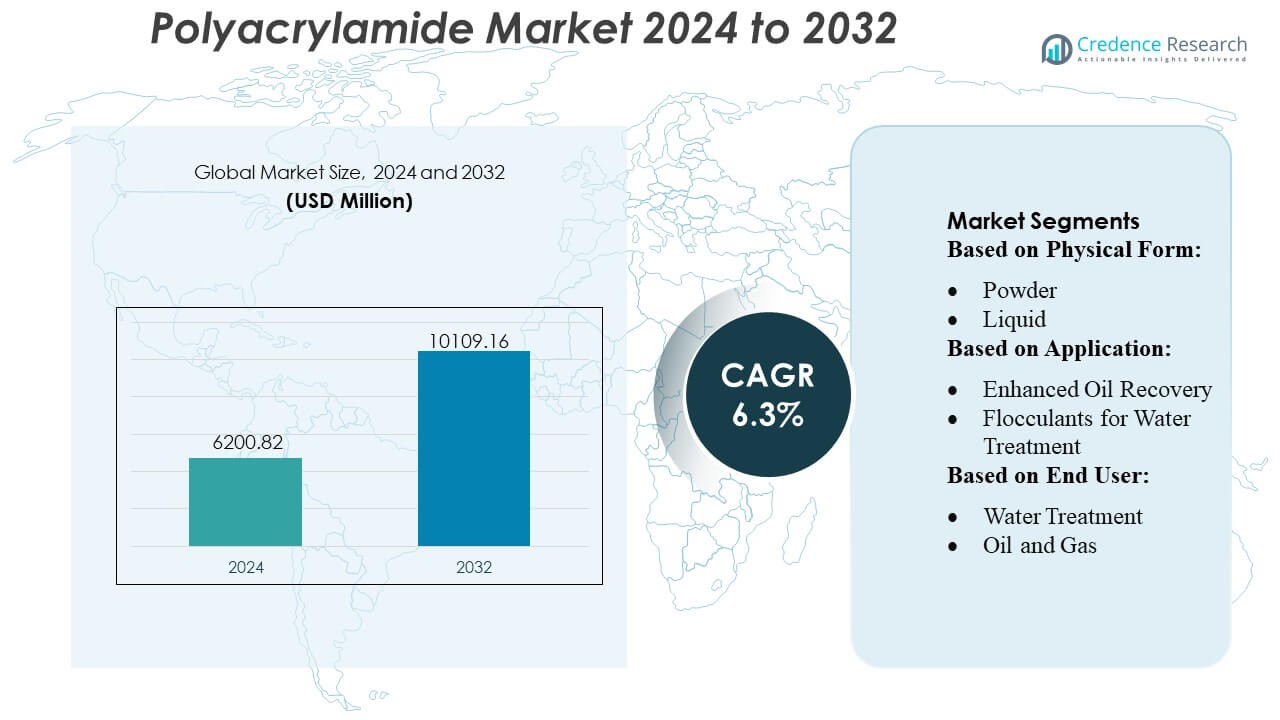
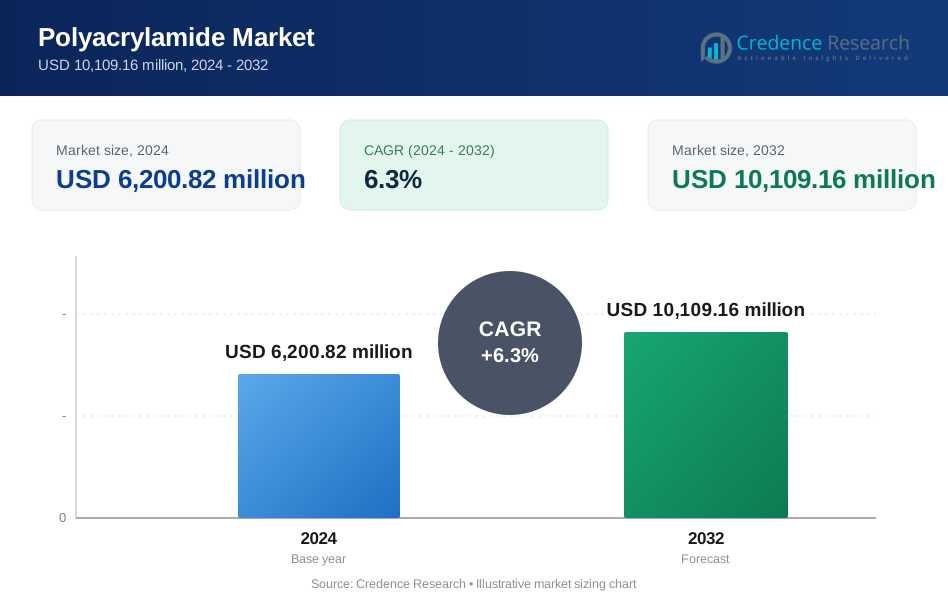
El tamaño del mercado de poliacrilamida fue valorado en USD 6200.82 millones en 2024 y se anticipa que alcanzará USD 10109.16 millones para 2032, con un CAGR del 6.3% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Poliacrilamida 2024 | USD 6200.82 Millones |
| Mercado de Poliacrilamida, CAGR | 6.3% |
| Tamaño del Mercado de Poliacrilamida 2032 | USD 10109.16 Millones |
El mercado global de poliacrilamida está dominado por un puñado de grandes productores, incluidos SNF Group, Kemira Oyj, BASF SE, Solenis LLC y Ashland Inc., cada uno manteniendo redes robustas de producción y distribución en segmentos industriales clave de uso final como tratamiento de aguas residuales, minería, recuperación de petróleo, pulpa y papel y textiles. Entre estos, SNF Group es ampliamente reconocido como el líder global en el suministro de poliacrilamida. Regionalmente, la zona de Asia-Pacífico lidera el mercado, capturando aproximadamente el 44.5% de la cuota de mercado global en 2024. Este dominio regional es impulsado por la acelerada industrialización, la expansión de la infraestructura de tratamiento de agua y la creciente demanda en el procesamiento de aguas residuales urbanas, petróleo y minería en países como China e India.
Perspectivas del Mercado
- El mercado global de poliacrilamida fue valorado en USD 6,200.82 millones en 2024 y se proyecta que alcance USD 10,109.16 millones para 2032, creciendo a un CAGR del 6.3% durante el período de pronóstico.
- El aumento de la demanda de soluciones eficientes para el tratamiento de agua y la mejora en la recuperación de petróleo impulsa el crecimiento del mercado, con aplicaciones industriales en minería, pulpa y papel, y textiles que apoyan aún más la expansión.
- Las principales tendencias del mercado incluyen la adopción de poliacrilamidas de alto rendimiento y respetuosas con el medio ambiente y el uso incrementado en productos químicos para el tratamiento de aguas residuales con mayor eficiencia de floculación.
- El mercado está dominado por actores principales como SNF Group, Kemira Oyj, BASF SE, Solenis LLC y Ashland Inc., quienes mantienen extensas redes de producción y distribución para servir a diversos usuarios finales industriales.
- Regionalmente, Asia-Pacífico lidera con aproximadamente el 44.5% de la cuota de mercado global en 2024, impulsado por la rápida industrialización, la expansión de la infraestructura de tratamiento de agua y la creciente demanda en China, India y otras economías emergentes, mientras que las poliacrilamidas catiónicas y aniónicas poseen las mayores cuotas de segmento en aplicaciones.
 Análisis de Segmentación del Mercado:
Por Forma Física
La poliacrilamida en polvo lidera el mercado con la mayor participación, respaldada por su fácil manejo, larga estabilidad de almacenamiento y amplio uso en el tratamiento de agua municipal e industrial. Su dominio es impulsado por un menor costo de transporte y alta eficiencia en la separación sólido-líquido, lo que la convierte en la opción preferida para instalaciones a gran escala. Las formas líquidas y en emulsión continúan creciendo a medida que las industrias adoptan productos de disolución más rápida para operaciones en campos petroleros e industrias de procesos que requieren activación rápida y rendimiento consistente.
- Por ejemplo, Haldor Topsoe A/S informó un índice h de 173, reflejando su liderazgo científico en catálisis, e invirtió casi DKK 700 millones en I+D durante 2023 para avanzar en sus tecnologías de catalizadores heterogéneos.
Por Aplicación
Los floculantes para el tratamiento de agua representan el segmento de aplicación dominante, impulsado por la creciente demanda de tratamiento de aguas residuales en servicios municipales y plantas industriales. Regulaciones ambientales más estrictas y el aumento de las prácticas de reutilización de agua fortalecen el liderazgo de este segmento. La recuperación mejorada de petróleo también crece de manera constante a medida que los productores de petróleo utilizan poliacrilamida para mejorar la viscosidad, reducir la resistencia al flujo y aumentar la extracción de campos maduros, apoyando una mayor eficiencia operativa en el sector energético.
- Por ejemplo, Dongying Kechuang informa un rendimiento anual de 60,000 toneladas de poliacrilamida a través de sus líneas de producción, subrayando su capacidad para suministrar de manera confiable a instalaciones de tratamiento de agua a gran escala.
Por Usuario Final
El tratamiento de agua sigue siendo el segmento líder de usuario final debido al gran volumen de aguas residuales generadas por la urbanización, la manufactura y la generación de energía. Su dominio está respaldado por inversiones continuas en infraestructura de tratamiento y requisitos de cumplimiento para los estándares de descarga. La industria del petróleo y gas sigue como un usuario final clave, utilizando poliacrilamida extensamente en fluidos de perforación, operaciones de EOR y tratamiento de agua producida, lo que fortalece la demanda a medida que las empresas buscan una mejor eficiencia de procesos y menores pérdidas operativas.
Principales Impulsores de Crecimiento
Aumento de la Demanda de Tratamiento de Agua y Aguas Residuales
El aumento de la urbanización, la actividad industrial y las regulaciones ambientales más estrictas están impulsando la necesidad de soluciones eficientes para el tratamiento de agua y aguas residuales. La poliacrilamida juega un papel central como floculante, ayudando a los municipios e industrias a gestionar lodos, reducir contaminantes y mejorar el reciclaje de agua. A medida que la escasez de agua se intensifica en muchas regiones, las empresas de servicios públicos continúan ampliando las capacidades de tratamiento, lo que fortalece la demanda a largo plazo de poliacrilamida en mercados tanto desarrollados como emergentes.
- Por ejemplo, el portal de servicio digital CLARITY™ ha sido adoptado en más de 80 plantas en todo el mundo, sirviendo a más de 380 usuarios activos en 28 países, permitiendo el monitoreo en tiempo real y la optimización del rendimiento de los sistemas de catalizadores.
Creciente Uso en la Recuperación Mejorada de Petróleo (EOR)
La expansión de las operaciones de recuperación mejorada de petróleo sigue siendo un importante impulsor de crecimiento para el mercado de poliacrilamida. Los productores de petróleo dependen de la poliacrilamida para aumentar la viscosidad del agua inyectada, mejorar la eficiencia de barrido y extraer más petróleo de reservorios maduros. La creciente demanda mundial de energía y la continua dependencia de campos existentes apoyan la adopción incrementada de inundación con polímeros, haciendo de la poliacrilamida un material crítico para mejorar la eficiencia de producción y extender la vida operativa de activos petroleros envejecidos.
- Por ejemplo, Arkema SA informa que sus tamices moleculares Siliporite® ahora ofrecen una vida útil de 4–5 años cuando se utilizan en aplicaciones de separación petroquímica de alta demanda, apoyando la estabilidad prolongada del catalizador.
Aumento de la Adopción en Procesos de Pulpa, Papel e Industriales
El sector de pulpa y papel utiliza extensamente la poliacrilamida para mejorar la retención de fibras, mejorar el drenaje y optimizar las operaciones de aguas residuales. Su papel se extiende a la minería, textiles y procesamiento químico, donde ayuda a optimizar la separación sólido-líquido y mejorar la eficiencia del proceso. Las industrias que buscan reducir costos operativos, mejorar la calidad del producto y cumplir con las normas ambientales continúan integrando la poliacrilamida en las líneas de producción, reforzando su importancia en múltiples aplicaciones industriales.
Tendencias Clave y Oportunidades
Cambio Hacia Formulaciones Ecológicas y de Baja Toxicidad
El creciente énfasis en la sostenibilidad está fomentando el desarrollo de variantes de poliacrilamida con menor contenido de monómero residual y mejor desempeño ambiental. Estas formulaciones apoyan el cumplimiento de normas regulatorias más estrictas en el tratamiento de agua y en industrias relacionadas con alimentos. Los fabricantes que desarrollan productos más seguros y ecológicos están posicionados para acceder a mercados de alto valor, creando oportunidades para ofertas diferenciadas y una ventaja competitiva a largo plazo.
- Por ejemplo, UOP LLC (Honeywell) lanzó recientemente su formulación de catalizador MTO-600, que logra "hasta un 10% menos de rendimiento de coque" y "al menos un 1% de mejora en el consumo de metanol" en comparación con su versión anterior MTO-100.
Creciente Uso en Minería, Gestión de Suelos y Reutilización de Agua
La poliacrilamida se aplica cada vez más en operaciones mineras para el tratamiento de relaves, control de sedimentos y recuperación de agua. En la agricultura, ayuda a mejorar la estructura del suelo y reducir la erosión. Su creciente uso en sistemas de reciclaje de agua también se alinea con los objetivos globales de sostenibilidad. A medida que la actividad minera se expande y los gobiernos promueven la conservación del suelo y la reutilización del agua, surgen nuevas oportunidades para la poliacrilamida en sectores de alto crecimiento impulsados por regulaciones.
- Por ejemplo, el catalizador metálico a granel Nebula® comercializado hace más de diez años ha sido desplegado en más de 60 refinerías con más de 130 ciclos de unidades, según el anuncio de la compañía en 2016.
Desafíos Clave
Preocupaciones Ambientales y Limitaciones de Monómero Residual
La poliacrilamida enfrenta desafíos regulatorios relacionados con el contenido residual de acrilamida, lo que genera preocupaciones ambientales y de salud. Las aplicaciones que involucran agua potable y efluentes relacionados con alimentos requieren un estricto cumplimiento, aumentando la presión sobre los fabricantes para mejorar la purificación y el control de calidad. Estas condiciones añaden cargas de costos y ralentizan la adopción en sectores sensibles, haciendo del cumplimiento regulatorio un desafío persistente.
Volatilidad de Precios de Materias Primas y Riesgos de la Cadena de Suministro
La producción de poliacrilamida depende de materias primas petroquímicas, lo que la hace vulnerable a las fluctuaciones en los precios del petróleo crudo y a las interrupciones en las cadenas de suministro químicas. Los cambios repentinos en la disponibilidad de materias primas pueden aumentar los costos de producción y afectar los márgenes de beneficio para los fabricantes. Estas incertidumbres del lado de la oferta también impactan la estabilidad de precios para los usuarios finales, particularmente en los segmentos industriales y de tratamiento de agua sensibles a los costos.
Análisis Regional
Norteamérica
Norteamérica posee aproximadamente el 28% del mercado global de poliacrilamida. La fuerte participación de la región proviene de sistemas de tratamiento de aguas residuales maduros, estrictas normas ambientales y un alto uso en la recuperación mejorada de petróleo. Industrias como la minería, los productos químicos y el papel también apoyan una demanda constante. Las actualizaciones continuas de las plantas de tratamiento municipales y el creciente enfoque en la reutilización del agua mantienen el consumo de poliacrilamida estable en toda la región.
Asia Pacífico
Asia Pacífico representa la mayor participación, alrededor del 50% del mercado global. El rápido crecimiento industrial, la expansión de las ciudades y las grandes inversiones en el tratamiento de aguas residuales impulsan una fuerte demanda en China, India y el sudeste asiático. El alto uso en minería, manufactura y petróleo y gas fortalece aún más el dominio de la región. Las iniciativas gubernamentales para mejorar la calidad del agua y el cumplimiento industrial continúan apoyando la rápida expansión del mercado.
Europa
Europa representa aproximadamente el 22% del mercado, respaldada por estrictas regulaciones ambientales y redes de tratamiento de aguas residuales bien desarrolladas. La región mantiene una demanda constante de sectores como el papel, los productos químicos, la minería y el tratamiento de agua municipal. El mayor enfoque en polímeros más seguros y de baja toxicidad también impulsa la adopción. Aunque el crecimiento es moderado, Europa sigue siendo un mercado estable y orientado por regulaciones para el poliacrilamida.
América Latina
América Latina posee aproximadamente el 6% del mercado global. La creciente inversión en tratamiento de agua, operaciones mineras y desarrollo industrial en países como Brasil, México y Chile impulsa la demanda. La creciente conciencia ambiental y las mejoras en infraestructura apoyan el crecimiento del mercado. Aunque la participación general de la región es menor, un enfoque regulatorio más fuerte y la expansión industrial crean oportunidades continuas.
Oriente Medio y África
La región de Oriente Medio y África representa alrededor del 6% de la demanda global. La escasez de agua y la dependencia de la desalinización y el tratamiento de aguas residuales hacen que el poliacrilamida sea esencial. El sector del petróleo y gas lo utiliza intensamente para la recuperación mejorada de petróleo, mientras que las actividades mineras también apoyan el consumo. A medida que los gobiernos invierten más en infraestructura de agua y proyectos industriales, se espera un crecimiento constante en toda la región.
Segmentaciones del Mercado:
Por Forma Física:
- Polvo
- Líquido
Por Aplicación:
- Recuperación Mejorada de Petróleo
- Floculantes para Tratamiento de Agua
Por Usuario Final:
- Tratamiento de Agua
- Petróleo y Gas
Por Geografía
- América del Norte
- EE.UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Panorama Competitivo
El mercado global de poliacrilamida es altamente competitivo, con actores clave como Dongying Kechuang Biochemical Industrial Co., Ltd., Ashland Inc., Shandong Polymer Bio-Chemicals Co., Ltd., Kemira, ZL EOR Chemicals Ltd., BASF SE, Black Rose Industries Ltd., Xitao Polymer Co., Ltd., Anhui Jucheng Fine Chemical Co., Ltd. (CJCC), y SNF Group. El mercado global de poliacrilamida es altamente competitivo, impulsado por la innovación continua y el desarrollo de soluciones de polímeros de alto rendimiento. Las empresas se centran en mejorar la calidad del producto, expandir las capacidades de producción y mejorar las redes de distribución para satisfacer la creciente demanda en tratamiento de agua, petróleo y gas, y aplicaciones industriales. El énfasis en formulaciones ecológicas y con bajo contenido de monómeros residuales está aumentando, alineándose con regulaciones ambientales más estrictas y objetivos de sostenibilidad. Las iniciativas estratégicas como asociaciones, fusiones y adquisiciones están dando forma al mercado, mientras que la diferenciación a través del soporte técnico, soluciones personalizadas y aplicaciones avanzadas sigue siendo crítica para mantener una ventaja competitiva en esta industria dinámica y en rápida evolución.
Análisis de Jugadores Clave
- Dongying Kechuang Biochemical Industrial Co., Ltd.
- Ashland Inc.
- Shandong Polymer Bio-Chemicals Co., Ltd.
- Kemira
- ZL EOR Chemicals Ltd.
- BASF SE
- Black Rose Industries Ltd.
- Xitao Polymer Co., Ltd.
- Anhui Jucheng Fine Chemical Co., Ltd. (CJCC)
- SNF Group
Desarrollos Recientes
- En mayo de 2025, ZL Group, establecida en 1995, es una empresa con inversión canadiense con sede en Canadá y plantas de fabricación en todo el mundo que se especializa en la producción de poliacrilamida y equipos de dispersión de polímeros para la industria del petróleo y gas.
- En agosto de 2024, Fourtiva de BASF es un nuevo catalizador FCC que utiliza tecnología AIM y MFT para aumentar los componentes de gasolina de alto octanaje, maximizando butileno, octano de nafta y olefinas de GLP mientras reduce coque/gas seco, ayudando a las refinerías a aumentar ganancias y satisfacer demandas del mercado por combustibles más limpios.
- En abril de 2024, Clariant, un fabricante de productos químicos especializados que enfatiza la sostenibilidad, anunció el lanzamiento de CATOFIN 312, su catalizador más reciente para la deshidrogenación de propano. El nuevo catalizador tiene un 20% más de vida útil y es más selectivo.
Cobertura del Informe
El informe de investigación ofrece un análisis en profundidad basado en Forma Física, Aplicación, Usuario Final y Geografía. Detalla a los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye perspectivas sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Asimismo, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, escenarios regulatorios y avances tecnológicos que están dando forma a la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos participantes y empresas establecidas para navegar las complejidades del mercado.
Perspectivas Futuras
- La demanda de poliacrilamida continuará creciendo debido a las crecientes inversiones en proyectos de tratamiento de aguas residuales y reutilización de agua.
- Las aplicaciones de recuperación mejorada de petróleo se expandirán, impulsadas por la necesidad de mejorar la extracción de campos petroleros maduros.
- Sectores industriales como papel, minería y productos químicos mantendrán un consumo constante para la separación sólido-líquido y la eficiencia de procesos.
- Las formulaciones ecológicas y con bajo contenido de monómeros residuales verán una mayor adopción debido a regulaciones ambientales más estrictas.
- Los mercados emergentes en Asia Pacífico, América Latina y Medio Oriente impulsarán el crecimiento general del mercado.
- La innovación en polímeros de alto rendimiento y especialidad creará oportunidades en aplicaciones técnicas e industriales.
- Las iniciativas gubernamentales centradas en la conservación del agua y el cumplimiento ambiental apoyarán la demanda a largo plazo.
- Las aplicaciones agrícolas como el acondicionamiento del suelo y el control de la erosión contribuirán cada vez más a la expansión del mercado.
- Las empresas se centrarán en expandir la capacidad de producción y optimizar las redes de distribución para satisfacer la creciente demanda.
- Las colaboraciones estratégicas, fusiones y adquisiciones darán forma al panorama competitivo y apoyarán la penetración global del mercado.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de poliacrilamida y cuál se proyecta que será su tamaño en 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de poliacrilamida entre 2025 y 2032?
¿Qué segmento del mercado de poliacrilamida tuvo la mayor participación en 2024?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado de poliacrilamida?
¿Quiénes son las empresas líderes en el mercado de poliacrilamida?
¿Qué región tuvo la mayor participación en el mercado de poliacrilamida en 2024?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Poliacrilamida Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Poliacrilamida Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 6,200.82 million → 2032: USD 10,109.16 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Poliacrilamida Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Poliacrilamida Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Poliacrilamida Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Poliacrilamida Market Drivers
- 3.3 Mercado de Poliacrilamida Market Restraints & Challenges
- 3.4 Mercado de Poliacrilamida Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Poliacrilamida Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Poliacrilamida Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Poliacrilamida category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Poliacrilamida Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Poliacrilamida Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Poliacrilamida market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Poliacrilamida Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Poliacrilamida Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Poliacrilamida Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Poliacrilamida (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Poliacrilamida Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Poliacrilamida Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Poliacrilamida Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Poliacrilamida Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Poliacrilamida Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Poliacrilamida Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Poliacrilamida Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Poliacrilamida Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Poliacrilamida Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
