
Visión General del Mercado:
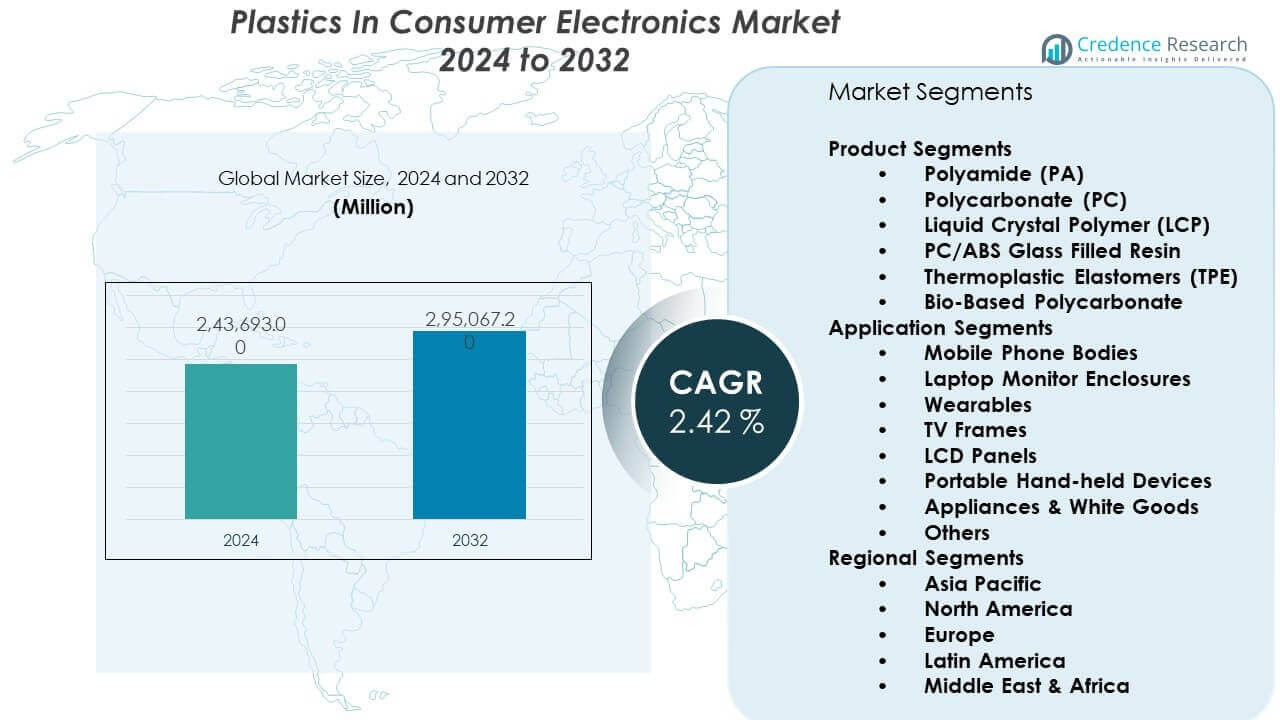
Se proyecta que el Mercado de Plásticos en Electrónica de Consumo crecerá de USD 243,693 millones en 2024 a USD 295,067.2 millones para 2032. Se espera que el mercado se expanda a una tasa de crecimiento anual compuesta de 2.42% de 2024 a 2032.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Plásticos en Electrónica de Consumo 2024 | USD 243,693 millones |
| Mercado de Plásticos en Electrónica de Consumo, CAGR | 2.42% |
| Tamaño del Mercado de Plásticos en Electrónica de Consumo 2032 | USD 295,067.2 millones |
El crecimiento del mercado está impulsado por el aumento de la producción de smartphones, laptops y dispositivos portátiles. Los fabricantes prefieren los plásticos por su aislamiento, resistencia al impacto y libertad de diseño. El moldeo de pared delgada apoya diseños compactos de dispositivos. Los polímeros resistentes al calor protegen los componentes internos. Las carcasas ligeras mejoran la portabilidad y la comodidad del usuario. La producción en masa favorece a los plásticos por ciclos de procesamiento más rápidos. Las marcas prestan atención a los grados de polímeros enfocados en el reciclaje. La preferencia del consumidor por diseños elegantes apoya el uso avanzado de plásticos. Los fabricantes de electrónica confían en los plásticos para equilibrar el rendimiento y el costo.
Asia Pacífico lidera el mercado debido a los grandes centros de fabricación de electrónica. China, Corea del Sur y Taiwán dominan la producción de componentes. Las fuertes cadenas de suministro apoyan el alto consumo de polímeros. Japón se enfoca en materiales plásticos de precisión y alto rendimiento. América del Norte sigue siendo un centro clave de innovación para el diseño de electrónica. Estados Unidos impulsa la demanda de dispositivos premium. Europa muestra un crecimiento constante con elecciones de materiales impulsadas por la sostenibilidad. Los mercados emergentes en el sudeste asiático ganan impulso con la expansión del ensamblaje.
Perspectivas del Mercado:
- El mercado alcanzó los USD 243,693 millones en 2024 y se proyecta que llegue a USD 295,067.2 millones para 2032, creciendo a una tasa compuesta anual del 2.42%, respaldado por una producción constante de electrónica de consumo.
- Asia Pacífico lidera con un 68.07% de participación, impulsado por la fabricación a gran escala en China, Corea del Sur e India, mientras que Europa tiene un 15% debido a los mandatos de reciclaje, y América del Norte representa aproximadamente el 12% con una fuerte innovación en dispositivos.
- América del Norte es la región de más rápido crecimiento con aproximadamente el 12% de participación, respaldada por la demanda de electrónica premium, la innovación en materiales y una mayor adopción de plásticos reciclados y de base biológica.
- Por tipo de producto, el policarbonato tiene un 33.1% de participación, reflejando un alto uso en carcasas de teléfonos inteligentes, carcasas de pantallas y componentes resistentes a impactos.
- Por aplicación, las carcasas de monitores de portátiles representan un 22% de participación, respaldadas por los requisitos de diseño ligero y una demanda constante de reemplazo.
Impulsores del Mercado:
Aumento de la Demanda de Dispositivos Electrónicos de Consumo Ligeros y Compactos
El mercado de plásticos en la electrónica de consumo gana impulso por la demanda de dispositivos compactos. Los fabricantes se centran en reducir el peso del producto para mejorar la comodidad. Los plásticos apoyan estructuras de carcasas delgadas y ligeras. Los teléfonos inteligentes y las tabletas dependen de diseños de carcasas delgadas. Los materiales ligeros reducen los costos de logística y manejo. Los plásticos permiten formas complejas para una estética moderna. Los equipos de diseño valoran la flexibilidad durante el desarrollo del producto. Apoya la producción en masa con una calidad de salida consistente.
- Por ejemplo, Samsung confirmó que los dispositivos Galaxy S23 utilizan plásticos reciclados de redes de pesca descartadas y botellas de PET, reduciendo el peso de los componentes mientras mantienen estándares de durabilidad en pruebas de caída superiores a 1.2 metros.
Eficiencia de Costos y Compatibilidad con la Fabricación a Gran Escala en Electrónica
El mercado de plásticos en la electrónica de consumo se beneficia de fuertes necesidades de control de costos. Las marcas de electrónica operan en segmentos sensibles al precio. Los plásticos reducen los gastos de materias primas y procesamiento. El moldeo por inyección apoya ciclos de fabricación a gran escala. Los tiempos de producción cortos mejoran la eficiencia de la fábrica. Los fabricantes obtienen un rendimiento predecible en todos los lotes. Las cadenas de suministro estables apoyan la precisión en la planificación. Mejora los márgenes en mercados competitivos.
- Por ejemplo, los proveedores de Apple utilizan moldes de inyección multicavidad para componentes de policarbonato, produciendo millones de piezas idénticas por mes con tolerancias dimensionales de menos de ±0.05 mm.
Requisitos de Aislamiento Eléctrico y Protección de Componentes en Dispositivos
El mercado de plásticos en la electrónica de consumo depende del rendimiento del aislamiento. Los componentes electrónicos requieren un aislamiento eléctrico confiable. Los plásticos protegen a los usuarios de la exposición eléctrica. Las carcasas de los dispositivos reducen los riesgos de cortocircuitos. Los materiales soportan niveles moderados de calor interno. Los plásticos absorben vibraciones e impactos menores. La fiabilidad del producto mejora a través de carcasas protectoras. Apoya el cumplimiento de los estándares de seguridad.
Flexibilidad de Diseño que Apoya la Diferenciación de Productos e Identidad de Marca
El mercado de plásticos en la electrónica de consumo permite una gran variación en el diseño. Las marcas se enfocan en apariencias de productos distintivas. Los plásticos permiten curvas suaves y opciones de color. Los acabados superficiales mejoran el atractivo visual. Los cambios rápidos en el diseño apoyan actualizaciones frecuentes de modelos. Las formas personalizadas fortalecen la identidad de la marca. Los plásticos permiten ajustes más rápidos en las herramientas. Acorta los tiempos de diseño al mercado.
Tendencias del Mercado:
Transición Hacia Plásticos de Ingeniería de Alto Rendimiento en Dispositivos Premium
El mercado de plásticos en la electrónica de consumo muestra una transición hacia materiales avanzados. Los fabricantes adoptan plásticos de grado de ingeniería. Los dispositivos premium exigen mayor resistencia al calor. Los polímeros más fuertes extienden la vida útil del producto. La electrónica de alta gama requiere carcasas duraderas. La innovación en materiales mejora la resistencia mecánica. Los proveedores invierten en el desarrollo de polímeros. Apoya el posicionamiento de productos premium.
- Por ejemplo, las calidades de poliamida Ultramid® de BASF utilizadas en conectores electrónicos soportan temperaturas de operación continuas de hasta 160 °C y exposición a corto plazo más allá de 200 °C en aplicaciones de dispositivos certificadas.
Creciente Uso de Materiales Plásticos Reciclados y de Base Biológica
El mercado de plásticos en la electrónica de consumo refleja prioridades de sostenibilidad. Las marcas de electrónica adoptan contenido plástico reciclado. Los objetivos ambientales influyen en la selección de materiales. Los plásticos de base biológica reciben creciente atención. La presión regulatoria apoya la obtención sostenible. Los consumidores prefieren afirmaciones de productos ecológicos. Los fabricantes ajustan las estrategias de adquisición. Fortalece las credenciales de sostenibilidad.
- Por ejemplo, Murata Manufacturing utiliza conectores LCP en módulos 5G debido a la estabilidad dieléctrica a frecuencias superiores a 28 GHz con mínima pérdida de señal.
Aumento en la Adopción de Acabados Mate, Texturizados y de Tacto Suave
El mercado de plásticos en la electrónica de consumo sigue las tendencias de diseño de superficies. Los consumidores valoran una experiencia táctil mejorada. Los acabados mate reducen las huellas dactilares visibles. Las superficies texturizadas mejoran la calidad del agarre. Los recubrimientos de tacto suave mejoran la comodidad de manejo. Las marcas invierten en tecnología de tratamiento de superficies. La calidad del acabado influye en las decisiones de compra. Mejora el valor percibido del producto.
Integración de Plásticos con Estructuras de Dispositivos Multimateriales
El mercado de plásticos en la electrónica de consumo apoya diseños de productos híbridos. Los dispositivos combinan plásticos con metal o vidrio. Los plásticos reducen el peso estructural total. Los diseños híbridos equilibran fuerza y flexibilidad. Los métodos de ensamblaje evolucionan para materiales mixtos. Los plásticos facilitan las necesidades de unión y fijación. La optimización estructural se convierte en una prioridad de diseño. Apoya arquitecturas de dispositivos avanzadas.
Análisis de Desafíos del Mercado:
Preocupaciones Ambientales y Presión Regulatoria sobre el Uso de Plásticos
El mercado de plásticos en la electrónica de consumo enfrenta desafíos regulatorios. Los gobiernos imponen reglas más estrictas sobre el uso de plásticos. Las marcas enfrentan presión para reducir el uso de plásticos vírgenes. La infraestructura de reciclaje varía según la región. El cumplimiento aumenta la complejidad operativa. La trazabilidad de materiales se vuelve obligatoria. La percepción pública afecta la confianza en la marca. Obliga a cambios en la estrategia de materiales.
Limitaciones de Rendimiento Bajo Estrés Térmico y Mecánico Alto
El mercado de plásticos en la electrónica de consumo enfrenta límites de rendimiento. Los dispositivos de alta potencia generan más calor interno. Algunos polímeros se degradan bajo estrés térmico. El desgaste mecánico afecta la durabilidad a largo plazo. La falla de materiales implica riesgos de calidad. Los fabricantes aumentan los estándares de prueba. Las tolerancias de diseño se reducen en todos los productos. Esto incrementa los costos de validación.
Oportunidades de Mercado:
Expansión de Dispositivos Vestibles e Inteligentes con Diseños Ligeros
El mercado de plásticos en la electrónica de consumo se beneficia del crecimiento de los dispositivos vestibles. Los dispositivos inteligentes necesitan materiales ligeros. Los plásticos apoyan diseños ergonómicos y compactos. La comodidad impulsa las tasas de adopción por parte de los usuarios. La demanda de dispositivos vestibles aumenta en todos los grupos de edad. Los ciclos de producto siguen siendo cortos. Los plásticos permiten la creación rápida de prototipos. Esto apoya lanzamientos más rápidos.
Innovación en Plásticos Sostenibles y Mezclas de Polímeros Avanzados
El mercado de plásticos en la electrónica de consumo ofrece un fuerte potencial de innovación. Los proveedores de materiales desarrollan polímeros sostenibles. Las mezclas avanzadas mejoran la resistencia y la reciclabilidad. Las marcas de electrónica buscan materiales conformes. Los nuevos polímeros cumplen con los estándares de seguridad. La obtención sostenible atrae a los inversores. El gasto en investigación aumenta de manera constante. Esto abre caminos de crecimiento a largo plazo.
Análisis de Segmentación de Mercado:
Segmentos de Producto
El mercado de plásticos en la electrónica de consumo muestra una clara diferenciación entre los tipos de polímeros. El poliamida apoya conectores y carcasas internas debido a su resistencia y resistencia al calor. El policarbonato se utiliza ampliamente en carcasas y partes relacionadas con pantallas debido a su resistencia al impacto. El polímero de cristal líquido sirve para componentes miniaturizados y de alta frecuencia en electrónica avanzada. La resina de PC/ABS con relleno de vidrio equilibra rigidez y durabilidad en marcos estructurales. Los elastómeros termoplásticos apoyan partes flexibles y amigables al tacto en dispositivos modernos. El policarbonato de base biológica gana atención para la electrónica enfocada en la sostenibilidad. Se beneficia de objetivos ambientales a nivel regulatorio y de marca.
- Por ejemplo, Murata Manufacturing utiliza conectores de LCP en módulos 5G debido a la estabilidad dieléctrica a frecuencias superiores a 28 GHz con mínima pérdida de señal.
Segmentos de Aplicación
El mercado de plásticos en la electrónica de consumo refleja una fuerte demanda en diversas categorías de dispositivos. Los cuerpos de teléfonos móviles lideran el uso debido a los grandes volúmenes de producción. Las carcasas de monitores de portátiles dependen de plásticos ligeros para la portabilidad. Los dispositivos vestibles impulsan la demanda de materiales flexibles y amigables con la piel. Los marcos de televisores utilizan plásticos rígidos para equilibrar tamaño y eficiencia de costos. Los paneles LCD dependen de plásticos de precisión para aislamiento y alineación. Los dispositivos portátiles de mano prefieren polímeros resistentes al impacto. Los electrodomésticos y bienes de línea blanca mantienen una demanda constante de plásticos duraderos. Mantiene relevancia a través de una amplia cobertura de aplicaciones y ciclos de reemplazo estables.
- Por ejemplo, LG Electronics utiliza mezclas de policarbonato reforzado en marcos de televisores que superan las 55 pulgadas para mantener la rigidez estructural mientras se reduce el peso total del chasis.
Segmentación:
Segmentos de Producto
- Poliamida (PA)
- Policarbonato (PC)
- Polímero de Cristal Líquido (LCP)
- Resina Rellenada de Vidrio PC/ABS
- Elastómeros Termoplásticos (TPE)
- Policarbonato de Base Biológica
Segmentos de Aplicación
- Cuerpos de Teléfonos Móviles
- Carcasas de Monitores de Portátiles
- Dispositivos Vestibles
- Marcos de Televisores
- Paneles LCD
- Dispositivos Portátiles de Mano
- Electrodomésticos y Línea Blanca
- Otros
Segmentos Regionales
- América del Norte
- EE.UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Análisis Regional:
Asia Pacífico Lidera Gracias a su Base de Fabricación de Electrónica a Gran Escala
El mercado de plásticos en electrónica de consumo está liderado por Asia Pacífico con una participación del 68.07%. China es el ancla de la producción a gran escala de smartphones y electrónica. Corea del Sur y Japón apoyan dispositivos premium y el uso avanzado de polímeros. India y Vietnam expanden la capacidad de ensamblaje para marcas globales. Las fuertes redes de proveedores reducen costos de materiales y tiempos de entrega. Los ecosistemas locales de herramientas y moldes apoyan ciclos rápidos de productos. Esta escala mantiene a la región dominante en la demanda global de plásticos.
Europa y América del Norte Equilibran Cumplimiento, Innovación y Mejoras de Materiales
Europa representa un 15% de participación, impulsada por estrictas regulaciones de sostenibilidad y reciclaje. Alemania, Francia y el Reino Unido promueven el uso de plásticos reciclados en electrónica. Las políticas de economía circular influyen en la selección de materiales en todos los dispositivos. América del Norte tiene casi un 12% de participación con un fuerte enfoque en la innovación. Estados Unidos lidera en diseño de electrónica premium y pruebas de materiales. Las marcas enfatizan los plásticos de base biológica y reciclados. Este enfoque sostiene una demanda estable en ambas regiones.
América Latina y Oriente Medio & África Muestran un Aumento Gradual en la Producción de Electrónica
América Latina representa aproximadamente un 5% de participación con crecimiento en el ensamblaje regional de electrónica. Brasil y México se benefician del near-shoring y la creciente demanda de los consumidores. Las poblaciones de clase media en expansión apoyan las ventas de dispositivos. Oriente Medio y África tienen casi un 3% de participación con una rápida adopción de dispositivos. Los países del Golfo invierten en fabricación y diversificación industrial. Sudáfrica y Nigeria ven un aumento en la penetración de smartphones. Esto apoya una expansión gradual del mercado desde una base más pequeña.
Análisis de Jugadores Clave:
- BASF SE
- Covestro AG
- SABIC
- DuPont de Nemours Inc.
- Mitsubishi Chemical Corporation
- LG Chem Ltd.
- Solvay S.A.
- Celanese Corporation
- Eastman Chemical Company
- Evonik Industries AG
- LANXESS AG
- DSM‑firmenich
- Sinopec
- Formosa Plastics Corporation
- Teijin Limited
- Sumitomo Chemical Co., Ltd.
Análisis Competitivo:
El mercado de Plásticos en electrónica de consumo muestra una fuerte competencia entre los proveedores de materiales globales y los fabricantes de componentes. Las empresas líderes se centran en plásticos de ingeniería, polímeros de alto rendimiento y materiales sostenibles. La diferenciación de productos depende de la resistencia al calor, durabilidad y calidad de la superficie. Las empresas invierten en innovación de materiales para apoyar la miniaturización de la electrónica. Las asociaciones estratégicas con OEMs fortalecen los contratos de suministro a largo plazo. Los actores regionales compiten en eficiencia de costos y producción localizada. Permanece moderadamente consolidado con líderes claros de primer nivel. La fortaleza competitiva depende de la amplitud del portafolio de materiales y la experiencia en aplicaciones.
Desarrollos Recientes:
- En mayo de 2025, BASF firmó un acuerdo para adquirir el 49% de la participación de DOMO Chemicals en la empresa conjunta Alsachimie, fortaleciendo su suministro de precursores de poliamida 6.6, crítico para componentes electrónicos como conectores y carcasas. Este movimiento asegura un suministro europeo confiable para plásticos de alto rendimiento utilizados en electrónica de consumo.
- En agosto de 2025, Covestro completó la adquisición de Pontacol, un fabricante suizo de películas adhesivas multicapa, ampliando su portafolio para películas funcionales en ensamblajes electrónicos y circuitos flexibles. El 14 de diciembre de 2025, Covestro cerró su asociación estratégica con XRG P.J.S.C., permitiendo la innovación en plásticos sostenibles para dispositivos de consumo a través de iniciativas mejoradas de I+D y economía circular.
- En julio de 2024, DuPont completó la adquisición de Donatelle Plastics Incorporated por $313 millones, añadiendo moldeo por inyección avanzado y mecanizado de precisión para plásticos de grado médico adaptables a carcasas y componentes electrónicos. Esto refuerza las capacidades de DuPont en áreas de alto crecimiento que se superponen con la fabricación de electrónica de consumo.
Cobertura del Informe:
El informe de investigación ofrece un análisis profundo basado en Segmentos de Producto y Segmentos de Aplicación. Detalla a los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye perspectivas sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Además, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, escenarios regulatorios y avances tecnológicos que están moldeando la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos entrantes y empresas establecidas para navegar las complejidades del mercado.
Perspectiva Futura:
- La demanda aumentará debido a la miniaturización continua de los dispositivos electrónicos de consumo.
- Los plásticos de ingeniería verán una adopción más amplia para satisfacer las necesidades de durabilidad y resistencia al calor.
- Los polímeros sostenibles y reciclados ganarán mayor aceptación entre los OEM globales.
- La electrónica portátil impulsará un mayor uso de materiales plásticos flexibles y de tacto suave.
- Los diseños de materiales híbridos se expandirán para equilibrar la resistencia, el peso y la eficiencia de costos.
- La presión regulatoria empujará a los fabricantes hacia una obtención de plásticos que sea conforme y rastreable.
- Asia Pacífico continuará liderando los volúmenes de producción y consumo de materiales a nivel mundial.
- La electrónica de consumo premium apoyará la demanda de grados de polímeros de alto rendimiento.
- La innovación en materiales permitirá un desarrollo de productos más rápido y ciclos de lanzamiento más cortos.
- Las asociaciones estratégicas entre proveedores de polímeros y fabricantes de dispositivos fortalecerán la estabilidad del mercado.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de plásticos en el mercado de electrónica de consumo y cuál es su tamaño proyectado para 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de plásticos en la electrónica de consumo entre 2025 y 2032?
¿Qué plásticos en el segmento del mercado de electrónica de consumo tuvieron la mayor participación en 2024?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado de plásticos en la electrónica de consumo?
¿Quiénes son las empresas líderes en el mercado de plásticos en la electrónica de consumo?
¿Qué región comandó la mayor parte del mercado de plásticos en la electrónica de consumo en 2024?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Plásticos en Electrónica de Consumo Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Plásticos en Electrónica de Consumo Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 243,693 million → 2032: USD 295,067.2 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Plásticos en Electrónica de Consumo Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Plásticos en Electrónica de Consumo Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Plásticos en Electrónica de Consumo Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Plásticos en Electrónica de Consumo Market Drivers
- 3.3 Mercado de Plásticos en Electrónica de Consumo Market Restraints & Challenges
- 3.4 Mercado de Plásticos en Electrónica de Consumo Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Plásticos en Electrónica de Consumo Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Plásticos en Electrónica de Consumo Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Plásticos en Electrónica de Consumo category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Plásticos en Electrónica de Consumo Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Plásticos en Electrónica de Consumo Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Plásticos en Electrónica de Consumo market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Plásticos en Electrónica de Consumo Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Plásticos en Electrónica de Consumo Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Plásticos en Electrónica de Consumo Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Plásticos en Electrónica de Consumo (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Plásticos en Electrónica de Consumo Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Plásticos en Electrónica de Consumo Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Plásticos en Electrónica de Consumo Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Plásticos en Electrónica de Consumo Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Plásticos en Electrónica de Consumo Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Plásticos en Electrónica de Consumo Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Plásticos en Electrónica de Consumo Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Plásticos en Electrónica de Consumo Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Plásticos en Electrónica de Consumo Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
