
Visión General del Mercado:
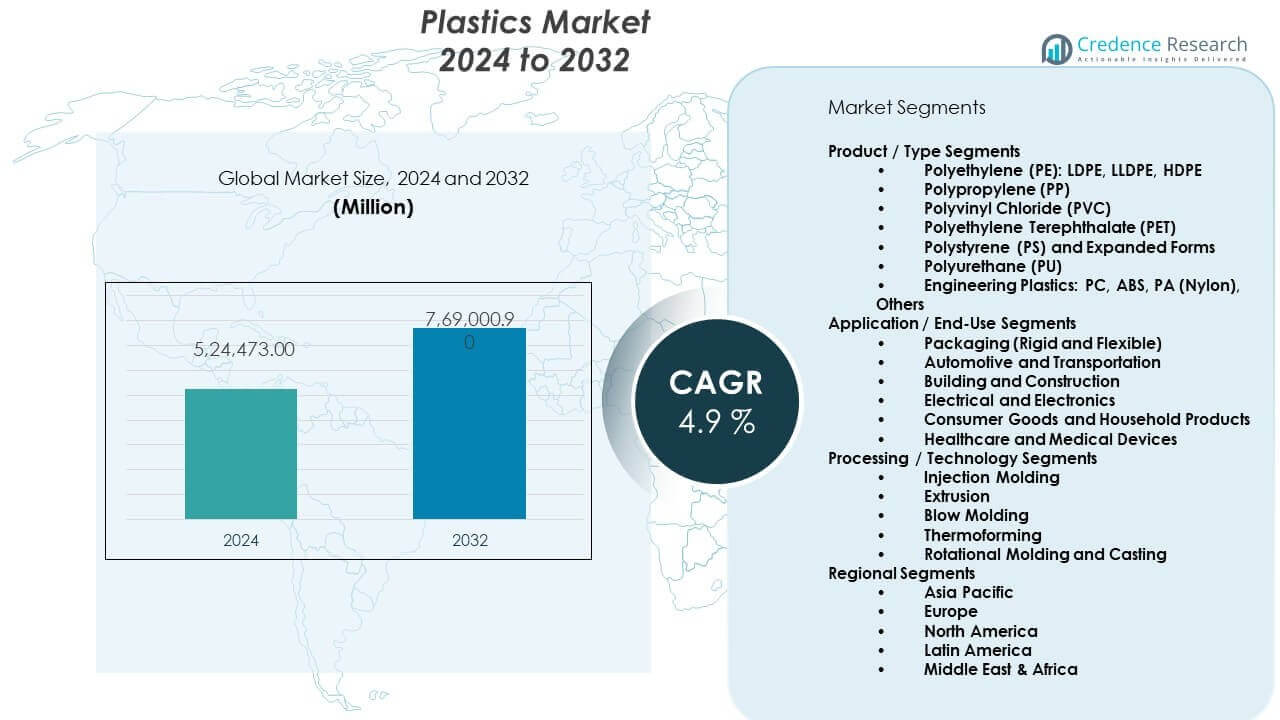
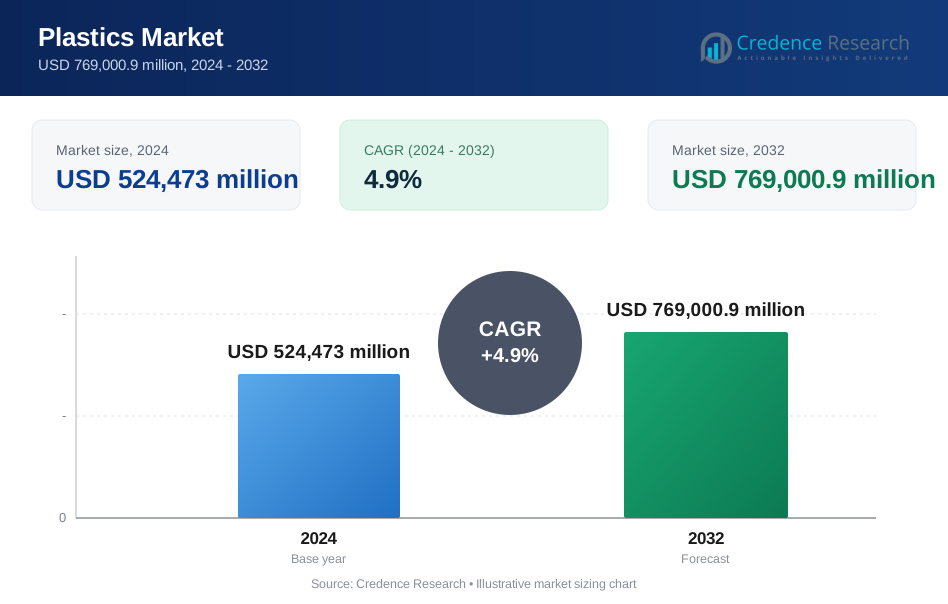
Se proyecta que el mercado de plásticos crecerá de manera constante durante el período de pronóstico. El mercado se situó en USD 524,473 millones en 2024 y se espera que alcance USD 769,000.9 millones para 2032. Se proyecta que el mercado de plásticos crezca a una Tasa de Crecimiento Anual Compuesta (CAGR) del 4.9% de 2024 a 2032.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Plásticos 2024 | USD 524,473 millones |
| Mercado de Plásticos, CAGR | 4.9% |
| Tamaño del Mercado de Plásticos 2032 | USD 769,000.9 millones |
El crecimiento del mercado está impulsado por el aumento del uso de plásticos en los sectores de embalaje, construcción y transporte. El desarrollo urbano incrementa la demanda de tuberías, aislamiento y accesorios plásticos. Las empresas de alimentos y bebidas dependen de embalajes plásticos ligeros y protectores. Los fabricantes de automóviles utilizan plásticos para reducir el peso del vehículo y mejorar la eficiencia del combustible. Las aplicaciones en el sector de la salud apoyan la demanda constante de plásticos de grado médico. Las mejoras en el reciclaje aumentan la reutilización de materiales y la seguridad del suministro. Los fabricantes invierten en polímeros avanzados para mejorar el rendimiento. La flexibilidad de diseño también apoya la adopción en diversas aplicaciones industriales.
Asia Pacífico lidera el mercado de plásticos debido a la fabricación a gran escala y el fuerte consumo doméstico. China e India impulsan la demanda a través de la construcción, el embalaje y la producción de bienes de consumo. Los países del sudeste asiático ganan impulso a partir de la electrónica y la fabricación orientada a la exportación. América del Norte muestra una demanda estable de las industrias automotriz, de salud y de embalaje. Europa se centra en plásticos sostenibles y prácticas de economía circular. Alemania y Francia apoyan la demanda de plásticos de ingeniería. América Latina crece a través de proyectos de infraestructura. Oriente Medio y África emergen con inversiones industriales y de embalaje.
Perspectivas del Mercado:
- El mercado de plásticos se situó en USD 524,473 millones en 2024 y se proyecta que alcance USD 769,000.9 millones para 2032, registrando un CAGR del 4.9% durante el período de pronóstico.
- Asia Pacífico lidera con aproximadamente el 45% de participación, impulsado por la fabricación a gran escala, el crecimiento poblacional y la demanda de empaques, mientras que Europa posee alrededor del 22% debido al fuerte uso de plásticos de ingeniería, y América del Norte representa casi el 20% apoyado por las industrias automotriz, de salud y bienes de consumo.
- Asia Pacífico también sigue siendo la región de más rápido crecimiento con un 45% de participación, apoyada por la expansión de infraestructura, la fabricación orientada a la exportación y la creciente demanda de consumidores en China, India y el sudeste asiático.
- Por aplicación, el empaque domina con una participación estimada del 40%, reflejando una fuerte demanda de alimentos, bebidas y logística, seguido por el sector automotriz y de transporte con alrededor del 15% debido a la adopción de materiales ligeros.
- Por tipo de producto, el polietileno y el polipropileno juntos representan casi el 50% de participación, apoyados por su amplio uso en empaques, construcción y fabricación de consumo.
Impulsores del Mercado:
Expansión de la Demanda de las Industrias de Empaque, Construcción y Manufactura de Consumo
El mercado de plásticos recibe un fuerte apoyo de la creciente demanda global de empaques en diversas industrias. Las marcas de alimentos y bebidas dependen de los plásticos por su seguridad, durabilidad y vida útil. La expansión minorista aumenta la demanda de formatos de empaque flexibles y rígidos. La actividad de construcción apoya el uso de plásticos en tuberías, aislamiento y paneles. Los proyectos de viviendas urbanas dependen de materiales duraderos y rentables. Los fabricantes de bienes de consumo valoran las propiedades ligeras y moldeables. El control de costos mejora la adopción en sectores de producción masiva. El mercado de plásticos se beneficia de una amplia flexibilidad de aplicación.
- Por ejemplo, Coca-Cola utiliza botellas de PET con capas de barrera de oxígeno que extienden la vida útil de las bebidas carbonatadas más allá de 26 semanas, apoyando la distribución global.
Aumento de la Producción Automotriz y Preferencia por Materiales Ligeros
Los fabricantes de automóviles aumentan el uso de plásticos para reducir el peso del vehículo y mejorar la eficiencia. Los componentes ligeros apoyan la economía de combustible y los objetivos de emisiones. Las partes interiores dependen de los plásticos para el confort y un diseño consistente. Los sistemas eléctricos dependen del aislamiento y conectores plásticos. La producción global de vehículos sostiene una demanda constante de materiales. El crecimiento de vehículos eléctricos aumenta el contenido de plástico por unidad. La durabilidad y la resistencia al impacto fortalecen la aceptación del material. El mercado de plásticos apoya las estrategias de costos a largo plazo del sector automotriz.
- Por ejemplo, BMW Group utiliza plásticos reforzados con fibra de vidrio en componentes estructurales, reduciendo el peso de las piezas hasta en un 30% en comparación con el acero.
Crecimiento en Aplicaciones de Salud, Dispositivos Médicos e Higiene
Los sistemas de salud dependen de los plásticos para productos estériles y desechables. Los dispositivos médicos requieren materiales poliméricos precisos y confiables. La expansión hospitalaria apoya el consumo continuo de suministros plásticos. El equipo de diagnóstico utiliza plásticos para seguridad y precisión. El embalaje farmacéutico depende de materiales resistentes a la contaminación. La concienciación sobre la salud pública apoya los plásticos médicos de un solo uso. Los fabricantes mantienen estrictos estándares de calidad. El mercado de plásticos se beneficia de la demanda estable del sector salud.
Expansión Industrial Y Producción Manufacturera En Economías Emergentes
El crecimiento industrial apoya un mayor uso de plásticos en maquinaria y componentes. Las fábricas dependen de los plásticos para carcasas y piezas protectoras. La producción de electrónica confía en el aislamiento y los recintos ligeros. Los fabricantes de electrodomésticos prefieren los plásticos por su durabilidad y control de costos. La manufactura orientada a la exportación impulsa el consumo a gran escala. Las economías emergentes expanden la capacidad de producción doméstica. La inversión en infraestructura apoya la demanda de materiales a largo plazo. El mercado de plásticos se alinea con las tendencias de expansión industrial.
Tendencias del Mercado:
Cambio Hacia Plásticos Reciclados Y Prácticas De Materiales Circulares
Los fabricantes aumentan el uso de plásticos reciclados en sus líneas de productos. Las marcas se comprometen con objetivos de materiales circulares. Las empresas de embalaje adoptan contenido reciclado post-consumo. Los proveedores de materiales mejoran los estándares de calidad del reciclaje. Los sistemas de circuito cerrado ganan aceptación en la industria. Los plásticos reciclados apoyan los objetivos de sostenibilidad. La estabilidad de costos mejora con materia prima reciclada local. El mercado de plásticos refleja cambios estructurales graduales.
- Por ejemplo, Coca-Cola lanzó botellas de PET 100% reciclado, excluyendo tapas y etiquetas, en varios mercados europeos, reduciendo el uso de plástico virgen por botella en más del 50%.
Aumento Del Uso De Plásticos De Alto Rendimiento Y De Ingeniería
Las industrias adoptan plásticos avanzados por su resistencia y resistencia al calor. Las aplicaciones electrónicas demandan materiales poliméricos de precisión. Los diseños automotrices utilizan plásticos de ingeniería para partes estructurales. El equipo industrial depende de componentes resistentes al desgaste. Los ciclos de vida de los productos mejoran a través de la innovación en materiales. La libertad de diseño apoya la producción de piezas complejas. Los productores invierten en mejoras de rendimiento. El mercado de plásticos se beneficia del crecimiento de materiales especializados.
- Por ejemplo, BASF amplió las calidades de poliamida Ultramid que soportan temperaturas continuas por encima de 200°C para partes bajo el capó de automóviles.
Fabricación Digital Y Automatización En El Procesamiento De Plásticos
Los productores integran la automatización en las operaciones de moldeo de plásticos. Los controles digitales mejoran la consistencia del proceso y la calidad del producto. Las fábricas inteligentes reducen el desperdicio y el tiempo de inactividad. Los sistemas de moldeo por inyección apoyan la producción a alta velocidad. El monitoreo de datos mejora la eficiencia del material. La automatización fortalece la fiabilidad de la manufactura. La productividad laboral mejora en todas las plantas. El mercado de plásticos se alinea con la adopción de fábricas inteligentes.
Personalización Y Flexibilidad De Diseño En Productos Finales
Las marcas demandan formas y acabados plásticos personalizados. Los bienes de consumo dependen de cambios rápidos en el diseño. El moldeo avanzado soporta diseños de productos complejos. Las opciones de color y textura aumentan el atractivo del producto. Los bajos costos de herramientas permiten actualizaciones frecuentes. Los ciclos de producción cortos favorecen los materiales plásticos. La personalización mejora la diferenciación de la marca. El mercado de plásticos apoya las necesidades de diseño flexible.
Análisis de Desafíos del Mercado:
Preocupaciones Ambientales y Presión Regulatoria sobre el Uso de Plásticos
La preocupación pública por los desechos plásticos afecta la percepción del material. Los gobiernos imponen regulaciones más estrictas sobre los desechos. Las prohibiciones de plásticos de un solo uso afectan ciertas aplicaciones. El cumplimiento aumenta la complejidad operativa para los fabricantes. Las brechas en la infraestructura de reciclaje limitan las tasas de recuperación. Las reglas de responsabilidad del productor aumentan la presión de costos. El escrutinio de las marcas influye en las elecciones de materiales. El mercado de plásticos enfrenta desafíos regulatorios sostenidos.
Volatilidad de Precios de Materias Primas y Disrupciones en la Cadena de Suministro
La producción de plásticos depende de materias primas petroquímicas. Las fluctuaciones del precio del petróleo afectan los costos de resina. Las interrupciones en el suministro impactan la disponibilidad de materiales. Los retrasos logísticos aumentan el riesgo de adquisición. Los fabricantes enfrentan presión de márgenes durante los cambios de precios. La planificación de inventarios se vuelve compleja. Los desequilibrios regionales afectan los horarios de producción. El mercado de plásticos gestiona riesgos continuos de suministro.
Oportunidades del Mercado:
Avances en Materiales Plásticos de Base Biológica y Sostenibles
Las empresas invierten en alternativas plásticas de base biológica. Las materias primas renovables reducen la dependencia de los fósiles. Los materiales sostenibles mejoran la aceptación pública. Las empresas de embalaje prueban soluciones plásticas compostables. La innovación en materiales mejora la fiabilidad del rendimiento. El apoyo político fomenta la adopción ecológica. La adopción temprana apoya la ventaja competitiva. El mercado de plásticos abre caminos de crecimiento sostenible.
Mercados Emergentes y Potencial de Desarrollo de Infraestructura
Las regiones en desarrollo expanden la demanda de construcción y embalaje. El crecimiento de la población urbana aumenta el uso de materiales. La fabricación local reduce la dependencia de importaciones. Los proyectos de infraestructura apoyan la demanda a largo plazo. Los programas de vivienda asequible utilizan materiales plásticos. La penetración de bienes de consumo aumenta constantemente. Las zonas industriales atraen inversiones en procesamiento. El mercado de plásticos se beneficia de la expansión regional.
Análisis de Segmentación del Mercado:
Segmentos de Producto / Tipo
El polietileno, polipropileno y PVC forman la columna vertebral del volumen del mercado de plásticos. Las calidades de polietileno soportan películas, contenedores y tuberías debido a su flexibilidad y resistencia. El polipropileno sirve para piezas automotrices y embalaje con resistencia al calor. El PVC apoya la construcción a través de tuberías, perfiles y usos de aislamiento. El PET domina las botellas de bebidas y el embalaje de alimentos con beneficios de claridad. El poliestireno y sus formas expandibles sirven para necesidades de aislamiento y embalaje protector. El poliuretano soporta aplicaciones de espumas, recubrimientos y amortiguación. Los plásticos de ingeniería satisfacen la demanda de resistencia, resistencia al calor y piezas de precisión.
- Por ejemplo, LyondellBasell produce Hostalen HDPE utilizado en tuberías de presión calificadas para vidas útiles superiores a 50 años.
Segmentos de Aplicación / Uso Final
El embalaje representa la mayor aplicación debido a la demanda de seguridad alimentaria y logística. La industria automotriz utiliza plásticos para la reducción de peso y componentes interiores. La construcción y edificación dependen de los plásticos por su durabilidad y resistencia a la corrosión. Los sectores eléctrico y electrónico dependen de los plásticos para aislamiento y carcasas. Los bienes de consumo utilizan plásticos por su eficiencia de costos y flexibilidad de diseño. Las aplicaciones en salud requieren materiales plásticos estériles y confiables. Los dispositivos médicos y desechables apoyan un consumo constante. La diversidad de uso final estabiliza la demanda a lo largo de los ciclos económicos.
- Por ejemplo, Amcor integra polímeros reciclados en envases flexibles mientras mantiene el cumplimiento de contacto con alimentos.
Segmentos de Procesamiento / Tecnología
El moldeo por inyección apoya la producción de piezas de alto volumen y precisión. La extrusión permite la producción a escala de películas, tuberías, láminas y perfiles. El moldeo por soplado domina en botellas, contenedores y productos huecos. El termoformado apoya bandejas, envases de alimentos y paneles ligeros. El moldeo rotacional sirve para tanques y grandes productos huecos. El moldeo por fundición apoya aplicaciones especializadas y de bajo volumen. La elección de tecnología depende de la complejidad de la pieza y las necesidades de volumen. La diversidad de procesamiento mejora la flexibilidad de fabricación y la eficiencia de salida.
Segmentación:
Segmentos de Producto / Tipo
- Polietileno (PE): LDPE, LLDPE, HDPE
- Polipropileno (PP)
- Cloruro de polivinilo (PVC)
- Tereftalato de polietileno (PET)
- Poliestireno (PS) y Formas Expandidas
- Poliuretano (PU)
- Plásticos de Ingeniería: PC, ABS, PA (Nylon), Otros
Segmentos de Aplicación / Uso Final
- Embalaje (Rígido y Flexible)
- Automotriz y Transporte
- Construcción y Edificación
- Eléctrico y Electrónico
- Bienes de Consumo y Productos para el Hogar
- Salud y Dispositivos Médicos
Segmentos de Procesamiento / Tecnología
- Moldeo por Inyección
- Extrusión
- Moldeo por Soplado
- Termoformado
- Moldeo Rotacional y Fundición
Segmentos Regionales
- América del Norte
- EE.UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Análisis Regional:
Visión General Regional de Asia Pacífico
Asia Pacífico lidera la industria global de plásticos con una participación de mercado estimada de alrededor del 45%. China e India anclan la demanda a través de la producción de envases, construcción y bienes de consumo. La escala de fabricación, la eficiencia de costos y las grandes poblaciones apoyan el crecimiento del volumen. La producción de electrónica y automóviles fortalece el consumo regional de polímeros. El sudeste asiático gana impulso con envases y electrodomésticos orientados a la exportación. La expansión de la infraestructura sostiene la demanda de tuberías y aislamiento. El mercado de plásticos se beneficia del fuerte consumo doméstico y la capacidad industrial en esta región.
Visión General Regional de Europa y América del Norte
Europa posee cerca del 22% del mercado global, respaldada por una fabricación avanzada. Alemania, Francia e Italia impulsan la demanda de plásticos de ingeniería y especializados. Las normas de sostenibilidad influyen en la selección de materiales y la adopción del reciclaje. América del Norte representa alrededor del 20% de la cuota de mercado con una demanda industrial estable. Estados Unidos lidera el consumo regional en usos de envases, atención médica y automotriz. La innovación en polímeros de alto rendimiento apoya el crecimiento del valor. El mercado de plásticos en estas regiones muestra madurez con una demanda de reemplazo constante.
Visión General Regional de América Latina y Medio Oriente & África
América Latina representa casi el 8% del mercado global de plásticos. Brasil y México lideran la demanda regional a través del crecimiento de envases y construcción. El desarrollo urbano apoya un consumo constante de materiales en diversas aplicaciones. Medio Oriente & África posee cerca del 5% de la cuota de mercado. Los países del CCG se benefician de la integración petroquímica y la capacidad de exportación. África muestra un crecimiento gradual por la expansión de infraestructura y bienes de consumo. El mercado de plásticos en estas regiones refleja una demanda emergente y potencial a largo plazo.
Análisis de Jugadores Clave:
- ExxonMobil Chemical Company
- SABIC
- Dow Inc.
- LyondellBasell Industries
- BASF SE
- INEOS Group
- Borealis AG
- Formosa Plastics Corporation
- Covestro AG
- DuPont de Nemours, Inc.
- LG Chem Ltd.
- Mitsubishi Chemical Group
- Evonik Industries AG
Análisis Competitivo:
El mercado de plásticos muestra una estructura moderadamente concentrada liderada por grandes empresas químicas globales. Compañías como BASF SE, Dow Inc. y LyondellBasell Industries controlan la producción de resinas a gran escala. SABIC y ExxonMobil Chemical Company fortalecen el suministro a través del acceso integrado a materias primas. La competencia se centra en la escala de capacidad, la gama de productos y la eficiencia de costos. Los jugadores se enfocan en polímeros especializados y de valor agregado para proteger los márgenes. Los productores regionales compiten a través de precios y la fortaleza del suministro local. Las asociaciones estratégicas mejoran el acceso al mercado y el alcance tecnológico. Se mantiene competitivo a través de la innovación, la distribución global y los contratos a largo plazo con clientes.
Desarrollos Recientes:
- En el mercado de plásticos, ExxonMobil Chemical Company lanzó su iniciativa transformadora Signature Polymers en octubre de 2024, unificando sus productos de poliolefina bajo una sola marca de portafolio diseñada para profundizar las asociaciones con los clientes. La compañía está acelerando seis proyectos importantes en 2025, incluyendo un complejo químico en China, un hidrofinador en Fawley, Reino Unido, y la mejora de residuo en Singapur, junto con la producción de diésel renovable en Strathcona, Canadá y unidades avanzadas de reciclaje de plásticos en Baytown, Texas. ExxonMobil expandió sus instalaciones de fabricación de resina termoestable Proxxima™ en el este de Texas con una capacidad de producción de materia prima objetivo de casi 200,000 toneladas métricas por año para 2030. En mayo de 2025, ExxonMobil firmó una importante asociación a largo plazo con Marubeni Corporation para aproximadamente 250,000 toneladas de amoníaco bajo en carbono anualmente desde su instalación en Baytown, que se espera produzca hidrógeno prácticamente libre de carbono con un 98% de eliminación de CO2. Fortaleciendo aún más su portafolio de sostenibilidad, ExxonMobil formó una colaboración estratégica con BASF en noviembre de 2025 para avanzar en la tecnología de pirólisis de metano, incluyendo planes para construir una planta de demostración en Baytown capaz de producir hasta 2,000 toneladas de hidrógeno bajo en carbono y 6,000 toneladas de producto de carbono sólido anualmente.
- SABIC, el gigante petroquímico saudí, tomó una decisión final de inversión en enero de 2024 sobre un complejo petroquímico de $6.4 mil millones en Fujian, China, posicionando a la compañía para una expansión significativa en Asia. El complejo, desarrollado a través de una empresa conjunta 51:49 entre SABIC Industrial Investment Co y Fujian Fuhua Gulei Petrochemical, incluye un craqueador de vapor de alimentación mixta con una capacidad de etileno de hasta 1.8 millones de toneladas por año y varias unidades de producción downstream para glicoles de etileno, polietileno, polipropileno y policarbonato. Operando como una subsidiaria al 70% de Saudi Aramco desde junio de 2020, SABIC ha logrado $468 millones en valor de sinergia acumulada a través de la integración estratégica con las capacidades de producción upstream de Aramco.
- Dow Inc. ejecutó una optimización significativa de su portafolio a través de desinversiones estratégicas enfocadas en su estrategia de mejor propietario. En diciembre de 2024, Arkema finalizó la adquisición del negocio de adhesivos laminantes para empaques flexibles de Dow, generando aproximadamente $250 millones en ventas anuales y empleando a 280 personas en cinco sitios de producción en Italia, Estados Unidos y México. La adquisición permitió a Arkema convertirse en un actor clave en el mercado de empaques flexibles, con expectativas de $30 millones en sinergias de EBITDA después de cinco años basadas en un valor empresarial de $150 millones. Además, Dow acordó en junio de 2025 vender su participación del 50% en DowAksa Advanced Composites Holdings BV a Aksa Akrilik Kimya Sanayii A.Ş. por aproximadamente $125 millones, con cierre esperado en el tercer trimestre de 2025.
Cobertura del Informe:
El informe de investigación ofrece un análisis detallado basado en segmentos de producto y tipo, aplicaciones e industrias de uso final, tecnologías de procesamiento y mercados regionales. Detalla los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye información sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Además, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, escenarios regulatorios y avances tecnológicos que están dando forma a la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos entrantes y empresas establecidas para navegar por las complejidades del mercado.
Perspectivas Futuras:
- La demanda de empaques continuará apoyando un consumo constante en formatos plásticos flexibles y rígidos.
- La reducción de peso en automóviles aumentará el uso de plásticos en componentes interiores, exteriores y eléctricos.
- La adopción del reciclaje se expandirá a medida que los fabricantes se alineen con prácticas de materiales circulares.
- Los plásticos de ingeniería ganarán terreno en aplicaciones electrónicas, industriales y de movilidad.
- Los plásticos de base biológica y de bajo impacto atraerán un mayor enfoque en investigación e inversión.
- Las economías emergentes impulsarán el crecimiento del volumen a través de la urbanización y proyectos de infraestructura.
- La automatización en el procesamiento mejorará la consistencia de la calidad y la eficiencia de producción.
- Las cadenas de suministro se orientarán hacia el abastecimiento regional para mejorar la resiliencia y el control de costos.
- La presión regulatoria influirá en el diseño de materiales y las estrategias de selección de productos.
- La innovación de productos seguirá siendo central para la competitividad a largo plazo en plásticos.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de plásticos y cuál es su tamaño proyectado para 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de plásticos entre 2025 y 2032?
¿Qué segmento del mercado de plásticos tuvo la mayor participación en 2024?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado de plásticos?
¿Quiénes son las empresas líderes en el mercado de plásticos?
¿Qué región tuvo la mayor participación en el mercado de plásticos en 2024?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Plásticos Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Plásticos Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 524,473 million → 2032: USD 769,000.9 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Plásticos Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Plásticos Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Plásticos Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Plásticos Market Drivers
- 3.3 Mercado de Plásticos Market Restraints & Challenges
- 3.4 Mercado de Plásticos Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Plásticos Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Plásticos Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Plásticos category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Plásticos Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Plásticos Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Plásticos market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Plásticos Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Plásticos Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Plásticos Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Plásticos (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Plásticos Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Plásticos Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Plásticos Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Plásticos Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Plásticos Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Plásticos Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Plásticos Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Plásticos Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Plásticos Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
