
Visión General del Mercado:
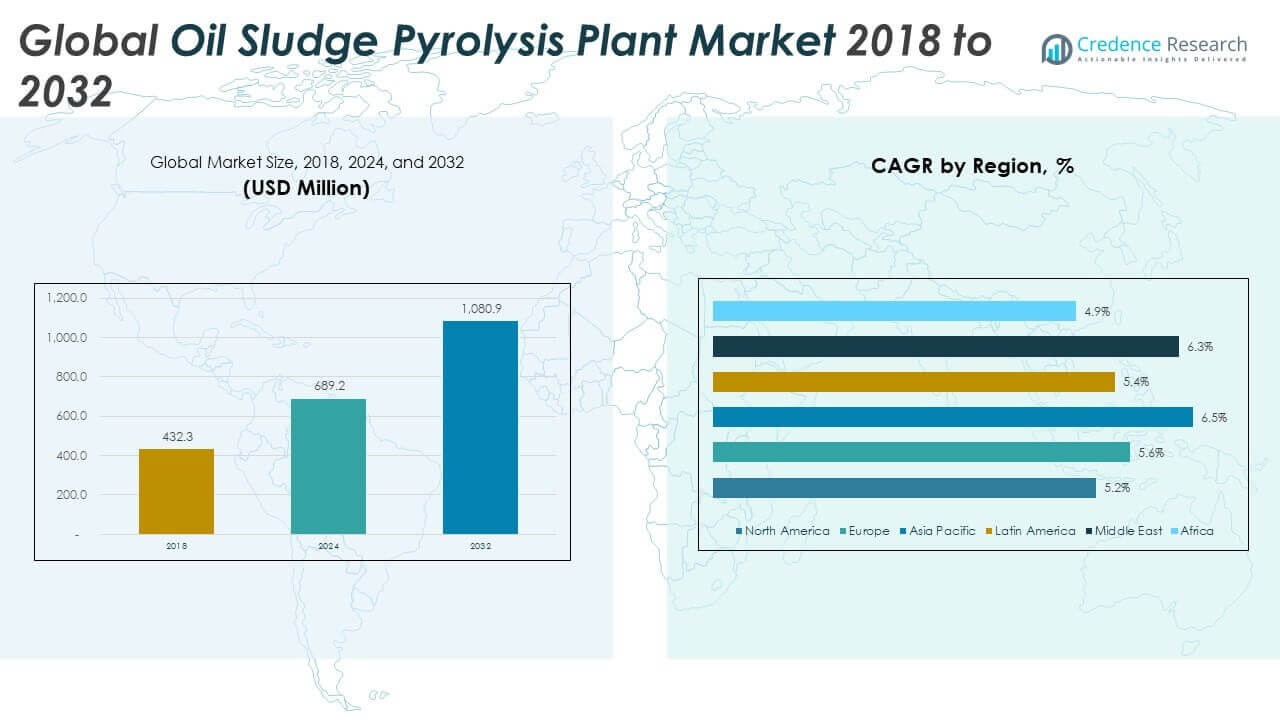
El tamaño del mercado global de plantas de pirólisis de lodos de petróleo se valoró en USD 432.3 millones en 2018, alcanzando USD 689.2 millones en 2024 y se anticipa que llegará a USD 1,080.9 millones para 2032, con un CAGR de 5.67% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Plantas de Pirólisis de Lodos de Petróleo 2024 | USD 689.2 millones |
| Mercado de Plantas de Pirólisis de Lodos de Petróleo, CAGR | 5.67% |
| Tamaño del Mercado de Plantas de Pirólisis de Lodos de Petróleo 2032 | USD 1,080.9 millones |
Las estrictas regulaciones sobre la eliminación de desechos, el aumento de la generación de lodos debido a la expansión de la producción de petróleo y el creciente énfasis en la recuperación de recursos son fuerzas clave que impulsan el crecimiento del mercado. Las empresas están pasando de métodos tradicionales de vertederos e incineración a soluciones de tratamiento térmico más limpias. La pirólisis ofrece una forma efectiva de recuperar aceite combustible, gas y residuo de carbono mientras se asegura el cumplimiento ambiental. La alta demanda de sistemas continuos y automatizados en los clústeres de refinerías y zonas de perforación apoya la adopción a largo plazo de la industria. Los gobiernos y operadores privados invierten cada vez más en tecnologías de desechos sostenibles que reducen las emisiones y ofrecen valor operativo.
Norteamérica lidera el mercado debido a su infraestructura avanzada de refinerías y la pronta aplicación de regulaciones, mientras que Europa sigue de cerca con un fuerte respaldo político y un ecosistema maduro de recuperación de desechos. Asia Pacífico es la región de más rápido crecimiento, impulsada por el crecimiento industrial y altos volúmenes de lodos de petróleo en China e India. Oriente Medio y América Latina están emergiendo a medida que las empresas petroleras nacionales modernizan los sistemas de tratamiento de desechos. África se encuentra en las primeras etapas de adopción, pero muestra un futuro prometedor a medida que mejoran la legislación sobre desechos y el monitoreo ambiental.
Perspectivas del Mercado:
- El mercado global de plantas de pirólisis de lodos de petróleo fue valorado en USD 432.3 millones en 2018, alcanzó USD 689.2 millones en 2024, y se proyecta que llegue a USD 1,080.9 millones para 2032, expandiéndose a una tasa compuesta anual del 5.67% durante el período de pronóstico.
- América del Norte lideró en 2024 con aproximadamente un 31.2% de participación, respaldada por estrictas regulaciones de residuos, infraestructura avanzada de refinerías y adopción temprana de tecnologías de tratamiento térmico.
- Europa siguió con casi un 29.2% de participación, impulsada por fuertes políticas de economía circular, alta aplicación de cumplimiento y sistemas maduros de recuperación de residuos peligrosos en las principales economías.
- Asia Pacífico mantuvo alrededor del 24.8% de participación y se posiciona como la región de más rápido crecimiento, respaldada por el rápido crecimiento industrial, el aumento de volúmenes de lodos de petróleo en China e India, y la expansión de la capacidad de refinería.
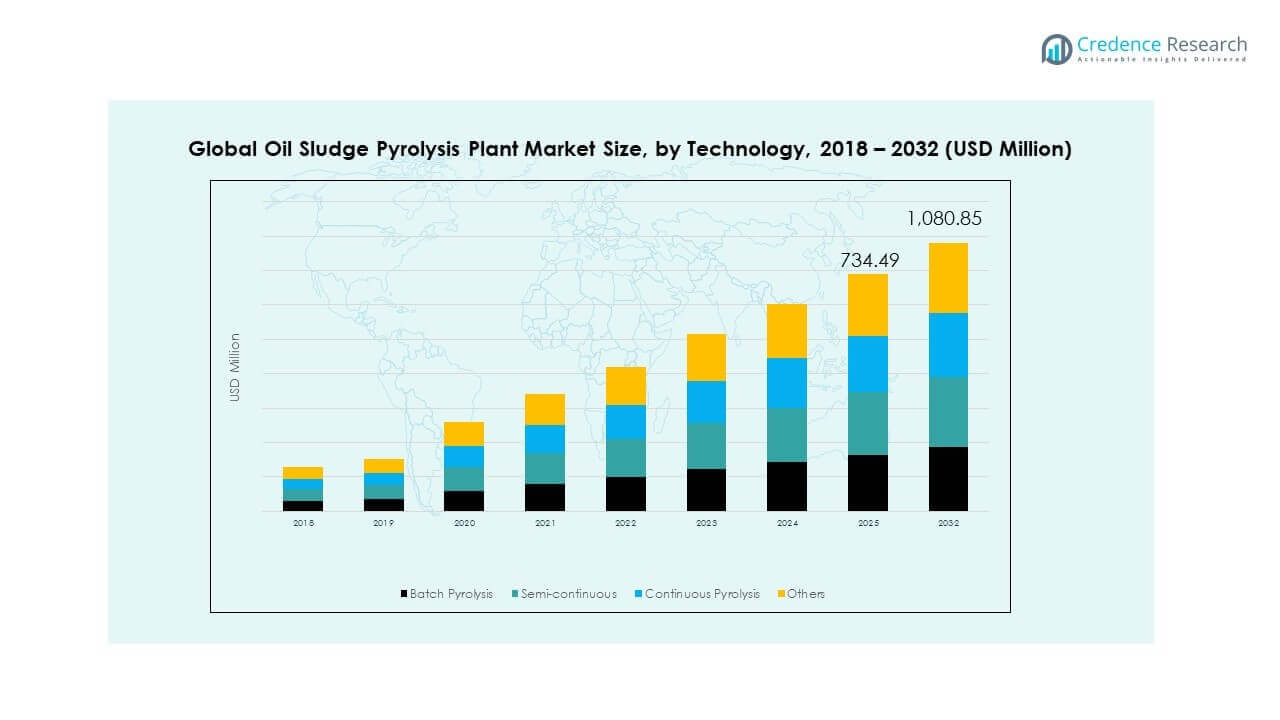
- Por tecnología, la pirólisis continua representa aproximadamente un 38% de participación, reflejando la demanda de sistemas de alto rendimiento, mientras que la semi-continua (~30%), por lotes (~18%), y otras (~14%) sirven aplicaciones flexibles, a pequeña escala y especializadas.
Impulsores del Mercado
Regulaciones Ambientales Estrictas y Creciente Presión sobre el Cumplimiento de la Eliminación de Residuos
Los gobiernos de las principales naciones productoras de petróleo están imponiendo regulaciones más estrictas sobre el tratamiento de residuos peligrosos. Los lodos de petróleo, al ser altamente tóxicos, enfrentan crecientes restricciones en el vertido y la incineración. Las empresas ahora deben adoptar tecnologías avanzadas que reduzcan las emisiones y permitan la recuperación de recursos. El mercado global de plantas de pirólisis de lodos de petróleo se beneficia de este cambio, ofreciendo una alternativa limpia y eficiente. La pirólisis ayuda a cumplir con los estándares de cumplimiento mientras recupera aceite combustible y gas. Los reguladores promueven tales sistemas a través de incentivos, especialmente en Asia y Europa. Las compañías petroleras nacionales y las refinerías enfrentan un creciente escrutinio por parte de los organismos de control ambiental. Esto crea una demanda sostenida de soluciones de eliminación más seguras.
Aumento de la Producción de Petróleo y Actividades de Refinación que Incrementan el Volumen de Lodos
La expansión de las operaciones upstream y downstream en regiones en desarrollo está generando altos volúmenes de lodos aceitosos. El aumento del rendimiento de las refinerías y la perforación de pozos incrementan la frecuencia de generación de residuos. La acumulación de lodos impacta directamente en la productividad y requiere un procesamiento oportuno. El mercado global de plantas de pirólisis de lodos de petróleo apoya a los operadores de plantas en la reducción de la responsabilidad ambiental mientras monetiza los residuos. Los campos petroleros más grandes en China, India y el Medio Oriente están desplegando pirólisis para el manejo continuo de lodos. Los proyectos de modernización de refinerías también exigen sistemas de tratamiento de residuos actualizados. Los operadores ven valor en convertir los lodos en combustible utilizable o residuo de carbono. Mejora la economía de los residuos en todas las etapas de refinación.
- Por ejemplo, GEMCO Energy se especializa en sistemas de producción de pellets de biomasa, ofreciendo secadores de tambor rotatorio y molinos de pellets para procesar aserrín, paja de cultivos y otros materiales de biomasa orgánica en aplicaciones de pellets de combustible.
Mayor Énfasis en la Recuperación de Recursos y la Gestión Circular de Residuos
El lodo de petróleo contiene hidrocarburos que, cuando se tratan correctamente, ofrecen energía recuperable. Los líderes de la industria están priorizando soluciones que combinan sostenibilidad con retornos económicos. El mercado global de plantas de pirólisis de lodo de petróleo responde al permitir flujos circulares de recursos. El aceite de pirólisis recuperado puede complementar las necesidades de combustible en calderas o hornos. Muchos sistemas también recuperan negro de carbón para usos industriales. Este doble beneficio de reducción de residuos y generación de energía atrae a las refinerías medianas. El enfoque global en los principios de economía circular ha hecho que los sistemas basados en la recuperación sean más atractivos. Impulsa instalaciones en operaciones petroleras del sector privado y público. Los actores regionales están escalando soluciones en formatos modulares.
- Por ejemplo, las plantas de pirólisis de lodo de petróleo del Grupo Beston utilizan unidades de desorción térmica que preprocesan el lodo de petróleo con calor y pasos similares a una centrífuga para reducir la humedad e impurezas, permitiendo que el sistema convierta la materia prima en aceite de pirólisis, gas de síntesis y residuo sólido.
Aumento de la Financiación Gubernamental e Inversiones Público-Privadas en Tecnología Verde
Los países están desplegando fondos de tecnología limpia para escalar tecnologías sostenibles de gestión de residuos. Las asociaciones público-privadas apoyan unidades de pirólisis localizadas cerca de campos petroleros o refinerías. El mercado global de plantas de pirólisis de lodo de petróleo se beneficia del aumento de subvenciones para infraestructura y despliegues piloto. Los ministerios de medio ambiente en economías emergentes están financiando los costos de capital. Contratistas locales y empresas tecnológicas están formando consorcios para ejecutar proyectos EPC. Este modelo colaborativo reduce el riesgo y asegura contratos de gestión de residuos a largo plazo. Las agencias internacionales de desarrollo también respaldan sistemas de eliminación ecológica a través de bonos verdes. Acelera la adopción de tecnología en regiones con desafíos heredados de eliminación de lodos.
Tendencias del Mercado
Adopción de Sistemas de Pirólisis Completamente Automatizados y Modulares Basados en Patines
Los usuarios finales demandan sistemas compactos y preensamblados que reduzcan el tiempo y costo de instalación. Las plantas modulares ofrecen operación plug-and-play con una puesta en marcha más rápida. El mercado global de plantas de pirólisis de lodo de petróleo está cambiando hacia soluciones en contenedores que se adaptan a sitios restringidos. Los sistemas de automatización optimizan el procesamiento de materia prima y reducen la mano de obra manual. Las unidades controladas por PLC permiten un control consistente de temperatura y presión. Los operadores prefieren el monitoreo en tiempo real para un rendimiento seguro y seguimiento de rendimiento. Mejora la fiabilidad, especialmente en despliegues remotos o móviles. Los diseños energéticamente eficientes también reducen los costos operativos para operadores de mediana escala.
- Por ejemplo, Niutech Environment Technology Corporation fabrica sistemas de pirólisis de lodo de petróleo que cuentan con paneles de control automático integrados para regular la temperatura y el flujo de gas. La documentación del producto de la empresa destaca la operación automatizada para apoyar procesos de tratamiento de lodos estables y controlados.
Integración con Unidades de Deshidratación de Lodos, Filtración y Recuperación de Petróleo
La industria está combinando sistemas de pretratamiento y postratamiento para un mejor rendimiento. La deshidratación reduce la humedad del lodo, mejorando el rendimiento térmico de la pirólisis. El mercado global de plantas de pirólisis de lodo de petróleo está viendo un aumento en cadenas de tratamiento integradas. Los operadores enlazan centrífugas decantadoras, skimmers de petróleo y pirólisis en un ciclo continuo. Esto reduce los residuos y maximiza el petróleo recuperado. Las plantas recuperan hasta un 30-40% de petróleo utilizable, dependiendo de la composición del lodo. Reduce el manejo externo de residuos y mejora la utilización de recursos. Los sistemas de extremo a extremo simplifican los informes de cumplimiento y mejoran la seguridad del sitio.
Despliegue en Plataformas Offshore y Campos Petroleros Remotos con Limitaciones de Espacio
Las limitaciones de espacio y la sensibilidad ambiental impulsan la adopción de unidades compactas en alta mar. Los operadores en FPSOs y plataformas offshore buscan soluciones de bajo impacto para los lodos. El Mercado Global de Plantas de Pirólisis de Lodos de Petróleo está innovando con sistemas cerrados a pequeña escala con control de vapor. Los materiales resistentes a la corrosión y los sellos anti-fugas mejoran la idoneidad en alta mar. Estos sistemas reducen el transporte de lodos peligrosos a tierra. Apoyan la conversión continua de desechos en energía en pozos remotos. Mejora las métricas de sostenibilidad de las operaciones de E&P en alta mar. Las principales compañías petroleras despliegan estos sistemas como parte de iniciativas más amplias de administración ambiental.
- Por ejemplo, DOING Group ofrece plantas de pirólisis de lodos de petróleo en modelos continuos y semi-continuos que convierten lodos en aceite combustible, gas y residuos sólidos. La empresa ha documentado instalaciones de clientes, incluyendo múltiples unidades de acero inoxidable de 10 TPD operando en China para la recuperación de lodos a petróleo.
Crecimiento de los Servicios de Gestión de Residuos Contratados entre Clústeres de Refinerías
Los proveedores de servicios externos ahora ofrecen la pirólisis de lodos como una solución subcontratada. Las refinerías y terminales prefieren acuerdos de nivel de servicio para gestionar la responsabilidad de los residuos. El Mercado Global de Plantas de Pirólisis de Lodos de Petróleo apoya este modelo a través de unidades móviles y semi-permanentes. Las empresas de gestión de residuos traen equipos capacitados y gestionan el cumplimiento. Libera recursos internos para los propietarios de plantas. Los proveedores locales colaboran con OEMs para el arrendamiento y mantenimiento de equipos. Crea un modelo de ingresos recurrentes vinculado a las tasas de generación de residuos. Los despliegues basados en clústeres reducen los costos logísticos y apoyan los objetivos regionales de recuperación de lodos.
Análisis de Desafíos del Mercado
Alto Costo de Capital Inicial y Largo Período de Recuperación para Instalaciones a Gran Escala
Las plantas de pirólisis a gran escala requieren una inversión inicial significativa, especialmente para líneas de procesamiento continuas. Los costos cubren el manejo de materia prima, sistemas de reactores, controles de emisiones y automatización. Para refinerías más pequeñas y operadores independientes, estas necesidades de capital siguen siendo un gran impedimento. El Mercado Global de Plantas de Pirólisis de Lodos de Petróleo enfrenta retrasos en la adopción por parte de empresas con presupuestos limitados. La viabilidad financiera depende del valor del petróleo recuperado, los precios de los servicios públicos y los incentivos regulatorios. Los precios inciertos del petróleo pueden afectar los cálculos de retorno de inversión. Los largos períodos de recuperación se extienden a varios años en ausencia de subsidios externos. Impacta la bancabilidad de instalaciones de pirólisis más grandes. Los modelos de financiamiento a menudo requieren garantías de crédito o aseguramiento de ingresos.
Variabilidad Compleja de la Materia Prima de Lodos y Problemas de Optimización del Proceso
Las propiedades del lodo de petróleo varían ampliamente entre pozos, terminales y refinerías. Las variaciones en el contenido de agua, sólidos y aceite afectan el rendimiento de la pirólisis. El mercado global de plantas de pirólisis de lodo de petróleo debe superar problemas relacionados con la alimentación inconsistente. Los ajustes en tiempo real de la temperatura del reactor y el tiempo de residencia son esenciales. No optimizar puede llevar a una baja recuperación de aceite o a la formación excesiva de carbón. Los operadores requieren personal capacitado para monitorear las operaciones. Las herramientas de optimización de procesos aún están evolucionando para flujos de residuos mixtos. Un tratamiento inexacto de la materia prima también reduce la eficiencia del sistema. La variabilidad del lodo sigue siendo un desafío importante para escalar operaciones de manera confiable.
Oportunidades de Mercado
Expansión de Políticas de Gestión de Residuos Petroleros en Asia y Medio Oriente
Los gobiernos de India, China y Arabia Saudita están endureciendo las normas de residuos industriales. Las refinerías y los operadores de perforación deben implementar sistemas de tratamiento de lodo internos o regionales. El mercado global de plantas de pirólisis de lodo de petróleo se beneficia de estos mandatos regulatorios en evolución. Los fabricantes locales de equipos originales están formando asociaciones para desplegar unidades de pirólisis específicas para cada región. Las unidades modulares atienden ubicaciones de perforación dispersas. Las oportunidades regionales aumentan a medida que las naciones productoras de petróleo impulsan prácticas de disposición circular. Se construyen canales de proveedores en ciudades de nivel 2 y activos petroleros nacionales.
Emergencia de Incentivos de Créditos de Carbono para el Procesamiento de Residuos de Baja Emisión
Los marcos de políticas están introduciendo recompensas de compensación de carbono para el tratamiento de residuos no basado en incineración. La pirólisis de lodo de petróleo emite menos CO₂ en comparación con la combustión o el vertido en vertederos. El mercado global de plantas de pirólisis de lodo de petróleo se beneficia de la fijación de precios del carbono y de los incentivos vinculados a ESG. Los procesadores de residuos pueden monetizar los ahorros de carbono a través de créditos verificados. Inversores y operadores ahora exploran tales proyectos bajo modelos de financiamiento verde. Esto apoya una mayor rentabilidad y una aceptación comercial más amplia.
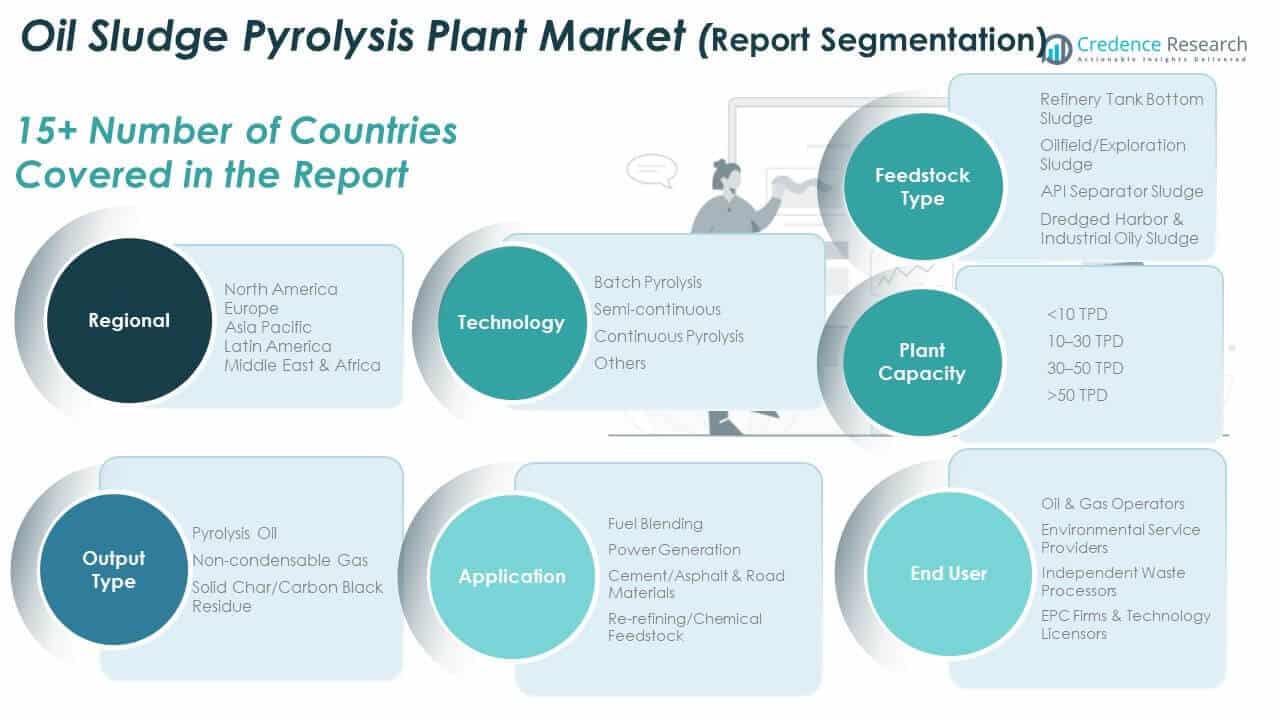
Análisis de Segmentación del Mercado:
Por Tipo de Materia Prima
El mercado global de plantas de pirólisis de lodo de petróleo ve la mayor demanda de lodo de fondo de tanque de refinería debido a su alto rendimiento de aceite y disponibilidad constante. El lodo de campos petroleros y exploración sigue, respaldado por actividades de perforación y producción en el sector upstream. El lodo del separador API sigue siendo crítico en configuraciones de tratamiento centralizadas en refinerías. El lodo aceitoso dragado de puertos e industrial es un segmento emergente impulsado por iniciativas de limpieza ambiental en zonas costeras e industriales.
- Por ejemplo, los sistemas de pirólisis de lodo de petróleo del Grupo Beston están diseñados para convertir el lodo procesado en aceite combustible y gas de síntesis, como se indica en sus materiales oficiales de producto. La compañía destaca el potencial de aplicación en diversos tipos de residuos industriales, incluido el lodo de procesos de tratamiento y almacenamiento de petróleo.
Por Capacidad de Planta
En términos de capacidad, las unidades de 10–30 TPD dominan el mercado global de plantas de pirólisis de lodo de petróleo debido a su equilibrio operativo y diseño modular. Las plantas de menos de 10 TPD sirven a generadores de residuos localizados y de bajo volumen. El rango de 30–50 TPD atrae a operadores que están ampliando operaciones. Los sistemas a gran escala de más de 50 TPD se despliegan principalmente en sitios integrados de refinería y centros de residuos peligrosos liderados por el gobierno.
- Por ejemplo, Beston Group lista oficialmente la planta integrada de pirólisis-destilación BLJ‑20 como una solución modular que combina funciones de conversión térmica y refinación de petróleo, adecuada para desechos que contienen aceite como lodos y lubricantes usados.
Por Tipo de Producto
El aceite de pirólisis es el producto más valorado en el Mercado Global de Plantas de Pirólisis de Lodos de Petróleo debido a su densidad energética y reutilización en quemadores industriales y mezclas. El gas no condensable apoya la calefacción interna dentro del sistema, mejorando la eficiencia energética. El carbón sólido o residuo de negro de carbón encuentra aplicación en materiales de relleno, pavimentación e iniciativas de recuperación de recursos.
Por Aplicación La mezcla de combustible lidera el uso de aplicaciones, seguida de la generación de energía en sitios de conversión de residuos en energía. El Mercado Global de Plantas de Pirólisis de Lodos de Petróleo también apoya a las plantas de cemento y asfalto que utilizan subproductos para sustitución térmica. Las aplicaciones de re-refinación y materia prima química están aumentando a medida que avanzan las técnicas de refinación.
Por Usuario Final
Los operadores de petróleo y gas dominan la demanda, integrando estos sistemas para el tratamiento interno de residuos. Los proveedores de servicios ambientales utilizan unidades móviles para proyectos de terceros. Los procesadores de residuos independientes se dirigen a clientes industriales. Las empresas EPC y los licenciantes de tecnología ofrecen sistemas llave en mano en regiones con cumplimiento normativo.
Por Tecnología
La pirólisis continua tiene la mayor cuota de mercado debido a su alto rendimiento y automatización. Los sistemas semicontinuos ofrecen flexibilidad operativa. Las plantas de pirólisis por lotes siguen siendo relevantes en operaciones piloto o a pequeña escala. Otras tecnologías incluyen variantes híbridas o contenedorizadas adecuadas para uso en campos remotos.
Segmentación:
Por Tipo de Materia Prima
- Lodo de Fondo de Tanque de Refinería
- Lodo de Campo Petrolero/Exploración
- Lodo de Separador API
- Lodo Aceitoso Dragado de Puertos e Industrial
Por Capacidad de Planta
- <10 TPD
- 10–30 TPD
- 30–50 TPD
- 50 TPD
Por Tipo de Producto
- Aceite de Pirólisis
- Gas No Condensable
- Carbón Sólido/Residuo de Negro de Carbón
Por Aplicación
- Mezcla de Combustible
- Generación de Energía
- Cemento/Asfalto y Materiales para Carreteras
- Re-refinación/Materia Prima Química
Por Usuario Final
- Operadores de Petróleo y Gas
- Proveedores de Servicios Ambientales
- Procesadores de Residuos Independientes
- Empresas EPC y Licenciantes de Tecnología
Por Tecnología
- Pirólisis por Lotes
- Semicontinua
- Pirólisis Continua
- Otros
Por Región
- América del Norte (EE.UU., Canadá, México)
- Europa (Reino Unido, Francia, Alemania, Italia, España, Rusia, Resto de Europa)
- Asia Pacífico (China, Japón, Corea del Sur, India, Australia, Sudeste Asiático, Resto de Asia Pacífico)
- América Latina (Brasil, Argentina, Resto de América Latina)
- Oriente Medio (Países del CCG, Israel, Turquía, Resto de Oriente Medio)
- África (Sudáfrica, Egipto, Resto de África)
Análisis Regional:
América del Norte
El tamaño del mercado de plantas de pirólisis de lodos de petróleo en América del Norte se valoró en USD 138.80 millones en 2018, alcanzó USD 215.06 millones en 2024 y se anticipa que llegará a USD 324.26 millones para 2032, con un CAGR del 5.2% durante el período de pronóstico. América del Norte representa aproximadamente el 31.2% de la cuota de mercado global en 2024. Se beneficia de una fuerte supervisión regulatoria y una industria de petróleo y gas bien establecida. Los principales refinadores en EE.UU. y Canadá implementan sistemas de pirólisis para gestionar eficientemente los lodos de fondo de tanque y los desechos del separador API. Las inversiones en soluciones de tecnología limpia y de conversión de residuos en energía están aumentando a nivel estatal y federal. Los proveedores ganan tracción a través de instalaciones fijas y móviles para operadores upstream y midstream. Los proyectos a gran escala cerca de refinerías y centros químicos impulsan la demanda de unidades de pirólisis continua de alta capacidad. La región también apoya los esfuerzos de I+D para mejorar los rendimientos de pirólisis y la automatización. Sigue siendo un mercado maduro e impulsado por la innovación para las tecnologías de recuperación de lodos.
Europa
El tamaño del mercado de plantas de pirólisis de lodos de petróleo en Europa se valoró en USD 126.83 millones en 2018, alcanzó USD 201.50 millones en 2024 y se anticipa que llegará a USD 314.53 millones para 2032, con un CAGR del 5.6% durante el período de pronóstico. Europa posee alrededor del 29.2% de la cuota de mercado global en 2024. Las estrictas normas ambientales y las directivas de economía circular impulsan la adopción en los principales países de la UE. Las refinerías y plantas petroquímicas están reemplazando las unidades de incineración más antiguas por configuraciones más limpias basadas en pirólisis. Países como Alemania, Francia y los Países Bajos lideran las instalaciones, apoyados por políticas fiscales favorables sobre residuos. Los gobiernos locales financian proyectos de descarbonización industrial y recuperación de recursos, acelerando el despliegue de plantas. Los procesadores de residuos integrados sirven tanto a clientes públicos como privados a través de modelos basados en servicios. Los licenciadores de tecnología y las empresas EPC apuntan activamente a la región con instalaciones llave en mano. Sigue siendo altamente regulado y enfocado en la tecnología con una creciente preferencia por sistemas totalmente automatizados.
Asia Pacífico
El tamaño del mercado de plantas de pirólisis de lodos de petróleo en Asia Pacífico se valoró en USD 102.32 millones en 2018, alcanzando USD 170.96 millones en 2024 y se anticipa que llegará a USD 284.48 millones para 2032, con un CAGR del 6.5% durante el período de pronóstico. Asia Pacífico captura el 24.8% de la cuota de mercado global en 2024. La rápida industrialización y los altos volúmenes de lodo en China, India y el sudeste asiático impulsan el crecimiento del mercado. Los mandatos gubernamentales de gestión de residuos y las expansiones de refinerías crean una fuerte demanda de sistemas de tratamiento térmico. China sigue siendo el mayor adoptante, con fabricantes locales que ofrecen unidades de pirólisis modulares y escalables. India está aumentando las inversiones en infraestructura de manejo de residuos de refinería en los sectores público y privado. Las naciones del sudeste asiático están implementando soluciones de pirólisis para reducir la contaminación ambiental en zonas industriales. Los actores locales y los OEM forman empresas conjuntas para atender tanto a los mercados domésticos como de exportación. Sigue siendo una región de alto crecimiento con un fuerte enfoque en sistemas de bajo costo y alta eficiencia.
América Latina
El tamaño del mercado de plantas de pirólisis de lodos de petróleo en América Latina se valoró en USD 39.34 millones en 2018, alcanzando USD 61.77 millones en 2024 y se anticipa que llegará a USD 94.90 millones para 2032, con un CAGR del 5.4% durante el período de pronóstico. América Latina representa el 9.0% de la cuota de mercado global en 2024. Naciones productoras de petróleo como Brasil, Argentina y Colombia buscan opciones efectivas de tratamiento de lodos para infraestructuras envejecidas. Las refinerías regionales enfrentan una creciente aplicación ambiental y costos crecientes de limpieza. La pirólisis ofrece una alternativa a la disposición en vertederos, que enfrenta restricciones en zonas urbanas. Los contratistas de residuos locales exploran unidades móviles y semicontinuas para atender a múltiples clientes industriales. Las agencias gubernamentales están comenzando a integrar la pirólisis en los marcos nacionales de gestión de residuos. Las asociaciones transfronterizas con proveedores de equipos europeos y asiáticos apoyan las actualizaciones técnicas. Ofrece un potencial estable a largo plazo a medida que la modernización de infraestructuras avanza en la región.
Oriente Medio
El tamaño del mercado de plantas de pirólisis de lodos de petróleo en Oriente Medio se valoró en USD 13.96 millones en 2018, alcanzando USD 23.06 millones en 2024 y se anticipa que llegará a USD 37.83 millones para 2032, con un CAGR del 6.3% durante el período de pronóstico. La región posee el 3.3% de la cuota de mercado global en 2024. Las compañías petroleras nacionales están impulsando la adopción de plantas de pirólisis para manejar lodos de fondo de tanque y de perforación. Los proyectos se alinean con los objetivos de sostenibilidad regionales y los mandatos de cumplimiento ambiental. Arabia Saudita y los Emiratos Árabes Unidos lideran la actividad, con inversiones en sistemas integrados de recuperación de residuos de refinería. Los contratos gubernamentales a menudo incluyen objetivos ESG que favorecen la conversión térmica sobre el vertido en vertederos. Los licenciantes de tecnología aseguran asociaciones EPC para el despliegue en campos de producción remotos. Se prefieren los sistemas modulares para reducir la complejidad logística en ubicaciones desérticas o en alta mar. Refleja una transición del manejo convencional de residuos a modelos de recuperación enfocados en recursos.
África
El tamaño del mercado de plantas de pirólisis de lodo de petróleo en África se valoró en USD 11.02 millones en 2018, alcanzando USD 16.84 millones en 2024 y se anticipa que llegará a USD 24.86 millones para 2032, con un CAGR del 4.9% durante el período de pronóstico. África representa el 2.4% de la cuota de mercado global en 2024. El mercado se encuentra en una etapa temprana con adopción impulsada por algunos proyectos piloto en Nigeria, Egipto y Sudáfrica. Las políticas nacionales de residuos están evolucionando para incluir el lodo de petróleo como una categoría prioritaria. Iniciativas respaldadas por donantes y modelos público-privados apoyan la creación de infraestructura en zonas urbanas de petróleo. Los proveedores se centran en sistemas móviles de pequeña capacidad para gestionar volúmenes de residuos localizados. Los proyectos de modernización y expansión de refinerías crean una demanda a largo plazo de soluciones basadas en pirólisis. Los programas de capacitación y transferencia de tecnología son clave para desarrollar capacidades operativas locales. Tiene un potencial de crecimiento no explotado a medida que aumentan la aplicación ambiental y la inversión.
Análisis de Jugadores Clave:
- Beston Group
- DOING Holdings
- Shangqiu Sihai Energy Technology Co., Ltd.
- Weibold
- Ecomation Oy
- Pyrocrat Systems LLP
- Niutech Environment Technology Corporation
- Henan Realtop Machinery Co., Ltd.
- Divya International
- Otros Jugadores Clave
Análisis Competitivo:
El mercado global de plantas de pirólisis de lodo de petróleo presenta una mezcla de OEMs globales, fabricantes regionales y proveedores de soluciones EPC llave en mano. Los principales actores incluyen Beston Group, DOING Holdings, Pyrocrat Systems LLP y Niutech Environment Technology Corporation. Permanece moderadamente fragmentado, con intensa competencia en Asia y Europa. Las empresas compiten en automatización de plantas, eficiencia energética, modularidad y flexibilidad de materia prima. Muchas firmas forman asociaciones con procesadores de residuos locales y operadores petroleros para expandir su alcance en el mercado. Los nuevos entrantes se centran en sistemas móviles y de pequeña capacidad para aplicaciones descentralizadas. Las fusiones y acuerdos de licencia de tecnología fortalecen las capacidades técnicas y la presencia internacional. El mercado continúa atrayendo a jugadores alineados con objetivos de tratamiento de residuos sostenibles y modelos de economía circular. Recompensa la innovación en sistemas continuos, soluciones de recuperación integradas y tecnologías de control de emisiones.
Desarrollos Recientes:
- En septiembre de 2025, Beston Group lanzó globalmente la planta de pirólisis BLJ-20, integrando pirólisis y destilación para procesar lodo de petróleo en nafta y diésel no estándar con alta capacidad y seguridad.
- En junio de 2025, Beston Machinery lanzó la planta de pirólisis de lodo de petróleo continua de nueva generación BLL-30, capaz de manejar 12,000 toneladas anualmente para remediar suelos contaminados y recuperar recursos.
Cobertura del Informe:
El informe de investigación ofrece un análisis en profundidad basado en Tipo de Materia Prima, Capacidad de la Planta, Tipo de Producción, Aplicación, Usuario Final y Tecnología. Detalla los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye información sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Asimismo, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, escenarios regulatorios y avances tecnológicos que están moldeando la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos entrantes y empresas establecidas para navegar por las complejidades del mercado.
Perspectivas Futuras:
- La presión regulatoria sobre la eliminación de residuos peligrosos impulsará una adopción más amplia de sistemas de tratamiento térmico en las regiones productoras y refinadoras de petróleo en todo el mundo.
- Las actualizaciones tecnológicas se centrarán en una mayor automatización, mejor control de emisiones y un rendimiento estable en composiciones de lodos variadas.
- Aumentará la demanda de plantas modulares y móviles que apoyen campos petroleros descentralizados y zonas industriales remotas.
- Los sistemas de pirólisis continua ganarán preferencia debido a su mayor capacidad de procesamiento, calidad de salida consistente y menores interrupciones operativas.
- El énfasis en la recuperación de recursos fortalecerá el papel del aceite de pirólisis y el carbón en las estrategias de sustitución de combustibles industriales.
- Las empresas EPC ampliarán sus ofertas llave en mano para abordar las necesidades de cumplimiento, ingeniería y mantenimiento a largo plazo.
- Las economías emergentes acelerarán la adopción a través de proyectos de infraestructura de residuos público-privados y expansiones de refinerías.
- Los modelos de procesamiento de residuos basados en servicios crecerán, reduciendo la carga de capital para los operadores de petróleo y gas.
- La integración con unidades de pretratamiento y recuperación posterior mejorará la eficiencia general del sistema y el rendimiento.
- Los informes de sostenibilidad y los mandatos ESG posicionarán las plantas de pirólisis como activos estratégicos dentro de las cadenas de valor de petróleo y gas.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de plantas de pirólisis de lodos de petróleo a nivel global y cuál es su tamaño proyectado para 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de plantas de pirólisis de lodos de petróleo a nivel global entre 2024 y 2032?
¿Qué segmento del mercado de plantas de pirólisis de lodo de petróleo global tuvo la mayor participación en 2024?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado global de plantas de pirólisis de lodos de petróleo?
¿Quiénes son las empresas líderes en el mercado global de plantas de pirólisis de lodos de petróleo?
¿Qué región comandó la mayor parte del mercado de plantas de pirólisis de lodo de petróleo a nivel global en 2024?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Plantas de Pirólisis de Lodos de Petróleo Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Plantas de Pirólisis de Lodos de Petróleo Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 689.2 million → 2032: USD 1,080.9 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Plantas de Pirólisis de Lodos de Petróleo Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Plantas de Pirólisis de Lodos de Petróleo Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Plantas de Pirólisis de Lodos de Petróleo Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Plantas de Pirólisis de Lodos de Petróleo Market Drivers
- 3.3 Mercado de Plantas de Pirólisis de Lodos de Petróleo Market Restraints & Challenges
- 3.4 Mercado de Plantas de Pirólisis de Lodos de Petróleo Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Plantas de Pirólisis de Lodos de Petróleo Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Plantas de Pirólisis de Lodos de Petróleo Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Plantas de Pirólisis de Lodos de Petróleo category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Plantas de Pirólisis de Lodos de Petróleo Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Plantas de Pirólisis de Lodos de Petróleo Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Plantas de Pirólisis de Lodos de Petróleo market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Plantas de Pirólisis de Lodos de Petróleo Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Plantas de Pirólisis de Lodos de Petróleo Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Plantas de Pirólisis de Lodos de Petróleo Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Plantas de Pirólisis de Lodos de Petróleo (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Plantas de Pirólisis de Lodos de Petróleo Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Plantas de Pirólisis de Lodos de Petróleo Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Plantas de Pirólisis de Lodos de Petróleo Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Plantas de Pirólisis de Lodos de Petróleo Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Plantas de Pirólisis de Lodos de Petróleo Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Plantas de Pirólisis de Lodos de Petróleo Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Plantas de Pirólisis de Lodos de Petróleo Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Plantas de Pirólisis de Lodos de Petróleo Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Plantas de Pirólisis de Lodos de Petróleo Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
