
Visión General del Mercado:
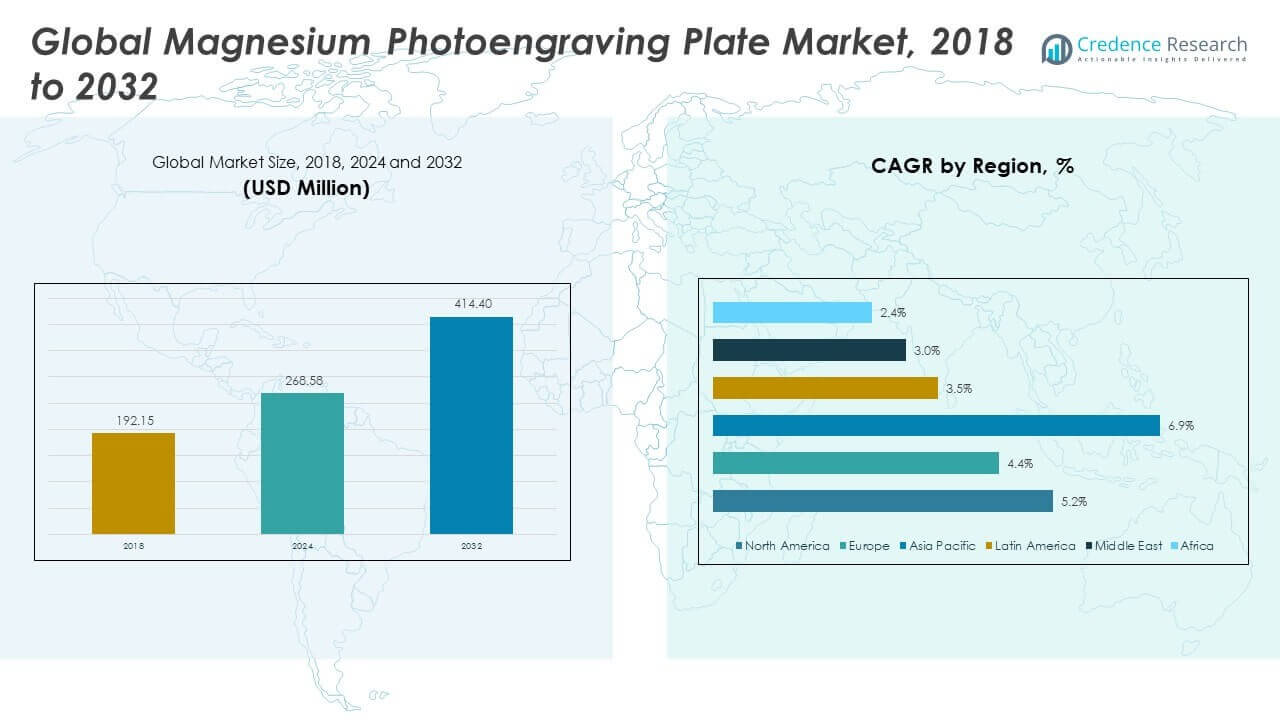
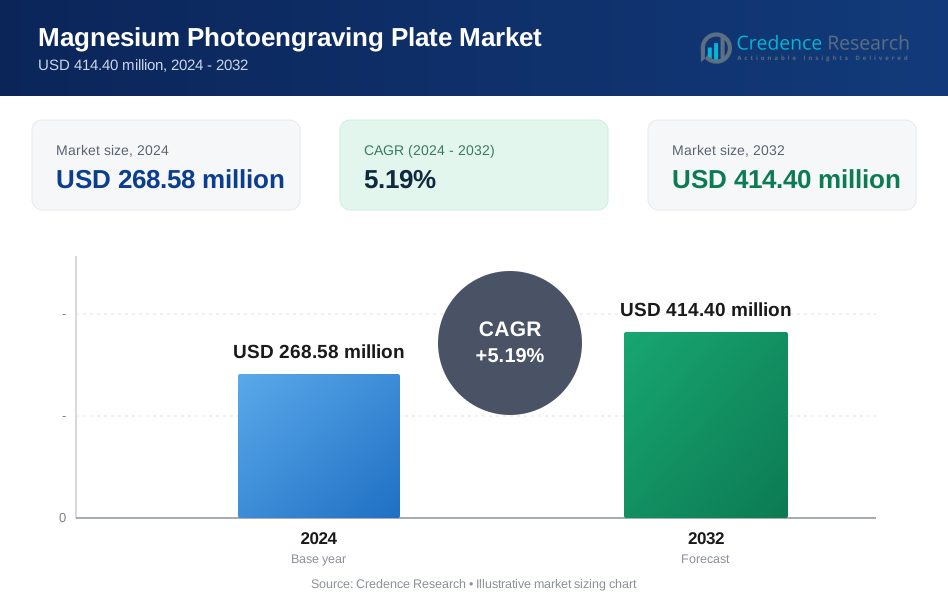
El Mercado Global de Placas de Fotograbado de Magnesio tenía un valor de USD 192.15 millones en 2018, alcanzando USD 268.58 millones en 2024 y se anticipa que llegará a USD 414.40 millones para 2032, con un CAGR de 5.19% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Placas de Fotograbado de Magnesio 2024 | USD 268.58 millones |
| Mercado de Placas de Fotograbado de Magnesio, CAGR | 5.19% |
| Tamaño del Mercado de Placas de Fotograbado de Magnesio 2032 | USD 414.40 millones |
El crecimiento del mercado está impulsado por la demanda constante de las industrias de impresión y gráficos. Los productores de envases prefieren las placas de magnesio por su transferencia de imagen nítida. Los impresores comerciales valoran el grabado rápido y la calidad consistente. Las placas soportan texto fino y diseños detallados. El crecimiento en el embalaje flexible apoya mayores volúmenes de uso. Las necesidades de marca en los bienes de consumo siguen siendo fuertes. Las tiradas cortas de impresión aumentan las tasas de adopción. La eficiencia de costos frente a metales alternativos atrae a pequeños impresores. Las cadenas de suministro estables también apoyan la expansión del mercado.
Asia Pacífico lidera el mercado debido a la fuerte actividad de impresión. China e India se benefician del crecimiento en embalaje y publicación. El aumento en la producción de bienes de consumo apoya la demanda de placas. Europa mantiene una posición madura con una demanda de reemplazo estable. Alemania e Italia muestran fuertes estándares de calidad de impresión. América del Norte sigue siendo impulsada por la tecnología con necesidades de impresión premium. Las regiones emergentes incluyen el Sudeste Asiático y América Latina. Estos mercados se benefician de la industrialización y el crecimiento de la marca. Las inversiones locales en impresión aceleran la adopción regional.
Perspectivas del Mercado:
- El mercado global de placas de fotograbado de magnesio fue valorado en USD 192.15 millones en 2018, alcanzó USD 268.58 millones en 2024 y se proyecta que llegue a USD 414.40 millones para 2032, expandiéndose a una CAGR del 5.19% durante el período de pronóstico.
- América del Norte lideró con aproximadamente el 43.4% de participación en 2024 debido a la fuerte demanda de impresión comercial, seguida por Europa con cerca del 27.7% respaldada por la impresión enfocada en la calidad, y Asia Pacífico con alrededor del 20.1% impulsada por la expansión del embalaje.
- Asia Pacífico es la región de más rápido crecimiento con una CAGR del 6.9% y aproximadamente el 20.1% de participación en 2024, respaldada por el aumento de la producción de bienes de consumo, la expansión de la capacidad de impresión y las bases de producción rentables.
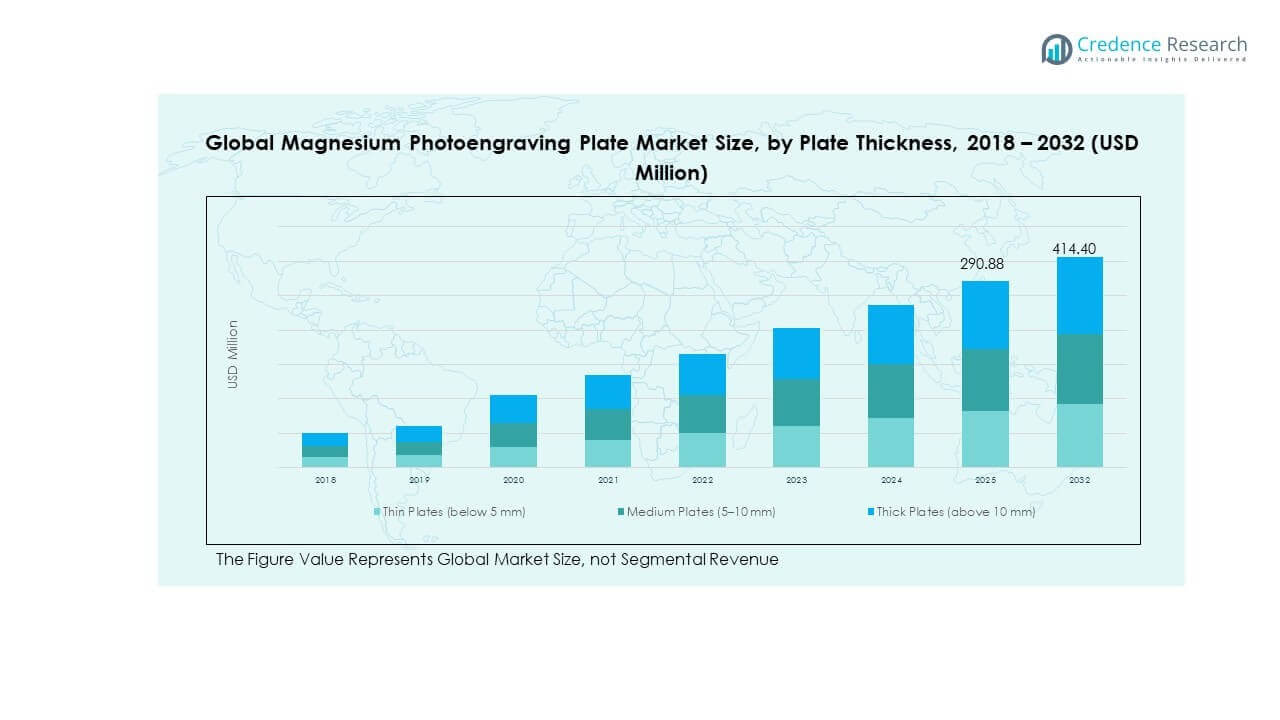
- Por grosor de placa en 2024, las placas gruesas (más de 10 mm) representaron aproximadamente el 38% de participación, las placas medianas (5–10 mm) mantuvieron cerca del 34%, y las placas delgadas (menos de 5 mm) representaron casi el 28%, reflejando una demanda equilibrada a través de aplicaciones.
- Para 2032, se espera que las placas gruesas mantengan cerca del 40% de participación, las placas medianas alrededor del 33%, y las placas delgadas cerca del 27%, indicando una preferencia más fuerte por la durabilidad y el relieve más profundo en usos de impresión premium.
Impulsores del Mercado:
Aumento de la Demanda de Aplicaciones de Impresión Comercial y de Embalaje
El mercado global de placas de fotograbado de magnesio se beneficia de la constante demanda de impresión comercial. Los productores de embalajes requieren una salida de imagen nítida y consistente. Las placas de magnesio soportan líneas finas y reproducción clara de texto. Los propietarios de marcas se enfocan en un fuerte atractivo en el estante. Las tiradas cortas de impresión favorecen ciclos rápidos de preparación de placas. Los impresores valoran la calidad confiable del grabado. Los altos volúmenes de pedidos repetidos sostienen el uso del material. La demanda estable de etiquetas y cartones apoya el crecimiento.
- Por ejemplo, Luxfer MEL Technologies (anteriormente Magnesium Elektron Ltd.) proporciona placas de fotograbado de magnesio especializadas, como el grado Elektron 675, que están diseñadas para el estampado en relieve de embalajes de alta precisión y el estampado en caliente para lograr el detalle fino requerido para gráficos de cartón premium.
Eficiencia de Costos y Facilidad de Procesamiento Comparado con Metales Alternativos
Las placas de magnesio ofrecen ventajas de costo sobre las alternativas de cobre. Los procesos de grabado requieren menos tiempo y pasos. El menor uso de energía mejora la eficiencia de producción. Los talleres más pequeños prefieren flujos de trabajo de procesamiento simples. Los costos reducidos de herramientas apoyan la adopción. La rápida rotación de placas mejora el uso de la capacidad del impresor. El comportamiento consistente del material limita el desperdicio. El control de costos sigue siendo un fuerte factor de compra.
- Por ejemplo, la documentación de Toyo Koki muestra que las placas de magnesio reducen el tiempo de grabado en casi un 30% en comparación con las placas de cobre en aplicaciones de estampado en caliente.
Aceptación Amplia en Segmentos de Impresión Tradicionales y Especializados
Las placas de magnesio sirven para las necesidades de impresión offset y tipográfica. Los impresores especializados las utilizan para tareas de estampado en relieve. Las aplicaciones de estampado en caliente dependen de la profundidad precisa del grabado. Las placas manejan diseños artísticos detallados. Los impresores comerciales valoran la calidad de salida predecible. Los diversos casos de uso reducen los riesgos de dependencia. La amplia aceptación apoya un flujo constante de pedidos. La familiaridad en la industria refuerza la demanda a largo plazo.
Cadena de Suministro Estable y Normas de Fabricación Establecidas
La producción de placas de magnesio sigue prácticas de fabricación maduras. La disponibilidad de materia prima se mantiene estable. Los proveedores mantienen estándares consistentes de control de calidad. Las relaciones a largo plazo con los proveedores reducen los riesgos de abastecimiento. Las redes de distribución globales apoyan la entrega oportuna. Los tiempos de entrega predecibles ayudan a la planificación de impresoras. El soporte técnico mejora la confianza del usuario. La fiabilidad del suministro fortalece la estabilidad del mercado.
Tendencias del Mercado:
Cambio Hacia Requisitos de Grabado de Alta Precisión y Detalle Fino
Las impresoras demandan una mayor resolución de detalle en las placas. Las tendencias de marca favorecen gráficos complejos y micro texto. El magnesio permite un control preciso de la profundidad. El equipo de grabado avanzado mejora la consistencia del resultado. Los compradores de impresiones esperan calidad visual premium. El trabajo de diseño especializado aumenta la personalización de las placas. La impresión enfocada en la calidad gana tracción. La demanda de precisión moldea el desarrollo de productos.
Preferencia Creciente por Trabajos de Impresión Personalizados y de Corto Tiraje
La impresión de corto tiraje gana importancia en todos los sectores. Las campañas de marketing exigen actualizaciones frecuentes de diseño. Las placas de magnesio permiten cambios rápidos de trabajo. El embalaje personalizado impulsa requisitos variados de placas. Las impresoras se adaptan a modelos de producción flexibles. La configuración más rápida mejora la capacidad de respuesta. Los patrones de demanda variable influyen en los ciclos de pedidos. Las tendencias de personalización remodelan el comportamiento de uso.
- Por ejemplo, los estudios de caso de usuarios de Heidelberg señalan que las placas de aluminio, combinadas con la automatización avanzada como Push-to-Stop y AutoPlate XL, permiten tiempos de preparación total de menos de 10 minutos para el embalaje promocional de corto tiraje. Mientras que las placas de magnesio se utilizan ampliamente en la industria del embalaje para el estampado en caliente y el relieve, la impresión offset estándar de alta velocidad en prensas Heidelberg utiliza placas de aluminio para estos cambios rápidos.
Integración de Herramientas de Diseño Digital con la Preparación de Placas
La integración de software de diseño agiliza los flujos de trabajo de grabado. Los archivos digitales se transfieren directamente al procesamiento de placas. Las tasas de error disminuyen con pasos automatizados. La eficiencia del flujo de trabajo mejora en las imprentas. La dependencia de mano de obra calificada se reduce gradualmente. La compatibilidad digital mejora la productividad. El control de procesos gana importancia. La alineación tecnológica moldea las prácticas operativas.
Enfoque Creciente en la Calidad Consistente para la Protección de Marca
Las marcas enfatizan la uniformidad en la salida de impresión a través de lotes. Las placas de magnesio ofrecen resultados de grabado repetibles. La garantía de calidad se convierte en una prioridad para las impresoras. La durabilidad de las placas apoya impresiones consistentes. La reducción de defectos disminuye los riesgos de reimpresión. Las auditorías de impresión impulsan la selección de materiales. Los propietarios de marcas influyen en las elecciones de materiales de las impresoras. El enfoque en la calidad guía el comportamiento de compra.
Análisis de Desafíos del Mercado:
Competencia de Placas de Impresión Alternativas y Métodos de Impresión Digital
El Mercado Global de Placas de Fotoengraving de Magnesio enfrenta presión por el crecimiento de la impresión digital. Los sistemas digitales reducen el uso de placas para algunos trabajos. Las placas de polímero atraen a usuarios sensibles al costo. Los modelos de impresión híbrida cambian los patrones de demanda. Las pequeñas imprentas se inclinan hacia opciones sin placas. Las actualizaciones tecnológicas requieren inversión de capital. Las tasas de adopción varían según el tipo de impresión. La presión competitiva afecta el crecimiento del volumen.
Sensibilidad a los Precios de Materias Primas y Regulaciones Ambientales
Las fluctuaciones en el precio del magnesio impactan los costos de producción. Los proveedores enfrentan presión sobre los márgenes durante los períodos de volatilidad. Las normas ambientales afectan el uso de productos químicos en el grabado. El cumplimiento aumenta los gastos operativos. Los productores más pequeños enfrentan desafíos de adaptación. Los estándares de manejo de desechos requieren actualizaciones de procesos. Las diferencias regulatorias complican las operaciones globales. El control de costos sigue siendo un desafío persistente.
Oportunidades de Mercado:
Expansión de la Impresión de Empaques y Etiquetas en Economías Emergentes
El mercado global de placas de fotograbado de magnesio puede beneficiarse del crecimiento de los mercados emergentes. La producción de bienes de consumo aumenta de manera constante. Las marcas locales incrementan las inversiones en empaques. La infraestructura de impresión se expande en regiones en desarrollo. Las placas de magnesio se adaptan a las crecientes necesidades de impresión comercial. Las impresoras de nivel básico adoptan materiales probados. Los proveedores regionales ganan nuevos clientes. El potencial de penetración en el mercado sigue siendo fuerte.
Innovación en la Calidad de las Placas y la Eficiencia del Procesamiento
Los fabricantes invierten en formulaciones mejoradas de placas. La calidad de la superficie mejorada apoya mejores resultados de grabado. Métodos de procesamiento más rápidos reducen el tiempo de entrega. La automatización mejora la consistencia entre lotes. Las actualizaciones técnicas atraen a impresores enfocados en la calidad. La diferenciación de productos fortalece el posicionamiento de los proveedores. La innovación apoya estrategias de precios premium. La creación de valor a largo plazo sigue siendo alcanzable.
Análisis de Segmentación del Mercado:
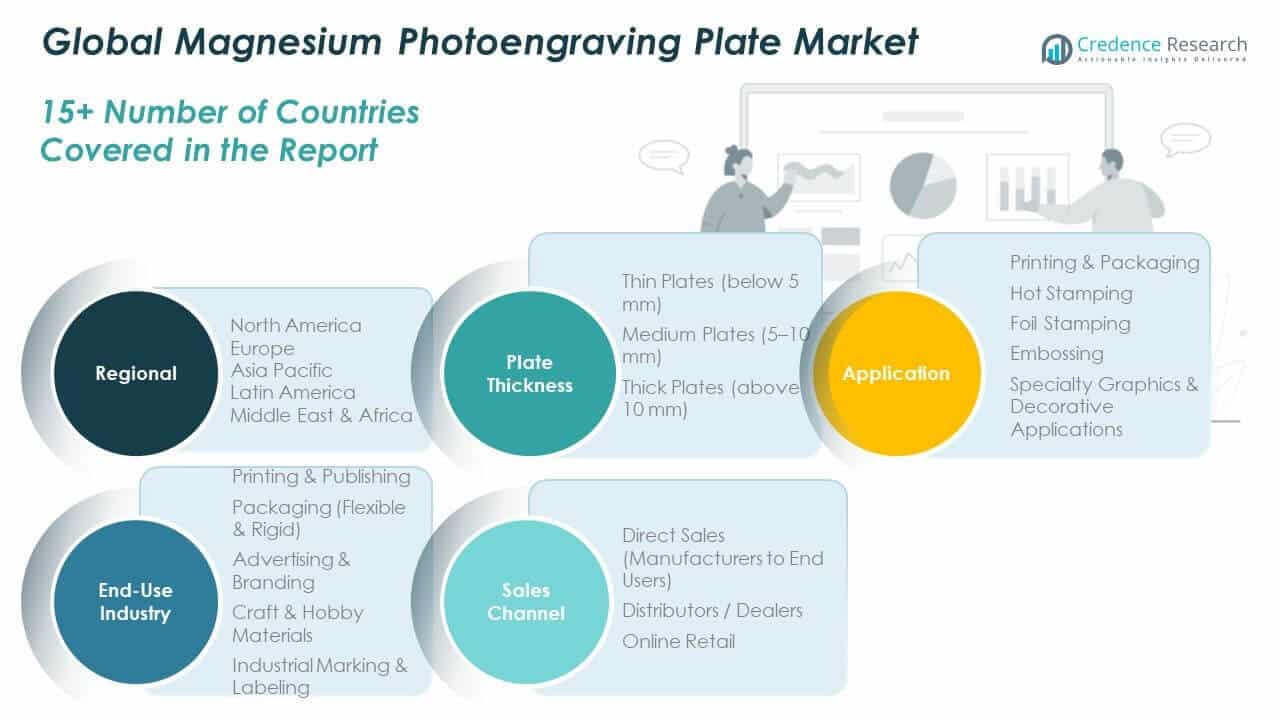
Grosor de la Placa
Las placas delgadas (menos de 5 mm) son adecuadas para trabajos de detalle fino y ciclos de grabado más rápidos. Las placas medianas (5–10 mm) equilibran la rigidez y la velocidad de procesamiento para trabajos generales. Las placas gruesas (más de 10 mm) soportan necesidades de relieve más profundo para impresiones duraderas. Los compradores eligen el grosor según el tipo de prensa y la profundidad requerida. La selección de placas también depende del desgaste de herramientas y la longitud de la tirada. Los talleres prefieren tamaños estándar para reducir el tiempo de configuración. Los productores mantienen múltiples calibres para coincidir con libros de pedidos mixtos. Esta segmentación se vincula directamente con los objetivos de calidad de impresión.
- Por ejemplo, los proveedores industriales de placas de fotograbado de magnesio de grado AZ31B, como Easonnm, suelen ofrecer grosores de placa que van de 4 mm a 7 mm para aplicaciones de estampado profundo. Este grosor se utiliza específicamente para garantizar la integridad estructural y prevenir la deformación térmica o el alabeo cuando las profundidades de relieve superan los 1.5 mm bajo condiciones de estampado a alta presión.
Aplicación
La impresión y el embalaje impulsan una demanda constante debido a la alta frecuencia de trabajos. El estampado en caliente depende de bordes limpios para una transferencia nítida. El estampado con lámina necesita placas estables que mantengan detalles finos bajo presión. El relieve utiliza relieves más profundos para efectos táctiles en etiquetas y cartones. Las aplicaciones gráficas especiales y decorativas apoyan trabajos de diseño premium. Los impresores alinean la elección de la placa con el tipo de acabado y el sustrato. Los propietarios de marcas impulsan diseños complejos que aumentan las necesidades de precisión de las placas. La diversidad de aplicaciones mantiene la demanda equilibrada.
Industria de Uso Final
La impresión y publicación apoyan el uso rutinario de planchas en trabajos comerciales. El embalaje (flexible y rígido) se expande con las necesidades de marca de bienes de consumo. La publicidad y el branding utilizan planchas para efectos de impresión premium. Los materiales de artesanía y pasatiempos apoyan pedidos de lotes pequeños y diseños personalizados. El marcado y etiquetado industrial necesitan durabilidad y salida constante. Cada segmento de uso final valora la fiabilidad y la repetibilidad. Los estándares de calidad varían según la industria y moldean las decisiones de compra. El mercado global de planchas de fotoengraving de magnesio se beneficia de esta amplia base de demanda.
Canal de ventas
Las ventas directas (fabricantes a usuarios finales) son adecuadas para compradores grandes con volumen estable. Los distribuidores / concesionarios atienden bases de impresoras fragmentadas y necesidades de soporte local. El comercio minorista en línea apoya la reposición rápida para tiendas pequeñas. La elección del canal depende del tamaño del pedido y la velocidad de entrega. Los compradores utilizan distribuidores para SKU mixtos y tiempos de entrega cortos. Los contratos directos apoyan el control de precios y la orientación técnica. Los canales en línea mejoran el acceso en ciudades más pequeñas. La combinación de canales moldea el alcance del proveedor y la profundidad del servicio.
Segmentación:
Grosor de la plancha- Planchas delgadas (menos de 5 mm)
- Planchas medianas (5–10 mm)
- Planchas gruesas (más de 10 mm)
- Impresión y embalaje
- Estampado en caliente
- Estampado con lámina
- Relieve
- Gráficos especiales y aplicaciones decorativas
- Impresión y publicación
- Embalaje (flexible y rígido)
- Publicidad y branding
- Materiales de artesanía y pasatiempos
- Marcado y etiquetado industrial
- Ventas directas (fabricantes a usuarios finales)
- Distribuidores / concesionarios
- Comercio minorista en línea
- América del Norte (EE.UU., Canadá, México)
- Europa (Reino Unido, Francia, Alemania, Italia, España, Rusia, Bélgica, Países Bajos, Austria, Suecia, Polonia, Dinamarca, Suiza, Resto de Europa)
- Asia Pacífico (China, Japón, Corea del Sur, India, Australia, Tailandia, Indonesia, Vietnam, Malasia, Filipinas, Taiwán, Resto de Asia Pacífico)
- América Latina (Brasil, Argentina, Perú, Chile, Colombia, Resto de América Latina)
- Oriente Medio (EAU, KSA, Israel, Turquía, Irán, Resto de Oriente Medio)
- África (Sudáfrica, Egipto, Nigeria, Argelia, Marruecos, Resto de África)
Análisis regional:
América del Norte
El tamaño del mercado de placas de fotograbado de magnesio en América del Norte se valoró en USD 84.23 millones en 2018 a USD 116.51 millones en 2024 y se anticipa que alcanzará USD 180.27 millones para 2032, con un CAGR de 5.2 durante el período de pronóstico. América del Norte posee la mayor participación regional con aproximadamente 43.4% en 2024. La región se beneficia de una industria de impresión y embalaje madura. La fuerte demanda de etiquetas y cartones premium apoya el uso de placas. Los propietarios de marcas se enfocan en alta calidad de impresión y consistencia. Las imprentas comerciales prefieren materiales de grabado confiables. La adopción de tecnología apoya el procesamiento eficiente de placas. Estados Unidos lidera la demanda regional debido a su escala. Canadá apoya la demanda de reemplazo constante. Muestra patrones de consumo estables a largo plazo.
Europa
El tamaño del mercado de placas de fotograbado de magnesio en Europa se valoró en USD 55.21 millones en 2018 a USD 74.43 millones en 2024 y se anticipa que alcanzará USD 108.21 millones para 2032, con un CAGR de 4.4 durante el período de pronóstico. Europa representa casi el 27.7% de la cuota de mercado en 2024. La región muestra un fuerte enfoque en los estándares de calidad de impresión. Alemania, Italia y Francia lideran la demanda regional. Los sectores de embalaje y publicación permanecen bien establecidos. La impresión especializada apoya el consumo constante de placas. El cumplimiento ambiental da forma a las prácticas de producción. Las imprentas favorecen la precisión y repetibilidad. La demanda de reemplazo sostiene los volúmenes. Refleja un mercado estable y orientado a la calidad.
Asia Pacífico
El tamaño del mercado de placas de fotograbado de magnesio en Asia Pacífico se valoró en USD 35.57 millones en 2018 a USD 54.05 millones en 2024 y se anticipa que alcanzará USD 94.85 millones para 2032, con un CAGR de 6.9 durante el período de pronóstico. Asia Pacífico posee alrededor del 20.1% de la cuota de mercado en 2024. La región muestra el ritmo de crecimiento más rápido. China e India impulsan la expansión del volumen. El aumento de la producción de bienes de consumo apoya las necesidades de embalaje. La capacidad de impresión local se expande rápidamente. La producción rentable atrae inversión. La impresión de tiradas cortas gana popularidad. El sudeste asiático muestra una adopción creciente. Refleja un fuerte potencial de crecimiento futuro.
América Latina
El tamaño del mercado de placas de fotograbado de magnesio en América Latina se valoró en USD 8.50 millones en 2018 a USD 11.72 millones en 2024 y se anticipa que alcanzará USD 15.87 millones para 2032, con un CAGR de 3.5 durante el período de pronóstico. América Latina representa aproximadamente el 4.4% de la participación en 2024. Brasil lidera el consumo regional. La demanda de embalaje apoya el crecimiento gradual. La infraestructura de impresión continúa mejorando. La dependencia de importaciones afecta la dinámica de suministro. Los distribuidores locales juegan un papel clave. El desarrollo de marcas apoya el uso de placas. La adopción sigue siendo selectiva en los países. Muestra perspectivas de crecimiento moderadas.
Oriente Medio
El tamaño del mercado de placas de fotograbado de magnesio en Oriente Medio se valoró en USD 5.40 millones en 2018 a USD 6.91 millones en 2024 y se anticipa que alcanzará USD 9.00 millones para 2032, con un CAGR de 3.0 durante el período de pronóstico. Oriente Medio posee casi el 2.6% de la participación en 2024. EAU y KSA lideran la demanda regional. El embalaje y el etiquetado impulsan el uso. El suministro basado en importaciones domina el mercado. La impresión comercial apoya pedidos constantes. La marca industrial gana importancia. La expansión del mercado sigue siendo gradual. La inversión en servicios de impresión apoya la demanda. Muestra una escala estable pero limitada.
África
El tamaño del mercado de placas de fotograbado de magnesio en África Global se valoró en USD 3.23 millones en 2018 a USD 4.96 millones en 2024 y se anticipa que alcanzará USD 6.20 millones para 2032, con un CAGR de 2.4 durante el período de pronóstico. África representa aproximadamente el 1.8% de participación en 2024. Sudáfrica lidera la actividad regional. La infraestructura de impresión sigue en desarrollo. La demanda se centra en las necesidades básicas de embalaje. La dependencia de importaciones influye en las tendencias de precios. La producción local sigue siendo limitada. Los usos en artesanía y etiquetado apoyan pequeños volúmenes. El crecimiento sigue siendo lento pero constante. Refleja una etapa de mercado emergente.
Análisis de Jugadores Clave:
- Magnesium Elektron Ltd. (Luxfer Group)
- Zonle Magnetic Magnesium Material Co., Ltd.
- Anhui Magnesium Photoengraving Technology Co., Ltd.
- Dongguan Xincheng Photoengraving Material Co., Ltd.
- Fushi Magnesium Alloy Materials Co., Ltd.
- Tianyuan Magnesium Plate Co., Ltd.
- Toyo Koki Co., Ltd.
- Amisco Industrial Co., Ltd.
- Shanxi Yinguang Huasheng Magnesium Co., Ltd.
- Nippon Light Metal Holdings Co., Ltd.
Análisis Competitivo:
El mercado global de placas de fotograbado de magnesio muestra una competencia moderada con una mezcla de proveedores globales y regionales. Los principales jugadores se enfocan en una calidad de placa consistente y un suministro estable. La estandarización de productos apoya pedidos repetidos de impresores comerciales. Las empresas compiten en precisión de procesamiento y fiabilidad de entrega. Los precios siguen siendo competitivos debido a la sensibilidad del material. Los contratos a largo plazo ayudan a asegurar la demanda de grandes imprentas. Los jugadores regionales sirven a distribuidores locales y pequeñas imprentas. Las barreras de entrada al mercado siguen siendo moderadas debido al conocimiento de producción establecido. Refleja un equilibrio entre escala y especialización.
Desarrollos Recientes:
- En agosto de 2025, Luxfer MEL Technologies anunció la introducción del servicio de magnesio mecanizado de piezas terminadas Elektron®, una solución integral que combina la producción integrada de aleaciones de magnesio con mecanizado experto adaptado para sistemas aeroespaciales, de defensa y militares terrestres. Esta nueva oferta agiliza la entrega a través de procesos integrados de cadena de suministro y producción mientras incorpora prácticas sostenibles, incluyendo el reciclaje de desechos de mecanizado para apoyar la eco-responsabilidad. El servicio está diseñado para componentes complejos como carcasas de cajas de engranajes intrincadas y carcasas de aviónica. Además, en el tercer trimestre de 2025, Luxfer Holdings reportó un fuerte crecimiento en ventas en el sector de defensa y aeroespacial, con una notable demanda creciente de las aleaciones de magnesio de Elektron, atribuida al aumento del gasto en defensa, retrasos en las fundiciones y tasas de construcción aeroespacial en curso.
- En mayo de 2025, la empresa anunció avances en la búsqueda de reformas de gestión y el examen y formulación de su próximo plan de gestión a medio plazo. Las iniciativas clave incluyen inversiones en la empresa india de aluminio reciclado CMR NLM Eco y colaboración con SEC Carbon (aceptando una inversión de capital del 20%). La empresa también está ejecutando un acuerdo de asociación estratégica con NTT Data Xam Technologies en el negocio de fabricación aditiva de metales (AM). Además, en mayo de 2025, Nippon Light Metal adquirió una participación del 20% en el procesador indio de chatarra de aluminio CMR Eco Aluminum, ahora CMR NLM Eco, del cual importará aluminio reciclado.
Cobertura del Informe:
El informe de investigación ofrece un análisis profundo basado en Grosor de la Placa, Aplicación, Industria de Uso Final, Canal de Ventas y segmentos Regionales. Detalla los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye información sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Asimismo, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, escenarios regulatorios y avances tecnológicos que están dando forma a la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos entrantes y empresas establecidas para navegar por las complejidades del mercado.
Perspectivas Futuras:
- La demanda de embalaje seguirá apoyando el consumo de placas.
- La impresión de tiradas cortas dará forma a las preferencias de mezcla de productos.
- La impresión enfocada en la calidad favorecerá las placas de precisión.
- Asia Pacífico seguirá siendo la región de más rápido crecimiento.
- Las redes de distribuidores fortalecerán el acceso regional.
- Las mejoras de productos se centrarán en la precisión del grabado.
- El cumplimiento ambiental influirá en los métodos de producción.
- La impresión especializada apoyará la demanda premium.
- La estabilidad del suministro seguirá siendo un factor clave de compra.
- La competencia se mantendrá moderada con un enfoque regional.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado para el Mercado Global de Placas de Fotoengraving de Magnesio, y cuál es su tamaño proyectado para 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado global de placas de fotograbado de magnesio entre 2025 y 2032?
¿Cuál segmento del mercado global de placas de fotograbado de magnesio tuvo la mayor participación en 2024?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado global de placas de fotograbado de magnesio?
¿Quiénes son las empresas líderes en el mercado global de placas de fotograbado de magnesio?
¿Qué región comandó la mayor parte del mercado global de placas de fotograbado de magnesio en 2024?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Placas de Fotograbado de Magnesio Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Placas de Fotograbado de Magnesio Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 268.58 million → 2032: USD 414.40 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Placas de Fotograbado de Magnesio Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Placas de Fotograbado de Magnesio Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Placas de Fotograbado de Magnesio Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Placas de Fotograbado de Magnesio Market Drivers
- 3.3 Mercado de Placas de Fotograbado de Magnesio Market Restraints & Challenges
- 3.4 Mercado de Placas de Fotograbado de Magnesio Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Placas de Fotograbado de Magnesio Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Placas de Fotograbado de Magnesio Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Placas de Fotograbado de Magnesio category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Placas de Fotograbado de Magnesio Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Placas de Fotograbado de Magnesio Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Placas de Fotograbado de Magnesio market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Placas de Fotograbado de Magnesio Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Placas de Fotograbado de Magnesio Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Placas de Fotograbado de Magnesio Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Placas de Fotograbado de Magnesio (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Placas de Fotograbado de Magnesio Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Placas de Fotograbado de Magnesio Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Placas de Fotograbado de Magnesio Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Placas de Fotograbado de Magnesio Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Placas de Fotograbado de Magnesio Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Placas de Fotograbado de Magnesio Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Placas de Fotograbado de Magnesio Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Placas de Fotograbado de Magnesio Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Placas de Fotograbado de Magnesio Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
