
Visión General del Mercado de Piretroides Agrícolas:
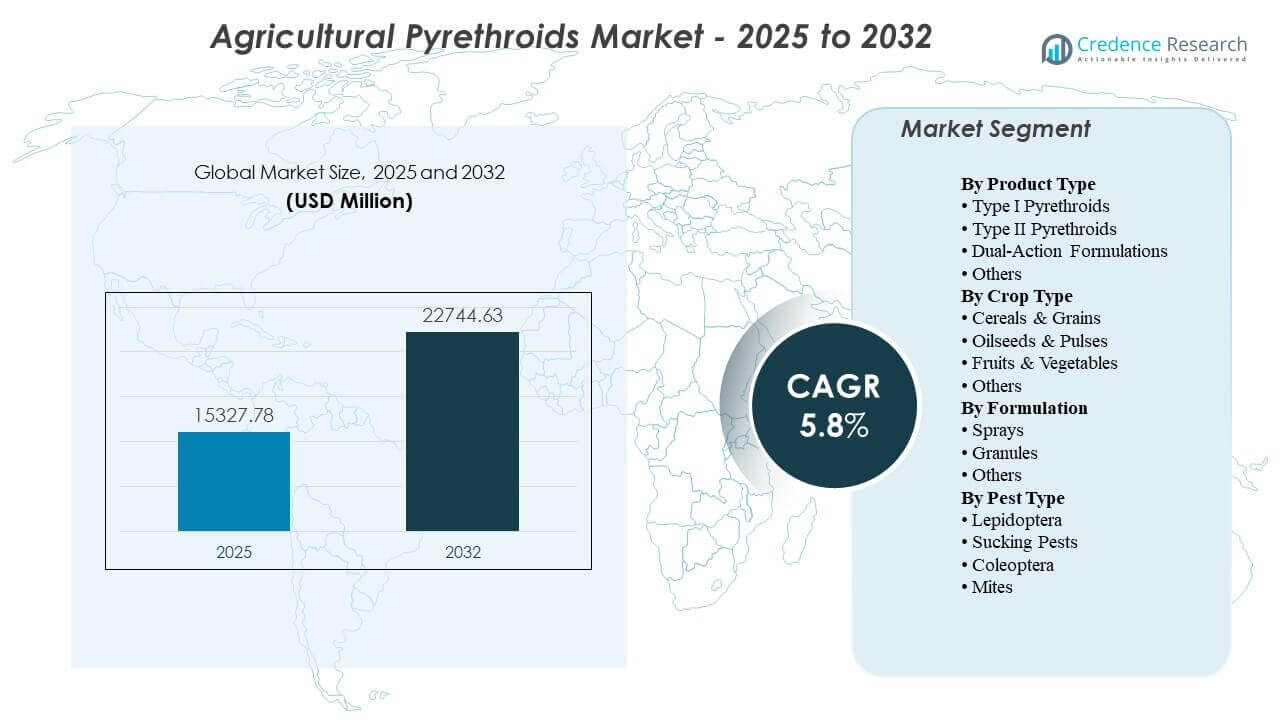
Se proyecta que el Mercado de Piretroides Agrícolas crecerá de USD 15,327.78 millones en 2025 a un estimado de USD 22,744.63 millones para 2032, con una tasa de crecimiento anual compuesta (CAGR) del 5.8% de 2025 a 2032.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2024 |
| Año Base | 2025 |
| Período de Pronóstico | 2026-2032 |
| Tamaño del Mercado de Piretroides Agrícolas 2025 | USD 15,327.78 millones |
| Mercado de Piretroides Agrícolas, CAGR | 5.8% |
| Tamaño del Mercado de Piretroides Agrícolas 2032 | USD 22,744.63 millones |
Perspectivas del Mercado de Piretroides Agrícolas:
- La fuerte demanda surge de la necesidad de control de plagas de acción rápida, la creciente presión de plagas y la preferencia por soluciones de amplio espectro en cereales, oleaginosas y horticultura de alto valor.
- Las restricciones del mercado surgen del aumento del escrutinio regulatorio, las preocupaciones ambientales y la creciente resistencia de los insectos, lo que impulsa a los fabricantes hacia formulaciones mejoradas y programas de gestión.
- Asia Pacífico lidera la expansión del mercado debido a la gran superficie agrícola y la alta intensidad de plagas, mientras que América del Norte y Europa mantienen una adopción estable dentro de sistemas estructurados de manejo de plagas.
- El potencial de crecimiento se fortalece en regiones emergentes donde los pequeños agricultores adoptan piretroides para proteger la estabilidad del rendimiento ante brotes de plagas impredecibles.
Impulsores del Mercado de Piretroides Agrícolas
Aumento de Pérdidas de Cultivos Debido a la Expansión de la Presión de Plagas y la Variabilidad Climática
Los agricultores enfrentan una mayor presión de plagas debido a temperaturas más cálidas que favorecen ciclos de reproducción más largos. El cambio en los patrones climáticos ayuda a que especies invasoras ingresen a nuevas regiones. Los cultivadores aumentan la adopción de piretroides para proteger cultivos que muestran mayor vulnerabilidad bajo condiciones volátiles. El Mercado de Piretroides Agrícolas se beneficia de este cambio en la demanda porque los piretroides ofrecen fuertes efectos de derribo. Apoya a los agricultores que requieren acción rápida durante los períodos de infestación máxima. Muchos cultivadores eligen estas soluciones cuando otros grupos químicos fallan debido a problemas de resistencia. El fuerte rendimiento en el campo mantiene a los piretroides importantes para el cultivo a gran escala. Los gobiernos destacan objetivos de protección del rendimiento que refuerzan su uso.
Aumento de la Demanda de Sistemas de Producción de Alto Rendimiento a Través de Diversas Categorías de Cultivos
Los países con creciente demanda de alimentos promueven la agricultura intensiva que necesita insumos confiables para el control de plagas. Esto ayuda a los agricultores a mantener la estabilidad de la cosecha en granos, frutas y verduras. Muchos cultivos de alto rendimiento enfrentan una rápida multiplicación de plagas que impulsa la dependencia de insecticidas de acción rápida. El mercado de piretroides agrícolas gana atención porque los piretroides soportan cargas pesadas de campo sin ciclos de aplicación complejos. Los agricultores los utilizan para asegurar la producción en regiones que carecen de amplias opciones alternativas. Muchos productores invierten en intervenciones oportunas para evitar pérdidas financieras por brotes no tratados. La fuerte familiaridad del usuario mejora la aplicación responsable en granjas comerciales. La expansión de la superficie cultivada en economías emergentes impulsa un flujo constante de productos.
Preferencia creciente por el control de insectos de amplio espectro para reducir la dependencia de múltiples productos
Los agricultores intentan reducir el número de pesticidas utilizados por temporada para disminuir la complejidad de los insumos. Los piretroides satisfacen esta necesidad porque apuntan a una amplia gama de insectos destructivos. El mercado de piretroides agrícolas apoya a los agricultores que necesitan soluciones flexibles para zonas de cultivo mixto. Ayuda a simplificar los planes de control de plagas que a menudo incluyen múltiples cultivos cultivados juntos. El impacto de amplio espectro reduce los requisitos de mano de obra vinculados a los cambios repetidos de productos. Los agricultores confían en estas soluciones debido a datos de campo estables y claridad regulatoria. La amplia adopción apoya estándares uniformes de protección de cultivos en regiones en desarrollo. La mejora en la capacitación en administración impulsa un uso más seguro y eficiente del producto.
- Por ejemplo, UPL Limited simplificó la gestión de plagas para los agricultores de algodón en India al implementar mezclas de Cipermetrina que controlan eficazmente más de 30 especies diferentes de plagas chupadoras y masticadoras con una sola aplicación, reduciendo la frecuencia de entrada al campo en un 20%.
Fortalecimiento de la adopción en el manejo integrado de plagas debido a los requisitos de acción más rápida
Los programas integrados de plagas ahora incluyen herramientas de respuesta más rápida para manejar brotes repentinos de plagas. Los piretroides ofrecen efectos rápidos que apoyan estos programas durante las infestaciones pico. El mercado de piretroides agrícolas se alinea con estrategias de campo que combinan monitoreo, umbrales y aplicaciones oportunas. Ayuda a los agricultores a reaccionar antes de que los niveles de plagas alcancen puntos de daño económico. La supresión más rápida ayuda a limitar las infecciones secundarias de cultivos provocadas por la alimentación de insectos. Muchas agencias de extensión recomiendan el uso rotacional para reducir la acumulación de resistencia. La adopción crece en la agricultura al aire libre que enfrenta aumentos impredecibles de plagas. La fuerte compatibilidad con el equipo existente mejora la conveniencia a nivel de campo.
- Por ejemplo, Bayer CropScience integró Decis (Deltametrina) en los protocolos de MIP para cereales europeos, donde su acción rápida redujo con éxito la transmisión del Virus del Enanismo Amarillo de la Cebada (BYDV) al neutralizar los vectores de pulgones en menos de 5 minutos después del contacto.
Tendencias del mercado de piretroides agrícolas
Expansión de los avances en formulación para mejorar la estabilidad, cobertura y seguridad del usuario
Los fabricantes se centran en nuevas formulaciones que mejoran la cobertura de las hojas y reducen la deriva. Las formas mejoradas emulsionables y microencapsuladas ofrecen una mayor consistencia en el campo. El mercado de piretroides agrícolas ve un mayor interés en productos que mejoran la adhesión bajo climas variables. Apoya a los agricultores que buscan un rendimiento estable durante la lluvia o la luz solar intensa. Los nuevos sistemas de entrega ayudan a reducir la exposición del usuario durante los pasos de manipulación. Muchas empresas invierten en surfactantes avanzados que extienden el control residual. Amplios programas de prueba validan estos beneficios en diversos tipos de cultivos. La innovación apoya el cumplimiento de los requisitos de seguridad actualizados en los principales mercados.
- Por ejemplo, Syngenta desarrolló la Tecnología Zeon para sus productos de lambda-cihalotrina, utilizando microcápsulas de liberación rápida que tienen 2.5 micrómetros de diámetro, lo que mejora significativamente la estabilidad UV y proporciona resistencia a la lluvia dentro de los 60 minutos posteriores a la aplicación.
Aumento del Uso de Herramientas Digitales y Plataformas de Precisión para Optimizar la Eficiencia de la Aplicación
Muchos agricultores utilizan la detección remota y el reconocimiento impulsado por IA para mejorar la detección de insectos. Estas herramientas ayudan a identificar zonas de infestación que requieren tratamiento enfocado. El mercado de piretroides agrícolas se integra con plataformas que apoyan volúmenes de pulverización precisos. Ayuda a los agricultores que planifican intervenciones dirigidas en lugar de una cobertura uniforme. Las herramientas de decisión ayudan a reducir el uso excesivo que aumenta la presión de resistencia. Las plataformas de mapeo digital guían a los agricultores hacia configuraciones óptimas de boquillas. Los sistemas de precisión ganan amplia aceptación en granjas comerciales con diseños de campo complejos. La adopción crece en regiones que apoyan incentivos para la agricultura digital.
Aumento de la Transición hacia Estrategias de Manejo de Resistencia en Sistemas de Agricultura Comercial
Los agricultores adoptan planes de rotación estructurados para proteger la efectividad a largo plazo de los productos. Estos planes incluyen cambios entre clases químicas para retrasar la resistencia. El mercado de piretroides agrícolas juega un papel en los ciclos de rotación debido a sus acciones de derribo rápido. Ofrece a los agricultores una herramienta importante cuando la presión alcanza su punto máximo durante etapas clave del cultivo. Muchos programas de capacitación enseñan a los agricultores cómo combinar prácticas culturales con pulverizaciones programadas. Las redes de monitoreo de resistencia comparten datos que guían las ventanas de tratamiento. Los agricultores ajustan los horarios basándose en patrones emergentes del campo. Los marcos de uso responsable apoyan la sostenibilidad a largo plazo en las regiones.
- Por ejemplo, BASF SE incorpora alfa-cipermetrina en sus protocolos de rotación "Fastac", que están diseñados para manejar la polilla dorso de diamante; los ensayos de campo en estos programas estructurados han demostrado una reducción del 30% en el desarrollo de resistencia metabólica en comparación con el uso continuo y no rotado de piretroides.
Mayor Penetración en Segmentos de Agricultura de Pequeños Productores a Través de Productos de Bajo Costo y Accesibles
Las pequeñas granjas en regiones en desarrollo prefieren productos que ofrecen un fuerte control a precios accesibles. Muchos pequeños agricultores eligen piretroides porque necesitan soluciones rápidas con métodos de aplicación familiares. El mercado de piretroides agrícolas se expande en estas áreas debido a los programas de concienciación en crecimiento. Ayuda a los usuarios a mejorar la seguridad de los cultivos con mínima complejidad técnica. Las opciones de baja dosis cumplen con las expectativas de seguridad en comunidades rurales sensibles. Las redes minoristas apoyan la amplia distribución en distritos remotos. Los grupos de capacitación de usuarios guían a los agricultores sobre la correcta mezcla y los intervalos de pulverización. La fuerte adopción ayuda a fortalecer las cadenas de suministro de alimentos en zonas rurales.
Análisis de Desafíos del Mercado de Piretroides Agrícolas
Aumento de la Presión Regulatoria y Preocupaciones Ambientales en las Principales Regiones Agrícolas
Los reguladores endurecen las normas que rigen la toxicidad, los límites de residuos y los riesgos de contaminación del agua. Muchos países reevalúan ingredientes activos más antiguos debido a preocupaciones sobre el impacto en el ecosistema. El Mercado de Piretroides Agrícolas enfrenta escrutinio porque la escorrentía puede afectar a las especies acuáticas. Requiere que los fabricantes rediseñen formulaciones que reduzcan la deriva y mejoren la contención. Los agricultores se preocupan por posibles prohibiciones que limiten las herramientas disponibles para temporadas de alta presión. Los costos de cumplimiento aumentan debido a la ampliación de las necesidades de pruebas e informes. Los grupos de defensa presionan por una supervisión más estricta respaldada por datos ambientales. Los actores del mercado ajustan estrategias para cumplir con los requisitos globales en evolución.
Crecimiento Rápido de la Resistencia a Insecticidas en Plagas Clave de Cultivos en Zonas de Agricultura Comercial
La resistencia se propaga más rápido en regiones que dependen del uso repetido de piretroides. Reduce la eficacia de soluciones que antes ofrecían un control fuerte. El Mercado de Piretroides Agrícolas responde con programas de gestión que guían la rotación y el tiempo de aplicación. Ayuda a retrasar la acumulación de resistencia mediante prácticas de campo estructuradas. Los agricultores luchan cuando las plagas resistentes dañan los cultivos a pesar de las aplicaciones oportunas. Los grupos de investigación invierten en redes de monitoreo para rastrear cambios en la resistencia. Muchos cultivadores requieren mejores sistemas de asesoramiento para gestionar brotes. Los participantes del mercado enfatizan herramientas integradas para apoyar el control a largo plazo.
Oportunidades del Mercado de Piretroides Agrícolas
Aumento Global de la Demanda de Insumos Agrícolas Sostenibles que Equilibren la Protección del Rendimiento y los Estándares de Seguridad
Muchos países promueven soluciones que mejoran la productividad agrícola mientras cumplen con estrictas normas de residuos. Las formulaciones de piretroides de nueva generación apoyan estos objetivos con mayor precisión y menor deriva. El Mercado de Piretroides Agrícolas se beneficia de la demanda de perfiles más seguros en grandes regiones exportadoras de alimentos. Permite a los cultivadores cumplir con los requisitos del mercado premium sin cambios complejos en la aplicación. Crece el interés en productos que funcionan bien con biológicos en programas integrados. Los fabricantes exploran aditivos más ecológicos que mejoran el comportamiento ambiental. Los minoristas promueven pautas de gestión que aumentan la confianza entre los cultivadores. El potencial de crecimiento se fortalece donde las normas de sostenibilidad se endurecen.
Creciente Demanda de Control de Plagas Confiable en Segmentos de Horticultura en Expansión y Cultivos de Alto Valor
Las granjas de frutas y verduras requieren una fuerte protección debido a su mayor sensibilidad al daño por plagas. Estos cultivos enfrentan un rápido deterioro cuando las infestaciones aumentan durante las etapas de máximo crecimiento. El Mercado de Piretroides Agrícolas se enfoca en este segmento debido a la necesidad de una rápida supresión. Ayuda a los cultivadores a mantener la calidad del producto para exportación y cadenas minoristas nacionales. Muchas regiones hortícolas dependen de los piretroides porque ofrecen resultados predecibles bajo ciclos de cosecha ajustados. El aumento de la agricultura en invernaderos crea nueva demanda de productos de uso controlado. Las empresas exploran soluciones adaptadas a los perfiles de plagas en cultivos protegidos. El segmento ofrece un fuerte crecimiento debido a la creciente demanda de alimentos premium.
Análisis de Segmentación del Mercado de Piretroides Agrícolas:
Por Tipo de Producto
La estructura de tipos de productos en el Mercado de Piretroides Agrícolas refleja diversas necesidades de rendimiento en los programas de protección de cultivos. Las opciones de Tipo I apoyan una rápida eliminación donde la supresión rápida es importante para infestaciones en etapas tempranas. Los productos de Tipo II ofrecen una acción residual más prolongada que ayuda a los agricultores a mantener una cobertura extendida en zonas de alta presión. Las formulaciones de acción dual ganan tracción porque apoyan un control de plagas más amplio en sistemas de cultivo mixto. Otras categorías de productos siguen siendo útiles en regiones que dependen de la química tradicional para manejar diversas condiciones de campo. Los agricultores eligen cada tipo según los ciclos de cultivo, los patrones climáticos y la severidad de las plagas. Muchos productores integran múltiples clases de productos a lo largo de la temporada. El segmento se mantiene equilibrado debido a la demanda continua en el campo.
- Por ejemplo, Alpha-Cypermethrin de BASF SE (un piretroide de Tipo II) está diseñado para proporcionar alta lipofilia, lo que permite que el compuesto se adhiera a la cutícula del insecto y mantenga un 90% de eficacia hasta 14 días después de la aplicación, superando significativamente a las alternativas estándar de Tipo I.
Por Tipo de Cultivo
La segmentación por tipo de cultivo destaca la amplia adopción en cereales, oleaginosas y frutas y verduras de alto valor en el Mercado de Piretroides Agrícolas. Los cereales y granos dependen de los piretroides para proteger la estabilidad del rendimiento durante los períodos pico de plagas. Las oleaginosas y legumbres requieren una fuerte protección debido a la rápida reproducción de plagas durante el crecimiento temprano. Las frutas y verduras necesitan soluciones de acción rápida que mantengan los estándares de calidad para los mercados minoristas y de exportación. Otros grupos de cultivos utilizan estos productos para apoyar la protección de rutina del campo bajo ciclos de plagas cambiantes. Los agricultores alinean la elección de productos con la sensibilidad del cultivo y los tiempos de cosecha. Esto apoya estrategias de aplicación flexibles en diversas zonas agrícolas. El segmento mantiene una expansión constante en regiones de agricultura de alta intensidad.
- Por ejemplo, Talstar (Bifenthrin) de FMC Corporation ha sido documentado en el cultivo de algodón para proteger contra la pérdida de rendimiento al controlar más de 75 especies diferentes de plagas, resultando en una retención registrada de 200–300 libras de fibra adicional por acre en comparación con parcelas de control no tratadas.
Por Formulación
Las preferencias de formulación en el Mercado de Piretroides Agrícolas se centran en la facilidad de uso y el rendimiento en el campo. Los aerosoles dominan debido a su amplia compatibilidad con el equipo agrícola estándar y su cobertura uniforme en grandes campos. Los gránulos apoyan el control de plagas a nivel del suelo donde las raíces de los cultivos enfrentan mayor exposición. Otros formatos sirven necesidades especiales en el manejo localizado de plagas. Los agricultores seleccionan formulaciones basadas en la estructura del cultivo, la etapa de infestación y la disponibilidad de mano de obra. Muchos productores dependen de los aerosoles por su rapidez durante condiciones urgentes en el campo. Ayuda a mantener una aplicación consistente en tamaños de superficie variables. El segmento se mantiene flexible para satisfacer los cambiantes requisitos del campo.
Por Tipo de Plaga
La segmentación por tipo de plaga en el Mercado de Piretroides Agrícolas cubre fuertes necesidades de control para Lepidópteros, plagas chupadoras, coleópteros y ácaros. Los brotes de Lepidópteros impulsan un alto uso debido al daño severo por alimentación durante el crecimiento temprano. Las plagas chupadoras requieren una intervención rápida para prevenir la transmisión de virus en cultivos sensibles. El manejo de coleópteros depende de una supresión rápida para reducir la pérdida de rendimiento en cultivos básicos. Los problemas de ácaros aumentan en climas cálidos donde el rápido crecimiento poblacional afecta el vigor del cultivo. Los agricultores eligen soluciones específicas basadas en la biología de la plaga y los patrones del campo. Ayuda a optimizar el momento y la frecuencia de la aplicación. El segmento sigue siendo importante para los agricultores que enfrentan diversas presiones de plagas.
Segmentación:
Por Tipo de Producto
- Piretroides Tipo I
- Piretroides Tipo II
- Formulaciones de Acción Dual
- Otros
Por Tipo de Cultivo
- Cereales y Granos
- Oleaginosas y Legumbres
- Frutas y Verduras
- Otros
Por Formulación
- Aerosoles
- Gránulos
- Otros
Por Tipo de Plaga
- Lepidópteros
- Plagas Chupadoras
- Coleópteros
- Ácaros
Por Región
- Norteamérica
- EE.UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Medio Oriente y África
- Países del CCG
- Sudáfrica
- Resto del Medio Oriente y África
Análisis Regional:
Norteamérica tiene una fuerte participación en el Mercado de Piretroides Agrícolas debido a la agricultura a gran escala, programas estructurados de manejo de plagas y la adopción constante en cereales y cultivos especializados. La región se beneficia de estrictas directrices de gestión que apoyan el uso responsable del producto. Los agricultores dependen de los piretroides durante los ciclos de plagas pico cuando se requiere una acción rápida. La amplia superficie en los Estados Unidos impulsa el crecimiento de la demanda, mientras que Canadá mantiene una contribución estable. Los marcos regulatorios guían la rotación de productos para proteger el rendimiento a largo plazo en el campo. Apoya una alta adopción en programas de manejo integrado de plagas. La región continúa asegurando una posición de liderazgo debido a la fuerte capacidad de la agricultura comercial.
Europa mantiene una participación significativa impulsada por prácticas agrícolas avanzadas, el cultivo de cultivos de alto valor y la necesidad de un control rápido de insectos. Los productores prefieren los piretroides donde las opciones biológicas alternativas ofrecen un control limitado bajo alta presión de plagas. El Mercado de Piretroides Agrícolas en Europa se beneficia de sistemas estructurados de monitoreo de campo que apoyan tratamientos oportunos. Los países del sur registran un mayor consumo estacional debido a climas más cálidos que favorecen el rápido crecimiento de plagas. Las regiones del norte aplican estos productos de manera más selectiva dentro de marcos regulados de uso de químicos. Sigue siendo un mercado controlado pero relevante debido a la adopción equilibrada en diversos cultivos. La participación de mercado se mantiene estable a pesar del creciente escrutinio regulatorio.
Asia Pacífico posee la mayor participación debido a la extensa tierra agrícola, alta intensidad de plagas y fuerte dependencia del control químico de plagas en economías emergentes. Los agricultores en India y China utilizan ampliamente los piretroides para proteger cereales, verduras y oleaginosas bajo ciclos de infestación intensa. El mercado de piretroides agrícolas se beneficia de la rápida expansión en horticultura y agricultura de pequeños propietarios. Los cultivadores del sudeste asiático dependen de estas soluciones para manejar movimientos impredecibles de plagas vinculados a cambios climáticos. La fabricación local apoya precios competitivos y amplia disponibilidad. Fortalece el dominio regional a través de una profunda penetración rural. La región continúa expandiéndose más rápido que otros mercados globales.
Análisis de Jugadores Clave:
- BASF SE
- Bayer AG
- Syngenta AG
- FMC Corporation
- UPL Limited
- Nufarm Limited
- Corteva Agriscience
- Sumitomo Chemical
- DuPont
- SinoHarvest Corporation
- Arysta LifeScience
- Cheminova
- Monsanto
- Adama Agricultural Solutions
- AMVAC Chemical Corporation
Análisis Competitivo:
El mercado de piretroides agrícolas incluye productores químicos globales y fabricantes regionales que compiten en calidad de formulación, gama de ingredientes activos y alcance de distribución. Las empresas líderes invierten en formulaciones de nueva generación que mejoran la estabilidad, reducen la deriva y apoyan el cumplimiento de estándares de seguridad en evolución. Los competidores fortalecen sus carteras con piretroides de Tipo I y Tipo II para satisfacer diversos requisitos de cultivos y plagas. Las sólidas líneas de I+D se centran en la gestión de la resistencia para ayudar a los agricultores a mantener un rendimiento de campo a largo plazo. Esto impulsa la adopción de soluciones integradas que se alinean con las prácticas agrícolas modernas. Los jugadores regionales compiten a través de la eficiencia de precios y productos adaptados a patrones locales de plagas. Las empresas globales mantienen ventaja a través de aprobaciones regulatorias establecidas y capacidades de suministro a gran escala.
Desarrollos Recientes:
- En enero de 2026, BASF Agricultural Solutions acordó adquirir AgBiTech, una empresa de control biológico de insectos especializada en tecnología de nucleopoliedrovirus para cultivos como maíz y soja, de Paine Schwartz Partners. El acuerdo, anunciado el 13 de enero, tiene como objetivo fortalecer la cartera de biológicos de BASF en Brasil, con cierre esperado en la primera mitad de 2026, pendiente de aprobación regulatoria.
Cobertura del Informe:
El informe de investigación ofrece un análisis detallado basado en Tipo de Producto, Tipo de Cultivo, Formulación, Tipo de Plaga y Región. Detalla a los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye perspectivas sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Asimismo, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, escenarios regulatorios y avances tecnológicos que están moldeando la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos entrantes y empresas establecidas para navegar las complejidades del mercado.
Perspectivas Futuras:
- Se espera que el mercado de piretroides agrícolas crezca de manera constante a medida que los agricultores utilicen soluciones de acción rápida para un control de plagas confiable en diferentes climas.
- La demanda aumentará en regiones de agricultura intensiva donde los ataques repetidos de plagas requieren tratamientos químicos simples y confiables.
- El desarrollo de productos se centrará en formulaciones mejoradas que ofrezcan mejor cobertura de hojas y reduzcan la deriva de pulverización en condiciones de campo cambiantes.
- La integración con herramientas de agricultura digital y de precisión apoyará la aplicación precisa y ayudará a reducir los riesgos de resistencia en sistemas de cultivos múltiples.
- La adopción en frutas y verduras de alto valor se expandirá porque los productores necesitan un control rápido de insectos en períodos de cosecha cortos.
- Los programas de manejo de resistencia influirán en la rotación de productos y apoyarán la efectividad a largo plazo en el campo.
- Las economías emergentes impulsarán una mayor demanda a medida que los pequeños agricultores aumenten el uso para proteger los cultivos durante brotes repentinos de plagas.
- Los cambios regulatorios fomentarán perfiles de productos más limpios y un mejor desempeño ambiental.
- La consolidación del mercado aumentará a medida que las empresas líderes inviertan en química avanzada y redes de distribución más fuertes.
- El mercado seguirá siendo relevante a pesar del crecimiento de alternativas biológicas, debido a su rendimiento constante durante períodos de alta presión de plagas.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de colorantes agrícolas y cuál es su tamaño proyectado para 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de colorantes agrícolas entre 2025 y 2032?
¿Qué segmento del mercado de colorantes agrícolas tuvo la mayor participación en 2025?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado de colorantes agrícolas?
¿Quiénes son las empresas líderes en el mercado de colorantes agrícolas?
¿Qué región comandó la mayor parte del mercado de colorantes agrícolas en 2025?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Piretroides Agrícolas Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2025; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Piretroides Agrícolas Market Snapshot
- 2.1.1 Market Size – Historical (2025) & Forecast (2025-2032) (2025: USD 2,206.49 million → 2032: USD 3,252.57 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Piretroides Agrícolas Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2025 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2025
- 2.3.2 Top 10 Players by Volume Share – 2025
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Piretroides Agrícolas Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Piretroides Agrícolas Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Piretroides Agrícolas Market Drivers
- 3.3 Mercado de Piretroides Agrícolas Market Restraints & Challenges
- 3.4 Mercado de Piretroides Agrícolas Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Piretroides Agrícolas Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Piretroides Agrícolas Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Piretroides Agrícolas category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Piretroides Agrícolas Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Piretroides Agrícolas Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2025)
- 5.1.2 Global Export Volume by Country (2025)
- 5.1.3 Global Import Value by Country (2025)
- 5.1.4 Global Import Volume by Country (2025)
- 5.1.5 Net Trade Balance by Country (2025)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2025)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Piretroides Agrícolas market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Piretroides Agrícolas Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2025
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Piretroides Agrícolas Market Share Analysis – 2025
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2025)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Piretroides Agrícolas Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Piretroides Agrícolas (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Piretroides Agrícolas Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Piretroides Agrícolas Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2025 & 2032)
- 7.1.2 Channel Mix Evolution (2025-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Piretroides Agrícolas Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Piretroides Agrícolas Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Piretroides Agrícolas Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Piretroides Agrícolas Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Piretroides Agrícolas Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Piretroides Agrícolas Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Piretroides Agrícolas Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
