
Visión General del Mercado:
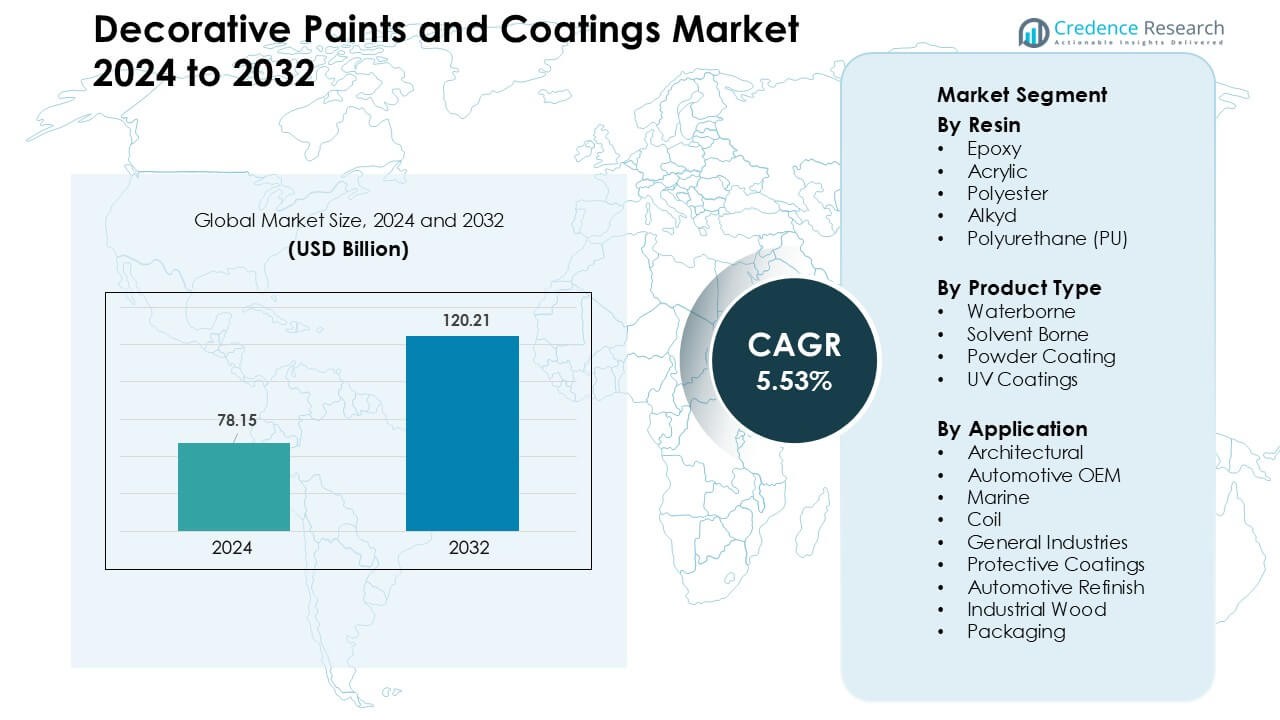
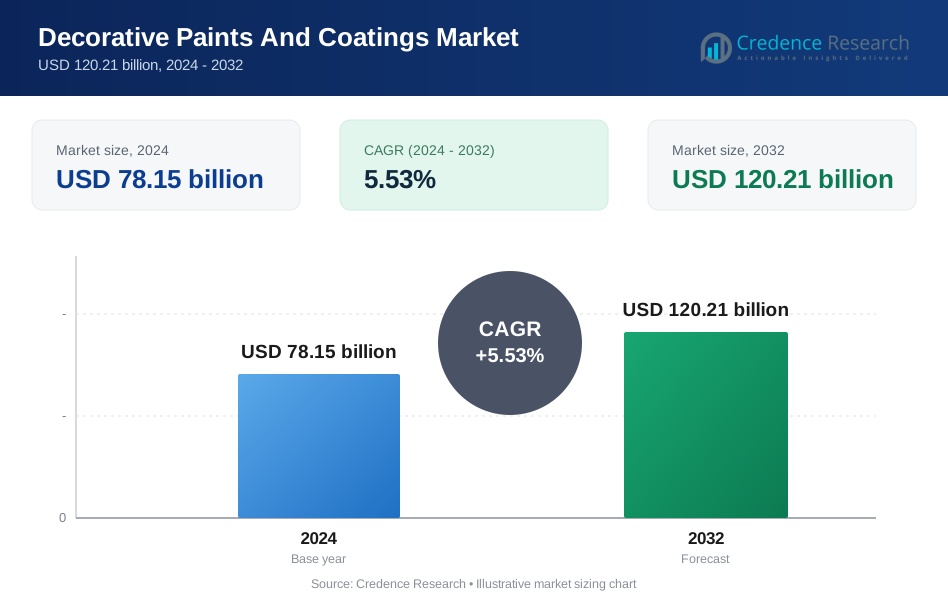
El mercado de pinturas y recubrimientos decorativos fue valorado en USD 78.15 mil millones en 2024 y se anticipa que alcanzará USD 120.21 mil millones para 2032, creciendo a una tasa compuesta anual (CAGR) de 5.53 % durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Pinturas y Recubrimientos Decorativos 2024 | USD 78.15 Mil Millones |
| Mercado de Pinturas y Recubrimientos Decorativos, CAGR | 5.53 % |
| Tamaño del Mercado de Pinturas y Recubrimientos Decorativos 2032 | USD 120.21 Mil Millones |
El mercado de pinturas y recubrimientos decorativos está impulsado por una fuerte competencia entre los principales actores como Axalta Coating Systems, Jotun, Kansai Nerolac Paints Limited, TIKKURILA OYJ, NIPSEA GROUP, The Sherwin-Williams Company, Nippon Paint Holdings, Kwality Paints and Coatings Pvt. Ltd., AkzoNobel y Kansai Paint Co. Estas empresas amplían su alcance en el mercado a través de recubrimientos acuosos premium, formulaciones de bajo VOC y sistemas avanzados de igualación de colores digitales. Las inversiones estratégicas en manufactura regional, expansión minorista y líneas de productos específicas para el clima fortalecen su ventaja competitiva. Asia Pacífico lidera el mercado con casi un 38% de participación, respaldado por la rápida urbanización, la construcción de viviendas a gran escala y la creciente demanda de acabados interiores premium.
Perspectivas del Mercado
- El mercado de pinturas y recubrimientos decorativos alcanzó USD 78.15 mil millones en 2024 y se proyecta que alcanzará USD 120.21 mil millones para 2032, creciendo a un CAGR de 5.53% durante 2025–2032.
- El crecimiento está impulsado por el aumento de la construcción residencial, acabados interiores premium y una fuerte demanda de recubrimientos acrílicos acuosos de bajo VOC, que representaron aproximadamente el 56% de participación dentro de los tipos de productos.
- Los recubrimientos texturizados, mate y antimicrobianos siguen siendo tendencias clave a medida que los consumidores mejoran la estética del hogar, mientras que las herramientas digitales de visualización de colores aceleran la selección de productos y fomentan la adopción del segmento premium.
- La competencia se intensifica a medida que los principales actores amplían sus carteras ecológicas, fortalecen el comercio minorista digital y mejoran los programas para contratistas, mientras que la presión de precios persiste en los mercados en desarrollo con una fuerte presencia de fabricantes locales.
- Asia Pacífico lidera con casi un 38% de participación, seguido por América del Norte con un 28% y Europa con un 25%, respaldado por el rápido crecimiento de la vivienda y una fuerte actividad de renovación; el segmento de aplicación arquitectónica domina a nivel mundial con aproximadamente un 62% de participación.
 Análisis de Segmentación del Mercado:
Por Resina
Las resinas acrílicas dominaron el segmento de resinas en 2024 con aproximadamente un 44% de participación, impulsadas por la fuerte demanda de acabados decorativos duraderos, estables a los rayos UV y de bajo VOC en espacios residenciales y comerciales. Las químicas acrílicas ganaron una adopción más amplia a medida que los constructores se inclinaron hacia pinturas a base de agua para mejorar la calidad del aire interior y un rendimiento de secado más rápido. Los recubrimientos de epoxi y poliuretano se expandieron en aplicaciones interiores premium y de acabado metálico debido a su mayor resistencia química. Los sistemas de poliéster y alquídicos tuvieron un uso constante en mercados sensibles al costo, pero perdieron participación a medida que la presión regulatoria empujó a los usuarios hacia soluciones decorativas más limpias basadas en acrílico.
- Por ejemplo, Röhm GmbH anunció que su nueva instalación en Bay City (Texas, EE. UU.) producirá 250,000 toneladas métricas de metacrilato de metilo (MMA) anualmente utilizando su tecnología LiMA, un monómero clave aguas arriba para resinas acrílicas.
Por Tipo de Producto
Los recubrimientos a base de agua lideraron el segmento de tipo de producto en 2024 con casi un 56% de participación, respaldados por el aumento de las normas ambientales, formulaciones de bajo olor y un fuerte uso en aplicaciones decorativas tanto interiores como exteriores. Los fabricantes promovieron sistemas a base de agua porque estos recubrimientos reducen las emisiones y mejoran la seguridad de los trabajadores durante proyectos a gran escala. Los recubrimientos a base de solventes mantuvieron relevancia en trabajos decorativos de alta resistencia que requieren una adhesión más fuerte. Los recubrimientos en polvo crecieron en muebles metálicos, electrodomésticos y marcos arquitectónicos, mientras que los recubrimientos UV avanzaron en paneles decorativos premium debido a su rápido curado y alta dureza superficial.
- Por ejemplo, AkzoNobel completó una expansión de capacidad en su planta de recubrimientos en polvo en Como, Italia, al agregar cuatro nuevas líneas de fabricación, fortaleciendo su suministro para los segmentos arquitectónico y de electrodomésticos.
Por Aplicación
Los recubrimientos arquitectónicos dominaron el segmento de aplicación en 2024 con aproximadamente un 62% de participación, impulsados por rápidas mejoras en viviendas, renovaciones comerciales y una creciente preferencia por acabados de pared duraderos. La demanda aumentó a medida que los consumidores preferían recubrimientos de bajo VOC y resistentes a las manchas para hogares, escuelas y oficinas. Los recubrimientos automotrices OEM y de repintado mantuvieron el crecimiento a través de actualizaciones de estilo de color. Los recubrimientos protectores y marinos se expandieron con programas de reparación de infraestructura. Los recubrimientos industriales de madera y embalaje avanzaron debido a una mayor producción en la fabricación de muebles y bienes de consumo, aunque ambos segmentos permanecieron más pequeños que la gran y consistente base de demanda arquitectónica.
Principales Impulsores del Crecimiento
Aumento de la Construcción y Expansión Inmobiliaria
El crecimiento de la construcción global continúa estimulando una fuerte demanda de pinturas y recubrimientos decorativos. Las mejoras en viviendas, los programas de ciudades inteligentes y los proyectos de reurbanización urbana aumentan el consumo de recubrimientos interiores y exteriores en edificios residenciales y comerciales. Los constructores prefieren formulaciones de acrílico y poliuretano de alto rendimiento debido a su mayor durabilidad, resistencia a las manchas y ciclos de mantenimiento reducidos. Los volúmenes de renovación están aumentando en América del Norte, Europa y Asia a medida que los consumidores actualizan infraestructuras envejecidas y mejoran la eficiencia energética a través de sistemas de recubrimiento reflectantes y de apoyo a la aislación. Los recubrimientos decorativos también ganan tracción en mercados de rápido crecimiento como India, el sudeste asiático y el Medio Oriente, donde la migración urbana acelerada y mayores ingresos disponibles apoyan un mayor gasto en acabados de pared premium, texturas y productos de impermeabilización. El cambio hacia productos de marca en países en desarrollo expande la penetración minorista y mejora la conciencia sobre las características avanzadas de los recubrimientos. La fuerte inversión inmobiliaria y los ciclos de renovación constantes continúan anclando la demanda a largo plazo en todo el mercado global.
- Por ejemplo, en India, se estima que alrededor del 70% de la demanda total de pintura proviene del sector inmobiliario, según CareEdge Ratings.
Cambio hacia formulaciones sostenibles y con bajo contenido de COV
Las regulaciones ambientales, la conciencia del consumidor y las normas de fabricación más estrictas están impulsando la rápida adopción de pinturas decorativas con bajo contenido de COV. Los gobiernos continúan endureciendo los límites de emisión para solventes, compuestos peligrosos y contaminantes interiores, acelerando la transición de pinturas a base de solventes a sistemas acrílicos a base de agua. Los fabricantes invierten en resinas de origen biológico, materias primas recicladas y formulaciones de bajo olor para cumplir con los objetivos de sostenibilidad y calificar para certificaciones de edificios ecológicos. Los compradores minoristas eligen cada vez más pinturas ecológicas debido a una mejor calidad del aire interior y una aplicación más segura en hogares, escuelas y centros de salud. Las tendencias de sostenibilidad también impulsan a los proveedores a desarrollar recubrimientos de larga duración que reducen los ciclos de repintado y disminuyen el impacto ambiental del ciclo de vida. Las innovaciones en aglutinantes de origen vegetal, aditivos biodegradables y tecnologías de curado energéticamente eficientes amplían la diferenciación de productos. El impulso hacia la sostenibilidad posiciona a los recubrimientos ecológicos como una categoría principal en lugar de un nicho, fortaleciendo el crecimiento del mercado a largo plazo.
- Por ejemplo, la Directiva de Pinturas de la UE (2004/42/EC) establece un contenido máximo de COV de 30 g/L para recubrimientos interiores planos a base de agua.
Avances en tecnología de recubrimientos y herramientas digitales de color
Las mejoras tecnológicas mejoran el rendimiento de los recubrimientos y aceleran la adopción de acabados decorativos premium. Las nuevas químicas de polímeros proporcionan una mejor lavabilidad, resistencia a los rayos UV, protección contra el moho y propiedades repelentes de la suciedad. Los recubrimientos autolimpiantes y antimicrobianos se utilizan más ampliamente en espacios residenciales y comerciales, especialmente en ambientes húmedos o de alto tráfico. Las herramientas digitales de igualación de color y las aplicaciones de visualización transforman el proceso de compra del consumidor al permitir una selección precisa de tonos y una toma de decisiones más rápida. Estas herramientas también mejoran el compromiso del cliente para minoristas y fabricantes de pinturas. La nanotecnología y los aditivos funcionales ayudan a las marcas a crear texturas ultra suaves, híbridos mate-manchas y capas protectoras avanzadas. Los sistemas de tintado automatizados apoyan la calidad de color consistente en las redes minoristas. Juntas, estas innovaciones aumentan la disposición del consumidor a pagar por recubrimientos decorativos premium, impulsando los ingresos de las marcas organizadas.
Tendencia y Oportunidad Clave
Crecimiento de acabados decorativos premium, texturizados y especiales
Las texturas premium y los acabados de diseño continúan ganando impulso a medida que los consumidores mejoran la estética del hogar. La demanda aumenta para recubrimientos con efecto metálico, piedra, seda y concreto que ofrecen un atractivo visual único sin modificaciones estructurales. Los diseñadores de interiores y contratistas promueven estos acabados debido a su aplicación más rápida y mayor potencial de personalización en comparación con los sistemas de yeso tradicionales. El aumento del ingreso disponible impulsa a los propietarios hacia soluciones decorativas de lujo, especialmente en regiones urbanas. Los acabados especiales para cocinas, baños y ambientes propensos a la humedad crean nuevas oportunidades de ingresos para las marcas que ofrecen recubrimientos impermeables, resistentes a las manchas y al calor. La expansión de los servicios de pintura profesional fortalece aún más la adopción de productos premium.
- Por ejemplo, la línea de recubrimientos en polvo Interpon D2525 Structura de AkzoNobel proporciona un acabado texturizado con efecto de arena que ofrece una garantía de integridad de la película de 20 años cuando se aplica por un aplicador aprobado de acuerdo con las pautas de aplicación, combinando tanto longevidad como atractivo de diseño.
Expansión del comercio electrónico y la distribución minorista organizada
Los canales digitales transforman el ciclo de compra de pintura decorativa al ofrecer comparaciones de productos, vistas previas de tonos y opciones de servicio a domicilio. Las plataformas en línea aumentan la visibilidad de recubrimientos premium y ecológicos, permitiendo a los fabricantes ofrecer consultas virtuales y soporte de diseño digital. Las redes de venta al por menor organizadas continúan expandiéndose en mercados emergentes, reemplazando cadenas de suministro fragmentadas basadas en distribuidores. Estas tiendas ofrecen mejores sistemas de tintado, exhibiciones de productos más amplias y mayor calidad de servicio, mejorando la experiencia del cliente. Los visualizadores de color en línea y las herramientas de realidad aumentada aumentan la confianza del consumidor y reducen el tiempo de decisión. Las marcas utilizan canales digitales para lanzar colecciones exclusivas y captar compradores jóvenes y conocedores de la tecnología, desbloqueando nuevas oportunidades de crecimiento.
- Por ejemplo, BASF lanzó su aplicación web Refinish Hub en India, permitiendo a los pintores buscar, subir y compartir fórmulas de color en una base de datos colaborativa que ayuda a reducir el desperdicio y acelera la búsqueda de fórmulas.
Desafío Clave
Precios Volátiles de Materias Primas y Disrupciones en la Cadena de Suministro
La volatilidad de las materias primas sigue siendo un desafío significativo debido a los precios fluctuantes del dióxido de titanio, resinas, aditivos y solventes derivados de petroquímicos. Las disrupciones en la cadena de suministro, los retrasos en el transporte y las incertidumbres geopolíticas crean presión de costos para los fabricantes de pintura, afectando márgenes y estrategias de precios. Muchas empresas luchan por mantener horarios de producción estables cuando las materias primas se vuelven escasas o caras. Los sustitutos del dióxido de titanio y las resinas especiales a menudo carecen de rendimiento idéntico, limitando la flexibilidad en la reformulación. Estas presiones alientan a los fabricantes a asegurar contratos a largo plazo, diversificar proveedores e invertir en centros de producción locales para reducir riesgos.
Competencia Intensa y Alta Sensibilidad al Precio en Mercados Emergentes
El mercado de pinturas decorativas enfrenta una competencia intensa entre marcas globales, actores regionales y fabricantes locales de bajo costo. La sensibilidad al precio sigue siendo alta en los mercados en desarrollo, donde los consumidores a menudo eligen pinturas de menor precio a pesar de su menor durabilidad o calidad. Esto ejerce presión sobre las marcas líderes para equilibrar asequibilidad y rendimiento mientras mantienen una fuerte presencia minorista. El alto gasto promocional, los incentivos para distribuidores y los lanzamientos frecuentes de productos aumentan la intensidad competitiva. Los actores más pequeños compiten agresivamente en precio, haciendo que la expansión del segmento premium sea más lenta en ciertas regiones. Mantener la diferenciación a través de la innovación, el branding y el servicio al cliente sigue siendo esencial pero requiere una inversión sostenida.
Análisis Regional
América del Norte
América del Norte tuvo aproximadamente un 28% de participación en 2024, impulsada por fuertes ciclos de renovación residencial, acabados interiores premium y una demanda constante de repintado comercial. Estados Unidos lideró la región mientras los propietarios mejoraban superficies con acrílicos de bajo VOC y recubrimientos avanzados resistentes a manchas. Las pinturas exteriores energéticamente eficientes y reflectantes ganaron tracción a medida que los edificios adoptaban estándares enfocados en la sostenibilidad. Canadá registró un crecimiento estable gracias al aumento de renovaciones de viviendas y una mejor penetración de tecnologías a base de agua. Los fabricantes expandieron redes minoristas, herramientas digitales de selección de tonos y programas de lealtad para contratistas para apoyar la competitividad regional. La presión regulatoria sobre la química a base de solventes fortaleció aún más el cambio hacia recubrimientos decorativos ecológicos.
Europa
Europa representó alrededor del 25% de la participación en 2024, respaldada por estrictas normas ambientales que aceleraron la adopción de recubrimientos acrílicos a base de agua en los segmentos residenciales y comerciales. La demanda aumentó a medida que los consumidores favorecieron acabados decorativos de larga duración, texturas mate y pinturas interiores antimicrobianas. Alemania, Francia y el Reino Unido siguieron siendo los mayores mercados debido a los frecuentes ciclos de renovación y los incentivos gubernamentales para edificios ecológicos. Los recubrimientos de aislamiento energéticamente eficientes ganaron impulso en regiones más frías. El sur de Europa vio una recuperación en la construcción relacionada con el turismo, impulsando la repintura decorativa. Las certificaciones de sostenibilidad y los programas de economía circular empujaron a los fabricantes a expandir las carteras de recubrimientos decorativos basados en bio y de bajas emisiones.
Asia Pacífico
Asia Pacífico dominó el mercado global con casi un 38% de participación en 2024, impulsada por la rápida urbanización, la gran construcción de viviendas y el gasto creciente de la clase media en acabados premium. China e India lideraron el crecimiento a medida que las nuevas unidades residenciales, los proyectos de gran altura y los ciclos de repintado aumentaron el consumo de recubrimientos decorativos. El sudeste asiático registró una fuerte demanda de pinturas exteriores resistentes a la humedad debido a las condiciones climáticas tropicales. Los recubrimientos a base de agua ganaron una adopción más amplia a medida que los gobiernos endurecieron las normas de COV. La expansión del comercio minorista organizado y la creciente adopción de herramientas digitales de visualización de colores mejoraron el comportamiento de compra. Las marcas multinacionales invirtieron fuertemente en la expansión de capacidad y líneas de productos localizadas para adaptarse a las necesidades climáticas regionales.
América Latina
América Latina capturó alrededor del 6% de la participación en 2024, respaldada por la creciente actividad de construcción en Brasil, México y Colombia. Los crecientes proyectos de viviendas urbanas y la expansión de los ciclos informales de repintado mantuvieron una demanda constante de recubrimientos acrílicos y alquídicos económicos. Las fluctuaciones económicas limitaron la penetración de pinturas premium, pero el crecimiento del comercio minorista organizado mejoró la disponibilidad de productos. Los recubrimientos exteriores resistentes al clima ganaron adopción en zonas tropicales y costeras. Los fabricantes se centraron en líneas asequibles de bajo COV y amplias paletas de colores para satisfacer las diversas preferencias de los clientes. Las inversiones en localización y la mejora de las redes de distribuidores ayudaron a fortalecer la presencia a pesar de la presión de precios y la inestabilidad macroeconómica.
Oriente Medio y África
La región de Oriente Medio y África mantuvo alrededor del 3% de participación en 2024, impulsada por mejoras en infraestructura, desarrollo de viviendas y creciente demanda de recubrimientos exteriores reflectantes de calor y resistentes a la arena. Los países del CCG lideraron el mercado a medida que grandes complejos residenciales, proyectos de hospitalidad y complejos comerciales expandieron el uso de recubrimientos decorativos. África mostró un crecimiento constante a través de la migración urbana y el aumento de renovaciones de pequeñas viviendas. Los recubrimientos a base de agua avanzaron a medida que los gobiernos promovieron ambientes interiores más saludables y redujeron la dependencia de productos a base de solventes. Los fabricantes introdujeron recubrimientos adaptativos al clima adecuados para altas temperaturas y exposición a UV, ayudando a la región a transitar hacia formulaciones decorativas de mayor rendimiento.
Segmentaciones del Mercado
Por Resina
- Epoxi
- Acrílico
- Poliéster
- Alquídico
- Poliuretano (PU)
Por Tipo de Producto
- A base de agua
- A base de solvente
- Recubrimiento en polvo
- Recubrimientos UV
Por Aplicación
- Arquitectónico
- OEM Automotriz
- Marino
- Bobina
- Industrias Generales
- Recubrimientos Protectores
- Repintado Automotriz
- Madera Industrial
- Empaque
Por Geografía
- América del Norte
- EE. UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Panorama Competitivo
El panorama competitivo del mercado de pinturas y recubrimientos decorativos presenta una fuerte participación de marcas globales y fabricantes regionales que compiten a través de la innovación de productos, la fortaleza de distribución y las capacidades avanzadas de formulación. Empresas líderes como Axalta Coating Systems, Jotun, Kansai Nerolac Paints Limited, TIKKURILA OYJ, NIPSEA GROUP, The Sherwin-Williams Company, Nippon Paint Holdings, Kwality Paints and Coatings Pvt. Ltd., AkzoNobel y Kansai Paint Co. se centran en expandir líneas premium de acrílicos al agua, soluciones ecológicas y plataformas de selección de color asistidas digitalmente. Estos actores invierten en tecnologías de tintado mejoradas, paletas de colores localizadas y recubrimientos adaptativos al clima para fortalecer la relevancia regional. Las estrategias incluyen la expansión de capacidad en mercados asiáticos de alto crecimiento, actualizaciones de portafolio dirigidas a regulaciones de bajo VOC y asociaciones con cadenas minoristas y redes de contratistas. La competencia de precios sigue siendo intensa en economías en desarrollo, lo que lleva a las empresas a equilibrar la asequibilidad con la durabilidad. La I+D continua, una mayor visibilidad de marca y ofertas de servicios integrados ayudan a los principales actores a mantener el liderazgo en este mercado dinámico.
Análisis de Jugadores Clave
- Axalta Coating Systems (EE. UU.)
- Jotun (Noruega)
- Kansai Nerolac Paints Limited (India)
- TIKKURILA OYJ (Finlandia)
- NIPSEA GROUP (Singapur)
- The Sherwin-Williams Company (EE. UU.)
- Nippon Paint Holdings Co., Ltd. (Japón)
- Kwality Paints and Coatings Pvt. Ltd. (KPCPL) (India)
- AkzoNobel (Países Bajos)
- Nippon y Kansai (Kansai Paint Co., Ltd.) (Japón)
Desarrollos Recientes
- En octubre de 2025, Sherwin-Williams completó la adquisición de un importante negocio de pinturas decorativas en Brasil (de BASF), incluyendo sitios de producción, marcas (por ejemplo, Suvinil, Glasu!) y aproximadamente 1,000 empleados.
- En septiembre de 2025, Kwality Paints continúa posicionándose como un fabricante indio de especialidades/revestimientos (enfoque industrial y automotriz) su sitio corporativo lista la expansión de productos en revestimientos industriales a base de agua y especialidades y reclamos continuos de capacidad/ISO.
- En 2025, Nippon publicó una actualización de estrategia a medio plazo (modelo Asset-Assembler) enfatizando la continua M&A, el compuesto de EPS, la sostenibilidad y la expansión geográfica señalando la continua expansión inorgánica de sus negocios de revestimientos decorativos y especiales.
Cobertura del Informe
El informe de investigación ofrece un análisis en profundidad basado en Resina, Tipo de Producto, Aplicación y Geografía. Detalla los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye información sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Además, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, los escenarios regulatorios y los avances tecnológicos que están moldeando la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos entrantes y empresas establecidas para navegar por las complejidades del mercado.
Perspectivas Futuras
- La demanda de acabados interiores y exteriores premium aumentará a medida que los consumidores prioricen la durabilidad y la estética.
- Las formulaciones a base de agua y con bajo contenido de COV ganarán una adopción más fuerte debido a reglas ambientales más estrictas.
- Las herramientas digitales de color y las plataformas de visualización virtual moldearán el comportamiento de compra y apoyarán el crecimiento de productos premium.
- Los revestimientos texturizados, de diseño y especiales se expandirán a medida que la personalización del hogar se vuelva más popular.
- Las empresas invertirán más en resinas de base biológica y materiales sostenibles para cumplir con los objetivos de construcción ecológica.
- Los mercados asiáticos de rápido crecimiento impulsarán la expansión de capacidad y el desarrollo de productos localizados.
- Los revestimientos inteligentes con funciones autolimpiantes, antimicrobianas y reflectantes de calor verán un uso más amplio.
- La consolidación minorista y los canales de comercio electrónico acelerarán el alcance del producto y la visibilidad de la marca.
- Los fabricantes se centrarán en mejorar la resiliencia de la cadena de suministro para gestionar la volatilidad de las materias primas.
- La intensidad competitiva aumentará a medida que los actores globales y regionales expandan carteras y fortalezcan redes de contratistas.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de pinturas y recubrimientos decorativos, y cuál es su tamaño proyectado para 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de pinturas y recubrimientos decorativos entre 2025 y 2032?
¿Qué segmento del mercado de pinturas y recubrimientos decorativos tuvo la mayor participación en 2024?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado de pinturas y recubrimientos decorativos?
¿Quiénes son las empresas líderes en el mercado de pinturas y recubrimientos decorativos?
¿Qué región tenía la mayor participación en el mercado de pinturas y recubrimientos decorativos?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Pinturas y Recubrimientos Decorativos Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Pinturas y Recubrimientos Decorativos Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 78.15 billion → 2032: USD 120.21 billion)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Pinturas y Recubrimientos Decorativos Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Pinturas y Recubrimientos Decorativos Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Pinturas y Recubrimientos Decorativos Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Pinturas y Recubrimientos Decorativos Market Drivers
- 3.3 Mercado de Pinturas y Recubrimientos Decorativos Market Restraints & Challenges
- 3.4 Mercado de Pinturas y Recubrimientos Decorativos Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Pinturas y Recubrimientos Decorativos Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Pinturas y Recubrimientos Decorativos Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Pinturas y Recubrimientos Decorativos category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Pinturas y Recubrimientos Decorativos Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Pinturas y Recubrimientos Decorativos Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Pinturas y Recubrimientos Decorativos market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Pinturas y Recubrimientos Decorativos Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Pinturas y Recubrimientos Decorativos Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Pinturas y Recubrimientos Decorativos Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Pinturas y Recubrimientos Decorativos (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Pinturas y Recubrimientos Decorativos Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Pinturas y Recubrimientos Decorativos Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Pinturas y Recubrimientos Decorativos Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Pinturas y Recubrimientos Decorativos Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Pinturas y Recubrimientos Decorativos Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Pinturas y Recubrimientos Decorativos Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Pinturas y Recubrimientos Decorativos Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Pinturas y Recubrimientos Decorativos Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Pinturas y Recubrimientos Decorativos Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
