
Visión General del Mercado
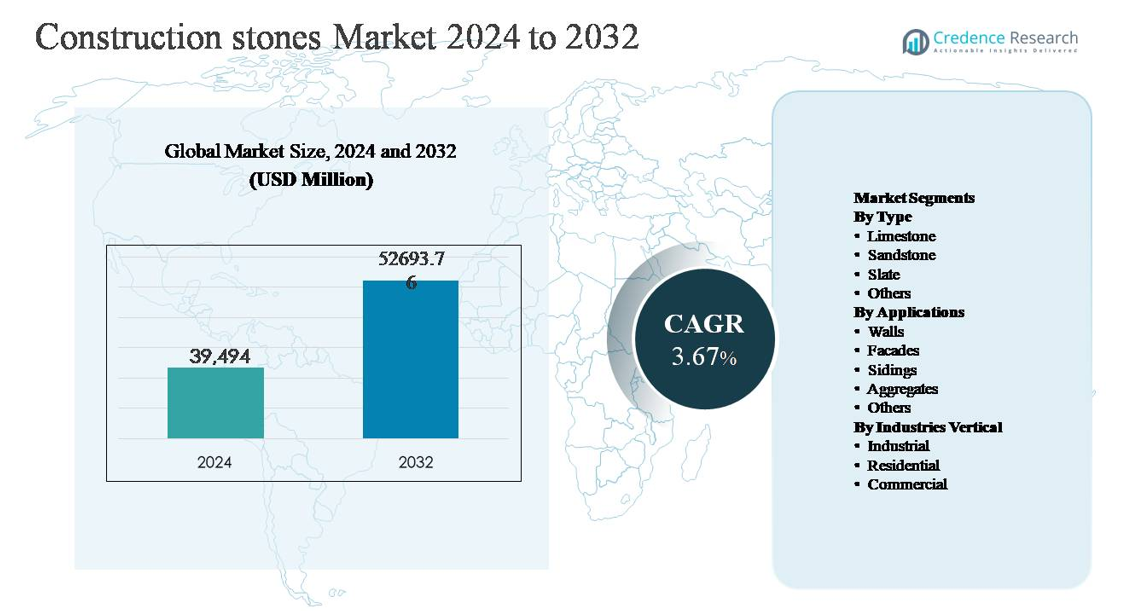
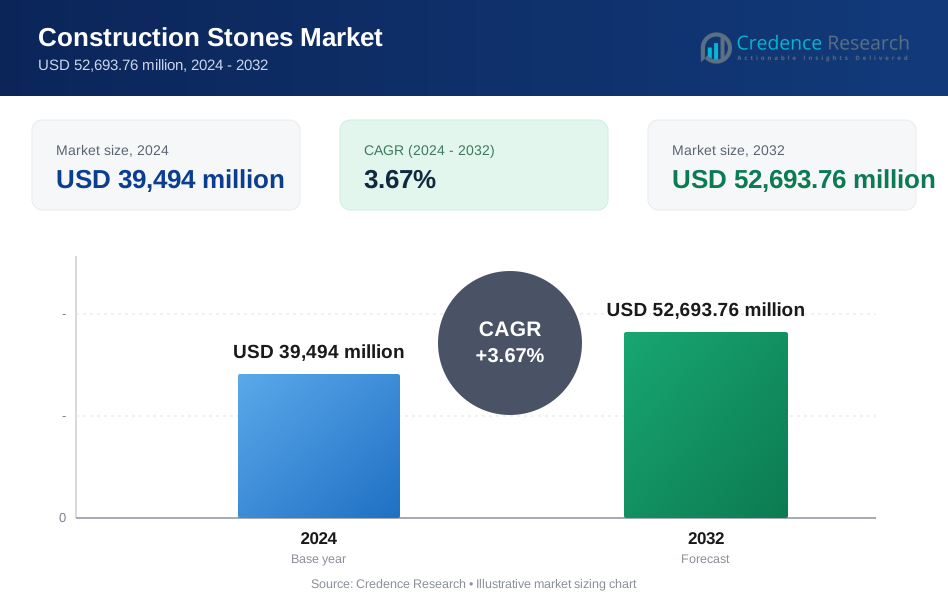
El mercado de piedras de construcción fue valorado en USD 39,494 millones en 2024 y se proyecta que alcance USD 52,693.76 millones para 2032, expandiéndose a una tasa de crecimiento anual compuesta (CAGR) del 3.67% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Piedras de Construcción 2024 | USD 39,494 millones |
| Mercado de Piedras de Construcción, CAGR | 3.67% |
| Tamaño del Mercado de Piedras de Construcción 2032 | USD 52,693.76 millones |
El mercado de piedras de construcción está liderado por una combinación de fabricantes globales y productores regionalmente fuertes que se enfocan en la extracción, procesamiento y soluciones de piedra con valor agregado. Jugadores clave como Cosentino Group, Caesarstone, Dal-Tile, Marazzi Group, Granite Canada Exports, Sunrise Quartzite, RockSolid Granit USA, Dakota Granite, US Stoneworks, Precision Countertops, Duracite, AbleGroup, Vangura, LSR Group, Benchmark Building Supplies y Silkar Mining Joint-Stock compiten a través de carteras diversificadas de piedra, capacidades de procesamiento y sólidas redes de distribución. Asia-Pacífico es la región líder, con aproximadamente el 43% de la cuota de mercado global, impulsada por el desarrollo de infraestructura a gran escala, el crecimiento de la vivienda urbana y abundantes reservas de piedra natural. Norteamérica y Europa siguen, apoyadas por la actividad de renovación, construcción comercial y demanda de productos de piedra arquitectónica premium.
Perspectivas del Mercado
- El mercado de piedras de construcción fue valorado en USD 39,494 millones en 2024 y se proyecta que alcance USD 52,693.76 millones para 2032, expandiéndose a una CAGR del 3.67% durante el período de pronóstico, respaldado por una demanda constante de actividades de construcción de infraestructura, residencial y comercial.
- El crecimiento del mercado está impulsado principalmente por el desarrollo de infraestructura a gran escala, la expansión de la vivienda urbana y el aumento de las inversiones en redes de transporte, con los agregados representando casi el 45-50% de la demanda total debido a su uso extensivo en carreteras, concreto y obras civiles.
- Las principales tendencias del mercado incluyen una creciente preferencia por materiales de construcción naturales y sostenibles, un mayor uso de piedras decorativas en fachadas e interiores, y la adopción de tecnologías avanzadas de extracción y procesamiento para mejorar la eficiencia y la personalización de productos.
- El panorama competitivo sigue fragmentado, con jugadores globales y proveedores regionales compitiendo a través de la propiedad de canteras, procesamiento de piedra con valor agregado, carteras orientadas al diseño y redes de distribución fortalecidas para grandes proyectos.
- Regionalmente, Asia-Pacífico domina con alrededor del 40-45% de la cuota de mercado, seguido por Norteamérica con un 22-25% y Europa con un 18-20%, mientras que la construcción industrial sigue siendo el segmento de uso final líder con aproximadamente un 40-45% de participación.
Análisis de Segmentación del Mercado:
Por Tipo:
Por tipo, la piedra caliza representa el subsegmento dominante en el mercado de piedras de construcción, representando una participación de mercado estimada del 38-42%. Su liderazgo se debe a su amplia disponibilidad, eficiencia de costos, facilidad de corte y gran idoneidad para aplicaciones estructurales, de revestimiento y agregados. La piedra caliza se utiliza ampliamente en la producción de cemento, capas base de carreteras y bloques de construcción, reforzando su demanda en proyectos de infraestructura y vivienda. La arenisca sigue debido a su atractivo estético y resistencia a la intemperie en usos arquitectónicos, mientras que la pizarra mantiene una demanda de nicho para techos y suelos premium. Otras piedras atienden requisitos decorativos e industriales especializados.
- Por ejemplo, las operaciones de pizarra española del Grupo CUPA extraen pizarras para techos probadas para soportar más de 100 ciclos de congelación y deshielo, apoyando la durabilidad en climas adversos. Otras piedras sirven a requisitos decorativos e industriales especializados, típicamente producidas en volúmenes más pequeños y específicos para aplicaciones.
Por Aplicaciones:
Por aplicación, los agregados forman el subsegmento dominante, contribuyendo aproximadamente al 45-50% de la demanda total, apoyados por actividades de infraestructura a gran escala, construcción de carreteras y producción de concreto. Los agregados son insumos esenciales para autopistas, puentes, ferrocarriles y proyectos de desarrollo urbano, lo que los hace impulsados por el volumen y sensibles al precio. Las paredes y fachadas representan la siguiente participación significativa, impulsadas por la estética y las necesidades de durabilidad de la construcción residencial y comercial. Los revestimientos y otras aplicaciones, incluyendo paisajismo y pavimentación, crecen de manera constante, apoyados por iniciativas de embellecimiento urbano y un mayor uso de piedra natural para acabados exteriores duraderos.
- Por ejemplo, Holcim opera instalaciones de agregados dedicadas integradas con sus operaciones de cemento, como los sitios de Texas Materials en los EE. UU., donde las canteras individuales están equipadas con líneas de trituración y cribado capaces de procesar hasta 800 toneladas por hora, apoyando el suministro continuo para plantas de concreto premezclado y asfalto.
Por Vertical de Industrias:
Por vertical de industria, el segmento industrial domina con una participación de mercado estimada del 40-45%, impulsado por inversiones sostenidas en infraestructura, instalaciones de fabricación, proyectos energéticos y redes de transporte. El alto consumo de agregados y piedras estructurales en la construcción industrial respalda este dominio. El segmento residencial sigue de cerca, apoyado por la demanda de vivienda urbana, actividades de renovación y preferencia por materiales naturales duraderos. El segmento comercial, incluyendo oficinas, espacios minoristas y proyectos de hospitalidad, muestra un crecimiento constante, impulsado por la estética de fachadas, suelos premium y los requisitos de rendimiento de larga duración de las piedras de construcción natural.
Principales Impulsores de Crecimiento
Expansión de Infraestructura y Desarrollo Urbano
El desarrollo de infraestructura a gran escala sigue siendo un impulsor de crecimiento primario para el mercado de piedras de construcción. Los gobiernos de economías emergentes y desarrolladas continúan priorizando inversiones en autopistas, corredores ferroviarios, puertos, aeropuertos y sistemas de tránsito urbano, todos los cuales requieren volúmenes significativos de agregados, piedra caliza y otras piedras de construcción. La rápida urbanización acelera aún más la demanda de viviendas residenciales, servicios públicos y edificios públicos, reforzando el consumo constante de piedra. Los materiales a base de piedra son preferidos por su resistencia estructural, capacidad de carga y larga vida útil, haciéndolos indispensables en obras fundamentales y civiles. Las asociaciones público-privadas y los planes de infraestructura a largo plazo proporcionan visibilidad de la demanda, mientras que la renovación y rehabilitación de infraestructuras envejecidas en mercados maduros añaden un crecimiento incremental de volumen.
- Por ejemplo, Network Rail en el Reino Unido adquiere balasto de granito y piedra caliza clasificado entre 5-50 mm, con volúmenes anuales de renovación de balasto que superan los 2 millones de toneladas para mantener la estabilidad de las vías.
Crecimiento en la Actividad de Construcción Residencial y Comercial
El aumento de la densidad de población, la migración hacia los centros urbanos y la creciente formación de hogares están impulsando una actividad sostenida en la construcción residencial. Las piedras de construcción se utilizan ampliamente en paredes, pisos, techos y aplicaciones exteriores debido a su durabilidad, rendimiento térmico y atractivo visual. Paralelamente, la construcción comercial, incluyendo edificios de oficinas, complejos comerciales, proyectos de hospitalidad y desarrollos de uso mixto, respalda la demanda de acabados de piedra premium como arenisca y pizarra. Los desarrolladores favorecen cada vez más la piedra natural para fachadas e interiores para mejorar la estética y el valor del activo. Las crecientes inversiones en el desarrollo inmobiliario, especialmente en Asia-Pacífico y el Medio Oriente, continúan fortaleciendo la demanda en segmentos de piedra tanto impulsados por volumen como de valor añadido.
- Por ejemplo, Levantina Group ha suministrado paneles de fachada de arenisca y piedra caliza de gran formato de hasta 2 metros de longitud, procesados con tecnología de corte con hilo múltiple para lograr una planitud de superficie consistente en edificios comerciales de gran altura.
Durabilidad y Eficiencia de Costos de los Materiales de Piedra Natural
La durabilidad inherente y el largo ciclo de vida de las piedras de construcción natural actúan como un fuerte impulsor del mercado. En comparación con las alternativas artificiales, las piedras naturales ofrecen una resistencia superior a la intemperie, el estrés mecánico y el fuego, reduciendo los costos de mantenimiento y reemplazo a largo plazo. La piedra caliza y los agregados, en particular, proporcionan soluciones rentables para aplicaciones estructurales e infraestructurales debido a su amplia disponibilidad y facilidad de procesamiento. A medida que los interesados en la construcción evalúan cada vez más los materiales en función de los costos totales del ciclo de vida en lugar del precio inicial, los materiales basados en piedra ganan preferencia. Esta ventaja es especialmente relevante en grandes proyectos de infraestructura pública e industrial, donde la longevidad y la fiabilidad estructural son factores críticos en la toma de decisiones.
Tendencias y Oportunidades Clave
Aumento de la Preferencia por Materiales de Construcción Sostenibles y Naturales
Las consideraciones de sostenibilidad están moldeando la selección de materiales en todo el sector de la construcción, creando oportunidades para el mercado de piedras de construcción. Las piedras naturales se perciben como favorables al medio ambiente debido al mínimo procesamiento químico, la reciclabilidad y su larga vida útil. Los constructores y arquitectos especifican cada vez más piedra de origen local para reducir las emisiones de transporte y alinearse con los estándares de construcción ecológica. Esta tendencia apoya la demanda de piedra caliza, arenisca y pizarra tanto en aplicaciones estructurales como decorativas. También surgen oportunidades en prácticas de extracción certificadas e iniciativas de abastecimiento responsable, lo que permite a los productores diferenciar sus ofertas y acceder a proyectos ambientalmente conscientes.
- Por ejemplo, Polycor opera canteras de piedra dimensional certificadas bajo el estándar ANSI/NSC 373 de Producción Sostenible de Piedra Dimensional Natural, con operaciones auditadas que cubren más de 14 canteras activas en América del Norte, asegurando la extracción trazable y responsable de piedra caliza y granito.
Avances Tecnológicos en la Explotación y Procesamiento de Piedra
Los avances en equipos de explotación, tecnologías de corte y herramientas de modelado digital están mejorando la eficiencia operativa y la consistencia del producto. El corte automatizado, el modelado de precisión y el acabado avanzado de superficies permiten a los fabricantes producir productos de piedra personalizados con menos desperdicio. Estas innovaciones apoyan aplicaciones de mayor margen como fachadas, revestimientos y elementos arquitectónicos. La integración del diseño digital también permite una colaboración más estrecha con arquitectos y contratistas, abriendo oportunidades en proyectos de construcción premium. La mejora en la logística y el manejo de materiales mejora aún más la fiabilidad de la cadena de suministro, fortaleciendo la competitividad de los productores de piedra organizados.
- Por ejemplo, las flotas de canteras equipadas con Caterpillar ahora operan camiones de acarreo con capacidades de carga útil superiores a 90 toneladas, mejorando la eficiencia del movimiento de materiales y reforzando la competitividad de los productores de piedra organizados.
Crecimiento en Aplicaciones Decorativas y Arquitectónicas
La demanda de materiales de construcción estéticamente atractivos sigue en aumento, especialmente en proyectos comerciales y residenciales de alta gama. Las piedras naturales se utilizan cada vez más para fachadas, paredes decorativas, paisajismo y elementos de diseño interior. Esta tendencia crea oportunidades para productos de piedra con valor agregado y texturas, colores y acabados especializados. La reurbanización urbana y las iniciativas de ciudades inteligentes apoyan aún más la demanda de piedra arquitectónica, especialmente en espacios públicos y desarrollos emblemáticos.
Desafíos Clave
Regulaciones Ambientales y Restricciones en la Explotación
Las estrictas regulaciones ambientales presentan un desafío significativo para el mercado de piedras de construcción. Las actividades de explotación enfrentan un escrutinio creciente relacionado con la degradación del suelo, emisiones de polvo, uso de agua e impacto en la biodiversidad. Las aprobaciones regulatorias, permisos de minería y costos de cumplimiento pueden retrasar los cronogramas de proyectos y restringir el suministro en ciertas regiones. La oposición local a las operaciones de canteras también crea incertidumbre operativa. Estas restricciones pueden llevar a desequilibrios en el suministro, costos de producción aumentados y acceso limitado a reservas de piedra de alta calidad, particularmente cerca de los centros urbanos donde la demanda es más fuerte.
Altos Costos de Transporte y Restricciones en la Cadena de Suministro
Las piedras de construcción son materiales pesados y de bajo valor por unidad de peso, lo que hace que los costos de transporte sean un desafío crítico. El aumento de los precios del combustible, la disponibilidad limitada de infraestructura de transporte a granel y las largas distancias de acarreo desde las canteras hasta los sitios de construcción afectan significativamente los precios y márgenes. Las interrupciones en la cadena de suministro pueden impactar aún más en la entrega oportuna, especialmente para proyectos de infraestructura grandes con cronogramas estrictos. Los productores más pequeños enfrentan dificultades para competir más allá de los mercados regionales, mientras que los proyectos a gran escala favorecen cada vez más a los proveedores con capacidades logísticas integradas. Esta sensibilidad al costo limita la flexibilidad del mercado y restringe el comercio transfronterizo de piedras de construcción.
Análisis Regional
América del Norte
América del Norte representa aproximadamente el 22-25% del mercado global de piedras de construcción, respaldado por la renovación constante de infraestructuras y la actividad de construcción residencial. La demanda está impulsada por la rehabilitación de carreteras, la reurbanización de bienes raíces comerciales y los programas de infraestructura pública en EE. UU. y Canadá. Los agregados dominan el consumo, especialmente para carreteras, puentes y proyectos intensivos en concreto, mientras que la piedra caliza sigue siendo ampliamente utilizada en aplicaciones de cemento y construcción. La renovación de infraestructuras envejecidas y el inicio estable de viviendas mantienen una demanda constante. Además, la preferencia por materiales duraderos y de origen local apoya las operaciones de canteras regionales, mientras que el cumplimiento ambiental cada vez más da forma a las prácticas de producción.
Europa
Europa representa aproximadamente el 18-20% del mercado global, impulsada por la construcción orientada a la renovación, mejoras en el transporte e inversiones en infraestructura energética. La región muestra una fuerte demanda de piedra caliza y arenisca en aplicaciones tanto estructurales como arquitectónicas, especialmente para fachadas y restauración patrimonial. Europa Occidental lidera el consumo debido a mercados de construcción maduros, mientras que Europa Oriental contribuye al crecimiento a través de la expansión de infraestructuras. Las estrictas regulaciones ambientales influyen en la actividad de extracción, fomentando la eficiencia y el reciclaje de materiales de piedra. El enfoque en la construcción sostenible y materiales de larga duración apoya aún más el uso de piedras naturales en proyectos residenciales, comerciales y del sector público.
Asia-Pacífico
Asia-Pacífico domina el mercado de piedras de construcción con una participación estimada del 40-45%, reflejando una rápida urbanización, desarrollo de infraestructuras a gran escala y altos volúmenes de construcción residencial. Países como China, India y naciones del sudeste asiático impulsan la demanda de agregados y piedra caliza para carreteras, ferrocarriles, puertos y proyectos de vivienda. Los programas de infraestructura liderados por el gobierno y la expansión de zonas industriales aumentan significativamente el consumo de piedra. La región se beneficia de abundantes reservas naturales y extracción rentable, apoyando una producción de alto volumen. El creciente desarrollo comercial y la reurbanización urbana aumentan aún más la demanda de piedras decorativas, reforzando la posición de liderazgo de Asia-Pacífico.
América Latina
América Latina representa alrededor del 7-9% del mercado global, respaldada por la modernización de infraestructuras, la demanda de viviendas urbanas y la construcción relacionada con la minería. Brasil y México son contribuyentes clave, con agregados y piedra caliza ampliamente utilizados en proyectos de transporte y obras públicas. Las iniciativas de recuperación económica y la inversión privada en desarrollos comerciales y residenciales impulsan un crecimiento gradual de la demanda. Sin embargo, el rendimiento del mercado varía según el país debido a la volatilidad económica y las diferencias regulatorias. La extracción local apoya el suministro regional, mientras que las limitadas infraestructuras a gran escala en comparación con Asia-Pacífico restringen una expansión más rápida.
Oriente Medio y África
La región de Oriente Medio y África representa aproximadamente el 6-8% de la cuota de mercado global, impulsada por grandes proyectos de infraestructura y construcción comercial, particularmente en los países del Golfo. Los agregados y la piedra caliza se utilizan intensamente en mega proyectos, expansión urbana e instalaciones industriales. En África, la demanda está respaldada por la construcción de carreteras, la escasez de viviendas y la urbanización. La disponibilidad de recursos de piedra natural apoya la producción local, mientras que los ciclos de construcción impulsados por la inversión influyen en la volatilidad de la demanda. La alta dependencia del gasto público y la actividad basada en proyectos dan forma a los patrones de consumo regionales.
Segmentaciones del Mercado:
Por Tipo
- Piedra caliza
- Arenisca
- Pizarra
- Otros
Por Aplicaciones
- Paredes
- Fachadas
- Revestimientos
- Áridos
- Otros
Por Sectores Industriales
- Industrial
- Residencial
- Comercial
Por Geografía
- América del Norte
- EE. UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Panorama Competitivo
El mercado de piedras de construcción presenta un panorama fragmentado pero competitivo, caracterizado por la presencia de grandes proveedores multinacionales, operadores regionales de canteras y procesadores especializados en valor agregado. Las empresas líderes compiten a través de la extensa propiedad de canteras, carteras diversificadas de piedras y capacidades de procesamiento integradas que abarcan corte, acabado y distribución. Las áreas de enfoque estratégico incluyen asegurar el acceso a largo plazo a reservas de alta calidad, expandir las ofertas de valor agregado como productos de piedra diseñados y cortados con precisión, y fortalecer las redes de distribución para servir eficientemente a grandes proyectos de infraestructura y comerciales. Los actores del mercado invierten cada vez más en tecnologías de procesamiento avanzadas para mejorar la consistencia, reducir el desperdicio y cumplir con los requisitos arquitectónicos personalizados. Las iniciativas de sostenibilidad, que incluyen la explotación responsable de canteras y el cumplimiento de normas ambientales, están ganando importancia como diferenciadores. Los actores regionales mantienen su competitividad mediante la proximidad a los mercados finales y ventajas de costos, mientras que las empresas más grandes aprovechan la marca, la escala y la innovación de productos orientada al diseño para capturar segmentos premium.
Análisis de Jugadores Clave
- Grupo Cosentino
- Caesarstone
- Dal-Tile
- Grupo Marazzi
- Silkar Mining Joint-Stock
- Granite Canada Exports
- RockSolid Granit USA
- Sunrise Quartzite
- Dakota Granite
- Precision Countertops
Desarrollos Recientes
- El 23 de julio de 2025, nuevos showrooms de Cosentino City inaugurados Cosentino anunció la apertura de nuevas ubicaciones de showrooms de Cosentino City con diseño innovador en Dallas, Honolulu y Richmond, fortaleciendo su presencia global en el comercio minorista y especificaciones.
- El 27 de marzo de 2025, Cosentino lanza el Informe de Tendencias Globales 2025-2026 Cosentino publicó su primer Informe de Tendencias Globales – Shaping Tomorrow: Future Design & Architecture, ofreciendo perspectivas a futuro sobre la innovación en diseño.
Cobertura del Informe
El informe de investigación ofrece un análisis en profundidad basado en Tipo, Aplicaciones, Sectores Industriales y Geografía. Detalla a los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye perspectivas sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Asimismo, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, escenarios regulatorios y avances tecnológicos que están moldeando la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos entrantes y empresas establecidas para navegar las complejidades del mercado.
Perspectiva Futura
- La modernización de infraestructuras y la expansión urbana continuarán sosteniendo la demanda a largo plazo de piedras de construcción en las principales economías.
- Los agregados seguirán siendo el segmento de consumo más grande, respaldado por proyectos de construcción de carreteras, ferrocarriles y concreto intensivo en curso.
- Asia-Pacífico mantendrá su posición de liderazgo, impulsada por la urbanización, el crecimiento industrial y grandes proyectos de infraestructura pública.
- La demanda de piedras naturales en la construcción residencial aumentará debido a ventajas de durabilidad, atractivo estético y rendimiento del ciclo de vida.
- Los desarrollos comerciales y de uso mixto adoptarán cada vez más acabados de piedra premium para fachadas y aplicaciones interiores.
- Las consideraciones de sostenibilidad fomentarán prácticas de extracción responsables y un mayor uso de materiales de piedra de origen local.
- Los avances tecnológicos en la extracción y procesamiento mejorarán la productividad, reducirán el desperdicio y mejorarán la personalización del producto.
- Los productos de piedra de valor agregado ganarán tracción a medida que arquitectos y desarrolladores busquen diseños arquitectónicos diferenciados.
- La consolidación entre proveedores regionales puede aumentar a medida que las empresas buscan escala, seguridad de reservas y eficiencia en la distribución.
- La eficiencia en el transporte y la integración logística seguirán siendo factores críticos que influyen en la competitividad y ejecución de proyectos.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de piedras de construcción y cuál es su tamaño proyectado para 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de piedras de construcción entre 2024 y 2032?
¿Qué segmento está liderando el mercado en términos de aplicaciones de uso final?
Se anticipa que los azulejos exhibirán la mayor tasa de crecimiento anual compuesta (CAGR) durante el período de proyección.
¿Quiénes son los participantes clave en el mercado global de piedras de construcción?
¿Quiénes son las empresas líderes en el mercado de piedras de construcción?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Piedras de Construcción Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Piedras de Construcción Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 39,494 million → 2032: USD 52,693.76 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Piedras de Construcción Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Piedras de Construcción Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Piedras de Construcción Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Piedras de Construcción Market Drivers
- 3.3 Mercado de Piedras de Construcción Market Restraints & Challenges
- 3.4 Mercado de Piedras de Construcción Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Piedras de Construcción Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Piedras de Construcción Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Piedras de Construcción category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Piedras de Construcción Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Piedras de Construcción Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Piedras de Construcción market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Piedras de Construcción Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Piedras de Construcción Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Piedras de Construcción Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Piedras de Construcción (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Piedras de Construcción Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Piedras de Construcción Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Piedras de Construcción Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Piedras de Construcción Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Piedras de Construcción Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Piedras de Construcción Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Piedras de Construcción Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Piedras de Construcción Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Piedras de Construcción Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
