
Descripción General del Mercado de Petroquímicos de Estireno:
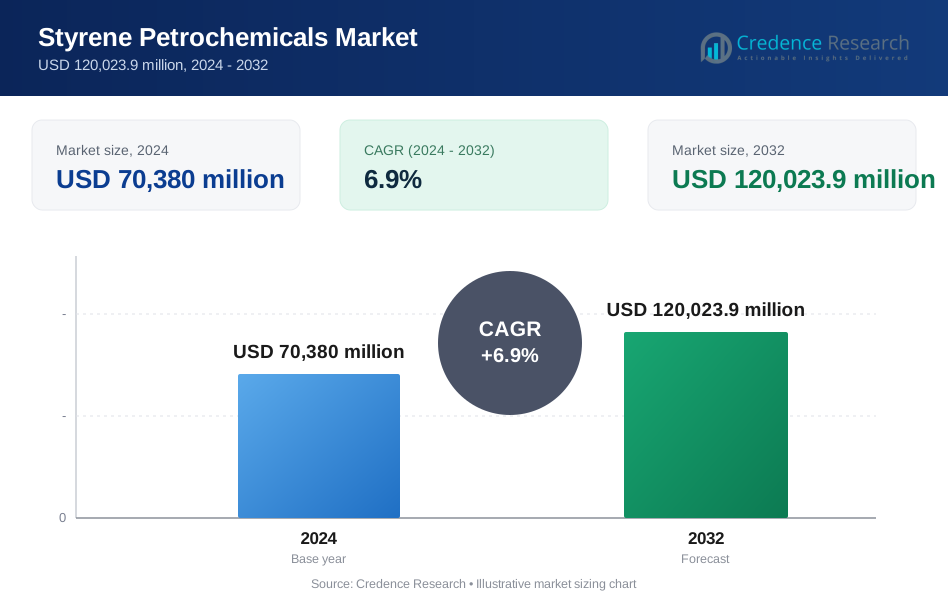
El tamaño del mercado de petroquímicos de estireno se valoró en USD 70,380 millones en 2024 y se anticipa que alcanzará los USD 120,023.9 millones para 2032, con un CAGR del 6.9% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Petroquímicos de Estireno 2024 | USD 70,380 millones |
| Mercado de Petroquímicos de Estireno, CAGR | 6.9% |
| Tamaño del Mercado de Petroquímicos de Estireno 2032 | USD 120,023.9 millones |
El mercado de petroquímicos de estireno está liderado por importantes actores como INEOS, SABIC, BASF SE, Dow Chemical Company, Reliance Industries Limited, Covestro AG, Formosa Plastics Corporation y Chevron Phillips Chemical Company. Estas empresas dominan a través de operaciones integradas, amplios portafolios de productos y centros de producción regionales. INEOS y SABIC mantienen un fuerte alcance global, mientras que BASF y Dow se centran en derivados especiales e innovaciones sostenibles. Asia-Pacífico posee la mayor participación regional, representando el 45.3% del mercado global en 2024, impulsado por el alto consumo en China, India y el sudeste asiático. América del Norte y Europa siguen, respaldadas por industrias de uso final maduras y avances tecnológicos. Las expansiones estratégicas, la optimización de materias primas y las iniciativas de economía circular siguen siendo centrales para el posicionamiento competitivo.

Perspectivas del Mercado de Petroquímicos de Estireno
- El mercado de petroquímicos de estireno se valoró en USD 70,380 millones en 2024 y se proyecta que alcanzará los USD 120,023.9 millones para 2032, creciendo a un CAGR del 6.9%.
- El crecimiento está impulsado por la creciente demanda de los sectores de embalaje, automotriz y electrónica de consumo, con el poliestireno manteniendo más del 35% de participación por tipo de producto.
- Una tendencia clave es el cambio hacia estirénicos reciclables y sostenibles, respaldado por inversiones en reciclaje químico y producción a base de bio por parte de actores importantes como INEOS y Covestro.
- El mercado enfrenta restricciones debido a la volatilidad de los precios de las materias primas y la creciente presión regulatoria sobre productos basados en estireno relacionados con la toxicidad y los desechos plásticos.
- Asia-Pacífico lidera con un 45.3% de participación de mercado, seguido por América del Norte con un 20% y Europa con un 18%; el embalaje sigue siendo el principal segmento de usuario final, representando más del 30% de la demanda total.
Análisis de Segmentación del Mercado de Petroquímicos de Estireno:
Por Tipo de Producto
El poliestireno tiene la mayor participación en el mercado de petroquímicos de estireno, representando más del 35% del volumen total en 2024. Su dominio se debe al uso generalizado en embalaje, aislamiento y productos de consumo desechables. Su ligereza, rigidez y rentabilidad respaldan su popularidad en aplicaciones industriales. El Acrilonitrilo Butadieno Estireno (ABS) le sigue, impulsado por la demanda en electrónica e interiores automotrices debido a su resistencia al impacto y acabado brillante. El Caucho de Estireno Butadieno (SBR) sigue siendo crucial en la producción de neumáticos, respaldado por una producción automotriz constante. Otros tipos de productos atienden usos específicos en adhesivos, pinturas y espumas de aislamiento.
- Por ejemplo, INEOS Styrolution produce poliestireno de uso general con tasas de flujo de fusión entre 2 y 8 g/10 min para bandejas de alimentos y embalaje protector.
Por Industria de Usuario Final
El embalaje emergió como el segmento líder de usuario final en 2024, representando más del 30% del mercado de petroquímicos de estireno. El uso a gran escala de poliestireno y copolímeros de estireno en contenedores de alimentos, bandejas y material de amortiguación impulsa el segmento. El sector de la construcción sigue de cerca debido a su uso de poliestireno expandido en aislamiento y aislamiento acústico. Los bienes de consumo y la electrónica también contribuyen significativamente, especialmente a través de materiales de carcasa duraderos para electrodomésticos y dispositivos. El segmento automotriz y de transporte aprovecha el ABS y el SBR en interiores y fabricación de neumáticos. Otros usuarios finales incluyen las industrias médica y de muebles con demandas de materiales especializados.
- Por ejemplo, TotalEnergies suministra perlas de poliestireno expandible con densidades de expansión tan bajas como 10 kg/m³ para contenedores de alimentos y amortiguación.
Por Canal de Distribución
El canal de distribución offline domina el mercado, representando más del 80% de las ventas totales en 2024. La adquisición a granel por parte de compradores industriales a través de distribuidores autorizados, proveedores de petroquímicos y revendedores de productos químicos respalda este liderazgo. Los contratos a largo plazo y las regulaciones de seguridad de materiales refuerzan aún más la preferencia por la obtención offline. Sin embargo, el canal online está ganando impulso, especialmente entre los procesadores pequeños y medianos que buscan visibilidad de precios y pedidos flexibles. Los mercados digitales y plataformas B2B están expandiendo su presencia al ofrecer seguimiento de entregas, soporte de certificación y comparaciones de productos, mejorando el alcance entre los compradores regionales emergentes.
Principales Impulsores de Crecimiento del Mercado de Petroquímicos de Estireno
Aumento de la Demanda de las Industrias de Embalaje y Bienes de Consumo
Los sectores de embalaje y bienes de consumo son motores clave de crecimiento para el mercado de petroquímicos de estireno. El poliestireno y los copolímeros basados en estireno se utilizan ampliamente en embalaje protector, contenedores desechables, espumas de aislamiento y productos de consumo debido a su naturaleza ligera y duradera. El cambio hacia el embalaje de un solo uso en servicios de alimentos, atención médica y comercio electrónico ha acelerado el consumo de estireno a nivel mundial. Las economías emergentes en Asia-Pacífico, particularmente China e India, están experimentando una rápida urbanización y cambios en el estilo de vida, impulsando la demanda de productos empaquetados. Esta tendencia respalda un crecimiento constante en volumen para los derivados de estireno. Además, las marcas globales están expandiendo sus líneas de productos con diseños innovadores utilizando poliestireno y ABS, particularmente en mercados sensibles al costo.
- Por ejemplo, INEOS Styrolution suministra grados de poliestireno cristal con densidad cercana a 1.05 g/cm³ para contenedores de alimentos y bandejas protectoras.
Expansión de los Sectores Automotriz y de Construcción
Los materiales a base de estireno desempeñan un papel vital en las industrias automotriz y de construcción, las cuales están expandiéndose de manera constante en economías emergentes y desarrolladas. El Acrilonitrilo Butadieno Estireno (ABS) y el Caucho de Butadieno Estireno (SBR) se utilizan ampliamente en interiores automotrices, tableros de instrumentos, molduras exteriores y fabricación de neumáticos. Su resistencia al impacto, flexibilidad de diseño y estabilidad térmica los hacen ideales para diseños de vehículos ligeros. Simultáneamente, el poliestireno expandido se utiliza ampliamente en aislamiento de construcción, techos y aislamiento acústico. Los códigos de construcción ecológica y los estándares de eficiencia energética están impulsando a los desarrolladores a adoptar materiales con fuertes propiedades de aislamiento, lo que a su vez impulsa la demanda de espumas a base de estireno. Los programas de infraestructura respaldados por el gobierno en el sur de Asia, el sudeste asiático y el Medio Oriente están generando una demanda constante de materiales de construcción.
- Por ejemplo, Synthos fabrica grados de SBR para neumáticos con resistencia a la tracción superior a 20 MPa para vehículos de pasajeros.
Creciente Penetración de la Fabricación de Electrónicos y Electrodomésticos
El crecimiento de la fabricación de electrónicos, electrodomésticos y equipos eléctricos está impulsando la demanda de polímeros a base de estireno. El ABS es el material preferido para carcasas, cubiertas, conectores y componentes estructurales en dispositivos como laptops, televisores, lavadoras y unidades de HVAC. Su excelente acabado estético, estabilidad dimensional y procesabilidad lo hacen ideal para la producción a gran escala. Las marcas de electrónica de consumo se centran cada vez más en diseños ligeros, ergonómicos y duraderos, donde los polímeros de estireno superan al metal y otros plásticos rígidos en términos de costo y flexibilidad. Además, el aumento de la propiedad de electrodomésticos en mercados emergentes y las mayores tasas de reemplazo en economías desarrolladas contribuyen a un mayor consumo. Las iniciativas gubernamentales para impulsar la fabricación de electrónicos domésticos, como los esquemas PLI de India y las políticas favorables a la IED de Vietnam, están generando una sólida demanda aguas abajo de derivados del estireno.
Tendencias y Oportunidades Clave del Mercado de Petroquímicos de Estireno
Cambio Hacia Estirénicos Reciclables y Sostenibles
La sostenibilidad está transformando el mercado de petroquímicos de estireno, creando oportunidades para alternativas reciclables y de base biológica. Aunque los materiales a base de estireno han enfrentado críticas por su persistencia ambiental, las nuevas tecnologías de reciclaje están abordando estas preocupaciones. El reciclaje químico de poliestireno en monómeros permite una producción en circuito cerrado, ayudando a reducir la dependencia de materias primas y las emisiones. Actores de la industria como INEOS Styrolution y Trinseo están invirtiendo en soluciones de economía circular para cumplir con las expectativas regulatorias y de los consumidores. La producción de estireno de base biológica a partir de materias primas renovables está ganando atención como parte de estrategias de descarbonización a largo plazo. Además, las espumas estirénicas ligeras ayudan a reducir el consumo de energía en la construcción y el transporte, alineándose con los objetivos climáticos globales. A medida que las inversiones vinculadas a la sostenibilidad y los informes ESG ganan impulso, es probable que las empresas que adopten estirénicos reciclables ganen cuota de mercado.
- Por ejemplo, INEOS Styrolution opera reciclaje químico (despolimerización) que convierte los residuos de poliestireno de nuevo en su bloque de construcción original, monómero de estireno, con un nivel de pureza superior al 99.9%.
Expansiones Estratégicas de Capacidad y Cambios Regionales
Las expansiones de capacidad de producción en Asia-Pacífico y Medio Oriente están remodelando las cadenas de suministro globales de estireno. China sigue siendo el mayor consumidor y productor de monómero de estireno, y las empresas están ampliando instalaciones integradas para atender la demanda aguas abajo en los segmentos de embalaje, electrónica y automotriz. Las recientes adiciones de capacidad en Zhejiang y Jiangsu tienen como objetivo reducir la dependencia de las importaciones y atender a los mercados regionales de alto crecimiento. Las empresas petroquímicas de Medio Oriente están aprovechando materias primas de bajo costo y producción orientada a la exportación para ganar cuota de mercado global. Las empresas están utilizando empresas conjuntas estratégicas y asociaciones tecnológicas para expandir la producción de estirénicos de manera eficiente. Al mismo tiempo, los productores occidentales están cambiando su enfoque hacia copolímeros de valor añadido y grados reciclados.
Principales Desafíos del Mercado de Petroquímicos de Estireno
Volatilidad en los Precios de las Materias Primas y Disrupciones en la Cadena de Suministro
La producción de estireno depende en gran medida de materias primas petroquímicas clave como el benceno y el etileno, ambos sujetos a una alta volatilidad de precios. Las fluctuaciones en los precios del crudo, las interrupciones en las refinerías y las disrupciones en el suministro debido a tensiones geopolíticas afectan la disponibilidad de materias primas y las estructuras de costos. Esta volatilidad impacta los márgenes de los productores de estireno y los convertidores aguas abajo, especialmente en aplicaciones sensibles al precio como el embalaje y la automoción. Las rutas comerciales globales para el monómero de estireno y sus derivados también enfrentan disrupciones por la escasez de contenedores, la congestión portuaria y los cambios en las políticas comerciales. La dependencia del mercado en regiones específicas como China, Corea del Sur y Medio Oriente para la producción a granel lo expone a riesgos localizados.
Regulaciones Ambientales y Preocupaciones por los Residuos Plásticos
Las preocupaciones ambientales en torno a los residuos plásticos y la toxicidad del estireno plantean riesgos regulatorios para los participantes del mercado. Gobiernos y agencias ambientales en todo el mundo están endureciendo los controles sobre los plásticos de un solo uso y ampliando las obligaciones de cumplimiento para los fabricantes petroquímicos. Las regulaciones REACH de la Unión Europea y las restricciones sobre el poliestireno expandido en aplicaciones de embalaje y contacto con alimentos destacan el creciente escrutinio. Además, el monómero de estireno ha sido clasificado como un posible carcinógeno humano por organismos reguladores como la IARC, lo que ha desencadenado mandatos más estrictos de manejo y etiquetado. Estos factores presionan a los productores a cambiar hacia alternativas más seguras y reciclables, incurriendo en costos de I+D y readaptación. La oposición pública a los plásticos no degradables también afecta la percepción de marca en sectores orientados al consumidor.
Análisis Regional del Mercado de Petroquímicos de Estireno
Asia-Pacífico
Asia-Pacífico domina el mercado de petroquímicos de estireno con más del 45% de participación en 2024, impulsado por una fuerte demanda en los sectores de embalaje, construcción, automotriz y electrónica de consumo. China sigue siendo el mayor contribuyente, respaldada por su vasta base manufacturera e instalaciones petroquímicas integradas. India, Corea del Sur y los países del sudeste asiático también muestran un rápido crecimiento debido al aumento de la urbanización y el gasto en infraestructura. Los principales productores están ampliando las capacidades de monómero de estireno y derivados para satisfacer la demanda nacional y de exportación. La región se beneficia de materias primas rentables, mano de obra competitiva y programas de industrialización respaldados por el gobierno, posicionándola como un centro global para la fabricación de productos a base de estireno.
Norteamérica
Norteamérica posee alrededor del 20% de participación en el mercado global de petroquímicos de estireno, respaldada por sectores automotriz, de construcción y embalaje bien establecidos. EE.UU. lidera la demanda regional con un alto consumo de ABS y poliestireno en electrodomésticos, bienes de consumo y aplicaciones de aislamiento. La infraestructura avanzada de reciclaje y las iniciativas de sostenibilidad están fomentando el interés en los estirenos circulares. Los actores del mercado se centran en grados especiales y aditivos que mejoran el rendimiento para satisfacer las necesidades cambiantes de los clientes. Mientras la demanda nacional se mantiene estable, las exportaciones a América Latina y Asia apoyan los volúmenes de producción. El cumplimiento regulatorio y la innovación tecnológica juegan un papel central en mantener la competitividad regional.
Europa
Europa representa aproximadamente el 18% del mercado global de petroquímicos de estireno, caracterizado por una demanda madura y un fuerte enfoque en la sostenibilidad. Las aplicaciones clave incluyen materiales de aislamiento en construcción, componentes ligeros en automóviles y embalaje rígido. Alemania, Francia e Italia lideran el consumo, con muchos productores en transición hacia materiales de estireno reciclados y de base biológica. Las estrictas regulaciones de la UE y los estándares ambientales están impulsando a los fabricantes a innovar en soluciones de recuperación de residuos y de ciclo cerrado. La avanzada infraestructura de la región y los incentivos impulsados por políticas apoyan la adopción de derivados ecológicos, aunque los altos costos de energía y las cargas regulatorias presentan desafíos continuos para la rentabilidad y expansión.
Oriente Medio y África
La región de Oriente Medio y África posee alrededor del 8% de la participación en el mercado global, respaldada principalmente por la fuerte base petroquímica de Oriente Medio y la ventaja de materias primas de bajo costo. Países como Arabia Saudita y los Emiratos Árabes Unidos continúan invirtiendo en instalaciones de producción de estireno integradas como parte de estrategias de diversificación más amplias. La demanda está impulsada por la construcción, componentes automotrices y crecientes necesidades de embalaje en economías en proceso de urbanización. África sigue siendo un mercado emergente, con un consumo creciente de bienes de consumo asequibles y productos de infraestructura. Sin embargo, la limitada producción local y la dependencia de importaciones restringen el potencial de crecimiento regional, creando oportunidades para la expansión regional.
América Latina
América Latina captura alrededor del 7% del mercado global de petroquímicos de estireno, con Brasil y México liderando el consumo en los sectores automotriz, de bienes de consumo y de empaques. La producción doméstica es limitada, lo que lleva a una dependencia de las importaciones tanto de monómero de estireno como de sus derivados. El aumento del consumo de la clase media y la creciente inversión en manufactura apoyan el crecimiento de la demanda regional. Los gobiernos están impulsando gradualmente iniciativas de sostenibilidad, alentando a los actores locales a explorar materiales reciclables y rentables. Sin embargo, las restricciones de la cadena de suministro y la volatilidad económica plantean desafíos. Las colaboraciones estratégicas y los acuerdos comerciales regionales están ayudando a mejorar el acceso al mercado y reducir la dependencia de proveedores externos.
Segmentaciones del Mercado de Petroquímicos de Estireno:
Por Tipo de Producto
- Poliestireno
- Acrilonitrilo Butadieno Estireno
- Caucho de Estireno Butadieno
- Otros tipos de productos
Por Industria de Usuario Final
- Empaques
- Construcción
- Bienes de Consumo
- Automotriz y Transporte
- Eléctrica y Electrónica
- Otras industrias de usuario final
Por Canal de Distribución
- Offline
- Online
Por Geografía
- Norteamérica
- EE.UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Medio Oriente y África
- Países del CCG
- Sudáfrica
- Resto del Medio Oriente y África
Panorama Competitivo
El mercado de Petroquímicos de Estireno es altamente competitivo y presenta una combinación de gigantes químicos globales y actores enfocados regionalmente. Las principales empresas incluyen INEOS, BASF SE, Shell Plc, SABIC, Dow Chemical Company, Covestro AG y Reliance Industries Limited. Estas firmas compiten en escala de producción, integración de materias primas, innovación de productos y redes de distribución global. INEOS y BASF aprovechan sus fortalezas en manufactura e integración de la cadena de suministro, mientras que Dow y Covestro se centran en estirénicos especiales y sostenibilidad. Empresas como Formosa Plastics y Nova Chemicals fortalecen su presencia regional a través de expansiones de capacidad. Las alianzas estratégicas, las inversiones en I+D en estirénicos reciclables y la integración hacia adelante siguen siendo estrategias competitivas clave. Los actores también están cambiando su enfoque hacia aplicaciones ligeras y duraderas en automotriz, electrónica y empaques para capturar márgenes de valor agregado. A medida que aumenta el escrutinio regulatorio y las demandas de sostenibilidad, se espera que las empresas con carteras de productos circulares y operaciones eficientes mantengan una ventaja a largo plazo. La concentración del mercado sigue siendo moderada con un reordenamiento continuo basado en la innovación y los cambios en la demanda regional.
Análisis de Jugadores Clave
- Covestro AG
- Chevron Phillips Chemical Company, LLC
- Nova Chemicals Corporation
- Repsol
- Formosa Plastics Corporation
- INEOS
- Oil Corporation Limited
- SABIC
- Alpek SAB DE CV
- Bayer Material Science, LLC
- Dow Chemical Company
- Toray Industries, Inc.
- Reliance Industries Limited
- BASF SE
- Shell Plc
Desarrollos Recientes
- En noviembre de 2025, Trinseo anunció la disponibilidad de resinas de poliestireno (PS), ABS y SAN fabricadas a partir de monómero de estireno reciclado químicamente (rSM) proveniente de una nueva planta de reciclaje de su socio Indaver en Amberes, Bélgica. La planta, operativa desde agosto de 2025, se centra en recuperar estireno de residuos de envases de poliestireno post-consumo.
- En septiembre de 2025, los primeros camiones cargados con monómeros de estireno reciclados llegaron al sitio de INEOS Styrolution en Amberes, suministrados por Indaver desde su instalación de despolimerización, la primera dedicada al reciclaje de poliestireno en Europa.
- En 2025, Denka Company Limited lanzó su marca D-NODE para promover el reciclaje y la remanufactura de materiales de estireno como parte de su compromiso con la sostenibilidad.
Cobertura del Informe
El informe de investigación ofrece un análisis profundo basado en Tipo de Producto, Industria de Usuario Final, Canal de Distribución y Geografía. Detalla a los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye perspectivas sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Asimismo, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, escenarios regulatorios y avances tecnológicos que están moldeando la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos entrantes y empresas establecidas para navegar por las complejidades del mercado.
Perspectivas Futuras
- La demanda de poliestireno y ABS crecerá de manera constante en las industrias de embalaje y automotriz.
- Los estirénicos reciclables y de base biológica ganarán cuota de mercado debido a la presión regulatoria.
- Asia-Pacífico seguirá siendo la región dominante, liderada por la expansión industrial de China e India.
- Las inversiones en tecnologías de reciclaje químico fortalecerán las prácticas de economía circular.
- El crecimiento de la electrónica de consumo apoyará el uso incrementado de polímeros estirénicos de alto rendimiento.
- Las expansiones de capacidad en Oriente Medio y Asia remodelarán las cadenas de suministro globales.
- Normas ambientales estrictas impulsarán la innovación en procesos de producción de bajas emisiones.
- Las fusiones y asociaciones estratégicas mejorarán la posición en el mercado global de los principales actores.
- Los materiales de construcción ligeros y eficientes energéticamente impulsarán la demanda de espumas de estireno.
- Los sectores de comercio electrónico y entrega de alimentos continuarán apoyando el crecimiento en el embalaje desechable.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de petroquímicos de estireno y cuál es su tamaño proyectado para 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de petroquímicos de estireno entre 2024 y 2032?
¿Qué segmento del mercado de petroquímicos de estireno tuvo la mayor participación en 2024?
¿Cuáles son los principales factores que impulsan el crecimiento del mercado de petroquímicos de estireno?
¿Quiénes son las empresas líderes en el mercado de petroquímicos de estireno?
¿Qué región tuvo la mayor participación en el mercado de petroquímicos de estireno en 2024?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Petroquímicos de Estireno Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Petroquímicos de Estireno Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 70,380 million → 2032: USD 120,023.9 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Petroquímicos de Estireno Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Petroquímicos de Estireno Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Petroquímicos de Estireno Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Petroquímicos de Estireno Market Drivers
- 3.3 Mercado de Petroquímicos de Estireno Market Restraints & Challenges
- 3.4 Mercado de Petroquímicos de Estireno Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Petroquímicos de Estireno Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Petroquímicos de Estireno Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Petroquímicos de Estireno category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Petroquímicos de Estireno Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Petroquímicos de Estireno Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Petroquímicos de Estireno market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Petroquímicos de Estireno Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Petroquímicos de Estireno Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Petroquímicos de Estireno Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Petroquímicos de Estireno (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Petroquímicos de Estireno Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Petroquímicos de Estireno Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Petroquímicos de Estireno Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Petroquímicos de Estireno Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Petroquímicos de Estireno Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Petroquímicos de Estireno Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Petroquímicos de Estireno Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Petroquímicos de Estireno Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Petroquímicos de Estireno Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
