
Visión General del Mercado:
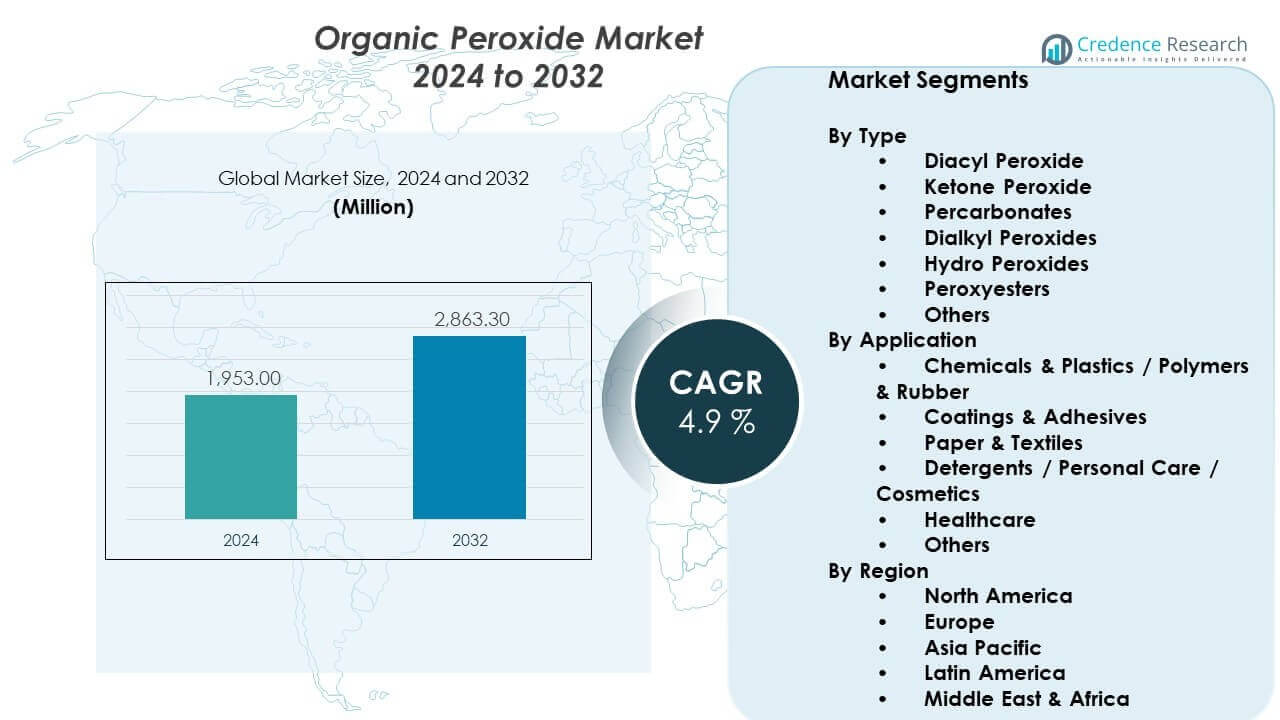
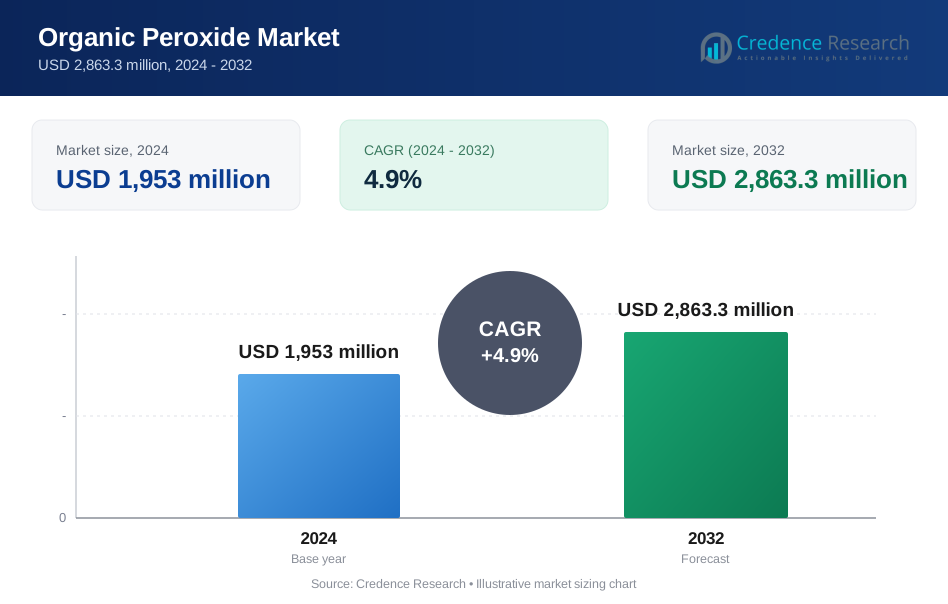
Se proyecta que el mercado de peróxidos orgánicos crecerá de USD 1,953 millones en 2024 a un estimado de USD 2,863.3 millones para 2032. Se espera que el mercado registre un CAGR de 4.9% de 2024 a 2032.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Peróxidos Orgánicos 2024 | USD 1,953 millones |
| Mercado de Peróxidos Orgánicos, CAGR | 4.9% |
| Tamaño del Mercado de Peróxidos Orgánicos 2032 | USD 2,863.3 millones |
El crecimiento del mercado está impulsado por el aumento del uso de polímeros en el embalaje, la construcción y la fabricación automotriz. Los peróxidos orgánicos permiten una polimerización eficiente en polietileno, polipropileno y elastómeros. Los fabricantes adoptan estos compuestos para mejorar la resistencia del material y la velocidad de procesamiento. El crecimiento en materiales compuestos aumenta la demanda de agentes de curado. Los proyectos de infraestructura elevan el consumo de plásticos reticulados y productos de caucho. Los productores químicos se centran en formulaciones más seguras con mejor estabilidad térmica. El énfasis regulatorio en la consistencia del producto apoya grados de peróxidos estandarizados. La demanda también se beneficia de la expansión de la capacidad química en industrias aguas abajo.
Asia Pacífico lidera el mercado debido a la fuerte producción de plásticos y la expansión industrial. China e India impulsan la demanda a través de grandes bases de fabricación de polímeros y caucho. Japón y Corea del Sur contribuyen a través de capacidades avanzadas de procesamiento químico. Europa mantiene una posición fuerte con productores de químicos especializados establecidos y estrictos estándares de calidad. América del Norte muestra una demanda estable respaldada por los sectores automotriz, de embalaje y construcción. Los mercados emergentes en el sudeste asiático ganan tracción debido a la reubicación de la manufactura. El crecimiento regional se alinea estrechamente con la expansión de la capacidad de polímeros y las tendencias de inversión industrial.
Perspectivas del Mercado:
- El mercado de peróxido orgánico fue valorado en USD 1,953 millones en 2024 y se proyecta que alcance USD 2,863.3 millones para 2032, registrando un CAGR del 4.9% durante el período de pronóstico.
- Asia Pacífico lidera con aproximadamente un 45% de participación, seguido por Europa con casi un 25% y América del Norte con alrededor del 20%, impulsado por una fuerte producción de polímeros, industrias químicas maduras y una demanda industrial estable.
- Asia Pacífico sigue siendo la región de más rápido crecimiento con aproximadamente un 45% de participación, respaldada por la expansión de la fabricación de plásticos, el crecimiento de la infraestructura y el aumento de la capacidad química en China e India.
- Por aplicación, los productos químicos y plásticos, incluidos polímeros y caucho, representan casi el 60% de participación debido al uso extensivo en procesos de polimerización y reticulación.
- Por tipo, el peróxido de diacilo y el peróxido de cetona juntos poseen más del 50% de participación, respaldados por una amplia adopción en la iniciación de polímeros, compuestos y aplicaciones de curado de caucho.
Impulsores del Mercado:
Aumento de la Producción de Polímeros y Plásticos a lo Largo de las Cadenas de Valor Industriales
El mercado de peróxido orgánico gana impulso gracias al fuerte crecimiento de la producción de polímeros en todo el mundo. Los fabricantes utilizan peróxidos orgánicos para iniciar cadenas de polímeros con precisión. La demanda de embalaje impulsa la producción de polietileno y polipropileno al alza. La actividad de construcción incrementa la necesidad de plásticos reticulados y tuberías. Los productores automotrices dependen de componentes poliméricos duraderos para la reducción de peso. La demanda de bienes de consumo respalda una producción constante de resinas plásticas. Los procesadores químicos prefieren los peróxidos orgánicos por su fiabilidad en los procesos. La expansión industrial sostiene las tendencias de consumo a largo plazo.
- Por ejemplo, Arkema informa que su gama de peróxidos orgánicos Luperox® apoya la polimerización de polietileno y polipropileno en múltiples plantas de polímeros globales, permitiendo un rendimiento de iniciación consistente en volúmenes de reactor a escala industrial que superan varios cientos de kilotoneladas por año.
Creciente Demanda de Procesamiento de Caucho y Aplicaciones de Elastómeros
El procesamiento de caucho sigue siendo un impulsor clave para el consumo de peróxido orgánico. La fabricación de neumáticos utiliza peróxidos para el curado controlado del caucho. Los productos de caucho industrial requieren una densidad de reticulación consistente. Las mangueras y sellos automotrices dependen de elastómeros de alto rendimiento. Apoya ciclos de curado más rápidos en compuestos de caucho. Los fabricantes valoran el comportamiento de reacción predecible durante el procesamiento. Los estándares de seguridad industrial favorecen los sistemas de curado controlado. El crecimiento de la demanda de caucho sostiene los volúmenes de peróxido.
- Por ejemplo, LANXESS afirma que sus peróxidos orgánicos Perkadox® se utilizan para el curado por peróxido de caucho EPDM y silicona, operando de manera confiable a temperaturas de curado superiores a 160 °C en aplicaciones de neumáticos y caucho técnico.
Expansión de Materiales Compuestos en Infraestructura y Transporte
Los materiales compuestos ganan adopción en los sectores de transporte e infraestructura. Los peróxidos orgánicos actúan como agentes de curado para compuestos reforzados. Las palas de energía eólica dependen de estructuras compuestas duraderas. Los paneles de construcción utilizan resinas curadas con peróxido para mayor resistencia. Los proveedores aeroespaciales adoptan soluciones compuestas ligeras. Las aplicaciones marinas dependen de materiales resistentes a la corrosión. Esto permite un curado estable en secciones compuestas gruesas. La demanda de compuestos respalda grados especiales de peróxidos.
Aumento de la Capacidad de Fabricación Química en Economías Emergentes
Las economías emergentes expanden la capacidad de fabricación de productos químicos y polímeros. La demanda de peróxidos orgánicos sigue a las nuevas instalaciones de plantas. Los productores invierten en cadenas de suministro químico localizadas. Las ventajas de costos apoyan las adiciones de capacidad en Asia. El consumo interno de plásticos impulsa el crecimiento de la demanda interna. La fabricación orientada a la exportación aumenta los niveles de uso de peróxidos. La política industrial apoya la expansión del sector químico. El crecimiento de la capacidad sostiene una demanda de mercado constante.
Tendencias del Mercado:
Cambio Hacia Formulaciones de Peróxidos Más Seguras y Térmicamente Estables
Los productores se centran en formulaciones de peróxidos orgánicos más seguras. La mejora de la estabilidad térmica reduce los riesgos de manejo. La mejora en la vida útil de almacenamiento apoya la eficiencia logística. Los fabricantes invierten en productos de descomposición a baja temperatura. Los usuarios finales demandan materiales de procesamiento más seguros. El escrutinio regulatorio fomenta el diseño de formulaciones avanzadas. Esto apoya la adopción de grados de peróxidos estabilizados. La innovación de productos da forma a la dirección del mercado.
- Por ejemplo, Nouryon informa que su cartera de peróxidos orgánicos Trigonox® incluye grados térmicamente estables diseñados para reducir el riesgo de transporte y mejorar la seguridad de almacenamiento bajo condiciones de temperatura reguladas.
Aumento del Uso de Peróxidos Personalizados para Sistemas de Polímeros Específicos
La personalización se convierte en una tendencia clave en el procesamiento de polímeros. Los peróxidos orgánicos ahora se ajustan a los requisitos específicos de resina. Las tasas de descomposición a medida mejoran la calidad del polímero. Los plásticos especiales requieren un control preciso de la reacción. Los productores colaboran con fabricantes de polímeros para soluciones. Los grados personalizados mejoran la eficiencia del proceso. Reduce el desperdicio durante la producción de polímeros. La personalización fortalece las relaciones con los proveedores.
- Por ejemplo, United Initiators documenta la oferta de soluciones de peróxidos personalizadas para el procesamiento de EVA, LDPE y XLPE, permitiendo un control preciso del curado en operaciones de extrusión y moldeo.
Incremento de la Adopción en Plásticos Especiales y de Alto Rendimiento
Los plásticos de alto rendimiento ganan atención en diversas industrias. Los peróxidos orgánicos apoyan la síntesis de polímeros especiales. La electrónica demanda materiales con resistencia térmica. Los dispositivos médicos requieren reacciones de polímeros limpias. Los plásticos especiales necesitan sistemas de curado controlados. Los productores desarrollan peróxidos para aplicaciones de nicho. Esto expande las carteras de productos de valor agregado. La demanda especial mejora el potencial de margen.
Automatización de Procesos y Prácticas de Procesamiento Químico Controlado
La automatización influye en las tendencias de procesamiento químico. Los sistemas de dosificación de peróxidos orgánicos se integran con controles digitales. Las tasas de alimentación precisas mejoran la consistencia del producto. Los sistemas automatizados reducen los riesgos de exposición del operador. Los fabricantes adoptan soluciones de monitoreo inteligente. El control de procesos mejora la predictibilidad de las reacciones. Mejora la eficiencia operativa. La automatización transforma las prácticas de producción.
Análisis de Desafíos del Mercado:
Manejo de Riesgos y Requisitos Estrictos de Cumplimiento de Seguridad
El mercado de peróxidos orgánicos enfrenta desafíos relacionados con la seguridad. Los peróxidos orgánicos muestran alta reactividad bajo calor. El almacenamiento requiere ambientes de temperatura controlada. El transporte implica regulaciones estrictas de peligrosidad. La capacitación en seguridad aumenta los costos operativos. Los fabricantes más pequeños enfrentan cargas de cumplimiento. Los costos de seguros aumentan debido a los perfiles de riesgo. Las preocupaciones de seguridad limitan la adopción generalizada.
Presión Regulatoria y Procesos de Aprobación Complejos
Las regulaciones químicas crean complejidad de cumplimiento para los productores. Los peróxidos orgánicos están bajo reglas de materiales peligrosos. Los procesos de aprobación varían entre regiones. Las demandas de documentación aumentan la carga administrativa. Las demoras en el cumplimiento ralentizan los lanzamientos de productos. Las actualizaciones regulatorias requieren revisiones frecuentes de formulaciones. Aumenta los costos para los proveedores globales. Las barreras de entrada al mercado siguen siendo altas.
Oportunidades de Mercado:
Crecimiento en Energía Renovable y Fabricación de Compuestos Avanzados
Los proyectos de energía renovable crean nuevas vías de demanda. La fabricación de turbinas eólicas utiliza compuestos curados con peróxidos. Los materiales ligeros mejoran la eficiencia energética. La inversión en infraestructura apoya la adopción de compuestos. La demanda de peróxidos orgánicos aumenta con las instalaciones de turbinas. La durabilidad de los compuestos sigue siendo un factor prioritario. Apoya el consumo de materiales a largo plazo. La expansión renovable desbloquea el potencial de crecimiento.
Innovación en Soluciones Químicas Sostenibles y de Baja Emisión
Las tendencias de sostenibilidad abren nuevas oportunidades de mercado. Los productores desarrollan productos de peróxidos orgánicos de baja emisión. Los clientes buscan químicos responsables con el medio ambiente. El procesamiento más limpio mejora la seguridad en el lugar de trabajo. Las formulaciones sostenibles ganan aceptación regulatoria. La inversión en investigación impulsa alternativas ecológicas. Se alinea con los objetivos de sostenibilidad global. La innovación crea ventaja competitiva.
Análisis de Segmentación del Mercado:
Por Tipo
El peróxido de diacilo tiene una fuerte demanda debido a su rendimiento confiable en la iniciación de polímeros. El peróxido de cetona se utiliza ampliamente en el curado de compuestos y plásticos reforzados. Los percarbonatos apoyan aplicaciones de procesamiento de polímeros a baja temperatura. Los peróxidos de dialquilo ganan tracción en reacciones de polímeros a alta temperatura. Los hidroperóxidos desempeñan roles específicos en la síntesis química y polímeros especiales. Los peroxiesteres ofrecen descomposición controlada para sistemas de resinas avanzadas. Otros tipos de peróxidos abordan necesidades industriales personalizadas. La selección de productos depende de la estabilidad, el control de reacciones y las necesidades de seguridad.
- Por ejemplo, los datos técnicos de AkzoNobel confirman que los peróxidos de cetona son iniciadores estándar para compuestos de poliéster reforzado con fibra de vidrio, apoyando el curado controlado en la producción de laminados marinos e industriales.
Por Aplicación
Los productos químicos y plásticos siguen siendo el área de aplicación dominante. Los polímeros y el procesamiento de caucho dependen de los peróxidos orgánicos para el curado y el entrecruzamiento. Los recubrimientos y adhesivos utilizan estos compuestos para mejorar la fuerza de unión. El procesamiento de papel y textiles aplica peróxidos para tratamientos especiales. Los detergentes, el cuidado personal y los cosméticos adoptan grados seleccionados para el apoyo en la formulación. Las aplicaciones en el sector de la salud utilizan sistemas de peróxidos controlados para procesos químicos específicos. Otros usos incluyen productos químicos especiales y formulaciones industriales. El mercado de peróxidos orgánicos se beneficia de la diversa demanda de uso final en diversas industrias.
Segmentación:
Por Tipo
- Peróxido de Diacilo
- Peróxido de Cetona
- Percarbonatos
- Peróxidos de Dialquilo
- Hidroperóxidos
- Peroxiesteres
- Otros
Por Aplicación
- Químicos & Plásticos / Polímeros & Caucho
- Recubrimientos & Adhesivos
- Papel & Textiles
- Detergentes / Cuidado Personal / Cosméticos
- Salud
- Otros
Por Región
- América del Norte
- EE.UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio & África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Análisis Regional:
Dominio de Asia Pacífico y Demanda Impulsada por la Manufactura
Asia Pacífico posee la mayor participación con alrededor del 45% de la demanda global. China lidera debido a su gran capacidad de manufactura de polímeros y caucho. India apoya el crecimiento a través de la expansión de los sectores de plásticos, automotriz e infraestructura. Japón contribuye con productos químicos especiales y grados de peróxidos de alta calidad. Corea del Sur añade demanda de industrias avanzadas de procesamiento de polímeros. Las ventajas de costos regionales atraen la expansión de la capacidad química. El mercado de peróxidos orgánicos se beneficia del fuerte consumo industrial descendente en esta región.
Europa y América del Norte con Consumo Industrial Maduro
Europa representa casi el 25% de la cuota de mercado. Alemania, Francia e Italia impulsan la demanda a través de productos químicos especiales y compuestos. Los estrictos estándares de calidad apoyan el uso consistente de peróxidos en diversas industrias. América del Norte posee cerca del 20% de la participación, liderada por Estados Unidos. Los sectores automotriz, de embalaje y construcción sostienen una demanda estable. Las prácticas avanzadas de seguridad apoyan el manejo controlado de peróxidos. Ambas regiones muestran patrones de demanda estables de reemplazo y grados especiales.
América Latina y Oriente Medio & África como Regiones Emergentes
América Latina representa alrededor del 5% del mercado global. Brasil y México lideran debido a la actividad de procesamiento de plásticos y caucho. La diversificación industrial apoya el crecimiento gradual de la demanda. Oriente Medio y África también tienen una participación de casi el 5%. Los países del CCG invierten en petroquímicos y producción de polímeros aguas abajo. África muestra un crecimiento en etapa inicial vinculado al desarrollo industrial. Estas regiones ofrecen potencial de expansión a largo plazo a través de nuevas adiciones de capacidad.
Análisis de Jugadores Clave:
- Akzo Nobel N.V. / Nouryon
- Grupo Arkema / Arkema S.A.
- United Initiators
- NOF Corporation
- PERGAN GmbH
Análisis Competitivo:
El mercado de peróxidos orgánicos muestra una consolidación moderada con una mezcla de jugadores globales y regionales. Las empresas líderes compiten en la fiabilidad del producto, el rendimiento de seguridad y la profundidad de formulación. Los grandes fabricantes se benefician de portafolios químicos integrados y fuertes vínculos aguas abajo. Los proveedores de tamaño mediano se centran en grados de peróxidos de nicho y soluciones específicas para el cliente. La competencia se centra en la eficiencia del proceso y la entrega de calidad consistente. Las empresas invierten en la optimización de la capacidad y mejoras de seguridad para proteger los márgenes. La diferenciación de productos apoya contratos a largo plazo con clientes. Refleja una rivalidad estable con una interrupción de precios limitada.
Desarrollos Recientes:
- Más recientemente, en diciembre de 2025, United Initiators fortaleció su presencia regional en el mercado de Asia-Pacífico al nombrar a Redox como el distribuidor autorizado para su amplia gama de peróxidos orgánicos en Australia y Nueva Zelanda. Este nombramiento incluyó un portafolio completo de productos con marcas reconocidas como CUROX®, BENOX® y NOROX®, incluyendo peróxido de dibenzoilo, peróxido de diclorobenzoylo, hidroperóxido de butilo, peroxibenzoato de butilo y varias mezclas de peróxidos de cetona. La asociación asegura que los clientes se beneficien de la gestión local de inventarios, soporte técnico y logística confiable respaldada por la extensa red de distribución y experiencia en productos químicos especializados de Redox.
- En marzo de 2025, NOF presentó sus últimas innovaciones en la 4ª Cumbre Anual de Formulación y Desarrollo de Procesos de LNP, presentando investigaciones sobre nanopartículas lipídicas biodegradables con inmunogenicidad ajustable. La compañía destacó su Serie COATSOME® SS, una biblioteca de lípidos biodegradables específicamente diseñados para aplicaciones de vacunas y terapia génica con mayor potencia y tolerabilidad in vivo. Estos desarrollos subrayan el enfoque estratégico de NOF en abordar los requisitos cambiantes de la industria farmacéutica para sistemas de entrega terapéutica lipídica sostenibles y efectivos.
- En abril de 2023, Nouryon anunció una importante iniciativa de expansión de capacidad en su planta de fabricación de peróxidos orgánicos en Ningbo, China. La compañía invirtió sustancialmente para duplicar la capacidad de producción anual de dos productos críticos: Perkadox 14 y Trigonox 101 peróxidos orgánicos, con la expansión alcanzando 6,000 toneladas de capacidad anual para cada producto a mediados de 2024. Esta inversión estratégica fue impulsada por el compromiso de la compañía de apoyar la creciente industria de polímeros en Asia, posicionando a Nouryon para satisfacer la creciente demanda de clientes en esta región de rápido crecimiento.
- Reforzando aún más su posición en el mercado, Nouryon anunció en octubre de 2025 (con actividades planificadas hasta 2027) una agresiva estrategia de expansión en China que se extiende más allá de los peróxidos orgánicos. La compañía completó una expansión de capacidad para la producción de alquilos metálicos en su sitio de Jiaxing, lo que finalmente duplicó la capacidad de la compañía para producir trietilaluminio, un co-catalizador esencial en la fabricación de polietileno y polipropileno para aplicaciones de embalaje y automotrices. Además, Nouryon se comprometió a establecer un centro de innovación de peróxidos orgánicos dedicado en Tianjin para 2026, diseñado para proporcionar capacidades especializadas de aplicación de polímeros y acelerar el desarrollo de productos. La compañía también planea comenzar a producir metilaluminoxano modificado (MMAO) en China para 2027, apoyando la creciente demanda de catalizadores utilizados en elastómeros de poliolefina para la fabricación de paneles solares.
Cobertura del Informe:
El informe de investigación ofrece un análisis en profundidad basado en segmentos de tipo y aplicación. Detalla los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye perspectivas sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Además, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, escenarios regulatorios y avances tecnológicos que están dando forma a la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos entrantes y empresas establecidas para navegar por las complejidades del mercado.
Perspectivas Futuras:
- La producción de polímeros en los sectores de embalaje, construcción y automotriz sostendrá el crecimiento de la demanda a largo plazo.
- Los grados especiales de peróxidos orgánicos verán una mayor adopción debido al rendimiento controlado de las reacciones.
- El desarrollo de formulaciones enfocadas en la seguridad seguirá siendo una prioridad central para los fabricantes.
- Los materiales compuestos utilizados en la energía eólica y el transporte crearán nuevas vías de consumo.
- Las economías emergentes atraerán nuevas inversiones en capacidad de fabricación de peróxidos orgánicos.
- Las soluciones de peróxidos personalizadas fortalecerán las relaciones a largo plazo con los productores de polímeros.
- La automatización y el control digital de procesos mejorarán la eficiencia en la producción y manejo.
- Los requisitos de cumplimiento normativo seguirán dando forma a las estrategias de diseño de productos.
- Los objetivos de sostenibilidad guiarán el desarrollo de productos de peróxidos más seguros y de bajas emisiones.
- Las asociaciones estratégicas apoyarán la expansión regional y la resiliencia de la cadena de suministro.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de peróxidos orgánicos y cuál es su tamaño proyectado para 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de peróxidos orgánicos entre 2025 y 2032?
¿Qué segmento del mercado de peróxidos orgánicos tuvo la mayor participación en 2024?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado de peróxidos orgánicos?
¿Quiénes son las empresas líderes en el mercado de peróxidos orgánicos?
¿Qué región tuvo la mayor participación en el mercado de peróxidos orgánicos en 2024?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Peróxido Orgánico Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Peróxido Orgánico Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 1,953 million → 2032: USD 2,863.3 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Peróxido Orgánico Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Peróxido Orgánico Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Peróxido Orgánico Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Peróxido Orgánico Market Drivers
- 3.3 Mercado de Peróxido Orgánico Market Restraints & Challenges
- 3.4 Mercado de Peróxido Orgánico Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Peróxido Orgánico Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Peróxido Orgánico Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Peróxido Orgánico category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Peróxido Orgánico Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Peróxido Orgánico Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Peróxido Orgánico market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Peróxido Orgánico Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Peróxido Orgánico Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Peróxido Orgánico Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Peróxido Orgánico (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Peróxido Orgánico Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Peróxido Orgánico Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Peróxido Orgánico Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Peróxido Orgánico Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Peróxido Orgánico Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Peróxido Orgánico Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Peróxido Orgánico Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Peróxido Orgánico Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Peróxido Orgánico Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
