
Visión General del Mercado:
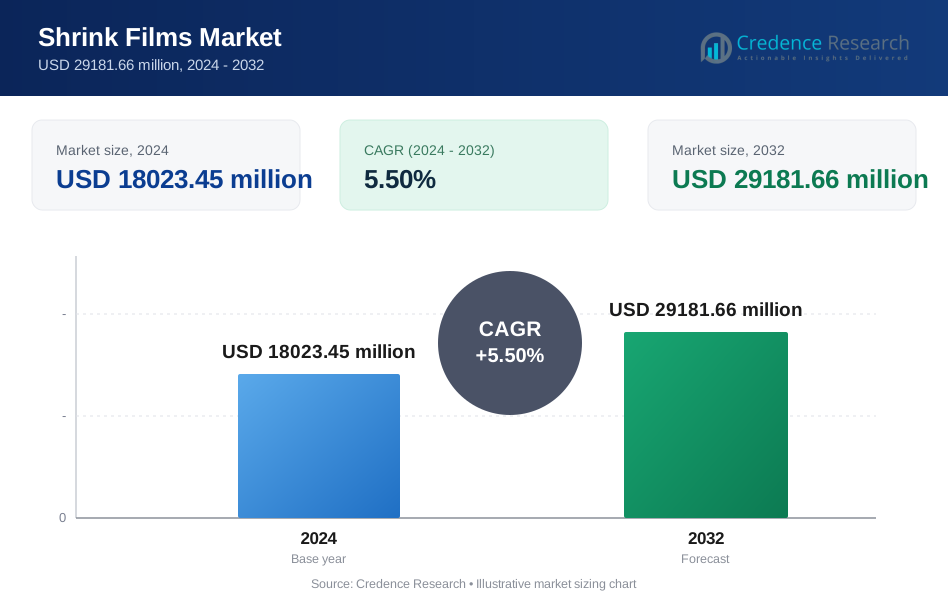
Se proyecta que el mercado global de películas retráctiles crezca de USD 18,023.45 millones en 2024 a un estimado de USD 29,181.66 millones para 2032, con una tasa de crecimiento anual compuesta (CAGR) del 5.50% de 2024 a 2032.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2019-2022 |
| Año Base | 2023 |
| Período de Pronóstico | 2024-2032 |
| Tamaño del Mercado de Películas Retráctiles 2024 | USD 18,023.45 Millones |
| Mercado de Películas Retráctiles, CAGR | 5.50% |
| Tamaño del Mercado de Películas Retráctiles 2032 | USD 29,181.66 Millones |
Varios factores contribuyen a la creciente adopción de películas retráctiles. El creciente enfoque en minimizar los desechos de embalaje y mejorar la eficiencia del material ha llevado a los fabricantes a invertir en películas retráctiles biodegradables y reciclables. La industria de alimentos y bebidas sigue siendo un motor clave, ya que las películas retráctiles ayudan a mantener la frescura del producto y mejoran el atractivo visual. Además, los avances tecnológicos en materiales poliméricos, como las películas retráctiles multicapa que ofrecen mayor resistencia y claridad, están impulsando la expansión del mercado. La demanda de soluciones de embalaje secundario en logística y comercio minorista, junto con un cambio hacia embalajes ligeros y rentables, también está contribuyendo al crecimiento del mercado. La creciente conciencia del consumidor sobre la seguridad alimentaria y la higiene ha aumentado aún más la preferencia por las películas retráctiles con propiedades antimicrobianas. Además, el creciente nivel de automatización en los procesos de embalaje está impulsando la demanda de películas retráctiles de alto rendimiento que aseguren eficiencia en líneas de producción de alta velocidad.
Regionalmente, América del Norte y Europa dominan el mercado de películas retráctiles debido a la presencia de industrias de embalaje bien establecidas y regulaciones estrictas que promueven el embalaje sostenible. Se espera que la región de Asia-Pacífico experimente el crecimiento más rápido, impulsado por el aumento de la urbanización, el aumento de los ingresos disponibles y la expansión de las actividades manufactureras, particularmente en China e India. Oriente Medio y África también están experimentando crecimiento, apoyados por el aumento de inversiones en los sectores minorista y de procesamiento de alimentos. América Latina está emergiendo como un mercado potencial, con Brasil y México desempeñando roles significativos en el impulso de la demanda. Las crecientes inversiones en tecnologías avanzadas de embalaje y el auge de las cadenas minoristas organizadas están acelerando aún más la penetración del mercado en regiones en desarrollo. Además, la presencia de actores del mercado globales y regionales que se centran en la innovación de productos y asociaciones estratégicas está moldeando la dinámica competitiva en diferentes geografías.
Perspectivas del Mercado:
- Se proyecta que el mercado global de películas retráctiles crecerá de USD 18,023.45 millones en 2024 a USD 29,181.66 millones para 2032, registrando un CAGR del 5.50% debido al aumento de la demanda en las industrias de embalaje, alimentos y logística.
- El sector de alimentos y bebidas sigue siendo el mayor consumidor de películas retráctiles, con una creciente demanda de embalajes a prueba de manipulaciones, que conservan la frescura y son visualmente atractivos para productos como carne, lácteos y comidas listas para comer.
- Los avances tecnológicos en materiales poliméricos, incluyendo películas retráctiles multicapa y alternativas bio-basadas, están impulsando la innovación, mejorando la durabilidad, claridad y sostenibilidad en las aplicaciones de películas retráctiles.
- La expansión de los sectores de comercio electrónico y minorista está impulsando la demanda de embalajes secundarios envueltos en películas retráctiles, asegurando la protección del producto, el branding y la logística eficiente en los mercados minoristas en línea y al por mayor.
- Las preocupaciones por la sostenibilidad están empujando a los fabricantes hacia películas retráctiles biodegradables y reciclables, con gobiernos imponiendo regulaciones más estrictas sobre plásticos de un solo uso e iniciativas de economía circular.
- Asia-Pacífico domina el mercado con una participación del 35%, impulsada por la rápida industrialización, urbanización y el aumento de ingresos disponibles en China, India y Japón, mientras que América del Norte (28%) y Europa (25%) continúan enfatizando el embalaje sostenible y de alto rendimiento.
- La automatización en los procesos de embalaje está aumentando la adopción de películas retráctiles de alta velocidad, resistentes al calor y fáciles de usar, asegurando la eficiencia operativa en los sectores de procesamiento de alimentos, farmacéutico y logístico.
Impulsores del Mercado:
Aumento de la Demanda en la Industria de Alimentos y Bebidas
La industria de alimentos y bebidas sigue siendo un impulsor principal del mercado global de películas retráctiles, ya que los fabricantes buscan soluciones de embalaje eficientes que ofrezcan protección del producto, vida útil prolongada y atractivo visual mejorado. Las películas retráctiles proporcionan una barrera segura y a prueba de manipulaciones, lo que las convierte en una opción ideal para embalar artículos perecederos como carne, productos lácteos y comidas listas para comer. La creciente preferencia por alimentos convenientes y la creciente penetración del comercio minorista organizado han acelerado aún más la adopción de películas retráctiles en el embalaje de alimentos. Por ejemplo, el embalaje retráctil al vacío se utiliza para grandes cortes de carne, ofreciendo beneficios como tasas reducidas de rotura de bolsas y prevención de fugas de jugo durante el sellado al vacío. Además, los requisitos regulatorios que exigen soluciones de embalaje de alta calidad e higiénicas han reforzado la demanda de películas retráctiles avanzadas con propiedades de barrera superiores.
Expansión de los Sectores de Comercio Electrónico y Minorista
La rápida expansión del comercio electrónico y los formatos modernos de venta al por menor ha influido significativamente en el mercado de películas retráctiles. A medida que las compras en línea continúan creciendo, las empresas requieren soluciones de embalaje duraderas y rentables que aseguren la seguridad del producto durante el transporte y almacenamiento. Por ejemplo, las películas retráctiles proporcionan una excelente protección contra la humedad, el polvo y los daños físicos, lo que las convierte en una opción preferida para el embalaje secundario en logística y cadenas de suministro. Además, el sector minorista depende cada vez más de soluciones de multiempaque envueltas en películas retráctiles para promociones y embalajes al por mayor, impulsando aún más el crecimiento del mercado. El creciente enfoque en el branding y la visibilidad del producto también ha impulsado la demanda de películas retráctiles de alta claridad que mejoran el atractivo en el estante y el compromiso del consumidor.
Avances Tecnológicos en Materiales de Películas Retráctiles
Los continuos avances en la tecnología de polímeros han llevado al desarrollo de películas retráctiles de alto rendimiento con propiedades mecánicas mejoradas y sostenibilidad ambiental. Innovaciones como las películas coextruidas de múltiples capas, las películas retráctiles de base biológica y los materiales reciclables han ganado terreno a medida que los fabricantes se centran en reducir su huella de carbono. Por ejemplo, Dow Chemical Company ha desarrollado películas retráctiles coextruidas de múltiples capas diseñadas para mejorar la resistencia y durabilidad mientras permiten la reducción de material. Estas películas permiten la reducción de calibre, logrando espesores optimizados de 40 μm para estructuras de 3 capas y 30 μm para estructuras de 5 capas, reduciendo así el uso de material. El cambio hacia películas retráctiles más delgadas pero más duraderas no solo ha optimizado el uso de material, sino que también ha reducido los costos generales de embalaje. Además, los avances en técnicas de impresión digital y flexográfica han permitido personalizar y crear marcas de alta calidad en películas retráctiles, convirtiéndolas en una opción preferida para las empresas que buscan diferenciar sus productos en mercados competitivos. El desarrollo de películas retráctiles con recubrimientos antimicrobianos y propiedades mejoradas de barrera de oxígeno ha ampliado aún más su aplicación en industrias sensibles como la farmacéutica y el embalaje médico.
Creciente Énfasis en Soluciones de Embalaje Sostenible
El creciente enfoque en la sostenibilidad y las regulaciones ambientales ha influido significativamente en el mercado de películas retráctiles, impulsando a los fabricantes a desarrollar alternativas ecológicas. Los gobiernos de todo el mundo están implementando regulaciones estrictas para reducir los desechos plásticos, lo que impulsa la adopción de películas retráctiles biodegradables y reciclables. La preferencia del consumidor por soluciones de embalaje sostenibles ha alentado aún más a las marcas a invertir en películas retráctiles hechas de contenido reciclado o materiales compostables. Por ejemplo, se han desarrollado películas retráctiles de base biológica hechas de recursos renovables como el maíz o la caña de azúcar como alternativas sostenibles a las películas tradicionales a base de petróleo. Las empresas también están adoptando iniciativas de economía circular, promoviendo el uso de resinas recicladas post-consumo en la producción de películas retráctiles. A medida que las industrias avanzan hacia un embalaje más ecológico, se espera que la demanda de películas retráctiles sostenibles experimente un crecimiento significativo, moldeando el futuro del mercado global.
Tendencias del Mercado:
Aumento de la Adopción de Películas de Alto Rendimiento y Multicapa
El mercado global de películas retráctiles está experimentando un cambio hacia películas de alto rendimiento y multicapa que ofrecen mayor durabilidad, claridad y propiedades de barrera. Los fabricantes se están enfocando en desarrollar películas con mejor resistencia a la tracción y resistencia a la perforación para atender a industrias como la alimentaria y de bebidas, farmacéutica y embalaje industrial. Las películas coextruidas de múltiples capas están ganando popularidad debido a su capacidad para proporcionar una protección superior contra la humedad, el oxígeno y los contaminantes. Por ejemplo, Amcor Plc ha desarrollado una película retráctil multicapa llamada AmPrima PE Plus que ofrece mayor claridad, resistencia y capacidad de procesamiento mientras es reciclable en corrientes de polietileno. Además, los avances en la ciencia de polímeros han llevado a la producción de películas retráctiles ultra delgadas que mantienen un alto rendimiento mientras reducen el consumo de material, ayudando a las empresas a optimizar costos y mejorar la sostenibilidad.
Creciente Popularidad de la Impresión Digital en Películas Retráctiles
El creciente énfasis en la marca y la diferenciación de productos ha impulsado la adopción de la impresión digital en películas retráctiles. Las empresas están aprovechando las películas retráctiles impresas de alta calidad para mejorar el atractivo en los estantes, crear empaques llamativos y mejorar el compromiso del consumidor. La tecnología de impresión digital permite una mayor flexibilidad de diseño, gráficos de alta resolución y ciclos de producción más cortos, lo que la convierte en una opción preferida para las marcas que buscan lanzar ediciones limitadas o empaques personalizados. Por ejemplo, la tecnología de impresión digital de HP Indigo se utiliza ampliamente para etiquetas de mangas retráctiles, permitiendo a las marcas producir diseños personalizados de alta resolución con impresión de datos variables para promociones y personalización. Además, las mejoras en las formulaciones de tinta y las técnicas de impresión han permitido una mejor adhesión y retención del color en las películas retráctiles, asegurando que el empaque permanezca visualmente atractivo a lo largo de su ciclo de vida.
Aumento de la demanda de películas retráctiles reciclables y de base biológica
Las tendencias de sostenibilidad están transformando el mercado de las películas retráctiles, con una creciente demanda de alternativas reciclables y de base biológica. Las presiones regulatorias y la conciencia del consumidor sobre los desechos plásticos han llevado a los fabricantes a explorar materiales innovadores como las películas retráctiles de bio-polietileno (Bio-PE) y ácido poliláctico (PLA). Las empresas están invirtiendo en investigación y desarrollo para mejorar las propiedades mecánicas de las películas retráctiles ecológicas, haciéndolas reemplazos viables para los plásticos convencionales a base de petróleo. Por ejemplo, Inteplast Group ha introducido la línea InteGreen™ de películas sostenibles, incorporando resina post-consumo, materiales de base biológica, propiedades compostables y listas para reciclar. Además, las principales marcas y minoristas están adoptando iniciativas de reciclaje en circuito cerrado, fomentando el uso de películas retráctiles con mayor contenido reciclado. A medida que las regulaciones ambientales se vuelven más estrictas, se espera que la demanda de películas retráctiles sostenibles se acelere en los próximos años.
Expansión de aplicaciones de películas retráctiles más allá del empaque tradicional
Si bien las películas retráctiles se han utilizado tradicionalmente en el empaque de alimentos, bebidas y bienes de consumo, sus aplicaciones se están expandiendo a nuevas industrias. El sector de la salud está utilizando cada vez más películas retráctiles para empaques farmacéuticos a prueba de manipulaciones y envolturas de equipos médicos estériles. En el sector industrial, las películas retráctiles se están adoptando para agrupar equipos pesados, palés y materiales de construcción debido a su durabilidad y cualidades protectoras. Por ejemplo, los museos y galerías de arte están empleando películas retráctiles especializadas para preservar y proteger artefactos valiosos y obras de arte durante el transporte o el almacenamiento a largo plazo. Además, la industria electrónica está aprovechando las películas retráctiles para el empaque seguro y resistente a la humedad de dispositivos y componentes. A medida que las industrias buscan soluciones de empaque versátiles y eficientes, el mercado de películas retráctiles se está diversificando, abriendo nuevas vías de crecimiento en varios sectores.
Análisis de Desafíos del Mercado:
Preocupaciones ambientales y cumplimiento normativo
El creciente enfoque global en la sostenibilidad y las estrictas regulaciones ambientales presentan desafíos significativos para el mercado de las películas retráctiles. Las películas retráctiles tradicionales, principalmente hechas de polietileno (PE) y cloruro de polivinilo (PVC), contribuyen a los desechos plásticos y a menudo son difíciles de reciclar. Los gobiernos y organismos reguladores de todo el mundo están imponiendo restricciones sobre los plásticos de un solo uso, lo que lleva a mayores costos de cumplimiento para los fabricantes. La presión para desarrollar alternativas biodegradables y reciclables mientras se mantiene la eficiencia de costos y el rendimiento sigue siendo un desafío crítico para los actores de la industria.
Volatilidad en los precios de las materias primas
Las fluctuaciones en los precios de las materias primas, como las resinas a base de petroquímicos, impactan directamente los costos de producción de las películas retráctiles. La dependencia de los derivados del petróleo para la fabricación de películas retráctiles de polietileno y polipropileno hace que el mercado sea vulnerable a las fluctuaciones de los precios del petróleo a nivel mundial. Las interrupciones en la cadena de suministro, las tensiones geopolíticas y las presiones inflacionarias agravan aún más las incertidumbres de costos. Estas volatilidades de precios desafían a los fabricantes a mantener los márgenes de ganancia mientras aseguran precios competitivos para los usuarios finales.
Desafíos de Reciclaje y Gestión de Residuos
A pesar de la creciente demanda de soluciones de embalaje sostenibles, el reciclaje de películas retráctiles sigue siendo un problema complejo debido a su estructura de múltiples capas y composiciones de materiales variables. Muchas películas retráctiles requieren instalaciones de reciclaje especializadas, que no están ampliamente disponibles en varias regiones. La falta de infraestructura adecuada para la gestión de residuos y la conciencia del consumidor obstaculizan aún más los esfuerzos de reciclaje. A medida que la sostenibilidad se convierte en un criterio clave de compra para empresas y consumidores, las compañías enfrentan una presión creciente para desarrollar películas retráctiles que se alineen con los principios de la economía circular.
Competencia de Soluciones de Embalaje Alternativas
La disponibilidad de soluciones de embalaje alternativas, como películas estirables, embalajes a base de papel y envolturas biodegradables, representa un desafío competitivo para el mercado de películas retráctiles. Las empresas que buscan opciones de embalaje ecológicas y rentables están explorando sustitutos que se alineen con los objetivos de sostenibilidad. La continua evolución de los materiales de embalaje y la creciente preferencia por soluciones reutilizables y compostables están intensificando la competencia, obligando a los fabricantes de películas retráctiles a invertir en innovación y diferenciación de productos.
Oportunidades de Mercado:
El mercado global de películas retráctiles presenta oportunidades de crecimiento significativas impulsadas por la creciente demanda de soluciones de embalaje sostenibles y de alto rendimiento. A medida que los organismos reguladores y los consumidores enfatizan los materiales ecológicos, los fabricantes tienen la oportunidad de desarrollar películas retráctiles biodegradables, reciclables y de base biológica. La creciente adopción de los principios de la economía circular fomenta las inversiones en materiales reciclados post-consumo (PCR), permitiendo a las empresas atender a industrias conscientes de la sostenibilidad como alimentos y bebidas, farmacéutica y bienes de consumo. El auge de las soluciones de embalaje inteligente, incluidas las películas retráctiles con códigos QR, etiquetas RFID y características anti-falsificación, también abre caminos para la innovación, mejorando la seguridad del producto y el compromiso de la marca.
La expansión de aplicaciones en diversas industrias contribuye aún más al potencial de crecimiento del mercado. Los sectores de logística y comercio electrónico dependen cada vez más de las películas retráctiles para un embalaje secundario seguro, ligero y rentable, particularmente en operaciones de envío de alto volumen. La industria de la salud está presenciando una creciente adopción de películas retráctiles para embalajes farmacéuticos a prueba de manipulaciones y envolturas de productos médicos estériles. Además, los mercados emergentes en Asia-Pacífico, América Latina y Medio Oriente están ofreciendo oportunidades lucrativas debido a la rápida industrialización, el aumento de los ingresos disponibles y el crecimiento del comercio minorista organizado. A medida que las empresas priorizan la eficiencia del embalaje y la marca, se espera que aumente la demanda de películas retráctiles personalizadas, de alta claridad e impresas digitalmente, proporcionando a los actores del mercado caminos para la diferenciación y ventaja competitiva.
Análisis de Segmentación del Mercado:
El Mercado Global de Películas Retráctiles se segmenta según el tipo, aplicación, usuario final, grosor y canal de distribución, con cada categoría desempeñando un papel crucial en la configuración de la dinámica del mercado.
Por Tipo, las películas retráctiles se clasifican en películas de barrera baja, barrera media, barrera alta y barrera ultra alta. Las películas retráctiles de barrera alta y ultra alta están experimentando una creciente demanda, particularmente en el envasado de alimentos y productos farmacéuticos, debido a sus propiedades protectoras superiores contra la humedad y el oxígeno.
Por Aplicación, envolturas, bolsas y etiquetas siguen siendo segmentos clave, con las envolturas liderando debido a su uso extensivo en el embalaje secundario en diversas industrias. La creciente preferencia por etiquetas retráctiles de alta claridad y personalizables en el branding y el embalaje minorista está impulsando aún más la demanda del mercado.
Por Usuario Final, los productos lácteos, frutas y verduras, panadería y confitería, y las industrias de carne, aves y mariscos representan los principales consumidores de películas retráctiles. El segmento de carne, aves y mariscos está expandiéndose rápidamente debido a la necesidad de una vida útil prolongada y soluciones de embalaje a prueba de manipulaciones.
Por Espesor, las películas retráctiles se categorizan en hasta 15 micrones, de 15 a 30 micrones, de 30 a 50 micrones, y más de 50 micrones. Las películas con espesores que van de 15 a 30 micrones son ampliamente utilizadas en el envasado de alimentos debido a su equilibrio entre durabilidad y flexibilidad.
Por Canal de Distribución, las películas retráctiles están disponibles en materiales de polietileno (PE), polipropileno (PP), PET, EVOH y PVC. PE y PP dominan el mercado, impulsados por su rentabilidad, reciclabilidad y compatibilidad con diversas aplicaciones de embalaje. La creciente preferencia por películas sostenibles de PET y EVOH está influyendo aún más en las elecciones de materiales en la industria.
Segmentación:
Por Tipo
- Barrera baja
- Barrera media
- Barrera alta
- Barrera ultra alta
Por Aplicación
- Envolturas
- Bolsas
- Etiquetas
Por Usuario Final
- Productos lácteos
- Frutas y verduras
- Panadería y confitería
- Carne, aves y mariscos
- Otros
Por Espesor
- Hasta 15 micrones
- 15 a 30 micrones
- 30 -50 micrones
- Más de 50 micrones
Por Canal de Distribución
- Polietileno
- Polipropileno
- PET
- EVOH
- PVC
- América del Norte
- EE.UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Análisis Regional:
América del Norte (28% de Cuota de Mercado)
América del Norte representa aproximadamente el 28% del mercado global de películas retráctiles, impulsado por una industria de embalaje bien establecida y una fuerte demanda de los sectores de alimentos, bebidas y retail. Estados Unidos y Canadá lideran la región, con un uso extensivo de películas retráctiles en alimentos congelados, comidas listas para comer y embalaje de bebidas en multipack. El auge del comercio electrónico ha impulsado aún más la demanda de embalajes secundarios envueltos en retráctil para garantizar la seguridad del producto durante el envío. Los mandatos regulatorios sobre embalajes sostenibles han impulsado la adopción de películas retráctiles reciclables y biodegradables. Además, los avances en tecnología de polímeros y técnicas de impresión digital continúan impulsando la innovación, haciendo de América del Norte un contribuyente clave al crecimiento del mercado.
Europa (25% de Cuota de Mercado)
Europa representa aproximadamente el 25% del mercado global de películas retráctiles, respaldado por estrictas regulaciones de sostenibilidad y una fuerte presencia de las industrias alimentaria y farmacéutica. Países como Alemania, Francia y el Reino Unido están a la vanguardia en la adopción de películas retráctiles ecológicas, impulsados por el Pacto Verde Europeo y la creciente preferencia del consumidor por embalajes sostenibles. También está aumentando la demanda de películas retráctiles de alto rendimiento en el embalaje de productos de cuidado personal, cosméticos y bienes del hogar. Las crecientes inversiones en iniciativas de economía circular y la mejora de la infraestructura de reciclaje apoyan aún más la expansión del mercado. A medida que las empresas se centran en reducir los desechos plásticos y mejorar la eficiencia de los materiales, la región sigue siendo un mercado clave para soluciones innovadoras de películas retráctiles.
Asia-Pacífico (35% de Cuota de Mercado)
Asia-Pacífico domina el mercado global de películas retráctiles con una cuota del 35%, convirtiéndola en la región de más rápido crecimiento. La rápida industrialización, urbanización y el aumento de los ingresos disponibles en países como China, India y Japón están impulsando la demanda en múltiples industrias, incluyendo alimentos y bebidas, comercio electrónico y bienes de consumo. El creciente sector minorista organizado y el aumento de inversiones extranjeras en manufactura y logística están acelerando aún más el crecimiento del mercado. Aunque las regulaciones de sostenibilidad varían entre países, se espera que la creciente conciencia y las iniciativas gubernamentales que promueven embalajes ecológicos impulsen la adopción de películas retráctiles reciclables y de base biológica en la región. Además, la producción rentable y la disponibilidad de materias primas proporcionan una ventaja competitiva a los fabricantes regionales.
América Latina, Medio Oriente y África (LAMEA) (12% de Cuota de Mercado)
LAMEA posee una cuota del 12% del mercado global de películas retráctiles, con Brasil y México liderando la demanda en América Latina. Los sectores en expansión de procesamiento de alimentos, retail y farmacéutico son los principales impulsores en esta región. En Medio Oriente y África, el aumento de inversiones en infraestructura minorista, bienes de consumo y logística ha impulsado la demanda de películas retráctiles, particularmente en aplicaciones de embalaje secundario. Sin embargo, desafíos como instalaciones de reciclaje limitadas, costos fluctuantes de materias primas e incertidumbres regulatorias obstaculizan el crecimiento del mercado. A pesar de estos desafíos, se espera que la región experimente una expansión constante a medida que el desarrollo económico y la urbanización impulsen la demanda de soluciones de embalaje rentables y eficientes.
Análisis de Jugadores Clave:
- Sealed Air corp.
- Kureha corp.
- Winpak Ltd.
- Flexopack S.A.
- Coveris Holdings S.A.
- PREMIUMPACK Gmbh
- Schur Flexibles group
- Kuplast Matejka Kumar S.P.
- Buergofol Gmbh
- Allfo vakuumverpackungen Hans Bresele Kg
- Atlantis-Pak co, Ltd.
- Inauen Group
- Gap Foil
- Allen Plastic Industries Co. Ltd.
Análisis Competitivo:
El mercado global de películas retráctiles es altamente competitivo, con jugadores clave enfocándose en la innovación de productos, sostenibilidad y asociaciones estratégicas para fortalecer su posición en el mercado. Los principales fabricantes, incluidos Berry Global Inc., Sealed Air Corporation, Amcor plc y Coveris, invierten fuertemente en investigación y desarrollo para mejorar la durabilidad, claridad y reciclabilidad de las películas. Las empresas están adoptando cada vez más materiales ecológicos, como resinas biodegradables y recicladas post-consumo, para alinearse con los estándares regulatorios y la demanda del consumidor por empaques sostenibles. Los actores del mercado también están aprovechando las tecnologías de impresión digital para ofrecer películas retráctiles personalizadas y de alto impacto visual, atendiendo las necesidades de marca y promoción. Las estrategias de expansión, incluidas fusiones, adquisiciones y desarrollos de instalaciones regionales, son prevalentes para obtener una ventaja competitiva en los mercados emergentes. Por ejemplo, Berry Global Inc. ha introducido una nueva película estirable Bontite® Sustane™ con un 30% de contenido reciclado post-consumo (PCR) certificado, demostrando su compromiso con la sostenibilidad e innovación en la industria del embalaje. Además, la creciente presencia de fabricantes locales y regionales intensifica la competencia en el mercado, impulsando la innovación y la eficiencia de costos. A medida que la sostenibilidad y el rendimiento siguen siendo diferenciadores clave, las empresas se están enfocando en formulaciones avanzadas de materiales y soluciones de embalaje inteligentes.
Desarrollos Recientes:
- En noviembre de 2023, Coveris, un fabricante líder europeo de envases, presentó su última innovación, MonoFlex Thermoform, una película termoformable completamente reciclable diseñada para aplicaciones de envasado de alimentos. Este desarrollo marca un paso significativo hacia soluciones de envasado sostenibles, proporcionando una alternativa ecológica a los materiales termoformables tradicionales no reciclables.
- En junio de 2024, Coveris completó la adquisición de Hadepol Flexo, un productor de papel flexible y películas de embalaje con sede en Polonia. Esta adquisición amplía la presencia de Coveris en Europa Central y del Este y fortalece su oferta para las industrias de panadería y confitería.
Concentración y Características del Mercado:
El mercado global de películas retráctiles exhibe una estructura moderadamente fragmentada, con una mezcla de corporaciones multinacionales y actores regionales compitiendo por la cuota de mercado. Aunque algunas empresas dominantes, como Berry Global Inc., Sealed Air Corporation y Amcor plc, poseen una porción significativa del mercado, numerosos fabricantes de tamaño medio y locales contribuyen al suministro regional. La presencia de actores tanto establecidos como emergentes fomenta un entorno competitivo, impulsando la innovación continua en ciencia de materiales y eficiencia de fabricación. El mercado se caracteriza por una creciente demanda de películas retráctiles sostenibles y de alto rendimiento, con un fuerte enfoque en la reciclabilidad y materiales biodegradables. Los avances tecnológicos, como las películas coextruidas de múltiples capas y capacidades de impresión de alta claridad, están moldeando la diferenciación de productos. Además, la creciente influencia de las políticas regulatorias y las cambiantes preferencias de los consumidores hacia envases ecológicos están obligando a los fabricantes a invertir en métodos de producción sostenibles. Las dinámicas del mercado están además influenciadas por las tendencias evolutivas en el comercio electrónico, el comercio minorista y el embalaje logístico.
Cobertura del Informe:
El informe de investigación ofrece un análisis detallado basado en Por Tipo, Por Aplicación, Por Usuario Final, Por Espesor y Por Canal de Distribución. Detalla a los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye información sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Además, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora las dinámicas del mercado, los escenarios regulatorios y los avances tecnológicos que están moldeando la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos entrantes y empresas establecidas para navegar por las complejidades del mercado.
Perspectivas Futuras:
- Se espera que el mercado global de películas retráctiles experimente un crecimiento constante, impulsado por la creciente demanda de soluciones de embalaje flexibles y ligeras en diversas industrias.
- El aumento de la presión regulatoria para reducir los desechos plásticos acelerará la adopción de películas retráctiles biodegradables y reciclables.
- Los avances en la tecnología de coextrusión multicapa mejorarán la resistencia, claridad y propiedades de barrera de las películas, mejorando el rendimiento del producto.
- El sector del comercio electrónico continuará impulsando la demanda de soluciones de embalaje secundario duraderas, apoyando la expansión del mercado.
- Las crecientes inversiones en tecnologías de impresión digital y de alta definición mejorarán las oportunidades de marca para las empresas que utilizan películas retráctiles.
- Los mercados emergentes en Asia-Pacífico, América Latina y Oriente Medio presentarán oportunidades de crecimiento significativas debido a la rápida urbanización y la expansión de la infraestructura minorista.
- El aumento de los costos de las materias primas y las interrupciones en la cadena de suministro pueden desafiar a los fabricantes, empujándolos hacia métodos de producción sostenibles y rentables.
- La creciente adopción de películas retráctiles en las industrias farmacéutica y de salud para embalajes a prueba de manipulaciones y estériles contribuirá al crecimiento del mercado.
- La preferencia del consumidor por embalajes ecológicos fomentará la innovación en soluciones de películas retráctiles recicladas post-consumo y de base biológica.
- Las fusiones, adquisiciones y expansiones de capacidad estratégicas darán forma al panorama competitivo, fomentando la innovación y la consolidación del mercado.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado global de películas retráctiles?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de películas retráctiles entre 2024 y 2032?
¿Qué factores están impulsando el crecimiento del mercado global de películas retráctiles?
¿Cuáles son los segmentos clave dentro del mercado global de películas retráctiles?
¿Cuáles son algunos de los desafíos que enfrenta el mercado global de películas retráctiles?
¿Quiénes son los principales actores en el mercado global de películas retráctiles?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Películas Retráctiles Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Películas Retráctiles Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 18023.45 million → 2032: USD 29181.66 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Películas Retráctiles Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Películas Retráctiles Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Películas Retráctiles Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Películas Retráctiles Market Drivers
- 3.3 Mercado de Películas Retráctiles Market Restraints & Challenges
- 3.4 Mercado de Películas Retráctiles Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Películas Retráctiles Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Películas Retráctiles Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Películas Retráctiles category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Películas Retráctiles Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Películas Retráctiles Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Películas Retráctiles market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Películas Retráctiles Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Películas Retráctiles Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Películas Retráctiles Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Películas Retráctiles (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Películas Retráctiles Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Películas Retráctiles Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Películas Retráctiles Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Películas Retráctiles Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Películas Retráctiles Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Películas Retráctiles Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Películas Retráctiles Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Películas Retráctiles Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Películas Retráctiles Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
