
Visión General del Mercado
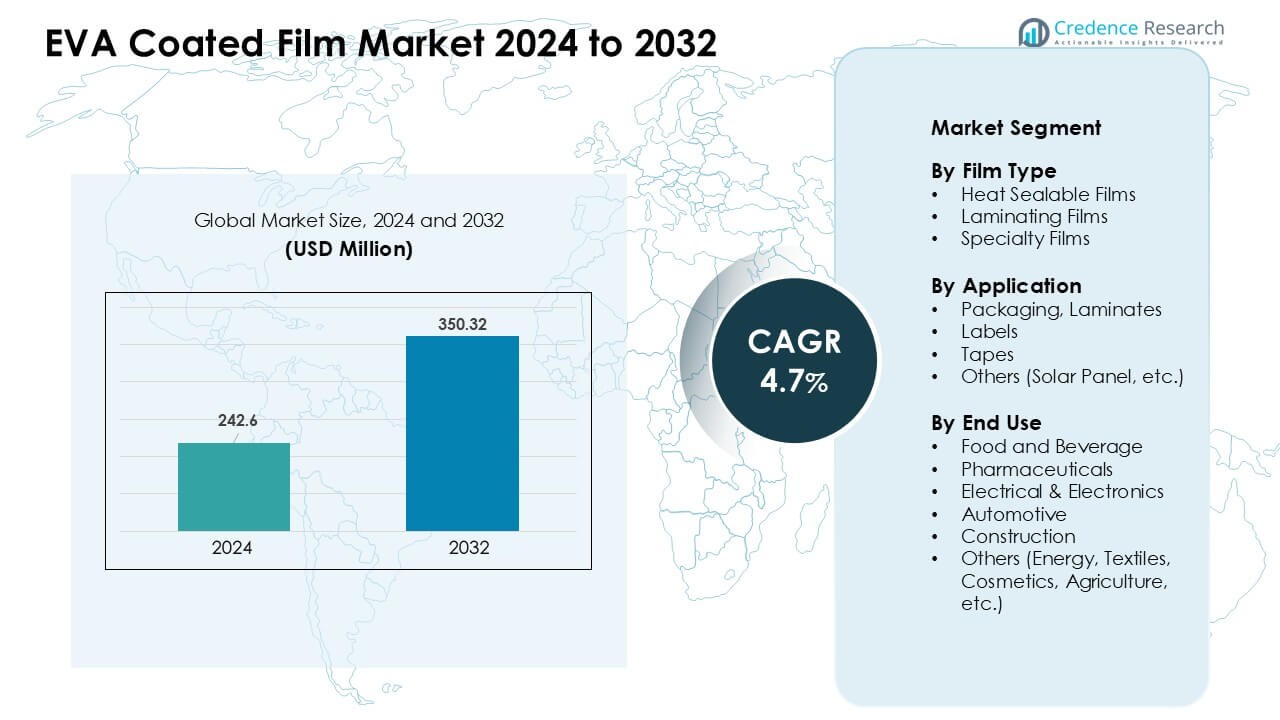
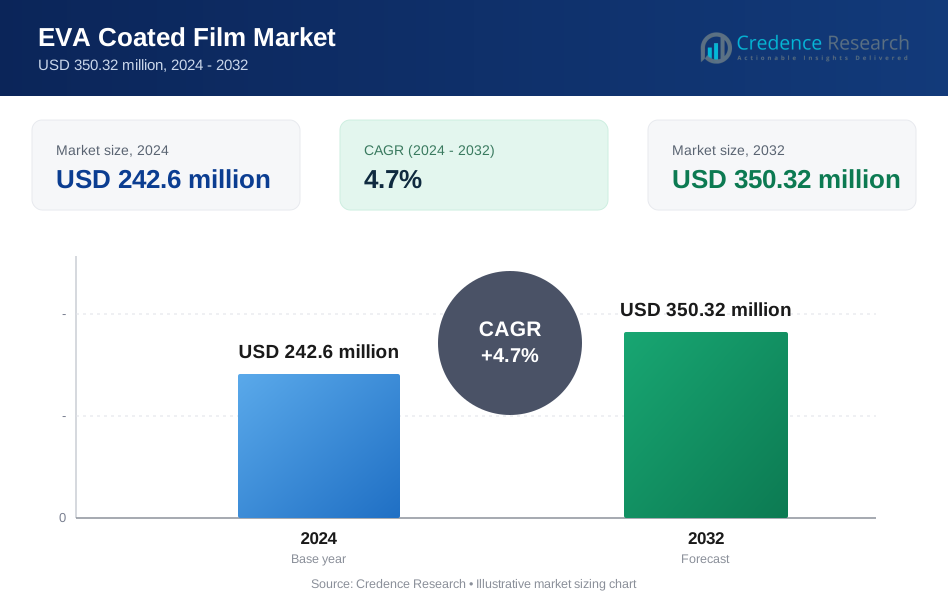
El mercado de películas recubiertas de EVA fue valorado en USD 242.6 millones en 2024 y se anticipa que alcanzará USD 350.32 millones para 2032, creciendo a una CAGR del 4.7% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Películas Recubiertas de EVA 2024 | USD 242.6 Millones |
| Mercado de Películas Recubiertas de EVA, CAGR | 4.7% |
| Tamaño del Mercado de Películas Recubiertas de EVA 2032 | USD 350.32 Millones |
El mercado de películas recubiertas de EVA está conformado por actores clave como Hanwha Solutions, Celanese Corporation, Arkema, Mitsui Chemicals Tohcello, Folienwerk Wolfen, Brentwood Plastics, Dr. Dietrich Müller, Changzhou Bbetter Film Technologies y Allied Glasses, cada uno compitiendo a través de la innovación en materiales y el desarrollo de películas específicas para aplicaciones. Estas empresas se centran en capas de sellado más fuertes, mejor claridad óptica y rendimiento avanzado de laminación para servir a los sectores de embalaje, solar, electrónica y automotriz. Asia Pacífico emergió como la región líder en 2024 con aproximadamente un 38% de participación, impulsada por su gran base de embalaje, la expansión de la producción de módulos solares y un fuerte ecosistema de fabricación electrónica.
Perspectivas del Mercado
- El mercado de películas recubiertas de EVA fue valorado en USD 6 millones en 2024 y se proyecta que alcanzará USD 350.32 millones para 2032, creciendo a una CAGR del 4.7%.
- La demanda aumenta debido al fuerte uso en embalajes flexibles, donde las películas termosellables lideraron el segmento con aproximadamente un 41% de participación en 2024, impulsadas por una mejor resistencia al sellado y mayor eficiencia de línea.
- Las tendencias clave incluyen la creciente adopción en encapsulación de módulos solares y electrónica, junto con el creciente interés en estructuras de embalaje mono-material reciclables en las principales regiones manufactureras.
- Actores líderes como Hanwha Solutions, Celanese, Arkema, Mitsui Chemicals Tohcello y Folienwerk Wolfen compiten a través de la innovación en recubrimientos, capacidad expandida y carteras de películas específicas para aplicaciones.
- Asia Pacífico dominó el mercado con casi un 38% de participación en 2024, seguido por América del Norte con un 28% y Europa con un 25%, respaldado por una fuerte demanda de embalajes, solar y automotriz en estas regiones.
Análisis de Segmentación del Mercado:
Por Tipo de Película
Las películas termosellables dominaron este segmento en 2024 con aproximadamente un 41% de participación. Estas películas ganaron una fuerte demanda debido a su confiable resistencia al sellado, flexibilidad y amplio uso en bolsas de alimentos y paquetes médicos. Las películas de laminación siguieron ya que los convertidores las utilizaron para mejorar la durabilidad y la claridad de impresión en el embalaje de consumo. Las películas especiales crecieron en sectores premium que necesitaban alta claridad óptica o soporte de barrera. El creciente enfoque en el sellado seguro, velocidades de línea más rápidas y calidad de empaque consistente ayudaron a las películas termosellables a mantener su liderazgo en los principales formatos de embalaje.
- Por ejemplo, Sealed Air Corporation suministra películas termosellables coextruidas de múltiples capas bajo su marca Cryovac®, diseñadas para alta resistencia al sellado y rendimiento confiable de hot-tack en líneas de empaque form-fill-seal de alta velocidad utilizadas en el embalaje de alimentos y proteínas.
Por Aplicación
El embalaje y los laminados lideraron el segmento de aplicación en 2024 con casi un 52% de participación. Esta categoría creció debido a la fuerte adopción en snacks, productos congelados y paquetes minoristas flexibles que requerían sellos herméticos y una resistencia mecánica estable. Las etiquetas vieron una demanda constante en productos FMCG de marca, mientras que las cintas recubiertas de EVA se expandieron en el agrupamiento industrial y el embalaje protector. El segmento de paneles solares también ganó tracción ya que las capas de EVA apoyaron una fuerte adhesión y resistencia a la humedad. Los estándares más altos de higiene en el embalaje y el cambio hacia materiales ligeros mantuvieron al embalaje y los laminados en la cima.
- Por ejemplo, Taghleef Industries Group suministra películas BOPP sellables con amplias ventanas de sellado y un fuerte rendimiento de hot-tack, apoyando un embalaje vertical form-fill-seal confiable para productos pesados de snacks y alimentos congelados.
Por Uso Final
Los alimentos y bebidas representaron la mayor participación en 2024 con alrededor del 38%. Los fabricantes prefirieron películas recubiertas de EVA porque estas ofrecían un sellado fuerte, resistencia a los olores y claridad adecuada para comidas listas para comer, snacks y alimentos refrigerados. Las farmacéuticas las adoptaron para envolturas estériles y bolsas protectoras, mientras que las empresas de electricidad y electrónica usaron películas de EVA para capas de aislamiento. Los sectores automotriz y de construcción las aplicaron en laminados y láminas protectoras. El crecimiento en alimentos envasados, la creciente expansión de la cadena de frío y normas de seguridad más estrictas apoyaron la fuerte posición de los alimentos y bebidas como el principal uso final.
Principales Impulsores del Crecimiento
Aumento de la Demanda de Embalaje Flexible de Alto Rendimiento
El creciente uso de embalaje flexible en alimentos, bebidas, cuidado personal y artículos farmacéuticos impulsa una fuerte demanda de películas recubiertas de EVA. Los propietarios de marcas prefieren las capas de EVA porque el recubrimiento mejora la resistencia del sellado, la claridad y la resistencia a la perforación, lo que ayuda a proteger los productos durante el almacenamiento y el tránsito. Muchos convertidores se inclinan hacia estructuras recubiertas de EVA para cumplir con velocidades de sellado más rápidas y reducir fallas de material en líneas automatizadas. El aumento del consumo de snacks, el incremento de los envíos de comercio electrónico y el cambio hacia embalajes ligeros también fortalecen esta demanda. Las películas recubiertas de EVA apoyan la seguridad del producto, extienden la vida útil y permiten formatos de empaque atractivos, lo que las mantiene centrales en el ciclo de crecimiento global del embalaje flexible.
- Por ejemplo, Polfilm suministra películas BOPP utilizadas en embalajes flexibles, donde los recubrimientos a base de EVA mejoran la adhesión y aumentan la resistencia a la humedad y al aceite para aplicaciones alimentarias y minoristas.
Expansión de Aplicaciones Solares y Electrónicas
El crecimiento en la producción de paneles solares y la fabricación de electrónica aumenta la necesidad de películas recubiertas de EVA, especialmente en capas de laminación y encapsulación. Los módulos solares dependen de los recubrimientos de EVA para proporcionar una fuerte adhesión, resistencia a los rayos UV y barreras de humedad que ayudan a mantener la eficiencia del panel durante largos períodos. Los fabricantes de electrónica utilizan películas recubiertas de EVA para aislamiento, amortiguación e interfaces protectoras. Las crecientes inversiones en energía renovable, la expansión de la producción de semiconductores y el uso más amplio de dispositivos inteligentes elevan el consumo en estas aplicaciones. Los recubrimientos de EVA también apoyan la estabilidad térmica y la claridad óptica, lo que beneficia tanto a los componentes solares como electrónicos. Estas características impulsan el segmento hacia un crecimiento constante y a largo plazo.
- Por ejemplo, los datos de la industria solar indican que aproximadamente el 75–80% de los módulos fotovoltaicos en todo el mundo utilizan películas encapsulantes de EVA entre el vidrio y la lámina posterior, debido a su alta transmitancia de luz, elasticidad y estabilidad de rendimiento a largo plazo.
Fuerte Adopción en los Sectores Automotriz y de Construcción
Las empresas automotrices y de construcción utilizan películas recubiertas de EVA para amortiguación de vibraciones, laminados interiores, capas de vidrio de seguridad y recubrimientos protectores. Estas características mejoran el control del ruido, la durabilidad y la resistencia a la fisuración o delaminación. El rápido crecimiento urbano impulsa proyectos de construcción que requieren acristalamiento de alto rendimiento y estructuras laminadas. La industria automotriz también avanza hacia componentes ligeros, donde las películas recubiertas de EVA apoyan una mejor absorción de energía y estabilidad a largo plazo. La demanda aumenta a medida que ambas industrias se centran en la seguridad, la eficiencia energética y el mejor rendimiento de los materiales. Las películas recubiertas de EVA sirven como capas intermedias confiables que aumentan la resistencia estructural y mejoran el comportamiento mecánico a largo plazo, convirtiéndolas en clave para muchas necesidades de ingeniería moderna.
Tendencias y Oportunidades Clave
Creciente Cambio Hacia Materiales Reciclables y Sostenibles
Los objetivos de sostenibilidad impulsan a los usuarios de embalajes e industriales a adoptar películas recubiertas de EVA que apoyan la reducción de calibre, la reducción de residuos y la mejora de la reciclabilidad. Muchas empresas exploran estructuras de mono-material donde los recubrimientos de EVA reemplazan formatos complejos de múltiples capas. Esta tendencia ayuda a reducir los desafíos de eliminación y se alinea con las regulaciones globales enfocadas en reducir los residuos plásticos. Las marcas buscan materiales con menores emisiones de procesamiento y mejores resultados al final de su vida útil, lo que genera interés en las soluciones recubiertas de EVA. El mercado continúa explorando EVA de base biológica y tecnologías de recubrimiento sin solventes, creando nuevas oportunidades para una producción más limpia y carteras de productos más ecológicas.
- Por ejemplo, Ester Industries suministra películas de poliéster con recubrimientos a base de EVA diseñados para mejorar la sellabilidad, la transparencia y la estabilidad dimensional, haciéndolos adecuados para aplicaciones de embalaje flexible compatibles con contacto alimentario, incluidas estructuras ligeras de mono-material.
Avances en Tecnologías de Películas de Alta Claridad y Especialidad
Las innovaciones en recubrimiento y extrusión ayudan a los fabricantes a desarrollar películas recubiertas de EVA con claridad óptica superior, mayor resistencia a la temperatura y propiedades de superficie mejoradas. Estos avances benefician a la electrónica premium, los paneles solares y el embalaje sanitario. Un mejor rendimiento de adhesión y un comportamiento de fusión controlado también apoyan velocidades de fabricación más rápidas. Muchos actores del mercado invierten en nuevas formulaciones de resina para mejorar la durabilidad sin aumentar el costo del material. Estas innovaciones crean oportunidades para aplicaciones especializadas que necesitan un rendimiento a medida, como laminados avanzados, pantallas y cintas técnicas, ampliando el alcance del mercado.
- Por ejemplo, Kuraray suministra películas encapsulantes de EVA para módulos fotovoltaicos con una transmitancia de luz superior al 90%, resistividad volumétrica superior a 10¹⁴ Ω·cm y contenido de gel típicamente superior al 80%, apoyando la estabilidad óptica a largo plazo y la durabilidad mecánica en la laminación de paneles solares.
Desafíos Clave
Volatilidad en los Precios de las Materias Primas
Las fluctuaciones en los precios de la resina EVA crean presiones de costos para los convertidores de películas y los propietarios de marcas. Los cambios de precio generalmente resultan de cambios en los valores del petróleo crudo, interrupciones en el suministro y desequilibrios de producción regionales. Estos problemas dificultan que los fabricantes mantengan precios estables o pronostiquen costos a largo plazo. Los productores más pequeños luchan más porque carecen de ventajas de escala. La volatilidad persistente a menudo retrasa la inversión en nueva capacidad o innovación de productos. La gestión de riesgos de adquisición se vuelve esencial a medida que la demanda global de EVA se expande en aplicaciones de embalaje, solar y automotriz.
Infraestructura de Reciclaje Limitada y Compatibilidad de Materiales
El reciclaje de películas recubiertas con EVA sigue siendo un desafío debido a problemas de separación de capas de recubrimiento y capacidad de procesamiento limitada. Muchas instalaciones de reciclaje carecen de equipos que puedan manejar eficientemente estructuras recubiertas, lo que restringe las tasas de recolección y reprocesamiento. Esta limitación afecta la adopción en regiones con estrictas normas de sostenibilidad. Los problemas de compatibilidad con ciertos polímeros también reducen la capacidad de integrar películas recubiertas con EVA en sistemas de circuito cerrado. Estos desafíos ralentizan el progreso hacia los objetivos de circularidad y obligan a los fabricantes a invertir en el rediseño de materiales para facilitar el reciclaje.
Análisis Regional
América del Norte
América del Norte tuvo aproximadamente el 28% de participación en el mercado de películas recubiertas con EVA en 2024. La fuerte demanda provino del envasado de alimentos, suministros médicos y electrónica que requerían alta resistencia de sellado y rendimiento estable. EE. UU. lideró el uso regional debido a la fuerte producción de envases flexibles y al aumento de instalaciones de paneles solares. El crecimiento en comidas listas para comer y la expansión de la cadena de frío también apoyaron un mayor consumo de películas de EVA. Los convertidores regionales adoptaron recubrimientos de EVA para mejorar la claridad y la resistencia mecánica en paquetes premium. Las inversiones favorables en energía renovable y electrónica avanzada ayudaron a mantener un impulso constante en las industrias de uso final.
Europa
Europa capturó casi el 25% de participación en 2024, apoyada por fuertes regulaciones de envasado y altos estándares de fabricación. Alemania, Italia y Francia lideraron la demanda a través de aplicaciones automotrices, solares e industriales que dependían de laminados recubiertos con EVA para durabilidad y claridad óptica. El enfoque regional en materiales reciclables y ligeros impulsó a los convertidores a adoptar recubrimientos de EVA como parte de soluciones mono-materiales. La expansión de proyectos solares en Alemania y los Países Bajos también aumentó el uso de EVA. Las fuertes industrias farmacéuticas y alimentarias contribuyeron además a la adopción constante del mercado en toda Europa Occidental y Oriental.
Asia Pacífico
Asia Pacífico dominó el mercado de películas recubiertas con EVA en 2024 con aproximadamente el 38% de participación. China, India, Japón y Corea del Sur impulsaron el consumo debido a la rápida industrialización, fuerte producción de envases y fabricación a gran escala de módulos solares. El crecimiento de la región en los sectores de electrónica y automotriz fortaleció la demanda de películas especiales recubiertas con EVA. La rápida expansión del procesamiento de alimentos y el envasado de comercio electrónico apoyaron aún más la aceleración del mercado. Las altas inversiones en proyectos de energía renovable también impulsaron el uso de películas de EVA para encapsulación y laminación. Los costos competitivos de fabricación, el aumento de la actividad de exportación y las capacidades avanzadas de producción de películas mantuvieron a Asia Pacífico a la vanguardia.
América Latina
América Latina tuvo alrededor del 5% de participación en 2024, con Brasil y México liderando la adopción en el envasado de alimentos, laminados de construcción y aplicaciones automotrices. El crecimiento en el consumo de alimentos procesados y las mejoras locales de envasado fomentaron un uso más amplio de películas recubiertas con EVA para un mejor sellado y claridad. Las instalaciones solares aumentaron en partes de Brasil, impulsando una modesta adopción de películas de encapsulación. Los convertidores regionales adoptaron recubrimientos de EVA para mejorar la durabilidad del producto en climas cálidos. Si bien la expansión del mercado se mantuvo estable, se espera que el crecimiento de la inversión y el aumento de los estándares de envasado minorista fortalezcan la demanda en los próximos años.
Oriente Medio y África
El Medio Oriente y África representaron casi el 4% de la participación en 2024. La demanda aumentó en construcción, empaques de alimentos y proyectos de energía renovable, particularmente en los EAU, Arabia Saudita y Sudáfrica. Las adiciones de capacidad solar apoyaron el uso de películas de EVA en la encapsulación de módulos, mientras que la expansión de los sectores minoristas incrementó la demanda de empaques flexibles. La adopción se mantuvo más lenta que en otras regiones debido a la limitada producción local de películas, pero las importaciones cubrieron la mayoría de los requisitos. Los crecientes proyectos de infraestructura, el aumento del consumo de alimentos envasados y las inversiones en parques solares continúan apoyando el crecimiento gradual de la región.
Segmentaciones del Mercado:
Por Tipo de Película
- Películas Termosellables
- Películas para Laminación
- Películas Especiales
Por Aplicación
- Embalaje, Laminados
- Etiquetas
- Cintas
- Otros (Panel Solar, etc.)
Por Uso Final
- Alimentos y Bebidas
- Farmacéuticos
- Eléctrico y Electrónica
- Automotriz
- Construcción
- Otros (Energía, Textiles, Cosméticos, Agricultura, etc.)
Por Geografía
- América del Norte
- EE.UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Medio Oriente y África
- Países del CCG
- Sudáfrica
- Resto del Medio Oriente y África
Panorama Competitivo
El panorama competitivo del mercado de películas recubiertas de EVA presenta una combinación de fabricantes químicos globales, productores de películas especiales y convertidores regionales que se centran en empaques de alto rendimiento y laminados industriales. Empresas líderes como Hanwha Solutions, Celanese Corporation, Arkema, Mitsui Chemicals Tohcello, Folienwerk Wolfen, Brentwood Plastics, Dr. Dietrich Müller, Changzhou Bbetter Film Technologies y Allied Glasses compiten a través de avances en tecnología de recubrimiento, formulaciones mejoradas de resina y líneas de productos específicas para aplicaciones ampliadas. Muchos actores invierten en películas de encapsulación solar, películas de laminación de alta claridad y estructuras termosellables para fortalecer su presencia en sectores de rápido crecimiento. Las empresas también buscan expansiones de capacidad, asociaciones estratégicas y mejoras en la distribución regional para satisfacer la creciente demanda de las industrias de empaques, electrónica, automotriz y construcción. El mercado sigue impulsado por la innovación, con un fuerte énfasis en la durabilidad, reciclabilidad y producción rentable para mantener la ventaja competitiva.
Análisis de Jugadores Clave
- Hanwha Solutions/Chemical Corporation
- Brentwood Plastics, Inc.
- Folienwerk Wolfen GmbH
- Changzhou Bbetter Film Technologies Co., Ltd.
- Celanese Corporation
- Dietrich Müller GmbH
- Mitsui Chemicals Tohcello, Inc.
- Arkema
Desarrollos Recientes
- En octubre de 2024, Mitsui Chemicals Tohcello, Inc. se asoció con convertidores de envases para avanzar en el embalaje flexible de mono-material reciclable utilizando películas sellantes recubiertas de EVA. La colaboración se centró en mejorar la resistencia del sello y la adherencia en caliente en estructuras basadas en BOPP y PE.
Cobertura del Informe
El informe de investigación ofrece un análisis en profundidad basado en Tipo de Película, Aplicación, Uso Final y Geografía. Detalla los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye perspectivas sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Además, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, los escenarios regulatorios y los avances tecnológicos que están moldeando la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos participantes y empresas establecidas para navegar por las complejidades del mercado.
Perspectivas Futuras
- El mercado crecerá a medida que aumente la demanda de embalaje flexible en los canales minoristas globales.
- Las instalaciones de paneles solares impulsarán el consumo de películas de encapsulación recubiertas de EVA.
- Los avances en tecnología de recubrimiento mejorarán la claridad, la resistencia del sello y la resistencia al calor.
- Los diseños de embalaje de mono-material crearán nuevas oportunidades para estructuras reciclables de EVA.
- Las aplicaciones automotrices se expandirán debido al creciente uso en vidrio de seguridad y laminados interiores.
- La fabricación de electrónicos adoptará más películas recubiertas de EVA para aislamiento y capas protectoras.
- Los fabricantes invertirán en líneas de recubrimiento de mayor capacidad para satisfacer las crecientes necesidades de producción.
- Las normas de sostenibilidad impulsarán la adopción de procesos de recubrimiento sin solventes y de baja emisión.
- Los actores regionales fortalecerán las asociaciones para expandir las cadenas de suministro y reducir la dependencia de importaciones.
- La creciente diversificación industrial empujará las películas recubiertas de EVA hacia sectores emergentes como el almacenamiento de energía y materiales de construcción avanzados.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de películas recubiertas de EVA y cuál es su tamaño proyectado para 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de películas recubiertas de EVA entre 2024 y 2032?
¿Qué segmento del mercado de películas recubiertas de EVA tuvo la mayor participación en 2024?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado de películas recubiertas de EVA?
¿Quiénes son las empresas líderes en el mercado de películas recubiertas de EVA?
¿Qué región comandó la mayor parte del mercado de películas recubiertas de EVA?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Películas Recubiertas de EVA Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Películas Recubiertas de EVA Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 242.6 million → 2032: USD 350.32 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Películas Recubiertas de EVA Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Películas Recubiertas de EVA Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Películas Recubiertas de EVA Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Películas Recubiertas de EVA Market Drivers
- 3.3 Mercado de Películas Recubiertas de EVA Market Restraints & Challenges
- 3.4 Mercado de Películas Recubiertas de EVA Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Películas Recubiertas de EVA Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Películas Recubiertas de EVA Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Películas Recubiertas de EVA category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Películas Recubiertas de EVA Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Películas Recubiertas de EVA Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Películas Recubiertas de EVA market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Películas Recubiertas de EVA Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Películas Recubiertas de EVA Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Películas Recubiertas de EVA Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Películas Recubiertas de EVA (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Películas Recubiertas de EVA Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Películas Recubiertas de EVA Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Películas Recubiertas de EVA Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Películas Recubiertas de EVA Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Películas Recubiertas de EVA Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Películas Recubiertas de EVA Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Películas Recubiertas de EVA Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Películas Recubiertas de EVA Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Películas Recubiertas de EVA Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
