
Visión General del Mercado de Películas Especiales y de Alto Rendimiento:
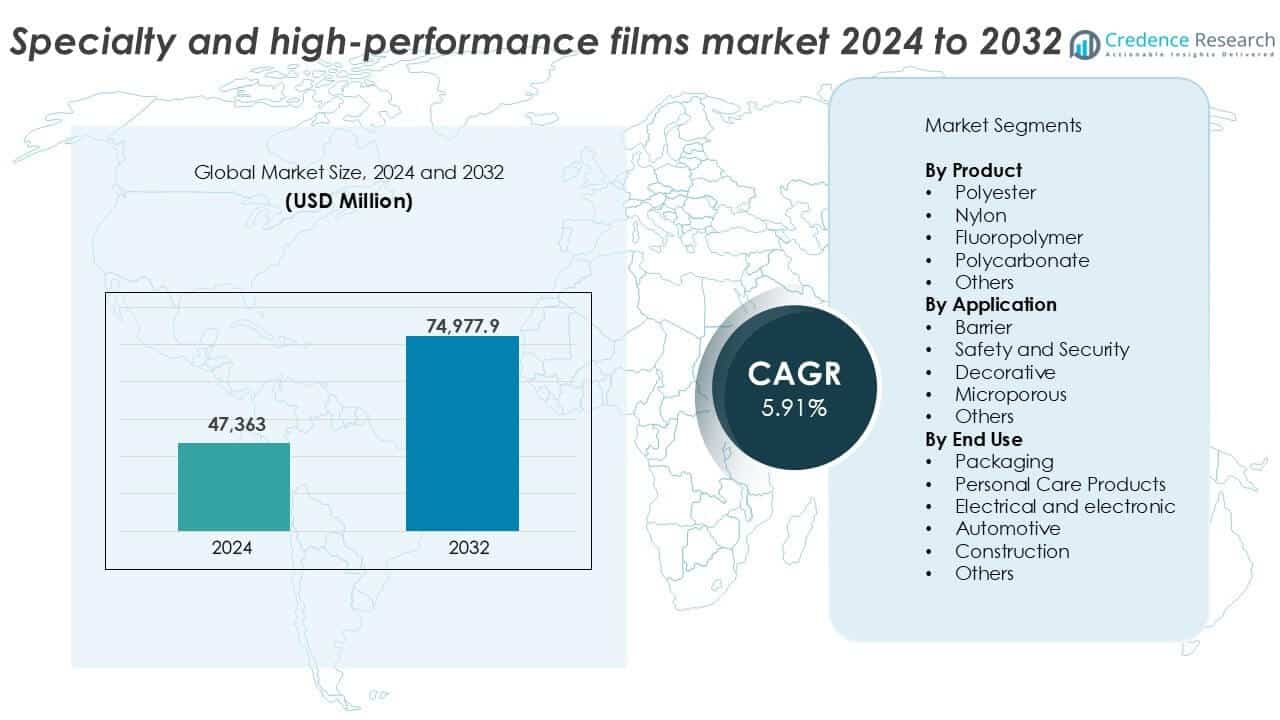
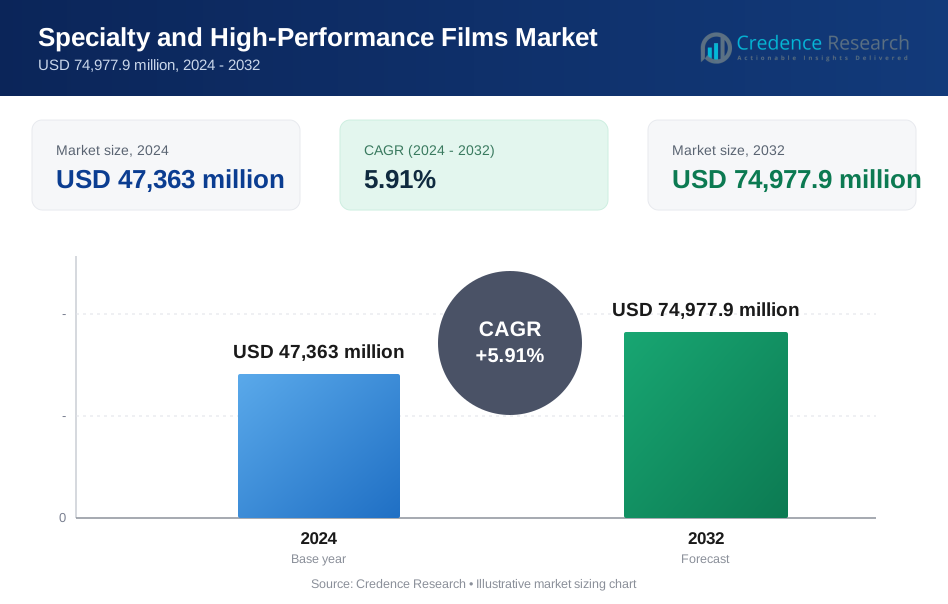
El tamaño del mercado de películas especiales y de alto rendimiento se valoró en USD 47,363 millones en 2024 y se anticipa que alcanzará los USD 74,977.9 millones para 2032, con un CAGR del 5.91% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Películas Especiales y de Alto Rendimiento 2024 | USD 47,363 millones |
| Mercado de Películas Especiales y de Alto Rendimiento, CAGR | 5.91% |
| Tamaño del Mercado de Películas Especiales y de Alto Rendimiento 2032 | USD 74,977.9 millones |
Los principales actores en el mercado de películas especiales y de alto rendimiento incluyen BASF SE, Evonik Industries AG, The Dow Chemical Company y ExxonMobil Corporation, cada uno enfocado en diversas aplicaciones desde empaques hasta electrónica y automotriz. Otras empresas clave como Clariant AG, Albemarle Corporation, Kaneka Corporation, Nouryon, LANXESS AG y Songwon Industrial Co., Ltd. fortalecen su ventaja competitiva a través de innovaciones de productos y expansiones estratégicas. Asia Pacífico lidera el mercado global con una participación del 34% en 2024, impulsada por un fuerte crecimiento manufacturero y una creciente demanda en los sectores de empaques de alimentos, electrónica y automotriz. Norteamérica y Europa siguen, representando el 28% y el 24% respectivamente, apoyados por avances tecnológicos y un énfasis regulatorio en películas sostenibles.
Perspectivas del Mercado de Películas Especiales y de Alto Rendimiento
- El mercado se situó en USD 47,363 millones en 2024 y alcanzará los USD 74,977.9 millones para 2032, creciendo a un CAGR del 5.91%, apoyado por la demanda de empaques, electrónica y automotriz.
- El crecimiento surge de las necesidades de empaques flexibles, el enfoque en la protección de productos y el uso de materiales ligeros, con películas de poliéster que tienen más del 40% de participación y el uso final en empaques liderando con más del 45% de participación.
- Las tendencias favorecen las películas reciclables y de alta barrera, mientras que las aplicaciones de barrera mantienen más del 35% de participación, y las empresas invierten en soluciones de películas multicapa, de calibre delgado y sostenibles para cumplir con las regulaciones.
- La competencia sigue siendo moderada, liderada por BASF, Dow, Evonik y ExxonMobil, ya que los actores amplían la capacidad, mejoran el rendimiento de las películas y apuntan a nichos de electrónica, medicina y automotriz.
- Asia Pacífico lidera con un 34% de participación, seguido por Norteamérica con un 28% y Europa con un 24%, mientras que América Latina y Medio Oriente & África contribuyen cada uno con casi un 7% a través de un crecimiento industrial constante.
Análisis de Segmentación del Mercado de Películas Especiales y de Alto Rendimiento:
Por Producto
El segmento de poliéster domina el mercado de películas especiales y de alto rendimiento, representando más del 40% de la cuota global en 2024. Su uso generalizado se debe a su excelente resistencia a la tracción, resistencia química y bajo costo de producción. Las películas de poliéster se utilizan ampliamente en embalaje flexible, aislamiento de electrónica y aplicaciones de imagen. Las películas de fluoropolímero siguen, impulsadas por una fuerte demanda en electrónica y automoción por su estabilidad térmica y química. Los segmentos de nylon y policarbonato experimentan un crecimiento moderado debido al uso creciente en películas protectoras y ópticas. Las innovaciones en poliéster de base biológica apoyan aún más el liderazgo del segmento y las tendencias de sostenibilidad.
- Por ejemplo, las películas de poliéster como el PET biaxialmente orientado (BoPET) se utilizan ampliamente en embalaje flexible y electrónica como sustratos para circuitos y pantallas gracias a su alta resistencia a la tracción y estabilidad térmica.
Por Aplicación
Las películas de barrera lideran el segmento de aplicación, manteniendo más del 35% de la cuota en 2024, impulsadas por su uso extensivo en embalaje de alimentos y farmacéuticos. Estas películas ofrecen una fuerte resistencia a la humedad, oxígeno y UV, lo que ayuda a preservar la vida útil del producto. Las películas de seguridad y protección muestran una adopción constante en las industrias de la construcción y automotriz por su resistencia a la rotura. Las películas decorativas y microporosas atienden a segmentos de nicho como la decoración del hogar y la filtración, respectivamente. El crecimiento continuo en el sector del embalaje sostiene la demanda de materiales de alta barrera en todas las geografías.
- Por ejemplo, las películas de barrera compuestas de PET u otros polímeros bloquean la humedad y el oxígeno para extender la vida útil del producto en bienes empaquetados.
Por Uso Final
El embalaje emerge como el segmento de uso final líder, capturando más del 45% de la cuota de mercado en 2024. La creciente demanda de materiales flexibles, duraderos y protectores en alimentos, farmacéuticos y cuidado personal apoya el dominio del segmento. Las películas especiales se utilizan cada vez más para formatos de embalaje ligeros y resistentes a manipulaciones. La electricidad y la electrónica también contribuyen significativamente, impulsadas por las tendencias de miniaturización y las necesidades de aislamiento de circuitos. Los sectores automotriz y de construcción muestran un uso creciente de películas de seguridad, decorativas y resistentes al calor. Las aplicaciones de cuidado personal ganan tracción a través de películas transpirables utilizadas en productos de higiene y embalaje cosmético.
Factores Clave de Crecimiento del Mercado de Películas Especiales y de Alto Rendimiento
Demanda Expansiva de la Industria de Embalaje Flexible
El rápido crecimiento del sector de embalaje flexible impulsa significativamente la demanda de películas especiales y de alto rendimiento. Estas películas ofrecen fuertes propiedades de barrera, alta resistencia a la tracción y resistencia química esenciales para el embalaje de alimentos, farmacéuticos y bienes de consumo. La creciente preferencia del consumidor por formatos de embalaje ligeros, resellables y ecológicos acelera su adopción. Las estructuras de películas multicapa que utilizan poliéster, nylon y fluoropolímeros aseguran una vida útil prolongada y seguridad del producto. Los fabricantes también se benefician de costos logísticos reducidos debido al embalaje ligero. En economías emergentes, el aumento de ingresos disponibles y la urbanización impulsan el consumo de alimentos empaquetados, expandiendo directamente el consumo de películas. Los cambios regulatorios que favorecen materiales reciclables y libres de BPA también empujan a las marcas a actualizarse de películas convencionales a variantes de alto rendimiento. Esta transición de embalaje rígido a flexible en industrias de todo el mundo está destinada a impulsar un crecimiento sostenido a largo plazo.
- Por ejemplo, las películas de poliéster como el PET biorientado (BoPET) ofrecen alta resistencia a la tracción y química, lo que las hace adecuadas para aplicaciones de embalaje flexible donde la durabilidad y la seguridad del producto son importantes.
Avances en Ingeniería de Películas y Optimización del Rendimiento
Las innovaciones tecnológicas en el procesamiento de polímeros y la formulación de películas impulsan mejoras consistentes en películas especiales y de alto rendimiento. Los fabricantes desarrollan películas a medida con una mejor eficiencia de barrera, protección UV, resistencia térmica y claridad óptica. Las películas de alto rendimiento se diseñan cada vez más para atributos específicos de aplicación, como resistencia a los arañazos en electrónica, retardancia a la llama en interiores de automóviles o estructura microporosa en membranas transpirables. Las técnicas de coextrusión y laminación multicapa permiten una mejor utilización del material y eficiencia de costos. La integración de nanomateriales, aditivos biodegradables y funcionalidades inteligentes (como recubrimientos anti-vaho o antimicrobianos) mejora la versatilidad funcional de las películas. Estos avances permiten nuevos usos en diversos sectores, reducen el desperdicio de materias primas y apoyan los objetivos de sostenibilidad. El gasto en I+D de los principales actores se centra en producir películas más delgadas, fuertes y reciclables, desbloqueando oportunidades de mercado más amplias.
- Por ejemplo, la coextrusión permite películas multicapa que equilibran la eficiencia de barrera con el uso de material, beneficiando el rendimiento del embalaje y la eficiencia de costos.
Crecientes Aplicaciones en los Sectores Electrónico y Automotriz
El uso creciente de películas especiales y de alto rendimiento en componentes electrónicos y automotrices contribuye significativamente a la expansión del mercado. En electrónica, las películas se utilizan en aplicaciones como aislamiento de capacitores, pantallas flexibles, protección de circuitos y sustratos adhesivos. Su capacidad para soportar alto voltaje, temperatura y estrés mecánico es crítica en dispositivos compactos y de alto rendimiento. En el sector automotriz, las películas ligeras ayudan a reducir el peso del vehículo al tiempo que ofrecen durabilidad, estabilidad térmica y estética decorativa. Las películas de fluoropolímero y policarbonato se utilizan ampliamente en paneles de instrumentos, tableros y protección de ventanas. El impulso global hacia los vehículos eléctricos apoya aún más la demanda de películas resistentes al calor y aislantes. A medida que los OEM se centran en la seguridad, el confort y la eficiencia energética, las películas especiales proporcionan soluciones de material confiables y multifuncionales, impulsando una adopción continua en el mercado.
Tendencias y Oportunidades Clave en el Mercado de Películas Especiales y de Alto Rendimiento
Cambio Hacia Soluciones de Películas Sostenibles y Reciclables
La sostenibilidad se está convirtiendo en un enfoque central a lo largo de la cadena de valor de las películas especiales, abriendo nuevas oportunidades de mercado. Los consumidores y los reguladores exigen cada vez más materiales ecológicos, lo que está impulsando a los fabricantes a reemplazar las películas plásticas convencionales por alternativas reciclables, biodegradables o compostables. Los polímeros de base biológica como el PLA y el PHA, así como el contenido reciclado postconsumo, están ganando terreno en aplicaciones de películas de alto rendimiento. Las principales empresas de empaques se comprometen con los objetivos de economía circular, alentando a los proveedores a innovar en estructuras de películas sostenibles sin comprometer el rendimiento. Las películas de barrera de un solo material que facilitan el reciclaje están en alta demanda en Europa y América del Norte. La creciente conciencia sobre la contaminación plástica y las regulaciones globales en torno a la responsabilidad extendida del productor (EPR) refuerzan aún más esta tendencia. Las empresas que invierten en líneas de productos ecológicos y sistemas de circuito cerrado están en posición de beneficiarse del cambio hacia el cumplimiento ambiental y el consumismo consciente.
- Por ejemplo, los mercados europeos de películas flexibles muestran una fuerte adopción de formatos reciclables y biodegradables impulsados por estrictas directrices de la UE y la preferencia del cliente por películas ecológicas.
Aumento del Uso en Aplicaciones Médicas e Higiénicas
Las películas especiales están experimentando una mayor demanda en los sectores de salud e higiene, impulsada por las necesidades de control de infecciones y la expansión de los mercados de cuidado personal. Las películas utilizadas en el cuidado de heridas, cortinas quirúrgicas, dispositivos de diagnóstico y barreras protectoras requieren una gestión precisa de la humedad, transpirabilidad y biocompatibilidad. Las variantes de películas microporosas y transpirables son materiales clave en productos de higiene como pañales para adultos, toallas sanitarias y productos para el cuidado del bebé. La pandemia de COVID-19 aceleró significativamente la conciencia y la inversión en películas de grado médico, una tendencia que continúa con una población global envejecida y un aumento en los gastos de salud. Además, los recubrimientos de películas antimicrobianas y los polímeros de alto rendimiento esterilizables se están utilizando cada vez más en el embalaje médico y la protección de equipos. Estos factores crean nuevas vías de crecimiento para las empresas que ofrecen películas especializadas adaptadas a los estándares de higiene y clínicos.
Desafíos Clave del Mercado de Películas Especiales y de Alto Rendimiento
Alto Costo de Materias Primas y Tecnologías de Procesamiento Avanzadas
Uno de los principales desafíos en el mercado de películas especiales y de alto rendimiento es el alto costo de las materias primas y los complejos requisitos de procesamiento. Los polímeros premium como los fluoropolímeros, las poliimidas y las resinas de nylon especializadas son significativamente más caros que el polietileno o polipropileno estándar. El uso de aditivos, laminados multicapa y tecnologías avanzadas de coextrusión aumenta aún más los costos de producción. Esto crea presión sobre los precios, especialmente en aplicaciones sensibles al costo y mercados emergentes. Además, los precios volátiles del petróleo crudo afectan la disponibilidad y el costo de los insumos derivados del petróleo. Los fabricantes enfrentan el doble desafío de mantener los estándares de rendimiento mientras gestionan los costos para seguir siendo competitivos. Las pequeñas y medianas empresas a menudo luchan por invertir en maquinaria especializada e I+D necesarias para desarrollar películas de alta especificación, creando barreras de entrada y limitando la diversidad de innovación.
Regulaciones Ambientales Estrictas y Barreras de Reciclaje
La presión regulatoria en torno a los plásticos de un solo uso y los desechos de polímeros plantea desafíos significativos para la industria de películas especializadas. Aunque las películas de alto rendimiento se utilizan a menudo en aplicaciones duraderas, muchas estructuras multicapa son difíciles de reciclar debido a la combinación de resinas incompatibles. Los gobiernos de diversas regiones están introduciendo prohibiciones, mandatos de reciclaje y reglas de trazabilidad de materiales que afectan las formulaciones de productos y los diseños de envases. Lograr la reciclabilidad manteniendo estándares de rendimiento como protección de barrera, resistencia térmica o transparencia sigue siendo técnicamente difícil. Cumplir con las normas globales en evolución, como el Pacto Verde de la UE o las leyes de Responsabilidad Extendida del Productor, aumenta la complejidad operativa. Los fabricantes deben replantearse las cadenas de suministro, invertir en tecnologías reciclables o arriesgarse a perder acceso a mercados regulados. Este período de transición añade incertidumbre y requiere una asignación significativa de recursos en toda la industria.
Análisis Regional del Mercado de Películas Especializadas y de Alto Rendimiento
América del Norte
América del Norte posee una participación significativa en el mercado de películas especializadas y de alto rendimiento, representando aproximadamente el 28% en 2024. La fuerte demanda de las industrias de embalaje, electrónica y automotriz impulsa el crecimiento del mercado en la región. EE. UU. lidera en innovación, respaldada por inversiones en tecnologías avanzadas de polímeros e I+D. La región también muestra una creciente adopción de soluciones de películas sostenibles y reciclables debido a estrictas regulaciones ambientales. El rápido crecimiento en los sectores de salud y cuidado personal impulsa aún más la demanda de películas transpirables y antimicrobianas. La presencia de actores clave y una base industrial madura contribuyen a una expansión regional constante.
Europa
Europa representa alrededor del 24% del mercado global en 2024, impulsada por fuertes regulaciones ambientales y tecnologías avanzadas de embalaje. Países como Alemania, Francia y el Reino Unido lideran en películas de alto rendimiento utilizadas en embalaje de alimentos, automotriz y electrónica. El Pacto Verde de la UE y los objetivos de economía circular fomentan el uso de películas reciclables y biodegradables. El crecimiento en vehículos eléctricos apoya la demanda de películas térmicamente estables y ligeras. Los avances tecnológicos y los altos estándares de calidad impulsan la adopción en sectores industriales. La innovación centrada en la sostenibilidad sigue siendo un motor clave para los fabricantes europeos en películas especializadas.
Asia Pacífico
Asia Pacífico domina el mercado de películas especializadas y de alto rendimiento con más del 34% de participación en 2024. China, Japón, Corea del Sur e India lideran el fuerte crecimiento de la región debido a la expansión industrial y la creciente demanda de los consumidores. El uso creciente en embalaje de alimentos, fabricación de electrónica y producción automotriz impulsa la adopción regional. China es un importante exportador de películas de poliéster, mientras que Japón y Corea del Sur se centran en aplicaciones de alta tecnología como pantallas y semiconductores. La fabricación rentable y el apoyo gubernamental favorable en India fomentan la producción local. La rápida urbanización y el crecimiento del ingreso disponible continúan impulsando la demanda de películas para embalaje y cuidado personal.
América Latina
América Latina tiene una participación modesta de casi el 7% en el mercado global en 2024. Brasil y México son los principales contribuyentes, impulsados por el crecimiento en el procesamiento de alimentos, la agricultura y la construcción. La creciente demanda de películas barrera y decorativas en el embalaje flexible apoya el mercado. La región también ve un aumento en las importaciones de películas especiales para los sectores de electrónica y salud. La recuperación económica y el consumo de productos de consumo fomentan el uso de materiales de película avanzados. Sin embargo, la capacidad de producción local limitada y la dependencia de las importaciones plantean un desafío para el crecimiento.
Medio Oriente y África
Medio Oriente y África representan aproximadamente el 7% del mercado global de películas especiales y de alto rendimiento en 2024. El creciente desarrollo de infraestructuras y las inversiones en salud en el CCG y Sudáfrica impulsan la demanda de películas protectoras y transpirables. El sector del embalaje ve un aumento en el uso de películas barrera debido a la creciente actividad minorista. Sin embargo, la capacidad limitada de conversión de polímeros y la alta dependencia de las importaciones afectan la penetración del mercado. Las iniciativas en curso en proyectos de ciudades inteligentes y energía limpia ofrecen un potencial a largo plazo para las películas utilizadas en módulos solares y aislamiento de construcción. El crecimiento regional se mantiene estable, respaldado por una diversificación industrial gradual.
Segmentaciones del Mercado de Películas Especiales y de Alto Rendimiento:
Por Producto
- Poliéster
- Nylon
- Fluoropolímero
- Policarbonato
- Otros
Por Aplicación
- Barrera
- Seguridad y Protección
- Decorativa
- Microporosa
- Otros
Por Uso Final
- Embalaje
- Productos de Cuidado Personal
- Eléctrico y Electrónico
- Automotriz
- Construcción
- Otros
Por Geografía
- América del Norte
- EE.UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Panorama Competitivo
El panorama competitivo del mercado de películas especiales y de alto rendimiento se caracteriza por la presencia de gigantes químicos globales y fabricantes de materiales especializados. Jugadores clave como BASF SE, The Dow Chemical Company y Evonik Industries AG se centran en expandir sus carteras de películas a través de la innovación de productos y asociaciones estratégicas. Empresas como Clariant AG, Albemarle Corporation y Nouryon enfatizan la mejora del rendimiento y la sostenibilidad, alineándose con las crecientes demandas regulatorias y ambientales. Songwon Industrial Co., Ltd. y Kaneka Corporation atienden aplicaciones de nicho con soluciones personalizadas, especialmente en los sectores de electrónica y automotriz. Las fusiones, expansiones de capacidad y adquisiciones siguen siendo estrategias centrales para fortalecer la posición en el mercado y el alcance geográfico. El avance tecnológico en propiedades de barrera, reciclabilidad y construcciones multicapa impulsa la competencia. Los fabricantes también invierten en producción localizada para satisfacer la demanda de las economías emergentes y reducir las dependencias de la cadena de suministro. El mercado sigue siendo moderadamente consolidado, con la innovación y la sostenibilidad como diferenciadores clave para el éxito competitivo a largo plazo.
Análisis de Jugadores Clave
- Nouryon
- ExxonMobil Corporation
- Evonik Industries AG
- Clariant AG
- Albemarle Corporation
- The Dow Chemical Company
- LANXESS AG
- Kaneka Corporation
- BASF SE
- Songwon Industrial Co., Ltd.
Desarrollos Recientes
- En mayo de 2024, Clariant AG presentó una gama de soluciones innovadoras en NPE 2024 para reducir significativamente el impacto ambiental de los plásticos, particularmente en películas especiales y de alto rendimiento. Estas nuevas ofertas están diseñadas para mejorar el perfil de sostenibilidad de los productos plásticos mientras mantienen sus características de rendimiento.
- En enero de 2024, LANXESS lanzó una película de sostenibilidad destacando su compromiso con prácticas sostenibles dentro del sector de películas especiales y de alto rendimiento. Esta película muestra cómo la empresa integra la sostenibilidad en sus procesos de producción, enfatizando el desarrollo de materiales innovadores que cumplen con estándares de alto rendimiento y se adhieren a regulaciones ambientales y objetivos de sostenibilidad.
- En enero de 2023, Covestro y LANXESS unieron fuerzas para obtener materias primas más ecológicas, resultando en una disminución anual de hasta 120,000 toneladas en la huella de CO2.
Cobertura del Informe
El informe de investigación ofrece un análisis en profundidad basado en Producto, Aplicación, Uso Final y Geografía. Detalla a los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye información sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Asimismo, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, escenarios regulatorios y avances tecnológicos que están moldeando la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos entrantes y empresas establecidas para navegar por las complejidades del mercado.
Perspectivas Futuras
- La demanda de películas de alta barrera aumentará en los sectores de embalaje alimentario, farmacéutico e industrial.
- El crecimiento de los vehículos eléctricos impulsará la adopción de materiales de película térmicamente estables y ligeros.
- Los fabricantes invertirán más en innovaciones de películas reciclables y biodegradables para cumplir con las regulaciones.
- Los avances en nanocompuestos y películas multicapa mejorarán la resistencia y el rendimiento funcional.
- Las aplicaciones médicas e higiénicas se expandirán, aumentando la demanda de películas transpirables y antimicrobianas.
- El sector de la electrónica utilizará más películas especiales en circuitos flexibles, pantallas y aislamiento de baterías.
- Asia Pacífico continuará liderando el mercado debido a su fuerte producción industrial y menores costos de producción.
- Las empresas se centrarán en centros de producción regionales para reducir el riesgo de la cadena de suministro y satisfacer la demanda local.
- Las herramientas de automatización e IA apoyarán la fabricación precisa de películas y el control de calidad.
- El aumento de los costos de las materias primas puede llevar a la innovación en resinas y mezclas de películas alternativas.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de películas especializadas y de alto rendimiento, y cuál es su tamaño proyectado para 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de películas especializadas y de alto rendimiento entre 2024 y 2032?
¿Qué segmento del mercado de películas especializadas y de alto rendimiento tuvo la mayor participación en 2024?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado de películas especiales y de alto rendimiento?
¿Quiénes son las empresas líderes en el mercado de películas especializadas y de alto rendimiento?
¿Qué región comandó la mayor parte del mercado de películas especializadas y de alto rendimiento en 2024?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Películas Especializadas y de Alto Rendimiento Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Películas Especializadas y de Alto Rendimiento Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 47,363 million → 2032: USD 74,977.9 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Películas Especializadas y de Alto Rendimiento Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Películas Especializadas y de Alto Rendimiento Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Películas Especializadas y de Alto Rendimiento Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Películas Especializadas y de Alto Rendimiento Market Drivers
- 3.3 Mercado de Películas Especializadas y de Alto Rendimiento Market Restraints & Challenges
- 3.4 Mercado de Películas Especializadas y de Alto Rendimiento Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Películas Especializadas y de Alto Rendimiento Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Películas Especializadas y de Alto Rendimiento Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Películas Especializadas y de Alto Rendimiento category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Películas Especializadas y de Alto Rendimiento Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Películas Especializadas y de Alto Rendimiento Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Películas Especializadas y de Alto Rendimiento market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Películas Especializadas y de Alto Rendimiento Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Películas Especializadas y de Alto Rendimiento Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Películas Especializadas y de Alto Rendimiento Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Películas Especializadas y de Alto Rendimiento (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Películas Especializadas y de Alto Rendimiento Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Películas Especializadas y de Alto Rendimiento Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Películas Especializadas y de Alto Rendimiento Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Películas Especializadas y de Alto Rendimiento Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Películas Especializadas y de Alto Rendimiento Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Películas Especializadas y de Alto Rendimiento Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Películas Especializadas y de Alto Rendimiento Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Películas Especializadas y de Alto Rendimiento Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Películas Especializadas y de Alto Rendimiento Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
