
Visión General del Mercado:
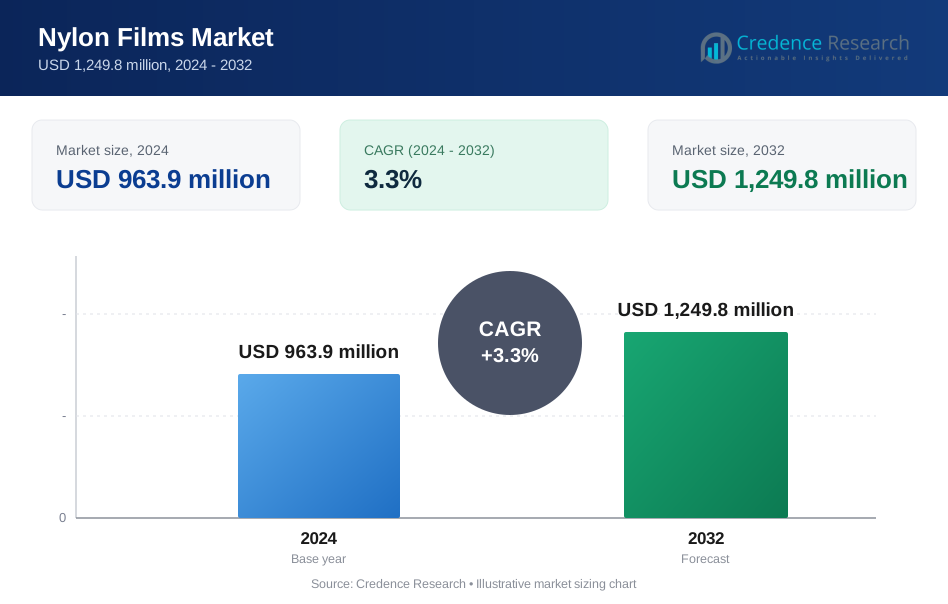
Se proyecta que el mercado de películas de nylon crecerá de USD 963.9 millones en 2024 a un estimado de USD 1,249.8 millones para 2032, con una tasa de crecimiento anual compuesta de 3.3% de 2024 a 2032.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Películas de Nylon 2024 | USD 963.9 millones |
| Mercado de Películas de Nylon, CAGR | 3.3% |
| Tamaño del Mercado de Películas de Nylon 2032 | USD 1,249.8 millones |
El crecimiento del mercado está impulsado por la creciente demanda de envases flexibles de alta barrera en los sectores alimentario y farmacéutico. Las películas de nylon apoyan una vida útil más larga y protegen los productos de la exposición a la humedad y al oxígeno. El consumo de alimentos procesados sigue expandiéndose, apoyando el uso de películas en envases al vacío y de retorta. Los usuarios industriales prefieren las películas de nylon por su resistencia a la perforación y estabilidad térmica. La demanda de envases médicos apoya el crecimiento debido a la compatibilidad con la esterilización. Las tendencias de envases ligeros también favorecen las películas de nylon sobre los materiales rígidos. El procesamiento mejorado de películas mejora la claridad, la resistencia y la eficiencia de sellado.
Asia Pacífico lidera el mercado debido a la fuerte demanda de envases de las industrias de procesamiento de alimentos y bienes de consumo. China e India se benefician de grandes bases manufactureras y del creciente consumo de alimentos envasados. América del Norte muestra una demanda estable de envases médicos y aplicaciones industriales. Europa mantiene el crecimiento a través de iniciativas de envases sostenibles y el uso de materiales avanzados. Los mercados emergentes en el sudeste asiático y América Latina ganan tracción por la urbanización y la expansión minorista. La capacidad de producción local de películas apoya una adopción más rápida en las regiones en desarrollo.

Perspectivas del Mercado:
- La visión general del mercado muestra un crecimiento de USD 963.9 millones en 2024 a USD 1,249.8 millones para 2032, con un CAGR de 3.3%, impulsado por una demanda constante de envases.
- Asia-Pacífico lidera con aproximadamente el 42% de participación debido a la fuerte escala de procesamiento de alimentos y manufactura, seguido por América del Norte con un 25% y Europa con un 22%, apoyados por el uso farmacéutico e industrial.
- Asia-Pacífico también es la región de más rápido crecimiento, con un 42% de participación, impulsada por la urbanización, la expansión de alimentos envasados y el aumento de la capacidad de producción local de películas.
- Por uso final, el envasado de alimentos representa casi el 55% de participación debido a las necesidades de vida útil y seguridad, mientras que las aplicaciones farmacéuticas contribuyen alrededor del 18% por la demanda de envases regulados.
- Por material, las películas BOPA tienen aproximadamente el 60% de participación por su claridad y fuerza de barrera, mientras que el poliamida compuesto representa aproximadamente el 40% debido a las necesidades de rendimiento de múltiples capas.
Impulsores del Mercado:
Creciente Demanda de Envases Flexibles de Alta Barrera en Industrias de Uso Final
El mercado de películas de nailon gana impulso debido a la creciente demanda de envases flexibles de alta barrera. Los fabricantes de alimentos prefieren las películas de nailon por su fuerte resistencia al oxígeno y la humedad. La extensión de la vida útil sigue siendo un factor clave de compra para las marcas de alimentos envasados. Las empresas farmacéuticas confían en las películas de nailon para la protección y seguridad del producto. El embalaje médico necesita materiales estables durante los ciclos de esterilización. Las películas de nailon apoyan la resistencia a la perforación en formatos de embalaje de alta resistencia. Los propietarios de marcas prefieren un rendimiento consistente en condiciones de transporte. Esta demanda apoya un crecimiento constante del volumen en todas las aplicaciones.
- Por ejemplo, Toray Industries informa que sus películas BOPA logran tasas de transmisión de oxígeno por debajo de 50 cc/m²/día, apoyando aplicaciones de embalaje de alimentos de larga vida útil.
Creciente Preferencia Por Materiales De Embalaje Ligeros Y Duraderos
La demanda de embalajes ligeros apoya un uso más amplio de películas de nailon en diversas industrias. Las empresas de logística prefieren reducir el peso del material para disminuir los costos de transporte. Las películas de nailon mantienen su resistencia a pesar de calibres más delgados. Las marcas de bienes de consumo adoptan paquetes flexibles para facilitar el manejo. Los usuarios industriales valoran la durabilidad durante el almacenamiento y el tránsito. Los convertidores de embalaje se benefician de las ganancias en eficiencia del material. El mercado de películas de nailon se beneficia de la durabilidad sin compromisos en el rendimiento. La fiabilidad del material sostiene contratos a largo plazo con los clientes.
- Por ejemplo, UFlex Ltd. ofrece paquetes MLP con un 20% de contenido PCR y ha desarrollado películas poliméricas especiales para reemplazar el nailon, permitiendo una reducción significativa del material en la fuente mientras se mantienen los estándares de resistencia mecánica.
Expansión Del Consumo De Alimentos Procesados Y Listos Para Comer
El consumo de alimentos procesados sigue aumentando en los mercados urbanos. Las películas de nailon protegen las comidas listas para comer de los riesgos de contaminación. Los formatos de envasado al vacío dependen de fuertes propiedades de sellado. Los productores de alimentos congelados requieren materiales con tolerancia a bajas temperaturas. Las películas de nailon mantienen su integridad bajo estrés térmico. Las regulaciones de seguridad alimentaria fomentan soluciones de embalaje confiables. Los proveedores de embalaje se centran en la consistencia de la calidad. Este cambio en el consumo apoya una demanda estable del mercado.
Uso Creciente En Aplicaciones De Embalaje Médico Y Farmacéutico
El embalaje en el sector de la salud requiere materiales con altos estándares de seguridad. Las películas de nailon apoyan los sistemas de barrera estéril para dispositivos médicos. Los formatos de blíster y bolsa farmacéuticos utilizan capas de nailon. El cumplimiento regulatorio favorece el rendimiento probado del material. Los hospitales y proveedores demandan calidad de embalaje rastreable. Las películas de nailon resisten la exposición química durante el manejo. El mercado de películas de nailon se beneficia de la confianza del sector salud. La demanda médica proporciona flujos de ingresos constantes.
Tendencias Del Mercado:
Cambio Hacia Estructuras De Película Multicapa Para La Optimización Del Rendimiento
Los fabricantes adoptan estructuras de película multicapa para necesidades avanzadas de rendimiento. Las películas de nailon se integran con capas de PE y EVOH. Esta estructura equilibra resistencia, sellabilidad y flexibilidad. Los diseñadores de embalaje apuntan a propiedades de material personalizadas. Los formatos multicapa apoyan diversos requisitos de uso final. Los convertidores de películas invierten en tecnologías de coextrusión. El mercado de películas de nailon sigue la demanda de soluciones a medida. La diferenciación de productos se convierte en una estrategia clave.
Creciente Enfoque En La Mejora De La Claridad Y El Atractivo Estético
La visibilidad de la marca impulsa el enfoque en la claridad del embalaje. Las películas de nailon ofrecen alta transparencia para la exhibición de productos. El embalaje minorista favorece el atractivo visual en los estantes. Las películas transparentes mejoran la confianza del consumidor y la percepción del producto. Las ópticas mejoradas apoyan formatos de embalaje de alimentos premium. Los productores de películas refinan las formulaciones de resina para lograr claridad. La estética del embalaje influye en las decisiones de posicionamiento de la marca. La calidad visual se convierte en un factor de selección.
- Por ejemplo, Unitika Ltd. destaca que sus películas de nailon transparentes logran una transmitancia de luz superior al 90%, apoyando el embalaje de alimentos premium en el comercio minorista.
Adopción De Tecnologías Avanzadas De Procesamiento Y Extrusión De Películas
Los productores de películas invierten en equipos de extrusión modernos. Los procesos avanzados mejoran el control de grosor y la resistencia. Las ganancias en eficiencia de producción reducen el desperdicio de material. La calidad consistente de las películas apoya contratos de suministro a gran escala. La automatización mejora la fiabilidad de la producción. Las películas de nailon se benefician de una tolerancia de calidad más estricta. Las actualizaciones tecnológicas apoyan el control de costos. La innovación en procesos da forma a la competitividad de los proveedores.
Personalización De Grados De Película Para Aplicaciones Industriales Específicas
Los usuarios finales demandan películas adaptadas a las necesidades de aplicación. Las películas de nailon presentan variaciones de grado para calor, impacto y flexibilidad. El embalaje industrial necesita mayor resistencia a la perforación. El embalaje de alimentos prefiere un rendimiento de barrera equilibrado. Los usuarios médicos requieren superficies limpias y uniformes. Los grados personalizados apoyan aplicaciones de nicho. El mercado de películas de nailon se alinea con la demanda específica de aplicaciones. La personalización mejora el valor del proveedor.
Análisis De Desafíos Del Mercado:
Volatilidad En Los Precios De Materias Primas Y Problemas De Estabilidad De Suministro
La volatilidad de los precios de las materias primas desafía la planificación de costos para los fabricantes. Los precios de la resina de nailon fluctúan debido a la dependencia petroquímica. Las interrupciones en el suministro afectan los horarios de producción. Los productores más pequeños enfrentan presión de márgenes durante las oscilaciones de precios. Los contratos a largo plazo se vuelven difíciles de gestionar. La incertidumbre de costos impacta las estrategias de precios. El mercado de películas de nailon enfrenta riesgos por la inestabilidad de insumos. Los fabricantes buscan eficiencia en la adquisición para reducir la exposición.
Limitaciones De Reciclaje Y Presión De Cumplimiento Ambiental
Las regulaciones ambientales desafían el uso tradicional de películas de nailon. El reciclaje de estructuras multicapa sigue siendo complejo. Los sistemas de gestión de residuos carecen de escala de recuperación de nailon. Los objetivos de sostenibilidad presionan a los proveedores de embalaje. Los clientes demandan materiales con menor impacto ambiental. Los costos de cumplimiento aumentan la carga operativa. Las películas de nailon enfrentan el escrutinio de reguladores y consumidores. La adaptación ambiental requiere inversión e innovación.
Oportunidades De Mercado:
Desarrollo De Soluciones De Películas De Nailon Sostenibles Y Reciclables
El embalaje sostenible crea nuevas vías de crecimiento para los fabricantes. Las películas de nailon pueden evolucionar con diseños de mono-material reciclables. La investigación se centra en una separación de materiales más sencilla. Las marcas buscan soluciones de embalaje conformes. El apoyo regulatorio fomenta la innovación. Los grados sostenibles atraen a compradores premium. El mercado de películas de nailon puede expandirse a través de ofertas enfocadas en lo ecológico. La innovación apoya la relevancia a largo plazo.
Potencial De Crecimiento En Mercados Emergentes De Embalaje E Industriales
Las economías emergentes muestran una creciente demanda de productos envasados. La urbanización incrementa el consumo de alimentos envasados. La actividad industrial apoya la demanda de películas protectoras. La expansión de la manufactura local favorece a los proveedores regionales. El crecimiento de la infraestructura impulsa las necesidades de embalaje industrial. Las películas de nailon se adaptan a diversas condiciones climáticas. El mercado de películas de nailon gana tracción en regiones en desarrollo. La expansión apoya las oportunidades de crecimiento en volumen.
Análisis de Segmentación del Mercado:
Por Grado
El nailon 6 tiene una amplia adopción debido a su equilibrio entre resistencia, flexibilidad y control de costos. Los usuarios de empaques alimenticios e industriales prefieren este grado por su rendimiento de barrera confiable. El nailon 66 se utiliza en aplicaciones que requieren mayor resistencia al calor y fuerza mecánica. Los sectores automotriz, eléctrico y de embalaje pesado dependen de este grado. El mercado de películas de nailon utiliza ambos grados para abordar diversas necesidades de rendimiento. La selección del grado depende de la estabilidad térmica, durabilidad y condiciones de exposición final.
- Por ejemplo, el Grupo Mitsubishi Chemical señala que, aunque las películas de nailon 66 (PA66) pueden soportar exposiciones a corto plazo de hasta 170°C–180°C, su temperatura continua de servicio permitida en aire generalmente se califica entre 80°C y 95°C, apoyando su uso como aislante eléctrico en entornos con demandas térmicas moderadas.
Por Espesor
Hasta 10 micrones se adapta a formatos de embalaje ligeros y sensibles al costo. Este rango apoya sobres y pequeños paquetes de consumo. El espesor entre 11 y 20 micrones tiene una fuerte demanda en el empaque de alimentos. El rango de 21 a 30 micrones atiende las necesidades de empaque al vacío y retorta. Más de 30 micrones apoya el embalaje industrial y químico. La elección del espesor refleja el nivel de protección y el estrés de manejo.
- Por ejemplo, Mondi Group produce películas de barrera de alto rendimiento de múltiples capas, que a menudo incorporan capas de nailon (PA), diseñadas para la alta resistencia a la perforación requerida para el empaque de carne sellada al vacío utilizada por grandes procesadores de alimentos.
Por Material
El poliamida biaxialmente orientado ofrece alta claridad y fuertes propiedades de barrera. El empaque de alimentos y farmacéutico favorece este tipo de material. La poliamida compuesta apoya estructuras de múltiples capas para un rendimiento mejorado. El embalaje industrial y químico depende de diseños compuestos. La selección de materiales equilibra la resistencia, la capacidad de sellado y la complejidad de la aplicación.
Por Uso Final
Los alimentos siguen siendo el segmento de uso final líder debido a las necesidades de vida útil y seguridad. El empaque farmacéutico depende del rendimiento de barrera estéril. Las aplicaciones eléctricas utilizan películas de nailon para aislamiento y protección. El embalaje químico valora la resistencia a la perforación y la estabilidad. Otros usos incluyen bienes de consumo e industriales. La demanda de uso final refleja las prioridades de rendimiento funcional.
Segmentación:
Por Grado
- Nailon 6
- Nailon 66
Por Espesor
- Hasta 10 Micrones
- 11 a 20 Micrones
- 21 a 30 Micrones
- Más de 30 Micrones
Por Material
- Poliamida Biaxialmente Orientada (BOPA)
- Poliamida Compuesta (CPA)
Por Uso Final
- Alimentos (Carne, Cereales, Queso, Alimentos Procesados)
- Farmacéutico
- Eléctrico
- Químico
- Otros
Por Región
- América del Norte
- EE.UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Análisis Regional:
Asia-Pacífico
Asia-Pacífico lidera el panorama global con una participación de mercado estimada en alrededor del 42%. El mercado de películas de nylon se beneficia de la fuerte demanda de envases de alimentos en China, India y el Sudeste Asiático. Las poblaciones urbanas en expansión apoyan un mayor consumo de alimentos envasados y procesados. Los fabricantes regionales invierten en capacidad de embalaje flexible para atender la demanda interna. La producción rentable respalda precios competitivos. El crecimiento industrial también aumenta la demanda de aplicaciones eléctricas y químicas. Las cadenas de suministro locales mejoran la capacidad de respuesta del mercado.
América del Norte
América del Norte posee casi el 25% de la cuota de mercado global. El mercado de películas de nylon recibe apoyo de los sectores avanzados de procesamiento de alimentos y farmacéutico. Los fuertes estándares regulatorios favorecen los materiales de embalaje de alto rendimiento. El embalaje médico y farmacéutico impulsa una demanda de volumen constante. Los usuarios industriales confían en las películas de nylon por su durabilidad y seguridad. La adopción de tecnología respalda la calidad constante del producto. Los patrones de consumo estables aseguran una demanda predecible en todos los segmentos de uso final.
Europa, América Latina y Oriente Medio & África
Europa representa alrededor del 22% de la cuota total de mercado. El mercado de películas de nylon se beneficia de una fuerte adopción en Europa Occidental debido a los estándares avanzados de embalaje. Las políticas de sostenibilidad influyen en la selección de materiales en el embalaje de alimentos y farmacéuticos. Europa del Este muestra un crecimiento moderado debido a la expansión industrial. América Latina contribuye con cerca del 7% de la cuota, apoyada por el crecimiento del comercio minorista y el embalaje de alimentos. Oriente Medio y África tienen alrededor del 4% de la cuota, impulsados por la creciente demanda de alimentos envasados. El desarrollo de infraestructuras apoya la expansión gradual del mercado.
Análisis de Jugadores Clave:
- Toray Industries
- Mondi Group
- Uflex Ltd.
- Unitika Ltd.
- Mitsubishi Chemical Corporation
- Domo Chemicals
- Amcor
- Cosmo Films
- KOLON Industries
- Honeywell International
Análisis Competitivo:
El mercado de películas de nylon muestra una estructura competitiva moderadamente consolidada con jugadores globales y regionales. Los grandes fabricantes se centran en la eficiencia a escala, la calidad del producto y la fiabilidad del suministro. Las empresas invierten en tecnologías avanzadas de extrusión y orientación para mejorar el rendimiento de las películas. Los portafolios de productos cubren las necesidades de embalaje alimentario, farmacéutico e industrial. Las asociaciones estratégicas ayudan a expandir el alcance geográfico y el acceso a los clientes. El control de costos y el abastecimiento de materias primas siguen siendo factores competitivos clave. Los jugadores compiten en consistencia, capacidad de personalización y contratos de suministro a largo plazo. La innovación apoya la diferenciación en grados de películas de alta barrera y especialidad.
Desarrollos Recientes:
- Honeywell International anunció el 22 de octubre de 2025 una reestructuración organizativa significativa antes de múltiples separaciones comerciales planificadas, incluida la finalización de la escisión de Solstice Advanced Materials programada para el 30 de octubre de 2025, y la separación planificada de su negocio de Tecnologías Aeroespaciales anticipada para la segunda mitad de 2026. Esta reestructuración posiciona a Honeywell para enfocarse en sus operaciones principales de materiales avanzados y productos químicos especializados mientras crea empresas independientes que cotizan en bolsa mejor posicionadas para servir a sus respectivos mercados. En el ámbito de la distribución de nylon, Honeywell amplió su asociación con M. Holland para incluir aplicaciones de embalaje flexible, ampliando los canales de distribución de nylon para satisfacer la creciente demanda en los segmentos de embalaje de alimentos, productos farmacéuticos y otros embalajes flexibles que requieren materiales de alto rendimiento.
- Cosmo Films, ahora operando como Cosmo First Limited, fortaleció significativamente su posición en el mercado a través de la expansión de capacidad y asociaciones estratégicas en 2025. En junio de 2025, la empresa puso en marcha una nueva línea de producción de BOPP (polipropileno biorientado), aumentando la capacidad total en un 45% a 277,000 toneladas métricas por año, posicionando a la empresa para capturar la creciente demanda de películas especiales en los mercados globales. El compromiso de la empresa con soluciones sostenibles es evidente a través de su enfoque en estructuras mono-materiales diseñadas para facilitar el reciclaje, ayudando a los clientes a reducir la huella de carbono mientras mantienen el rendimiento en aplicaciones de embalaje flexible, etiquetado e industriales. Basándose en su expansión manufacturera, Cosmo First entró en una empresa conjunta estratégica 50-50 con Filmax Corporation, una empresa líder en películas y productos químicos de Corea del Sur, anunciada en noviembre de 2025, combinando la tecnología de vanguardia y la experiencia en la cadena de suministro global de Cosmo First con la sólida equidad de marca y alcance de mercado de Filmax en Corea del Sur para introducir y escalar múltiples verticales de negocio, incluidas películas especiales y de consumo, productos químicos y embalajes rígidos en el mercado surcoreano mientras aprovecha las redes globales de Cosmo para llevar productos de Filmax a mercados internacionales.
- Domo Chemicals está acelerando su transición hacia un portafolio especializado de poliamida de bajo carbono mientras fortalece sus capacidades de fabricación regional en Asia y Europa. En K 2025 en octubre, la empresa presentó Domamid MBB, una PA 6 atribuida biológicamente y equilibrada en masa con hasta un 69% de contenido biológicamente atribuido y certificación ISCC PLUS, representando una reducción significativa de CO₂ en comparación con las alternativas basadas en fósiles y sirviendo aplicaciones en embalaje de alimentos y farmacéuticos, textiles y plásticos de ingeniería. Domo está avanzando simultáneamente en soluciones ignífugas sin halógenos para los requisitos de movilidad eléctrica en evolución, introduciendo soluciones FR sin halógenos Technyl Star para módulos de baterías EV y barras colectoras, y desarrollando materiales innovadores para aplicaciones de alojamiento de baterías en respuesta a la aceleración de la electrificación de vehículos y las demandas de seguridad.
Cobertura del Informe:
El informe de investigación ofrece un análisis en profundidad basado en Por Grado, Por Espesor, Por Material, Por Uso Final y Por Región. Detalla a los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye información sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Además, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, los escenarios regulatorios y los avances tecnológicos que están dando forma a la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos entrantes y empresas establecidas para navegar las complejidades del mercado.
Perspectivas Futuras:
- La demanda de embalaje flexible de alta barrera continuará fortaleciéndose en aplicaciones alimentarias y médicas.
- El embalaje de alimentos seguirá siendo el área de mayor consumo debido a las necesidades de vida útil y seguridad.
- El embalaje farmacéutico apoyará una demanda estable a largo plazo mediante estrictos estándares de protección.
- Las estructuras de película de nylon multicapa verán una adopción más amplia para mejorar el equilibrio de resistencia y barrera.
- Las calidades de película personalizadas ganarán importancia para usos industriales y químicos especializados.
- Las economías emergentes impulsarán el crecimiento del volumen a través de la urbanización y la expansión de alimentos envasados.
- Las mejoras en la fabricación aumentarán la eficiencia y la consistencia del producto.
- Los objetivos de sostenibilidad influirán en el diseño de materiales y métodos de producción.
- La capacidad de producción regional se expandirá para satisfacer la demanda local.
- Las asociaciones estratégicas darán forma a la competencia y el alcance del mercado.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de películas de nylon y cuál es su tamaño proyectado para 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de películas de nylon entre 2025 y 2032?
¿Qué segmento del mercado de películas de nylon tuvo la mayor participación en 2024?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado de películas de nylon?
¿Quiénes son las empresas líderes en el mercado de películas de nylon?
¿Qué región tuvo la mayor participación en el mercado de películas de Nylon en 2024?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Películas de Nylon Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Películas de Nylon Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 963.9 million → 2032: USD 1,249.8 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Películas de Nylon Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Películas de Nylon Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Películas de Nylon Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Películas de Nylon Market Drivers
- 3.3 Mercado de Películas de Nylon Market Restraints & Challenges
- 3.4 Mercado de Películas de Nylon Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Películas de Nylon Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Películas de Nylon Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Películas de Nylon category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Películas de Nylon Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Películas de Nylon Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Películas de Nylon market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Películas de Nylon Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Películas de Nylon Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Películas de Nylon Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Películas de Nylon (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Películas de Nylon Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Películas de Nylon Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Películas de Nylon Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Películas de Nylon Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Películas de Nylon Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Películas de Nylon Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Películas de Nylon Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Películas de Nylon Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Películas de Nylon Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
