
Visión General del Mercado:
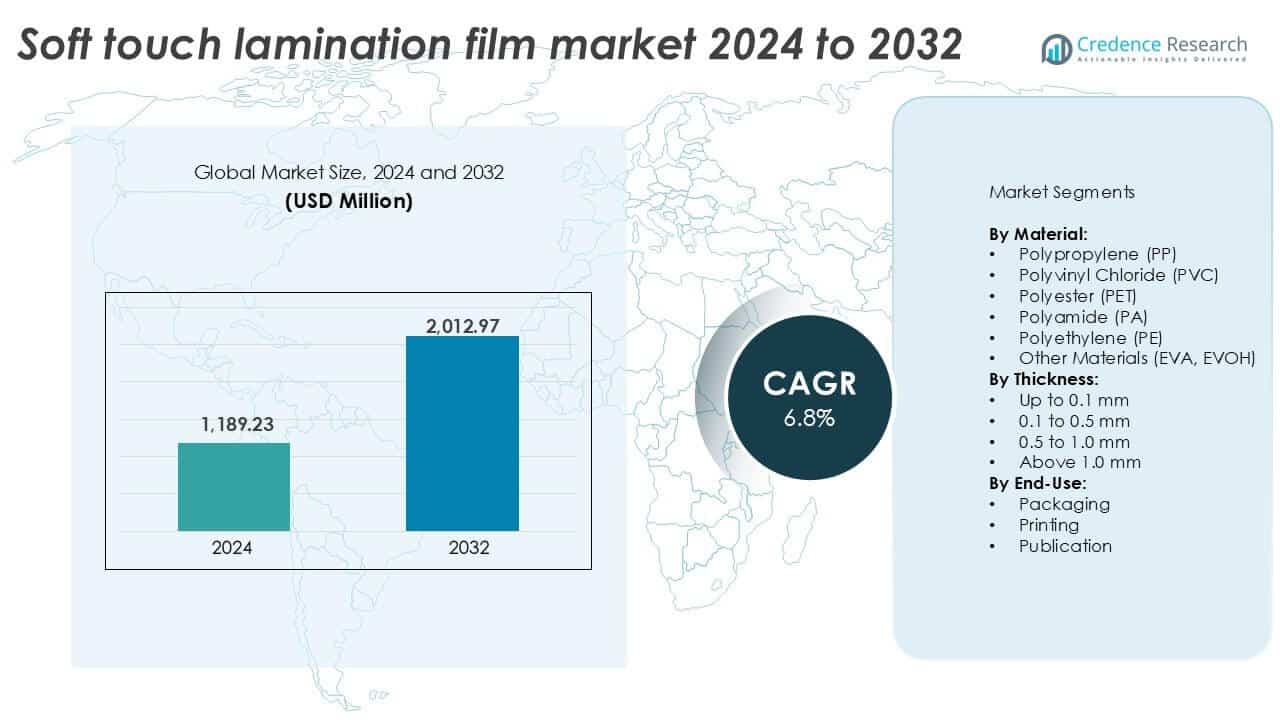
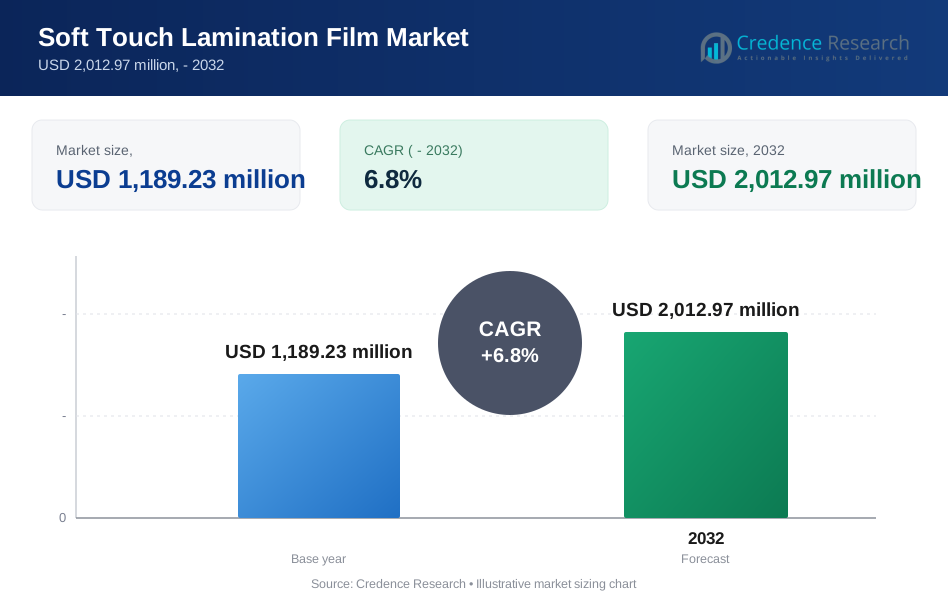
El tamaño del mercado de películas de laminación Soft Touch fue valorado en USD 1,189.23 millones en 2024 y se anticipa que alcance USD 2,012.97 millones para 2032, con un CAGR de 6.8% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Películas de Laminación Soft Touch 2024 | USD 1,189.23 millones |
| Mercado de Películas de Laminación Soft Touch, CAGR | 6.8% |
| Tamaño del Mercado de Películas de Laminación Soft Touch 2032 | USD 2,012.97 millones |
Los principales actores en el mercado de películas de laminación soft touch incluyen Amcor Limited, Avery Dennison Corporation, Cosmo Films Ltd., Taghleef Industries SLU, y Dow Chemical Co., todos los cuales tienen una presencia global significativa. Estas empresas dominan a través de amplios portafolios de productos, un fuerte enfoque en I+D, y bases de clientes establecidas en los sectores de embalaje e impresión. Amcor y Avery Dennison lideran en innovación y alcance de suministro global, mientras que Cosmo Films y Taghleef destacan en laminados de alto rendimiento para embalajes de lujo. Regionalmente, Asia-Pacífico lidera el mercado con una participación del 31%, impulsada por la fabricación a gran escala en China, el rápido crecimiento minorista en India, y la fuerte demanda en Japón y Corea del Sur. América del Norte y Europa siguen con participaciones del 28% y 26% respectivamente, apoyadas por industrias de impresión establecidas y una creciente demanda de embalajes premium sostenibles. América Latina y Oriente Medio y África juntos contribuyen el 15% restante, mostrando un potencial de crecimiento constante en segmentos de nicho.
Perspectivas del Mercado
- El mercado de películas de laminación Soft Touch fue valorado en USD 1,189.23 millones en 2024 y se proyecta que alcance USD 2,012.97 millones para 2032, creciendo a un CAGR de 6.8%.
- La demanda de embalajes premium y táctiles en cosméticos, electrónica y alimentos de lujo impulsa el crecimiento del mercado a nivel mundial.
- Las películas soft-touch sostenibles y reciclables están ganando terreno a medida que las marcas buscan acabados ecológicos pero de alto impacto.
- Los principales actores incluyen Amcor, Avery Dennison, Cosmo Films, y Taghleef Industries, compitiendo en el rendimiento del producto y el alcance global.
- Asia-Pacífico lidera con un 31% de participación de mercado, seguido por América del Norte con un 28% y Europa con un 26%; el polipropileno (PP) domina el segmento de materiales, mientras que las películas de 0.1 a 0.5 mm de grosor son las más utilizadas en diversas aplicaciones.
Análisis de Segmentación del Mercado:
Por Material
El polipropileno (PP) lidera el segmento de materiales en el mercado de películas de laminación de tacto suave, representando la mayor parte de los ingresos. Su bajo costo, propiedades ligeras y reciclabilidad apoyan su amplio uso en el acabado de envases e impresiones. El poliéster (PET) le sigue debido a su excelente claridad, resistencia al desgarro y durabilidad en aplicaciones de impresión y publicación de alta gama. El cloruro de polivinilo (PVC) y el polietileno (PE) satisfacen necesidades específicas donde se prioriza la resistencia química o la flexibilidad. Otros materiales como EVA y EVOH se limitan a casos de uso especializado, como envases sensibles a barreras. La poliamida (PA) ve una adopción moderada en impresiones técnicas e industriales.
- Por ejemplo, Cosmo Films Ltd. (Cosmo First) ofrece películas de laminación de tacto suave hechas de BOPP (polipropileno biorientado) con un alto valor de neblina de aproximadamente 85% a 95% para lograr su acabado mate aterciopelado, y un coeficiente de fricción de 0.30 a 0.40, que equilibra la suavidad táctil con una conversión eficiente.
Por Espesor
El segmento de espesor de 0.1 a 0.5 mm domina el mercado con la mayor participación, impulsado por su equilibrio óptimo entre protección y flexibilidad. Este rango es ampliamente adoptado en el embalaje de productos de consumo, etiquetas premium y folletos, donde la apariencia visual y la calidad táctil son importantes. Las películas de menos de 0.1 mm sirven para aplicaciones sensibles al costo, pero carecen de durabilidad. Las películas más gruesas de 0.5 a 1.0 mm se utilizan en el envoltorio de cajas rígidas e impresiones de exhibición de alta gama. Por encima de 1.0 mm de espesor sigue siendo una categoría de nicho para proyectos especiales que requieren resistencia al impacto y estructura.
- Por ejemplo, Derprosa de Taghleef Industries ofrece películas de tacto suave con un espesor base de 35 µm y un recubrimiento adhesivo de 12 µm, ampliamente utilizadas en el embalaje cosmético y de lujo.
Por Uso Final
El embalaje es el segmento de uso final dominante, manteniendo la mayor participación debido a la creciente demanda de embalajes de lujo en cosméticos, electrónica y alimentos premium. La laminación de tacto suave mejora el atractivo en estantería y proporciona resistencia a los arañazos, lo que la hace ideal para el embalaje minorista. El segmento de impresión también muestra una fuerte demanda en tarjetas de visita de alta gama, cubiertas de libros y materiales promocionales. El uso en publicaciones es menor pero constante, enfocado en portadas de revistas y libros de arte donde el acabado táctil agrega valor. El cambio hacia el branding experiencial apoya la adopción continua en estos segmentos.
Principales Impulsores de Crecimiento
Aumento de la Demanda de Embalajes Premium en Bienes de Consumo
La demanda de embalajes premium sigue aumentando en sectores como cosméticos, electrónica y productos alimenticios de lujo. Las marcas están invirtiendo en atractivo visual y táctil para diferenciar los productos en las estanterías. La película de laminación de tacto suave ofrece un acabado mate y suave que mejora el valor percibido del embalaje. Mejora la resistencia a la abrasión mientras proporciona una sensación única que atrae a los clientes. A medida que las experiencias de desempaquetado influyen en el comportamiento del consumidor, las empresas adoptan películas de tacto suave para elevar el branding. El alto crecimiento en modelos directos al consumidor (D2C) también impulsa la necesidad de embalajes que reflejen calidad premium. Con la preferencia del consumidor inclinándose hacia diseños mínimos pero elegantes, la laminación de tacto suave encuentra una creciente relevancia en las líneas de embalaje.
- Por ejemplo, Amcor desarrolló una película de tacto suave utilizada por una marca global de cuidado de la piel, ofreciendo un acabado mate con <20 unidades de brillo y logrando una resistencia a los arañazos 1.5× mayor que las películas BOPP no tratadas.
Crecimiento de Aplicaciones de Impresión y Publicación de Alta Calidad
Las películas de laminación de tacto suave se adoptan cada vez más en el sector de impresión y publicación debido a sus beneficios protectores y estéticos. Estas películas se utilizan en cubiertas de libros, folletos y tarjetas de visita para añadir una textura similar al terciopelo y asegurar resistencia a los arañazos. El aumento de la demanda de material de marketing personalizado y catálogos de lujo en el comercio minorista, la hostelería y el sector inmobiliario impulsa la adopción. Los proveedores de servicios de impresión prefieren las películas de tacto suave para ofrecer acabados premium que atraen a clientes conscientes de la marca. Los avances en impresión digital también permiten un uso más amplio de estas películas, apoyando producciones de lotes pequeños y alta calidad. A medida que los editores buscan mejorar la experiencia del lector en formatos físicos, se espera que este segmento mantenga un fuerte crecimiento.
- Por ejemplo, la película DL Soft Touch® de Derprosa fue adoptada por Pearson España para cubiertas de libros educativos premium para proporcionar una experiencia táctil similar al terciopelo. Mientras que la versión original es conocida por su excepcional claridad de contacto y mejora del color, la nueva variante Pro-Shield 4x4 proporciona la alta resistencia al roce y arañazos requerida para libros de texto de uso intensivo.
Expansión del Uso en Envases de Alimentos y Bebidas
El sector de alimentos y bebidas adopta cada vez más la película de laminación de tacto suave para mejorar el atractivo en el estante y la percepción de la marca. Las confiterías premium, los alimentos gourmet y las líneas de productos orgánicos utilizan acabados de tacto suave para señalar calidad y sofisticación. Las películas de laminación también proporcionan resistencia a la humedad y al roce, crucial para preservar la estética visual durante la logística y el manejo. La atención del consumidor hacia las texturas y acabados de los envases ha llevado a los fabricantes a cambiar de variantes brillantes o mate simples a variantes de tacto suave. Las películas cumplen con las regulaciones de seguridad para el contacto indirecto con alimentos, ampliando aún más su uso. Los convertidores de envases atienden a los formatos minoristas en evolución ofreciendo películas táctiles que mejoran la diferenciación y el compromiso del cliente.
Tendencias y Oportunidades Clave
Cambio Hacia Películas de Laminación Sostenibles y Reciclables
La sostenibilidad es una tendencia importante que está dando forma al mercado. Los consumidores y reguladores demandan materiales ambientalmente responsables, lo que impulsa a los fabricantes a innovar con películas de tacto suave reciclables o de base biológica. Las variantes basadas en polipropileno y poliéster son más reciclables en comparación con los laminados de múltiples materiales. Algunos proveedores están desarrollando recubrimientos adhesivos sin solventes y películas biodegradables para reducir el impacto ambiental. Las iniciativas de economía circular en el embalaje crean oportunidades para películas de tacto suave reciclables tanto en el comercio minorista como en el comercio electrónico. Las marcas buscan soluciones de embalaje sostenibles sin comprometer la estética premium, lo que abre la demanda de tecnologías de tacto suave ecológicas. Esta tendencia fomenta inversiones en I+D en formulaciones de películas más verdes y recubrimientos de barrera compatibles con el reciclaje.
- Por ejemplo, Taghleef Industries lanzó las películas Nativia® de tacto suave PLA hechas de recursos renovables, ofreciendo compostabilidad industrial bajo EN 13432 y opciones de grosor de 23 a 50 micrones.
Crecimiento en Compatibilidad con Impresión Digital y Necesidades de Personalización
El auge de la impresión digital y de tiradas cortas apoya una adopción más amplia de las películas de laminación de tacto suave. Estas películas ofrecen una excelente compatibilidad con las prensas digitales, lo que permite a las imprentas entregar impresiones de lujo personalizadas y en pequeños lotes. Los mercadólogos demandan cada vez más acabados de alta calidad para campañas dirigidas, impulsando la demanda de laminados táctiles. Los desarrollos en recubrimientos de superficies imprimibles han mejorado la adhesión de la tinta y el rendimiento del acabado post-impresión. Los diseños personalizados con UV localizado, estampado en caliente o relieve combinan bien con bases de tacto suave, creando un contraste visual y táctil. Esto presenta oportunidades para que los convertidores y proveedores de servicios de impresión ofrezcan productos premium bajo demanda. A medida que la personalización se convierte en una estrategia central de marketing, la demanda de estas películas sigue creciendo.
Desafíos Clave
Alto Costo Comparado con Películas de Laminación Convencionales
Una de las principales barreras para la adopción es el mayor costo de las películas de laminación de tacto suave en comparación con las películas estándar mate o brillo. El proceso de producción involucra recubrimientos avanzados y sustratos especiales, lo que aumenta los gastos de fabricación. Las imprentas o empresas de embalaje de pequeña y mediana escala pueden encontrar el costo injustificable para proyectos de alto volumen o bajo margen. Esto limita su uso a aplicaciones premium y de nicho. Los mercados sensibles al precio en economías emergentes son más lentos en adoptar debido a las restricciones presupuestarias. Aunque la automatización y la producción en volumen pueden reducir los precios con el tiempo, el costo sigue siendo un obstáculo clave para una implementación más amplia en las necesidades cotidianas de embalaje e impresión.
Problemas de Rendimiento Bajo Condiciones Extremas
Aunque las películas de laminación de tacto suave ofrecen una estética premium, pueden tener un rendimiento inferior en entornos de alta humedad o temperaturas extremas. La exposición prolongada a la humedad o el calor puede degradar el recubrimiento táctil, resultando en decoloración de la superficie o reducción de la suavidad. Esto limita su uso en ciertos entornos logísticos o de almacenamiento. Además, algunos recubrimientos son propensos a las huellas dactilares y marcas si no se tratan adecuadamente, lo que afecta la apariencia del producto. Estas limitaciones requieren que las marcas y los convertidores combinen cuidadosamente las opciones de laminación con los entornos de uso final. La I+D continua busca mejorar la durabilidad sin comprometer la suavidad, pero las limitaciones de rendimiento actuales siguen siendo un desafío en aplicaciones industriales más amplias o de mercado masivo.
Análisis Regional
América del Norte
América del Norte posee una participación significativa del mercado global de películas de laminación de tacto suave, representando alrededor del 28% de los ingresos totales. La fuerte demanda de los sectores de embalaje, publicación e impresión comercial apoya el crecimiento regional. EE.UU. lidera con su industria de impresión avanzada y un fuerte énfasis en el embalaje premium para cosméticos, electrónica y bebidas. Las empresas canadienses adoptan películas de tacto suave en el branding de lujo y materiales promocionales de alta gama. Los modelos de negocio de comercio electrónico y D2C en crecimiento también impulsan la adopción en bienes de consumo. Las iniciativas de sostenibilidad impulsan aún más la demanda de laminados de tacto suave reciclables y ecológicos.
Europa
Europa captura cerca del 26% del mercado, con alta penetración en envases de lujo y aplicaciones de impresión premium. Países como Alemania, Francia e Italia lideran la demanda debido a la fuerte presencia de las industrias de cosméticos, moda y alimentos gourmet. Las imprentas europeas utilizan ampliamente películas de tacto suave en folletos, catálogos y marketing de marca. La presión regulatoria por materiales sostenibles también impulsa el desarrollo de variantes reciclables. La innovación tecnológica y la adopción de laminación a base de bio contribuyen al crecimiento regional constante. Europa Occidental domina, mientras que Europa Oriental muestra una demanda emergente en impresión comercial y envases de cartón plegable.
Asia-Pacífico
Asia-Pacífico es la región de más rápido crecimiento y posee alrededor del 31% de la cuota de mercado. El aumento del ingreso disponible y la expansión de las necesidades de envases minoristas en China, India, Japón y el sudeste asiático respaldan la demanda. La preferencia del consumidor por envases premium y táctiles impulsa la adopción en los segmentos de cuidado personal, electrónica y alimentos. China lidera en producción y exportación de películas de laminación, respaldada por una fabricación rentable. Japón y Corea del Sur prefieren películas de tacto suave en publicaciones de alta gama y envases de productos tecnológicos. India muestra un uso creciente en servicios de impresión enfocados en la marca. La innovación regional y la adopción de impresión digital estimulan aún más el crecimiento.
América Latina
América Latina tiene una participación estimada del 7% en el mercado global. Brasil y México son contribuyentes clave, impulsados por la demanda de envases de productos premium y publicidad impresa. La región ve una adopción creciente en los segmentos de alimentos, belleza y electrónica de consumo. Aunque el crecimiento es moderado, la mejora de la infraestructura en las industrias de impresión y embalaje respalda un mayor uso. Los convertidores locales adoptan películas de tacto suave en materiales de marketing y cartones plegables. Las fluctuaciones económicas y la sensibilidad a los precios plantean desafíos, pero la expansión del comercio minorista urbano sigue creando oportunidades de crecimiento a largo plazo.
Oriente Medio y África (MEA)
La región MEA representa aproximadamente el 4% de la cuota de mercado global. Los Emiratos Árabes Unidos y Arabia Saudita lideran, impulsados por la demanda de envases de lujo en perfumes, cosméticos y artículos de regalo de alta gama. El sector de impresión en los países del Consejo de Cooperación del Golfo (GCC) muestra un interés creciente en acabados táctiles para folletos premium y materiales para eventos. El mercado de África permanece en etapas iniciales, con una adopción lenta debido a preocupaciones de costos y producción local limitada. Sin embargo, se espera que la expansión en los sectores minorista y hotelero respalde una demanda gradual de laminación de tacto suave en áreas urbanas selectas.
Segmentaciones del Mercado:
Por Material:
- Polipropileno (PP)
- Cloruro de Polivinilo (PVC)
- Poliéster (PET)
- Poliamida (PA)
- Polietileno (PE)
- Otros Materiales (EVA, EVOH)
Por Espesor:
- Hasta 0.1 mm
- 0.1 a 0.5 mm
- 0.5 a 1.0 mm
- Más de 1.0 mm
Por Uso Final:
- Embalaje
- Impresión
- Publicación
Por Geografía:
- América del Norte
- EE.UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Panorama Competitivo
El panorama competitivo del mercado de películas de laminación de tacto suave está moderadamente consolidado, con actores clave centrados en la innovación, mejora de materiales y expansión regional. Empresas como Amcor Limited, Avery Dennison Corporation, Cosmo Films Ltd. y Taghleef Industries SLU lideran a través de sólidas redes de distribución globales y carteras de productos diversificadas. Estos actores invierten en I+D para desarrollar películas de tacto suave reciclables y de grado especial compatibles con diversas tecnologías de impresión. Empresas como DUNMORE Corporation, Jet Technologies y Monotech Systems Ltd. atienden demandas regionales y de nicho ofreciendo soluciones personalizadas y soporte técnico. Las asociaciones estratégicas con convertidores de envases e imprentas ayudan a las empresas a expandir su presencia en el mercado. Las fusiones y adquisiciones continúan mientras los actores buscan fortalecer líneas de productos y alcanzar nuevos segmentos de clientes. La competitividad en precios y el rendimiento en sostenibilidad siguen siendo diferenciadores clave en este espacio. A medida que aumenta la demanda de acabados táctiles premium en diversas industrias, se espera que la competencia se intensifique, particularmente en mercados emergentes con crecientes necesidades de impresión y embalaje.
Análisis de Jugadores Clave
- Jet Technologies
- Ampacet Corporation
- Avery Dennison Corporation
- Pragati Corporation
- Cosmo Films, Ltd.
- Monotech Systems Ltd.
- Taghleef Industries SLU
- DUNMORE Corporation
- Flex film Limited
- Dow Chemical Co.
- Doro Tape (UK) Ltd.
- Amcor Limited
Desarrollos Recientes
- En 2025, Nobelus, un proveedor líder de películas sin soporte y laminados térmicos, lanzó una nueva línea de películas para impresión web diseñadas para aplicaciones de empaques flexibles. Estas películas, que no tienen capa adhesiva, son compatibles con adhesivos sin solventes y a base de solventes y buscan servir a más convertidores en el espacio de empaques flexibles.
- En 2024, Polyart, un fabricante líder de recubrimientos y películas, lanzó PolyService, un portafolio de servicios integral dividido en cinco categorías. Los expertos del Grupo Polyart ofrecen toma de decisiones eficiente, rápida capacidad de respuesta y numerosas certificaciones, asegurando servicios de alta calidad y productividad.
- En 2024, Nobelus introdujo FineGrit, una película única para los mercados de etiquetas principales y empaques flexibles. Presenta un acabado de tacto rugoso, resistente a daños, y es ideal para laminación en húmedo y laminación sin solventes. La sensación robusta de la película permite a los convertidores ofrecer etiquetas y formatos de empaque diversos.
- En mayo de 2023, S-OneLP introdujo la Película de Laminación Térmica BOPP Silky Matte, atendiendo las necesidades de los convertidores de EMEA. La solución reduce los costos de transporte, mejora la eficiencia y aumenta los ingresos.
Cobertura del Informe
El informe de investigación ofrece un análisis en profundidad basado en Material, Espesor, Uso Final y Geografía. Detalla a los principales actores del mercado, proporcionando una visión general de sus negocios, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye perspectivas sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Asimismo, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, escenarios regulatorios y avances tecnológicos que están moldeando la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos entrantes y empresas establecidas para navegar por las complejidades del mercado.
Perspectivas Futuras
- La demanda de embalajes premium continuará creciendo en los sectores de cosméticos, electrónica y alimentos gourmet.
- El uso de películas suaves al tacto reciclables y ecológicas se expandirá debido a las regulaciones de sostenibilidad.
- La compatibilidad con la impresión digital impulsará la adopción en aplicaciones de impresión de tiradas cortas y personalizadas.
- Asia-Pacífico seguirá siendo la región de más rápido crecimiento, respaldada por el aumento de actividades minoristas y manufactureras.
- La innovación tecnológica en recubrimientos táctiles mejorará la durabilidad y la resistencia a los arañazos.
- El embalaje de comercio electrónico adoptará cada vez más películas suaves al tacto para mejorar las experiencias de desempaquetado.
- Las publicaciones de lujo y el material de marketing mantendrán la demanda de acabados aterciopelados.
- Las asociaciones estratégicas entre productores de películas y convertidores de embalajes fortalecerán las cadenas de suministro.
- La diferenciación de productos a través de la textura y el atractivo visual seguirá siendo una estrategia clave de marca.
- El aumento de los costos de materias primas y la sensibilidad al precio en los mercados emergentes pueden desafiar la adopción en segmentos de bajo margen.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de películas de laminación de tacto suave y cuál es su tamaño proyectado para 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de películas de laminación de tacto suave entre 2024 y 2032?
¿Qué segmento del mercado de películas de laminación Soft Touch tuvo la mayor participación en 2024?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado de películas de laminación de tacto suave?
¿Quiénes son las empresas líderes en el mercado de películas de laminación de tacto suave?
¿Qué región comandó la mayor parte del mercado de películas de laminación Soft Touch en 2024?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Película de Laminación de Tacto Suave Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (the historical period; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Película de Laminación de Tacto Suave Market Snapshot
- 2.1.1 Market Size – Historical (the historical period) & Forecast (2032) (base year: USD 1,189.23 million → 2032: USD 2,012.97 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Película de Laminación de Tacto Suave Market Segmentation Snapshot
- 2.2.1 Market Split by Region – vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share –
- 2.3.2 Top 10 Players by Volume Share –
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Película de Laminación de Tacto Suave Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Película de Laminación de Tacto Suave Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Película de Laminación de Tacto Suave Market Drivers
- 3.3 Mercado de Película de Laminación de Tacto Suave Market Restraints & Challenges
- 3.4 Mercado de Película de Laminación de Tacto Suave Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Película de Laminación de Tacto Suave Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Película de Laminación de Tacto Suave Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Película de Laminación de Tacto Suave category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Película de Laminación de Tacto Suave Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Película de Laminación de Tacto Suave Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (the historical period)
- 5.1.2 Global Export Volume by Country (the historical period)
- 5.1.3 Global Import Value by Country (the historical period)
- 5.1.4 Global Import Volume by Country (the historical period)
- 5.1.5 Net Trade Balance by Country (the historical period)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (the historical period)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Película de Laminación de Tacto Suave market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Película de Laminación de Tacto Suave Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs.
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Película de Laminación de Tacto Suave Market Share Analysis –
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. )
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Película de Laminación de Tacto Suave Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Película de Laminación de Tacto Suave (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Película de Laminación de Tacto Suave Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Película de Laminación de Tacto Suave Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel ( & 2032)
- 7.1.2 Channel Mix Evolution (2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Película de Laminación de Tacto Suave Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Película de Laminación de Tacto Suave Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Película de Laminación de Tacto Suave Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Película de Laminación de Tacto Suave Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Película de Laminación de Tacto Suave Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Película de Laminación de Tacto Suave Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Película de Laminación de Tacto Suave Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
