
Visión General del Mercado:
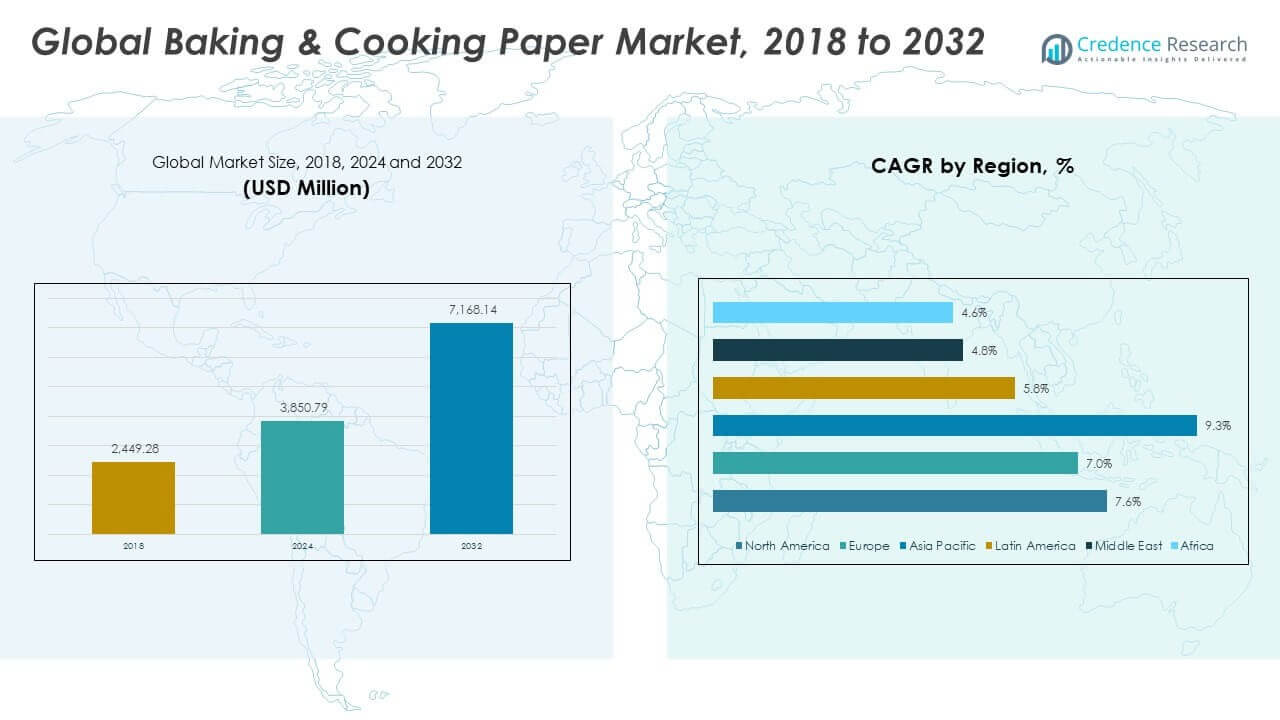
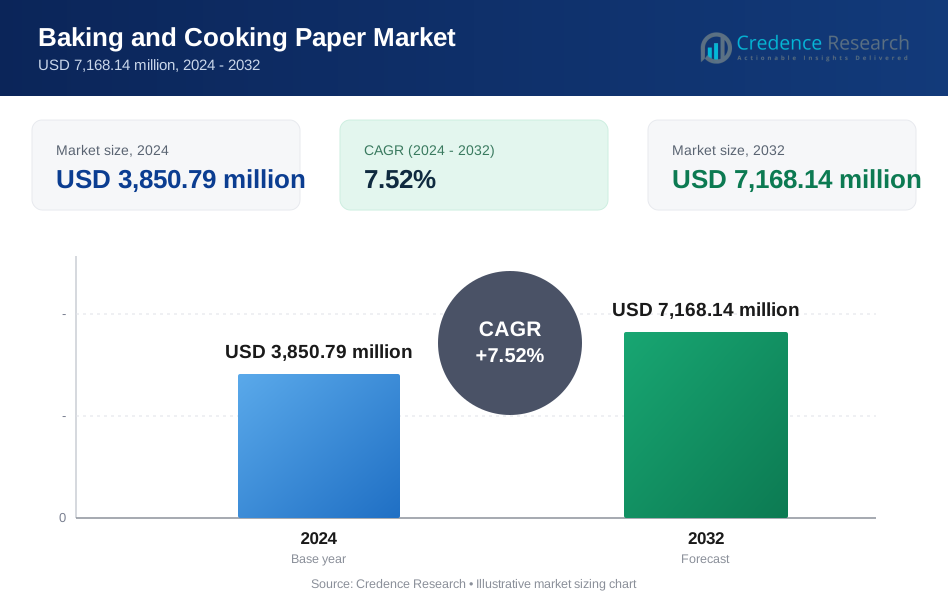
El tamaño del mercado global de papel para hornear y cocinar se valoró en USD 2,449.28 millones en 2018, alcanzando USD 3,850.79 millones en 2024 y se anticipa que llegará a USD 7,168.14 millones para 2032, con un CAGR del 7.52% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Papel para Hornear y Cocinar 2024 | USD 3,850.79 millones |
| Mercado de Papel para Hornear y Cocinar, CAGR | 7.52% |
| Tamaño del Mercado de Papel para Hornear y Cocinar 2032 | USD 7,168.14 millones |
La creciente demanda de soluciones antiadherentes, seguras para alimentos y resistentes a la grasa sigue impulsando el crecimiento del mercado. Los consumidores buscan opciones convenientes para hornear y cocinar que reduzcan el desorden, mejoren la higiene y apoyen una alimentación saludable. El sector de servicios de alimentos, incluidas panaderías, restaurantes de servicio rápido y productores de alimentos listos para comer, depende en gran medida del papel para hornear por su rapidez, eficiencia y presentación. Las tendencias de sostenibilidad impulsan la adopción de variantes de papel compostable y sin blanquear, mientras que los servicios digitales de kits de comida y la repostería en casa impulsan la demanda minorista. Los fabricantes invierten en recubrimientos sin PFAS, resistencia al calor y formatos reciclables para cumplir con los estándares de seguridad alimentaria y medioambientales.
Europa lidera el mercado debido a su fuerte cultura de panadería, apoyo regulatorio a materiales ecológicos y alta demanda institucional. América del Norte sigue, impulsada por aplicaciones de panadería minorista e industrial. Asia Pacífico está emergiendo como la región de más rápido crecimiento con el aumento de la urbanización, la expansión de la infraestructura de servicios de alimentos y el creciente interés por la repostería en casa en China, India y el Sudeste Asiático. América Latina y el Medio Oriente están ganando tracción, apoyados por la expansión de QSR y la evolución de los estándares de empaque de alimentos. África ve un crecimiento gradual liderado por cafés urbanos y soluciones de cocina de bajo costo.
Perspectivas del Mercado:
- El mercado global de papel para hornear y cocinar fue valorado en USD 2,449.28 millones en 2018, USD 3,850.79 millones en 2024, y se proyecta que alcance USD 7,168.14 millones para 2032, creciendo a una CAGR del 7.52%.
- Europa lideró el mercado con una participación del 43.2% en 2024 debido a estrictas regulaciones ecológicas y una fuerte cultura de panadería, seguida por América del Norte con un 28.9% impulsado por la panadería institucional, y Asia Pacífico con un 19.4% alimentado por la expansión del servicio de alimentos.
- Asia Pacífico es la región de más rápido crecimiento con una CAGR del 9.3%, respaldada por la urbanización, las tendencias de horneado en casa y la creciente demanda de formatos de preparación de alimentos limpios en China, India y el sudeste asiático.
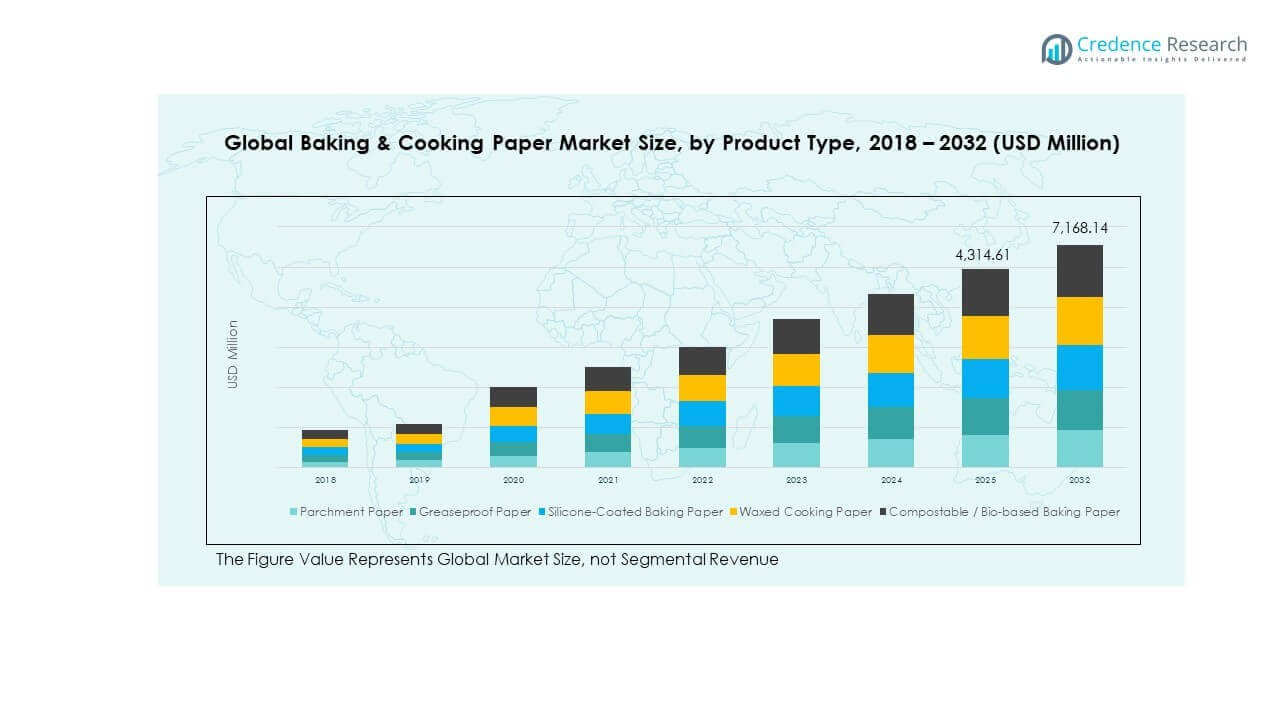
- En 2024, el papel pergamino representó la mayor participación entre los tipos de productos, seguido por los papeles impermeables a la grasa y recubiertos de silicona, respaldado por evidencia visual del gráfico de mercado por producto.
- El papel compostable y de base biológica mostró la curva de crecimiento más fuerte en volumen entre 2018 y 2024, reflejando la creciente importancia del segmento en los mercados de consumidores e instituciones conscientes del medio ambiente.
Impulsores del Mercado
Preferencia Creciente del Consumidor por Soluciones de Cocina Convenientes, Higiénicas y Antiadherentes
Los consumidores en hogares y servicios de alimentos ahora demandan papeles para hornear que simplifiquen la preparación de comidas. Estos papeles ofrecen superficies antiadherentes, reducen el tiempo de limpieza y apoyan una cocina más saludable al minimizar el uso de aceite. Esto respalda el crecimiento tanto en cocinas domésticas como en panaderías comerciales. Los estilos de vida ocupados y el personal de cocina reducido en restaurantes aceleran la adopción. Las cadenas de comida lista para llevar también dependen de revestimientos resistentes a la grasa. El mercado global de papel para hornear y cocinar se beneficia de estas necesidades centradas en el usuario. Los fabricantes están desarrollando recubrimientos avanzados para resistencia a la temperatura y seguridad alimentaria. Las opciones impermeables a la grasa y a base de silicona ahora dominan las categorías de alta demanda.
- Por ejemplo, el papel pergamino de Reynolds Kitchens presenta un recubrimiento de silicona en ambos lados, es seguro para el horno hasta 425°F, y puede reutilizarse hasta tres veces con un rendimiento antiadherente confiable según sus especificaciones de producto.
Expansión de la Repostería en Casa y Servicios de Suscripción de Kits de Comida en Todo el Mundo
Las tendencias de repostería en casa, impulsadas por contenido digital y programas de cocina, impulsan el uso de papel en todos los grupos de edad. Las redes sociales promueven la repostería DIY, creando una demanda regular de hojas y rollos de pergamino. Esto se alinea con el aumento de entregas de kits de comida que a menudo incluyen papel precortado para hornear. Las empresas de preparación de comidas lo utilizan para el control de porciones y el embalaje. Las cocinas comerciales lo utilizan para mantener la velocidad y la limpieza en pedidos a granel. El mercado global de papel para hornear y cocinar ve un crecimiento directo de estos formatos de preparación en evolución. El creciente interés en estilos de vida más saludables también se alinea con opciones no tóxicas y reutilizables. Estas tendencias refuerzan el papel esencial del papel para hornear en las cocinas modernas.
Adopción Institucional en Cadenas de QSR, Cafés y Cocinas Industriales
Los usuarios de formatos grandes como pizzerías, panaderías y establecimientos de comida rápida estandarizan los tipos de papel para una producción de alimentos consistente. Los revestimientos de papel aseguran un fácil desprendimiento de masas, pasteles y pizzas sin grasa añadida. Reduce el tiempo de inactividad dedicado a limpiar bandejas y mejora la higiene de la cocina. La repostería a escala industrial requiere papel que mantenga su forma y resista el desgarro a altas temperaturas. Muchas cadenas adoptan papeles recubiertos de silicona con altos ciclos de reutilización para gestionar los costos operativos. El mercado global de papel para hornear y cocinar se fortalece con esta dependencia institucional. Los pedidos al por mayor de los actores del servicio de alimentos estabilizan los contratos de proveedores a largo plazo. La fiabilidad y el rendimiento moldean las decisiones de compra en este segmento.
Impulso de Sostenibilidad Favoreciendo Alternativas de Papel Compostable y Sin Blanquear
Los objetivos de sostenibilidad en el envasado de alimentos impactan directamente en la cadena de valor del papel para hornear. Los compradores ecológicos buscan papeles sin cloro y compostables en lugar de envolturas enceradas o basadas en plástico. Esto se alinea con las crecientes prohibiciones de plásticos de un solo uso en el manejo de alimentos. Las principales marcas ahora etiquetan sus papeles como biodegradables o reciclables para atraer a consumidores enfocados en la salud. El mercado global de papel para hornear y cocinar experimenta una demanda estructural por este cambio hacia la sostenibilidad. Los procesadores de alimentos y panaderías especifican cada vez más fuentes de papel certificadas por el FSC. Las regulaciones en Europa y América del Norte apoyan aún más la demanda de opciones sin blanquear y reciclables. Los proveedores aprovechan el branding más ecológico para asegurar contratos con minoristas de alimentos globales.
- Por ejemplo, el papel pergamino de Reynolds Kitchens está hecho de fibras 100% libres de cloro, está certificado por el FSC para una obtención sostenible y ofrece opciones compostables certificadas según los estándares de la industria, apoyando aplicaciones de horneado ecológicas.
Tendencias del Mercado
Creciente Demanda de Formatos Especiales como Hojas Pre-Cortadas y Revestimientos Impresos
Los papeles para hornear pre-cortados ofrecen conveniencia, precisión en las porciones y rapidez en las cocinas comerciales. Estos formatos eliminan la necesidad de dimensionamiento manual, reduciendo el desperdicio y la mano de obra. Atrae fuertemente a cafeterías, QSRs y cocinas en la nube con necesidades de producción rápida. Los revestimientos impresos personalizados con logotipos o guías de cocina añaden valor de marca para los servicios de entrega de comidas. Los formatos de empaque premium utilizan cada vez más papel con patrones de cera o sellado térmico para la presentación. El mercado global de papel para hornear y cocinar evoluciona hacia formas de papel más personalizadas y listas para usar. Los papeles plegados, troquelados y compartimentados abordan aplicaciones alimentarias de nicho. La demanda de estas innovaciones crece tanto en el segmento minorista como en el de servicios de alimentos.
Adopción de Papel Resistente al Calor y de Uso Múltiple en Operaciones de Panadería Industrial
La repostería a escala industrial exige papel que pueda soportar una exposición prolongada a altas temperaturas. El papel para hornear resistente al calor con ciclos de uso múltiple apoya el ahorro de costos en grandes instalaciones. Ayuda a mantener una cocción, color y textura uniformes en los lotes de producción. También previene la contaminación cruzada durante el procesamiento de alto volumen. El mercado global de papel para hornear y cocinar se beneficia del desarrollo de productos enfocados en la durabilidad y el uso de alta capacidad. Los fabricantes ahora suministran papeles recubiertos de silicona de doble cara y seguros para el horno a usuarios industriales. Las cadenas de alimentos buscan papeles que sobrevivan a la congelación, horneado y recalentamiento en un solo ciclo. La demanda aumenta para grados versátiles compatibles con diversas fuentes de calor.
Aumento de las Plataformas de Comercio Electrónico para Ventas Directas al Consumidor de Papel para Hornear
Las plataformas de comercio electrónico permiten a marcas pequeñas y grandes ofrecer papeles para hornear directamente a los hogares. Los paquetes combinados, rollos de varios tamaños y variantes de impresión estacional ganan visibilidad en línea. Permite a los fabricantes probar nuevos formatos sin las restricciones del comercio minorista tradicional. Las reseñas y calificaciones en línea influyen en las elecciones de productos y en las compras repetidas. El Mercado Global de Papel para Hornear y Cocinar ahora incluye escaparates digitales sólidos tanto de jugadores globales como de nicho. Los modelos de suscripción para suministros regulares del hogar crecen en los mercados desarrollados. La distribución digital apoya la personalización, el embalaje flexible y ciclos de innovación más rápidos. Crea un campo de juego nivelado para nuevos participantes con ofertas enfocadas.
- Por ejemplo, King Arthur Baking vende rollos de papel pergamino en Amazon, donde el producto ha recibido más de 10,000 reseñas de clientes con una calificación promedio de 4.8 estrellas, apoyando el acceso amplio a los hogares a través de paquetes en línea de varios tamaños.
Integración de Aditivos Naturales y Recubrimientos de Biopolímeros para Usuarios Conscientes de la Salud
Los fabricantes experimentan con recubrimientos derivados de biopolímeros o aceites vegetales. Estos reducen el uso de químicos sintéticos mientras mantienen propiedades antiadherentes. Los compradores conscientes de la salud prefieren variantes de papel para hornear sin recubrimiento o con recubrimiento natural. Apoya etiquetas más limpias en la preparación y el embalaje de alimentos. El Mercado Global de Papel para Hornear y Cocinar se expande para incluir opciones compatibles con los requisitos de certificación orgánica. Estos papeles evitan resinas artificiales o capas basadas en silicona. La conciencia del consumidor sobre la composición de los recubrimientos influye en la demanda de productos. Los proveedores promueven la transparencia a través de certificaciones, afirmaciones de estar libres de aditivos y abastecimiento rastreable.
- Por ejemplo, If You Care ofrece papel pergamino sin blanquear, libre de cloro, que está certificado por FSC, libre de PFAS y utiliza un recubrimiento de silicona natural derivado de la arena, haciéndolo adecuado para hornear orgánico y compostaje en el hogar.
Análisis de Desafíos del Mercado
La Volatilidad de los Precios de Materias Primas y las Disrupciones en la Cadena de Suministro Impactan los Márgenes de Ganancia
La industria del papel para hornear depende en gran medida de la pulpa de papel, la silicona y los materiales de recubrimiento especializados. Las fluctuaciones de precios en la pulpa, la energía y los aditivos químicos afectan los costos generales de fabricación. Crea inestabilidad en los precios de los proveedores, especialmente para contratos a granel con márgenes estrechos. La dependencia de importaciones para recubrimientos de silicona expone a los fabricantes a riesgos de divisas y costos de flete. El Mercado Global de Papel para Hornear y Cocinar enfrenta desafíos de adquisición durante escaseces globales o restricciones comerciales. Interrumpe los cronogramas de producción y afecta los tiempos de entrega para los distribuidores. Los jugadores más pequeños luchan por absorber aumentos de costos repentinos, lo que lleva a una competitividad reducida. Estos problemas crean presión de precios tanto en los segmentos de mercado premium como de masas.
Las Normas de Cumplimiento Ambiental y Eliminación Aumentan la Complejidad de la Producción Los gobiernos de todo el mundo introducen normas más estrictas sobre contenido reciclable, compostabilidad y emisiones. Los fabricantes deben adaptar las formulaciones de productos para cumplir con los estándares compostables mientras mantienen el rendimiento. Esto requiere inversión en I+D en recubrimientos y sustratos alternativos. El Mercado Global de Papel para Hornear y Cocinar debe cumplir con los diversos mandatos de eliminación en las regiones. Los procesos de certificación aumentan los costos y extienden el tiempo de comercialización. Lograr tanto resistencia al calor como biodegradabilidad completa sigue siendo un desafío técnico. Estos requisitos regulatorios en evolución crean tensión operativa, especialmente para las empresas enfocadas en la exportación. El incumplimiento puede limitar el acceso a compradores institucionales de alto margen.
Oportunidades de Mercado
Demanda Emergente en Sectores de Servicios de Alimentos en Asia, América Latina y África
La expansión de los ecosistemas de servicios de alimentos en mercados emergentes genera un nuevo consumo de papel en varios formatos. La urbanización, la expansión de cadenas de panadería y las plataformas de entrega crean una demanda constante de soluciones resistentes a la grasa y al horno. El Mercado Global de Papel para Hornear y Cocinar puede escalar a través de asociaciones con distribuidores dirigidas en estas regiones. Los proveedores que se centran en papel compostable y rentable ganan tracción donde las leyes de higiene alimentaria evolucionan. La localización del embalaje y la fabricación de marcas privadas ofrecen más puntos de entrada.
Innovación de Productos con Características Inteligentes, Capas Multiuso y Etiquetas de Sostenibilidad
Nuevos formatos de productos con códigos QR, indicadores de temperatura o plegado estructurado mejoran los casos de uso. El papel para hornear en capas permite una doble funcionalidad en hornear y servir. Apoya la reducción de SKU para usuarios institucionales. El Mercado Global de Papel para Hornear y Cocinar ve oportunidades en fusionar rendimiento con eco-marca. Las innovaciones que combinan estética, sostenibilidad y facilidad de uso ayudan a los proveedores a avanzar en la cadena de valor.
Análisis de Segmentación del Mercado:
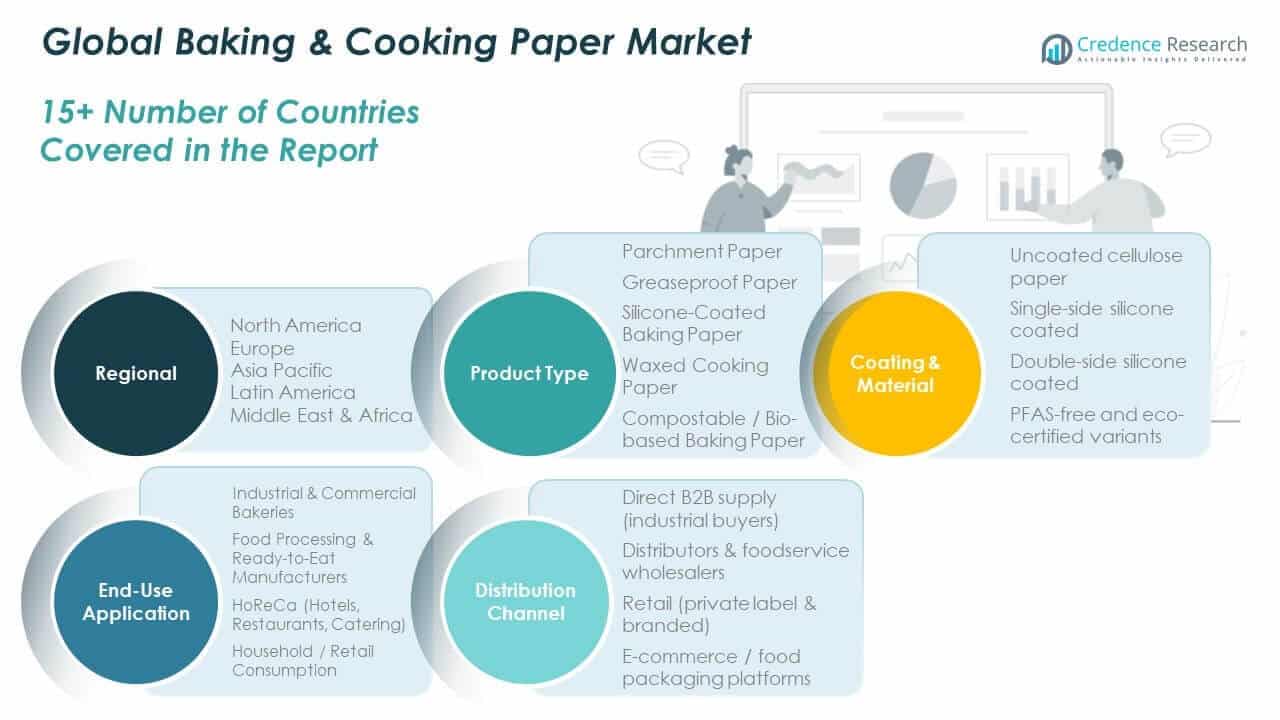
Por Tipo de Producto
El Mercado Global de Papel para Hornear y Cocinar incluye papel pergamino, papel resistente a la grasa, papel para hornear recubierto de silicona, papel de cocina encerado y variantes compostables o de base biológica. Los tipos de pergamino y recubiertos de silicona lideran debido a su durabilidad y rendimiento antiadherente. Los formatos resistentes a la grasa atraen a los segmentos de horneado bajo en grasa y conscientes del medio ambiente. Las variantes enceradas apoyan el almacenamiento en frío y el embalaje, aunque son menos comunes en el horneado. Los papeles compostables ganan tracción con marcas de servicios de alimentos que se enfocan en la sostenibilidad. Cada tipo de producto sirve funciones distintas de horneado, cocción o embalaje en diferentes regiones y aplicaciones.
- Por ejemplo, el papel pergamino de Reynolds Kitchens es seguro para el horno hasta 425°F y cumple con la FDA para contacto directo con alimentos en horneado estándar. Los formatos resistentes a la grasa atraen a los segmentos de horneado bajo en grasa.
Por Recubrimiento y Material
Los segmentos clave de materiales incluyen celulosa sin recubrimiento, recubrimiento de silicona en un lado, recubrimiento de silicona en ambos lados y variantes ecológicas certificadas sin PFAS. Los formatos recubiertos de silicona dominan debido a su resistencia al calor y potencial de reutilización en hornos industriales. Los papeles de celulosa sin recubrimiento apoyan las necesidades de embalaje minorista de menor costo. Las opciones sin PFAS y certificadas se alinean con las tendencias regulatorias globales y las demandas de etiquetas ecológicas. Apoya un aumento en la especificación por parte de compradores institucionales, especialmente en Europa y América del Norte.
- Por ejemplo, Ahlstrom ofrece grados de papel para hornear sin PFAS que cumplen con el Reglamento de la UE 2022/1254 y están diseñados para su uso en horno a temperaturas de hasta 220°C, apoyando los requisitos regulatorios y de sostenibilidad.
Por Aplicación de Uso Final
El Mercado Global de Papel para Hornear y Cocinar atiende a panaderías industriales, unidades de procesamiento de alimentos, establecimientos HoReCa y consumidores domésticos. Las panaderías industriales y comerciales lideran la demanda debido a la cocción en lotes de gran volumen. Los procesadores de alimentos utilizan papel para el revestimiento y control de humedad en comidas listas para comer. Los canales HoReCa valoran los formatos resistentes a la grasa y de fácil liberación para mayor eficiencia. El consumo doméstico aumenta con el creciente interés en la repostería casera y la disponibilidad de rollos precortados.
Por Canal de Distribución
Los canales de venta incluyen suministro directo B2B, distribuidores de servicios de alimentos, puntos de venta al por menor y plataformas de comercio electrónico. Los compradores industriales adquieren rollos a granel a través de cadenas de suministro directas. Los mayoristas y distribuidores de servicios de alimentos atienden a panaderías y empresas de catering. Los canales minoristas ofrecen formatos tanto de marca como de etiqueta privada en supermercados. Se observa un aumento en las compras en línea, especialmente para tipos de papel sostenibles y premium a través de plataformas enfocadas en empaques.
Segmentación:
Por Tipo de Producto:
- Papel Pergamino
- Papel Resistente a la Grasa
- Papel para Hornear Recubierto de Silicona
- Papel para Cocinar Encerado
- Papel para Hornear Compostable / de Base Biológica
Por Recubrimiento y Material:
- Papel de Celulosa Sin Recubrimiento
- Recubierto de Silicona por un Lado
- Recubierto de Silicona por Ambos Lados
- Variantes Sin PFAS y Eco-Certificadas
Por Aplicación de Uso Final:
- Panaderías Industriales y Comerciales
- Procesamiento de Alimentos y Fabricantes de Comidas Listas para Comer
- HoReCa (Hoteles, Restaurantes, Catering)
- Consumo Doméstico / Minorista
Por Canal de Distribución:
- Suministro Directo B2B (Compradores Industriales)
- Distribuidores y Mayoristas de Servicios de Alimentos
- Minorista (Etiqueta Privada y de Marca)
- Comercio Electrónico / Plataformas de Empaque de Alimentos
Por Región:
- América del Norte
- EE.UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Análisis Regional:
América del Norte
El tamaño del mercado de papel para hornear y cocinar en América del Norte se valoró en USD 718.74 millones en 2018, alcanzando USD 1,112.55 millones en 2024 y se anticipa que llegará a USD 2,079.59 millones para 2032, con un CAGR del 7.6% durante el período de pronóstico. América del Norte representó aproximadamente el 28.9% de la cuota de mercado global en 2024. El mercado se beneficia de los hábitos generalizados de horneado en casa, canales de venta al por menor establecidos y operaciones de servicio de alimentos a gran escala. La demanda de papeles recubiertos de silicona y compostables es fuerte en los EE. UU. y Canadá. Las panaderías comerciales y los negocios de preparación de comidas apoyan la adopción a gran volumen. Las regulaciones de sostenibilidad en varios estados de EE. UU. impulsan el crecimiento de formatos libres de PFAS y reciclables. Los fabricantes atienden la demanda de marcas privadas en supermercados y comercio electrónico. Se beneficia del uso industrial constante y la creciente preferencia por el empaque de alimentos con etiquetas limpias.
Europa
El tamaño del mercado de papel para hornear y cocinar en Europa se valoró en USD 1,083.41 millones en 2018, alcanzando USD 1,663.97 millones en 2024 y se anticipa que llegará a USD 2,982.76 millones para 2032, con un CAGR del 7.0% durante el período de pronóstico. Europa contribuyó con aproximadamente el 43.2% de la cuota de mercado global en 2024, convirtiéndose en el segmento regional más grande. Las fuertes tradiciones de horneado y las estrictas políticas de sostenibilidad impulsan la demanda de papel sin blanquear y compostable. Francia, Alemania y el Reino Unido lideran el consumo, respaldados por cadenas de panaderías premium y minoristas de alimentos orgánicos. Las certificaciones ecológicas y el abastecimiento FSC influyen en la adquisición institucional. Las marcas de servicio de alimentos integran revestimientos impresos y formatos cortados a medida. La alta demanda de panaderías artesanales, cafés y cocinas de hoteles asegura un uso constante del producto. Se observa innovación en recubrimientos, diseño y rendimiento para cumplir con las normas europeas de seguridad y reciclaje.
Asia Pacífico
El tamaño del mercado de papel para hornear y cocinar en Asia Pacífico se valoró en USD 436.82 millones en 2018, alcanzando USD 748.90 millones en 2024 y se anticipa que llegará a USD 1,592.19 millones para 2032, con un CAGR del 9.3% durante el período de pronóstico. Asia Pacífico representó el 19.4% de la cuota de mercado global en 2024 y muestra la tasa de crecimiento más rápida. La creciente urbanización y la influencia de la comida occidental impulsan el horneado en casa y la cultura de café. China, Japón, Corea del Sur e India lideran la demanda debido a la expansión de los sectores de servicio de alimentos. La innovación en empaques y las necesidades de higiene desechable impulsan la demanda de papel pergamino y resistente a la grasa. Los canales de comercio electrónico mejoran el acceso a papeles especiales en los hogares urbanos. Los fabricantes locales aumentan la producción para servir a las cadenas de QSR domésticas y exportaciones regionales. Se beneficia de inversiones en líneas de horneado automatizadas y formatos de papel impreso.
América Latina
El tamaño del mercado de papel para hornear y cocinar en América Latina se valoró en USD 111.06 millones en 2018, alcanzando USD 172.35 millones en 2024 y se anticipa que llegará a USD 282.41 millones para 2032, con un CAGR del 5.8% durante el período de pronóstico. América Latina representó el 4.5% de la cuota de mercado global en 2024. Brasil y México anclan la demanda del mercado, impulsada por el creciente servicio de entrega de alimentos urbanos y operaciones de comida rápida. Las panaderías comerciales y las marcas de alimentos congelados apoyan el uso constante de revestimientos para hornear. La expansión minorista en ciudades más pequeñas impulsa el consumo doméstico de rollos precortados. La demanda de papeles resistentes a la grasa y encerados de bajo costo sigue siendo alta. Enfrenta disponibilidad limitada de recubrimientos de alto rendimiento, pero ve un creciente interés en opciones compostables. Las marcas locales se centran en formatos asequibles y seguros para alimentos para la penetración en el mercado masivo.
Oriente Medio
El tamaño del mercado de papel para hornear y cocinar en el Medio Oriente se valoró en USD 59.36 millones en 2018, alcanzando USD 84.06 millones en 2024 y se anticipa que llegará a USD 127.79 millones para 2032, con un CAGR del 4.8% durante el período de pronóstico. La región representó el 2.2% de la cuota de mercado global en 2024. El mercado está moldeado por un fuerte crecimiento en cadenas de panadería, hospitalidad y producción de alimentos listos para comer. EAU y Arabia Saudita lideran el consumo debido al rápido desarrollo del comercio minorista de alimentos. Las cocinas institucionales y las marcas de servicios de alimentos dependen de formatos de papel siliconado y a prueba de grasa. La sostenibilidad sigue siendo una preocupación creciente con interés en papeles biodegradables. La dependencia de importaciones sigue siendo alta, aunque están surgiendo convertidores regionales. Crece de manera constante con la demanda de soluciones convenientes e higiénicas para el manejo de alimentos.
África
El tamaño del mercado de papel para hornear y cocinar en África se valoró en USD 39.89 millones en 2018, alcanzando USD 68.95 millones en 2024 y se anticipa que llegará a USD 103.41 millones para 2032, con un CAGR del 4.6% durante el período de pronóstico. África representó el 1.8% de la cuota de mercado global en 2024. Sudáfrica, Nigeria y Egipto son contribuyentes clave con un aumento en la actividad de servicios de alimentos y panadería. El mercado ve adopción en cafés urbanos, QSRs y segmentos de alimentos congelados. Los formatos de celulosa encerada y sin recubrimiento dominan las aplicaciones de bajo costo. Las brechas de infraestructura limitan el uso industrial a gran escala, pero las pequeñas panaderías continúan expandiendo el uso de papel. La dependencia de importaciones desafía la disponibilidad local de variantes recubiertas o compostables. Sigue siendo sensible al precio, pero tiene espacio para el crecimiento de marcas privadas y la expansión minorista.
Análisis de Jugadores Clave:
- Nordic Paper
- Ahlstrom
- Delfort Group
- Metsä Group
- KRPA Holding
Análisis Competitivo:
El mercado global de papel para hornear y cocinar presenta un paisaje competitivo concentrado liderado por fabricantes integrados verticalmente con fuertes huellas regionales. Los jugadores clave incluyen Ahlstrom, Delfort Group, Nordic Paper, Metsä Group y KRPA Holding. Estas empresas invierten en innovaciones de recubrimiento, certificaciones de sostenibilidad y cumplimiento de seguridad alimentaria para mantener su posición en el mercado. Se observa una alta competencia en las categorías de papel siliconado y compostable, donde la diferenciación depende de la resistencia al calor, las propiedades de liberación y la reciclabilidad. La producción de marcas privadas apoya el crecimiento de ingresos para proveedores de tamaño mediano que sirven a cadenas minoristas. La expansión del comercio electrónico permite a las empresas más pequeñas llegar a segmentos de consumidores nicho. Las asociaciones estratégicas con procesadores de alimentos y convertidores de envases influyen en la obtención de contratos a largo plazo. Las empresas también compiten en precios, personalizaciones de hojas y alineación con etiquetas ecológicas. Favorece a los jugadores con distribución diversificada, fuertes redes B2B y capacidades de producción local. Los competidores priorizan la eficiencia operativa para gestionar la volatilidad de las materias primas y cumplir con los requisitos regulatorios específicos de la región.
Desarrollos Recientes:
- En junio de 2025, Metsä Tissue firmó un acuerdo de licencia con Fredman Group Oy para su negocio de papel resistente a la grasa SAGA para consumidores. Bajo este acuerdo, Fredman manejará las ventas, el marketing y la distribución en Finlandia y los países bálticos, mientras que Metsä Tissue continuará la producción en su fábrica.
- En marzo de 2025, Ahlstrom lanzó LamiBak™ Flex, un nuevo papel base diseñado para aplicaciones de embalaje de alimentos flexibles que apoya un alto rendimiento de barrera y soluciones sostenibles y reciclables para el contacto con alimentos. Esta innovación amplía el portafolio de la empresa hacia formatos de papel adaptables adecuados para diversas necesidades de embalaje de alimentos.
Cobertura del Informe:
El informe de investigación ofrece un análisis en profundidad basado en Tipo de Producto, Recubrimiento y Material, Aplicación de Uso Final y Canal de Distribución. Detalla los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye información sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Asimismo, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, escenarios regulatorios y avances tecnológicos que están dando forma a la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos participantes y empresas establecidas para navegar por las complejidades del mercado.
Perspectivas Futuras:
- El aumento de la conciencia sobre la salud y la higiene impulsará la demanda continua de formatos de papel antiadherentes y seguros para alimentos.
- El fuerte crecimiento en la repostería casera y los servicios de kits de comida digitales apoyará la expansión del segmento doméstico.
- La innovación de productos se centrará en recubrimientos compostables, libres de PFAS y resistentes al calor alineados con las regulaciones.
- La automatización en las panaderías industriales aumentará la demanda de papeles recubiertos de silicona de alta durabilidad.
- Las plataformas de comercio electrónico mejorarán la accesibilidad para variantes de productos de nicho y premium.
- Europa mantendrá el liderazgo debido a las estrictas normas de sostenibilidad y los sectores de servicios de alimentos desarrollados.
- Asia Pacífico registrará el crecimiento más rápido, impulsado por la expansión de la clase media y las tendencias de entrega de alimentos.
- Las categorías de venta al por menor de marca propia y de marca ganarán tracción a través de la personalización y el etiquetado ecológico.
- Los fabricantes invertirán en producción regional y abastecimiento local para reducir la volatilidad de la cadena de suministro.
- Las asociaciones estratégicas entre convertidores de papel y empresas de embalaje de alimentos darán forma a la dirección del mercado a largo plazo.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado global de papel para hornear y cocinar, y cuál es su tamaño proyectado para 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado global de papel para hornear y cocinar entre 2024 y 2032?
¿Qué segmento del mercado global de papel para hornear y cocinar tuvo la mayor participación en 2024?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado global de papel para hornear y cocinar?
¿Quiénes son las empresas líderes en el mercado global de papel para hornear y cocinar?
¿Qué región comandó la mayor parte del mercado global de papel para hornear y cocinar en 2024?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Papel para Hornear y Cocinar Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Papel para Hornear y Cocinar Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 3,850.79 million → 2032: USD 7,168.14 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Papel para Hornear y Cocinar Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Papel para Hornear y Cocinar Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Papel para Hornear y Cocinar Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Papel para Hornear y Cocinar Market Drivers
- 3.3 Mercado de Papel para Hornear y Cocinar Market Restraints & Challenges
- 3.4 Mercado de Papel para Hornear y Cocinar Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Papel para Hornear y Cocinar Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Papel para Hornear y Cocinar Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Papel para Hornear y Cocinar category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Papel para Hornear y Cocinar Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Papel para Hornear y Cocinar Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Papel para Hornear y Cocinar market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Papel para Hornear y Cocinar Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Papel para Hornear y Cocinar Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Papel para Hornear y Cocinar Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Papel para Hornear y Cocinar (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Papel para Hornear y Cocinar Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Papel para Hornear y Cocinar Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Papel para Hornear y Cocinar Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Papel para Hornear y Cocinar Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Papel para Hornear y Cocinar Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Papel para Hornear y Cocinar Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Papel para Hornear y Cocinar Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Papel para Hornear y Cocinar Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Papel para Hornear y Cocinar Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
