
Visión General del Mercado:
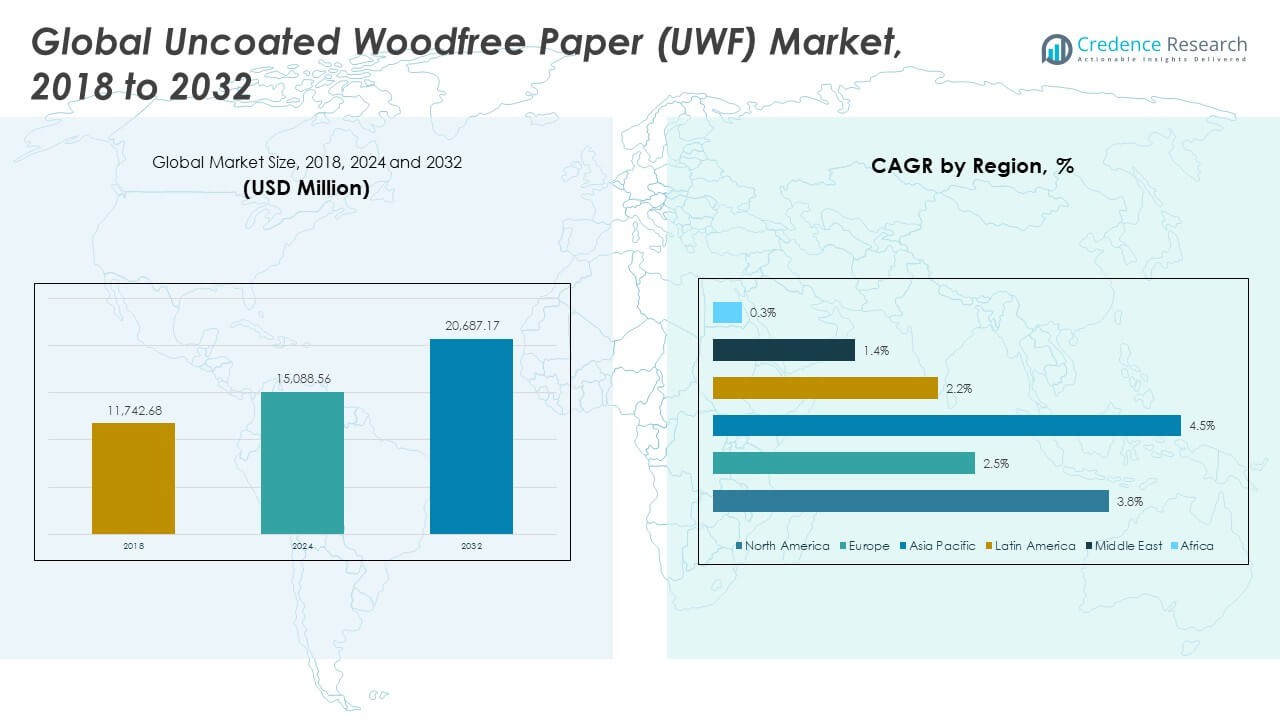
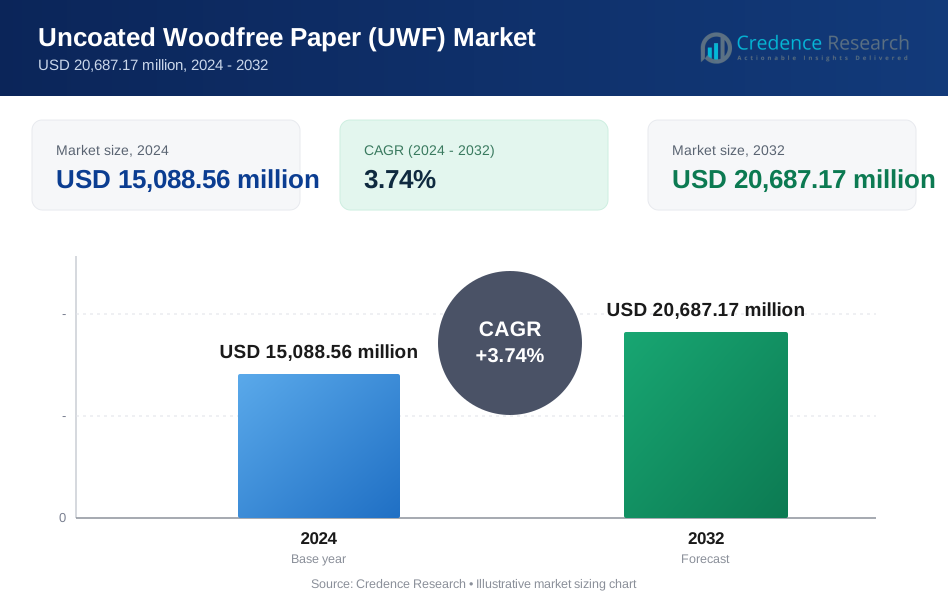
El Mercado Global de Papel No Estucado Libre de Madera (UWF) sigue creciendo debido al uso constante en necesidades de oficina, publicación e impresión comercial. El tamaño del Mercado Global de Papel No Estucado Libre de Madera (UWF) fue valorado en USD 11,742.68 millones en 2018 a USD 15,088.56 millones en 2024 y se anticipa que alcanzará USD 20,687.17 millones para 2032, con un CAGR de 3.74% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Papel No Estucado Libre de Madera (UWF) 2024 | USD 11,742.68 Millones |
| Mercado de Papel No Estucado Libre de Madera (UWF), CAGR | 3.74% |
| Tamaño del Mercado de Papel No Estucado Libre de Madera (UWF) 2032 | USD 20,687.17 Millones |
El crecimiento en este mercado proviene de las crecientes necesidades educativas, la expansión de la documentación corporativa y la demanda sostenida de impresión de libros. Muchos compradores prefieren los grados UWF por su calidad de impresión limpia, confiabilidad en el funcionamiento y propiedades de archivo más fuertes. Los productores se enfocan en un mejor uso de la fibra, niveles más altos de brillo y mejor tratamiento de superficie para cumplir con normas de calidad estrictas. El cambio hacia la producción de pulpa sostenible también apoya el interés en grados UWF ecológicos. La expansión de la impresión digital ayuda a ampliar el uso del producto en trabajos de tiradas cortas.
América del Norte y Europa lideran debido a una fuerte infraestructura de impresión, amplio uso de papel de oficina y redes educativas establecidas. Asia Pacífico avanza a un ritmo más rápido a medida que escuelas, editoriales e impresores comerciales expanden su capacidad. China e India fortalecen la demanda debido al aumento de la alfabetización, poblaciones estudiantiles más grandes y crecientes necesidades de impresión corporativa. América Latina muestra un progreso constante apoyado por la modernización gradual en impresión y embalaje. Medio Oriente y África ganan tracción a través de la expansión de sistemas educativos y el aumento de la formación empresarial.
Perspectivas del Mercado:
- El Mercado Global de Papel No Estucado Libre de Madera (UWF) creció de USD 11,742.68 millones en 2018 a USD 15,088.56 millones en 2024 y se proyecta que alcanzará USD 20,687.17 millones para 2032, avanzando a un CAGR de 3.74% durante el período.
- Asia Pacífico (46.36%), América del Norte (27.41%) y Europa (17.70%) ocuparon las tres principales participaciones regionales en 2024, impulsadas por sectores educativos fuertes, publicaciones de alto volumen, redes de impresión establecidas y demanda madura de documentación de oficina.
- Asia Pacífico, la región de más rápido crecimiento, lidera con una participación del 36%, apoyada por el rápido crecimiento de la alfabetización, la expansión de las poblaciones estudiantiles, la fuerte producción doméstica y las crecientes necesidades de impresión corporativa.
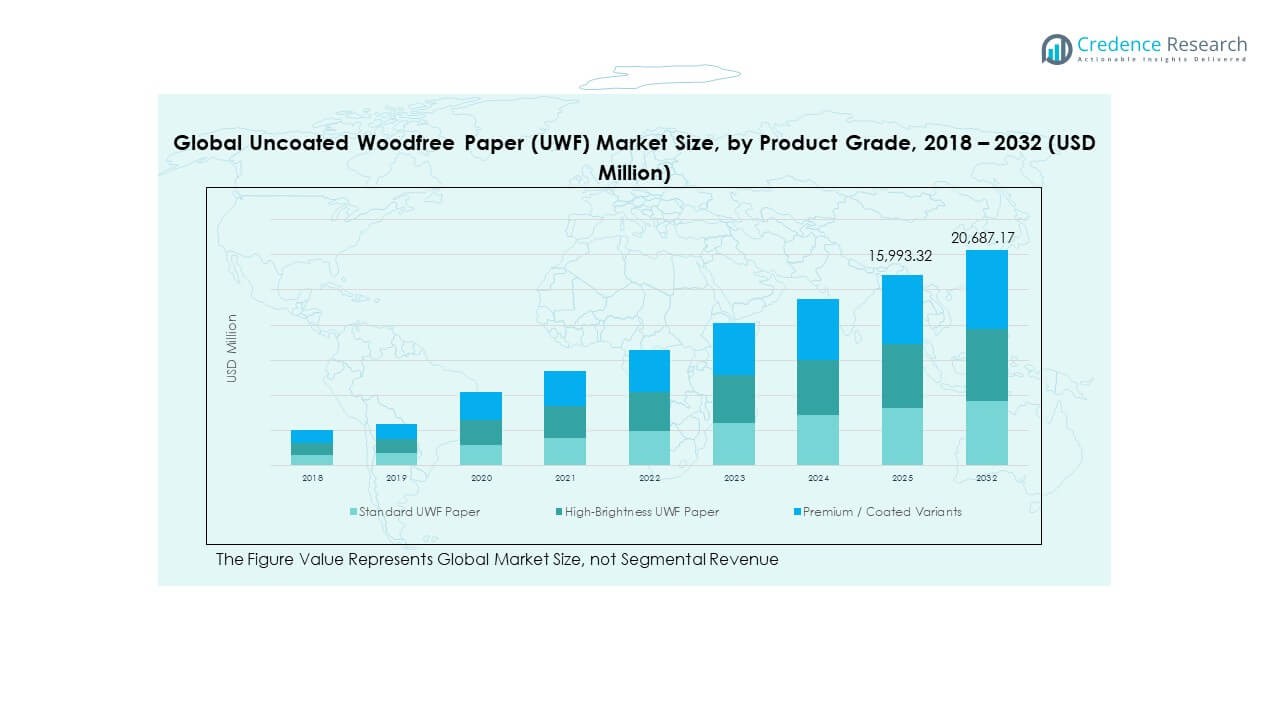
- Basado en la distribución del segmento visual, el Papel UWF Estándar representa ~50% de la mezcla de productos, reflejando su uso dominante en libros de texto, documentación de oficina e impresión a granel.
- Las variantes UWF de Alto Brillo (~30%) y Premium/Estucadas (~20%) juntas impulsan el crecimiento en aplicaciones sensibles a la calidad, incluyendo impresión comercial, material de marca y entornos de impresión digital.
Impulsores del Mercado:
Creciente Necesidad de Grados de Impresión de Alta Calidad en los Sectores Educativo y Corporativo
La demanda crece debido al fuerte uso de papel premium en escuelas, oficinas y casas de impresión. Los compradores prefieren brillo consistente y superficies lisas para una salida de texto clara. El Mercado Global de Papel No Estucado Libre de Madera (UWF) se beneficia de la adopción estable en documentación y trabajos de libros. Soporta la impresión de gran volumen donde la durabilidad es importante. Los editores dependen de los grados UWF para títulos de larga duración que necesitan opacidad confiable. Las unidades corporativas utilizan estas hojas para informes, manuales y contenido de marca. Las agencias gubernamentales dependen de estos formatos para registros y materiales de examen. La fuerte cultura de impresión en muchas regiones mantiene el interés a largo plazo estable.
- Por ejemplo, las prensas digitales HP Indigo soportan sustratos no estucados de alta calidad y ofrecen resoluciones de impresión de hasta 812 dpi, asegurando texto nítido para los mercados de publicación y educación.
Cambio Hacia el Uso Sostenible de Pulpa y Tecnologías de Producción Más Limpias
Los productores invierten en líneas de pulpa certificadas para cumplir con estrictos objetivos ambientales. Muchas fábricas mejoran procesos para reducir emisiones durante el blanqueo. Esto ayuda al Mercado Global de Papel No Estucado Libre de Madera (UWF) a ganar confianza de compradores enfocados en el medio ambiente. Las empresas adoptan una mejor recuperación de fibra para aumentar la eficiencia de los recursos. Insumos más limpios apoyan a marcas que apuntan al etiquetado verde. Los equipos de adquisición eligen fábricas con materias primas rastreables. Los editores utilizan estos grados para cumplir con programas de sostenibilidad. La creciente conciencia del consumidor impulsa la demanda de papel producido de manera responsable.
- Por ejemplo, Stora Enso redujo sus emisiones de CO₂ fósil en más del 30% entre 2019 y 2023 a través de procesos de pulpa más limpios, como se confirma en su informe de sostenibilidad.
Mayor Preferencia por la Fuerza de Archivo, Longevidad y Rendimiento Estable
Los usuarios valoran las hojas UWF para necesidades de almacenamiento a largo plazo en bibliotecas y oficinas. Estos papeles resisten el amarillamiento y protegen el texto impreso durante muchos años. El Mercado Global de Papel No Estucado Libre de Madera (UWF) gana apoyo de clientes que necesitan manejo de impresión estable. Ofrece un fuerte control dimensional que limita atascos de papel. Las impresoras educativas utilizan estas hojas para imprimir material de examen a granel. Los grupos legales eligen estos formatos para archivos permanentes. La alta opacidad mejora la legibilidad en ambos lados de una página. Las líneas de producción se adaptan para cumplir con estrictos objetivos de manejabilidad.
Expansión de la Impresión Digital que Amplía el Uso en Trabajos de Corto Plazo y Bajo Demanda
Las impresoras digitales dependen de las hojas UWF para una claridad de imagen nítida y una unión de tóner constante. El crecimiento en la publicación de tiradas cortas aumenta el consumo en pequeñas imprentas. El Mercado Global de Papel No Estucado Libre de Madera (UWF) se beneficia de ciclos de impresión flexibles que necesitan sustratos confiables. Soporta trabajos de rápida entrega para manuales y guías. Muchas empresas utilizan grados UWF para inserciones de embalaje de bajo volumen. Los servicios de impresión bajo demanda dependen de estas hojas para una reposición rápida. La amplia compatibilidad con unidades láser y de inyección de tinta fortalece la adopción. Los proveedores de servicios amplían carteras que requieren calidad de hoja limpia.
Tendencias del Mercado:
Creciente Cambio Hacia Textura Premium, Mayor Brillo y Refinamiento de Superficie Mejorado
Los productores lanzan grados refinados con texturas más suaves que se adaptan a tareas de impresión de alta gama. Los compradores solicitan niveles de brillo avanzados que mejoran el contraste del texto. El Mercado Global de Papel No Estucado Libre de Madera (UWF) se adapta a la creciente demanda de sensación premium. Atrae a usuarios que desean acabados de lujo para trabajos de identidad corporativa. Las texturas personalizadas ganan interés en agencias creativas. Los nuevos tratamientos de superficie apoyan la impresión en color vibrante. Los diseñadores eligen estas hojas para catálogos que necesitan un aspecto refinado. Las imprentas adoptan estos grados para mejorar la calidad final del producto.
- Por ejemplo, la gama sin recubrimiento "NEUJET Natural" de Mondi utiliza ingeniería de superficie avanzada que admite impresión de alta definición con sistemas de inyección de tinta que operan a hasta 120 m/min, mejorando la densidad de color y la representación de detalles finos.
Alineación Creciente de Grados UWF con Ecosistemas de Producción Digital-Primero
Los fabricantes adaptan hojas UWF para la compatibilidad con prensas digitales. Las superficies sin recubrimiento ayudan a lograr una adhesión precisa del tóner. El Mercado Global de Papel No Estucado Libre de Madera (UWF) gana tracción en flujos de trabajo construidos alrededor de ciclos de impresión automatizados. Apoya entornos híbridos que mezclan líneas offset y digitales. Las imprentas buscan medios que funcionen bien en ambos sistemas. El crecimiento en trabajos de entrega rápida aumenta la necesidad de uniformidad. Las herramientas de calibración impulsadas por software alientan a las fábricas a refinar los perfiles de las hojas. Estos cambios apoyan un rendimiento consistente en impresoras variadas.
- Por ejemplo, los sistemas digitales imagePRESS de Canon están diseñados para manejar papeles sin recubrimiento con precisión de color consistente a través de características avanzadas como la Tecnología de Transferencia Dinámica y sensores espectrofotométricos en línea para calibración en tiempo real.
Aumento de la Adopción de Fibra Reciclada y Conceptos de Papel Circular en la Impresión Comercial
Muchos productores añaden fibra reciclada para cumplir con los objetivos de sostenibilidad corporativa. Los compradores apoyan modelos circulares que reutilizan papel recuperado. El Mercado Global de Papel No Estucado Libre de Madera (UWF) se beneficia de políticas que promueven materiales de bajo impacto. Se alinea con las normas de adquisición en educación y gobierno. Las fábricas se orientan hacia mezclas equilibradas que protegen la resistencia de las hojas. La mejora en la clasificación de fibras incrementa la calidad general. Las marcas destacan opciones de papel ecológicas en los insertos de embalaje. La demanda crece por grados reciclados que aún mantienen un alto brillo.
Expansión de Formatos de Papel de Oficina Personalizados, Ligeros y Especializados
Los usuarios solicitan formatos más ligeros en GSM que reducen las cargas de envío. Las tendencias de corte personalizado crecen entre las empresas de suministros de oficina. El Mercado Global de Papel No Estucado Libre de Madera (UWF) responde con diversas dimensiones de hojas. Atiende a empresas que necesitan formatos exactos para máquinas automatizadas. Los grados ligeros apoyan el ahorro de energía en el transporte. El papel de oficina especializado gana tracción en las tiendas corporativas. El tamaño flexible ayuda a reducir el desperdicio en la producción de impresión. La demanda aumenta por productos a medida que se ajustan a configuraciones de flujo de trabajo precisas.
Análisis de Desafíos del Mercado:
Alta Presión de la Digitalización, Disminución de Volúmenes de Impresión en Oficinas y Fluctuaciones Crecientes de Costos en Pulpa
Los flujos de trabajo digitales reducen el trabajo de impresión rutinario en las unidades corporativas. Muchas empresas reducen el uso de papel a través de herramientas basadas en la nube. El Mercado Global de Papel No Estucado Libre de Madera (UWF) enfrenta presión por los hábitos de impresión en oficinas que están disminuyendo. Se enfrenta a precios volátiles de la pulpa que tensan los márgenes. Las fábricas gestionan costos de energía más altos en muchas regiones. Los editores trasladan contenido selectivo hacia formatos de lectura digital. Los patrones de demanda varían en los mercados debido a nuevos hábitos mediáticos. Estos cambios obligan a los productores a replantear los planes de capacidad.
Reglas Ambientales Estrictas, Brechas en la Cadena de Suministro y Requisitos Complejos de Modernización de Fábricas
Las fábricas deben seguir estrictos estándares de emisiones en las principales regiones. El cumplimiento aumenta las necesidades de capital para mejoras. El Mercado Global de Papel No Estucado Libre de Madera (UWF) encuentra retrasos vinculados a restricciones logísticas. Se enfrenta a un suministro limitado de fibra durante interrupciones estacionales. Muchas plantas requieren equipos modernos para mejorar el uso de energía. Los equipos de adquisición demandan rastros de certificación más sólidos. Las importaciones de menor calidad desafían algunos mercados. Los productores trabajan para equilibrar el control de costos con los objetivos de sostenibilidad.
Oportunidades del Mercado:
Aumento del Alcance para Grados Eco-Certificados, Integración de Fibra Reciclada y Procesos de Fábrica de Baja Emisión
Los programas de adquisiciones verdes aumentan el interés en hojas UWF eco-certificadas. Los compradores prefieren papel con estándares de origen transparentes. El mercado global de papel sin estucar (UWF) gana nueva demanda de unidades educativas y gubernamentales. Se beneficia de las fábricas que adoptan líneas de producción de bajas emisiones. Las mezclas recicladas crean nuevos niveles de productos para clientes impulsados por la sostenibilidad. Los diseñadores eligen materiales enfocados en lo ecológico para trabajos de identidad de marca. Estas tendencias amplían el alcance de las ofertas verdes premium. Los productores fortalecen el valor a través de cadenas de fibra certificadas.
Expansión de la Demanda por Impresión Digital, Trabajo Comercial Premium y Productos de Oficina Personalizados
Los trabajos digitales de tiradas cortas aumentan el consumo en prensas pequeñas y medianas. Los compradores buscan papel que funcione bien en sistemas de impresión mixtos. El mercado global de papel sin estucar (UWF) ve crecimiento en formatos premium para contenido corporativo. Apoya nuevos negocios de catálogos, manuales y documentos de marca. Las hojas de tamaño personalizado ayudan a las empresas a reducir el desperdicio. Los formatos ligeros atraen a compradores enfocados en logística. El papel de oficina especializado gana interés de proveedores de lugares de trabajo. Estos cambios crean espacio para la expansión del portafolio en todas las regiones.
Análisis de Segmentación del Mercado:
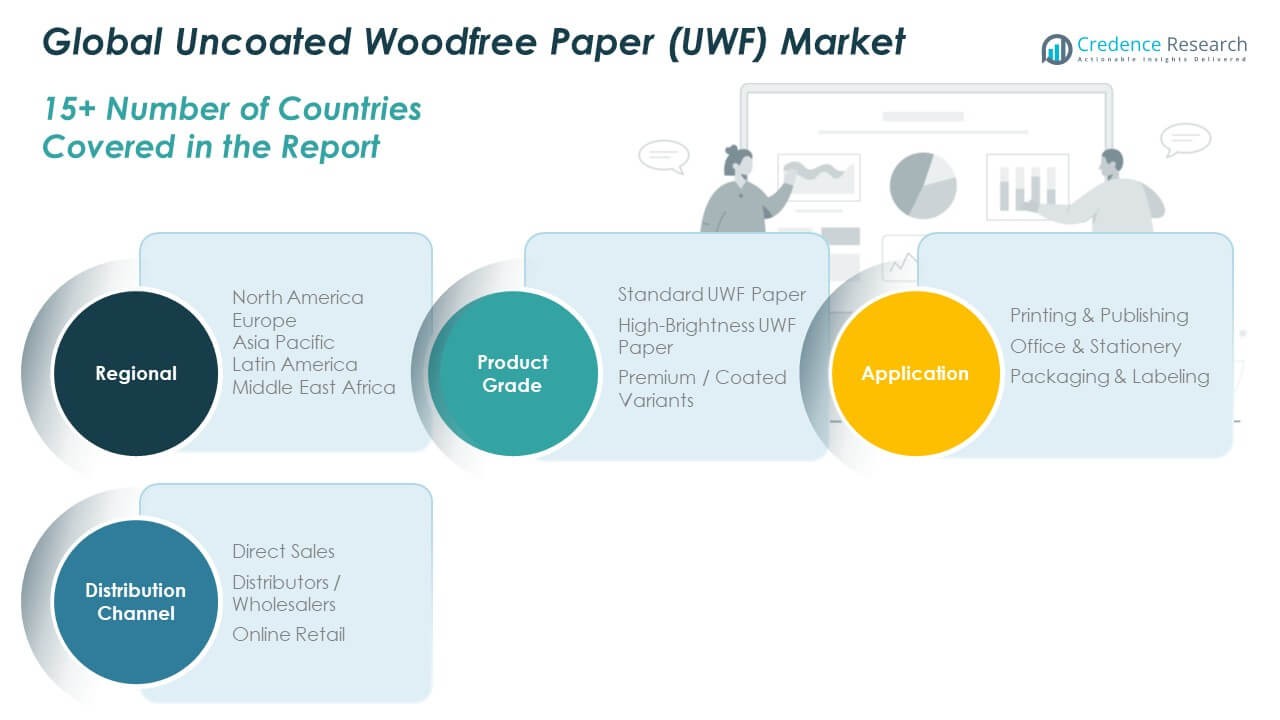
Por Grado de Producto
El papel UWF estándar domina la demanda principal debido a su amplio uso en oficinas, libros e impresión masiva. El papel UWF de alta luminosidad gana tracción donde el contraste nítido y la apariencia premium importan. Las variantes premium o recubiertas sirven a segmentos de nicho que valoran la calidad de impresión mejorada y una estética más fuerte. El mercado global de papel sin estucar (UWF) se beneficia de compradores que buscan consistencia en la resistencia de la superficie y estabilidad en la operatividad. Mantiene un crecimiento constante en cada grado debido a las diversas necesidades de impresión.
Por Aplicación
La impresión y publicación siguen siendo los mayores consumidores debido al trabajo de libros de gran volumen y material de aprendizaje. La oficina y papelería mantienen un uso fuerte a través de informes, formularios y tareas diarias de impresión. El embalaje y etiquetado muestran una adopción creciente para inserciones ligeras y hojas de información de productos. Cada segmento contribuye a una demanda equilibrada, respaldada por fuertes redes de distribución.
- Por ejemplo, la división de etiquetado Raflatac de UPM informa que sus etiquetas de papel sin estucar cumplen con tasas de aplicación de alta velocidad de hasta 500 etiquetas por minuto, apoyando el aumento en los flujos de trabajo de embalaje que requieren sustratos sin estucar.
Por Canal de Distribución
Las ventas directas lideran donde las grandes empresas adquieren grandes volúmenes con un estricto control de calidad. Los distribuidores y mayoristas apoyan el acceso amplio al mercado y ayudan a suministrar a compradores pequeños y medianos. El comercio minorista en línea se expande debido a las necesidades de entrega rápida y patrones de pedido flexibles. Apoya a los compradores que prefieren la adquisición digital y una variedad de opciones de productos.
Segmentación:
Por Grado de Producto
- Papel UWF Estándar
- Papel UWF de Alta Luminosidad
- Variantes Premium / Recubiertas
Por Aplicación
- Impresión y Publicación
- Oficina y Papelería
- Embalaje y Etiquetado
Por Canal de Distribución
- Ventas Directas
- Distribuidores / Mayoristas
- Comercio Minorista en Línea
Por Región
- América del Norte
- EE.UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Análisis Regional:
América del Norte
América del Norte mantiene una posición fuerte en el Mercado Global de Papel No Estucado Libre de Madera (UWF) debido a los grandes sistemas educativos y la demanda constante de publicaciones. La región se beneficia de redes de impresión avanzadas y altos estándares de calidad en entornos corporativos. La fuerte adquisición de cadenas de suministro de oficina apoya el uso constante de hojas, mientras que EE.UU. mantiene una actividad estable de impresión de libros. Los compradores confían en grados premium para documentación legal, gubernamental y académica. La región atrae inversiones continuas en mejoras de fábricas centradas en la eficiencia energética. Las redes logísticas siguen bien desarrolladas, apoyando una amplia disponibilidad minorista. Los crecientes objetivos de sostenibilidad empujan a los compradores hacia fibras certificadas y de origen responsable.
Europa
Europa mantiene una demanda constante dentro del Mercado Global de Papel No Estucado Libre de Madera (UWF), respaldada por una fuerte publicación educativa y hábitos estructurados de impresión corporativa. Las estrictas leyes de sostenibilidad fomentan la obtención de pulpa certificada, fortaleciendo la demanda regional. La tecnología de impresión avanzada y las necesidades de archivo a largo plazo impulsan un consumo constante en varios países. Los grados UWF se utilizan ampliamente para registros administrativos y materiales de examen. Los compradores valoran el alto brillo para la producción de libros de calidad, mientras que los segmentos premium atienden a usuarios creativos y enfocados en el diseño. Las eficientes redes logísticas aseguran un movimiento fluido en los mercados de la UE. Las fábricas continúan enfocándose en la producción de bajas emisiones para cumplir con las expectativas regulatorias.
Asia Pacífico
Asia Pacífico lidera el Mercado Global de Papel No Estucado Libre de Madera (UWF) debido al masivo crecimiento educativo y la expansión de los sectores corporativos. Los fuertes volúmenes de publicación, impulsados por el aumento de la población estudiantil, apoyan la demanda sostenida de grados UWF. Las opciones de papel asequibles siguen siendo esenciales para libros de texto y cuadernos de trabajo en economías en desarrollo. El uso de papelería de oficina continúa expandiéndose con la formación más amplia de negocios. La adopción de impresión digital eleva la demanda de sustratos de mayor calidad en centros comerciales. Las fábricas regionales aumentan la producción para igualar la demanda doméstica mientras mejoran la obtención de pulpa y la eficiencia de costos. Las fuertes redes de venta al por menor y distribución aumentan el acceso a diversos formatos UWF.
América Latina
América Latina muestra un progreso gradual en el Mercado Global de Papel No Estucado Libre de Madera (UWF), respaldado por el aumento de la matrícula educativa y las crecientes necesidades de oficina. La actividad de publicación se mantiene estable y la papelería estandarizada gana una adopción más amplia. Muchas organizaciones dependen de grados UWF para material de capacitación y tareas administrativas. Las redes de importación ayudan a suministrar mercados dispersos en toda la región. Las fábricas locales trabajan para fortalecer la competitividad mediante una mejor utilización de fibras. Los compradores valoran la calidad de impresión consistente para el uso diario en oficinas. La adopción de flujos de trabajo digitales influye en cambios moderados en el consumo, mientras que la expansión minorista mejora el alcance del producto.
Oriente Medio
El Medio Oriente mantiene una demanda limitada pero estable en el mercado global de papel sin recubrimiento libre de madera (UWF), impulsada principalmente por los sistemas educativos y la documentación gubernamental. Los requisitos de impresión del sector público y los exámenes apoyan el consumo recurrente. Los usuarios corporativos adoptan grados UWF para informes y documentos internos que requieren un rendimiento constante de las hojas. La producción regional sigue siendo limitada, lo que aumenta la dependencia de las importaciones. Los compradores priorizan el brillo y la estabilidad de calidad para el uso profesional. Las fuertes redes de distribución del CCG apoyan la disponibilidad en los mercados clave. Las crecientes inversiones en flujos de trabajo digitales influyen en los patrones de demanda a largo plazo en toda la región.
África
África muestra una actividad lenta pero constante en el mercado global de papel sin recubrimiento libre de madera (UWF) debido a una infraestructura de impresión desigual y una capacidad de fabricación limitada. Los sectores educativos continúan impulsando la demanda esencial de libros de texto y materiales de aprendizaje. La adquisición gubernamental apoya las necesidades de impresión administrativa. La región depende en gran medida de las importaciones para satisfacer los niveles de consumo. Los compradores priorizan los grados rentables para los requisitos escolares y de oficina. Los mercados urbanos muestran un mayor interés en formatos premium. Los desafíos de la cadena de suministro afectan la disponibilidad de productos en varios países, aunque las iniciativas crecientes de alfabetización apoyan el potencial de crecimiento a largo plazo.
Análisis de Jugadores Clave:
- International Paper
- Stora Enso
- UPM-Kymmene
- Sappi
- WestRock
Análisis Competitivo:
El mercado global de papel sin recubrimiento libre de madera (UWF) presenta una fuerte competencia entre los fabricantes de papel establecidos con amplias bases de producción y sólidas redes de suministro. Refleja una rivalidad constante impulsada por la consistencia de calidad, la eficiencia de costos y la obtención sostenible de pulpa. Los principales actores amplían sus carteras con hojas de alto brillo y premium que apoyan la impresión comercial y la publicación. Se beneficia de las empresas que invierten en molinos energéticamente eficientes y sistemas de producción de bajas emisiones. Muchos productores fortalecen la distribución a través de ventas directas, mayoristas y canales de venta minorista digital. La competencia crece con nuevos grados adaptados para la impresión digital. Las fusiones estratégicas y las expansiones regionales ayudan a las empresas a asegurar posiciones de mercado a largo plazo. La innovación de productos, la fiabilidad del suministro y el amplio alcance de clientes siguen siendo fortalezas centrales para las principales empresas.
Desarrollos Recientes:
- En agosto de 2025, American Industrial Partners firmó un acuerdo definitivo para adquirir la división Global Cellulose Fibers (GCF) de International Paper, que es un proveedor destacado de pulpa de pelusa absorbente para productos de salud y cuidado personal. Esta desinversión se alinea con la estrategia de International Paper de centrarse en operaciones principales de embalaje y papel, y podría impactar su futura presencia en el sector de papel libre de madera.
- En julio de 2025, Stora Enso colaboró con Novapor en un proyecto piloto para desarrollar material de embalaje de espuma de celulosa (Papira®), avanzando en la transición de embalajes basados en fósiles a fibras de madera. Esta iniciativa está directamente alineada con mejorar el perfil sostenible de los materiales de embalaje y papel libre de madera.
- En junio de 2025, Stora Enso entró en una asociación estratégica con Matrix Pack para avanzar hacia embalajes circulares y basados en bio. Esta colaboración implica escalar tecnologías de fibra formada para reemplazar materiales de embalaje convencionales, integrando fortalezas en abastecimiento de fibra, cadena de suministro y prácticas sostenibles. La adquisición de una participación minoritaria de Stora Enso y su representación en la junta de Matrix Pack marcan un compromiso continuo con embalajes de fibra de próxima generación y papeles sin recubrimiento.
- En febrero de 2025, International Paper finalizó una importante adquisición de DS Smith, formando un nuevo líder global en embalaje sostenible que abarca operaciones en más de 30 países, con un enfoque sólido en América del Norte y EMEA. Este movimiento estratégico fortalece las ofertas de International Paper en papeles libres de madera sin recubrimiento y tiene como objetivo impulsar la innovación y extender el liderazgo en sostenibilidad en el embalaje. La fusión enfatiza la experiencia del cliente, la innovación y las prácticas forestales responsables, posicionando a International Paper a la vanguardia de soluciones sostenibles en los segmentos de embalaje y UWF.
Cobertura del Informe:
El informe de investigación ofrece un análisis en profundidad basado en Por Grado de Producto, Por Aplicación y por canal de distribución. Detalla a los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye perspectivas sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Además, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, escenarios regulatorios y avances tecnológicos que están dando forma a la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos entrantes y empresas establecidas para navegar por las complejidades del mercado.
Perspectivas Futuras:
- El crecimiento del mercado aumentará a través de la demanda de grados de alta luminosidad y premium.
- La expansión de la impresión digital incrementará la necesidad de sustratos UWF refinados.
- La obtención sostenible de fibras guiará las elecciones de adquisición en todas las regiones.
- Las mejoras en molinos energéticamente eficientes mejorarán el rendimiento de costos para los productores.
- El trabajo en inserciones de embalaje y etiquetado apoyará el crecimiento de nuevas aplicaciones.
- La demanda corporativa favorecerá grados UWF con confiabilidad en la operatividad y opacidad.
- El consumo regional aumentará en Asia Pacífico debido a grandes bases educativas.
- Las redes de distribución se expandirán a través de canales de adquisición digital.
- La innovación en el tratamiento de fibras mejorará la resistencia de las hojas y la claridad de impresión.
- Las cadenas de suministro globales se estabilizarán con una inversión más amplia en la integración de pulpa.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado para el mercado global de papel sin recubrimiento (UWF) y cuál es su tamaño proyectado para 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado global de papel sin recubrimiento (UWF) entre 2025 y 2032?
¿Qué segmento del mercado global de papel no estucado y libre de madera (UWF) tuvo la mayor participación en 2024?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado global de papel sin recubrimiento (UWF)?
¿Quiénes son las empresas líderes en el mercado global de papel sin recubrimiento y libre de madera (UWF)?
¿Qué región comandó la mayor parte del mercado global de papel no recubierto de madera libre (UWF) en 2024?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Papel No Estucado Sin Madera (UWF) Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Papel No Estucado Sin Madera (UWF) Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 15,088.56 million → 2032: USD 20,687.17 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Papel No Estucado Sin Madera (UWF) Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Papel No Estucado Sin Madera (UWF) Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Papel No Estucado Sin Madera (UWF) Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Papel No Estucado Sin Madera (UWF) Market Drivers
- 3.3 Mercado de Papel No Estucado Sin Madera (UWF) Market Restraints & Challenges
- 3.4 Mercado de Papel No Estucado Sin Madera (UWF) Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Papel No Estucado Sin Madera (UWF) Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Papel No Estucado Sin Madera (UWF) Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Papel No Estucado Sin Madera (UWF) category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Papel No Estucado Sin Madera (UWF) Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Papel No Estucado Sin Madera (UWF) Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Papel No Estucado Sin Madera (UWF) market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Papel No Estucado Sin Madera (UWF) Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Papel No Estucado Sin Madera (UWF) Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Papel No Estucado Sin Madera (UWF) Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Papel No Estucado Sin Madera (UWF) (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Papel No Estucado Sin Madera (UWF) Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Papel No Estucado Sin Madera (UWF) Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Papel No Estucado Sin Madera (UWF) Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Papel No Estucado Sin Madera (UWF) Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Papel No Estucado Sin Madera (UWF) Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Papel No Estucado Sin Madera (UWF) Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Papel No Estucado Sin Madera (UWF) Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Papel No Estucado Sin Madera (UWF) Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Papel No Estucado Sin Madera (UWF) Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
