
Visión General del Mercado:
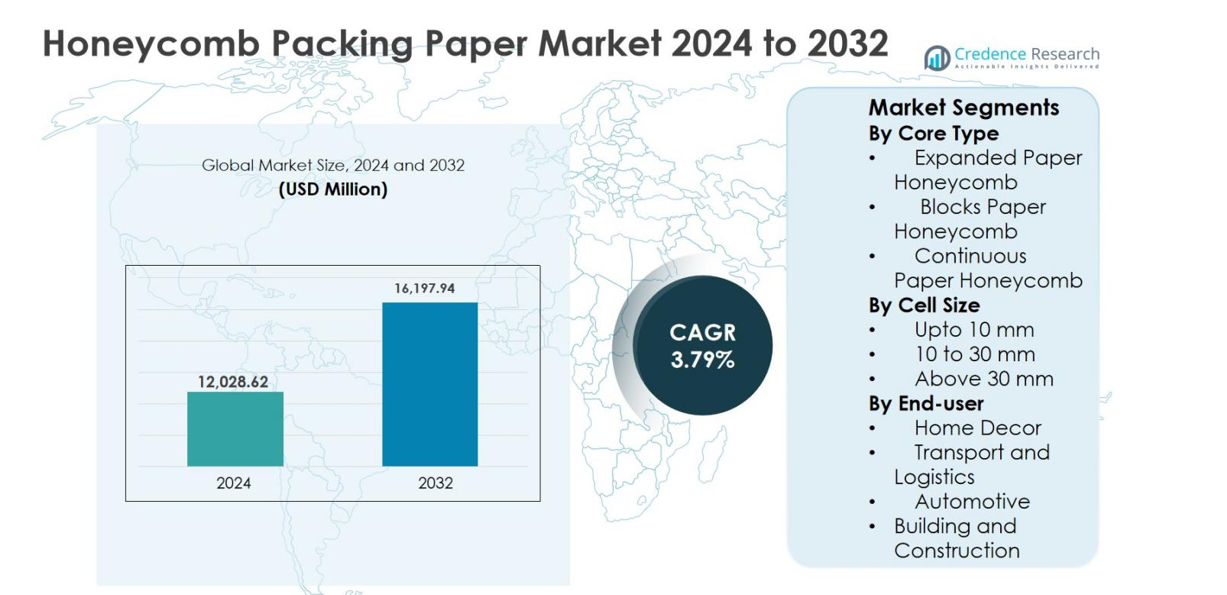
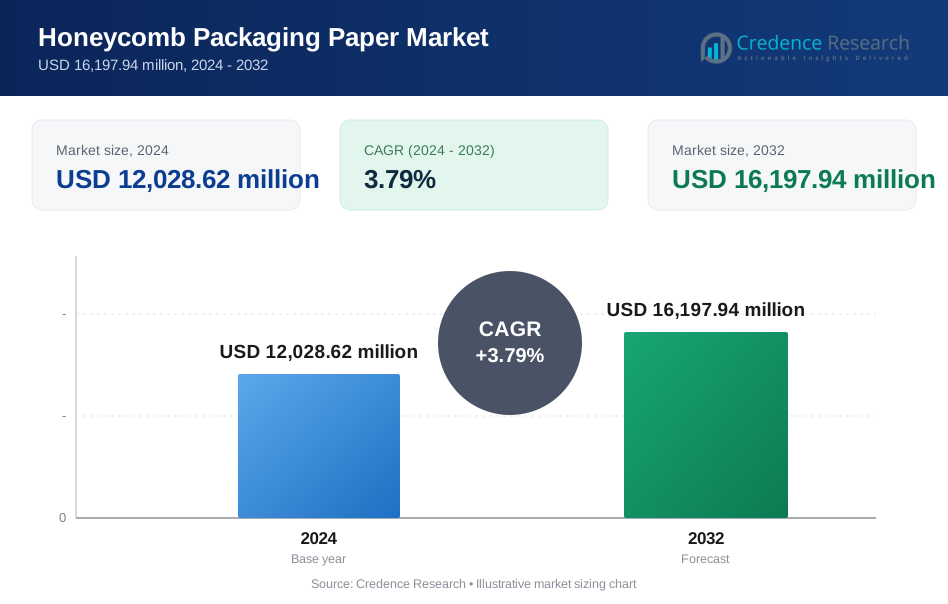
El tamaño del mercado de Papel de Empaque en Panal fue valorado en USD 12,028.62 millones en 2024 y se anticipa que alcance los USD 16,197.94 millones para 2032, creciendo a una CAGR de 3.79% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Papel de Empaque en Panal 2024 | USD 12,028.62 millones |
| Mercado de Papel de Empaque en Panal, CAGR | 3.79% |
| Tamaño del Mercado de Papel de Empaque en Panal 2032 | USD 16,197.94 millones |
El mercado de Papel de Empaque en Panal está liderado por proveedores de soluciones de empaque establecidos que se centran en innovaciones sostenibles y de protección. Jugadores clave como Ranpak Holdings Corp., Smurfit Kappa Group, Sealed Air Corporation, CPS Paper Products, BENZ Packaging, Modepack d.o.o., Primepac, Vérité Eco Packaging, EcoCushion Paper, y The Packaging Club enfatizan materiales reciclables, personalización y soluciones compatibles con automatización para fortalecer sus posiciones en el mercado. América del Norte dominó el mercado con una participación del 31.6% en 2024, impulsada por una fuerte penetración del comercio electrónico y mandatos de sostenibilidad, seguida por Europa con una participación del 28.4%, apoyada por estrictas regulaciones ambientales e iniciativas de economía circular. Asia Pacífico representó el 26.9%, reflejando un rápido crecimiento en actividades de manufactura, exportaciones y logística, convirtiéndola en el mercado regional de más rápido crecimiento
Perspectivas del Mercado
- El mercado de Papel de Empaque en Panal fue valorado en USD 12,028.62 millones en 2024 y se proyecta que crezca a una CAGR de 3.79% durante el período de pronóstico.
- El crecimiento del mercado está impulsado por la creciente demanda de empaques sostenibles y libres de plástico en los sectores de comercio electrónico, logística, automotriz e industrial, apoyado por un fuerte rendimiento de amortiguación, estructura liviana y eficiencia de costos en comparación con alternativas basadas en plástico.
- Las tendencias clave incluyen la creciente adopción de sistemas de empaque automatizados y personalización por tamaño de celda y tipo de núcleo, con el panal de papel expandido dominando el segmento con un 46.8% de participación, debido a su alto rendimiento de relación fuerza-peso y reciclabilidad.
- La estructura del mercado se caracteriza por la presencia de jugadores globales y regionales que se enfocan en materiales ecológicos, contenido de papel reciclado y asociaciones con empresas de logística y cumplimiento para expandir el alcance y la aplicación.
- América del Norte lideró con un 31.6% de participación en el mercado, seguida por Europa con un 28.4% y Asia Pacífico con un 26.9%, mientras que el transporte y la logística se mantuvieron como el segmento de usuario final líder con un 38.9% de participación impulsado por el creciente volumen de envíos.
Análisis de Segmentación del Mercado:
Por Tipo de Núcleo
El mercado de Papel de Empaque en Panal por tipo de núcleo está liderado por el Panal de Papel Expandido, que representó el 46.8% de la cuota de mercado en 2024, impulsado por su superior capacidad de amortiguación, estructura liviana y alta capacidad de carga. El panal de papel expandido es ampliamente adoptado en embalajes protectores para bienes frágiles y de alto valor debido a su absorción de impactos y reciclabilidad. Le sigue el panal de papel en bloques, respaldado por la demanda en soluciones de embalaje personalizadas, mientras que el panal de papel continuo gana terreno en líneas de embalaje automatizadas. El creciente énfasis en la sustitución del plástico, las regulaciones de embalaje sostenible y el rendimiento eficiente en costos del material continúan acelerando la adopción en diversas industrias.
- Por ejemplo, IKEA ha informado el uso de estructuras de panal de papel en el embalaje de muebles y componentes internos para reducir el plástico y la espuma mientras mantiene el soporte de carga.
Por Tamaño de Celda
Basado en el tamaño de celda, el segmento de 10 a 30 mm dominó con una cuota de mercado del 41.5% en 2024, debido a su equilibrada relación resistencia-peso y versatilidad en múltiples aplicaciones de embalaje. Este tamaño de celda es ampliamente preferido en logística y embalaje industrial donde se requiere resistencia a la compresión moderada y flexibilidad. Las celdas de hasta 10 mm se utilizan cada vez más para bienes de consumo livianos, mientras que las celdas de más de 30 mm apoyan las necesidades de amortiguación para trabajos pesados. El aumento de envíos de comercio electrónico, la demanda de embalajes protectores optimizados y la mayor personalización en el embalaje de productos son impulsores clave que apoyan el crecimiento en las categorías de tamaño de celda.
- Por ejemplo, las soluciones Hexacomb de Greif utilizan celdas más grandes en bloques y pallets personalizados para proteger artículos voluminosos o de gran masa durante el tránsito.
Por Usuario Final
Por usuario final, Transporte y Logística emergió como el segmento dominante, capturando el 38.9% de la cuota de mercado en 2024, impulsado por la rápida expansión del comercio global, el comercio electrónico y la automatización de almacenes. El papel de empaque en panal se utiliza extensamente para el llenado de vacíos, la estabilización de pallets y la protección de productos durante el tránsito. Le sigue el sector automotriz, respaldado por la demanda de transporte de componentes sin daños, mientras que la construcción y edificación se benefician de soluciones protectoras livianas. El cambio hacia materiales de embalaje ecológicos, la reducción de costos por daños en tránsito y los crecientes compromisos de sostenibilidad en diversas industrias continúan impulsando la demanda en los segmentos de usuarios finales.
Impulsor Clave del Crecimiento
Aumento de la Demanda de Embalajes Sostenibles y Sin Plástico
El mercado de Papel de Embalaje de Panal está experimentando un fuerte crecimiento debido al cambio acelerado hacia soluciones de embalaje sostenibles y sin plástico en todas las industrias. Los gobiernos y organismos reguladores están endureciendo las restricciones sobre los plásticos de un solo uso, obligando a fabricantes, minoristas y proveedores de logística a adoptar alternativas reciclables y biodegradables. El papel de embalaje de panal, hecho principalmente de papel kraft y fibras recicladas, ofrece un alto rendimiento de amortiguación mientras sigue siendo completamente reciclable y compostable. Los propietarios de marcas prefieren cada vez más las estructuras de panal para alinearse con los objetivos de sostenibilidad corporativa y compromisos ESG. Además, la conciencia del consumidor sobre el embalaje responsable con el medio ambiente se ha intensificado, especialmente en el comercio electrónico y bienes de consumo. Este cambio está alentando a las empresas a rediseñar formatos de embalaje utilizando papel de panal para reducir la huella de carbono, disminuir los desechos plásticos y mejorar la percepción de la marca, impulsando así una expansión constante del mercado.
- Por ejemplo, el programa “Frustration-Free Packaging” de Amazon y su alejamiento de las almohadillas de aire de plástico en muchos mercados han impulsado una adopción más amplia de materiales de amortiguación a base de papel y estilo panal en el cumplimiento del comercio electrónico.
Expansión de Redes de Comercio Electrónico y Logística
La rápida expansión de la infraestructura global de comercio electrónico y logística es un impulsor importante que apoya el mercado de Papel de Embalaje de Panal. El crecimiento en el comercio minorista en línea, el comercio transfronterizo y los servicios de entrega en el mismo día ha aumentado la demanda de embalajes protectores confiables que minimicen el daño a los productos durante el tránsito. El papel de embalaje de panal proporciona una excelente absorción de impactos, protección de bordes y distribución de carga mientras sigue siendo ligero, lo que lo hace ideal para entornos de envío de alto volumen. Los centros de almacenamiento y cumplimiento adoptan cada vez más soluciones de panal para el llenado de vacíos, la estabilización de palets y aplicaciones de envoltura. La capacidad de personalizar el papel de panal por grosor, tamaño de celda y formato mejora aún más su atractivo para líneas de embalaje automatizadas. A medida que los proveedores de logística se centran en reducir las devoluciones por daños y mejorar la eficiencia del embalaje, la demanda de papel de embalaje de panal sigue aumentando.
- Por ejemplo, las operaciones de comercio electrónico transfronterizo de Alibaba en China han ayudado a impulsar la demanda de embalajes protectores ligeros a base de fibra para proteger electrónicos, cristalería y cosméticos durante el tránsito de larga distancia
Ventajas de Eficiencia de Costos y Rendimiento Ligero
La eficiencia de costos combinada con un rendimiento superior y ligero es otro impulsor crítico de crecimiento para el mercado de Papel de Embalaje de Panal. En comparación con materiales de embalaje tradicionales como plásticos moldeados, espuma o insertos de cartón corrugado, el papel de panal ofrece altas relaciones de resistencia a peso utilizando menos materia prima. Esto reduce tanto los costos de material como los gastos de transporte, especialmente en operaciones de envío a gran escala. Los fabricantes se benefician de diseños de embalaje simplificados y un menor espacio de almacenamiento debido a la naturaleza compacta y expandible del papel de panal. Además, el menor consumo de combustible durante el transporte apoya el ahorro de costos mientras se alinea con los objetivos de sostenibilidad. Estas ventajas económicas son particularmente atractivas para los fabricantes de automóviles, electrónicos y bienes industriales que buscan protección duradera sin aumentar los costos logísticos, reforzando así la adopción constante en múltiples sectores de uso final.
Tendencia Clave y Oportunidad
Adopción en Empaques Automotrices e Industriales
La creciente adopción de papel de embalaje en forma de panal en empaques automotrices e industriales representa una oportunidad de mercado significativa. Los fabricantes de automóviles y proveedores de componentes están reemplazando cada vez más los empaques de plástico y espuma por soluciones de papel en forma de panal para transportar piezas como paneles, molduras y componentes sensibles. Las estructuras de panal ofrecen alta resistencia a la compresión y a las vibraciones, asegurando la integridad del producto durante envíos de larga distancia. Los fabricantes de equipos industriales también están adoptando papel de panal para empaques de alta resistencia debido a su grosor personalizable y capacidades de carga. A medida que los volúmenes de producción automotriz aumentan y las cadenas de suministro se globalizan más, se espera que la demanda de soluciones de empaque duraderas, reciclables y rentables se expanda, creando oportunidades de crecimiento a largo plazo para los proveedores de papel de embalaje en forma de panal.
- Por ejemplo, el negocio Hexacomb de Greif suministra paneles de papel en forma de panal y embalajes personalizados ampliamente utilizados para proteger piezas de metal, vidrio y otros componentes industriales en tránsito debido a su alta resistencia a la compresión y a las vibraciones.
Personalización y Automatización en Operaciones de Empaque
La personalización y la automatización son tendencias emergentes que crean nuevas oportunidades en el mercado del Papel de Embalaje en Forma de Panal. Los sistemas de automatización de empaques integran cada vez más dispensadores de papel en forma de panal y máquinas de envoltura para mejorar la velocidad de empaque, la consistencia y la eficiencia laboral. El papel de panal puede adaptarse fácilmente en términos de tamaño de celda, relación de expansión y ancho de rollo para cumplir con requisitos específicos de protección del producto. Esta flexibilidad respalda su uso en diversas industrias, incluyendo decoración del hogar, electrónica y materiales de construcción. Además, los avances en ingeniería de papel están mejorando la resistencia y la resistencia a la humedad, ampliando el alcance de aplicación. A medida que los fabricantes invierten en líneas de empaque automatizadas de alto rendimiento, se espera que la demanda de soluciones de papel de embalaje en forma de panal compatibles y personalizables crezca de manera constante.
- Por ejemplo, el papel de panal se está diseñando para su uso en puertas, particiones y núcleos de muebles, donde el grosor y la geometría de las celdas a medida ofrecen tanto soporte estructural como reducción de peso, manteniendo el producto completamente reciclable.
Desafío Clave
Resistencia Limitada a la Humedad y Restricciones de Durabilidad
Uno de los desafíos clave que enfrenta el mercado del Papel de Embalaje en Forma de Panal es su limitada resistencia a la humedad en comparación con las alternativas basadas en plástico. La exposición a alta humedad, agua o condiciones de manejo húmedo puede comprometer la integridad estructural y el rendimiento de amortiguación del embalaje de papel en forma de panal. Esto restringe su aplicación en ciertos entornos, como el transporte marítimo o industrias que requieren protección a prueba de humedad. Aunque los recubrimientos y papeles tratados pueden mejorar la resistencia, pueden aumentar los costos o reducir la reciclabilidad. Los usuarios finales que transportan líquidos, productos químicos o bienes sensibles a la temperatura pueden seguir prefiriendo materiales plásticos o compuestos, limitando la penetración en estos segmentos y planteando un desafío para una adopción más amplia del mercado.
Competencia de Materiales de Embalaje Sostenibles Alternativos
El mercado de papel de embalaje de panal también enfrenta competencia de materiales de embalaje sostenibles alternativos como pulpa moldeada, insertos corrugados y espumas biodegradables. Estos materiales ofrecen beneficios ambientales similares mientras proporcionan diferentes características de rendimiento, incluyendo mayor rigidez o tolerancia a la humedad. Algunos usuarios finales pueden elegir pulpa moldeada para protección moldeada de precisión o estructuras corrugadas para cargas más pesadas. Además, las fluctuaciones en los precios de las materias primas de papel pueden afectar los costos de producción y la estabilidad de los precios. Para seguir siendo competitivos, los fabricantes de papel de embalaje de panal deben innovar continuamente en la resistencia del material, funcionalidad y optimización de costos, mientras demuestran claramente las ventajas de rendimiento sobre las soluciones de embalaje ecológicas competidoras.
Análisis Regional
América del Norte
América del Norte representó el 31.6% de la cuota de mercado de papel de embalaje de panal en 2024, impulsada por la fuerte adopción de embalajes sostenibles en los sectores de comercio electrónico, logística y automotriz. Estados Unidos lidera la demanda regional debido a estrictas regulaciones de sostenibilidad, alta penetración del comercio minorista en línea y uso generalizado de embalajes protectores en centros de almacenamiento y distribución. Las empresas reemplazan cada vez más los rellenos de vacío de plástico con papel de panal para cumplir con los objetivos ESG y reducir los desechos de embalaje. El crecimiento se ve aún más respaldado por la automatización avanzada de embalajes, la alta conciencia del consumidor sobre materiales ecológicos y la demanda constante de envíos de muebles y decoración del hogar que requieren soluciones de amortiguación ligeras pero duraderas.
Europa
Europa mantuvo una cuota de mercado del 28.4% en 2024, respaldada por estrictas regulaciones ambientales y fuertes iniciativas gubernamentales que promueven materiales de embalaje reciclables y biodegradables. Países como Alemania, Francia y el Reino Unido impulsan la demanda debido a redes logísticas bien establecidas y alta adopción de embalajes sostenibles en manufactura y comercio minorista. Los sectores automotriz y de bienes industriales utilizan extensamente papel de embalaje de panal para la protección de componentes y la estabilización de palets. El creciente comercio transfronterizo, el creciente énfasis en las prácticas de economía circular y el rápido reemplazo de embalajes protectores basados en plástico continúan impulsando un crecimiento constante del mercado en toda la región europea.
Asia Pacífico
Asia Pacífico capturó el 26.9% de la cuota de mercado de papel de embalaje de panal en 2024, impulsada por la expansión del comercio electrónico, la manufactura y las actividades de exportación. China, India y Japón dominan la demanda regional debido al aumento de los volúmenes logísticos y la creciente conciencia sobre alternativas de embalaje sostenibles. La rápida urbanización, el crecimiento en las exportaciones de electrónica de consumo y decoración del hogar, y las iniciativas gubernamentales para reducir los desechos plásticos están acelerando la adopción. Además, la manufactura rentable, la disponibilidad de materias primas y el aumento de inversiones en soluciones de embalaje automatizado apoyan un fuerte impulso de crecimiento en toda Asia Pacífico.
América Latina
América Latina representó el 7.1% del mercado de Papel de Empaque en Panal en 2024, con un crecimiento impulsado por la expansión de los sectores minorista, de alimentos y bebidas, y de logística. Brasil y México son contribuyentes clave debido al aumento de las exportaciones y la adopción gradual de soluciones de embalaje ecológicas. La creciente conciencia sobre materiales sostenibles entre fabricantes y proveedores de logística está apoyando la penetración en el mercado. Sin embargo, la adopción sigue siendo moderada en comparación con las regiones desarrolladas debido a la sensibilidad al costo y la limitada automatización del embalaje. Se espera que las mejoras continuas en la infraestructura de la cadena de suministro y el aumento de las regulaciones ambientales apoyen la expansión gradual del mercado en toda la región.
Medio Oriente y África
La región de Medio Oriente y África tuvo un 6.0% de la cuota de mercado en 2024, respaldada por el crecimiento de las actividades logísticas, de construcción e industriales. Países como Emiratos Árabes Unidos y Arabia Saudita están presenciando un aumento en la adopción de papel de empaque en panal debido al aumento de los volúmenes de comercio y las iniciativas de sostenibilidad. La demanda también está creciendo en el embalaje de materiales de construcción y el transporte de equipos industriales. Aunque la penetración en el mercado sigue siendo menor que en otras regiones, se espera que el aumento de las inversiones en infraestructura logística, la diversificación de las economías y el enfoque regulatorio gradual en el embalaje sostenible impulsen un crecimiento constante en todo Medio Oriente y África.
Segmentaciones del Mercado:
Por Tipo de Núcleo
- Panal de Papel Expandido
- Bloques de Panal de Papel
- Panal de Papel Continuo
Por Tamaño de Celda
- Hasta 10 mm
- De 10 a 30 mm
- Más de 30 mm
Por Uso Finalr
- Decoración del Hogar
- Transporte y Logística
- Automotriz
- Edificación y Construcción
Por Geografía
- América del Norte
- EE.UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Paisaje Competitivo
El mercado de papel de embalaje en panal presenta un paisaje competitivo moderadamente consolidado, caracterizado por la presencia de empresas de embalaje globales y proveedores especializados en embalajes sostenibles. Jugadores clave como Ranpak Holdings Corp., Smurfit Kappa Group, Sealed Air Corporation, CPS Paper Products, BENZ Packaging, Modepack d.o.o., Primepac, Vérité Eco Packaging, EcoCushion Paper y The Packaging Club se centran en expandir carteras de productos ecológicos y fortalecer redes de distribución globales. Las empresas enfatizan la innovación de productos, la mejora de la resistencia del papel y las capacidades de personalización para satisfacer diversos requisitos de los usuarios finales en logística, automoción y embalaje industrial. Las asociaciones estratégicas con proveedores de comercio electrónico y logística, junto con inversiones en soluciones de embalaje automatizadas, son enfoques comunes para mejorar el alcance del mercado. Además, los jugadores están aumentando el uso de contenido de papel reciclado y procesos de fabricación de bajo carbono para alinearse con objetivos de sostenibilidad y requisitos regulatorios, apoyando el crecimiento a largo plazo y la diferenciación.
Análisis de Jugadores Clave
- Smurfit Kappa Group
- Primepac
- Ranpak Holdings Corp.
- Modepack d.o.o.
- EcoCushion Paper
- Sealed Air Corporation
- BENZ Packaging
- The Packaging Club
- CPS Paper Products
- Vérité Eco Packaging
Desarrollos Recientes
- En noviembre de 2025, Sonoco Products Company anunció la consolidación de sus negocios de empaques para consumidores bajo dos estructuras geográficas (EMEA/APAC y Américas) para impulsar la innovación y el crecimiento en su cartera de empaques, incluidas soluciones basadas en papel.
- En septiembre de 2025, Smurfit Westrock (entidad combinada de Smurfit Kappa y WestRock) lanzó una innovadora solución de empaque Bag-in-Box® Powergrip, avanzando en sus ofertas de empaques sostenibles.
- En marzo de 2024, BENZ Packaging anunció el lanzamiento de una nueva línea de relleno de papel de panal biodegradable.
Cobertura del Informe
El informe de investigación ofrece un análisis en profundidad basado en Tipo de Núcleo, Tamaño de Celda, Usuario Final y Geografía. Detalla los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye información sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Asimismo, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, escenarios regulatorios y avances tecnológicos que están moldeando la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos entrantes y empresas establecidas para navegar por las complejidades del mercado.
Perspectivas Futuras
- El mercado de papel de embalaje en panal seguirá ganando tracción a medida que las industrias aceleren la transición hacia soluciones de embalaje sostenibles y libres de plástico.
- La creciente adopción en el comercio electrónico y la logística apoyará una demanda constante de embalajes protectores ligeros y de alta resistencia.
- La mayor integración del papel de panal con sistemas de embalaje automatizados mejorará la eficiencia operativa y la escalabilidad.
- La personalización por tamaño de celda, grosor y tipo de núcleo ampliará el alcance de aplicación en diversas industrias de uso final.
- Los sectores automotriz e industrial adoptarán cada vez más el papel de embalaje en panal para la protección de componentes y la estabilización de palets.
- Los avances en la ingeniería del papel mejorarán la capacidad de carga y la durabilidad de las estructuras de panal.
- El creciente enfoque en reducir los daños durante el transporte y las tasas de devolución fortalecerá la adopción en los centros de cumplimiento.
- La expansión de las actividades de fabricación y exportación en economías emergentes apoyará el crecimiento del mercado regional.
- Las colaboraciones estratégicas entre proveedores de embalaje y proveedores de logística mejorarán la penetración en el mercado.
- La presión regulatoria continua y los compromisos de sostenibilidad corporativa reforzarán la demanda del mercado a largo plazo.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de papel de embalaje de panal y cuál es su tamaño proyectado para 2032?
¿A qué tasa compuesta anual de crecimiento se proyecta que crecerá el mercado de papel de embalaje de panal entre 2024 y 2032?
¿Qué segmento del mercado de papel de embalaje de panal tuvo la mayor participación en 2024?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado de papel de embalaje en panal?
¿Quiénes son las empresas líderes en el mercado de papel de embalaje de panal?
¿Qué segmento está liderando la cuota de mercado del papel de embalaje Honeycomb?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Papel de Embalaje en Panal Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Papel de Embalaje en Panal Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 12,028.62 million → 2032: USD 16,197.94 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Papel de Embalaje en Panal Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Papel de Embalaje en Panal Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Papel de Embalaje en Panal Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Papel de Embalaje en Panal Market Drivers
- 3.3 Mercado de Papel de Embalaje en Panal Market Restraints & Challenges
- 3.4 Mercado de Papel de Embalaje en Panal Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Papel de Embalaje en Panal Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Papel de Embalaje en Panal Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Papel de Embalaje en Panal category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Papel de Embalaje en Panal Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Papel de Embalaje en Panal Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Papel de Embalaje en Panal market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Papel de Embalaje en Panal Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Papel de Embalaje en Panal Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Papel de Embalaje en Panal Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Papel de Embalaje en Panal (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Papel de Embalaje en Panal Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Papel de Embalaje en Panal Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Papel de Embalaje en Panal Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Papel de Embalaje en Panal Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Papel de Embalaje en Panal Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Papel de Embalaje en Panal Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Papel de Embalaje en Panal Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Papel de Embalaje en Panal Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Papel de Embalaje en Panal Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
