
Visión General del Mercado:
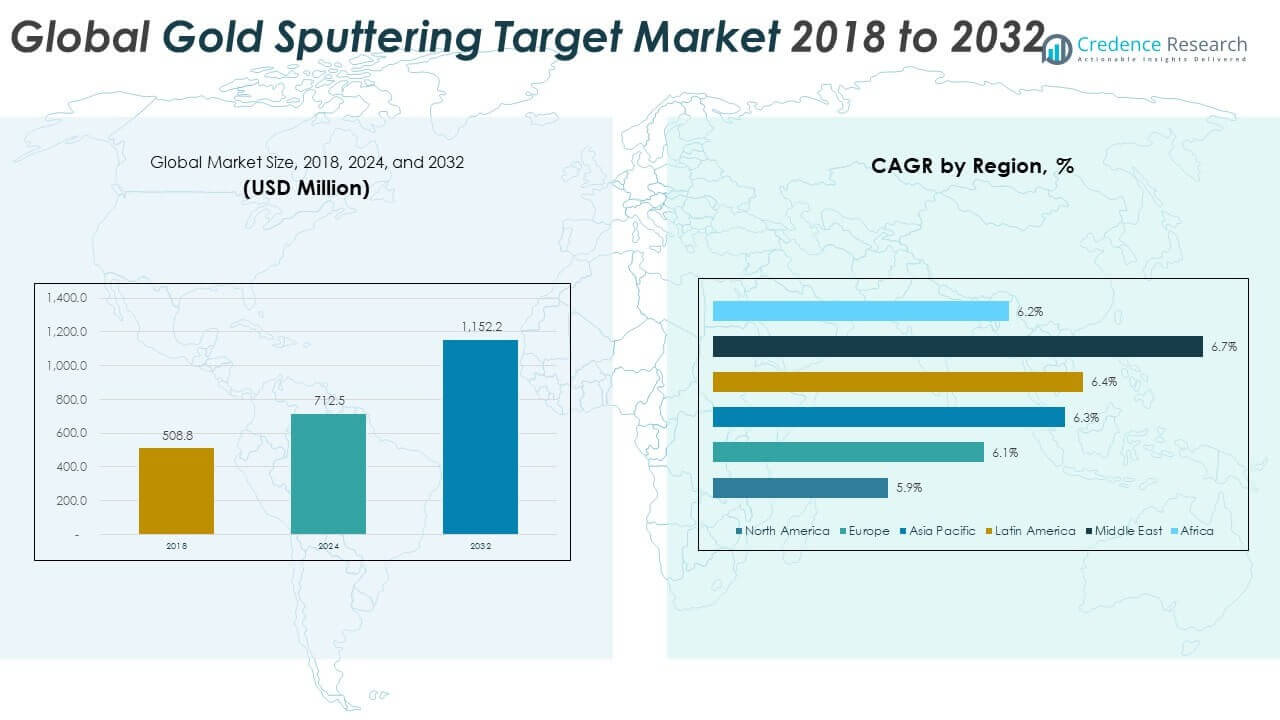
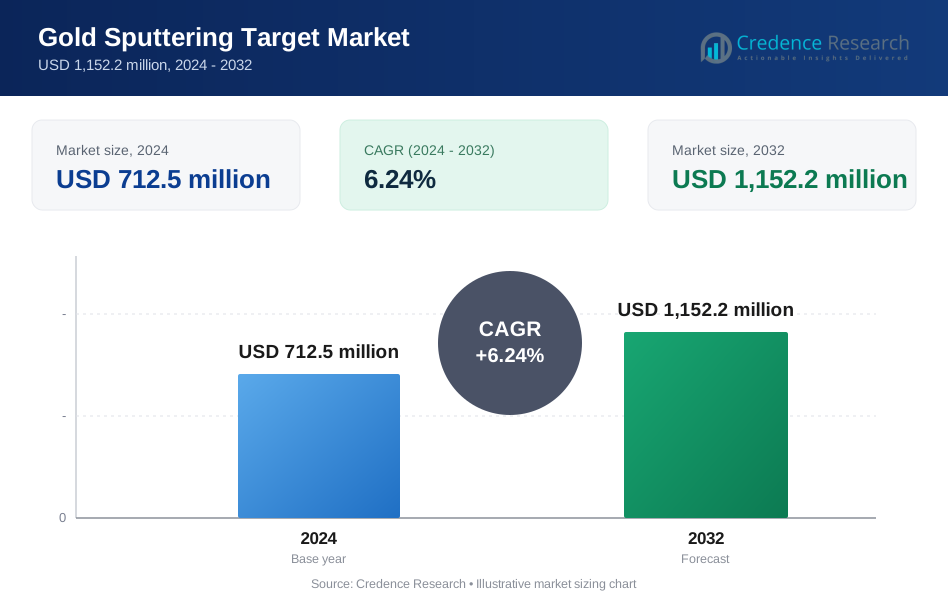
El tamaño del mercado global de objetivos de pulverización catódica de oro se valoró en USD 508.8 millones en 2018 a USD 712.5 millones en 2024 y se anticipa que alcanzará USD 1,152.2 millones para 2032, con un CAGR del 6.24% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Objetivos de Pulverización Catódica de Oro 2024 | USD 712.5 millones |
| Mercado de Objetivos de Pulverización Catódica de Oro, CAGR | 6.24% |
| Tamaño del Mercado de Objetivos de Pulverización Catódica de Oro 2032 | USD 1,152.2 millones |
El mercado crece debido al aumento de la fabricación de semiconductores y la producción de electrónica avanzada en todo el mundo. Los objetivos de pulverización catódica de oro apoyan la alta conductividad y resistencia a la corrosión en capas microelectrónicas. La fuerte demanda proviene de la fabricación de MEMS, sensores y dispositivos optoelectrónicos. La expansión de paneles de visualización y tecnologías OLED aumenta las necesidades de deposición de películas delgadas. Los dispositivos médicos también impulsan la adopción a través de requisitos de recubrimiento confiables. Las aplicaciones aeroespaciales y de defensa favorecen los objetivos de oro por su rendimiento estable. La miniaturización continua de chips sostiene la demanda de materiales a largo plazo.
Asia Pacífico lidera debido a las grandes fábricas de semiconductores en China, Taiwán, Corea del Sur y Japón. Estos países invierten fuertemente en fundiciones, empaquetado y capacidad de fabricación de pantallas. América del Norte se mantiene fuerte, respaldada por la avanzada I+D y la producción de electrónica de defensa. Europa muestra una demanda constante de electrónica automotriz y sensores industriales. El crecimiento emergente aparece en el sudeste asiático con nuevas fábricas y instalaciones OSAT. India gana relevancia a través de incentivos para la fabricación de electrónica y localización de la cadena de suministro. El liderazgo general refleja la profundidad tecnológica y la escala de fabricación.
Perspectivas del Mercado:
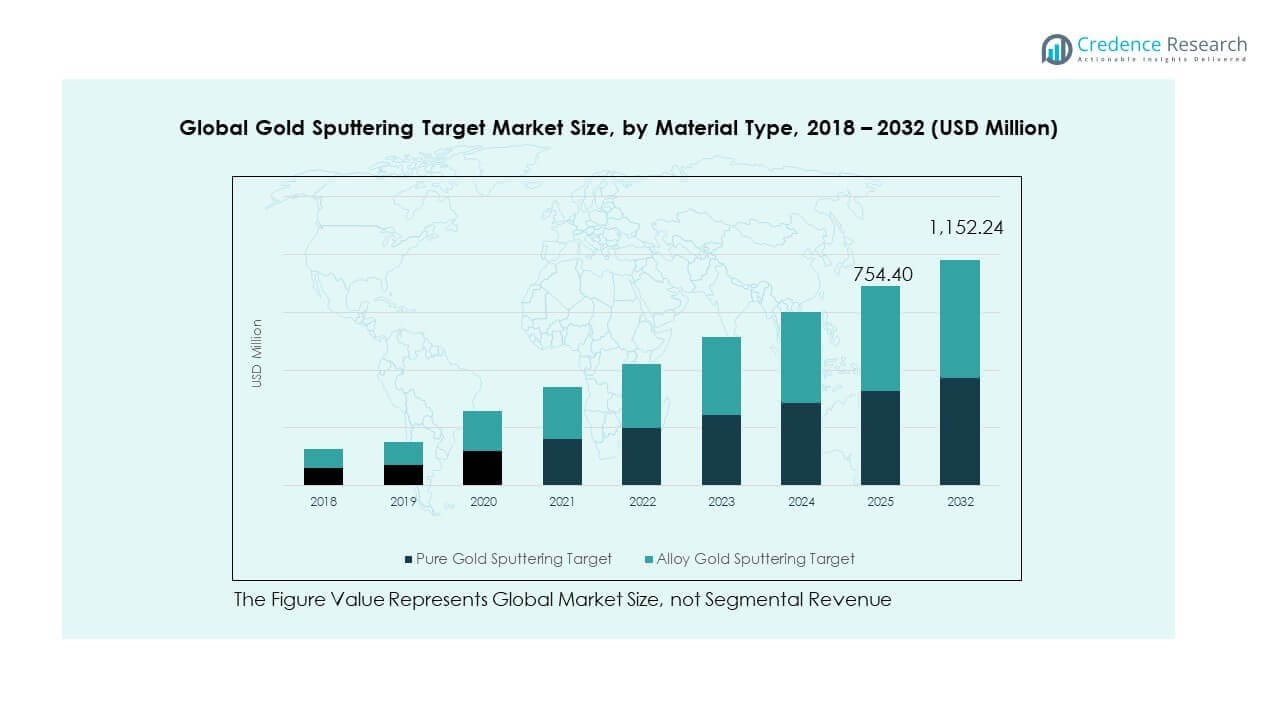
- El mercado global de objetivos de pulverización catódica de oro fue valorado en USD 508.8 millones en 2018, alcanzó USD 712.5 millones en 2024, y se proyecta que llegue a USD 1,152.2 millones para 2032, expandiéndose a una tasa compuesta anual de 6.24%, impulsado por la demanda sostenida de la fabricación de electrónica de alta precisión.
- Asia Pacífico (~38%), Europa (~24%) y América del Norte (~18.5%) representan las tres principales participaciones regionales, respaldadas por una fuerte capacidad de fabricación de semiconductores, electrónica automotriz avanzada, demanda aeroespacial y ecosistemas de proveedores establecidos.
- El Medio Oriente (~7%) es la región de más rápido crecimiento, respaldada por la expansión de la electrónica de defensa, inversiones en tecnología médica y programas nacionales enfocados en la fabricación avanzada y la infraestructura de investigación.
- Por tipo de material, los objetivos de pulverización catódica de oro puro representan aproximadamente el 65% de la participación, reflejando la preferencia por recubrimientos de ultra alta pureza en semiconductores, aeroespacial y dispositivos médicos.
- Los objetivos de pulverización catódica de aleación de oro tienen aproximadamente el 35% de participación, impulsados por la eficiencia de costos y los requisitos de estabilidad mecánica en paneles de visualización, almacenamiento de datos y aplicaciones selectas de electrónica industrial.
Impulsores del Mercado:
Aumento de la Fabricación de Semiconductores y Demanda de Microelectrónica Avanzada
El mercado global de objetivos de pulverización catódica de oro se beneficia de la expansión constante de la capacidad de semiconductores en todo el mundo. Los fabricantes de chips aumentan la producción de obleas para dispositivos lógicos y de memoria. Los objetivos de oro apoyan la conductividad estable en capas de interconexión finas. Las estructuras de nodo miniaturizadas aumentan las necesidades de recubrimiento de precisión. Los requisitos de alto rendimiento favorecen materiales de pulverización confiables. Esto apoya la uniformidad de deposición en diseños de chips complejos. Las inversiones en fundiciones fortalecen los ciclos de adquisición a largo plazo. Los programas de autosuficiencia electrónica refuerzan esta tendencia de demanda. Las nuevas fundiciones en el sudeste asiático e India están agregando líneas de empaquetado trasero, impulsando la demanda localizada. Los nodos de litografía EUV más nuevos también requieren una uniformidad de película delgada más estricta, aumentando la precisión del material objetivo.
- Por ejemplo, Materion refina consistentemente el oro al 99.999% de pureza para mantener la integridad de la película en aplicaciones de película delgada de semiconductores de alta gama. Las inversiones en fundiciones fortalecen los ciclos de adquisición a largo plazo a través de diseños de objetivos personalizados para fábricas de 300 mm.
Expansión de la Adopción en Sensores MEMS y Electrónica de Precisión
El mercado global de objetivos de pulverización catódica de oro gana tracción por la integración de MEMS y sensores. Los sistemas automotrices, médicos e industriales dependen de capas de detección precisas. Los recubrimientos de oro proporcionan estabilidad química y precisión de señal. Apoya la fiabilidad de sensores de presión, movimiento y biosensores. Los dispositivos inteligentes aumentan la densidad de sensores por unidad. Los OEM prefieren materiales probados con rendimiento predecible. La producción de sensores de alto volumen sostiene la demanda recurrente. Este impulsor sigue siendo fuerte en múltiples usos finales. La integración de sensores en dispositivos portátiles, auriculares AR/VR y monitores ambientales impulsa el consumo. Las fundiciones que trabajan con desarrolladores de sensores sin fábrica dependen de objetivos de pulverización con bajo defecto para asegurar el volumen.
- Por ejemplo, JX Advanced Metals suministra objetivos de alta pureza adaptados a la fabricación de dispositivos semiconductores y sensores, respaldados por tecnología en alta purificación y fundición de baja inclusión.
Creciente Papel de la Fabricación de Pantallas de Alta Gama y Optoelectrónica
El mercado global de objetivos de pulverización catódica de oro avanza con el crecimiento de la producción de pantallas premium. Los paneles OLED y microdisplay requieren películas delgadas de alta calidad. Los objetivos de oro apoyan la deposición de capas de electrodos y reflectantes. Garantiza un brillo uniforme y una larga vida útil del dispositivo. Los fabricantes de pantallas se centran en el control de rendimiento y la reducción de defectos. Las fábricas avanzadas dependen de una calidad de pulverización consistente. Los ciclos de electrónica de consumo sostienen la producción de paneles. Este impulsor está estrechamente vinculado con los lanzamientos de dispositivos premium. Las líneas piloto emergentes de microLED en Corea y Taiwán ahora especifican capas de oro en estructuras de interconexión y píxeles. Los sistemas de realidad aumentada y pantallas de visualización frontal aceleran los requisitos de recubrimiento de precisión en formatos compactos.
Aumento del Uso en Dispositivos Médicos y Electrónica Aeroespacial
El mercado global de objetivos de pulverización catódica de oro se expande a través de áreas de aplicación reguladas. Los implantes médicos y las herramientas de diagnóstico requieren recubrimientos biocompatibles. El oro cumple con estrictos estándares de seguridad y durabilidad. Apoya la transmisión de señales estables en dispositivos críticos. La electrónica aeroespacial demanda resistencia al calor y la corrosión. Los sistemas de defensa dependen del rendimiento comprobado del material. Los procesos de certificación favorecen insumos de pulverización establecidos. Estos sectores aseguran una demanda base estable. Los sensores implantables miniaturizados y los diagnósticos basados en catéteres requieren películas de oro ultradelgadas con rendimiento verificado. Los OEM aeroespaciales utilizan componentes recubiertos de oro en sensores de aviónica y hardware de comunicaciones de gran altitud para la estabilidad térmica.
Tendencias del Mercado:
Cambio Hacia Grados de Objetivos de Ultra Alta Pureza y Personalizados
El mercado global de objetivos de pulverización catódica de oro muestra un claro movimiento hacia grados de mayor pureza. Los nodos semiconductores demandan un control más estricto de la contaminación. Los proveedores de objetivos refinan los métodos de procesamiento de materiales. Esto permite una mejor consistencia de la película y estabilidad de rendimiento. Los clientes solicitan dimensiones y formatos de unión personalizados. Los objetivos personalizados reducen el tiempo de inactividad durante los cambios de herramienta. Los contratos de suministro a largo plazo se vuelven comunes. Esta tendencia refleja una mayor sofisticación en los procesos de fabricación. Los tamaños de grano más pequeños y la orientación direccional del grano ahora forman diferenciadores clave de productos para las fábricas de nivel I. Algunos fabricantes también ofrecen una mayor compatibilidad de unión para su uso en herramientas de pulverización de alta potencia.
- Por ejemplo, los objetivos diseñados por Materion refinan el tamaño y la orientación del grano para mejorar la vida útil y la uniformidad de la película, apoyando aplicaciones complejas como semiconductores de potencia y dispositivos de comunicaciones. Los contratos de suministro a largo plazo se vuelven comunes, reflejando una mayor sofisticación en los procesos de fabricación.
Integración de Prácticas de Reciclaje y Recuperación de Metales Preciosos
El mercado global de objetivos de pulverización catódica de oro se alinea con las iniciativas de recuperación de materiales. Los fabricantes recuperan el oro no utilizado de los objetivos gastados. El reciclaje en circuito cerrado reduce la exposición a materias primas. Apoya el control de costos en ciclos de precios de metales volátiles. Los objetivos de sostenibilidad influyen en las decisiones de adquisición. Las grandes fábricas se asocian con especialistas en recuperación. El oro recuperado cumple con estrictos estándares de reutilización. Esta tendencia mejora la resiliencia del suministro. Los sistemas de recuperación automatizados ahora procesan escudos de pulverización y chatarra con una eficiencia de recuperación de oro superior al 98%. Los servicios de reclamación integrados reducen el tiempo de entrega y disminuyen la dependencia de los clientes en la obtención de metales frescos.
Preferencia Creciente por Asociaciones de Proveedores a Largo Plazo
El mercado global de objetivos de pulverización catódica de oro refleja una colaboración más profunda entre compradores y proveedores. Las plantas de fabricación buscan calidad estable y garantía de entrega. Los acuerdos plurianuales reducen el riesgo de abastecimiento. Apoya la planificación de capacidad sincronizada. El soporte técnico se convierte en parte de los contratos. Los proveedores ayudan con la optimización de procesos. Las relaciones basadas en la confianza limitan el cambio de proveedores. Esta tendencia favorece a los proveedores establecidos. Los proveedores de nivel I ahora co-desarrollan soluciones de pulverización alineadas con los ciclos de hoja de ruta de los clientes. La validación del rendimiento y los objetivos de muestra se incluyen en los programas de calificación de herramientas en etapas tempranas.
- Por ejemplo, Heraeus colabora con clientes líderes en semiconductores a través de acuerdos de suministro de materiales plurianuales que incluyen validación conjunta de procesos e ingeniería de objetivos personalizados, apoyando la calificación temprana de herramientas y una aceleración más rápida.
Localización Gradual de la Fabricación de Objetivos Cerca de las Principales Fábricas
El mercado global de objetivos de pulverización catódica de oro tiende hacia centros de producción regionales. La proximidad acorta los tiempos de entrega y el riesgo logístico. La fabricación local apoya la personalización rápida. Se alinea con las estrategias nacionales de semiconductores. Las incertidumbres comerciales fomentan el abastecimiento regional. Los proveedores invierten cerca de grandes clústeres de fábricas. Asia Pacífico lidera este cambio. La localización mejora la agilidad operativa. Los centros de unión de objetivos de pulverización localizados ahora operan en Corea del Sur, India y los EAU. Los incentivos respaldados por el gobierno apoyan la instalación de instalaciones cerca de zonas económicas especiales (SEZs) de electrónica.
Análisis de Desafíos del Mercado:
Exposición a la Volatilidad del Precio del Oro y Sensibilidad al Costo
El mercado global de objetivos de pulverización catódica de oro enfrenta presión de precios debido a las fluctuaciones del oro en bruto. Los cambios de precio repentinos afectan los presupuestos de adquisición. Complica la fijación de precios de contratos a largo plazo. Los usuarios finales resisten las revisiones frecuentes de precios. La gestión de márgenes se vuelve compleja para los proveedores. Las estrategias de cobertura aumentan las necesidades de planificación financiera. Los compradores más pequeños enfrentan una mayor exposición. La estabilidad de costos sigue siendo un desafío clave.
Control de Calidad Estricto y Altas Barreras de Certificación
El mercado global de objetivos de pulverización catódica de oro opera bajo demandas de calidad estrictas. Las fábricas de semiconductores imponen estándares rigurosos de materiales. Requiere pruebas avanzadas y trazabilidad. Los plazos de certificación extienden los ciclos de lanzamiento de productos. Los fallos de proceso arriesgan grandes pérdidas financieras. Los proveedores más pequeños luchan con los costos de cumplimiento. Las auditorías de clientes exigen inversión continua. Las barreras de entrada limitan la nueva competencia.
Oportunidades del Mercado:
Expansión de Fábricas de Semiconductores Avanzados en Economías Emergentes
El mercado global de objetivos de pulverización catódica de oro gana oportunidades a partir de nuevas inversiones en fábricas. Los países emergentes promueven la fabricación local de chips. Apoya la demanda de materiales de pulverización de alta calidad. Los gobiernos ofrecen incentivos para la producción de electrónica. Las nuevas fábricas diversifican las cadenas de suministro globales. La instalación de equipos impulsa la demanda inicial de objetivos. Las operaciones continuas aseguran pedidos repetidos. Esta expansión abre nuevas bases de clientes.
Crecimiento de la Electrónica de Próxima Generación y Recubrimientos Especializados
El mercado global de objetivos de pulverización catódica de oro se beneficia de la innovación en electrónica avanzada. Los dispositivos cuánticos y la fotónica necesitan recubrimientos precisos. Apoya la demanda de producción a escala de investigación y piloto. Las aplicaciones especializadas favorecen la fiabilidad del oro. Las universidades y los laboratorios aumentan la actividad de deposición. Las start-ups adoptan tecnologías de películas delgadas. Las soluciones personalizadas de objetivos ganan relevancia. La demanda impulsada por la innovación fortalece las perspectivas futuras.
Análisis de Segmentación del Mercado:
Por Tipo de Material: Dominio de Objetivos de Oro Puro en Aplicaciones de Alta Pureza
Los objetivos de pulverización catódica de oro puro dominan la demanda debido a su pureza y conductividad inigualables. Se utilizan ampliamente en recubrimientos de semiconductores, aeroespaciales y dispositivos médicos donde la precisión es crítica. Apoya aplicaciones que requieren películas delgadas uniformes y resistencia a la corrosión. Los objetivos de pulverización catódica de aleación de oro ofrecen beneficios de costo y resistencia mecánica para usos menos sensibles. Estas aleaciones mezclan oro con elementos como plata o cobre para mejorar las propiedades de la película. Su uso está creciendo en sectores como pantallas y almacenamiento de datos. El mercado global de objetivos de pulverización catódica de oro equilibra las necesidades de alta pureza con aplicaciones de aleación impulsadas por volumen. Cada tipo de material apoya distintos requisitos técnicos y comerciales.
- Por ejemplo, los objetivos de la industria a menudo logran niveles de pureza del 99.999% (5N) para procesos críticos de semiconductores para cumplir con estrictos estándares de calidad eléctrica y de película. Los objetivos de pulverización catódica de aleación de oro ofrecen beneficios de costo y resistencia mecánica para usos menos sensibles.
Por Aplicación: Semiconductores y Pantallas Impulsan el Consumo Mayoritario
Los semiconductores lideran el uso de aplicaciones debido a la integración generalizada de capas de oro en chips avanzados. Apoya interconexiones y almohadillas de unión donde la estabilidad y la conductividad son vitales. Los paneles de visualización siguen con un fuerte crecimiento en formatos OLED y microLED. El oro permite capas reflectantes y conductoras en paneles de alta gama. Las aplicaciones de almacenamiento de datos utilizan oro para capas magnéticas y componentes de cabezales de lectura/escritura. Los despliegues de energía solar se benefician de la durabilidad y conductividad del oro en células fotovoltaicas concentradas. El mercado global de objetivos de pulverización catódica de oro se alinea con dominios de aplicaciones intensivas en rendimiento que requieren un comportamiento de recubrimiento preciso.
- Por ejemplo, los fabricantes en el segmento de HDD integran materiales pulverizados con oro para mejorar la integridad de la señal en operaciones de lectura/escritura de alta velocidad. El mercado se alinea con dominios de aplicaciones intensivas en rendimiento que requieren un comportamiento de recubrimiento preciso en electrónica avanzada.
Por Uso Final: El Sector Electrónico Comanda la Mayoría de la Participación
El sector electrónico representa la mayor participación, respaldado por dispositivos de consumo, computación y hardware de comunicaciones. Exige materiales de pulverización consistentes para la producción a gran volumen. Las aplicaciones automotrices crecen debido a los sistemas avanzados de asistencia al conductor y la integración de sensores. El sector aeroespacial favorece la pulverización de oro para ensamblajes electrónicos críticos para la misión. Los dispositivos médicos adoptan recubrimientos de oro en implantes, sistemas de imagen y diagnóstico. El mercado global de objetivos de pulverización catódica de oro atiende a industrias donde la fiabilidad, la biocompatibilidad y la resistencia térmica impulsan las elecciones de materiales. Los usuarios finales priorizan la garantía de calidad, la estabilidad del rendimiento y la continuidad del suministro.
Segmentación:
Por Tipo de Material
- Objetivo de Sputtering de Oro Puro
- Objetivo de Sputtering de Aleación de Oro
Por Aplicación
- Semiconductores
- Almacenamiento de Datos
- Energía Solar
- Paneles de Visualización
Por Uso Final
- Electrónica
- Automotriz
- Aeroespacial
- Dispositivos Médicos
Por Región
- América del Norte
- EE.UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Análisis Regional:
América del Norte
El tamaño del mercado de objetivos de sputtering de oro en América del Norte se valoró en USD 96.17 millones en 2018, alcanzando USD 131.97 millones en 2024 y se anticipa que llegará a USD 207.63 millones para 2032, con un CAGR del 5.9% durante el período de pronóstico. América del Norte posee aproximadamente el 18.5% del mercado global de objetivos de sputtering de oro. El liderazgo de la región proviene de sectores fuertes de fabricación de semiconductores y electrónica aeroespacial. EE.UU. impulsa la mayor parte de la demanda, con inversiones continuas en electrónica de grado militar y fabricación de dispositivos médicos de alta gama. Apoya la adopción temprana de objetivos de oro de alta pureza en sectores regulados. Las empresas canadienses también contribuyen a través de actividades de I+D y electrónica de nicho. Los proveedores locales mantienen asociaciones con empresas aeroespaciales y OEMs de salud. La estabilidad de la demanda se vincula a la garantía de calidad y la resiliencia de la cadena de suministro. El crecimiento continúa con la fabricación localizada y los avances en tecnología de sensores.
Europa
El tamaño del mercado de objetivos de sputtering de oro en Europa se valoró en USD 122.73 millones en 2018, alcanzando USD 170.81 millones en 2024 y se anticipa que llegará a USD 274.00 millones para 2032, con un CAGR del 6.1% durante el período de pronóstico. Europa representa aproximadamente el 24% del mercado global de objetivos de sputtering de oro. La región se beneficia de programas robustos de electrónica automotriz y energía renovable. Alemania, Francia y el Reino Unido lideran en la adopción de objetivos de sputtering para sensores, pantallas avanzadas y recubrimientos solares. También apoya aplicaciones aeroespaciales e industriales heredadas que requieren componentes de alta fiabilidad. Los proveedores europeos enfatizan la sostenibilidad y el reciclaje en circuito cerrado de materiales de sputtering. Los marcos regulatorios fuertes impulsan la producción conforme a certificaciones. Las instituciones de investigación aumentan el uso de objetivos de oro en microelectrónica a escala piloto. La demanda se expande con inversiones en movilidad eléctrica y salud digital.
Asia Pacífico
El tamaño del mercado de objetivos de pulverización catódica de oro en Asia Pacífico se valoró en USD 191.07 millones en 2018, alcanzando USD 269.21 millones en 2024 y se anticipa que llegará a USD 439.00 millones para 2032, con un CAGR del 6.3% durante el período de pronóstico. Asia Pacífico posee la mayor cuota de mercado con casi el 38% del mercado global de objetivos de pulverización catódica de oro. El mayor crecimiento proviene de China, Japón, Corea del Sur y Taiwán. Estos países albergan las instalaciones de fabricación de semiconductores y pantallas más grandes del mundo. Se observa un aumento en el consumo de volumen debido al empaquetado avanzado, la producción de paneles OLED y la integración de sensores. Los gobiernos apoyan programas estratégicos de soberanía electrónica y de chips. Los proveedores locales se expanden para satisfacer las necesidades de objetivos de alto volumen. La demanda también crece en India y el sudeste asiático a través de expansiones de EMS y OSAT. Un comercio intra-regional más fuerte fortalece aún más la fiabilidad del suministro.
América Latina
El tamaño del mercado de objetivos de pulverización catódica de oro en América Latina se valoró en USD 54.85 millones en 2018, alcanzando USD 77.51 millones en 2024 y se anticipa que llegará a USD 126.86 millones para 2032, con un CAGR del 6.4% durante el período de pronóstico. América Latina contribuye con alrededor del 11% al mercado global de objetivos de pulverización catódica de oro. Brasil y México lideran la adopción a través de la electrónica automotriz, el ensamblaje de dispositivos de diagnóstico y las unidades locales de prueba de chips. La región depende de las importaciones para cumplir con las especificaciones de materiales. Se beneficia de asociaciones de suministro globales y colaboraciones técnicas. Las universidades y los laboratorios de I+D amplían el uso de deposición de películas delgadas en proyectos piloto. La digitalización liderada por el gobierno y la modernización del sector salud apoyan el consumo de pulverización catódica de oro. Sigue siendo un mercado en desarrollo con potencial de crecimiento a largo plazo en la electrónica industrial.
Oriente Medio
El tamaño del mercado de objetivos de pulverización catódica de oro en Oriente Medio se valoró en USD 34.50 millones en 2018, alcanzando USD 49.68 millones en 2024 y se anticipa que llegará a USD 83.31 millones para 2032, con un CAGR del 6.7% durante el período de pronóstico. Oriente Medio posee un 7% de la cuota del mercado global de objetivos de pulverización catódica de oro. La demanda está impulsada por la electrónica aeroespacial, la fabricación de defensa y las tecnologías de imagen médica. Los países del CCG invierten en centros de investigación y sistemas de ciudades inteligentes con integración de sensores. Israel lidera la innovación regional con una fuerte presencia en microelectrónica y dispositivos biomédicos. Apoya la adquisición de objetivos de pulverización catódica de oro para aplicaciones de precisión. Los programas de localización promueven el acceso a materiales y herramientas de fabricación avanzada. Las iniciativas regionales se alinean con la infraestructura digital y los diagnósticos de salud.
África
El tamaño del mercado de objetivos de pulverización catódica de oro en África se valoró en USD 9.52 millones en 2018, alcanzando USD 13.29 millones en 2024 y se anticipa que llegará a USD 21.43 millones para 2032, con un CAGR del 6.2% durante el período de pronóstico. África representa la menor cuota con aproximadamente el 2% del mercado global de objetivos de pulverización catódica de oro. La mayor parte de la demanda se centra en Sudáfrica y Egipto a través de la investigación académica, la innovación solar y las telecomunicaciones. Depende en gran medida de las importaciones para materiales especializados. Los laboratorios universitarios y las instituciones de ciencias aplicadas adoptan cada vez más los sistemas de deposición de películas delgadas. La producción electrónica regional sigue siendo limitada pero en crecimiento. La tecnología médica y los proyectos solares impulsan una demanda selecta. Sigue siendo una región emergente con promesa a largo plazo para aplicaciones de nicho y uso sostenible de tecnología.
Análisis de Jugadores Clave:
- Praxair Technology, Inc.
- JX Nippon Mining & Metals Corporation
- Materion Corporation
- Heraeus Holding GmbH
- Hitachi Metals, Ltd.
- Sumitomo Chemical Co., Ltd.
- Fujimi Incorporated
- Honeywell International Inc.
- American Elements
- Otros Jugadores Clave
Análisis Competitivo:
El mercado global de objetivos de pulverización catódica de oro presenta una consolidación moderada con una mezcla de especialistas en materiales globales y proveedores de precisión de nicho. Los líderes del mercado compiten en control de pureza, calidad de unión de objetivos y confiabilidad de entrega. Se recompensa a las empresas con relaciones duraderas con clientes de semiconductores y aeroespaciales. La experiencia técnica y la capacidad de certificación crean fuertes barreras de entrada. Las empresas invierten en procesos de refinación y sistemas de reciclaje para gestionar la exposición a materias primas. Los contratos de suministro a largo plazo fortalecen la retención de clientes. La intensidad competitiva se mantiene estable debido a los estrictos ciclos de calificación. La innovación se centra en la mejora de la pureza en lugar de la competencia de precios.
Desarrollos Recientes:
- En octubre de 2024, Materion vendió su negocio de objetivos de área grande a RSCS, contribuyendo a una fabricación más amplia de objetivos de pulverización catódica de metales preciosos y básicos en las Américas. Además, en julio de 2025, Materion adquirió activos de fabricación para objetivos de pulverización catódica de tántalo en Asia, ampliando su presencia en el suministro de semiconductores.
- En junio de 2024, Heraeus adquirió McCol Metals, un especialista canadiense en recuperación de iridio, para avanzar en el reciclaje de metales preciosos. En enero de 2025, adquirió además el negocio de APIs que contienen platino de Umicore, ingresando en la tecnología médica mientras aprovechaba su experiencia en metales preciosos.
Cobertura del Informe:
El informe de investigación ofrece un análisis en profundidad basado en tipo de material, aplicación y segmentos de uso final. Detalla los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye perspectivas sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Además, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, los escenarios regulatorios y los avances tecnológicos que están dando forma a la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos entrantes y empresas establecidas para navegar las complejidades del mercado.
Perspectivas Futuras:
- La miniaturización de semiconductores y la complejidad de los chips impulsarán la demanda de objetivos de oro de ultra alta pureza.
- La creciente adopción de MEMS, sensores IoT y electrónica flexible ampliará las necesidades de recubrimiento en todos los sectores.
- El uso creciente de capas de oro en pantallas OLED, microLED y cuánticas elevará el uso de películas delgadas.
- Las tendencias de ADAS automotriz y electrificación fortalecerán la demanda de componentes de sensores pulverizados.
- Los componentes recubiertos de oro en la industria aeroespacial, satélites y electrónica espacial apoyarán casos de uso especializados.
- Las aplicaciones médicas crecerán con la demanda de recubrimientos de dispositivos biocompatibles y de diagnóstico basados en oro.
- El desarrollo regional de fábricas en India, el sudeste asiático y el Medio Oriente diversificará los centros de abastecimiento.
- La recuperación de metales preciosos y los modelos de producción circular se convertirán en clave para la estabilidad de costos.
- Las asociaciones de suministro a largo plazo y los esfuerzos de localización reducirán el riesgo de adquisición y los retrasos en la entrega.
- La innovación en materiales se centrará en objetivos de aleación híbrida que equilibren el costo con la conductividad y durabilidad.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado para el Mercado Global de Objetivos de Sputtering de Oro y cuál es su tamaño proyectado para 2032?
¿A qué Tasa de Crecimiento Anual Compuesta se proyecta que crecerá el Mercado Global de Objetivos de Sputtering de Oro entre 2025 y 2032?
¿Qué segmento del mercado global de dianas de pulverización de oro tuvo la mayor participación en 2024?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado global de objetivos de pulverización de oro?
¿Quiénes son las empresas líderes en el mercado global de objetivos de pulverización de oro?
¿Qué región comandó la mayor parte del mercado global de objetivos de pulverización de oro en 2024?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Objetivos de Sputtering de Oro Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Objetivos de Sputtering de Oro Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 712.5 million → 2032: USD 1,152.2 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Objetivos de Sputtering de Oro Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Objetivos de Sputtering de Oro Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Objetivos de Sputtering de Oro Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Objetivos de Sputtering de Oro Market Drivers
- 3.3 Mercado de Objetivos de Sputtering de Oro Market Restraints & Challenges
- 3.4 Mercado de Objetivos de Sputtering de Oro Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Objetivos de Sputtering de Oro Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Objetivos de Sputtering de Oro Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Objetivos de Sputtering de Oro category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Objetivos de Sputtering de Oro Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Objetivos de Sputtering de Oro Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Objetivos de Sputtering de Oro market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Objetivos de Sputtering de Oro Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Objetivos de Sputtering de Oro Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Objetivos de Sputtering de Oro Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Objetivos de Sputtering de Oro (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Objetivos de Sputtering de Oro Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Objetivos de Sputtering de Oro Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Objetivos de Sputtering de Oro Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Objetivos de Sputtering de Oro Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Objetivos de Sputtering de Oro Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Objetivos de Sputtering de Oro Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Objetivos de Sputtering de Oro Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Objetivos de Sputtering de Oro Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Objetivos de Sputtering de Oro Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
