
Visión General del Mercado:
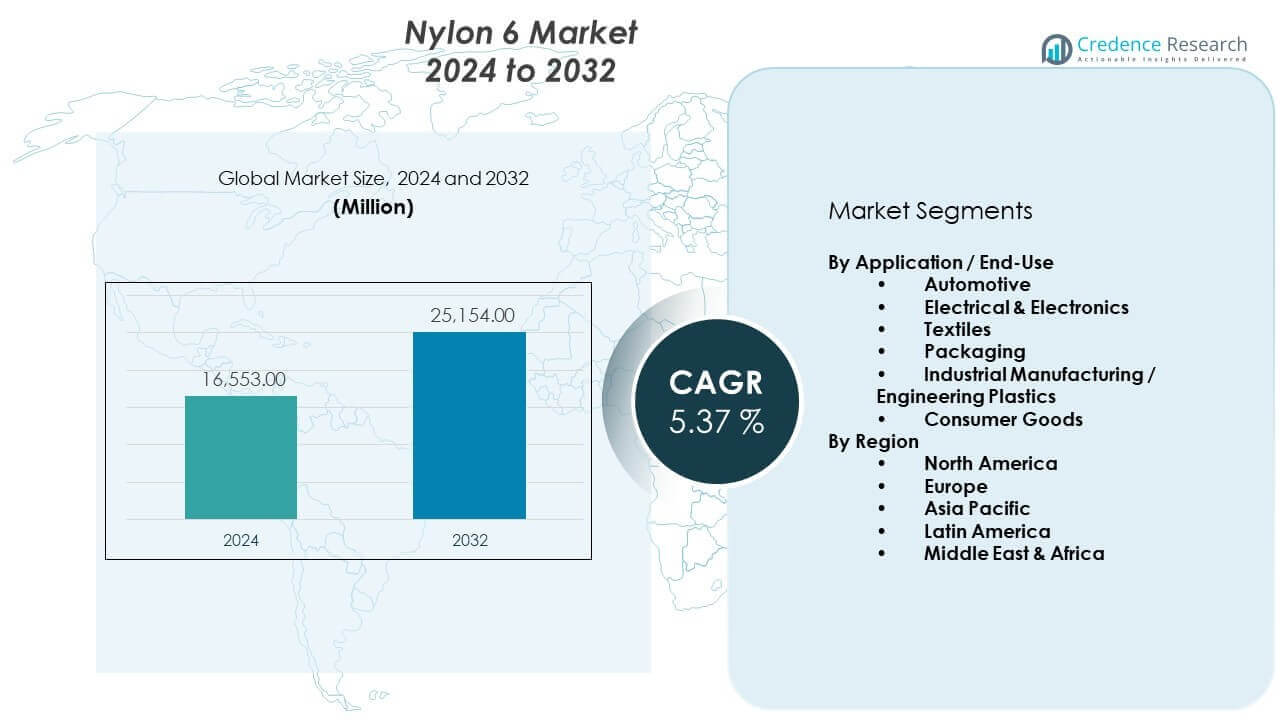
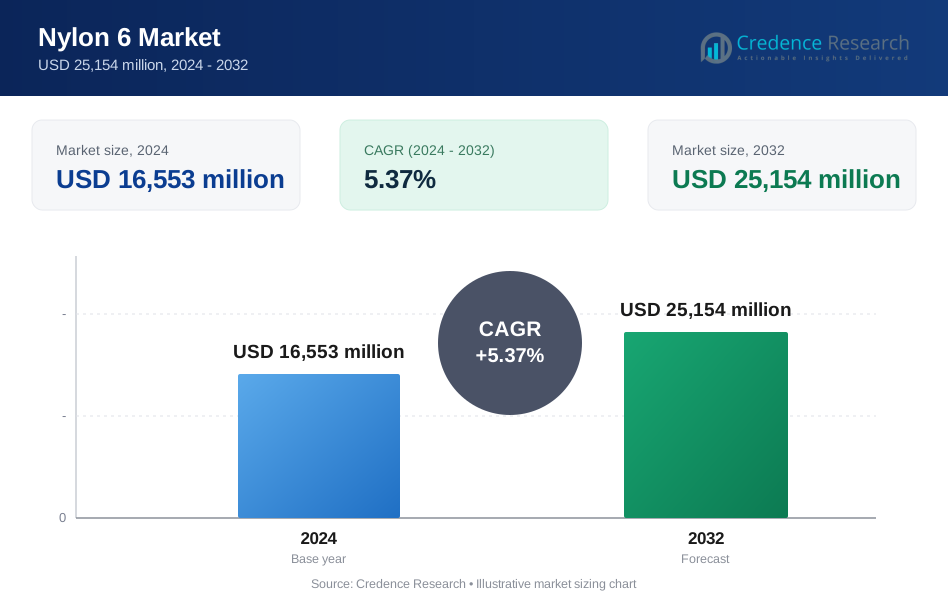
Se proyecta que el mercado de Nylon 6 crecerá de USD 16,553 millones en 2024 a USD 25,154 millones para 2032. Se espera que el mercado registre una tasa de crecimiento anual compuesta de 5.37% de 2024 a 2032.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Nylon 6 en 2024 | USD 16,553 millones |
| Mercado de Nylon 6, CAGR | 5.37% |
| Tamaño del Mercado de Nylon 6 en 2032 | USD 25,154 millones |
La demanda aumenta debido al amplio uso en los sectores automotriz, eléctrico y de bienes de consumo. Los fabricantes de automóviles adoptan Nylon 6 para reducir el peso del vehículo y mejorar la eficiencia del combustible. Los productores eléctricos dependen del material por su aislamiento y durabilidad. La demanda de embalaje crece debido a sus características de alta barrera y resistencia. Los productores textiles prefieren Nylon 6 por su resistencia a la abrasión y absorción de tintes. Las aplicaciones industriales se benefician de la eficiencia de costos frente a polímeros alternativos. Las iniciativas de reciclaje también apoyan la adopción en programas de materiales sostenibles.
Asia Pacífico lidera debido a las fuertes bases de manufactura en China, Japón y Corea del Sur. La región se beneficia de una alta capacidad de producción de polímeros y demanda de uso final. Europa muestra un crecimiento constante impulsado por la ingeniería automotriz y las normas de sostenibilidad. América del Norte sigue siendo un mercado clave debido al procesamiento avanzado de plásticos y la innovación de productos. El crecimiento emergente aparece en India y el sudeste asiático debido a la expansión de la producción textil y electrónica. Estas regiones se benefician de la creciente industrialización y el consumo doméstico.
Perspectivas del Mercado:
- El mercado se situó en USD 16,553 millones en 2024 y se proyecta que alcance USD 25,154 millones para 2032, expandiéndose a una CAGR de 5.37%.
- Asia Pacífico lidera con aproximadamente un 45% de participación debido a la fuerte capacidad de polímeros, seguida por Europa con un 25% impulsada por la ingeniería automotriz, y América del Norte con un 20% apoyada por el procesamiento avanzado de plásticos.
- Asia Pacífico también es la región de más rápido crecimiento con casi un 45% de participación, respaldada por la rápida industrialización, la expansión textil y la manufactura electrónica en China, India y el sudeste asiático.
- Por aplicación, el sector automotriz tiene la mayor participación con alrededor del 35% debido a las necesidades de ligereza y rendimiento en los vehículos.
- Los textiles representan casi el 25% de la participación, seguidos por los sectores eléctrico y electrónico y de embalaje, respaldados por la durabilidad, las necesidades de aislamiento y el rendimiento de barrera.
Impulsores del Mercado:
Aumento en la Adopción de Materiales Ligeros y de Alto Rendimiento en el Sector Automotriz
El mercado de Nylon 6 gana tracción por la fuerte demanda de aligeramiento automotriz. Los fabricantes de automóviles reemplazan piezas de metal con polímeros de alta resistencia. El Nylon 6 apoya la reducción de peso sin pérdida de resistencia. La resistencia al calor es adecuada para aplicaciones bajo el capó. Los objetivos de eficiencia de combustible impulsan el uso de polímeros. Los diseñadores de componentes valoran la flexibilidad del molde. El control de costos apoya la adopción a gran escala. El cumplimiento de seguridad sigue siendo alcanzable con este material.
- Por ejemplo, BASF informó reducciones de peso del 50% al 60% en sistemas de admisión de aire al reemplazar diseños tradicionales de aluminio con módulos hechos de Ultramid® (Nylon 6).
Expansión de la Base de Fabricación de Eléctricos y Electrónicos a Nivel Mundial
Los fabricantes eléctricos aumentan el uso de Nylon 6 para piezas de aislamiento. El material ofrece un rendimiento dieléctrico estable. La tolerancia al calor apoya el diseño de dispositivos compactos. La electrónica de consumo depende de carcasas duraderas. Los conectores industriales necesitan una larga vida útil. Las líneas de producción favorecen el comportamiento consistente de la resina. El mercado de Nylon 6 se beneficia del crecimiento de la producción electrónica. Los estándares de fiabilidad sostienen la demanda repetida.
- Por ejemplo, Asahi Kasei validó su serie LEONA™ PN (aleaciones de poliamida 66/semi-aromáticas) para conectores clasificados para uso continuo a 150°C y más en electrónica industrial.
Crecimiento en la Demanda de Maquinaria Industrial y Plásticos de Ingeniería
Los productores de equipos industriales prefieren componentes de Nylon 6. Los engranajes y rodamientos requieren resistencia al desgaste. La baja fricción mejora la eficiencia del equipo. La resistencia química es adecuada para entornos hostiles. La facilidad de fabricación apoya diseños personalizados. Los ciclos de mantenimiento se extienden con piezas de polímero. El mercado de Nylon 6 ve una adopción industrial constante. Los beneficios de costos refuerzan la preferencia por el material.
Aumento de Aplicaciones Textiles y de Fibras en Mercados Globales
Los productores textiles confían en las fibras de Nylon 6 por su durabilidad. Las marcas de ropa valoran la resistencia a la abrasión. La absorción de tintes mejora la consistencia del color. La demanda de ropa deportiva apoya los volúmenes de fibra. Los hilos industriales necesitan resistencia a la tracción. La escalabilidad de la producción apoya la producción en masa. El mercado de Nylon 6 se beneficia de la innovación en tejidos. Los ciclos de moda sostienen la relevancia del material.
Tendencias del Mercado:
Cambio Hacia Soluciones de Polímeros Reciclables y Circulares
Los productores se centran en estrategias de materiales circulares. El reciclaje mecánico de Nylon 6 gana escala. Las marcas buscan cumplir con el contenido reciclado. Los objetivos de reducción de residuos moldean las elecciones de adquisición. Las mezclas de polímeros mejoran la calidad de reutilización. La certificación apoya la aceptación en el mercado. El mercado de Nylon 6 se alinea con los objetivos circulares. Los informes de sostenibilidad impulsan la selección de materiales.
- Por ejemplo, DOMO Chemicals confirmó grados reciclados de Nylon 6 que retienen más del 90% de la resistencia mecánica frente al material virgen.
Avances en Técnicas de Composición de Nylon 6 de Alto Rendimiento
Los compuestos desarrollan grados mejorados de Nylon 6. Los rellenos mejoran la rigidez y los límites de calor. Las variantes retardantes de llama amplían las aplicaciones. La estabilidad del proceso mejora la calidad de las piezas. Los compuestos personalizados satisfacen necesidades específicas. Los ciclos de desarrollo más cortos apoyan la innovación. El mercado de Nylon 6 adopta formulaciones a medida. Los usuarios finales valoran el ajuste del rendimiento.
- Por ejemplo, Lanxess introdujo compuestos de Nylon 6 reforzados que logran hasta un 60% de contenido de fibra de vidrio para piezas estructurales.
Aumento del Uso en Impresión 3D y Manufactura Avanzada
La manufactura aditiva adopta filamentos de Nylon 6. La resistencia apoya prototipos funcionales. La estabilidad térmica ayuda a la precisión del resultado. La baja deformación mejora el éxito de la impresión. Los ingenieros prueban piezas antes de la producción en masa. La libertad de diseño apoya la iteración rápida. El mercado de Nylon 6 entra en la manufactura avanzada. Las líneas de innovación expanden el uso del material.
Preferencia Creciente por Materias Primas de Bajo Impacto y de Origen Biológico
Las empresas químicas invierten en caprolactama de origen biológico. La reducción de la huella de carbono guía el abastecimiento. Los clientes solicitan polímeros con etiqueta ecológica. Las plantas piloto prueban materias primas alternativas. La expansión de escala sigue siendo gradual. La paridad de rendimiento sigue siendo esencial. El mercado de Nylon 6 explora caminos más verdes. La presión regulatoria acelera la adopción.
Análisis de Desafíos del Mercado:
Volatilidad en los Precios de Materias Primas y Estabilidad del Suministro
Las fluctuaciones en los precios de las materias primas afectan la planificación de la producción. El suministro de caprolactama depende de los ciclos petroquímicos. La imprevisibilidad de los costos presiona los márgenes. La fijación de precios por contrato se vuelve compleja. Los productores más pequeños enfrentan riesgos de abastecimiento. La gestión de inventarios requiere precisión. El mercado de Nylon 6 enfrenta incertidumbre en los costos. La planificación a largo plazo sigue siendo difícil.
Competencia de Polímeros Alternativos y Sustitutos de Materiales
Los polímeros competidores ofrecen niveles de rendimiento similares. Los poliésteres atraen a compradores sensibles al costo. Los plásticos de alta temperatura desafían a los segmentos premium. Los usuarios finales comparan los costos del ciclo de vida. El cambio de material reduce la lealtad. El ritmo de la innovación determina la retención. El mercado de Nylon 6 enfrenta presión de sustitución. La diferenciación se vuelve crítica.
Oportunidades del Mercado:
Expansión del Uso en Vehículos Eléctricos y Componentes de Batería
El crecimiento de los vehículos eléctricos crea nuevas necesidades de polímeros. Las carcasas de baterías necesitan estabilidad térmica. Los materiales ligeros extienden el rango de conducción. Las piezas estructurales demandan durabilidad. El Nylon 6 cumple con los criterios de seguridad. La libertad de diseño apoya diseños compactos. El mercado de Nylon 6 se alinea con el crecimiento de los vehículos eléctricos. Las asociaciones con OEM abren nuevos volúmenes.
Aumento de la Demanda en Economías Manufactureras Emergentes
Las economías emergentes expanden la producción industrial. La capacidad local de procesamiento de plásticos crece. Los proyectos de infraestructura impulsan la demanda de polímeros. Los sectores textil y electrónico escalan rápidamente. Los materiales rentables ganan preferencia. La producción doméstica reduce la dependencia de importaciones. El mercado de Nylon 6 se beneficia de la expansión. Las perspectivas de demanda a largo plazo mejoran.
Análisis de Segmentación del Mercado:
Por Aplicación / Visión General del Uso Final
El mercado de Nylon 6 muestra una demanda equilibrada en múltiples industrias de uso final. Automotriz, electrónica y textiles representan el consumo principal. El embalaje y los bienes de consumo añaden estabilidad de volumen. La manufactura industrial apoya la demanda orientada al valor. La versatilidad del material permite el uso en múltiples sectores. La consistencia en el rendimiento apoya la adopción repetida. La diversidad de segmentos reduce el riesgo de demanda.
Automotriz
Las aplicaciones automotrices utilizan Nylon 6 para componentes livianos. Los fabricantes de automóviles reducen el uso de metal mediante la sustitución por polímeros. La resistencia al calor apoya las piezas del área del motor. La resistencia mecánica asegura el cumplimiento de seguridad. La flexibilidad del molde permite diseños complejos. La eficiencia de costos se adapta a la producción en masa. La demanda se mantiene constante en todas las categorías de vehículos.
- Por ejemplo, DuPont informó el uso de Nylon 6 en cubiertas de motor que ofrecen hasta un 25% de ahorro de peso en comparación con alternativas de metal.
Eléctrica & Electrónica
Los productores eléctricos adoptan Nylon 6 para partes de aislamiento. La estabilidad dieléctrica apoya la seguridad de los circuitos. La tolerancia al calor se adapta a dispositivos compactos. Los conectores requieren precisión dimensional. La durabilidad extiende la vida del producto. La estabilidad en el procesamiento mejora la calidad del producto. La demanda en volumen sigue el crecimiento de la electrónica.
- Por ejemplo, UBE Corporation suministra grados de Nylon 6 probados para alta resistencia dieléctrica por encima de 20 kV/mm en componentes eléctricos.
Textiles
Los fabricantes textiles confían en las fibras de Nylon 6. La resistencia a la abrasión se adapta al uso en prendas. La afinidad al tinte apoya colores consistentes. Los hilos industriales necesitan resistencia a la tracción. La ropa deportiva impulsa la demanda de fibras premium. La eficiencia en el hilado apoya la escala. Los ciclos de reemplazo sostienen los volúmenes.
Empaque
Las aplicaciones de empaque valoran la resistencia y la dureza. Las películas resisten perforaciones y desgarros. El rendimiento de barrera protege el contenido. Las estructuras delgadas reducen el uso de material. La compatibilidad con la automatización mejora el rendimiento. El empaque alimentario e industrial se adopta ampliamente. La demanda se alinea con el crecimiento logístico.
Fabricación Industrial / Plásticos de Ingeniería
Los usuarios industriales aplican Nylon 6 en engranajes y rodamientos. La resistencia al desgaste mejora la vida útil del equipo. La baja fricción apoya la eficiencia. La estabilidad química se adapta a entornos hostiles. Los grados personalizados satisfacen las necesidades de diseño. Los costos de mantenimiento se mantienen controlados. La demanda industrial se mantiene resiliente.
Bienes de Consumo
Los productores de bienes de consumo prefieren Nylon 6 por su durabilidad. La resistencia al impacto protege los productos. El diseño liviano mejora la usabilidad. El acabado superficial apoya la estética. El control de costos ayuda a la estrategia de precios. La libertad de diseño apoya la variedad. La demanda se mantiene consistente.
Segmentación:
Por Aplicación / Uso Final
- Automotriz
- Eléctrica & Electrónica
- Textiles
- Empaque
- Fabricación Industrial / Plásticos de Ingeniería
- Bienes de Consumo
Por Región
- América del Norte
- EE.UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Análisis Regional:
Asia Pacífico Domina el Consumo Global
Asia Pacífico posee la mayor participación del mercado de Nylon 6, representando aproximadamente el 45% de la demanda global. China lidera el consumo regional debido a su fuerte capacidad de producción de polímeros. Japón y Corea del Sur apoyan la demanda a través de la fabricación automotriz y electrónica. India muestra un rápido crecimiento por la producción de textiles y bienes de consumo. Las cadenas de suministro regionales permanecen bien integradas. La fabricación rentable fortalece la competitividad. Se beneficia de una demanda interna y de exportación constante.
Europa y América del Norte Mantienen Posiciones Fuertes
Europa representa casi el 25% de la cuota de mercado de Nylon 6. Alemania, Francia e Italia impulsan la demanda a través de la ingeniería automotriz y los plásticos industriales. El enfoque en sostenibilidad apoya la innovación en materiales. América del Norte posee alrededor del 20% de participación. Estados Unidos lidera el consumo regional a través del procesamiento avanzado de plásticos. La demanda proviene de los sectores automotriz, de embalaje y de bienes de consumo. Se beneficia de una producción industrial estable y la adopción de tecnología.
Crecimiento Emergente en Otras Regiones
América Latina representa cerca del 5% de la participación global. Brasil y México apoyan la demanda a través de usos automotrices y de embalaje. La expansión manufacturera mejora el consumo regional. La región de Oriente Medio y África también posee alrededor del 5% de participación. La actividad de construcción y la producción de bienes de consumo impulsan el uso. La dependencia de importaciones sigue siendo alta en varios países. La inversión industrial a largo plazo apoya el crecimiento gradual.
Análisis de Jugadores Clave:
- BASF SE
- DuPont de Nemours, Inc.
- DSM Engineering Materials
- UBE Corporation
- Toray Industries, Inc.
- Ascend Performance Materials
- Lanxess AG
- DOMO Chemicals
- Asahi Kasei Corporation
- Shenma Industrial Co., Ltd.
Análisis Competitivo:
El mercado de Nylon 6 muestra una consolidación moderada con líderes químicos globales manteniendo posiciones fuertes. Los principales actores compiten a través de la expansión de capacidad y diferenciación de grados. La calidad del producto, la fiabilidad del suministro y el control de costos moldean la competencia. Las empresas invierten en compuestos avanzados y grados especiales. La demanda automotriz y electrónica impulsa el enfoque estratégico. Las huellas de producción regionales apoyan la eficiencia de la cadena de suministro. Se mantiene competitivo debido a la presión de sustitución de materiales. La innovación y las asociaciones con clientes influyen en el posicionamiento a largo plazo.
Desarrollos Recientes:
- En octubre de 2025, Lanxess participó en K 2025 mostrando su portafolio de aditivos para polímeros, colorantes y pigmentos inorgánicos estables al calor para sistemas avanzados de coloración de plásticos. La empresa presentó Levagard 2100, un retardante de llama reactivo de nueva generación que se une químicamente a la matriz del polímero, ofreciendo una durabilidad superior, menor volatilidad, mínima migración y reducidas emisiones de VOC en comparación con los enfoques convencionales. Lanxess mantiene un enfoque estratégico en soluciones sostenibles de poliamida a través de su portafolio de poliamida Durethan, aprovechando evaluaciones certificadas de huella de carbono y ofreciendo variantes bio-basadas y recicladas. La empresa ha establecido asociaciones, como su colaboración con bp en materias primas renovables para la producción de poliamida 6, reflejando una inversión continua en procesos de fabricación sostenibles y objetivos de cadena de suministro climáticamente neutra para 2050.
- En septiembre de 2025, Asahi Kasei presentó innovaciones de vanguardia en K 2025, la feria comercial líder mundial de plásticos y caucho en Düsseldorf, Alemania. La empresa introdujo un nuevo grado de poliamida LEONA™ de baja fricción y libre de PFAS para los mercados europeos, abordando las crecientes demandas regulatorias y ofreciendo propiedades de fricción comparables a las fluororesinas mientras mantiene una excelente procesabilidad para aplicaciones industriales. Además, Asahi Kasei mostró compuestos de poliamida y SEBS reforzados con nanofibras de celulosa bio-basadas y biodegradables derivadas de linters de algodón, que ofrecen ventajas como la reducción de la viscosidad bajo agitación, haciendo que los materiales sean ideales para aplicaciones de impresión 3D. La empresa continúa avanzando en tecnologías de reciclaje químico a través de asociaciones, incluyendo un proyecto de demostración en curso con Microwave Chemical lanzado en abril de 2023, destinado a comercializar el reciclaje químico basado en microondas de poliamida 66 para el año fiscal 2025, con un análisis detallado de comercialización planeado para el año fiscal 2025.
- En julio de 2025, BASF anunció una adquisición transformadora que fortalece su posición en intermediarios de poliamida. El gigante alemán de productos químicos especializados completó la adquisición total de Alsachimie, tomando el control del 49% restante de la participación de su socio en la empresa conjunta DOMO Chemicals. Esta adquisición consolida el control de BASF sobre una instalación crítica de precursores de poliamida ubicada en la frontera franco-alemana, que fabrica componentes esenciales para la producción de PA66, incluyendo aceite KA, ácido adípico y sal AH. El movimiento es crucial para la cadena de suministro europea de BASF, particularmente para los precursores de PA66 que sirven a los sectores automotriz y textil. Antes de esto, BASF inauguró una iniciativa de sostenibilidad innovadora en marzo de 2025 cuando lanzó loopamid®, la primera planta comercial de producción de poliamida 6 reciclada del mundo en Shanghái, China, con una capacidad anual de 500 toneladas métricas. Esta instalación transforma desechos textiles tanto post-industriales como post-consumo en PA6 reciclada de calidad virgen, representando un paso significativo hacia la adopción de una economía circular en la industria textil.
- En junio de 2025, UBE Corporation anunció la certificación de dos nuevos productos bajo su marca de eco-productos U-BE-INFINITY®, reforzando el compromiso de la empresa con soluciones sostenibles de poliamida. Los productos certificados incluyen caprolactama bio-circular producida por UBE Corporation Europe S.A.U., fabricada utilizando el método de balance de masa con materias primas sostenibles y logrando la certificación ISCC PLUS, y compuestos de poliamida reciclada (DINALON® A2X25-MI H-4109 para PA66 y B2E25 G20DI-4115 para PA6) desarrollados por UBE Composites Europe S.L.U., certificados bajo la norma AENOR UNE-EN15343. Estas ofertas apoyan la economía circular y los esfuerzos de descarbonización al reducir la dependencia de combustibles fósiles mientras mantienen una equivalencia de rendimiento con los materiales vírgenes. Anteriormente, en julio de 2023, UBE introdujo un grado de copoliamida de nylon aprobado por la FDA, UBE NYLON 5036B, que presenta baja cristalinidad y aprobación para aplicaciones de contacto con alimentos, ofreciendo una mejor reciclabilidad en comparación con otros grados de CoPA 6/6.6.
Cobertura del Informe:
El informe de investigación ofrece un análisis en profundidad basado en Por Aplicación / Uso Final y Por Segmentos de Región. Detalla a los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye información sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Además, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, escenarios regulatorios y avances tecnológicos que están dando forma a la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos participantes y empresas establecidas para navegar por las complejidades del mercado.
Perspectivas Futuras:
- El mercado de Nylon 6 continuará viendo una demanda constante de los sectores automotriz y de electrónica.
- La preferencia por materiales ligeros apoyará la adopción a largo plazo en las plataformas de vehículos.
- El reciclaje y el uso de materiales circulares ganarán mayor aceptación entre los fabricantes.
- Las calidades especiales y reforzadas de Nylon 6 atraerán una mayor demanda industrial.
- Asia Pacífico seguirá siendo un destino clave para las nuevas inversiones en capacidad.
- Las aplicaciones de plásticos de ingeniería impulsarán un crecimiento orientado al valor.
- La investigación sobre materias primas de base biológica avanzará gradualmente entre los productores.
- El control de costos seguirá siendo crítico para mantener una posición competitiva.
- Las asociaciones estratégicas apoyarán el desarrollo de productos y los canales de innovación.
- La diversificación de usos finales ayudará a estabilizar la demanda a lo largo de los ciclos económicos.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de Nylon 6 y cuál es su tamaño proyectado para 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de Nylon 6 entre 2025 y 2032?
¿Qué segmento del mercado de Nylon 6 tuvo la mayor participación en 2024?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado de Nylon 6?
¿Quiénes son las empresas líderes en el mercado de Nylon 6?
¿Qué región tuvo la mayor participación en el mercado de Nylon 6 en 2024?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Nylon 6 Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Nylon 6 Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 16,553 million → 2032: USD 25,154 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Nylon 6 Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Nylon 6 Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Nylon 6 Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Nylon 6 Market Drivers
- 3.3 Mercado de Nylon 6 Market Restraints & Challenges
- 3.4 Mercado de Nylon 6 Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Nylon 6 Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Nylon 6 Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Nylon 6 category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Nylon 6 Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Nylon 6 Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Nylon 6 market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Nylon 6 Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Nylon 6 Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Nylon 6 Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Nylon 6 (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Nylon 6 Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Nylon 6 Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Nylon 6 Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Nylon 6 Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Nylon 6 Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Nylon 6 Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Nylon 6 Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Nylon 6 Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Nylon 6 Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
