
Descripción General del Mercado de Nutrición Animal:
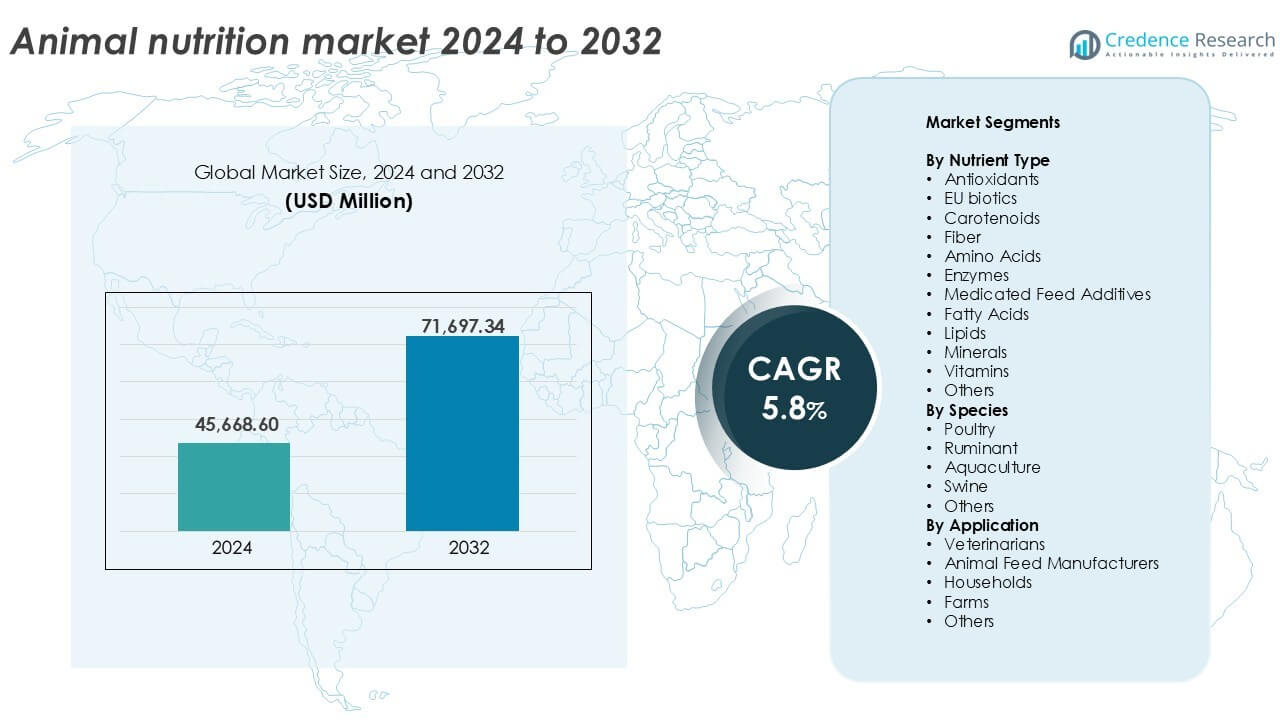
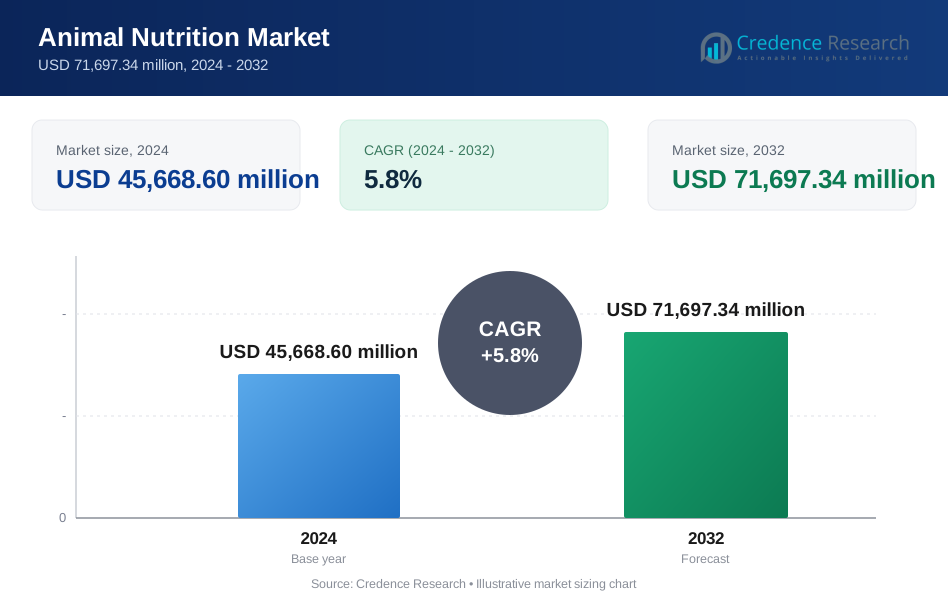
El tamaño del mercado de nutrición animal se valoró en USD 45,668.60 millones en 2024 y se anticipa que alcanzará los USD 71,697.34 millones para 2032, con un CAGR del 5.8% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Nutrición Animal 2024 | USD 45,668.60 millones |
| Mercado de Nutrición Animal, CAGR | 5.8% |
| Tamaño del Mercado de Nutrición Animal 2032 | USD 71,697.34 millones |
Perspectivas del Mercado de Nutrición Animal
- El aumento de la demanda de productos de carne, lácteos y acuicultura de alta calidad está impulsando la necesidad de soluciones de alimentación avanzadas y ricas en nutrientes en los sectores ganaderos globales.
- La nutrición de precisión, los aditivos de alimentación sostenibles y las formulaciones sin antibióticos están ganando terreno a medida que los productores se centran en la salud animal, el rendimiento y el cumplimiento normativo.
- Jugadores destacados como ADM, DSM, Evonik y Nutreco lideran a través de la innovación, asociaciones y líneas de productos ampliadas, mientras que los fabricantes regionales apuntan a mercados sensibles al costo con soluciones personalizadas.
- Asia Pacífico domina el mercado con un 34% de participación, seguido de América del Norte con un 27% y Europa con un 23%; las aves de corral lideran por especie con un 42% de participación, mientras que los aminoácidos tienen más del 28% del segmento de tipo de nutriente debido a la fuerte demanda en formulaciones de alimentación enfocadas en el crecimiento.
Análisis de Segmentación del Mercado de Nutrición Animal:
Por Tipo de Nutriente
Los aminoácidos dominan el mercado de nutrición animal por tipo de nutriente, representando más del 28% de la participación del segmento en 2024. La alta demanda de aminoácidos esenciales como lisina y metionina en dietas de aves de corral y cerdos impulsa este crecimiento. Estos nutrientes apoyan el crecimiento muscular, la eficiencia de conversión alimenticia y la salud general. Las enzimas y las vitaminas siguen debido a sus roles en la digestión y el fortalecimiento de la inmunidad. El aumento de la alimentación animal sin antibióticos impulsa la adopción de aditivos naturales como los EU bióticos y antioxidantes. El crecimiento en alimentación funcional y fortificada continúa apoyando la demanda de mezclas de nutrientes diversas.
- Por ejemplo, la treonina y el triptófano se utilizan cada vez más en dietas de cerdos y aves de corral para mejorar el rendimiento y la eficiencia alimenticia.
Por Especie
La avicultura lidera el mercado por especie, capturando alrededor del 42% de la cuota total del segmento en 2024. La cría intensiva de aves y el aumento del consumo de carne de pollo impulsan el alto uso de productos nutricionales en este subsegmento. El alimento denso en nutrientes asegura un rápido aumento de peso y una mejor producción de huevos. Los rumiantes siguen debido a la creciente industria láctea y las crecientes necesidades de rendimiento de leche. La nutrición porcina gana terreno en Asia-Pacífico, mientras que la acuicultura crece con la creciente demanda de mariscos y las necesidades de eficiencia en la conversión de alimento. Cada segmento de especie refleja necesidades nutricionales adaptadas alineadas con los objetivos de productividad y la gestión de la salud.
- Por ejemplo, MetAMINO® DL-metionina de Evonik (99% de pureza) se añade a los alimentos para cerdos y aves para equilibrar los aminoácidos y apoyar el rendimiento del crecimiento.
Por Aplicación
Los fabricantes de alimentos para animales tienen la mayor participación en el segmento de aplicación, contribuyendo con casi el 47% en 2024. Estos fabricantes adoptan formulaciones avanzadas para mejorar la eficiencia del alimento, las tasas de crecimiento y la resistencia a enfermedades. La demanda aumenta con la cría industrial de ganado y la producción de alimentos a gran escala. Las granjas también representan un segmento en crecimiento debido a las prácticas de nutrición integradas. Los veterinarios influyen en la nutrición de alto valor en dietas terapéuticas y preventivas. Los hogares contribuyen al crecimiento de la nutrición de animales de compañía, especialmente en regiones desarrolladas. En general, la aplicación de la nutrición animal se expande con el creciente enfoque en la salud del ganado, la optimización del rendimiento y las soluciones comerciales de alimentación.
Principales Impulsores del Crecimiento
Intensificación de las Prácticas de Cría de Ganado
El cambio hacia la producción de ganado a escala industrial impulsa significativamente la demanda de productos de nutrición animal. Los sistemas de alta producción en la cría de aves, cerdos y rumiantes requieren alimentos de precisión para apoyar el rápido crecimiento, el aumento eficiente de peso y el mejor rendimiento reproductivo. Con espacio limitado para pastoreo y el aumento del consumo global de carne, los productores dependen de fórmulas de alimento optimizadas para mantener la salud y el rendimiento de los animales en entornos confinados. La mejora de la relación de conversión alimenticia (FCR) sigue siendo una prioridad, impulsando la demanda de aminoácidos, enzimas y mezclas personalizadas de vitaminas y minerales. Países como China, India y Brasil están ampliando las operaciones de cría de animales, lo que impulsa aún más la adopción de aditivos alimenticios densos en nutrientes. Esta tendencia apoya la inversión a largo plazo en tecnologías avanzadas de nutrición animal y sistemas integrados de gestión de alimentos.
- Por ejemplo, los pollos de engorde modernos pueden alcanzar un peso de mercado estándar de aproximadamente 2.5 kg en unos 35 a 42 días, con relaciones de conversión alimenticia eficientes que típicamente oscilan entre 1.5 y 1.9 kg de alimento por kg de aumento de peso, lo que subraya el papel crítico de la nutrición de precisión y la genética en la optimización del crecimiento.
Creciente Demanda de Fuentes de Proteína de Alta Calidad
La creciente demanda global de carne, productos lácteos y de acuicultura apoya directamente el crecimiento del mercado de la nutrición animal. A medida que las preferencias de los consumidores se inclinan hacia dietas ricas en proteínas, la producción de ganado y pescado debe cumplir con estándares de calidad y seguridad más estrictos. Para lograr esto, los productores adoptan cada vez más aditivos para piensos que mejoran las tasas de crecimiento, la absorción de nutrientes y la inmunidad. La producción alta en proteínas requiere fórmulas de alimentación equilibradas y fortificadas, especialmente en los sectores avícola y de acuicultura. La región de Asia-Pacífico, con poblaciones de clase media en expansión y un aumento en el consumo per cápita de carne, experimenta un rápido crecimiento en esta área. Las soluciones de nutrición animal que mejoran la calidad del rendimiento, como un mejor marmoleado en la carne o una mayor eficiencia en la puesta de huevos, continúan ganando terreno entre los productores comerciales que buscan capitalizar la demanda del mercado.
- Por ejemplo, Cargill Animal Nutrition & Health opera en 40 países y 280 ubicaciones, produciendo más de 62,000 toneladas de alimento animal por día para apoyar los objetivos de nutrición de ganado y acuicultura.
Cambio hacia la Gestión Preventiva de la Salud Animal
Las estrategias de salud preventiva en la gestión del ganado están acelerando el uso de nutrición animal especializada. Las crecientes restricciones regulatorias sobre el uso de antibióticos en los piensos han obligado a los productores a recurrir a alternativas naturales como prebióticos, probióticos y enzimas. Estos ayudan a mejorar la salud intestinal, reducir la incidencia de enfermedades y fortalecer el sistema inmunológico, minimizando la intervención veterinaria y los riesgos de mortalidad. La nutrición animal juega un papel central en mejorar la resistencia a las infecciones y el bienestar general. Los productores de ganado ahora integran la nutrición como parte de los protocolos de bioseguridad y bienestar. Esta tendencia es particularmente fuerte en Europa y América del Norte, donde la conciencia del consumidor sobre la carne libre de antibióticos y la sostenibilidad continúa moldeando las decisiones de compra. Las empresas de piensos están respondiendo con productos funcionales diseñados para abordar desafíos de salud específicos de cada especie.
Tendencias y Oportunidades Clave
Aumento en la Adopción de Tecnologías de Nutrición de Precisión
Los avances tecnológicos en la formulación y los sistemas de entrega de piensos están transformando el panorama de la nutrición animal. La nutrición de precisión permite estrategias de alimentación precisas y basadas en datos, adaptadas a especies, etapas de crecimiento y objetivos de producción. Herramientas como la espectroscopía de infrarrojo cercano (NIRS), sistemas de microdosificación y plataformas digitales de gestión de rebaños ayudan a los productores a medir la ingesta de alimento, monitorear la eficiencia de nutrientes y minimizar el desperdicio. Estas tecnologías ofrecen beneficios económicos y ambientales al optimizar el costo del alimento mientras reducen las emisiones y el escurrimiento de nutrientes. Las empresas están desarrollando soluciones basadas en IA para personalizar la alimentación a nivel individual o grupal, especialmente en operaciones avícolas y porcinas a gran escala. Esta tendencia abre oportunidades para productos de nutrición personalizados y servicios de alimentación integrados con datos.
- Por ejemplo, el NutriOpt On-site Adviser de Trouw Nutrition registró 356,000 escaneos NIR de escritorio en seis meses, permitiendo conocimientos en tiempo real sobre la calidad del alimento que informan la formulación de dietas y optimizan las decisiones de alimentación.
Crecimiento en Ingredientes de Piensos Sostenibles y Basados en Plantas
Las preocupaciones por la sostenibilidad están impulsando el interés en ingredientes alternativos para piensos con una menor huella ambiental. El uso de algas, proteínas de insectos, productos fermentados y sustitutos de origen vegetal se está expandiendo en las líneas de nutrición animal. Estos ingredientes reducen la dependencia de fuentes tradicionales como la harina de pescado y la soja, que están vinculadas a la deforestación y la sobrepesca. Los fabricantes de piensos están invirtiendo en la obtención de ingredientes novedosos para alinearse con los objetivos ESG y los modelos de economía circular. El apoyo regulatorio a la agricultura sostenible y la demanda de los consumidores por carne y productos lácteos con etiquetas ecológicas también fomentan la adopción. El cambio abre oportunidades para la innovación en el contenido nutricional, la digestibilidad y la eficacia específica por especie utilizando aditivos para piensos verdes y con etiquetas limpias.
Desafíos Clave
Volatilidad en los Precios de las Materias Primas y Disrupciones en la Cadena de Suministro
La industria de la nutrición animal enfrenta desafíos persistentes debido a los precios fluctuantes de ingredientes para piensos como el maíz, la soja y el trigo. Las disrupciones en la cadena de suministro por conflictos geopolíticos, fallos en las cosechas inducidos por el clima y restricciones comerciales a menudo conducen a precios inestables y disponibilidad limitada de materias primas clave. Esto afecta directamente el costo de producción de piensos compuestos y aditivos, presionando los márgenes de beneficio tanto para los fabricantes de piensos como para los productores de ganado. Las operaciones más pequeñas, en particular, luchan por absorber las fluctuaciones de costos, lo que puede llevar a una reducción en la calidad de la entrada nutricional. Mantener un suministro y precios consistentes sigue siendo un obstáculo crítico para sostener el crecimiento del mercado a largo plazo.
Barreras Regulatorias y Normas de Seguridad Estrictas
Las estrictas regulaciones gubernamentales sobre aditivos para piensos, especialmente en lo que respecta a promotores de crecimiento antibióticos y organismos genéticamente modificados (OGM), plantean desafíos para los fabricantes. Organismos reguladores como la Autoridad Europea de Seguridad Alimentaria (EFSA) y la FDA de EE. UU. imponen procesos de aprobación complejos y requisitos de cumplimiento para el lanzamiento de nuevos productos. Navegar por estos marcos puede retrasar la innovación y aumentar los costos de I+D. Además, las variaciones globales en los ingredientes permitidos y los estándares de etiquetado complican el comercio internacional. Las empresas deben invertir continuamente en ensayos de seguridad, documentación y certificación para ingresar a mercados regulados. Esto crea barreras de entrada para las empresas más pequeñas y ralentiza el lanzamiento de nuevas soluciones nutricionales.
Análisis Regional
América del Norte
América del Norte representó casi el 27% del mercado global de nutrición animal en 2024. La región se beneficia de la ganadería intensiva, particularmente en EE. UU., donde predominan las operaciones a gran escala de aves de corral, porcinos y lácteos. El alto consumo de piensos, el aumento de las exportaciones de carne y la fuerte adopción de suplementos de salud preventiva apoyan la expansión del mercado. La presión regulatoria sobre el uso de antibióticos impulsa la demanda de aditivos para piensos naturales como probióticos y enzimas. Los avances tecnológicos en la alimentación de precisión y el uso generalizado de formulaciones de piensos compuestos fortalecen aún más la presencia en el mercado. El creciente sector de acuicultura de Canadá y la base ganadera en expansión de México contribuyen al continuo crecimiento regional.
Europa
Europa mantuvo alrededor del 23% de la cuota de mercado en 2024, impulsada por regulaciones estrictas sobre el bienestar animal y la seguridad de los piensos. La región enfatiza la nutrición animal sin antibióticos y orgánica, lo que lleva a una creciente adopción de bioticos de la UE, fibra y aditivos fortificados. Países como Alemania, Francia y los Países Bajos lideran en sistemas avanzados de cría de ganado. La gestión preventiva de la salud y los objetivos de sostenibilidad impulsan la innovación en ingredientes y formulaciones de piensos. El cambio hacia componentes de piensos a base de plantas y respetuosos con el medio ambiente apoya el crecimiento a largo plazo. La acuicultura en Noruega y la producción avícola en Europa del Este contribuyen a la diversidad regional por segmento y a la demanda sostenida de insumos nutricionales.
Asia Pacífico
Asia Pacífico lideró el mercado de nutrición animal con una participación del 34% en 2024, impulsada por la producción a gran escala de ganado y acuicultura. China, India y el sudeste asiático representan la mayor parte de la demanda debido a la expansión de las industrias avícola, porcina y láctea. El aumento del consumo de proteínas, la rápida urbanización y el creciente ingreso disponible apoyan las mejoras en el volumen y la calidad de los piensos. Los productores de la región invierten en piensos fortificados y suplementos enzimáticos para aumentar la productividad y la eficiencia de los piensos. Los programas gubernamentales que promueven la salud del ganado y la bioseguridad impulsan la adopción de aditivos nutricionales. Los fabricantes locales están asociándose cada vez más con empresas globales para mejorar la innovación de productos y la escala.
América Latina
América Latina capturó aproximadamente el 9% del mercado global en 2024, respaldada por robustas exportaciones de proteínas animales y una creciente demanda interna de carne y lácteos. Brasil y Argentina lideran en la producción de ganado y aves, utilizando piensos especializados para apoyar la optimización del rendimiento. La región se beneficia de la creciente industrialización de la cría de ganado y el mejor acceso a tecnologías de piensos. Los segmentos de porcinos y aves muestran una fuerte adopción de aminoácidos y enzimas. La expansión de la acuicultura en Chile y Ecuador impulsa la demanda de piensos acuáticos de alto rendimiento. Las inversiones continuas en molinos de piensos y sistemas de cría integrados sostendrán el impulso del mercado.
Medio Oriente y África
La región de Medio Oriente y África mantuvo alrededor del 7% de participación en 2024, reflejando un crecimiento gradual en la modernización del ganado. Países como Sudáfrica, Arabia Saudita y Egipto muestran una creciente demanda de piensos compuestos y suplementos veterinarios. Los actores regionales están invirtiendo en la producción avícola y láctea para mejorar la seguridad alimentaria y reducir la dependencia de importaciones. Los desafíos climáticos y la limitada tierra cultivable impulsan la demanda de soluciones de piensos eficientes, incluidos minerales fortificados, enzimas y ácidos grasos. El apoyo gubernamental a las iniciativas locales de carne y lácteos está fomentando el desarrollo de cadenas de suministro de piensos organizadas. El crecimiento del mercado se mantiene estable con mejoras en la infraestructura y la concienciación nutricional.
Segmentaciones del Mercado:
Por Tipo de Nutriente
- Antioxidantes
- Bioticos de la UE
- Carotenoides
- Fibra
- Aminoácidos
- Enzimas
- Aditivos Medicados para Piensos
- Ácidos Grasos
- Lípidos
- Minerales
- Vitaminas
- Otros
Por Especie
- Aves
- Rumiantes
- Acuicultura
- Porcinos
- Otros
Por Aplicación
- Veterinarios
- Fabricantes de Alimentos para Animales
- Hogares
- Granjas
- Otros
Por Geografía
- Norteamérica
- EE.UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Panorama Competitivo
El panorama competitivo del mercado de la nutrición animal sigue moderadamente consolidado, con los principales actores centrados en la innovación, asociaciones estratégicas y expansión global para fortalecer sus posiciones en el mercado. Empresas como ADM, DSM, Evonik y BASF lideran a través de sólidos portafolios de productos e inversión en investigación de aditivos para piensos. Estas firmas se enfocan en aminoácidos, enzimas y probióticos para satisfacer la creciente demanda de alternativas a los antibióticos y soluciones de piensos que mejoran el rendimiento. Empresas de tamaño medio como Kemin Industries, Alltech y Adisseo compiten a través de formulaciones específicas para cada región y fuertes redes de distribución. Empresas chinas como Meihua Group y Global Bio-Chem se expanden rápidamente en la producción de aminoácidos, atendiendo a mercados sensibles al costo. Fusiones y adquisiciones, como las asociaciones de Nutreco con productores locales, apoyan la diversificación del portafolio y el alcance del mercado. Los actores también están invirtiendo en sostenibilidad mediante la integración de tecnologías de nutrición vegetal y de precisión. En general, la competencia sigue impulsada por la innovación, el cumplimiento de estándares globales de piensos y la capacidad de atender a diversas especies y requisitos de aplicación.
Análisis de Jugadores Clave
- Grupo CJ
- BASF
- Industrias Kemin
- Novozymes
- Nutreco
- Novus International
- Global Bio-Chem
- Evonik
- Adisseo
- DSM
- DowDuPont
- Lonza
- Grupo Meihua
- Alltech
- Sumitomo Chemical
- Biomin
- ADM
Desarrollos Recientes
- En agosto de 2025, ADM lanzará un nuevo aditivo para piensos para vacas lecheras en SPACE 2025. El anuncio: en SPACE 2025 (Francia), ADM presentará un nuevo aditivo para piensos destinado a mejorar los rendimientos lecheros; también mostrará los productos/servicios “Digest Carb para Rumiantes” y “Proteína Digestible para Aves”.
- En agosto de 2025, ADM optimiza la red de producción de proteína de soja. El 29 de agosto de 2025, ADM anunció que cesaría las operaciones en su instalación en Bushnell, Illinois, para fortalecer la eficiencia haciendo más uso de su instalación recientemente reacondicionada en Decatur, IL, y otros sitios. El plan es optimizar su producción de proteína de soja a nivel mundial.
- En noviembre de 2024, la división de Nutrición y Salud Animal de dsm-firmenich se asoció con Format Solutions, un proveedor líder de software integrado de formulación y ERP para piensos, para cuantificar y gestionar el impacto ambiental de los piensos para animales.
Cobertura del Informe
El informe de investigación ofrece un análisis en profundidad basado en Tipo de Nutriente, Especies, Aplicación y Geografía. Detalla a los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye perspectivas sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Además, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, los escenarios regulatorios y los avances tecnológicos que están dando forma a la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos entrantes y empresas establecidas para navegar por las complejidades del mercado.
Perspectivas Futuras
- La demanda de productos animales ricos en proteínas continuará impulsando la innovación en piensos y la adopción de nutrientes.
- Los aditivos para piensos sin antibióticos y funcionales ganarán terreno en los sectores de aves y cerdos.
- Las tecnologías de nutrición de precisión apoyarán estrategias de alimentación personalizadas para especies y etapas de producción.
- Los ingredientes de piensos sostenibles y de origen vegetal verán un aumento en la inversión y adopción a nivel mundial.
- La nutrición en acuicultura se expandirá rápidamente con el aumento de la demanda de mariscos y la agricultura intensiva.
- Los fabricantes regionales se centrarán en formulaciones de piensos asequibles y eficientes para los mercados locales.
- Las políticas gubernamentales que promueven la salud animal y la seguridad alimentaria apoyarán la expansión del mercado.
- Las fusiones y asociaciones estratégicas fortalecerán las cadenas de suministro globales y las carteras de productos.
- Los sistemas de monitoreo digital y alimentación basada en datos mejorarán la productividad y eficiencia agrícola.
- Las regulaciones ambientales y los desafíos relacionados con el clima influirán en el abastecimiento de piensos y los esfuerzos de sostenibilidad.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de la Nutrición Animal y cuál se proyecta que será su tamaño en 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de Nutrición Animal entre 2024 y 2032?
¿Qué segmento del mercado de Nutrición Animal tuvo la mayor participación en 2024?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado de Nutrición Animal?
¿Quiénes son las empresas líderes en el mercado de la Nutrición Animal?
¿Qué región comandó la mayor parte del mercado de Nutrición Animal en 2024?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Nutrición Animal Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Nutrición Animal Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 45,668.60 million → 2032: USD 71,697.34 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Nutrición Animal Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Nutrición Animal Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Nutrición Animal Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Nutrición Animal Market Drivers
- 3.3 Mercado de Nutrición Animal Market Restraints & Challenges
- 3.4 Mercado de Nutrición Animal Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Nutrición Animal Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Nutrición Animal Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Nutrición Animal category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Nutrición Animal Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Nutrición Animal Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Nutrición Animal market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Nutrición Animal Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Nutrición Animal Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Nutrición Animal Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Nutrición Animal (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Nutrición Animal Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Nutrición Animal Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Nutrición Animal Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Nutrición Animal Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Nutrición Animal Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Nutrición Animal Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Nutrición Animal Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Nutrición Animal Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Nutrición Animal Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
