
Descripción General del Mercado de NPK Recubierto con Polímero Biodegradable
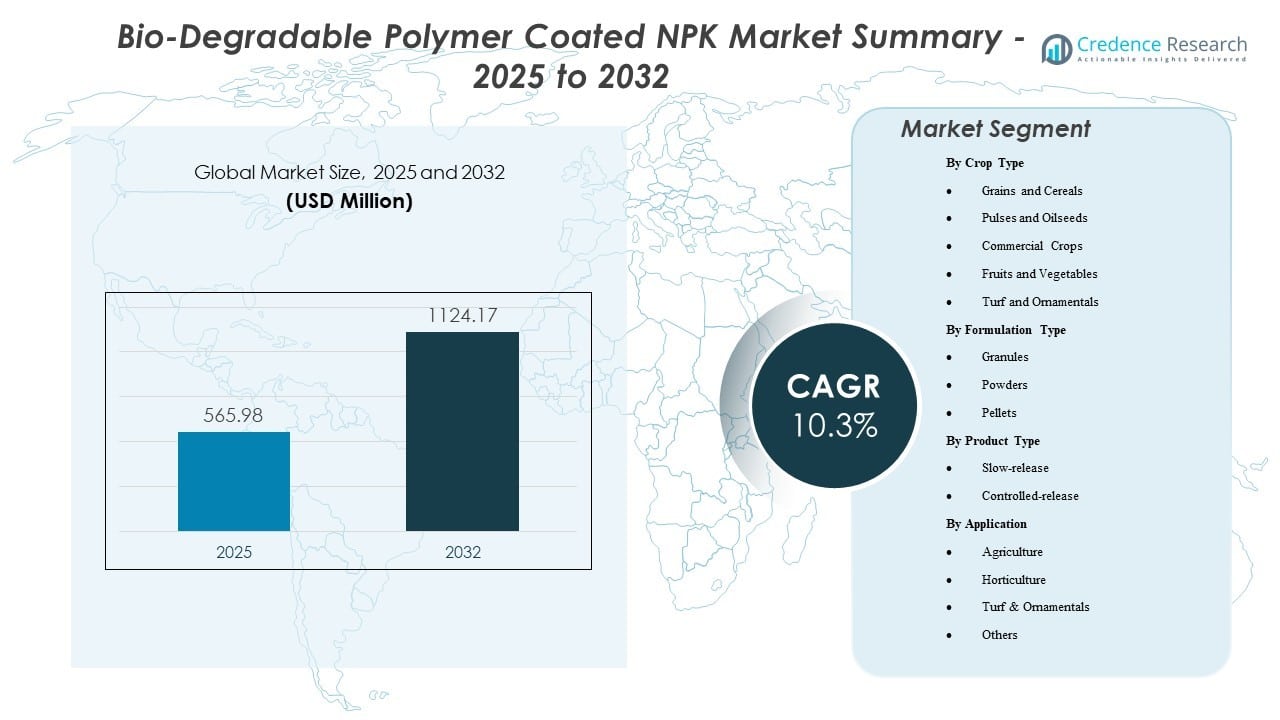
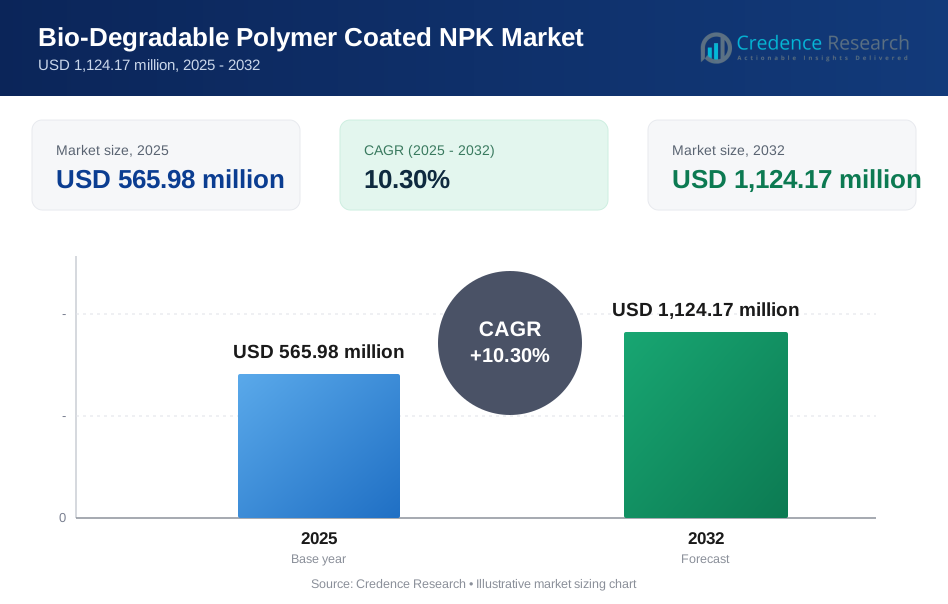
El tamaño del mercado global de NPK recubierto con polímero biodegradable fue valorado en USD 565.98 millones en 2025 y se espera que alcance USD 1,124.17 millones para 2032, creciendo a una CAGR del 10.3% durante 2025–2032.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de NPK Recubierto con Polímero Biodegradable 2025 | USD 565.98 millones |
| Mercado de NPK Recubierto con Polímero Biodegradable, CAGR | 10.3% |
| Tamaño del Mercado de NPK Recubierto con Polímero Biodegradable 2032 | USD 1,124.17 millones |
El aumento en la adopción de fertilizantes eficientes en la agricultura de grandes extensiones, junto con un enfoque creciente en la gestión de nutrientes y prácticas de aplicación de precisión, está apoyando la demanda de NPK recubierto que ofrece una liberación controlada de nutrientes y reduce las interrupciones operativas de múltiples aplicaciones de fertilizantes.
Perspectivas Clave del Mercado
- Norteamérica lideró con un 32% de participación en ingresos en 2025, respaldada por la adopción a gran escala de cultivos en hileras y la distribución establecida de fertilizantes especializados.
- Asia-Pacífico representó un 28% de participación en 2025, impulsada por la expansión de la agricultura comercial y el creciente enfoque en la eficiencia de insumos.
- Europa capturó un 24% de participación en 2025, ayudada por programas de gestión de nutrientes y un cumplimiento ambiental más estricto en sistemas de agricultura intensiva.
- Sudamérica (9%) y Medio Oriente y África (7%) tuvieron participaciones menores en 2025, con la adopción vinculada a cultivos de plantación/exportación y fertilización orientada a la eficiencia en regiones con estrés hídrico.
- La demanda de categorías se concentró en Granos y Cereales (42% de participación, 2025), Gránulos (66% de participación), Liberación controlada (58% de participación) y Agricultura (74% de participación) debido a menos pasadas en el campo, compatibilidad con equipos y entrega de nutrientes durante toda la temporada.
Análisis de Segmento
La demanda se concentra en sistemas de gran superficie donde la disponibilidad de mano de obra, la exposición al combustible y las restricciones de tiempo de aplicación empujan a los productores hacia programas de fertilización de menos pasadas. La adopción de NPK recubierto es más fuerte donde las pérdidas de nutrientes impactan materialmente en los rendimientos o en los resultados de cumplimiento, lo que aumenta el valor económico de la liberación controlada de nutrientes. Los compradores generalmente evalúan los productos a través de la consistencia del rendimiento en el campo, la simplicidad operativa y la compatibilidad con los equipos existentes y los calendarios estacionales. El mercado también se beneficia donde los distribuidores pueden proporcionar orientación sobre la coincidencia de perfiles de liberación con ciclos de cultivos y condiciones climáticas.
El comportamiento del segmento indica que las economías de escala y los resultados agronómicos predecibles impulsan la compra repetida. Las grandes granjas de productos básicos utilizan NPK recubierto para estabilizar la disponibilidad de nutrientes y reducir los eventos de re-aplicación, mientras que los productores de cultivos premium priorizan la calidad y la uniformidad. Con el tiempo, la adopción se expande a medida que las demostraciones de campo y los programas de asesoramiento reducen la resistencia al cambio. Esta estructura apoya un crecimiento constante del volumen en cultivos básicos mientras permite un crecimiento más rápido en programas de cultivos especiales y césped.
Por Perspectivas de Tipo de Cultivo
Los Granos y Cereales representaron la mayor participación con un 42% en 2025. Los sistemas de granos de gran superficie favorecen el NPK recubierto debido a menos rondas de aplicación y menor interrupción operativa durante ventanas de campo estrechas. Los cultivadores valoran la entrega predecible de nutrientes en etapas clave de crecimiento, lo que apoya la estabilidad del rendimiento y mejora la eficiencia del uso de fertilizantes. La adopción se apoya en la capacidad de estandarizar programas de nutrición en grandes extensiones agrícolas mientras se reduce la intensidad de mano de obra y combustible.
Por Perspectivas de Tipo de Formulación
Los Gránulos representaron la mayor participación con un 66% en 2025. Los formatos granulares se alinean bien con el equipo de esparcimiento convencional y permiten una cobertura uniforme del campo a gran escala. También apoyan prácticas consistentes de manejo y almacenamiento en las redes de distribuidores, lo que mejora la ejecución de última milla. Los gránulos siguen siendo preferidos para cultivos de amplia superficie donde la velocidad de aplicación y la eficiencia de cobertura del campo impulsan las decisiones de compra.
Por Perspectivas de Tipo de Producto
Los productos de liberación controlada representaron la mayor participación con un 58% en 2025. Los productos de liberación controlada lideran debido a un control de tiempo más fuerte y un rendimiento más consistente a lo largo de las etapas de crecimiento. Los compradores seleccionan estos productos donde los programas agronómicos enfatizan la eficiencia del uso de nutrientes y la reducción medible de pérdidas. Las ofertas de liberación controlada también se adaptan mejor a estrategias de nutrición de menos pasadas, lo que fortalece la adopción tanto en sistemas de cultivos básicos como de alto valor.
Por Perspectivas de Aplicación
La Agricultura representó la mayor participación con un 74% en 2025. La agricultura domina porque el NPK recubierto se despliega más ampliamente en la producción de cultivos a gran escala donde las eficiencias operativas crean un retorno claro. Los sistemas de amplia superficie se benefician de requisitos reducidos de re-aplicación y una disponibilidad de nutrientes más predecible. La adopción se refuerza por prácticas agrícolas mecanizadas y la disponibilidad de distribuidores de formulaciones recubiertas estándar.
Impulsores del Mercado
Estabilidad del Rendimiento y Eficiencia del Uso de Nutrientes
La adopción aumenta donde los cultivadores deben proteger los rendimientos bajo objetivos agronómicos más estrictos y condiciones climáticas variables. El NPK recubierto con polímero biodegradable apoya una disponibilidad de nutrientes más consistente y mejora la eficiencia del uso de nutrientes, lo que fortalece el retorno de la inversión en fertilizantes en sistemas de cultivo de alto insumo. También reduce el riesgo de subalimentación o sobrealimentación durante etapas críticas de crecimiento al suavizar el suministro de nutrientes a lo largo de la temporada.
Reducción de Pérdidas de Nutrientes y Presión de Cumplimiento
Las formulaciones recubiertas ayudan a limitar las pérdidas de nutrientes vinculadas a la lixiviación y volatilización al regular el tiempo de liberación más cerca de la demanda del cultivo. La demanda aumenta en las áreas de producción donde los programas de manejo de nutrientes y las métricas de sostenibilidad influyen en la selección de insumos y en los informes en la finca. Esto crea una mayor demanda de los productores y distribuidores que buscan alinear los programas de fertilización con los objetivos de cumplimiento y desempeño ambiental.
- Por ejemplo, las aplicaciones de urea recubierta de polímero (PCU) redujeron las emisiones acumulativas de óxido nitroso en un 43.5–52.7% y las emisiones de amoníaco en un 20.7–40.9% en comparación con la urea convencional a 260 kg N por hectárea, mientras mantenían rendimientos comparables, apoyando directamente las métricas de desempeño ambiental sin sacrificar la productividad.
Ahorros Operativos por Menos Aplicaciones
Las grandes explotaciones agrícolas se benefician de menos ciclos de aplicación de fertilizantes por temporada, lo que reduce los requisitos de mano de obra, la exposición al combustible y las interrupciones en el campo. Esta ventaja operativa es especialmente valiosa durante las ventanas de aplicación estrechas y en el cultivo de granos y cereales de gran extensión. La reducción del tráfico en el campo también apoya una mejor gestión de la estructura del suelo, lo que mejora la productividad a largo plazo en sistemas intensivos.
Integración de Agricultura de Precisión y Compras Repetidas
La compatibilidad con la aplicación de tasa variable y la planificación de nutrientes basada en datos fortalece la adopción, ya que el NPK recubierto se adapta a programas enfocados en la estabilidad del rendimiento y la eficiencia de insumos. Los productores compran cada vez más NPK recubierto junto con pruebas de suelo, servicios de asesoramiento y planificación basada en sensores, mientras que la fiabilidad del suministro y el rendimiento constante del producto apoyan las compras repetidas. Una mayor integración con plataformas de agronomía de distribuidores y recomendaciones específicas para cultivos también mejora la confianza en la toma de decisiones y acelera un uso más amplio.
- Por ejemplo, un programa de fertilización de tasa variable guiado por GPS en una gran empresa de trigo redujo el uso de fertilizantes en un 30% y aumentó el rendimiento de trigo por hectárea en un 12%, con el operador informando tiempos de aplicación un 25% más cortos, ilustrando cómo los fertilizantes recubiertos y aplicados con precisión apoyan las compras repetidas al ofrecer ganancias medibles en eficiencia y rendimiento.
Desafíos del Mercado
El costo sigue siendo la restricción más persistente, ya que las formulaciones recubiertas de polímero suelen tener un precio superior en comparación con el NPK convencional, lo que hace que el retorno de la inversión sea sensible a los precios de los cultivos y las condiciones climáticas estacionales. La adopción se ralentiza en regiones con soporte de extensión limitado, donde los productores pueden carecer de confianza para seleccionar perfiles de liberación alineados con la temperatura del suelo, las prácticas de riego y los calendarios de cultivos. La variabilidad del rendimiento puede surgir cuando las condiciones de almacenamiento y manejo son subóptimas, especialmente en climas húmedos donde la estabilidad del producto y la integridad del recubrimiento requieren una mejor disciplina logística. Estos factores crean un umbral de decisión más alto para las explotaciones agrícolas pequeñas y medianas.
La penetración en el mercado también se ve limitada por las brechas en la educación sobre el producto, la reticencia al cambio y el acceso inconsistente a formulaciones personalizadas a través de las redes de distribuidores. En cinturones agrícolas maduros, la demanda puede estabilizarse cuando los programas de fertilización convencionales ya logran rendimientos aceptables a un costo inicial más bajo. La intensidad competitiva presiona aún más los márgenes, ya que los proveedores intentan defender su participación a través de estrategias de precios o agrupamiento. Estas restricciones mantienen la adopción desigual en regiones y sistemas de cultivos a pesar de los fundamentos favorables de crecimiento a largo plazo.
- Por ejemplo, una prueba de campo de vegetales en China en 2025 utilizando urea recubierta de polímero mostró mejoras en la eficiencia del uso de nitrógeno de aproximadamente 48-50% y reducciones en las emisiones de óxido nitroso de hasta un 53% en comparación con la urea convencional, sin embargo, la adopción sigue siendo localizada porque tales beneficios cuantificados no se comunican ampliamente a través de canales minoristas y de extensión.
Tendencias y Oportunidades del Mercado
Las tendencias de innovación de productos se centran en recubrimientos que equilibran la biodegradabilidad con un comportamiento de liberación predecible a través de diversas temperaturas del suelo y métodos de riego. Los proveedores posicionan cada vez más el NPK recubierto en programas de nutrición de menos aplicaciones, respaldados por una mejor orientación en el campo, herramientas de decisión y compatibilidad con equipos de esparcimiento convencionales. Las estrategias de distribución están cambiando hacia una coordinación más estrecha con los servicios de agronomía, donde la selección de productos se alinea con las pruebas de suelo y las prescripciones de campo. El mercado también está viendo un mayor emparejamiento con plataformas de precisión, lo que fortalece la propuesta de valor de “insumos + asesoría”.
Las oportunidades son más fuertes en regiones donde la eficiencia de los fertilizantes se está convirtiendo en una prioridad de adquisición y donde los cultivos de mayor valor justifican programas de nutrición premium. El potencial de crecimiento sigue sin aprovecharse en la horticultura y las cadenas de suministro orientadas a la exportación, donde la consistencia de calidad y el tiempo de los nutrientes tienen un impacto económico directo. La expansión en agrupaciones agrícolas emergentes con mecanización en mejora puede ampliar los volúmenes de gránulos y pellets, mientras que las mezclas personalizadas pueden profundizar la penetración en cultivos especiales. Estas tendencias apoyan un continuo potencial al alza tanto en mercados desarrollados como en economías agrícolas de alto crecimiento hasta 2032.
- Por ejemplo, las formulaciones de NPK recubiertas de polímero biodegradable desplegadas en sistemas intensivos europeos pueden extender la liberación de nutrientes hasta 180 días, permitiendo reducciones de la tasa de fertilizante del 15-25% en cultivos de alto valor sin comprometer los rendimientos bajo los requisitos de gestión de la UE.
Perspectivas Regionales
América del Norte
América del Norte tuvo un 32% de participación en los ingresos en 2025. La demanda está respaldada por operaciones de cultivos en hileras a gran escala que valoran menos pasadas en el campo, tiempos de nutrientes predecibles y compatibilidad con la aplicación mecanizada. La región se beneficia de una distribución madura de fertilizantes especiales y apoyo agronómico que mejora la selección de productos y la confianza. El crecimiento se mantiene estable a medida que los productos recubiertos se expanden a más programas agrícolas enfocados en la eficiencia y los informes de sostenibilidad.
Europa
Europa tuvo un 24% de participación en los ingresos en 2025. La adopción está impulsada por expectativas más fuertes de gestión de nutrientes y un enfoque en el cumplimiento ambiental en regiones de agricultura intensiva. Los agricultores priorizan cada vez más los insumos que reducen las pérdidas de nutrientes mientras mantienen la consistencia del rendimiento, particularmente en sistemas de cultivo de alto insumo. La aceptación del producto se fortalece donde los ecosistemas de asesoramiento pueden traducir los datos de campo en la selección de perfiles de liberación.
Asia-Pacífico
Se espera que Asia-Pacífico registre el crecimiento más rápido de 2025 a 2032. La expansión está respaldada por la escalada de la agricultura comercial, la mejora de la mecanización y el creciente enfoque en la eficiencia de los insumos en los principales países productores. El crecimiento de la demanda es más fuerte donde la intensificación agrícola y el cultivo de mayor valor aumentan el beneficio de la entrega controlada de nutrientes. La expansión de la distribución y los programas liderados por agronomía continúan ampliando el mercado direccionable.
América del Sur
América del Sur tuvo una participación de ingresos del 9% en 2025. La adopción está respaldada por sistemas de agricultura comercial y cultivos vinculados a la exportación que enfatizan la confiabilidad del rendimiento y la nutrición constante. La penetración de NPK recubierto crece donde las operaciones estilo plantación valoran menos ciclos de aplicación y eficiencia laboral. Una adopción más amplia depende de la cobertura de distribuidores, la accesibilidad de precios y el apoyo de extensión.
Oriente Medio y África
Oriente Medio y África tuvieron una participación de ingresos del 7% en 2025. La fertilización enfocada en la eficiencia es un impulsor clave, particularmente en entornos agrícolas con estrés hídrico y limitaciones de insumos. La adopción aumenta donde los cultivadores priorizan maximizar la absorción de nutrientes por unidad de fertilizante aplicado. El crecimiento del mercado depende de mejorar el acceso a productos especializados y un mayor apoyo en agronomía.
Panorama Competitivo
El mercado muestra una mezcla de grandes empresas globales de fertilizantes y jugadores especializados en liberación controlada que compiten en el rendimiento del recubrimiento, la consistencia de liberación, la amplitud del portafolio de productos y las relaciones con distribuidores. Las ventajas de escala son importantes en la fabricación, el abastecimiento y el alcance del canal, mientras que los participantes de nicho compiten a través del apoyo agronómico y el posicionamiento específico para cultivos. La diferenciación se extiende cada vez más más allá del producto hacia estrategias vinculadas al servicio, como el soporte de asesoría, programas de campo y la alineación de aplicaciones de precisión. La intensidad competitiva sigue elevada mientras los proveedores equilibran los precios premium con la necesidad de expandir la adopción en segmentos agrícolas sensibles al costo.
Haifa Group – La empresa se especializa en fertilizantes de liberación controlada basados en gránulos recubiertos de polímero diseñados para regular la difusión de nutrientes durante toda la temporada. El enfoque enfatiza programas de nutrición de aplicación única que igualan la disponibilidad de nutrientes con la demanda del cultivo a lo largo de las etapas de crecimiento. Posiciona soluciones de liberación controlada para reducir la frecuencia de re-aplicación y mejorar la eficiencia en el uso de nutrientes tanto en sistemas de cultivos extensivos como especializados. La estrategia de portafolio apoya la programación de nutrición estandarizada y la simplicidad operativa para los cultivadores que gestionan grandes extensiones.
El informe de investigación y crecimiento de la industria incluye análisis detallados del panorama competitivo del mercado e información sobre empresas clave, incluyendo:
- Haifa Group
- DeltaChem GmbH
- Florikan ESA LLC
- ICL Group Ltd / ICL Specialty Fertilizers
- J.R. Simplot Company
- Nutrien Ltd.
- Yara International ASA
- BASF
- The Mosaic Company
- COMPO EXPERT GmbH
Se ha realizado un análisis cualitativo y cuantitativo de las empresas para ayudar a los clientes a comprender el entorno empresarial más amplio, así como las fortalezas y debilidades de los principales actores de la industria. Los datos se analizan cualitativamente para categorizar a las empresas como de juego puro, enfocadas en categorías, enfocadas en la industria y diversificadas; se analizan cuantitativamente para categorizar a las empresas como dominantes, líderes, fuertes, tentativas y débiles.
Desarrollos Recientes
- En febrero de 2026, BASF extendió una asociación de tecnología de fertilizantes hasta 2030, reforzando la inversión continua en soluciones de fertilizantes que permiten eficiencia alineadas con los objetivos de reducción de emisiones.
- En marzo de 2025, Haifa Group confirmó una inversión de €30 millones para construir una nueva planta de producción de Multicote™ en el sur de Francia para fabricar fertilizantes de liberación controlada utilizando un recubrimiento biodegradable recientemente desarrollado, alineado con las próximas normas de la UE sobre residuos de microplásticos.
- En agosto de 2024, ICL Group Ltd / ICL Specialty Fertilizers firmó un acuerdo de distribución multianual en China que se extiende hasta 2028, fortaleciendo el alcance del canal en un mercado regional de rápido crecimiento.
- En abril de 2024, Haifa Group amplió la actividad de colaboración en India para apoyar la innovación y sostenibilidad en la nutrición de plantas, mejorando el acceso a fertilizantes de eficiencia en un panorama de adopción de alto crecimiento.
Alcance del Informe
| Atributo del Informe | Detalles |
| Valor del tamaño del mercado en 2025 | USD 565.98 millones |
| Pronóstico de ingresos en 2032 | USD 1,124.17 millones |
| Tasa de crecimiento (CAGR) | 10.3% (2025–2032) |
| Año base | 2025 |
| Período de pronóstico | 2026–2032 |
| Unidades cuantitativas | USD millones |
| Segmentos cubiertos | Por Tipo de Cultivo (Granos y Cereales, Legumbres y Oleaginosas, Cultivos Comerciales, Frutas y Verduras, Césped y Ornamentales); Por Tipo de Formulación (Gránulos, Polvos, Pellets); Por Tipo de Producto (Liberación lenta, Liberación controlada); Por Aplicación (Agricultura, Horticultura, Césped & Ornamentales, Otros); Por Región (América del Norte, Europa, Asia-Pacífico, América del Sur, Medio Oriente y África) |
| Alcance regional | América del Norte, Europa, Asia-Pacífico, América Latina, Medio Oriente & África |
| Empresas clave perfiladas | Haifa Group; DeltaChem GmbH; Florikan ESA LLC; ICL Group Ltd / ICL Specialty Fertilizers; J.R. Simplot Company; Nutrien Ltd.; Yara International ASA; BASF; The Mosaic Company; COMPO EXPERT GmbH |
Segmentación
Por Tipo de Cultivo
- Granos y Cereales
- Legumbres y Oleaginosas
- Cultivos Comerciales
- Frutas y Verduras
- Césped y Ornamentales
Por Tipo de Formulación
- Gránulos
- Polvos
- Pellets
Por Tipo de Producto
- Liberación lenta
- Liberación controlada
Por Aplicación
- Agricultura
- Horticultura
- Césped & Ornamentales
- Otros
Por Región
- América del Norte
- Europa
- Asia-Pacífico
- América del Sur
- Medio Oriente y África
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño del mercado de los polímeros biodegradables recubiertos de NPK en 2025 y cuál es la previsión para 2032?
¿Cuál es la tasa de crecimiento esperada del mercado durante 2025-2032?
¿Qué región lidera el mercado en 2025?
¿Qué región se espera que crezca más rápido hasta 2032?
¿Qué segmento de tipo de cultivo tendrá la mayor participación en 2025?
¿Quiénes son los actores clave que operan en este mercado?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de NPK Recubierto con Polímero Biodegradable Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2025; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de NPK Recubierto con Polímero Biodegradable Market Snapshot
- 2.1.1 Market Size – Historical (2025) & Forecast (2025-2032) (2025: USD 565.98 million → 2032: USD 1,124.17 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de NPK Recubierto con Polímero Biodegradable Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2025 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2025
- 2.3.2 Top 10 Players by Volume Share – 2025
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de NPK Recubierto con Polímero Biodegradable Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de NPK Recubierto con Polímero Biodegradable Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de NPK Recubierto con Polímero Biodegradable Market Drivers
- 3.3 Mercado de NPK Recubierto con Polímero Biodegradable Market Restraints & Challenges
- 3.4 Mercado de NPK Recubierto con Polímero Biodegradable Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de NPK Recubierto con Polímero Biodegradable Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de NPK Recubierto con Polímero Biodegradable Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de NPK Recubierto con Polímero Biodegradable category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de NPK Recubierto con Polímero Biodegradable Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de NPK Recubierto con Polímero Biodegradable Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2025)
- 5.1.2 Global Export Volume by Country (2025)
- 5.1.3 Global Import Value by Country (2025)
- 5.1.4 Global Import Volume by Country (2025)
- 5.1.5 Net Trade Balance by Country (2025)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2025)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de NPK Recubierto con Polímero Biodegradable market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de NPK Recubierto con Polímero Biodegradable Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2025
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de NPK Recubierto con Polímero Biodegradable Market Share Analysis – 2025
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2025)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de NPK Recubierto con Polímero Biodegradable Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de NPK Recubierto con Polímero Biodegradable (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de NPK Recubierto con Polímero Biodegradable Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de NPK Recubierto con Polímero Biodegradable Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2025 & 2032)
- 7.1.2 Channel Mix Evolution (2025-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de NPK Recubierto con Polímero Biodegradable Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de NPK Recubierto con Polímero Biodegradable Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de NPK Recubierto con Polímero Biodegradable Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de NPK Recubierto con Polímero Biodegradable Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de NPK Recubierto con Polímero Biodegradable Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de NPK Recubierto con Polímero Biodegradable Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de NPK Recubierto con Polímero Biodegradable Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
