
Visión General del Mercado:
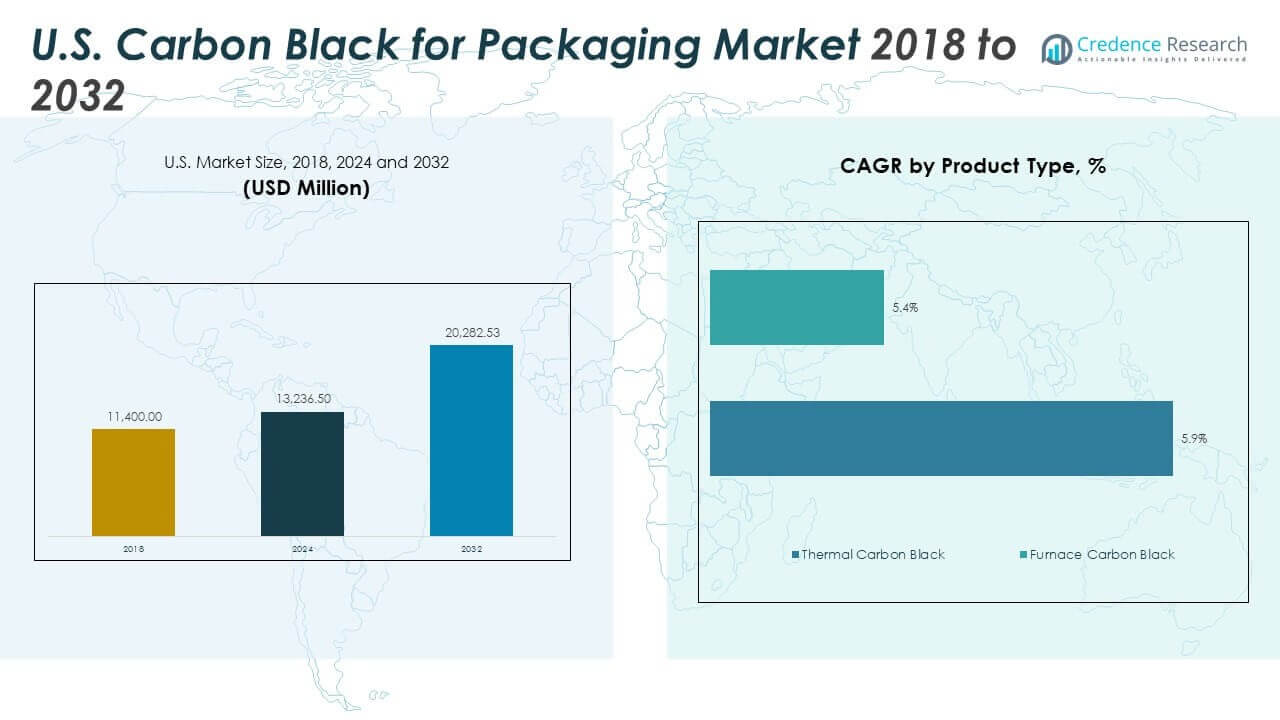
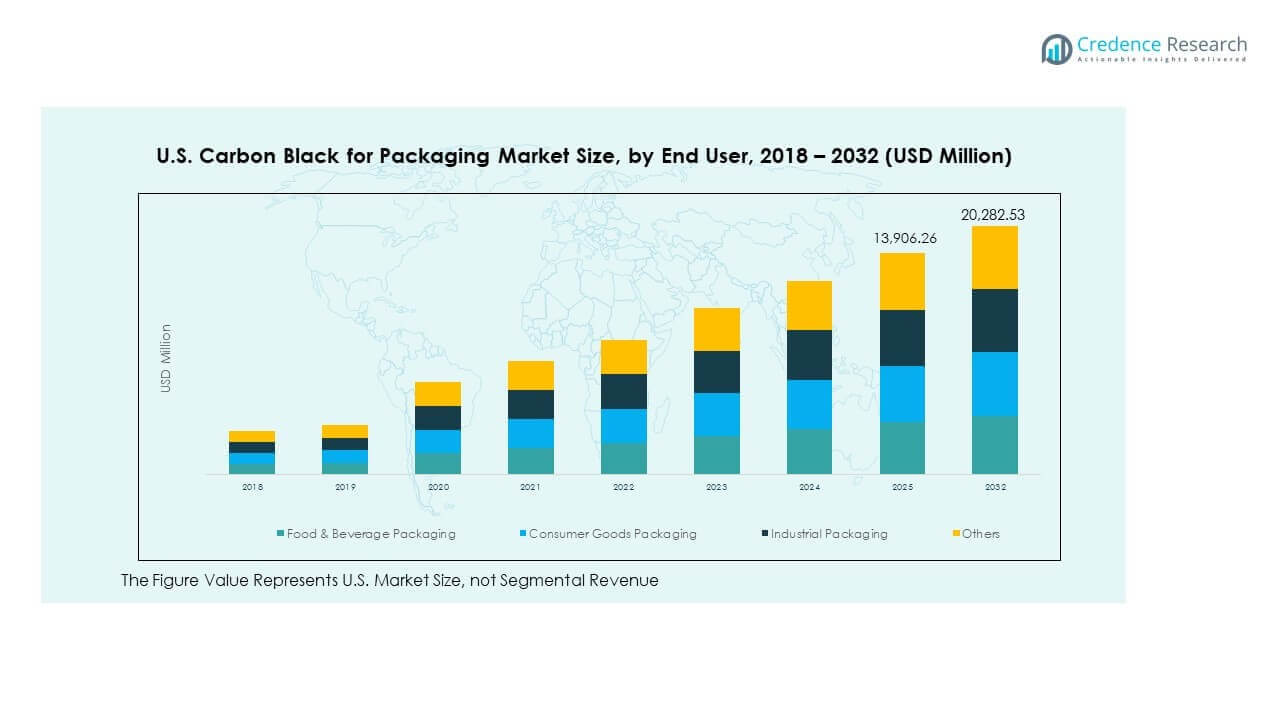
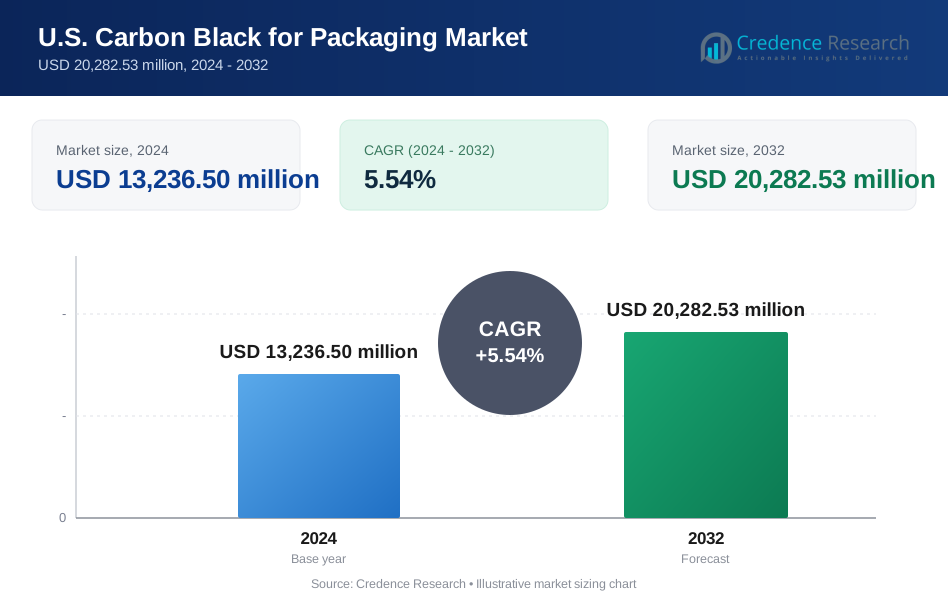
El tamaño del mercado de negro de humo para embalaje en EE. UU. fue valorado en USD 11,400.00 millones en 2018, alcanzó USD 13,236.50 millones en 2024, y se anticipa que llegará a USD 20,282.53 millones para 2032, con un CAGR del 5.54% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Negro de Humo para Embalaje en EE. UU. 2024 | USD 13,236.50 millones |
| Mercado de Negro de Humo para Embalaje en EE. UU., CAGR | 5.54% |
| Tamaño del Mercado de Negro de Humo para Embalaje en EE. UU. 2032 | USD 20,282.53 millones |
El mercado está ganando impulso debido a la creciente demanda de embalajes resistentes a los rayos UV y de alta durabilidad en los sectores alimentario, industrial y de salud. El negro de humo mejora la resistencia, el atractivo visual y la estabilidad en el estante del embalaje. Los propietarios de marcas prefieren aditivos negros que funcionen con polímeros vírgenes y reciclados para alinearse con los objetivos de sostenibilidad. Apoya características antiestáticas, opacas y resistentes a impactos, críticas para el embalaje moderno. La adopción de contenedores rígidos, películas, bandejas y conchas continúa expandiéndose en el comercio electrónico y la logística de cadena de frío. Los fabricantes de embalajes invierten cada vez más en formulaciones personalizadas para cumplir con las expectativas de seguridad y rendimiento del producto.
Regionalmente, el Medio Oeste y el Sur de EE. UU. lideran el mercado debido a la fuerte manufactura industrial y las operaciones de embalaje a gran escala. Estas regiones se benefician de la proximidad a proveedores de materias primas y procesadores químicos. El Noreste muestra una alta demanda en los segmentos alimentario, farmacéutico y biotecnológico, impulsada por la densidad urbana y los centros de salud. El Oeste de EE. UU. es una zona de crecimiento emergente, impulsada por regulaciones de sostenibilidad, centros de innovación y creciente demanda de bienes de consumo. Estados como California están promoviendo el negro de humo detectable por infrarrojo cercano para mejorar la reciclabilidad. Cada región contribuye con dinámicas distintas, dando forma al camino de expansión del mercado nacional.
Perspectivas del Mercado
- El mercado de negro de humo para embalaje en EE. UU. fue valorado en USD 11,400.00 millones en 2018, alcanzó USD 13,236.50 millones en 2024, y se proyecta que llegue a USD 20,282.53 millones para 2032, creciendo a un 5.54% de 2024 a 2032.
- El Medio Oeste y el Sur de EE. UU. lideran conjuntamente con un 45% de participación, impulsados por la fuerte fabricación industrial y la producción de embalajes. El Noreste tiene un 28% de participación, respaldado por la demanda de alimentos y atención médica. El Oeste de EE. UU. sigue con un 27%, influenciado por mandatos regulatorios de sostenibilidad y alto consumo de embalajes minoristas.
- El Oeste de EE. UU. es la región de más rápido crecimiento debido a los centros de innovación, objetivos de reciclabilidad y la creciente demanda de los sectores de electrónica, minorista y alimentos.
- El negro de humo de horno domina con un crecimiento del 5.9%, impulsado por las necesidades de alto rendimiento en aplicaciones de embalajes rígidos y estructurales.
- El negro de humo térmico crece a un 5.4%, apoyando películas flexibles, envolturas retráctiles y aplicaciones que requieren una dispersión suave y un acabado estético.
Impulsores del Mercado
Aumento de la demanda de embalajes resistentes a los rayos UV en los sectores alimentario, químico e industrial
La necesidad de embalajes que protejan contra el daño UV está impulsando el uso de negro de humo. La resistencia a los rayos UV previene la degradación del producto y extiende la vida útil de los bienes perecederos. En el mercado de negro de humo para embalaje en EE. UU., los fabricantes de alimentos y productos químicos prefieren polímeros negros que proporcionen un escudo superior. Mejora la durabilidad del embalaje en aplicaciones al aire libre y logísticas. Los sectores industriales dependen del negro de humo para la protección de superficies en tránsito. Los minoristas demandan embalajes que resistan la iluminación de almacenes y la exposición. El comercio electrónico y la distribución de larga distancia también requieren una mejor integridad del producto. Esto impulsa una demanda constante de convertidores de embalaje y procesadores de polímeros. Apoya el aumento de la producción y soluciones de materiales personalizados.
Creciente preferencia por aditivos de alto rendimiento en formatos de embalaje rígidos y flexibles
El negro de humo mejora la resistencia a la tracción, la opacidad y las propiedades antiestáticas en embalajes tanto rígidos como flexibles. Los fabricantes de embalajes plásticos dependen de él para cumplir con los requisitos de resistencia sin aumentar el grosor. En el mercado de negro de humo para embalaje en EE. UU., esto apoya un menor uso de materiales y costos reducidos. Mejora el rendimiento del procesamiento en operaciones de extrusión y moldeo por inyección. Las marcas buscan embalajes con apariencia elegante y alto contraste para el etiquetado. El comportamiento antiestático también apoya el embalaje de productos electrónicos y sensibles. Las películas y contenedores negros duraderos permiten un almacenamiento en estantería más prolongado. Los procesadores se benefician del comportamiento consistente del producto durante las producciones a gran escala. Satisface necesidades funcionales, estéticas y de seguridad en múltiples aplicaciones.
- Por ejemplo, el negro de humo especializado ELFTEX 570 de Cabot ofrece un rendimiento superior en resistencia UV y a la intemperie en películas LDPE de 55 µm con una carga del 2.5%, superando a los grados estándar en pruebas de intemperie acelerada hasta 1250 horas.
Presiones de sostenibilidad impulsan la adopción de materiales reciclables y ligeros mejorados con negro de humo
Las prácticas de embalaje sostenible están influyendo en las estrategias de formulación de materiales. El negro de carbón permite a los fabricantes mantener la resistencia mientras reducen el grosor del material. El mercado de negro de carbón para embalaje en EE. UU. se beneficia de las marcas que buscan reducir el peso del plástico por unidad. Ayuda a mantener la utilidad del embalaje incluso en contenido reciclado post-consumo. El embalaje negro con contenido optimizado apoya los objetivos de la economía circular. La presión regulatoria para reducir los volúmenes de plástico de un solo uso está intensificándose. Los recicladores prefieren aditivos negros compatibles con la clasificación óptica. Esto aumenta la demanda de tipos de negro de carbón detectables por infrarrojo cercano. Los fabricantes innovan para cumplir con los estándares ambientales sin sacrificar la protección del producto.
- Por ejemplo, los negros especiales de Orion Engineered Carbons apoyan formulaciones bajas en PAH compatibles con contenido reciclado, permitiendo películas más ligeras mientras preservan la opacidad y la resistencia en mezclas post-consumo.
Requisitos de Cumplimiento Regulatorio y Seguridad que Apoyan una Adopción Más Amplia en Bienes Empaquetados
Los estrictos estándares de embalaje de la FDA y el USDA requieren aditivos estables y no lixiviables. El negro de carbón cumple con muchos de estos requisitos regulatorios en embalajes de contacto con alimentos y farmacéuticos. El mercado de negro de carbón para embalaje en EE. UU. se beneficia de estas aplicaciones estables y seguras. Proporciona colorantes de alto rendimiento que no se degradan durante el almacenamiento o uso. Los proveedores desarrollan formulaciones conformes con un rendimiento de lote rastreable. El embalaje utilizado en el cuidado de la salud y farmacéuticos debe mantener la integridad bajo estrés. El negro de carbón apoya ese rendimiento estructural mientras cumple con los criterios de pureza. Continúa ganando preferencia entre marcas y proveedores conscientes de la regulación. El cumplimiento mejora la confianza y apoya la adquisición repetida.
Tendencias del Mercado
Emergencia del Negro de Carbón Sostenible Derivado de Materias Primas Renovables o Recuperadas
Los fabricantes están cambiando hacia alternativas de negro de carbón ecológicas. Estos grados utilizan aceites recuperados, biomasa o aceites de pirólisis de neumáticos como materias primas. En el mercado de negro de carbón para embalaje en EE. UU., las métricas de sostenibilidad están dando forma a la selección de materiales. Fomenta la adopción de insumos compatibles con la economía circular y de bajo carbono. Las marcas buscan reducir el contenido derivado de fósiles en el embalaje. Los pigmentos negros de base biológica apoyan menores emisiones a lo largo de la cadena de suministro. El negro de carbón recuperado reduce los desechos industriales mientras mantiene la resistencia funcional. Los compradores de embalaje se alinean con los objetivos ESG al abastecerse de proveedores sostenibles. Esto lleva a portafolios de productos diferenciados e identidades de marca más ecológicas.
Aumento de la Personalización de Grados de Negro de Carbón para Compatibilidad Específica de Polímeros y Consistencia de Color
Los diseñadores de embalajes ahora requieren un control preciso del color y compatibilidad con una gama de polímeros. Los grados personalizados de negro de carbón ofrecen una mejor dispersión y profundidad de color en polipropileno, polietileno y PET. El mercado de negro de carbón para embalaje en EE. UU. incluye masterbatches negros adaptados para estos materiales. Las marcas buscan tonos consistentes en líneas de productos y tipos de embalaje. Los procesadores se benefician de un tiempo de ciclo reducido y una estética de producto uniforme. Los grados más nuevos minimizan la aglomeración durante el procesamiento y mejoran la calidad final de la película. Los altos niveles de negrura son demandados para visuales de embalaje premium. La personalización apoya tanto la visibilidad de la marca como la fiabilidad técnica. Fortalece las relaciones con los proveedores a lo largo de las cadenas de embalaje.
Creciente Enfoque en la Integración de Embalaje Inteligente con Negro de Carbón Conductivo para Antifalsificación y Trazabilidad
Las características de embalaje inteligente se están volviendo fundamentales para la seguridad del producto y la transparencia de la cadena de suministro. El negro de humo conductivo permite que el embalaje transmita señales eléctricas o magnéticas. En el mercado de negro de humo para embalaje en EE. UU., esta tendencia apoya las etiquetas anti-falsificación y el embalaje interactivo. Las marcas integran tecnologías RFID, NFC o QR utilizando formulaciones de tinta a base de negro de humo. La adopción de embalajes inteligentes mejora la trazabilidad en el almacenamiento y la entrega. Permite el seguimiento en tiempo real de artículos sensibles como productos farmacéuticos o electrónicos. Los procesadores ahora exploran compuestos conductivos para sistemas de etiquetado inteligente. Los negros de humo de alto rendimiento apoyan la conductividad electrónica sin comprometer la integridad del embalaje. Abre nuevas funcionalidades en el embalaje industrial y de consumo.
- Por ejemplo, la serie Conductex® de Sid Richardson Carbon, producida en su planta de Big Spring, Texas, está diseñada para aplicaciones conductivas como tintas y recubrimientos que requieren conductividad eléctrica.
Crecientes Inversiones en Instalaciones de Producción en EE. UU. y Cadenas de Suministro Localizadas
La expansión de la producción nacional ayuda a estabilizar el suministro y reducir la dependencia de importaciones. Los principales productores de negro de humo están invirtiendo en nuevas plantas o mejorando instalaciones en todo EE. UU. El mercado de negro de humo para embalaje en EE. UU. se beneficia de cadenas de suministro locales más fuertes. Reduce los tiempos de entrega y los costos logísticos para los fabricantes de embalajes. El abastecimiento local apoya estrategias de producción justo a tiempo. Los incentivos gubernamentales promueven la relocalización de materias primas químicas críticas. Las empresas aseguran contratos de suministro a largo plazo con convertidores de embalajes. La producción regional mejora la capacidad de respuesta a cambios regulatorios y demandas de los clientes. Fomenta la resiliencia y la eficiencia operativa en el sector del embalaje.
- Por ejemplo, Orion Engineered Carbons completó mejoras de control de emisiones en sus plantas de EE. UU. en Ohio, Texas y Luisiana para 2024, fortaleciendo su cumplimiento ambiental y perfil de sostenibilidad.
Análisis de Desafíos del Mercado
Regulaciones Ambientales y Problemas de Reciclabilidad en Torno a Pigmentos Negros en Embalajes de Plástico
Los embalajes hechos con negro de humo a menudo enfrentan limitaciones de reciclabilidad debido a desafíos de detección en los sistemas de clasificación óptica. Los pigmentos negros estándar absorben señales infrarrojas, haciéndolos indetectables por el equipo de clasificación. El mercado de negro de humo para embalaje en EE. UU. enfrenta un escrutinio regulatorio debido a este cuello de botella en el reciclaje. Las marcas buscan cumplir con los mandatos de reciclaje pero luchan con el cumplimiento del embalaje negro. Los recicladores municipales exigen embalajes diseñados para la circularidad, impactando el diseño del producto. Las calidades no detectables restringen la participación en sistemas de circuito cerrado. Genera tensión entre la marca visual y los objetivos de recuperación de materiales. Las innovaciones en pigmentos detectables por infrarrojo cercano están avanzando pero enfrentan barreras de alto costo. La adopción generalizada sigue siendo limitada sin mejoras a gran escala en la infraestructura.
Volatilidad en el Suministro de Materias Primas y Fluctuaciones de Precios que Afectan la Estabilidad de la Producción
La producción de negro de carbón depende de materias primas como alquitrán de hulla, petróleo o derivados del gas natural, que a menudo experimentan grandes fluctuaciones de precios. La volatilidad del costo de las materias primas afecta los márgenes de ganancia para los fabricantes y convertidores. El mercado de negro de carbón para embalaje en EE. UU. enfrenta desafíos de planificación de producción cuando los precios de los insumos se disparan. Los contratos a largo plazo se vuelven más difíciles de negociar debido a los costos de abastecimiento impredecibles. Las tensiones internacionales y las barreras comerciales agravan la previsibilidad de la cadena de suministro. Los procesadores más pequeños luchan por adaptarse a los rápidos cambios de costos. La gestión estratégica de inventarios se vuelve esencial para absorber los choques. Los fabricantes deben equilibrar la calidad del rendimiento con la optimización de costos. Esto afecta las estrategias de precios para el embalaje de uso final.
Oportunidades de Mercado
Expansión en Embalajes de Plástico Biodegradable Integrados con Grados de Negro de Carbón Seguros y Sostenibles
Los plásticos biodegradables están ganando terreno en los servicios de alimentos, cosméticos y embalajes para el hogar. El mercado de negro de carbón para embalaje en EE. UU. tiene espacio para crecer suministrando grados compatibles para polímeros de base biológica. Los productores de negro de carbón ahora diseñan aditivos que mantienen la imprimibilidad y opacidad en materiales biodegradables. Esto ayuda a las marcas a ofrecer embalajes sostenibles sin comprometer la función. Las startups de embalajes compostables buscan colorantes confiables que cumplan con las regulaciones de seguridad. Se abre un crecimiento de nicho para formulaciones negras ecológicas en nuevas categorías de materiales.
Potencial de Crecimiento en Embalajes Especializados para Electrónica, Defensa y Bienes Peligrosos que Requieren Propiedades Antiestáticas
El embalaje antiestático protege productos sensibles durante el almacenamiento y transporte. Las formulaciones de negro de carbón conductivo ayudan a mantener la seguridad en componentes de grado de defensa y alto voltaje. El mercado de negro de carbón para embalaje en EE. UU. se beneficia de la demanda especializada en estos sectores. Apoya embalajes que cumplen con estrictos estándares de disipación estática. El crecimiento en la logística de electrónica y baterías de vehículos eléctricos crea nuevas aplicaciones. Los proveedores de negro de carbón pueden dirigirse a convertidores que ofrecen formatos de embalaje protectores de nicho.
Análisis de Segmentación de Mercado
Por Tipo de Producto
El negro de carbón térmico apoya aplicaciones de baja estructura con excelente dispersión y uniformidad de color. Se utiliza de manera constante en películas y embalajes flexibles donde la apariencia de la superficie es importante. Su menor conductividad es adecuada para embalajes de alimentos y bienes de consumo. El negro de carbón de horno domina el mercado de negro de carbón para embalaje en EE. UU. debido a su mayor fuerza de tinte y propiedades de refuerzo. Se desempeña bien en contenedores rígidos y embalajes estructurales. El negro de horno también mejora la resistencia a los rayos UV y la durabilidad bajo el estrés del tránsito. Los proveedores se centran en la optimización de grados para el equilibrio costo-rendimiento. Ambos tipos satisfacen necesidades distintas en mezclas de polímeros.
- Por ejemplo, BLACK PEARLS® 120 de Cabot es un negro de carbón de propósito general conocido por su tono azul y facilidad de dispersión, comúnmente utilizado en plásticos moldeados y películas utilitarias donde se requiere opacidad económica.
Por Aplicación
El embalaje flexible lidera la demanda debido al consumo de alto volumen en el comercio minorista, alimentos y uso industrial. El negro de carbón mejora la opacidad y la protección en bolsas, películas retráctiles y aplicaciones de etiquetas. El mercado de negro de carbón para embalaje en EE. UU. apoya a los procesadores de películas con grados de alta negrura y dispersión consistente. Los segmentos de embalaje rígido, incluidos bandejas, conchas y contenedores, dependen del negro de carbón para la durabilidad de la superficie y la profundidad del color. Los contenedores, IBCs y estantes requieren propiedades antiestáticas y resistentes a los rayos UV. El embalaje protector y estructural utiliza polímeros negros reforzados para bienes pesados y necesidades de transporte. Las aplicaciones especiales continúan expandiéndose en las cadenas de suministro de logística y comercio electrónico.
Por Industria de Usuario Final
El embalaje de alimentos y bebidas sigue siendo un uso final primario, impulsado por la preservación de la frescura y el atractivo visual. El negro de carbón ofrece protección contra la luz y alta capacidad de impresión en contraste. El embalaje de bienes de consumo demanda atractivo estético y estabilidad estructural, favoreciendo materiales mejorados con negro de carbón. El mercado de negro de carbón para embalaje en EE. UU. también ve una fuerte aceptación en el embalaje industrial, donde los polímeros negros ofrecen protección robusta. Los sectores farmacéuticos y de salud adoptan formulaciones de negro de carbón que cumplen con los estándares de cumplimiento y seguridad. Cada sector valora diferentes atributos de rendimiento, apoyando el desarrollo de productos a medida.
- Por ejemplo, PRINTEX® 140 V de Orion ofrece una densidad de vertido de aproximadamente 160 g/l, asegurando una dispersión uniforme y un tono negro profundo para impresión de alto contraste en aplicaciones de etiquetas de bebidas.
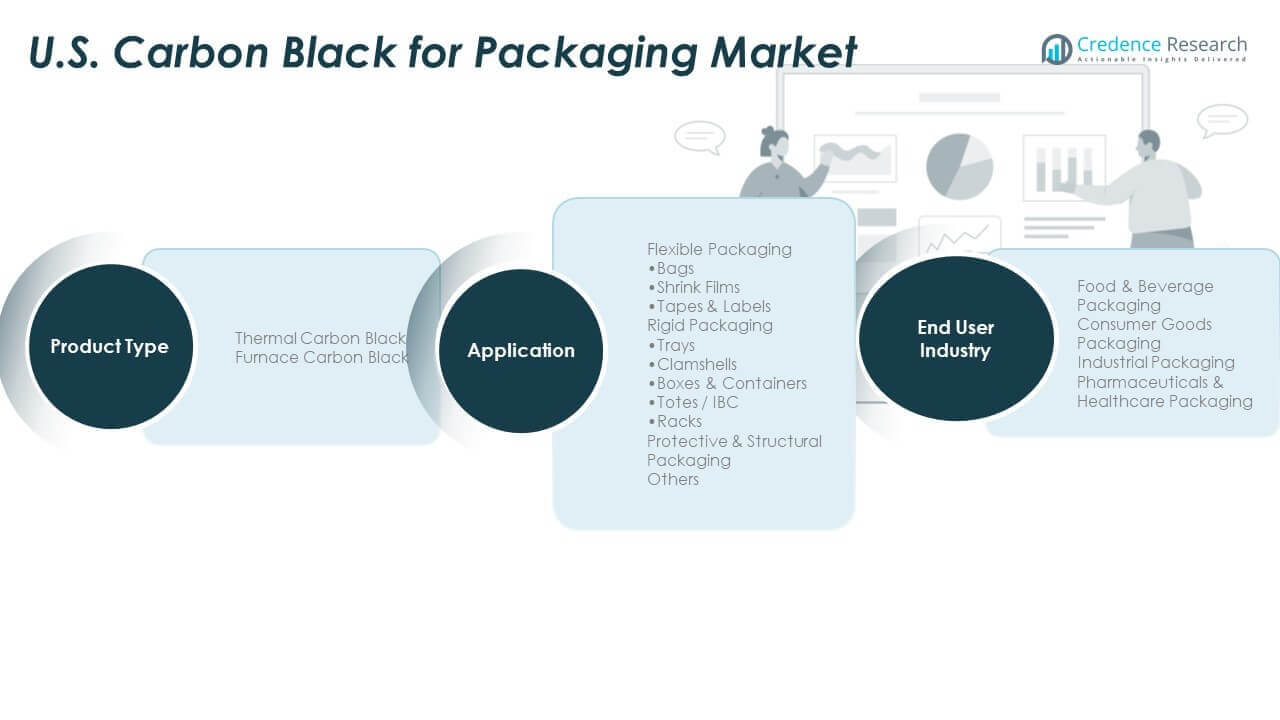
Segmentación
Por Tipo de Producto
- Negro de Carbón Térmico
- Negro de Carbón de Horno
Por Aplicación
- Embalaje FlexibleBolsas
- Películas Retráctiles
- Cintas & Etiquetas
- Embalaje RígidoBandejas
- Conchas
- Cajas & Contenedores
- Contenedores / IBC
- Estantes
- Embalaje Protector & Estructural
- Otros
Por Industria de Usuario Final
- Embalaje de Alimentos & Bebidas
- Embalaje de Bienes de Consumo
- Embalaje Industrial
- Embalaje Farmacéutico & de Salud
Análisis Regional
Noreste de Estados Unidos: Alta Demanda de los Sectores de Alimentos y Salud
El noreste representa alrededor del 28% del mercado de negro de carbón para embalaje en EE. UU. Áreas urbanas densas como Nueva York y Boston apoyan una fuerte demanda de embalaje de alimentos, farmacéuticos y bienes de consumo. La región tiene una red minorista madura y sistemas logísticos avanzados, impulsando un alto consumo de películas de embalaje flexible y etiquetas. Las aplicaciones de embalaje de salud son robustas debido a una fuerte presencia de hospitales y centros biotecnológicos. El papel del negro de carbón en mejorar la integridad del embalaje y el atractivo visual sigue siendo crítico. Las empresas de la región también se alinean con las regulaciones de sostenibilidad, aumentando la adopción de materiales reciclables avanzados. El mercado se beneficia de la adopción temprana de tecnología y fuertes redes de adquisición.
Medio Oeste y Sur de EE. UU.: Base de Producción Dominante y Uso de Embalaje Industrial
El Medio Oeste y el Sur juntos contribuyen aproximadamente con un 45% de la cuota de mercado. Estas subregiones albergan una alta concentración de convertidores de plástico, fabricantes industriales y productores de embalajes. Estados como Texas, Ohio e Illinois sirven como zonas clave de producción para contenedores rígidos, bandejas y materiales de embalaje de alta resistencia. El mercado de negro de humo para embalaje en EE. UU. en estas regiones se beneficia de la proximidad a materias primas e infraestructura para el procesamiento químico. La demanda está impulsada por el embalaje industrial para exportaciones automotrices, de maquinaria y agrícolas. El negro de humo de horno domina debido a sus propiedades de refuerzo estructural. Los fabricantes regionales priorizan el rendimiento y la eficiencia de costos sobre la estética de marca.
Oeste de Estados Unidos: Crecimiento Emergente Impulsado por Bienes de Consumo y Enfoque en Sostenibilidad
El Oeste posee aproximadamente un 27% de la cuota total de mercado. California lidera la innovación en embalaje con una fuerte demanda de los sectores de electrónica, cosméticos y alimentos orgánicos. Las estrictas regulaciones ambientales de la región apoyan el cambio hacia tecnologías de pigmento negro sostenibles y reciclables. El mercado de negro de humo para embalaje en EE. UU. en esta área se beneficia de la creciente adopción de grados detectables por infrarrojo cercano para mejorar la compatibilidad con el reciclaje. La demanda de embalaje flexible sigue siendo alta, particularmente en los segmentos de comercio electrónico y alimentos listos para comer. Estados como Washington y Oregón muestran un consumo creciente en aplicaciones de embalaje minorista y etiquetado inteligente. El oeste de EE. UU. es una frontera clave de crecimiento para soluciones de embalaje enfocadas en la ecología.
Análisis de Jugadores Clave
Análisis Competitivo
El mercado de negro de humo para embalaje en EE. UU. está moderadamente consolidado, liderado por jugadores clave como Cabot Corporation y Birla Carbon USA, Inc. Estas empresas se benefician de una fuerte producción nacional, experiencia técnica y contratos de suministro a largo plazo con importantes convertidores de embalajes. Su enfoque en desarrollar grados de negro de horno de alto rendimiento apoya un amplio uso en contenedores rígidos, películas y embalajes estructurales. La fortaleza competitiva proviene de la calidad consistente del producto, el cumplimiento normativo y cadenas de suministro receptivas. La inversión en I+D es un diferenciador clave, especialmente en grados de negro detectables por infrarrojo cercano para mejorar la reciclabilidad. Las empresas con carteras de productos sostenibles ganan preferencia de las firmas de embalaje que buscan alineación ambiental. La personalización por tipo de polímero, incluida la compatibilidad con polietileno, polipropileno y PET, apoya la adopción específica por segmento. Las capacidades de servicio técnico y logística mejoran aún más la competitividad. El mercado de negro de humo para embalaje en EE. UU. también ve la entrada de jugadores pequeños y medianos en segmentos especializados como embalaje antiestático o soluciones de embalaje ecológicas. Sin embargo, los altos requisitos de capital y las estrictas regulaciones de contacto con alimentos limitan la entrada rápida.
Desarrollos Recientes
- En septiembre de 2025, Birla Carbon presentó negro de humo de alto rendimiento y soluciones sostenibles como Continua™ SCM en el Global Polymer Summit 2025, relevantes para el embalaje en EE. UU. a través de un mejor rendimiento del material y opciones de economía circular.
- En agosto de 2025, Cabot Corporation anunció la adquisición de una planta de negro de humo de Bridgestone en México, mejorando su capacidad de producción, lo que respalda aplicaciones que incluyen negro de humo para mercados de embalaje en EE. UU.
Cobertura del Informe
El informe de investigación ofrece un análisis detallado basado en Tipo de Producto, Aplicación e Industria de Usuario Final. Detalla los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye información sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Además, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, escenarios regulatorios y avances tecnológicos que están dando forma a la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos participantes y empresas establecidas para navegar por las complejidades del mercado.
Perspectivas Futuras
- La demanda seguirá siendo fuerte debido al uso sostenido de embalajes plásticos en los sectores alimentario, de consumo e industrial a nivel nacional.
- Los objetivos de sostenibilidad impulsarán una adopción más amplia de grados de negro de humo reciclables y detectables por infrarrojo cercano.
- El embalaje flexible continuará expandiéndose, respaldado por el crecimiento del comercio electrónico, la distribución minorista y los alimentos de conveniencia.
- El embalaje rígido verá una adopción constante en aplicaciones industriales y de manejo a granel que requieren durabilidad y resistencia a los rayos UV.
- La innovación se centrará en grados de negro de humo compatibles con polímeros reciclados y de base biológica.
- La expansión de la producción nacional fortalecerá la fiabilidad de la cadena de suministro y reducirá la dependencia de importaciones.
- La personalización por tipo de polímero ganará importancia para los convertidores de embalaje que buscan un rendimiento de procesamiento consistente.
- El cumplimiento normativo para embalajes de alimentos y atención médica dará forma a las estrategias de desarrollo de productos.
- Las aplicaciones de embalaje inteligente y antiestático abrirán nuevas vías de demanda en electrónica y productos farmacéuticos.
- La ventaja competitiva favorecerá a los proveedores que combinen soporte técnico, alineación con la sostenibilidad y fabricación escalable.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de negro de carbono para envases en EE. UU., y cuál es su tamaño proyectado para 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de negro de carbono para envases en EE. UU. entre 2024 y 2032?
¿Qué segmento del mercado de negro de carbón para envases en EE. UU. tuvo la mayor participación en 2024?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado de negro de carbono para envases en EE. UU.?
¿Quiénes son las empresas líderes en el mercado de Carbon Black para envases en EE. UU.?
¿Qué región comandó la mayor parte del mercado de negro de carbón para embalaje en EE. UU. en 2024?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Negro de Humo para Envases en EE. UU. Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Negro de Humo para Envases en EE. UU. Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 13,236.50 million → 2032: USD 20,282.53 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Negro de Humo para Envases en EE. UU. Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Negro de Humo para Envases en EE. UU. Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Negro de Humo para Envases en EE. UU. Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Negro de Humo para Envases en EE. UU. Market Drivers
- 3.3 Mercado de Negro de Humo para Envases en EE. UU. Market Restraints & Challenges
- 3.4 Mercado de Negro de Humo para Envases en EE. UU. Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Negro de Humo para Envases en EE. UU. Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Negro de Humo para Envases en EE. UU. Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Negro de Humo para Envases en EE. UU. category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Negro de Humo para Envases en EE. UU. Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Negro de Humo para Envases en EE. UU. Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Negro de Humo para Envases en EE. UU. market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Negro de Humo para Envases en EE. UU. Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Negro de Humo para Envases en EE. UU. Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Negro de Humo para Envases en EE. UU. Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Negro de Humo para Envases en EE. UU. (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Negro de Humo para Envases en EE. UU. Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Negro de Humo para Envases en EE. UU. Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Negro de Humo para Envases en EE. UU. Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Negro de Humo para Envases en EE. UU. Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Negro de Humo para Envases en EE. UU. Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Negro de Humo para Envases en EE. UU. Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Negro de Humo para Envases en EE. UU. Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Negro de Humo para Envases en EE. UU. Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Negro de Humo para Envases en EE. UU. Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
