
Visión General del Mercado
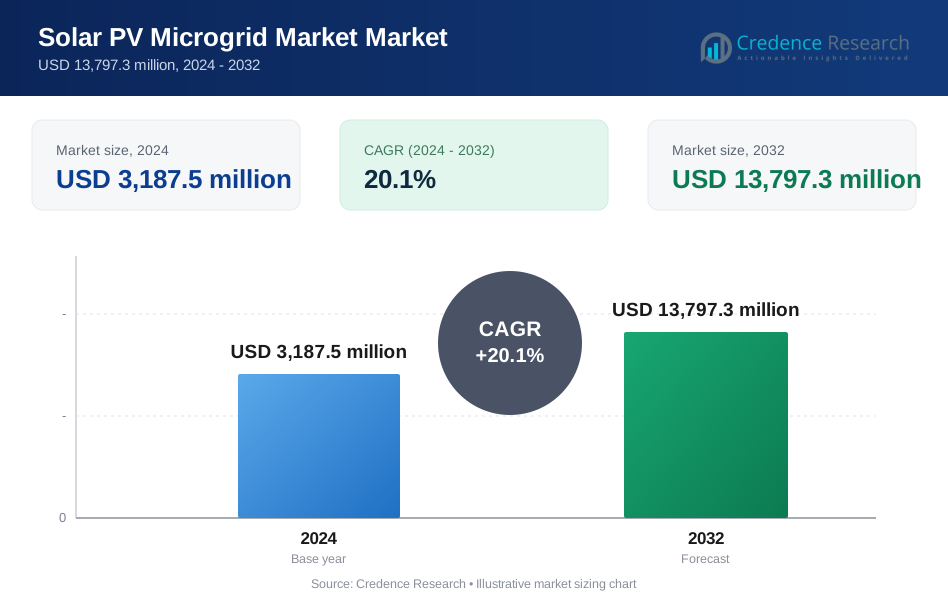
El tamaño del mercado de Microredes Fotovoltaicas Solares se valoró en USD 3,187.5 millones en 2024 y se anticipa que alcanzará los USD 13,797.3 millones para 2032, con una CAGR del 20.1% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Microredes Fotovoltaicas Solares 2024 | USD 3,187.5 Millones |
| Mercado de Microredes Fotovoltaicas Solares, CAGR | 20.1% |
| Tamaño del Mercado de Microredes Fotovoltaicas Solares 2032 | USD 13,797.3 Millones |
El mercado de Microredes Fotovoltaicas Solares está conformado por un grupo diverso de proveedores de tecnología y empresas de soluciones energéticas que impulsan el despliegue global en aplicaciones comerciales, industriales y remotas. Actores clave como Schneider Electric, Caterpillar, Tata Group, G&W Electric, Coldwell Solar, BoxPower, EnSync Energy Systems, Megamax Solar, SepiSolar y Team Sustain contribuyen a través de controles avanzados de microredes, sistemas modulares de energía solar más almacenamiento y servicios de ingeniería llave en mano. América del Norte lidera el mercado con una participación del 34.6%, impulsada por sólidos programas de resiliencia, adopción militar y esfuerzos de descarbonización comercial. Asia-Pacífico sigue de cerca con una participación del 29.8%, respaldada por iniciativas de electrificación a gran escala y la disminución de los costos solares.
Perspectivas del Mercado
- El mercado de Microredes Fotovoltaicas Solares se valoró en USD 3,187.5 millones en 2024 y se proyecta que alcance los USD 13,797.3 millones para 2032, registrando una CAGR del 20.1% durante el período de pronóstico.
- El aumento de la demanda de suministro de energía descentralizado y confiable, combinado con la disminución de los costos de almacenamiento solar y de baterías, continúa impulsando una fuerte adopción del mercado en aplicaciones comerciales, industriales y remotas.
- Las tendencias clave incluyen la expansión de microredes híbridas, el aumento de la integración de sistemas de gestión energética habilitados por IA y el crecimiento de las carteras de proyectos en sectores fuera de la red y enfocados en la resiliencia; los sistemas fuera de la red representaron una participación del 62.4% en 2024.
- La actividad competitiva se intensifica a medida que empresas como Schneider Electric, Caterpillar, Tata Group y BoxPower amplían sus carteras en soluciones de energía solar más almacenamiento, controles digitales y despliegues de microredes llave en mano.
- América del Norte lidera el mercado con una participación del 34.6%, seguida por Asia-Pacífico con un 29.8%, mientras que el segmento de servicios públicos representa la mayor participación de aplicación con un 31.8%, respaldado por programas de electrificación y modernización de la red.
Análisis de Segmentación del Mercado
Por Conectividad
El mercado de microredes solares fotovoltaicas está impulsado principalmente por la creciente adopción de sistemas fuera de la red, que representaron el 62.4% del mercado en 2024. Las soluciones fuera de la red lideran debido a su papel crucial en la electrificación de regiones remotas, rurales e insulares donde la expansión de la red convencional es costosa o poco práctica. Su capacidad para proporcionar energía confiable, renovable y rentable para comunidades, operaciones mineras, torres de telecomunicaciones y zonas propensas a desastres acelera la demanda. Las microredes conectadas a la red continúan ganando terreno a medida que las empresas de servicios públicos adoptan recursos energéticos distribuidos para mejorar la estabilidad de la red e integrar una mayor penetración solar.
- Por ejemplo, en India, Tata Power, a través de su subsidiaria TP Renewable Microgrid (TPRMG), ha desplegado microredes solares en aldeas: en un solo año instaló 161 microredes, sirviendo a hogares, tiendas, clínicas, torres de telecomunicaciones y negocios en carretera.
Por Aplicación
El segmento de servicios públicos emergió como el área de aplicación líder, con una participación de mercado del 31.8% en 2024, impulsado por despliegues a gran escala destinados a fortalecer la resiliencia energética y reducir las presiones de carga máxima. Las empresas de servicios públicos adoptan cada vez más microredes solares fotovoltaicas para diversificar las carteras energéticas, apoyar programas de energía comunitaria y reemplazar sistemas basados en diésel con alternativas limpias. Los usuarios industriales y comerciales también muestran una fuerte adopción debido al aumento de los costos de electricidad y la necesidad de energía ininterrumpida, mientras que las instituciones de salud y educativas despliegan microredes para garantizar una fiabilidad crítica para la misión. Las aplicaciones militares se expanden constantemente, impulsadas por la seguridad energética y los requisitos de aislamiento de bases.
- Por ejemplo, San Diego Gas & Electric (SDG&E) encargó múltiples microredes comunitarias solares más almacenamiento en California, incluyendo la microred Bonita equipada con un sistema de batería de 4 MW / 8 MWh para apoyar la fiabilidad local durante períodos de alta demanda.
Por Dispositivo de Almacenamiento
Las baterías de iones de litio dominaron el segmento de almacenamiento de energía con una participación de mercado del 54.6% en 2024, respaldadas por su alta densidad energética, capacidad de carga rápida, vida útil más larga y costos decrecientes. Su superior compatibilidad con los sistemas solares fotovoltaicos las convierte en la opción preferida tanto para microredes fuera de la red como híbridas. Las baterías de plomo-ácido mantienen su uso en proyectos sensibles al costo, mientras que las baterías de flujo ganan terreno para almacenamiento de larga duración. Los avances en sistemas de volante de inercia y tecnologías de almacenamiento emergentes mejoran aún más la estabilidad de las microredes. En general, el cambio hacia soluciones de red centradas en energías renovables y la necesidad de un equilibrio de carga eficiente continúan impulsando la adopción de almacenamiento de iones de litio.
Principales Impulsores del Crecimiento
Aumento de la Demanda de Suministro Eléctrico Confiable y Descentralizado
El creciente énfasis global en la resiliencia energética acelera significativamente la adopción de microredes solares fotovoltaicas, especialmente en regiones con redes inestables, alta frecuencia de cortes o infraestructura de transmisión limitada. Las comunidades remotas, los clústeres mineros, las islas y las áreas rurales prefieren cada vez más los sistemas de energía limpia descentralizados para reducir la dependencia de generadores diésel y redes centralizadas. Las microredes solares fotovoltaicas proporcionan energía consistente, de bajo costo y autónoma, haciéndolas atractivas para sectores críticos como la salud, el ejército, las telecomunicaciones y las operaciones industriales. Su capacidad para operar en modo aislado durante fallos de la red mejora la seguridad energética y la continuidad operativa. Las naciones que priorizan la preparación para desastres también ven las microredes como infraestructura esencial para la respuesta a emergencias. A medida que los programas de electrificación se expanden en Asia-Pacífico, África y economías insulares, las microredes solares fotovoltaicas juegan un papel fundamental en cerrar las brechas de acceso energético en la última milla. Este cambio hacia sistemas descentralizados y alimentados por energías renovables impulsa fuertemente el crecimiento del mercado a largo plazo.
- Por ejemplo, Telefónica implementó microredes híbridas solares para torres de telecomunicaciones remotas en América Latina y África; los despliegues documentados muestran ahorros de combustible del 40-70% y mejoras en el tiempo de actividad superiores al 99% en regiones con cortes frecuentes.
La Disminución de los Costos de Energía Solar y Almacenamiento Impulsa la Adopción
Las rápidas reducciones en el costo de los módulos solares fotovoltaicos y los sistemas de almacenamiento de energía, especialmente las baterías de iones de litio, actúan como un catalizador importante para el despliegue de microredes. La caída de los precios del equipo hace que las microredes solares fotovoltaicas sean más viables económicamente que los sistemas basados en diésel, ofreciendo menores costos de ciclo de vida, precios de energía predecibles y ahorros sustanciales de combustible. La mejora en la eficiencia del almacenamiento, la mayor densidad energética y la vida útil más larga del ciclo permiten además un suministro de energía estable las 24 horas, mejorando la confiabilidad de las microredes renovables. Las economías de escala, los avances en la fabricación y las políticas gubernamentales de apoyo, como los créditos fiscales a la inversión, la medición neta y los subsidios a la energía renovable, aceleran la viabilidad de los proyectos en los segmentos comercial, de servicios públicos y comunitarios. Además, las innovaciones tecnológicas en controladores híbridos, inversores inteligentes y software de gestión de microredes optimizan el despacho de energía y reducen los costos operativos. A medida que la combinación de energía solar y almacenamiento sigue superando a la generación convencional en costo y sostenibilidad, su adopción en microredes se expande rápidamente.
- Por ejemplo, BloombergNEF informó que los precios de los paquetes de baterías de iones de litio cayeron a $139/kWh en 2023, impulsados por la fabricación a escala de empresas como CATL y LG Energy Solution, reduciendo drásticamente los costos de almacenamiento de microrredes en comparación con una década antes.
Programas de Electrificación Gubernamentales y Mandatos de Energía Renovable
Los compromisos nacionales con las transiciones hacia energías limpias y la electrificación universal impulsan fuertemente el mercado de microrredes solares fotovoltaicas. Los gobiernos de economías emergentes están desplegando microrredes para lograr objetivos de electrificación rural, reducir la dependencia del diésel y cumplir con los objetivos de reducción de carbono. Las políticas que apoyan los recursos energéticos distribuidos, como los subsidios para instalaciones solares, subvenciones para microrredes comunitarias y mandatos para la integración de renovables, crean un entorno regulatorio favorable. Los programas de resiliencia climática reconocen cada vez más a las microrredes como activos esenciales para apoyar la infraestructura crítica durante eventos climáticos extremos. Las economías desarrolladas también promueven la adopción de microrredes para alcanzar objetivos de penetración de renovables y fortalecer la flexibilidad de la red. Las asociaciones público-privadas están expandiendo los proyectos en regiones como India, el sudeste asiático y el África subsahariana. Con los objetivos de sostenibilidad global ganando impulso, las microrredes solares fotovoltaicas se están convirtiendo en una solución preferida para un suministro de energía confiable, de bajas emisiones y descentralizado, impulsando un crecimiento sostenido del mercado.
Tendencias y Oportunidades Clave
Expansión de Arquitecturas de Microrredes Híbridas con Gestión Avanzada de Energía
Una tendencia emergente importante es el desarrollo acelerado de microrredes híbridas que integran energía solar fotovoltaica con almacenamiento, respaldo diésel, sistemas eólicos, de hidrógeno y plataformas avanzadas de gestión de energía. Estas arquitecturas híbridas optimizan la generación de energía, mejoran la eficiencia del balance de carga y ofrecen mayor confiabilidad tanto para usuarios conectados a la red como fuera de ella. La adopción de controladores de microrredes impulsados por IA y análisis predictivos mejora la previsión energética en tiempo real y la detección de fallos, reduciendo los costos operativos. Las empresas de servicios públicos y usuarios industriales despliegan cada vez más configuraciones híbridas para estabilizar las redes locales, gestionar cargas pico y reducir la intermitencia de las renovables. La oportunidad se expande aún más a medida que los modelos de negocio de microrred-como-servicio (MaaS) ganan tracción, reduciendo los requisitos de capital inicial y permitiendo una adopción más amplia. La integración de medidores inteligentes, dispositivos IoT y gemelos digitales también apoya la monitorización remota y las operaciones automatizadas, mejorando el rendimiento mientras desbloquea nuevas fuentes de ingresos en servicios de red y mercados de respuesta a la demanda.
- Por ejemplo, Siemens implementó una microrred híbrida impulsada por IA en Blue Lake Rancheria en California, integrando energía solar fotovoltaica, almacenamiento y generación de respaldo; durante cortes relacionados con incendios forestales, el sistema proporcionó energía autónoma al 100% para instalaciones críticas durante varios días.
Crecientes Oportunidades en la Electrificación de Sectores Remotos y Comerciales
Las microrredes solares fotovoltaicas presentan oportunidades de crecimiento significativas en ubicaciones remotas, naciones insulares y regiones rurales desatendidas donde extender las líneas eléctricas convencionales sigue siendo económicamente inviable. Los gobiernos, ONG y agencias de desarrollo invierten cada vez más en microrredes para lograr objetivos de electrificación universal y descarbonización. Instalaciones comerciales e industriales como centros de datos, plantas de manufactura, almacenes y resorts adoptan microrredes para reducir gastos operativos y obtener independencia energética. Instituciones minoristas y educativas también buscan microrredes para cumplir con objetivos de sostenibilidad y asegurar operaciones ininterrumpidas. El auge del ecoturismo y las instalaciones comerciales verdes acelera el despliegue en sectores de hospitalidad fuera de la red. Además, la electrificación de operaciones agrícolas, torres de telecomunicaciones remotas y sitios mineros ofrece una fuerte oportunidad futura. A medida que la tecnología se vuelve más asequible y escalable, las microrredes solares fotovoltaicas están preparadas para desempeñar un papel vital en la transformación de los paisajes energéticos remotos y comerciales.
- Por ejemplo, el Ministerio de Energía de Indonesia y socios internacionales desplegaron microrredes solares fotovoltaicas en islas remotas de Nusa Tenggara Oriental y Papúa, electrificando cientos de aldeas fuera de la red bajo programas de acceso a energía rural.
Desafíos Clave
Alta Inversión de Capital Inicial Limita la Adopción a Gran Escala
A pesar de la disminución de costos, las microrredes solares fotovoltaicas aún requieren una inversión inicial sustancial en infraestructura solar, dispositivos de almacenamiento, inversores, controladores y servicios de instalación. Para muchas comunidades, pequeñas empresas e instituciones públicas, estos costos de capital siguen siendo una barrera, particularmente en regiones en desarrollo con opciones de financiamiento limitadas. Asegurar préstamos o garantías puede ser un desafío, y los largos períodos de recuperación a menudo desaniman a los inversores privados. Además, el costo del almacenamiento de baterías, especialmente los sistemas de iones de litio, sigue siendo una parte significativa del gasto total. La falta de modelos de financiamiento estandarizados, el acceso insuficiente a subsidios y los marcos de políticas inconsistentes dificultan aún más la adopción. Incluso en economías avanzadas, las restricciones presupuestarias limitan el despliegue para instalaciones no críticas. Abordar este desafío requiere mecanismos de financiamiento innovadores como microrredes como servicio, modelos de propiedad comunitaria, préstamos concesionales y asociaciones público-privadas mixtas para hacer que las microrredes sean más financieramente accesibles y escalables.
Complejidad Regulatoria y Desafíos de Integración con Redes Existentes
El mercado de microredes solares fotovoltaicas enfrenta obstáculos regulatorios debido a políticas inconsistentes, estándares de interconexión de redes poco claros y procesos de aprobación complejos en diferentes regiones. Las empresas de servicios públicos en algunos mercados se resisten a las soluciones de energía distribuida debido a preocupaciones sobre la pérdida de ingresos, la estabilidad de la red y los costos de infraestructura varada. Integrar microredes solares fotovoltaicas con redes heredadas requiere sistemas de protección avanzados, protocolos estandarizados y marcos regulatorios estables, que a menudo faltan. Además, las demoras en los permisos, los desafíos de adquisición de tierras y los códigos técnicos variables retrasan la implementación de proyectos. Los problemas de interoperabilidad entre componentes de microredes de diferentes proveedores y la ausencia de estándares de comunicación unificados pueden crear ineficiencias operativas. Las microredes conectadas a la red también enfrentan desafíos en la exportación de energía, el establecimiento de tarifas y los mecanismos de compensación. Simplificar las vías regulatorias, promover asociaciones con empresas de servicios públicos y establecer directrices técnicas uniformes son críticos para superar estas barreras y asegurar una expansión fluida de las microredes.
Análisis Regional
América del Norte
América del Norte dominó el mercado de microredes solares fotovoltaicas con una participación del 34.6% en 2024, impulsada por una fuerte adopción en comunidades remotas, bases militares, instalaciones industriales y campus educativos. Estados Unidos lidera las instalaciones regionales debido a programas federales de resiliencia, incentivos fiscales de inversión y un creciente interés comercial en la descarbonización y la independencia energética. Las microredes se despliegan cada vez más para mitigar cortes relacionados con incendios forestales, fortalecer la confiabilidad de la red y apoyar la integración de energías renovables. Canadá continúa expandiendo las microredes fuera de la red, especialmente en comunidades indígenas y del norte. El creciente énfasis en la seguridad energética y los objetivos de neutralidad de carbono sigue acelerando el despliegue de proyectos regionales.
Europa
Europa representó una participación del 27.3% en 2024, respaldada por mandatos robustos de integración de energías renovables, esfuerzos de modernización de redes y un creciente despliegue de microredes comunitarias. Países como Alemania, el Reino Unido y los Países Bajos lideran la adopción de microredes solares fotovoltaicas para la resiliencia urbana, sistemas de energía descentralizados y programas de sostenibilidad comercial. La agenda de descarbonización de la UE y la fuerte financiación para la transición hacia energías limpias mejoran la adopción en clústeres industriales e instituciones públicas. Las naciones del sur de Europa, incluidas España e Italia, experimentan un creciente despliegue fuera de la red impulsado por la electrificación rural y la modernización agrícola. El compromiso de la región con la neutralidad climática sigue ampliando las oportunidades de microredes.
Asia-Pacífico
Asia-Pacífico emergió como la región de más rápido crecimiento con una participación de mercado del 29.8% en 2024, impulsada por programas de electrificación a gran escala, la disminución de los precios solares y fuertes incentivos gubernamentales. Países como China e India dominan las instalaciones en comunidades rurales, zonas industriales e islas remotas. Las naciones del sudeste asiático, incluidas Indonesia y Filipinas, dependen en gran medida de las microredes solares fotovoltaicas para reemplazar la generación diésel y mejorar el acceso a la energía. La expansión de proyectos comerciales e industriales, junto con el aumento de iniciativas de resiliencia climática, acelera aún más la demanda. La rápida urbanización, el aumento del consumo de electricidad y las políticas de desarrollo centradas en energías renovables hacen de Asia-Pacífico un motor clave de crecimiento en el mercado global.
América Latina
América Latina tuvo una participación del 5.4% en 2024, impulsada por la expansión de inversiones en energías renovables y la necesidad de energía confiable en sitios mineros remotos, operaciones agrícolas y comunidades rurales desatendidas. Países como Brasil, Chile y Colombia lideran la adopción, respaldados por incentivos gubernamentales, marcos regulatorios favorables a microredes y un alto potencial solar. Las naciones del Caribe también muestran un creciente interés en las microredes solares fotovoltaicas para mejorar la resiliencia contra huracanes y reducir la dependencia del diésel importado. Las microredes híbridas a escala comercial y de servicios públicos se implementan cada vez más para mejorar la estabilidad del costo de la energía. En general, el crecimiento regional está respaldado por compromisos de sostenibilidad e iniciativas de electrificación rural.
Medio Oriente y África
La región de Medio Oriente y África capturó una participación del 2.9% en 2024, impulsada por los esfuerzos acelerados de electrificación, abundantes recursos solares y la necesidad de soluciones de energía descentralizada en comunidades remotas y fuera de la red. Naciones africanas como Kenia, Nigeria y Sudáfrica están adoptando rápidamente microredes solares fotovoltaicas para cerrar las brechas de acceso a la energía y apoyar el desarrollo rural. En Medio Oriente, las microredes se utilizan cada vez más para operaciones industriales, instalaciones militares y sitios remotos de petróleo y gas. Los programas de energía limpia respaldados por el gobierno y la disminución de los costos solares apoyan aún más la expansión regional. El creciente enfoque en la seguridad energética y la energía baja en carbono mejora la demanda a largo plazo.
Segmentaciones del Mercado
Por Conectividad
- Conectado a la red
- Fuera de la red
Por Aplicación
- Salud
- Instituciones educativas
- Militar
- Servicios públicos
- Industrial/comercial
- Otros
Por Dispositivo de Almacenamiento
- Ión de litio
- Ácido de plomo
- Batería de flujo
- Volantes de inercia
- Otros
Por Tipo de Red
- CA
- CC
- Híbrido
Por Geografía
- América del Norte
- EE.UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Panorama Competitivo
El panorama competitivo del mercado de microredes solares fotovoltaicas se caracteriza por una combinación de empresas energéticas establecidas, especialistas en tecnología de microredes y proveedores de ingeniería solar que colectivamente impulsan la innovación y el despliegue de proyectos. Jugadores clave como Schneider Electric, Caterpillar, Tata Group, G&W Electric y Coldwell Solar se centran en soluciones de microred integradas, sistemas de control avanzados y arquitecturas escalables de solar más almacenamiento adaptadas para aplicaciones comerciales, de servicios públicos y remotas. Empresas como BoxPower, EnSync Energy Systems, Megamax Solar, SepiSolar y Team Sustain fortalecen el mercado a través de microredes modulares personalizadas, servicios de diseño de ingeniería e instalaciones llave en mano. Las iniciativas estratégicas incluyen el desarrollo de microredes híbridas, plataformas digitales de gestión energética y la expansión hacia mercados emergentes de electrificación rural. Las asociaciones con gobiernos, servicios públicos y agencias internacionales de desarrollo aceleran los despliegues, mientras que los avances continuos en almacenamiento de baterías, inversores inteligentes y monitoreo remoto mejoran la competitividad. A medida que crece la demanda de sistemas de energía resilientes, bajos en carbono y descentralizados, los principales actores continúan ampliando sus carteras y huellas globales.
Análisis de Jugadores Clave
- SepiSolar
- Megamax Solar
- BoxPower
- Team Sustain
- Coldwell Solar
- Tata Group
- EnSync Energy Systems
- Schneider Electric
- Caterpillar
- G&W Electric
Desarrollos Recientes
- En noviembre de 2025, NextNRG, Inc. firmó un Acuerdo de Compra de Energía (PPA) de 28 años con una instalación de salud en California para implementar un microgrid de paneles solares + baterías en azotea que totaliza 409 kW solares + 300 kW de almacenamiento, marcando su impulso hacia activos de microgrid propios y generadores de ingresos.
- En agosto de 2025, SolMicroGrid lanzó un nuevo "Programa de Socios de Energía como Servicio (EaaS)" para acelerar la adopción de microgrids solares fotovoltaicos comprando proyectos solares o de microgrid casi completos y ofreciéndolos bajo contratos de servicio a largo plazo.
- En julio de 2025, CleanPeak Energy entró en una asociación estratégica de A$500 millones con la firma global de inversión KKR para expandir su plataforma de energía distribuida, incluyendo soluciones de energía solar, almacenamiento de baterías y microgrids para el sector comercial e industrial de Australia.
Cobertura del Informe
El informe de investigación ofrece un análisis en profundidad basado en Conectividad, Dispositivo de Almacenamiento, Tipo de Red y Geografía. Detalla a los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye perspectivas sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Asimismo, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, escenarios regulatorios y avances tecnológicos que están dando forma a la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos entrantes y empresas establecidas para navegar por las complejidades del mercado.
Perspectivas Futuras
- El mercado experimentará un crecimiento sostenido a medida que los países aceleren la integración de energías renovables y expandan la infraestructura energética descentralizada.
- La adopción aumentará en comunidades remotas a medida que las microrredes se conviertan en una solución principal para la electrificación rural y de última milla.
- La disminución de los costos de almacenamiento solar y de baterías hará que las microrredes solares fotovoltaicas sean más competitivas que los sistemas basados en diésel.
- Las empresas de servicios públicos desplegarán más microrredes híbridas para mejorar la fiabilidad de la red y gestionar las fluctuaciones de carga máxima.
- Los usuarios comerciales e industriales adoptarán microrredes para mejorar la resiliencia energética y cumplir con los objetivos de descarbonización.
- Los avances en sistemas de control impulsados por IA optimizarán la gestión energética, la previsión y la monitorización remota.
- Los modelos de microrred como servicio se expandirán, permitiendo una financiación flexible y reduciendo las barreras de inversión inicial.
- Los gobiernos fortalecerán los marcos políticos para apoyar los objetivos climáticos, la modernización de la red y el despliegue de microrredes.
- Las tecnologías de almacenamiento de larga duración mejorarán el rendimiento y la estabilidad de las microrredes renovables.
- La creciente colaboración entre empresas tecnológicas, servicios públicos y agencias de desarrollo acelerará la implementación de proyectos a nivel global.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de microredes solares fotovoltaicas y cuál es su tamaño proyectado para 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de microredes solares fotovoltaicas entre 2024 y 2032?
¿Qué segmento del mercado de microredes solares fotovoltaicas tuvo la mayor participación en 2024?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado de microredes solares fotovoltaicas?
¿Quiénes son las empresas líderes en el mercado de microredes solares fotovoltaicas?
¿Qué región comandó la mayor parte del mercado de microredes solares fotovoltaicas en 2024?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Microredes Solares Fotovoltaicas Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Microredes Solares Fotovoltaicas Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 3,187.5 million → 2032: USD 13,797.3 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Microredes Solares Fotovoltaicas Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Microredes Solares Fotovoltaicas Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Microredes Solares Fotovoltaicas Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Microredes Solares Fotovoltaicas Market Drivers
- 3.3 Mercado de Microredes Solares Fotovoltaicas Market Restraints & Challenges
- 3.4 Mercado de Microredes Solares Fotovoltaicas Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Microredes Solares Fotovoltaicas Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Microredes Solares Fotovoltaicas Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Microredes Solares Fotovoltaicas category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Microredes Solares Fotovoltaicas Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Microredes Solares Fotovoltaicas Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Microredes Solares Fotovoltaicas market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Microredes Solares Fotovoltaicas Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Microredes Solares Fotovoltaicas Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Microredes Solares Fotovoltaicas Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Microredes Solares Fotovoltaicas (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Microredes Solares Fotovoltaicas Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Microredes Solares Fotovoltaicas Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Microredes Solares Fotovoltaicas Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Microredes Solares Fotovoltaicas Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Microredes Solares Fotovoltaicas Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Microredes Solares Fotovoltaicas Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Microredes Solares Fotovoltaicas Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Microredes Solares Fotovoltaicas Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Microredes Solares Fotovoltaicas Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
